
Si diffonde l'aspettativa che l'attuale ciclo di rialzo dei tassi di interesse porti a una recessione deflazionistica. Anche se nei prossimi mesi una crisi del credito appare sempre più probabile, si tratta di una situazione fortemente inflazionistica. La combinazione di tassi di interesse più alti e di crolli catastrofici del potere d’acquisto delle valute fiat continuerà a tormentare gli Stati assistenziali all'indomani di una stretta creditizia. La consueta soluzione post-crisi di reflazione monetaria e fiscale non sarà disponibile. Questo articolo esamina le conseguenze ultime dell'abbandono da parte dell'Occidente della moneta sana, dei mercati liberi e della creazione di ricchezza a favore di un crescente intervento statale e della distruzione di ricchezza.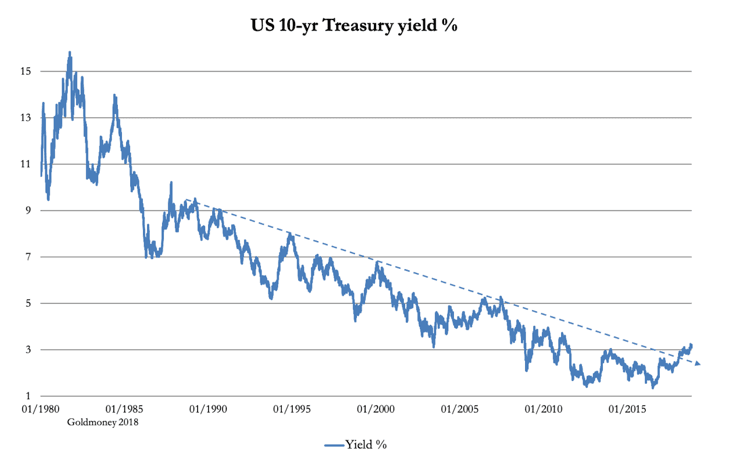
Introduzione
Dal 1981 i tassi d'interesse sono in declino secolare: in dollari USA sono scesi dal 20% a zero. Ora sono in aumento, ma si dà generalmente per scontato che l'attuale contesto di tassi bassi continuerà in linea di massima. Questa visione è compiacente e probabilmente si rivelerà costosamente sbagliata, perché si fonda sull'idea errata che livelli significativi di inflazione dei prezzi siano stati eliminati.
Negli ultimi quarant'anni circa, l'espansione monetaria ha preso il posto del risparmio come mezzo per finanziare la crescita delle imprese. Ciò è in linea con il desiderio espresso da Keynes nella sua Teoria generale di giungere all'eutanasia del rentier (o risparmiatore) e di far fornire il capitale imprenditoriale tramite lo Stato.[i] Il calo dei tassi d'interesse non solo ha scoraggiato il risparmio personale e favorito la proliferazione del debito al consumo, ma ha anche indebolito i fondi pensione, considerati una rete di sicurezza per il risparmio personale, riducendo l'interesse composto. Possiamo quindi dire che, nel periodo coperto dal nostro grafico di apertura, lo Stato ha tolto ai mercati liberi il ruolo di fissare i tassi d'interesse e di distribuire il capitale.
Il grafico qui sopra, relativo al titolo di Stato USA a 10 anni, ci dice che questa tendenza ora si è interrotta (come mostra la linea tratteggiata). Sembra esserci un'inversione significativa del calo dei rendimenti obbligazionari, che mette a rischio il controllo dello Stato sui tassi d'interesse e sull'allocazione del capitale. Le linee sui grafici sono notoriamente fuorvianti a volte, ma indicano anche che un livello molto basso dei tassi è sufficiente a creare una crisi del credito. Questo è un problema; un altro è l'ipotesi diffusa che i tassi d'interesse possano restare bassi per sempre.
L'origine della speranza che i tassi restino bassi è in gran parte psicologica. Per millenni i tassi d'interesse elevati sono stati visti come usura, ovvero come commissioni ingiuste imposte da avidi prestatori di denaro a debitori indifesi. Era certamente il punto di vista di Keynes, e persiste ancora oggi tra i suoi seguaci.[ii] Al contrario, i tassi bassi sono considerati sia uno stimolo a spendere anziché risparmiare, sia un vantaggio per l'imprenditore che investe nella produzione rispetto al risparmiatore.
Keynes sembrava ritenere che i risparmiatori, o rentier come li chiamava, fossero ricchi oziosi, non occupati ma che vivevano di usura. Per lui era moralmente sbagliato che gli "investitori privi di funzione" beneficiassero della scarsità di capitale, da qui il suo desiderio di eutanasia del rentier. Per sostenere questa linea di argomentazione doveva aggirare l'àncora di salvezza dell'economia classica, la legge di Say. Lo fece descrivendola in modo da renderla discutibile. Queste furono le sue parole:
"Così la legge di Say, secondo cui il prezzo di domanda aggregata della produzione nel suo complesso è uguale al suo prezzo di offerta aggregata per tutti i volumi di produzione, equivale alla proposizione che non esistono ostacoli alla piena occupazione."[iii]
Questo è quasi tutto ciò che ebbe da dire su un principio che, fino ad allora, era stato il maggiore ostacolo teorico all'intervento del governo in economia. Non lo definisce, ma interpreta la legge di Say in modo favorevole ai suoi intenti e porta fuori strada il lettore sostenendo che essa negasse gli alti livelli di disoccupazione che persistevano nel decennio in cui scrisse quelle parole. E se il più grande economista inglese vivente dell'epoca lascia intendere che l'evidenza della disoccupazione di massa dimostri che la legge di Say non può essere vera, da quel momento essa muore come il pappagallo dei Monty Python, diventando una ex-legge.
Say non scrisse una definizione precisa di ciò che in seguito fu associato al suo nome come regola ferrea, ma espose con grande chiarezza come intendeva il funzionamento dello scambio tra esseri umani. Dimostrò che lavoriamo per comprare ciò di cui abbiamo bisogno e che i nostri risparmi sono la fonte di finanziamento della produzione. Questo significa che tutta la domanda dei consumatori è la conseguenza della produzione dell'offerta e la segue. Say descriveva la divisione del lavoro, il modo in cui l'umanità massimizza la produzione utile e migliora la propria condizione. Say chiarì anche che il ruolo del denaro è solo temporaneo, a facilitazione del processo.
È un sistema nato dal mercato, in cui le persone negoziano liberamente i propri affari. Ha favorito in particolare la Gran Bretagna durante la rivoluzione industriale, migliorando la vita della gente comune e creando ricchezza e progresso economico. Non c'è mai stato alcun bisogno di sostituire i risparmiatori con lo Stato come fornitore di capitale, come descriveva Keynes. E nemmeno di sostituire il denaro del popolo, cioè l'oro e l'argento, con il denaro dello Stato. Se la produzione ha subito turbative, queste sono sempre venute dal governo e dalle sue banche autorizzate, che hanno creato credito dal nulla attraverso il sistema bancario a riserva frazionaria. Diluire il denaro espandendo sia esso sia il credito associato è una frode ai danni dei possessori esistenti di denaro.
Questo è il finanziamento inflazionistico di Keynes, che si basa sul fatto che nessuno sa distinguere tra la valuta esistente e l'immissione in circolazione di altra valuta. Ovviamente, se si espande la quantità di denaro, a parità di altre condizioni c'è più denaro a caccia della stessa quantità di beni, quindi i prezzi saliranno. Questo è il messaggio di Say. La risposta dei keynesiani è la tesi, dimostrabilmente falsa, che prezzi più alti stimolino la domanda dei consumatori. Esiste tuttavia una circostanza in cui ciò è vero: quando la persona media sposta le proprie preferenze di possesso dal denaro verso beni e servizi. Ma questo è un gioco pericoloso, perché una mossa simile può minare il potere d'acquisto di una valuta con sorprendente rapidità, fino a creare uno slancio inarrestabile.
Ci sono quindi due variabili che alterano il potere d'acquisto di una valuta: la quantità in circolazione e il giudizio del pubblico sul suo valore futuro. Le banche centrali tendono a prestare attenzione alla quantità. L'elemento qualitativo non si può calcolare con un approccio matematico e quindi in genere viene ignorato. Inoltre, gli economisti matematici tendono a trascurare gli spostamenti settoriali, per cui valuta e credito fluiscono tra impieghi finanziari e non finanziari. Ciò che monitorano è l'economia non finanziaria, la parte che produce beni e servizi, ritenendo che le attività finanziarie e l'inflazione degli attivi che stimolano siano semplicemente un sottoprodotto.
C'è un'ulteriore dimensione che non possiamo ignorare. Dall'impennata dei tassi d'interesse dei primi anni Ottanta, i risparmi sono passati dal guadagnare interessi alla ricerca di una partecipazione azionaria. Il modello economico semplicistico di consumatori che risparmiano e imprese che si indebitano si è disgregato: i consumatori si assumono sempre più rischio imprenditoriale e finanziano i propri consumi personali con il credito. Le società con rating creditizio basso hanno emesso volentieri azioni anziché rivolgersi ai mercati obbligazionari, ulteriormente incoraggiate dal non dover pagare alcun dividendo.
Il risultato di questi cambiamenti è stato di orientare l'economia a favore dell'inflazione degli attivi, che ha sostituito gli interessi sui depositi bancari e sulle obbligazioni detenute fino al rimborso come generatore di ricchezza per il risparmiatore comune. L'inflazione degli attivi è esclusa dalle statistiche sull'inflazione, il che significa che può essere aumentata a piacimento. Ma l'inflazione degli attivi riflette il passaggio di moneta e credito espansi nel settore finanziario, da cui questi finiscono sempre per riversarsi nel mondo reale della produzione.
L'IPC sottostima gravemente l'inflazione dei prezzi
L’espansione del credito richiesto dai consumatori dovrebbe avere un effetto immediato sui prezzi al consumo. Eppure, se si deve credere alle statistiche ufficiali sull’IPC, dalla crisi di Lehman l’espansione del credito al consumo ha avuto un impatto minimo sui prezzi. E qui la legge di Say spiega in parte il perché.
Ci specializziamo nella nostra produzione per acquistare i beni e i servizi che non produciamo da soli. Perciò, quando nelle nostre tasche entra nuova moneta non guadagnata da spendere, facciamo salire i prezzi, riducendo il potere d’acquisto della valuta. In alternativa, possiamo acquistare beni e servizi dall’estero, perché sono disponibili ai vecchi prezzi. Per questo l’espansione del credito porta a disavanzi commerciali. La nostra capacità di importare per spendere riduce l’impatto immediato sui prezzi del denaro e del credito aggiuntivi, ed è una valvola di sicurezza temporanea per l’IPC.
Quando l’inflazione monetaria porta a un disavanzo commerciale, l’adeguamento del potere d’acquisto della valuta avviene sui mercati dei cambi. Tuttavia, nel caso del dollaro, spesso questo adeguamento viene ritardato dalla domanda di dollari come valuta di riserva, il che consente all’inflazione dei prezzi negli Stati Uniti di restare su un livello più basso di quanto sarebbe altrimenti. Inevitabilmente, questo contributo all’inflazione dei prezzi si invertirà in futuro, portando probabilmente a un adeguamento sostanziale.
Non c’è dubbio che i prezzi più bassi delle importazioni siano una ragione per cui l’inflazione dei prezzi è rimasta contenuta. Ma c’è un altro fattore in gioco: le statistiche fasulle. Si può parlare di livello generale dei prezzi, ma questo non significa che lo si possa misurare. La mia esperienza dell’inflazione dei prezzi non è uguale alla tua, e la tua non è uguale a quella del tuo vicino. Un concetto non è la stessa cosa di una statistica.
La statistica dell’IPC è quindi intrinsecamente priva di significato, il che consente agli statistici di assumere posizioni sulla sua composizione. Considerando che l’indicizzazione all’inflazione fa sì che una serie di prestazioni assistenziali diventi più costosa per il governo se l’IPC sale, si capisce come le modifiche a questo concetto sfuggente favoriranno gradualmente la sua soppressione.
In confronto, l’indice Chapwood[iv] sostiene questa tesi indicando tassi di inflazione dei prezzi molto più alti di quelli delle statistiche ufficiali. Chapwood è composto da un paniere fisso di 500 beni e servizi, tipicamente acquistati dal cittadino americano medio di classe media in 50 grandi città. Viene calcolato due volte l’anno con questi 2.500 dati, e negli ultimi cinque anni l’aumento medio annuo dei prezzi di questi dati è stato del 9,8%. Ciò significa che oggi un dollaro ha un potere d’acquisto di soli 62,8 centesimi del 2013. Ma la versione governativa dell’inflazione dei prezzi afferma che questa è stata in media dell’1,53% e che il dollaro compra 92,7 centesimi del 2013. È una differenza enorme.
I componenti dell’IPC vengono continuamente aggiornati e modificati, con ipotesi di sostituzione dei prodotti al posto di quelli che rincarano, che di fatto deflazionano l’indice. Parti dell’indice IPC sono corrette con metodi edonici, che deflazionano i prezzi per tenere conto dei miglioramenti dei prodotti. Ogni correzione può essere piccola, ma si sommano. L’indice Chapwood è semplicemente un paniere fisso, senza alcuna correzione, e quindi indica il grado di distorsione dell’IPC.
In qualunque modo la si guardi, l’IPC sottostima drasticamente l’inflazione dei prezzi. Incredibilmente, gli analisti finanziari ritengono che l’IPC sia non solo autorevole, ma si agitano persino per calcoli dell’IPC che differiscono dalle loro previsioni di appena lo 0,1%. Forse è la minaccia che l’inflazione dei prezzi rappresenta per il trend di lungo periodo dell’inflazione dei prezzi degli asset a motivare inconsciamente la loro cecità volontaria. Forse è l’accettazione acritica delle statistiche governative. Forse è l’incapacità degli analisti di pensare in modo indipendente (quando si tratta di previsioni vediamo certamente un istinto di gregge). La sindrome delle tre scimmie sagge è una combinazione di tutte e tre le possibilità.
Equivale a un’autocompiacenza intellettuale. L’autocompiacenza prospera sui trend e, finché non c’è alcuna interruzione, non c’è pressione a ripensare. Ma quando il trend cambia, anche l’analista più passivo non può più ignorare la realtà. È questo l’aspetto preoccupante del grafico del titolo di Stato USA a 10 anni. Non solo abbiamo la prova che il trend di calo dei tassi di interesse successivo agli anni Ottanta potrebbe essere finito, ma cominciamo a vedere le dinamiche inflazionistiche che stanno già devastando i prezzi al consumo.
Non riguarda solo gli statistici del governo USA presso il Bureau of Labor Statistics. I calcoli dell’IPC sono armonizzati a livello mondiale e devono produrre risultati altrettanto soppressi. È ovviamente sbagliato credere a una statistica usata per gestire le aspettative del pubblico e ridurre i costi dei governi ovunque, nella speranza che l’inflazione non venga notata.
Quando l’ordine costituito è minacciato da una rottura del trend, i dubbi sulle stime ufficiali dell’inflazione dei prezzi iniziano con prove aneddotiche. Sempre più persone cominceranno a pensare che Chapwood abbia ragione. Ma il potere d’acquisto del dollaro è davvero sceso a 62,8 centesimi in soli cinque anni? Che cosa significa per il deflatore del PIL: abbiamo dato per scontata la presenza di crescita economica, quando un deflatore definito correttamente ci dice che l’economia è in recessione dai tempi di Lehman? Significa che i tassi di interesse dovranno salire molto più di quanto pensassimo prima per tenere sotto controllo il mostro dell’inflazione?
Queste domande non vengono ancora poste. Al contrario, i mercati presumono che la Fed alzi i tassi di interesse prima che ci siano prove solide di inflazione dei prezzi. In effetti, l’anticipazione è la politica dichiarata della Fed. La Fed non guarda nemmeno al messaggio di Chapwood. Vede invece il disavanzo di bilancio del presidente Trump accelerare la crescita in una fase avanzata del ciclo, e si aspetta conseguenze inflazionistiche. Potrebbe anche anticipare l’impatto sui prezzi dei dazi commerciali nuovi e futuri, che faranno salire i prezzi al consumo dei beni importati, e quindi anche di quelli prodotti sul territorio nazionale.
Queste sono pressioni inflazionistiche, ancora da sviluppare, che si sommano all’erosione dei prezzi già in atto e che l’IPC ci nasconde.
Gli effetti sul mercato
È evidente che gli economisti e gli analisti mainstream ignorano volutamente la reale entità dell'attuale inflazione dei prezzi e riconoscono soltanto le pressioni future sui prezzi che orientano la politica monetaria. Hanno notato che l'aumento dei tassi di interesse tende a far inciampare l'economia, spingendola in recessione, e che la Fed ha una storia di incapacità nel valutare la neutralità dei tassi. Questo grafico successivo è ciò che li preoccupa in modo particolare.
L'aumento del tasso sui Fed Funds lo ha portato attraverso una zona di pericolo (tra le due linee tratteggiate), che nei precedenti cicli del credito ha innescato una deflazione degli asset, seguita da recessione, crisi finanziaria o entrambe. Si sta diffondendo l'idea che una flessione economica sia sempre più probabile, così come la possibilità di un evento sistemico, come una crisi bancaria nell'Eurozona.
Per questi motivi, il calo dei mercati azionari sta provocando uno spostamento di fondi di investimento all'interno del settore finanziario, dalle azioni alle obbligazioni, dall'alto rischio al rischio più contenuto, mentre la narrazione passa dalla crescita al rischio di recessione. Wall Street sta traendo conclusioni affrettate su Main Street, quando la causa dell'instabilità dei mercati finanziari è, finora, in gran parte confinata a Wall Street stessa.
L'opinione comune è che, se arriverà una recessione, le pressioni inflazionistiche si attenueranno. Questa aspettativa è sbagliata, come dimostrano tutti i passati episodi di inflazione che hanno coinvolto la moneta fiat. L'inflazione delle valute fiat prosegue durante una recessione perché le banche centrali sono sempre pronte a compensare qualsiasi contrazione del credito bancario. La stabilizzazione dei prezzi al consumo è sempre solo temporanea, e di solito immaginata più che reale. L'inflazione monetaria, invece, nasconde soltanto il calo dell'attività economica, in particolare quando il deflatore è sottostimato. La visione semplicistica secondo cui l'inflazione dei prezzi aumenta solo con l'espansione dell'attività si rivelerà quasi certamente un errore costoso per gli investitori che fuggono dal rischio azionario verso le obbligazioni.
Ed eccoci qui, ad affrontare la prossima crisi del credito con gli eccessi inflazionistici della precedente ancora irrisolti. Da agosto 2008, il mese in cui Lehman è fallita, il totale di conti correnti, contante e depositi bancari, complessivamente l'esposizione in dollari del pubblico, è passato da 5,4 trilioni di dollari a 12,9 trilioni di oggi. Mentre questa esposizione in dollari è aumentata del 140%, la crescita del PIL è stata solo del 37%. È chiaro che l'economia statunitense è ancora inondata di dollari in eccesso e sottoutilizzati. A meno che tassi di interesse più alti inizino a compensare adeguatamente i detentori di depositi per la perdita di potere d'acquisto, la loro preferenza relativa per la detenzione di moneta in deposito comincerà quasi certamente a diminuire.
Una banca centrale di fronte a questa prospettiva rischia di perdere il controllo sui tassi di interesse e quindi sul costo dell'indebitamento del proprio governo. È improbabile che la prossima crisi del credito replichi quella di Lehman, quando un potenziale collasso dell'intero sistema finanziario portò a una preferenza temporaneamente maggiore per la detenzione di moneta in deposito presso banche di rilevanza sistemica, e a una corrispondente minore preferenza per i beni. Ciò causò un crollo a breve termine di alcuni prezzi (come quelli delle auto), che passò rapidamente con l'introduzione dei tassi zero e della stampa di moneta. Questa volta i tassi zero non saranno applicabili, perché il problema sarà un'inflazione dei prezzi in accelerazione che già supera i tassi di interesse con un margine sostanziale, unita a un livello eccezionalmente alto di depositi bancari rispetto alle dimensioni dell'economia.
Quando i mercati finanziari si accorgeranno di questi pericoli inflazionistici e delle conseguenze per i tassi di interesse, ci sarà inevitabilmente una consistente rivalutazione dei valori degli investimenti. Nel momento del ciclo in cui i keynesiani si aspettano che le politiche fiscali e monetarie attenuino la recessione, saranno costretti ad andare nella direzione opposta. Il governo statunitense, come altri spendaccioni, scoprirà che l'aumento dei costi di indebitamento lo ha spinto saldamente in una trappola del debito.
La scelta sarà netta. O il governo statunitense e la Fed dovranno abbandonare le politiche keynesiane e permettere una crisi catartica, oppure dovranno sacrificare la valuta. Non hanno la capacità intellettuale collettiva per comprendere quanto sia netta la scelta, quindi probabilmente la aggireranno, portando comunque alla distruzione della valuta.
L'unica soluzione
Per tutti i governi esiste una via di fuga da questo caos sempre più certo. Richiede che un governo faccia due cose: porre fine a ogni forma di finanziamento inflazionistico e passare da un modello di politica fiscale ed economica guidato dal welfare a uno basato sulla creazione di ricchezza. Le economie guidate dal welfare hanno costantemente rifiutato questa direzione e troveranno particolarmente difficile cambiare rotta, data la totalità degli interessi consolidati. Le due nazioni in grado di farlo sono la Russia e la Cina. La Russia sta costruendo con determinazione le proprie riserve auree per rendersi indipendente dall'influenza e dal declino delle valute fiat. La Cina dovrà modificare la propria politica economica, avendo banchettato alla tavola del credito bancario, ma le sue finanze pubbliche sono abbastanza solide da permetterle di considerarlo.Gli storici, guardando al presente, osserveranno che la crisi del credito del 2018-2019 segnò la fine di un'era iniziata con la cooperazione monetaria tra due banche centrali, la Fed e la Banca d'Inghilterra, dopo la Prima guerra mondiale. Da lì si è evoluta. Ha condotto progressivamente il mondo libero verso l'inflazionismo e la distruzione della ricchezza da cui il progresso economico dipendeva in precedenza. L'ultima crisi del credito alimentata dalle valute fiat fu la fine dell'impero anglosassone che aveva dominato gli affari mondiali.
L'Asia sotto il comunismo era stata un gigante addormentato, che si svegliò quando il socialismo crollò sotto il peso delle proprie contraddizioni. Senza l'accumulo di costosi sistemi di welfare tipico dell'Occidente, il continente asiatico, con quasi metà della popolazione mondiale, è sfuggito in larga misura alla calamità della fine del denaro fiat abbracciando il denaro sano: l'oro. Così Cina e Russia hanno voltato le spalle al collasso valutario occidentale e hanno costruito la propria rivoluzione industriale, coinvolgendo l'intero continente.
Per l'America, gli europei e il Giappone, la fine dell'era del denaro fiat è stata rapida. La fine delle politiche di intervento dei governi ha permesso ai loro popoli di riprendere il controllo della propria vita, tornando a ciò che per millenni è stato centrale nella legge di Say: la libera scelta della propria moneta per favorire una convivenza pacifica in mercati liberi.
Possiamo solo sperare che l'ultima parte si riveli vera. Il resto appare sempre più certo.
[i] The General Theory of Employment, Interest and Money di Keynes, cap. 24, II.
[ii] Ibid.
[iii] Ibid., cap. 3, I.
[iv] http://www.chapwoodindex.com/
Le opinioni e i punti di vista espressi in questo articolo sono quelli dell'autore o degli autori e non riflettono quelli di Goldmoney, salvo diversa indicazione esplicita. L'articolo ha esclusivamente scopo informativo generale e non costituisce una consulenza legale, finanziaria, fiscale, di investimento o contabile da parte di Goldmoney o dell'autore o degli autori. Non dovresti agire né fare affidamento su alcuna informazione contenuta nell'articolo senza prima aver richiesto una consulenza professionale indipendente. Abbiamo posto la massima cura nel garantire l'affidabilità delle informazioni contenute nell'articolo; tuttavia, Goldmoney non dichiara che esse siano accurate, complete, aggiornate e/o da intendersi come indicazione di risultati futuri, e non vanno considerate tali. Goldmoney non sarà responsabile per alcuna richiesta di risarcimento, perdita, danno o disagio derivanti da qualsiasi informazione od opinione contenuta in questo articolo; qualsiasi azione intrapresa sulla base delle opinioni e delle informazioni contenute in questo articolo è a tuo rischio.