
Questo articolo sostiene che le valute fiat si trovano sulla strada dell'iperinflazione ed esamina le prove nei prezzi delle attività finanziarie e delle materie prime. Finora l'oro ha avuto una performance nettamente inferiore, il che indica che i primi segnali di iperinflazione si limitano alle criptovalute, i cui partecipanti comprendono in larga parte la svalutazione delle valute fiat, ai titoli azionari, che riflettono la volontà di non mantenere liquidità e depositi, e al commercio internazionale, dove i prezzi delle materie prime di ogni genere sono aumentati.
Poiché i primi segnali di allarme di un'iperinflazione della massa monetaria sono già presenti, l'articolo esamina poi le qualità necessarie a una moneta solida che sostituisca le valute fiat.
Introduzione
La Figura 1 mostra come si sono mossi i prezzi a partire dal venerdì precedente l'annuncio della Fed del 23 marzo, con cui ha dichiarato che avrebbe sostenuto l'economia statunitense con un quantitative easing illimitato. Equivaleva all'impegno a iperinflazionare la massa monetaria, se necessario. Prima che la Fed portasse a zero il tasso sui fondi federali il 16 marzo, quasi tutti questi prezzi erano in calo.

Da fine marzo ogni categoria ha registrato aumenti dei prezzi. Gli analisti di settore e gli specialisti sosterranno sempre che esistono ragioni identificabili per cui i prezzi di una singola categoria o materia prima sono saliti. Ma il fatto è che, a eccezione del dollaro e delle altre valute fiat elencate nella tabella, tutti i prezzi sono aumentati. Questo non può accadere senza che il dollaro e queste valute perdano potere d'acquisto.
Pur essendo tutt'altro che esaustiva nella sua rappresentazione, la Figura 1 mostra che, sull'onda dell'espansione della massa monetaria in atto e forse attesa, le criptovalute hanno registrato i rialzi più consistenti. Mettendo da parte il dibattito sulla possibilità che le criptovalute sostituiscano le valute fiat, nella popolazione generale sono i loro sostenitori a essere più consapevoli della svalutazione delle valute fiat. In un'inflazione monetaria, il fatto che una minoranza significativa di operatori economici capisca fin dalle prime fasi del processo iperinflazionistico che cosa i governi stanno facendo al denaro non sembra essersi mai verificato prima. Questo smentisce il vecchio detto secondo cui nemmeno una persona su un milione capisce che cosa sta accadendo al proprio denaro.
Sempre più persone si rivolgono alle criptovalute e, sebbene sembrino spinte soprattutto dalla prospettiva di profitto più che dalla ricerca di una protezione contro il crollo delle valute locali, non possiamo dubitare che la maggior parte di loro abbia imparato le lezioni sul denaro che sfuggirono ai loro predecessori.
stando così le cose, possiamo ritenere che, lungi dall'essere una semplice bolla speculativa, l'aumento dei prezzi di bitcoin, ether e altre criptovalute anticipi ulteriori cali del potere d'acquisto delle valute governative, non ancora riflessi nelle altre categorie.
L'aumento dei prezzi delle materie prime varia considerevolmente, ma in un periodo di recessione economica globale sono tutti più alti non solo in dollari, ma anche misurati nelle altre valute indicate nella tabella, il che può solo riflettere una svalutazione monetaria. Anche i titoli azionari sono stati forti, con il più volatile NASDAQ 100 che ha superato l'indice S&P 500. E, come per ribadire il concetto, i prezzi delle materie prime e delle azioni sono calati pesantemente per timori deflazionistici prima che a marzo fosse annunciato lo stimolo illimitato della Fed, per poi riprendersi e salire solo in seguito. La divisione tra aspettative deflazionistiche e inflazionistiche non potrebbe essere più netta.
Non tutte le voci della Figura 1 sono salite esattamente il 20-23 marzo. L'oro ha toccato il minimo a 1.452 $ in precedenza, il 16 marzo, giorno in cui la Fed ha portato a zero il tasso sui fondi federali. Ha poi recuperato prima di scendere a testare 1.456 $ il 20 marzo, chiudendo a 1.498,7 $. Ciononostante, un aumento del 20,8% lo colloca tra la crescita della massa monetaria M1 e quella di M2. Il prezzo del petrolio WTI è diventato negativo il 20 aprile a causa di problemi di consegna sul Comex, per poi riprendersi con forza e salire complessivamente di oltre il 90% da fine marzo.
Tra le valute, solo euro e sterlina sono salite più di quanto sia sceso l'indice del dollaro ponderato per gli scambi commerciali. E, espressi in tutte queste valute, gli altri elementi della Figura 1 sono aumentati.
La relazione tra denaro e prezzi
Di solito c'è un ritardo temporale tra l'espansione della quantità di moneta e il suo effetto sui prezzi, a seconda del percorso che essa segue per arrivare alla piena circolazione. L'assenza di qualsiasi distinzione tra la valuta circolante esistente e quella nuova ne nasconde l'esistenza. E sebbene ogni operatore economico sappia che la moneta di Stato perde potere d'acquisto nel tempo, le parti che effettuano transazioni continuano a considerarla come dotata di valore oggettivo, mentre le variazioni di prezzo si riflettono interamente sui beni o sui servizi scambiati.
Se la distribuzione della nuova moneta passa attraverso una maggiore spesa pubblica mirata a una parte dell'economia complessiva, l'effetto sui prezzi è inizialmente limitato a poche aziende e a poche località dei settori interessati, per poi estendersi all'economia più ampia e infine diffondersi tramite dipendenti, appaltatori e imprese collegate. In alternativa, se la moneta viene distribuita su larga scala da un elicottero simbolico, l'effetto sui prezzi è più immediato, perché viene speso più rapidamente, soprattutto in beni di consumo.
Anche quando la distribuzione aggiuntiva di nuova moneta è resa evidente alla popolazione, questa non ne coglie le conseguenze in termini di diluizione dello stock di moneta esistente. Come la maggior parte degli analisti dei mercati delle materie prime, inizialmente pensa che i prezzi stiano semplicemente salendo e non considera la svalutazione monetaria come la causa.
Mentre la semplice relazione matematica tra la quantità di moneta e il suo effetto nel tempo sui prezzi è ampiamente compresa, gli altri effetti lo sono meno. Modificare la quantità di moneta in circolazione corrompe in modo fatale i confronti statistici, eppure gli analisti finanziari sembrano ignorare le profonde differenze tra la moneta di oggi e quella del passato. Inoltre, in tempi più normali l'espansione e la contrazione del credito bancario sono di solito una variazione della moneta totale molto più ampia rispetto alla sua espansione da parte di una banca centrale per finanziare un deficit pubblico.
Ma l'effetto più profondo sul potere d'acquisto di una moneta si verifica quando i detentori stranieri di essa, insieme agli utilizzatori nazionali, comprendono gradualmente che la svalutazione continuerà e persino accelererà. Dal 23 marzo, quando la Fed ha comunicato al mondo che avrebbe creato inflazione senza limiti, due importanti categorie di attori hanno capito subito il messaggio inflazionistico. La prima è stata la comunità delle criptovalute, come discusso sopra, e la seconda il governo cinese, che ha accelerato i propri acquisti di materie prime, tra cui minerale di ferro, rame e petrolio. Sono seguiti grano, olio da cucina e soia. Come era prevedibile, i commentatori hanno visto l'aumento delle scorte di materie prime, ma non il progressivo smobilizzo di dollari, che non si vede. È questo il punto che i cinesi sembrano aver compreso, come confermato dai tempi dell'accelerazione degli acquisti di materie prime. Inoltre la loro valuta si è rafforzata di quasi l'8% rispetto a un dollaro in indebolimento, un cambiamento marcato della politica valutaria ufficiale.
L'iperinflazione del dollaro è arrivata
Oggi è impossibile immaginare che il governo degli Stati Uniti e la Fed limitino ulteriori espansioni monetarie. Il loro credo keynesiano dice loro che farlo sarebbe disastroso per l'economia. Affidandosi alle convinzioni macroeconomiche su cui basano le proprie decisioni politiche, non riescono a trovare una risposta che alla fine salvi la valuta e l'economia. Non sembrano rendersi conto che, trasferendo ricchezza a un settore pubblico generalmente improduttivo, l'inflazione monetaria impoverisce la capacità produttiva dell'economia.
È in questo contesto che, dopo aver visto un enorme pacchetto di stimolo del governo statunitense che manda in frantumi il bilancio, ne vedremo presto un altro. A parte l'insolito settore delle criptovalute e forse i mercati azionari, ci sono poche prove che i mercati stiano già scontando gli effetti inflazionistici di un secondo pacchetto: attendono di conoscere la forma del prossimo stimolo inflazionistico. Il prezzo dell'oro, salito di circa un quinto dal 20 marzo, non riflette certamente ancora l'iperinflazione.
Vale però la pena osservare le finanze del governo statunitense da marzo, quando è iniziata la risposta al covid, con un calo delle entrate fiscali e un aumento della spesa pubblica. Lo mostra la Figura 2.[i]
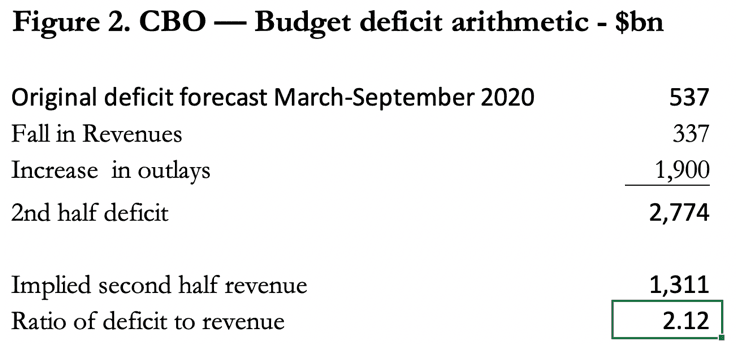
I numeri della tabella riflettono il finanziamento della spesa federale da parte del governo statunitense dopo la decisione della Fed di attuare un QE illimitato, e quindi coprono il periodo della prima ondata di coronavirus. Da essa si vede che la spesa pubblica è balzata a 2,12 volte le entrate fiscali. Ciò è meno evidente nelle cifre annualizzate del CBO, dove la spesa aggiuntiva è distribuita sull'intero anno fiscale terminato a settembre 2020. Ma con un deficit del secondo semestre pari a più del doppio della spesa pubblica, il finanziamento del governo è coperto per circa un terzo dalle entrate fiscali e per due terzi dalla stampa di moneta. E non sarà un evento isolato.
Insieme al resto del mondo, l'America è entrata in una seconda ondata di contagi, che obbligherà il governo a varare un secondo stimolo simile, o persino maggiore. È probabile che la seconda ondata di covid porti a un ulteriore calo delle entrate fiscali, perché i fallimenti dovuti alla prima ondata si sommeranno agli effetti della seconda. Cresce inoltre la consapevolezza che i problemi economici causati dal solo virus proseguiranno oltre la seconda ondata. Questo timore comincia a riflettersi nel mercato dei titoli del Tesoro statunitense, con rendimenti che rischiano di salire in modo significativo, come illustrato nella Figura 3.
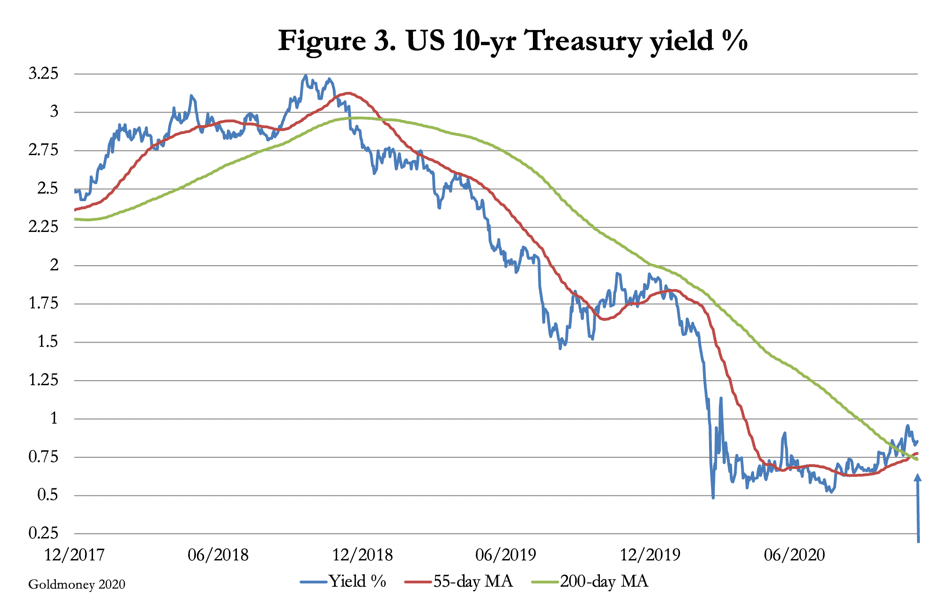
L’analisi tecnica indica con forza che il punto minimo del rendimento dei titoli del Tesoro USA a 10 anni è ormai alle spalle e che i rendimenti sono destinati a salire in modo significativo. Stando così le cose, la Fed si ritroverà isolata come unico acquirente rilevante, mentre gli investitori abbandonano sempre più i titoli del Tesoro come investimento rifugio. E questo senza ancora considerare la posizione dei detentori esteri di titoli del Tesoro USA e di debito delle agenzie, alcuni dei quali, tra gli attori chiave, hanno iniziato a ridurre le proprie posizioni.
Entrerà in gioco un'ulteriore considerazione riguardante il potere d’acquisto della prossima tranche di espansione monetaria. Anche se non si è ancora riflesso sui prezzi al consumo, con il dollaro già diluito da oltre il 30% di M1 aggiuntiva tra marzo e settembre, perché il governo ottenga lo stesso effetto dalla svalutazione della valuta, l’espansione della massa monetaria M1 dovrà aumentare di circa il 40% sulla base ampliata. Vale l’aforisma secondo cui a ogni svalutazione ne seguirà una più grande per ottenere lo stesso effetto. È l’altra faccia del trasferimento di ricchezza dall’economia produttiva al governo, che i macroeconomisti ignorano sistematicamente. E più ricchezza viene trasferita dal settore privato produttivo a un governo generalmente improduttivo, meno ce n’è da trasferire. Lungi dallo stimolare l’economia, questi trasferimenti monetari la impoveriscono e riducono la base imponibile del governo a ritmo accelerato. Il rapporto tra entrate fiscali e finanziamento inflazionistico illustrato nella Figura 2 peggiora quindi rapidamente, fino a tre di inflazione per una di gettito fiscale.
La dipendenza del governo USA dal finanziamento inflazionistico è già un impegno senza una via d’uscita indolore. I politici sono intrappolati dalle loro precedenti promesse elettorali. Ammesso che Biden venga confermato come prossimo Presidente degli Stati Uniti, le sue politiche socialisteggianti, di orientamento di sinistra, non potranno che accelerare il processo di svalutazione.
Come è avvenuto in molte altre economie avanzate, dalla crisi Lehman il sistema finanziario USA ha sostenuto prevalentemente aziende zombie. L’aumento del debito improduttivo è stato ampiamente rilevato. Il collasso finale dell’economia frenata non può essere evitato, ma solo rinviato. Ma, supponendo che si continui a cercare di rinviare questo esito, la Fed e il Tesoro dovranno garantire insieme i prestiti delle banche commerciali e il credito bancario concesso alle imprese che altrimenti fallirebbero. Più che la comprensione delle conseguenze iperinflazionistiche della massa monetaria creata per i lockdown da covid-19, sarà la consapevolezza che la svalutazione della valuta deve continuare per prevenire diffusi fallimenti di imprese improduttive e ad alta intensità di lavoro a risvegliare finalmente il grande pubblico di fronte al probabile collasso della moneta del proprio governo.
La fallacia dell’argomento della deflazione
Gli economisti keynesiani, che vedono l’attività economica globale gravemente compromessa dai lockdown per il covid, resteranno confusi dalla tendenza dei prezzi delle materie prime a salire, perché la domanda di queste ultime dovrebbe essere in calo. Quasi certamente sosterranno che gli aumenti dei prezzi sono con ogni probabilità un’anomalia di breve periodo e che la mancanza di domanda da parte dei consumatori e l’eccesso di offerta di prodotti inizieranno a far scendere i prezzi. Lo riflettono le dichiarazioni dei principali banchieri centrali. Essi prevedono che, senza il sostegno di un’offerta di moneta in aumento, il fallimento delle imprese in un contesto deflazionistico porterà a una deflazione simile a quella degli anni Trenta, che alimentò numerosi fallimenti bancari e livelli record di disoccupazione. In altre parole, ritengono che ci sia un pericolo crescente di una recessione deflazionistica che si autoalimenta.
L’errore di fondo nell’argomentazione sulla deflazione fu commesso molto tempo fa, quando si respinse la legge di Say. La legge di Say sottolinea che produciamo, attraverso la divisione del lavoro, per poter consumare. Pertanto, in termini approssimativi, un aumento della disoccupazione è compensato da una perdita di produzione, così l’offerta e la domanda di beni di consumo restano nel complesso in equilibrio, ma a un livello inferiore di attività economica. I keynesiani tengono conto soltanto del calo della domanda dei consumatori, senza rendersi conto che anche la produzione diminuisce.
Invece di collegare produzione e consumo attraverso la legge di Say, i keynesiani immaginano che un calo della domanda dei consumatori, dovuto all’aumento della disoccupazione, liberi capacità produttiva inutilizzata. Comprendere questo errore spiega un altro fenomeno: in un’economia in contrazione le persone non aumenteranno i propri saldi di contante e di depositi a un ritmo pari all’espansione dell’offerta di moneta. Poiché sono più povere a causa del trasferimento di ricchezza al governo attraverso l’inflazione monetaria, le persone tendono a ridurre i propri saldi monetari. Questo modifica la loro preferenza tra moneta e beni a scapito del potere d’acquisto della moneta, mentre le banche centrali inondano i mercati di altra moneta.
Il motivo per cui prima salgono i prezzi degli asset e poi quelli dei beni di consumo riflette questa volontà di non aumentare i saldi monetari, a cui inevitabilmente segue la tendenza a iniziare a ridurli. Oggi questo spiega l’aumento dei prezzi delle criptovalute e delle azioni rispetto alla moneta fiat, trainato dai gruppi che per primi abbandonano una valuta che si sta svalutando rispetto alla loro percezione di sicurezza finanziaria.
Il punto di riferimento dei keynesiani era la terribile depressione degli anni Trenta, che attribuirono all’oro. Con l’oro, i prezzi scesero mandando in bancarotta agricoltori, altre imprese e le banche. Ma gli agricoltori, con i loro nuovi trattori, aumentarono la produzione di cereali in tutto il mondo, e l’eccesso di offerta fece scendere i prezzi di quasi tutti i prodotti alimentari. Allo stesso tempo le banche posero fine a un periodo di espansione del credito, ritirando i prestiti alle imprese e creando la consueta recessione ciclica. La differenza rispetto alle recessioni precedenti fu l’intervento, prima del presidente Herbert Hoover e poi di Franklin Roosevelt. Fu quell’intervento, prototipo degli interventi keynesiani, a prolungare la recessione, non il gold standard.
L’incomprensione degli economisti favorevoli all’inflazione e le successive distorsioni della verità storica sulla depressione hanno portato l’establishment economico ad abbracciare pienamente l’inflazionismo, condannando al contempo la deflazione dei prezzi come un male. Anche questo contrasta con i fatti storici, perché i prezzi calarono per tutto l’Ottocento, migliorando il tenore di vita di tutti e permettendo al potere d’acquisto dei loro risparmi di crescere. Il duro lavoro e l’innovazione venivano premiati, mentre il governo, consentendo mercati liberi, lasciava che tutto accadesse sotto un gold standard funzionante.
Si può solo supporre che lo scopo non dichiarato dell’inflazionismo non sia migliorare le prospettive del singolo cittadino, ma aumentare le entrate dello Stato. È certamente questo l’esito delle convinzioni macroeconomiche che condannano la deflazione.
Perché l’oro è la moneta del futuro
Alcune delle ragioni comunemente addotte per negare l’esistenza di un problema di inflazione sono marcatamente incentrate sulla moneta fiat. Per esempio, l’affermazione che l’aumento delle criptovalute e dei mercati azionari siano bolle speculative e non il segnale di un’instabilità monetaria. Quasi certamente c’è del vero in questo, perché una larga parte degli investimenti è sempre dedicata a inseguire le tendenze anziché fondarsi sulla ragione. Ma chi ritiene che si tratti solo di speculazione non coglie il segnale: ciò che questi commentatori potrebbero definire speculazione ingiustificata è un campanello d’allarme sulle conseguenze dell’inflazione monetaria. Sono i commentatori finanziari che non si rendono conto che, fra tutte le forme di moneta, solo la moneta sana può riflettere davvero un valore oggettivo sostenibile.
Questo ci porta alla moneta metallica, l’oro e l’argento a cui le persone sono sempre tornate quando re, imperatori e governi non riescono a sostenere le loro alternative prive di copertura. Nella Figura 1 l’argento è stato incluso nella categoria delle materie prime, perché con un rapporto oro/argento di circa 77 volte non viene prezzato per le sue qualità monetarie. Questo potrebbe cambiare. Fino ad allora, dobbiamo considerare la posizione dell’oro come moneta per eccellenza, mentre l’argento resta prezzato come metallo industriale, una situazione che va comunque tenuta sotto osservazione. Inoltre, se i governi vogliono fermare il collasso delle loro valute, possono farlo solo mobilitando le riserve auree delle banche centrali per sostenerle, oppure collegando le proprie valute a un’altra che sia pienamente convertibile in oro a scelta di ogni detentore.
Oltre ad altri ostacoli significativi, chi crede che le criptovalute sostituiranno l’oro quando la moneta fiat morirà deve spiegare come bitcoin e le altre criptovalute verranno riconosciute come moneta da governi che non ne hanno nelle proprie riserve monetarie. Al contrario, questi governi stanno attualmente progettando le proprie valute digitali delle banche centrali, con le quali sperano di poter controllare l’attività economica e, in ultima analisi, i prezzi. Anzi, di fronte all’innovazione tecnologica sono spinti dalla determinazione di mantenere per sé il controllo di ogni forma di valuta.
La migliore speranza per le criptovalute sembra essere che la moneta fiat continui a esistere e, come il peso argentino, non muoia mai del tutto. Se e quando invece giungerà al termine, o almeno quando i pianificatori si renderanno conto che la battaglia è persa e che, per evitare un completo collasso monetario, devono dare alla loro valuta una copertura adeguata, gli Stati avranno il potere e i mezzi per rendere disponibile moneta sana nel giro di poche settimane. L’unico mezzo di scambio sano che possono usare è ciò che hanno a portata di mano, cioè le loro riserve auree. Naturalmente, se i governi non sapranno sostenere in modo convincente le proprie valute o tenere sotto controllo la spesa, cosa necessaria per mantenere credibile la copertura aurea, le criptovalute potrebbero avere una breve proroga come riserve di valore.
Lasciando da parte la questione delle criptovalute, la storia dei crolli del potere d’acquisto della moneta fiat ci permette di classificare le riserve di ricchezza. La migliore è sempre stata l’oro, oppure altre valute affidabili garantite dall’oro e pienamente accettate dal pubblico come sostituti dell’oro. Stavolta non ce ne sono, quindi deve essere oro fisico. Come osservato sopra, il deterioramento della moneta fiat impoverisce il settore privato fino a quando non resta più ricchezza da trasferire con questo mezzo. Di conseguenza, il potere d’acquisto dell’oro sale per riflettere la sua scarsità relativa rispetto ai beni capitali e di consumo nelle mani di venditori in difficoltà, che al tempo stesso rifiutano la valuta del governo. Solo allora possiamo classificare i beni capitali in rapporto gli uni agli altri. Le abitazioni e le tenute di campagna che producono cibo sono ai primi posti, così come le azioni delle società che riescono a sopravvivere al collasso della valuta.
Ma questi beni salgono solo se misurati in una valuta governativa che si svaluta rapidamente. Quando il marco cartaceo in Germania iniziò il suo collasso finale nel 1923, una grande casa in un quartiere elegante di Berlino si poteva avere per 100 dollari, a 20,67 dollari l’oncia d’oro, l’equivalente di poco meno di cinque once. Allo stesso modo, le tenute di campagna si potevano ottenere per quantità ridicolmente piccole di valuta estera garantita dall’oro.
I requisiti della flessibilità monetaria
L’argomento sostenuto dai fautori del bitcoin (gli «hodler») è che la sua emissione futura è rigidamente limitata a 21 milioni di unità e che, con circa 18,5 milioni già emesse, molte di queste sono andate perse in modo irrecuperabile. È semplicemente un argomento di offerta: se il bitcoin sostituirà una moneta fiduciaria in crisi, il prezzo salirà alle stelle.
Questo ragionamento ignora il fatto che una quantità rigida di moneta in circolazione è una proposta impraticabile. I prezzi dei beni di consumo non avranno la stabilità che una moneta sana apporta alle transazioni. Diventerebbe impossibile effettuare i calcoli aziendali necessari per gli investimenti in capitale, perché non si possono valutare in modo ragionevole le ipotesi sui valori futuri, sia per il rimborso del debito sia per il valore finale dell’investimento aziendale. E dobbiamo ricordare che stiamo uscendo da un mondo fiduciario in cui, attraverso l’inflazione, il valore viene trasferito dal risparmiatore a chi si indebita. Un trasferimento significativo di valore dal debitore al risparmiatore, che sarebbe l’esito inevitabile dell’uso del bitcoin come moneta, limiterebbe quindi severamente l’attività imprenditoriale e ostacolerebbe il progresso economico.
L’oro è molto più flessibile, ed è per questo che è sempre tornato a essere la moneta del popolo quando la moneta dei governi fallisce. In termini generali, l’offerta delle miniere ha sempre aumentato le riserve fuori terra a un ritmo simile a quello della crescita della popolazione mondiale, portando a una stabilità di lungo periodo del livello generale dei prezzi. Inoltre, una grande quantità di oro non è mobilitata come moneta, ma per altri scopi, soprattutto la gioielleria. Se la domanda di oro monetario sul libero mercato aumenta, l’offerta di rottami è disponibile per integrare l’oro usato a fini monetari; se la domanda monetaria diminuisce rispetto agli altri usi, l’offerta di rottami semplicemente cala.
Con l’oro, il trasferimento di valore nel tempo dai risparmiatori ai debitori, o viceversa, è minimo. L’aumento del potere d’acquisto di cui hanno beneficiato in passato i risparmi garantiti dall’oro non è dipeso dai limiti all’offerta di oro, ma dalla concorrenza e dall’innovazione nei metodi di produzione e nella tecnologia. Questa certezza ha sempre fatto sì che i risparmi fossero protetti e disponibili per le emergenze personali, per la pensione e per essere tramandati alle famiglie. Oltre a finanziare il benessere personale e familiare, rendendo così quasi superflua l’assistenza dello Stato, il risparmio personale forniva il capitale monetario per le imprese e gli imprenditori, che potevano calcolare ragionevolmente i profitti dei loro investimenti, poiché la moneta era sana.
Una società basata sul sistema aureo consente a chi la compone di accumulare ricchezza, perché il suo governo, generalmente improduttivo a causa della burocrazia e del monopolio, dovrebbe modificare radicalmente i propri impegni di spesa per abbandonare l’inflazionismo. In assenza di questa fonte di finanziamento, il costo del governo emerge per intero e il carico fiscale non può essere aumentato abbastanza da sostituirla. Con una moneta sana, lo Stato non ha altra scelta che tagliare la spesa e ridurre i propri ruoli interventisti.
Se ben compreso dalle autorità statali, il modo per massimizzare il proprio potere è lasciare che i mercati liberi prosperino con una moneta sana. Questa fu la saggezza dei leader britannici nell’Ottocento, che fece di questa piccola nazione la più potente della terra. Fu compresa anche dai Padri Fondatori americani, e l’America divenne analogamente la nazione più potente dopo il declino della Gran Bretagna.
Ma dopo decenni di inflazione da moneta fiduciaria, è difficile per chi è immerso nella macroeconomia immaginare un mondo in cui l’oro e i sostituti dell’oro interamente garantiti siano l’unica moneta. Gran parte dell’apparato della gestione del rischio, dei derivati e dei mercati a termine non sarà più necessaria e scomparirà. Il debito potrà essere contratto solo a condizione che sia rimborsato alla scadenza, e andranno bandite le ipotesi che possa sempre essere rinnovato o che lo Stato intervenga in soccorso.
A parte il ruolo residuo di emettere sostituti dell’oro, di mantenere le riserve auree e di sovrintendere alla produzione e alla libera circolazione delle monete d’oro, non ci sarà più spazio per le banche centrali e i loro pianificatori. A partire dal Bank Charter Act britannico del 1844, le leggi e i regolamenti che consentono la creazione di credito bancario non garantito dovrebbero essere riveduti: o per renderla un reato, in linea con il diritto naturale, oppure per consentire le banche libere con l’eliminazione della responsabilità limitata per dirigenti e azionisti. Solo allora si potrà frenare l’espansione della moneta non garantita, la cui origine è l’espansione del credito. Anche il capitalismo clientelare, in cui un’entità ottiene il sostegno del governo per le proprie attività o a svantaggio dei concorrenti, deve cessare.
Va ammesso che è improbabile che i politici traggano beneficio da una improvvisa conversione sulla via di Damasco. L’unica cosa che sarà chiara a loro è la necessità di stabilizzare la moneta, cosa che probabilmente dovranno ottenere lottando contro i loro stessi apparati. Resterà il rischio considerevole di anarchia politica se i leader saggi non riusciranno a portare con sé il pubblico e le proprie amministrazioni, con il pericolo di arrivare alla «Via della schiavitù» di Hayek.
Tutto questo appartiene al futuro, forse non così lontano come potremmo pensare, e per esso né le criptovalute né le valute digitali delle banche centrali sono attrezzate. Oggi, però, mentre vi sono prove inconfutabili che alcuni operatori economici stanno cominciando a capire che l’iperinflazione della massa monetaria sta prendendo piede, la modesta performance del prezzo dell’oro ci dice che per il grande pubblico questa consapevolezza è ancora agli inizi.
[i] Dati ricavati dal Congressional Budget Office, An update to the Budget Outlook: 2020 to 2030
Le opinioni e i punti di vista espressi in questo articolo sono quelli dell'autore o degli autori e non riflettono quelli di Goldmoney, salvo diversa indicazione esplicita. L'articolo ha esclusivamente scopo informativo generale e non costituisce una consulenza legale, finanziaria, fiscale, di investimento o contabile da parte di Goldmoney o dell'autore o degli autori. Non dovresti agire né fare affidamento su alcuna informazione contenuta nell'articolo senza prima aver richiesto una consulenza professionale indipendente. Abbiamo posto la massima cura nel garantire l'affidabilità delle informazioni contenute nell'articolo; tuttavia, Goldmoney non dichiara che esse siano accurate, complete, aggiornate e/o da intendersi come indicazione di risultati futuri, e non vanno considerate tali. Goldmoney non sarà responsabile per alcuna richiesta di risarcimento, perdita, danno o disagio derivanti da qualsiasi informazione od opinione contenuta in questo articolo; qualsiasi azione intrapresa sulla base delle opinioni e delle informazioni contenute in questo articolo è a tuo rischio.