
Sai quando comprare oro: quando quasi tutti i trader e i commentatori ti dicono che l'oro scenderà ancora e che dovresti venderlo.
Ecco cosa dice Harry Dent il 10 gennaio: «Continuo a prevedere che l'oro si fermerà tra i 650 e i 750 dollari entro il prossimo anno circa» i. Dent si richiama alla teoria delle onde di Elliott (EWT). Secondo l'EWT, un mercato rialzista è composto da onde impulsive in numero di tre, separate da due onde correttive, per un totale di cinque. I mercati ribassisti, invece, sono formati da tre onde: due impulsive nella direzione del trend ribassista, separate da una controtendenza di consolidamento.
Sto semplificando parecchio la teoria per chiarire un punto, ma conosco bene la materia, avendo in passato insegnato, esaminato e tenuto lezioni sull'EWT per conto della Society of Technical Analysts del Regno Unito. Ralph Elliott applicò la sua teoria solo ai mercati azionari. Ha senso, perché riflette il maggior valore attribuito nel tempo alle quote di partecipazione nel progresso umano. Sono stati i chartisti moderni a estenderne l'uso ad altri mercati.
Ma per il denaro e le valute? La prima decisione da prendere è stabilire quale delle due variabili di un prezzo si trovi in un mercato rialzista. Si pensa comunemente che la variabile sia l'oro, ma il grafico qui sotto mostra che il problema è più probabilmente quello delle valute fiat prezzate in oro.

Le quattro valute mostrate, dollaro compreso, sono saldamente in mercato ribassista dall'anno precedente all'abbandono di Bretton Woods. Si noti anche che la scala dei prezzi nel grafico è logaritmica, quindi si tratta di perdite enormi per le valute fiat. Dunque Dent e i suoi compagni di strada usano di fatto una teoria mai pensata per essere usata fuori dai mercati azionari, per consigliare a clienti e abbonati di puntare su un rimbalzo in controtendenza che dura già da oltre cinque anni.
I teorici di Elliott ignorano anche un'impossibilità matematica. Se una valuta è considerata in mercato rialzista, si muove in cinque onde. Se l'altra valuta con cui viene misurata, o la materia prima se proprio vogliamo, è in mercato ribassista, si muove in tre. Come può una muoversi in cinque mentre l'altra si muove in tre? Non può: è una questione di pioli quadrati e buchi rotondi, e squalifica del tutto l'EWT applicata all'oro.
Non si può escludere che l'oro arrivi ai 650-750 dollari indicati dal signor Dent, ma perché ciò accada credo che dovrebbero verificarsi due condizioni. I tassi d'interesse dovrebbero salire oltre il punto in cui i crediti deteriorati e il calo dei prezzi delle obbligazioni mettono in ginocchio le banche, e la Fed dovrebbe segnalare in modo convincente ai mercati di essere pronta a farsi da parte e a lasciare fallire le banche. Ritengo che queste due condizioni siano estremamente improbabili. In caso di crisi provocata dai tassi d'interesse, è molto più probabile che la Fed ripeta la formula che ha avuto successo (dal suo punto di vista), fornendo credito illimitato, come fece dopo il fallimento di Lehman. Una paura patologica della deflazione garantisce questo esito. E a differenza di quanto accadde ai tempi di Lehman, gli investitori conosceranno la soluzione in anticipo, e la loro reazione sarà diversa di conseguenza.
È stato il movimento dell'oro dopo le elezioni a spiazzare tutti. La vittoria di Trump è passata rapidamente dall'essere un evento portatore di maggiore incertezza a uno che prometteva tassi d'interesse più alti, rendimenti obbligazionari più elevati e un dollaro forte. A beneficiare di questo cambio di rotta, almeno nel contratto sull'oro del Comex, sono state le banche di metallo prezioso, che avevano forti posizioni corte. Faceva comodo a loro spingere al ribasso oro e argento per chiudere le posizioni corte e/o presentare valori di bilancio favorevoli a fine anno. I dilettanti, che quasi sempre vengono colti di sorpresa dagli attacchi ribassisti periodici delle banche di metallo prezioso, interpretano il brusco calo dei prezzi come un motivo per farsi prendere dal panico in quello che spesso si rivela il minimo del mercato.
Queste banche sono ancora corte, non essendo riuscite a riacquistare tutte le proprie posizioni, il che probabilmente è uno dei motivi per cui il rialzo attuale è così forte. E la situazione non si presenta bene per le banche di metallo prezioso, con i prezzi che corrono via mentre l'open interest aumenta solo in parte. Come si vede nel grafico qui sopra, misurato in oro il dollaro ha perso il 97% del suo valore dal 1969. Se il dollaro fosse un'azione, l'opinione degli esperti sarebbe che è fallita e che non va comprata. Lo stesso varrebbe per la sterlina, che ha perso il 98,5%, e per l'euro (comprese le sue componenti prima del 2001), in calo del 98%. Il leggendario trader di un tempo, WD Gann, riteneva che qualsiasi azione scesa a meno del dieci per cento del suo massimo fosse probabilmente fallita e andasse evitata. È una buona regola empirica e, con questo criterio, nemmeno lo yen ha un futuro.
Ciò che confonde gli investitori che cercano indicazioni dai cosiddetti esperti è che vengono sempre presentati con grafici che mostrano l'oro prezzato in dollari. Il presupposto immediato e non dichiarato è che a muoversi sia il prezzo dell'oro, mentre la valuta resta costante, trascurando il fatto che il dollaro perde continuamente il proprio potere d'acquisto, come confermato dall'aumento quasi ininterrotto dell'indice dei prezzi al consumo. Mostrare l'oro prezzato in dollari, o in qualsiasi altra valuta, alimenta inoltre il mito che l'oro sia un investimento che rende più o meno della liquidità. A rigore, l'oro non è un investimento. È una merce, o denaro, o entrambe le cose, a seconda del punto di vista e di come si definiscono i termini. Quasi tutti i commentatori finanziari, compresa la maggior parte degli appassionati d'oro, commettono questo errore elementare.
Un altro mito da affrontare è che l'oro non sia più denaro. Per la maggior parte della popolazione mondiale lo è senza dubbio, soprattutto per le sue qualità superiori come riserva di valore. Il nostro secondo grafico mostra cosa è accaduto ad alcune valute asiatiche selezionate nello stesso arco di tempo del primo grafico, e include il dollaro statunitense per confronto.
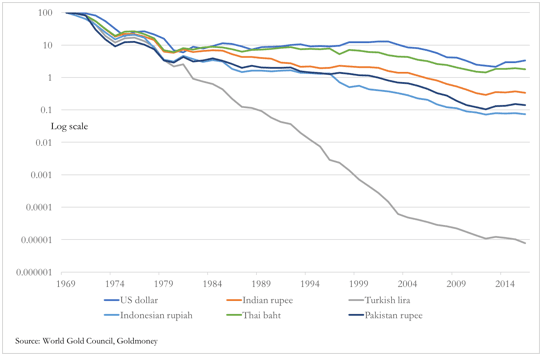
Un cittadino turco che conserva le sue lire ha perso il 99,99999% del suo potere d'acquisto misurato in oro. Un indonesiano se l'è cavata un po' meglio, avendo perso il 99,92565% sulle sue rupie, ma stiamo guardando il capello. Il punto è: qualcuno pensa seriamente che i quasi due miliardi di persone rappresentate da questo campione considerino le valute a corso legale dei propri governi utili a qualcosa di più di un mezzo di scambio rapido?
Ovviamente no. L'oro sarà sempre considerato da tutti gli asiatici come il denaro preferito, da acquistare e conservare vendendo la valuta a corso legale. Le uniche persone che sostengono che l'oro non sia più denaro sono gli economisti formati in Occidente e i loro seguaci, che hanno influenza su un pubblico a cui per lo più non importa in un senso o nell'altro. Questi economisti e i loro epigoni probabilmente non sono più di un milione circa, una percentuale della popolazione mondiale non troppo lontana dalle perdite percentuali subite da un asiatico che ha tenuto la propria valuta nazionale.
La motivazione degli economisti non è tanto la ricerca della verità, quanto piuttosto la conseguenza del fatto che i governi hanno finanziato la loro formazione e che sono stati poi impiegati sia da agenzie governative sia da un establishment finanziario accomodante. Gli economisti sono come le tre scimmie sagge nel loro sostegno alle valute governative. Il governo degli Stati Uniti non vuole vedere alcuna sfida al proprio primato nell'emissione della valuta di riserva mondiale e fa di tutto per proteggerlo, con un'avversione particolare (o è paura?) riservata all'oro. Perciò gli economisti dell'establishment ballano al suono di questa musica, e sono pagati per farlo.
La Costituzione degli Stati Uniti afferma esplicitamente che l'oro e l'argento sono moneta, eppure da quando il presidente Roosevelt, nel 1933, vietò il possesso di monete d'oro, metallo prezioso in lingotti e certificati d'oro, i cittadini statunitensi sono stati privati di questo diritto costituzionale. Pochi si lamentano. Inoltre, quando ai cittadini statunitensi è stato di nuovo permesso di possedere oro, qualsiasi profitto nominale derivante dalla svalutazione del dollaro è stato considerato un guadagno e assoggettato all'imposta sulle plusvalenzeii.
Non è un caso che il drammatico calo del potere d'acquisto di tutte le valute fiat, oltre a quelli illustrati nei due grafici inclusi in questo articolo, abbia avuto origine dal momento in cui il potere d'acquisto del dollaro non poté più essere mantenuto a 35 dollari l'oncia. Da allora il crollo del potere d'acquisto delle valute fiat è avvenuto in due grandi movimenti: il primo negli anni Settanta e il secondo dal 2002 al 2011. Eppure l'establishment dei mercati finanziari continua a sostenere che l'oro non è moneta, e ogni volta che il dollaro, in modo patetico, si riprende dal letto di morte nei confronti dell'oro, ripete in coro «Ve l'avevamo detto».
La domanda dell'Eurozona potrebbe essere la sorpresa del 2017. L'influenza dell'ignoranza tipica di una visione occidentalocentrica sarà probabilmente messa di nuovo alla prova entro la fine dell'anno, mentre l'Eurozona cerca disperatamente di preservare il proprio futuro e quello dell'euro. Proprio questa settimana il presidente eletto Trump ha dato il via alla disgregazione politica dell'UE, offrendo alla Gran Bretagna e a qualsiasi altro Paese che decida di uscire accordi commerciali rapidi e pratici. È un'importante inversione di rotta rispetto alla politica americana verso l'Europa del dopoguerra. Il cambio di politica va benissimo, ma potrebbe innescare la fase finale di un disordine finanziario nell'Eurozona, la cui soluzione appare impossibile senza un'enorme espansione monetaria. Non sorprende che i tedeschi più lungimiranti stiano già accumulando oro, e ci sono pochi dubbi che anche i cittadini di altri Paesi dell'UE aumenteranno la propria protezione contro il fallimento finale dell'euro, perché tale fallimento diventa più probabile di giorno in giorno.
L'ignoranza sofisticata riguardo all'oro si spinge anche oltre. Molti commentatori, consapevolmente o meno, si fanno un'opinione in base alla propria interpretazione dei grafici e poi scelgono, tra una serie di argomenti fondamentali, quelli che la sostengono. Prendiamo l'India, dove la valuta è stata in gran parte ritirata. La domanda di oro registrata calerà presumibilmente perché le masse prive di conto bancario hanno poca valuta a disposizione per pagare. Questo ignora gli aumenti non registrati del contrabbando, stimolati dal maggiore rischio per il potere d'acquisto della rupia, già calato del 99,67% dal 1969. A ciò si aggiungono le notizie secondo cui la Cina starebbe limitando le licenze di importazione di oro. Per chi si affida ai grafici, le due maggiori fonti di domanda di oro fisico vengono così convenientemente eliminate dal mercato. Aggiungiamo un dollaro forte, e come si potrebbe sostenere il contrario di un prezzo dell'oro in calo?
Tranne il fatto che, da quando Harry Dent ha fatto la sua previsione il 10 gennaio, l'oro è salito inesorabilmente, nonostante questi fattori negativi. Come minimo, lui e la sua tribù di ribassisti sono in grande difficoltà. Ciò che dovrebbe preoccuparli ancora di più è che il calo attuale del potere d'acquisto del dollaro rispetto all'oro è guidato dalla domanda fisica di metallo prezioso, e avviene nonostante la forza del dollaro rispetto alle altre valute fiat.
Alcuni importanti acquirenti di oro fisico sembrano accorgersi dei rischi di inflazione e di valuta che ci attendono. Dovrebbe essere chiaro a qualsiasi osservatore intelligente che 1,3 miliardi di indiani faranno salire i prezzi dei generi alimentari entro la fine dell'anno, perché i raccolti non vengono piantati per mancanza di contanti. L'inflazione monetaria in Cina porterà probabilmente a un aumento dei prezzi per altri 1,4 miliardi di cinesi. Le bolle immobiliari abbondano in tutta l'Asia, con nuovi grattacieli che spuntano ovunque. Ricorda le condizioni che portarono alla crisi asiatica della fine degli anni Novanta, su una scala più grande.
Aspetto cruciale: misurata in dollari, la forza dei prezzi dell'energia e delle materie prime durante tutto il 2016 è stata un segnale di allarme precoce di un'inflazione dei prezzi futura ovunque, e anche l'espansione del credito bancario in America alimenta questa tendenza. Le condizioni per un'inversione della tendenza quarantennale al calo dell'inflazione dei prezzi sono ormai presenti, e annullano qualsiasi argomento ribassista contro l'oro. Non sappiamo chi stia effettivamente comprando oro fisico; basti dire che i capitali davvero grandi hanno un'esposizione minima. Ma ora che lo status quo è messo in discussione e l'inflazione dei prezzi è tornata all'ordine del giorno, le banche centrali e altri grandi acquirenti trovano l'oro interessante.
Ho scritto a lungo altrove di come l'inflazione dei prezzi diventerà un problema crescente e di quanto sia limitata la capacità di risposta della Fed. Il pericolo è riconosciuto sempre più da altri commentatori. Inoltre, lo stimolo economico pianificato da Trump arriva in un momento sfortunato, andandosi a sommare a un'economia che viene gonfiata con successo dall'espansione del credito bancario. Invece di calare, l'oro ha ogni ragione di salire considerevolmente, misurato in queste valute fiat in continua svalutazione.
i Vedi http://economyandmarkets.com/markets/gold/harry-dent-gold-recent-bounce-temporary-trend-still-down/. Risulta che Dent abbia previsto un prezzo dell'oro di 250 dollari nel 2014. Sembra basare le sue previsioni su una combinazione di lettura dei cicli e teoria delle onde di Elliott.
iiI residenti negli Stati Uniti potrebbero essere interessati alla campagna «Make money great again», che mira a riconoscere come moneta l'oro e l'argento usati liberamente. Vedi https://www.mmga.org/
Le opinioni e i punti di vista espressi in questo articolo sono quelli dell'autore o degli autori e non riflettono quelli di Goldmoney, salvo diversa indicazione esplicita. L'articolo ha esclusivamente scopo informativo generale e non costituisce una consulenza legale, finanziaria, fiscale, di investimento o contabile da parte di Goldmoney o dell'autore o degli autori. Non dovresti agire né fare affidamento su alcuna informazione contenuta nell'articolo senza prima aver richiesto una consulenza professionale indipendente. Abbiamo posto la massima cura nel garantire l'affidabilità delle informazioni contenute nell'articolo; tuttavia, Goldmoney non dichiara che esse siano accurate, complete, aggiornate e/o da intendersi come indicazione di risultati futuri, e non vanno considerate tali. Goldmoney non sarà responsabile per alcuna richiesta di risarcimento, perdita, danno o disagio derivanti da qualsiasi informazione od opinione contenuta in questo articolo; qualsiasi azione intrapresa sulla base delle opinioni e delle informazioni contenute in questo articolo è a tuo rischio.