
Nota: questo articolo non costituisce, e non deve essere interpretato come, una consulenza in materia di investimenti. È un'analisi basata esclusivamente sulla teoria economica e sull'evidenza empirica.
Le prospettive economiche globali stanno peggiorando. L'indebitamento dei governi dei paesi in deficit è quindi destinato ad aumentare. I dati TIC del Tesoro USA confermano che gli investitori esteri hanno già iniziato a liquidare le attività in dollari, aggravando le future difficoltà di finanziamento del governo statunitense. La prossima ondata di inflazione monetaria, necessaria per finanziare i disavanzi di bilancio e mantenere solventi le banche, non eviterà un severo mercato ribassista per le attività finanziarie, perché la portata della diluizione monetaria sarà così ampia da erodere il potere d’acquisto del dollaro e delle altre valute. Il cedimento delle valute fiat suggerisce che l'ordine finanziario basato sul dollaro stia volgendo al termine. Eppure, salvo poche eccezioni, gli investitori possiedono solo investimenti che dipendono dalle valute fiat. L'unica protezione del portafoglio da questi potenziali pericoli è adottare il denaro sano: l'oro.
L'economia globale è a un bivio: il commercio internazionale è in stallo e indebolisce le economie nazionali. Alcune banche centrali, in particolare la Banca centrale europea, la Banca del Giappone e la Banca d'Inghilterra, stavano ancora rilanciando le rispettive economie comprimendo i tassi di interesse, e la BCE aveva interrotto il quantitative easing solo a dicembre. La Fed e la Banca popolare cinese avevano invece stretto la politica monetaria nel 2018. La PBOC è passata rapidamente a una linea di stimolo a novembre, mentre la Fed ha sospeso l'inasprimento monetario e i rialzi dei tassi, in attesa di ulteriori sviluppi.
È molto probabile che questa nuova fase di contrazione sarà significativa. La coincidenza tra il culmine del ciclo del credito e il protezionismo commerciale si era verificata l'ultima volta nel 1929, e la depressione che ne seguì fu devastante. Oggi dovremmo preoccuparci perché lo stallo del commercio interrompe i flussi di capitale che finanziano i disavanzi di bilancio, in particolare in America, dove i risparmiatori non dispongono del capitale libero da investire in titoli di Stato. Peggio ancora, gli investitori esteri non solo hanno smesso di investire in dollari e in debito denominato in dollari, ma stanno improvvisamente ritirando fondi. Secondo gli ultimi dati TIC del Tesoro USA, a dicembre e gennaio questi deflussi sono ammontati a 257,2 miliardi di dollari.[i] A questo ritmo, il Tesoro USA non dovrà solo finanziare un disavanzo che probabilmente supererà i mille miliardi di dollari nell'anno fiscale 2019, ma i mercati statunitensi dovranno anche assorbire ingenti vendite da parte degli investitori esteri.
In breve, l'America si troverà ad affrontare una crisi di finanziamento. Che questo problema coincida con la fine dell'espansione del credito al culmine del ciclo del credito è una combinazione letale, non ancora riconosciuta come il fattore più importante dietro le prospettive economiche americane e globali. Il problema è destinato a emergere nei prossimi mesi.
Sebbene l'attuale protezionismo commerciale sia meno aspro dello Smoot-Hawley Tariff Act, le minacce commerciali protratte dell'America sono oggi altrettanto destabilizzanti. Il culmine del ciclo del credito nel 1929 fu di tipo ortodosso; il suo effetto principale era stato alimentare una frenesia speculativa sul mercato azionario nel 1927-29.
Questa volta la bolla del credito è proporzionalmente molto più grande e il suo crollo rischia di essere ancora più violento. Ovunque i governi sono indebitati fino al collo, così come i consumatori. Il risparmio personale in America, nel Regno Unito e in alcuni paesi dell'UE è praticamente inesistente. Il potenziale di una crisi creditizia, economica e sistemica è quindi oggi considerevolmente maggiore rispetto a novant'anni fa.
Tenendo presente che il Dow è sceso di poco meno del 90% rispetto al picco del 1929, il confronto con questi fatti empirici suggerisce che potremmo assistere a un vero e proprio collasso del valore delle attività finanziarie. Tuttavia c'è una differenza importante tra allora e oggi: durante il crollo di Wall Street, il dollaro era ancorato al gold standard. In altre parole, l'effetto della depressione sui prezzi si rifletteva in un aumento del potere d’acquisto dell'oro. Questa volta nessuna valuta fiat è garantita dall'oro, quindi una grave crisi creditizia, economica e sistemica si rifletterà in una diminuzione del potere d’acquisto delle valute fiat.
Le finanze di qualsiasi governo la cui valuta priva di garanzia sia il mezzo nazionale di determinazione dei prezzi sono centrali per stabilire i futuri livelli generali dei prezzi. Prendendo ad esempio solo il dollaro USA, il rapporto debito/PIL del governo è superiore al 100% (nel 1929 era inferiore al 40%). Al culmine del ciclo, il governo dovrebbe registrare un avanzo di entrate, riflesso della piena occupazione di fondo e del massimo del gettito fiscale. Nel 1929 l'avanzo era pari allo 0,7% del PIL stimato; oggi si ha un disavanzo del 5,5% del PIL. Nel 1929 il governo aveva impegni di welfare previsti per legge minimi, il cui valore attuale netto era quindi trascurabile. I disavanzi emersi negli anni Trenta furono dovuti al calo del gettito fiscale e a programmi governativi volontari varati dai presidenti Hoover e Roosevelt. Oggi il valore attuale degli impegni futuri di welfare è sbalorditivo e, per i soli Stati Uniti, le stime arrivano fino a 220 trilioni di dollari, prima di tenere conto della futura svalutazione della valuta.[ii]
Altri paesi si trovano in una posizione potenzialmente peggiore, in particolare in Europa. Una recessione globale di qualsiasi entità, a maggior ragione una vicina alla depressione degli anni Trenta, avrà un impatto drastico su tutte le finanze nazionali. Il gettito fiscale crollerà mentre gli obblighi di welfare aumenteranno. Alcuni governi sono più esposti di altri, ma quelli di USA, Regno Unito, Giappone e UE vedranno le proprie finanze sfuggire al controllo. Inoltre, la loro capacità di tagliare la spesa è limitata a quella non vincolata dalla legge. Anche ipotizzando una gestione responsabile da parte dei politici, l'aumento dei disavanzi di bilancio può essere finanziato solo attraverso l'inflazione monetaria.
Questa è la trappola del debito, e si è già chiusa con tassi di interesse al minimo. Come soluzione temporanea, i governi possono solo rivolgersi alle banche centrali perché finanzino con mezzi inflazionistici disavanzi pubblici fuori controllo. L'inflazione di moneta e credito è la cura universale dei banchieri centrali. L'inflazione non serve solo a finanziare i governi, ma anche a fornire alle banche commerciali i mezzi per stimolare un'economia. Un'accelerazione dell'inflazione monetaria è quindi garantita da un rallentamento economico globale, per cui il potere d’acquisto delle valute fiat subirà un altro scossone al ribasso man mano che la diluizione verrà assorbita. È questo il messaggio da tenere presente quando si discute di oro fisico, che è l'unica forma di denaro priva di qualsiasi passività.
L'oro può fornire solo un'approssimazione della perdita di potere d’acquisto di una valuta fiat durante una recessione, perché nello stesso periodo anche il potere d’acquisto dell'oro sarà in aumento. Tra il 1930 e il 1933 l'indice dei prezzi all'ingrosso in America è calato del 31,6% e i prezzi al consumo del 17,8%.[iii] Queste variazioni di prezzo riflettevano l'aumento del potere d’acquisto dell'oro, grazie alla sua convertibilità fissa con il dollaro in quel periodo.
Pertanto, la variazione del potere d’acquisto di una valuta fiat è solo una parte della storia. Tuttavia, il confronto tra i poteri d’acquisto dell'oro e della valuta fiat è l'espressione più pratica della variazione del potere d’acquisto di una valuta fiat, perché per gli operatori economici per i quali l'oro ha un ruolo monetario la scelta è preferire l'uno o l'altra.
È un processo in corso, che sta per accelerare. Il Grafico 1 mostra come quattro grandi valute siano diminuite, misurate in oro, negli ultimi cinquant'anni. Lo yen ha perso il 92,4%, il dollaro il 97,42%, la sterlina il 98,5% e l'euro il 98,2% (prima del 2001 il prezzo dell'euro è calcolato sulla base delle valute che lo componevano).

Il fallimento finale dei governi che emettono valuta, che con ogni probabilità verrà messo in luce dalla crisi in arrivo, si rifletterà in un nuovo crollo del potere d'acquisto delle valute.
Analisi tecnica e di mercato della posizione dell'oro
Con il passare del tempo dovrebbe diventare evidente che il prezzo dell'oro nelle valute fiat continuerà a salire. Le ragioni non sono ancora chiare al consenso degli investitori di portafoglio e degli speculatori, ma è probabile che i più lungimiranti tra loro inizino a rendersi conto che, in caso di recessione, crisi o depressione significativa, il prezzo dell'oro in dollari salirà in modo sostanziale.
Per il momento è probabile che si concentrino sulla tempistica, usando l'analisi tecnica, anziché ragionare su concetti economici. Il Grafico 2 illustra la situazione tecnica attuale.
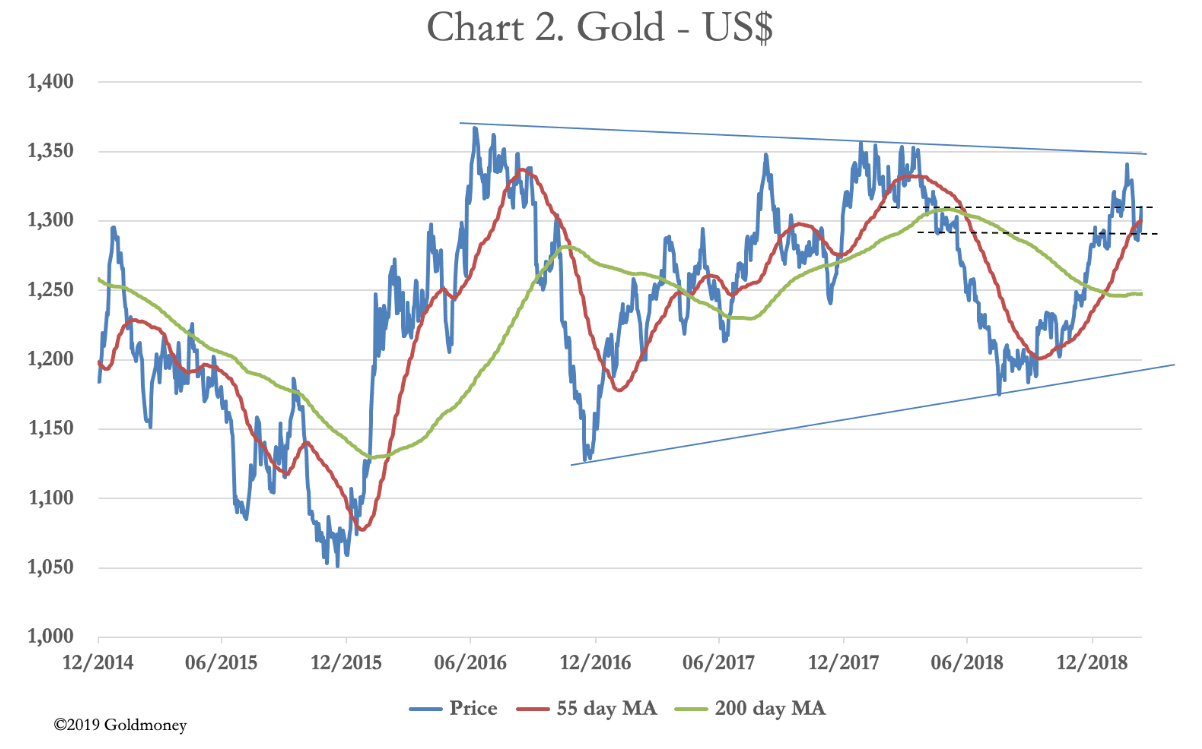
Dopo il picco di settembre 2011, l'oro ha toccato il minimo a 1047 $ a dicembre 2015. Ne è seguito un rialzo del 31% fino a 1375 $ a luglio 2016, da quando l'oro ha formato uno schema di consolidamento a triangolo. Lo scorso agosto il prezzo è sceso a 1160 $, diventando ipervenduto a livelli record. Questo ha stabilito il secondo punto di un trend rialzista, indicato dalla linea continua inferiore.
A febbraio il prezzo dell'oro ha tentato di raggiungere il limite superiore dell'intervallo di consolidamento, prima di ritracciare per testare il supporto consolidato tra 1280 $ e 1305 $, indicato dalle linee tratteggiate.
Ci sono buone probabilità che presto avvenga un nuovo tentativo di superare il livello di 1350 $ e che abbia successo. I punti seguenti riassumono questo scenario positivo:
- Il rialzo attuale è partito da una condizione di ipervenduto record sul Comex. La vendita è stata coerente con un esaurimento estremo delle vendite, indicando un importante punto di svolta.
- La posizione netta dei gestori sul Comex indica che il contratto sull'oro è ancora moderatamente ipervenduto. Tuttavia, il contratto di aprile sta per uscire dal listino, il che significa che circa 200.000 contratti in scadenza devono ancora essere venduti, consegnati o rinnovati entro la fine di questo mese (marzo). Ciò suggerisce che potrebbe servire ancora un po' di consolidamento prima che l'oro avanzi per tentare di raggiungere il livello di 1350 $.
- Le medie mobili a 55 e a 200 giorni hanno completato di recente un golden cross rialzista, con il prezzo al di sopra di entrambe, a segnalare un trend rialzista. Un nuovo test della media a 55 giorni all'inizio di questo mese è normale.
- Se, come suggerisce il grafico, si sta formando uno schema a triangolo, si tratta di un triangolo ascendente, che è rialzista. Un triangolo ascendente ha il lato superiore piatto e la base in salita. È vero che la linea superiore scende leggermente, ma non abbastanza da farlo rientrare nella categoria dei triangoli simmetrici, in cui la direzione dell'eventuale rottura è meno certa.
- È possibile che il prezzo dell'oro compia un ulteriore movimento al ribasso entro i confini del triangolo prima della rottura finale al rialzo. In tal caso, il prezzo dell'oro potrebbe scendere verso i 1200 $ bassi prima di rompere al rialzo.
La possibilità che il triangolo ascendente abbia bisogno di più tempo per completarsi porta alla comune raccomandazione tecnica di aspettare che l'oro superi il livello di 1350-1365 $ prima di acquistare per la prossima fase del mercato rialzista.
Il Grafico 3 offre una prospettiva di più lungo periodo sulla valutazione dell'oro. Mostra il prezzo dell'oro corretto per l'offerta delle miniere e per le variazioni della quantità di moneta fiat. In parole semplici, la FMQ è la somma di contante, depositi bancari e conti di risparmio, oltre alle riserve bancarie detenute presso la Fed. È l'importo totale di moneta fiat sia in circolazione sia disponibile per la circolazione.

In dollari del 1934, deflazionati in base all'aumento della quantità di moneta fiat, l'oro è tornato ai minimi estremi osservati solo in due occasioni precedenti. La prima fu quando il London gold pool fallì negli anni Sessanta, seguito dal crollo degli accordi di Bretton Woods nel 1971. In quel periodo il calo del prezzo dell'oro rettificato per la FMQ dal 1934 fu alimentato dall'espansione monetaria, fino a raggiungere un punto oltre il quale non era possibile andare. Ne seguì una ripresa esplosiva, che riportò il prezzo dell'oro in termini rettificati ai livelli del 1934.
La consapevolezza che il dollaro rischiasse un'inflazione dei prezzi fuori controllo costrinse la Fed ad alzare i tassi di interesse, tanto che nel dicembre 1980 il prime rate delle banche superò il 21%. Ciò fu sufficiente a impedire ulteriori rialzi del prezzo dell'oro, e l'oro fisico divenne poi la garanzia preferita per un carry trade in via di sviluppo. Le vendite delle banche centrali furono concepite per segnalare la demonetizzazione dell'oro e scoraggiare gli acquirenti. Le banche centrali concessero in leasing quantità significative di metallo prezioso per il carry trade, il che aumentò l'offerta in modo sintetico e riportò il prezzo dell'oro agli stessi minimi estremi di valutazione degli anni Sessanta. Accadde tra il 2000 e il 2002.
Dopo essere risalito da questi minimi estremi fino a un massimo nominale nel settembre 2011, l'oro è stato riportato ai minimi di valutazione degli anni Sessanta e del 2000-2002 da un aumento dell'offerta di derivati, insieme a una visione sempre più ottimistica delle valute fiat da parte dell'establishment bancario e degli investimenti.
È in questo contesto che va considerato l'esito previsto nel Grafico 2. Se, come sostenuto in precedenza in questo articolo, l'America e il resto del mondo si trovano di fronte a una crisi globale, è probabile che emerga un premio per l'oro fisico rispetto ai rischi sistemici legati al possesso di sostituti dell'oro, come i derivati e persino gli ETF con copertura fisica. In tal caso, un ritorno al livello di prezzo del 1934 per l'oro in termini rettificati per la FMQ, prima di ulteriori diluizioni monetarie, implica un prezzo nominale dell'oro di circa 24.000 dollari.
Questa conclusione indica soltanto un obiettivo massimo per il prezzo dell'oro rettificato per l'inflazione monetaria storica. Se, come appare probabile, una crisi del credito in sviluppo si verificherà in conseguenza degli eventi di oggi, la quantità di moneta fiat in circolazione aumenterà in modo significativo rispetto ai livelli attuali, man mano che il debito pubblico verrà monetizzato. Pertanto, data l'estrema sottovalutazione dell'oro indicata dal Grafico 3, è difficile immaginare che il prezzo dell'oro, misurato in dollari, possa scendere molto di più.
Definire il mercato dell'oro e la liquidità che svanisce
Il mercato dell'oro si compone di tre elementi di base. C'è uno stock di fondo di circa 170.000 tonnellate, che aumenta di circa 3.000 tonnellate l'anno. È impossibile definire quanta parte dello stock totale fuori terra sia oro monetario, non da ultimo perché in Asia i gioielli vengono acquistati come riserva di ricchezza monetaria e usati come garanzia per i prestiti. Tuttavia, se classifichiamo i gioielli asiatici come oro non monetario, molti esperti ritengono che l'oro monetario sotto forma di lingotti e monete rappresenti tra il trenta e il quaranta per cento del totale. Assumendo una stima mediana del 35%, si tratta di 60.000 tonnellate, di cui 33.760 tonnellate risultano nelle riserve nazionali. Restano quindi circa 26.240 tonnellate di oro da investimento in mano al pubblico, per un valore di 1,1 trilioni di dollari. Gran parte di questo oro può essere considerata in custodia a lungo termine. Ai fini del mercato, il mercato fisico di per sé è relativamente illiquido.
In secondo luogo, ci sono i mercati regolamentati dei future e delle opzioni, il più importante dei quali è il Comex americano. Attualmente sono in essere circa 520.000 contratti Comex da 100 once ciascuno, per un valore complessivo di 68 miliardi di dollari. Le opzioni sui future ammontano a ulteriori 220.000 contratti, impossibili da valutare in termini nozionali, trattandosi di put e call con prezzi di esercizio diversi.
In terzo luogo, ci sono i derivati OTC non regolamentati, per lo più contratti forward a Londra. Le ultime statistiche della Banca dei Regolamenti Internazionali stimavano il totale di forward e swap sull'oro in 419 miliardi di dollari, oltre sei volte la dimensione del Comex. Inoltre, c'erano 149 miliardi di dollari di opzioni OTC.
La liquidità è in gran parte limitata al Comex, ai forward di Londra e ad altri strumenti OTC. Sono tutti derivati, con un regolamento fisico minimo. Di conseguenza, il prezzo dell'oro fisico non è determinato dall'offerta e dalla domanda marginali di metallo prezioso, ma riflette quasi interamente fattori finanziari del sistema bancario. Se le condizioni dei mercati finanziari tornassero ad avvicinarsi a quelle del periodo 1929-32 per i motivi descritti in precedenza in questo articolo, è probabile una crisi bancaria o, quanto meno, una grave dislocazione dei mercati finanziari. Pertanto, è possibile che nel momento stesso in cui fondi di investimento e privati cercano di ottenere un'esposizione di portafoglio al prezzo dell'oro, i mezzi per farlo si stiano riducendo o addirittura scomparendo del tutto.
Un esito di questo tipo dipende dalla profondità e dalla velocità del deterioramento economico. Il tempo dirà se l'attuale rapido peggioramento delle prospettive economiche arriverà a ripetere il precedente del 1929-32, ma sta diventando sempre più difficile sostenere che non accadrà. In tal caso, il prezzo dell'oro potrebbe salire rapidamente a causa della sua attuale sottovalutazione, della scarsità di oro monetario al di fuori delle riserve delle banche centrali, delle interruzioni sistemiche dei mercati cartacei e di un nuovo ritmo di inflazione monetaria, prima che la comunità degli investitori in moneta fiat si renda conto di ciò che sta accadendo.
Il passaggio dei portafogli dalla moneta fiat all'oro
Se la combinazione di una crisi del credito e di una crisi commerciale in via di sviluppo porta a una versione moderna della depressione economica globale del 1929-32, il valore delle attività finanziarie calerà pesantemente. Questa volta, però, c'è il fattore aggiuntivo di una nuova accelerazione dell'inflazione monetaria, che a un certo punto potrebbe offrire un certo sostegno ai prezzi azionari, almeno in termini nominali. In ogni iperinflazione, un indice dei prezzi azionari può andare bene su questa base, ma se lo si rettifica per la perdita di potere d’acquisto della valuta, i prezzi azionari subiscono in realtà perdite sostanziali.
Ciò presuppone, naturalmente, che il resto dell'economia mondiale sia complessivamente stabile, cosa che nel nostro scenario non sarà quasi certamente vera.
Inoltre, le condizioni inflazionistiche degli ultimi momenti di una valuta fiat comportano che il mercato imponga livelli crescenti di preferenza temporale su tutto, compresi i prezzi delle obbligazioni. Di conseguenza, lo sconto tra i prezzi di mercato e i valori di rimborso finali si amplia in modo drammatico. I governi e gli altri debitori si trovano di fronte a un compito di finanziamento quasi impossibile, a meno che non siano disposti a pagare cedole sempre più alte. A differenza di quanto accadde nella Grande Depressione, quando i tassi di interesse rispecchiavano quelli dell'oro, questa volta i rendimenti obbligazionari pagati in valute fiat saliranno e continueranno a salire.
Questo porta a una progressione di sviluppi rilevanti diversa rispetto al 1929-32. Una sequenza approssimativa di come potrebbero evolversi è descritta di seguito:
1. I segnali di una recessione incombente diventano sempre più evidenti. Le banche centrali reagiscono nel loro modo consueto, allentando la politica monetaria e sostituendo la creazione di credito in stallo con moneta di base aggiuntiva. I prezzi dei titoli di Stato salgono, perché sono considerati l'investimento meno rischioso in un quadro economico incerto, e le azioni risalgono dopo una vendita iniziale. Allo stesso tempo, i banchieri che erogano prestiti osservano un rischio crescente nei finanziamenti alle imprese e rispondono ritirando silenziosamente le linee di credito a tutti, tranne che ai maggiori produttori di beni e fornitori di servizi. Questo sembra corrispondere approssimativamente alla situazione attuale.
2. Con le scorte invendute in aumento, la produzione industriale viene ridotta e un numero crescente di lavoratori viene licenziato. Gli analisti rivedono al ribasso le previsioni sugli utili aziendali e il numero dei fallimenti di imprese aumenta. Gli operatori obbligazionari rivedono le loro aspettative sull'indebitamento pubblico e le banche centrali reintroducono il quantitative easing per garantire che i titoli di Stato possano essere emessi a tassi di interesse compressi. In questa fase gli investitori si trovano di fronte a una combinazione preoccupante: prezzi azionari in calo, che riflettono un quadro economico in peggioramento, e inflazione monetaria inattesa sotto forma di QE.
3. Gli stranieri liquidano gli investimenti negli Stati Uniti per vendere dollari (la valuta di riserva: questo processo sembra essere iniziato presto) e rimpatriare i fondi a sostegno delle proprie attività principali. Gli operatori obbligazionari, di fronte a un eccesso di emissioni di titoli di Stato, si aspettano che i rendimenti continuino a salire. I mercati azionari scivolano e con essi cresce la consapevolezza che la recessione si sta trasformando in una depressione che distrugge ricchezza.
4. Mentre le richieste dei mercati di una maggiore preferenza temporale minano le finanze di tutti i debitori, gli investitori evitano sempre più obbligazioni e azioni, abbandonando la speranza di una qualsiasi ripresa dei prezzi delle attività finanziarie. La copertura attraverso miniere d'oro ed ETF sull'oro accelera e il potere d’acquisto dell'oro continua ad aumentare, sia rispetto alle valute fiat sia rispetto al complesso delle materie prime e dell'energia.
5. Essendo rimaste indietro rispetto alla preferenza temporale richiesta dai mercati, le banche centrali sono costrette, loro malgrado, ad alzare i tassi di interesse overnight per proteggere la valuta e riportare sotto controllo l'inflazione dei prezzi. Non hanno scelta, ma gli investitori lo interpretano come una capitolazione. I costi dei mutui residenziali aumentano bruscamente e spingono i consumatori in situazione di patrimonio netto negativo, poiché i prezzi degli immobili risentono delle vendite forzate. Nei paesi in cui la casa è diventata la principale attività del ceto medio, l'effetto sulla spesa dei consumatori è devastante. I governi finiscono per salvare le banche con il bail-out o il bail-in, cercando nel frattempo di moderare i costi degli interessi sui mutui.
6. A questo punto, il prezzo dell'oro misurato in valuta non garantita comincia a scontare una continua accelerazione dell'inflazione monetaria. Il prezzo dell'oro sarà pari a multipli dei livelli attuali in tutte le valute, dollaro compreso.
7. Il senso di crisi si intensifica e i crediti deteriorati in aumento nelle banche fanno emergere la prospettiva di una crisi bancaria sistemica. Nonostante i sistemi di protezione dei depositanti, i depositanti iniziano ad adottare misure per ridurre i propri saldi bancari. Poiché la possibilità di convertire in contanti i depositi bancari è rigorosamente limitata, vi sarà una forte domanda di alternative ai depositi presso banche insolventi. Saranno oro, argento e altre riserve di valore percepite come tali. Le criptovalute potrebbero affermarsi come via di fuga dalla detenzione di depositi nel sistema bancario.
8. Chi tenta di sfuggire al rischio sistemico scambiando saldi bancari con alternative si limita a trasferire depositi bancari ai venditori. Va bene, finché i venditori sono disposti ad accettare il rischio sistemico. In caso contrario, i prezzi delle riserve di valore alternative devono salire per compensarlo. Si sviluppa una classica fuga dal denaro verso qualsiasi altra cosa, resa più urgente dalla mancanza di un'alternativa in contanti.
9. La valuta perde rapidamente potere d’acquisto e si avvia verso la fine del suo ciclo di vita. I titoli di Stato avranno perso quasi tutto il loro valore, misurato in oro, e i governi continueranno ad accelerare il finanziamento inflazionistico, perché il finanziamento obbligazionario senza l'acquisto da parte della banca centrale non sarà possibile.
Un forte mercato ribassista distrugge ricchezza. A un certo punto gli investitori cominceranno a rendersi conto che i loro portafogli sono quasi totalmente esposti al rischio delle valute fiat. La convinzione che le coperture contro l’inflazione, come il sovrappeso in azioni e il sottopeso in obbligazioni, offrano protezione dall’inflazione monetaria estrema verrà smentita. Gli investitori avranno bisogno di un approccio radicalmente nuovo, che usi il denaro sano come criterio di performance. Questo non può essere un indice dell’inflazione, che con ogni probabilità sarà sempre più manipolato con metodi statistici. Deve essere l’oro, al posto di una valuta fiat che si svaluta rapidamente.
Il problema che gli investitori dovranno affrontare sarà allora di natura matematica. Probabilmente ci sono meno di 30.000 tonnellate di oro monetario in mani private, esclusa la gioielleria asiatica, che oggi valgono circa 1,1 trilioni di dollari. Secondo il Boston Consulting Group[iv], nel 2015 le attività di portafoglio ammontavano a 71,4 trilioni di dollari, di cui 36,1 trilioni in dollari USA. Con l’oro monetario detenuto al di fuori delle riserve dei governi pari a circa l’1,5% delle attività di portafoglio, come si sostituiscono le attività improduttive e dipendenti dalle valute fiat con un portafoglio concepito pensando al denaro sano?
Per questo il ritorno al denaro sano distruggerà il sistema finanziario occidentale, facendo salire il potere d’acquisto dell’oro, misurato rispetto a materie prime, beni e servizi, mentre quello della carta fiat si avvicinerà all’inutilità. La distruzione della ricchezza finanziaria potrebbe facilmente essere paragonabile a quella del 1929-32 e, se cancellerà le valute fiat, sarà ancora peggiore.
L’eliminazione del contante come efficace via di fuga per gli investitori che sfuggono al rischio sistemico trasforma direttamente il rischio sistemico in un crollo della preferenza per la moneta rispetto a beni, oro, criptovalute e tutto il resto. Una volta iniziato, potrebbe accadere molto rapidamente.
[i] Vedi https://home.treasury.gov/news/press-releases/sm630
[ii] Lawrence Kotlikoff, novembre 2012.
[iii] NBER Working Paper n. 3174 di Stephen Ceccetti, Tabella 1, pag. 3
[iv] http://www.agefi.fr/sites/agefi.fr/files/fichiers/2016/07/bcg-doubling-down-on-data-july-2016_tcm80-2113701.pdf
Le opinioni e i punti di vista espressi in questo articolo sono quelli dell'autore o degli autori e non riflettono quelli di Goldmoney, salvo diversa indicazione esplicita. L'articolo ha esclusivamente scopo informativo generale e non costituisce una consulenza legale, finanziaria, fiscale, di investimento o contabile da parte di Goldmoney o dell'autore o degli autori. Non dovresti agire né fare affidamento su alcuna informazione contenuta nell'articolo senza prima aver richiesto una consulenza professionale indipendente. Abbiamo posto la massima cura nel garantire l'affidabilità delle informazioni contenute nell'articolo; tuttavia, Goldmoney non dichiara che esse siano accurate, complete, aggiornate e/o da intendersi come indicazione di risultati futuri, e non vanno considerate tali. Goldmoney non sarà responsabile per alcuna richiesta di risarcimento, perdita, danno o disagio derivanti da qualsiasi informazione od opinione contenuta in questo articolo; qualsiasi azione intrapresa sulla base delle opinioni e delle informazioni contenute in questo articolo è a tuo rischio.