
Questo articolo offre una panoramica dei principali fattori che potrebbero guidare il prezzo dell'oro nel 2019. Esamina i fattori globali emersi nel 2018 per l'oro e per il dollaro, la probabile evoluzione della geopolitica, le prospettive economiche e il modo in cui la guerra tariffaria del presidente Trump contro la Cina le peggiora per il dollaro, la disponibilità e la probabile domanda di metallo prezioso, e la situazione tecnica nei mercati cartacei. Nel complesso, le prospettive per l'oro sono rialziste.
Il 2018 in sintesi
Per chi puntava al rialzo dell'oro, il 2018 è stato deludente. Dall'11 dicembre 2017, quando l'oro ha toccato un minimo significativo contro il dollaro a 1.243 $, oggi chiude praticamente invariato, dopo essere arrivato a un +4,2%. L'oro ha dovuto fare i conti con un dollaro in rialzo, il cui indice ponderato per gli scambi è salito in termini netti del 3,7% nello stesso periodo, e fino al 9,4% rispetto al minimo di metà febbraio.
La forza del dollaro è stata determinata meno dagli squilibri commerciali e più dai differenziali dei tassi di interesse. Una banca che specula per il proprio portafoglio o per conto di un cliente hedge fund può prendere a prestito a 3 mesi in Euro Libor a meno 0,354% e investire in buoni del Tesoro USA a 3 mesi al 2,36%, per un ritorno complessivo superiore al 2,7%. Si può moltiplicare questo effetto per dieci o più, sia sul capitale della banca, sia tramite pronti contro termine inversi, ottenendo rendimenti annualizzati superiori al 27%. A ciò si può aggiungere il guadagno sul cambio, che a volte ha contribuito ai rendimenti complessivi tanto da raddoppiare l'investimento in una posizione a leva non coperta.
Non che questi rendimenti sul cambio fossero garantiti, ma il quadro è chiaro. La BCE e la Banca del Giappone sono rimaste paralizzate, riluttanti ad alzare i tassi per correggere questo squilibrio, e gli speculatori lo sapevano.
I commentatori finanziari hanno spesso frainteso la ragione di fondo della forza del dollaro, attribuendola al disperato bisogno di dollari da parte degli stranieri. In realtà, i detentori non statunitensi di dollari ne possiedono quantità record, con oltre 4 trilioni di dollari solo in depositi presso conti di banche corrispondenti, e altri 930 miliardi in debito a breve termine.[i] Questi 5 trilioni di liquidità complessiva sono l'ultima posizione comunicata, a fine giugno 2017. La domanda speculativa di dollari da allora, guidata dai differenziali dei tassi di interesse, avrà aggiunto in modo significativo a queste cifre. Il persistente disavanzo commerciale USA, attualmente vicino a un trilione di dollari l'anno, è al tempo stesso una fonte collegata e aggiuntiva di accumulo di dollari in mani straniere.
Nel frattempo, la stessa fonte di dati del governo USA rivela che le partecipazioni dei residenti statunitensi in titoli esteri erano inferiori di 6,75 trilioni di dollari rispetto alla proprietà straniera di titoli USA, e il Tesoro USA riferisce che i principali operatori del mercato statunitense (cioè le banche USA e le entità finanziarie attive nei contratti spot, a termine e futures) hanno venduto in termini netti 2,447 trilioni di euro nei primi nove mesi del 2018. Ipotizzando che queste vendite non siano state assorbite da interventi ufficiali sui mercati dei cambi o dalla contrazione del credito bancario, non possono che aver aumentato la liquidità in dollari detenuta dall'estero.[ii]
Per riassumere: lungi dall'esserci una carenza di dollari, come credono gli operatori di mercato, il mondo è inondato di dollari in misura straordinaria.
Il grande smobilizzo del dollaro incombe ora sui mercati e rimuoverà il principale fattore di pressione sul prezzo dell'oro. Quando inizierà, questi dollari di capitale speculativo saranno visti come una fonte di offerta, in continuità con un'offerta crescente, mentre andranno scontati i futuri disavanzi commerciali e di bilancio degli Stati Uniti. Queste dinamiche ricalcano quelle che portarono al fallimento del London gold pool alla fine degli anni Sessanta, e quindi all'abbandono del rapporto oro-dollaro di Bretton Woods nel 1971. E, come sostengo più avanti in questo articolo, l'offerta di liquidità fisica nei mercati del metallo prezioso per soddisfare la domanda derivante dalla liquidazione dei dollari è estremamente scarsa.
Geopolitica e oro nel 2018
È probabile che in futuro guarderemo al 2018 come a un anno cruciale sia per la geopolitica sia per l'oro. La Russia è arrivata a una posizione in cui ha sostituito in larga misura le proprie riserve in dollari con oro fisico. Ora è in grado, se lo volesse, di eliminare del tutto il dollaro dai pagamenti delle proprie esportazioni di energia. Le è persino possibile legare il rublo all'oro.
La Cina ha compiuto il passo apparentemente innocuo di lanciare un contratto petrolifero denominato in yuan. Aveva tergiversato almeno dal 2014 prima di questa mossa, presumibilmente consapevole che si trattava di una minaccia esplicita al monopolio del dollaro nella determinazione del prezzo dell'energia.
Ci si aspettava che il contratto future petrolio-yuan sarebbe stato il preludio a un contratto future oro-yuan, a Hong Kong o a Dubai, che avrebbe permesso a paesi come l'Iran di evitare del tutto di ricevere dollari. E in effetti diverse borse dell'oro e diversi operatori in Asia si sono uniti per aprire a Qianhai un caveau da 1.500 tonnellate, destinato a facilitare lo stoccaggio dell'oro derivante dai flussi commerciali panasiatici.
Tra questi figurano la China Gold and Silver Exchange Society, la Hong Kong Gold Exchange e operatori del mercato dell'oro di Singapore, Myanmar e Dubai. L'obiettivo è offrire a Hong Kong l'opportunità di coordinare i mercati asiatici dell'oro e di sviluppare un "corridoio dell'oro" per i paesi lungo l'iniziativa Belt and Road della Cina. Pertanto, sia il settore privato sia quello pubblico potranno accumulare la forma di denaro più antica come protezione per le valute locali, in alternativa ad accumulare quelle dei propri partner commerciali.
La geopolitica è passata dalle guerre per procura in Medio Oriente e in Ucraina, vinte di fatto dalla Russia, alla guerra meno evidente dei dazi commerciali. Il presidente Trump si è definito "A Tariff Man", un uomo dei dazi. Abbiamo supposto che ignori l'economia, ma ormai non è più questo il punto. I dazi si sono trasformati da politica per rendere di nuovo grande l'America a strumento per mandare in bancarotta la Cina. La Cina è vista come la maggiore minaccia economica per l'America e, in questo duello, i dazi sono l'arma prediletta di Trump.
L'obiettivo è ostacolare lo sviluppo tecnologico della Cina. Lo si tollerava quando la Cina, per prendere in prestito un verso da Cargoes di Masefield, era la fornitrice del mondo "…di legna da ardere, utensili di ferro e vassoi di latta a buon mercato". Ma la Cina sta andando avanti, creando un'economia sofisticata con una capacità tecnologica che è, a quanto pare, in procinto di superare quella americana. La battaglia per la supremazia tecnologica è emersa allo scoperto con il fermo, il 1° dicembre a Vancouver, di Meng Wanzhou, direttrice finanziaria di Huawei. Huawei è la principale sviluppatrice cinese della tecnologia mobile 5G e installa apparecchiature sofisticate in tutto il mondo. Le capacità del 5G renderanno ridondante la banda larga internet e la tecnologia sarà ampiamente disponibile a partire dal prossimo anno.
L'arresto della signora Meng rappresenta un'escalation tale del deterioramento dei rapporti tra Cina e America che in molti ritengono sia stato ordinato da elementi fuori controllo del deep state americano. Forse. Ma queste cose sono difficili da invertire: l'America dirà alle autorità canadesi di lasciarla semplicemente andare? Sarebbe insolito per l'America ammettere un errore e probabilmente servirebbe un intervento personale del presidente Trump. Per lui è difficile, perché l'applicazione della legge non è nelle sue mani.
Se la signora Meng non verrà rilasciata, entreremo nel 2019 con i cinesi pubblicamente offesi. Si renderanno conto, se non l'hanno già fatto, che alla fine non può esserci alcun accomodamento con l'America. Combattere i dazi con altri dazi è una politica che non otterrà nulla e danneggerà l'economia stessa della Cina.
Diventa quindi una questione di tempo, non di possibilità, il momento in cui la Cina schiererà le proprie armi finanziarie. Queste saranno mirate alle evidenti debolezze degli Stati Uniti, inclusa la loro dipendenza dalla Cina per mantenere e aumentare le posizioni in debito pubblico statunitense. L'uso sempre più convincente dell'oro fisico, sia per proteggere lo yuan dagli attacchi sui mercati dei cambi sia per limitare l'aumento dei tassi di interesse in yuan, servirebbe a isolare la Cina dalle ricadute di un crollo del dollaro.
Le prospettive economiche e l'effetto sul dollaro
Per gli storici dei mercati, la situazione economica ricorda fortemente il 1929, quando si discuteva dello Smoot-Hawley Tariff Act. Ottantanove anni fa, il 30 ottobre, il Congresso approvò la prima tornata di votazioni, e Wall Street registrò forti ribassi in quel mese in previsione del risultato. Dopo la riunione del G20 di due settimane fa, dalla quale si sperava invano di vedere progressi nei negoziati sui dazi tra Stati Uniti e Cina, i mercati sono crollati, ricordando agli storici dei mercati il precedente del 1929.
Quando il presidente Hoover dichiarò l'intenzione di firmare lo Smoot-Hawley il 16 giugno 1930, Wall Street crollò di nuovo. La lezione per l'oggi è che i mercati azionari rischiano di crollare ancora se Trump proseguirà con la sua politica dei dazi. Lo Smoot-Hawley aumentò i dazi all'importazione su oltre 20.000 materie prime e beni importati, portando l'aliquota media dal 38% a oltre il 60%. La differenza rispetto a oggi è che i dazi non vengono usati solo a fini protezionistici, ma sono diretti in modo specifico contro la Cina.
Le conseguenze probabili sono due. La prima è l'indebolimento dei mercati finanziari, che negli anni Trenta portò al quasi collasso del sistema bancario statunitense e alla depressione globale. La seconda è l'escalation di una più ampia guerra finanziaria in corso tra Cina e Stati Uniti. Questi due fattori sono potenzialmente molto gravi, con i mercati azionari già su basi fragili.
Per gli investitori, però, non è questo il motivo principale della debolezza dei mercati: la loro preoccupazione riguarda più in generale le prospettive economiche. Il ciclo del credito convenzionale prevede un aumento dei tassi di interesse come conseguenza della precedente espansione monetaria e l'emergere di investimenti sbagliati. I mercati scontano le fasi del ciclo del credito quando diventano evidenti agli investitori lungimiranti, e contribuiscono solo indirettamente al crollo stesso. Ma quando le valutazioni sono diventate irrealisticamente ottimistiche, il calo dei mercati diventa a sua volta una crisi, che contribuisce al successivo collasso dell'attività economica. È il punto che Irving Fisher riprese dopo il mercato ribassista del 1929-32.
In ogni caso, l'economia globale sembra essere alla fine della sua fase espansiva, o vicina ad essa, e si avvia verso una recessione, o peggio. Oltre al potenziale impatto di una valuta di riserva priva di ancoraggio, l'inflazione dei prezzi negli Stati Uniti sarà alimentata dai dazi di Trump, che equivalgono a imposte aggiuntive sui consumatori. Le pressioni inflazionistiche richiederanno quindi ulteriori rialzi dei tassi di interesse, mentre le prospettive economiche indicheranno un allentamento delle condizioni monetarie.
Resta da vedere come si risolverà la situazione. Un ulteriore problema è che una flessione economica aumenterà gli impegni di spesa assistenziale dei governi e quindi il loro fabbisogno di finanziamento. I rendimenti obbligazionari tenderanno a salire, e con essi i costi di indebitamento, spingendo i governi spendaccioni in una trappola del debito proprio quando l'inflazione dei prezzi richiederà probabilmente tassi di interesse più alti. L'esito più probabile sarà un'ulteriore perdita del potere d’acquisto delle valute fiat.
Durante la depressione degli anni Trenta il potere d’acquisto del dollaro aumentò, con un calo di tutti i prezzi delle materie prime e dei beni di consumo. Il dollaro era agganciato all'oro e i prezzi erano di fatto misurati in oro, con il dollaro che fungeva da sostituto dell'oro. Oggi non è più così, e il potere d’acquisto del dollaro, come quello di tutte le altre valute fiat, nel migliore dei casi resterà stabile rispetto ai beni di consumo, o più probabilmente diminuirà. In altre parole, una recessione grave, che appare sempre più probabile per ragioni cicliche, porterà a prezzi dell'oro più alti, indipendentemente dai tassi di interesse delle valute fiat.
La relazione tra oro e valute fiat e l'inflazione monetaria.
Secondo il World Gold Council, le riserve auree delle banche centrali ammontano a 33.757 tonnellate, per un valore di 1.357 miliardi di dollari ai prezzi attuali. Si stima che la moneta fiduciaria globale ammonti a circa 90 trilioni di dollari, il che suggerisce che il contante e i depositi bancari globali siano 66 volte superiori all'oro che dovrebbe garantirli.[iii] Certo, gli emittenti hanno rapporti oro-valuta diversi, ma nel complesso ciò indica che il prezzo dell'oro sarebbe molto più alto se dovesse tornare un livello sostenibile di convertibilità delle valute.
Dobbiamo considerare questa relazione perché, alla luce di tutto quanto detto finora, il divario tra le due grandezze è destinato ad ampliarsi più rapidamente dal lato della valuta.
All'inizio degli anni Trenta i prezzi in dollari delle materie prime e delle commodity crollarono, mandando in bancarotta agricoltori e minatori in tutto il mondo. Il potere d’acquisto del dollaro aumentò, perché esso fungeva da sostituto dell'oro. Oggi tra dollaro e oro non esiste alcuna convertibilità, perciò gli effetti di una depressione economica globale non potranno che allargare il divario tra dollaro e oro, man mano che le banche centrali espandono la quantità di moneta nel tentativo di contrastare la recessione e mantenere solventi i propri governi. Non c'è dubbio che la risposta della Fed e di tutte le altre banche centrali dello stato assistenziale sarà neokeynesiana, sfruttando tutte le libertà offerte da una moneta non solida.
In realtà l'aumento della quantità di moneta non è una novità: risale alla crisi di Lehman. Lo mostra il grafico seguente, che confronta la quantità di moneta fiduciaria con il suo percorso di crescita di lungo periodo precedente a Lehman.
La FMQ è in sostanza la somma dell'offerta di moneta vera (secondo la scuola austriaca) e delle riserve delle banche commerciali presso la Fed. Anche se di recente la sua crescita si è fermata, il divario rispetto al percorso di crescita precedente alla crisi di Lehman resta di 5,55 trilioni di dollari.
Ora immagina cosa accadrà quando l'economia globale si fermerà. La Fed, insieme alle altre banche centrali, sarà costretta a mettere a disposizione ancora più valuta per sostenere le banche, finanziare la spesa pubblica e incoraggiare i consumi. L'immissione negli Stati Uniti dell'ultima volta è stata di circa 10 trilioni di dollari, pari al 55% del PIL. La prossima volta, poiché i tassi d'interesse dovranno essere mantenuti per sostenere la valuta, servirà quasi certamente un quantitative easing più aggressivo, con le banche centrali che aumenteranno sensibilmente gli acquisti di titoli di Stato.
L'oro è già vicino ai minimi storici rispetto alla quantità di moneta. Lo mostra il grafico successivo.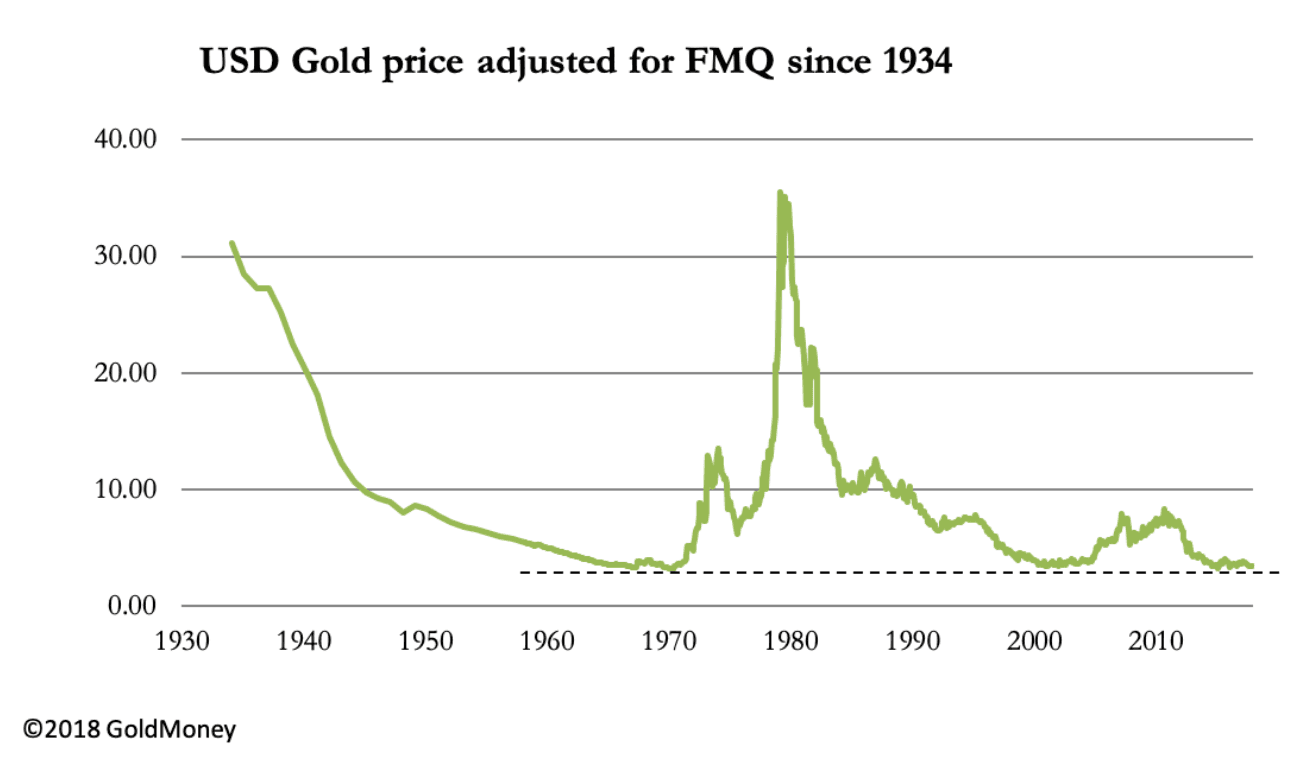
L'oro toccò il fondo alla fine degli anni Sessanta partendo da livelli indicizzati simili. Un ritorno al livello fissato dal presidente Roosevelt nel gennaio 1934 implicherebbe oggi un prezzo di 53.250 dollari. Non è una previsione e la sua unica rilevanza è illustrare il potenziale di un aggiustamento al rialzo del prezzo dell'oro, basato sul deprezzamento del dollaro dal 1934.
Fattori fisici
La domanda di oro fisico supera costantemente l'offerta estratta dalle miniere. Le banche centrali stanno accumulando metallo prezioso, con un aumento di 425 tonnellate nell'anno fino a settembre 2018. La domanda del settore privato cinese prosegue a ritmo costante e, misurata in base ai prelievi dallo Shanghai Gold Exchange, procede a un ritmo annualizzato di 1.900 tonnellate. Le importazioni totali di oro dell'India sono state di 919 tonnellate nell'anno fino a fine settembre (secondo il World Gold Council); sommando quindi la domanda identificata delle banche centrali a quella del settore privato di India e Cina, queste tre fonti rappresentano 3.344 tonnellate l'anno, pari all'offerta mondiale delle miniere.
L'equilibrio tra domanda e offerta è più complesso di quanto queste cifre lascino supporre. Una parte dell'offerta mineraria non è disponibile per i mercati. Ad esempio, la Cina, di gran lunga il maggiore produttore minerario, limita severamente le esportazioni di oro. Le riserve ufficiali delle banche centrali corrispondono soltanto a quanto dichiarato e comprendono l'oro concesso in prestito o oggetto di swap, quindi non detenuto materialmente dalla banca centrale. Non sono perciò un possesso effettivo, e questo le espone a potenziali rischi di controparte e di prezzo.
La domanda netta del resto del mondo e delle categorie non registrate viene soddisfatta attingendo alle scorte di metallo prezioso già esistenti in superficie, che stimiamo in circa 175.000 tonnellate. Solo una frazione non quantificabile di queste è disponibile come liquidità di mercato. Il fattore di oscillazione più identificabile è la domanda di ETF, che nei tre mesi fino a settembre ha registrato deflussi per 103 tonnellate[iv]. Guardando agli ultimi anni, un altro deflusso consistente degli ETF si è avuto nel quarto trimestre del 2016, quando il prezzo dell'oro ha toccato il minimo, e dal secondo al quarto trimestre del 2015 ci sono stati deflussi netti in ogni trimestre. Sembra che la domanda di ETF agisca come indicatore contrario delle tendenze future dei prezzi.
Questo è coerente con la teoria di mercato, che, sulla base della psicologia degli investitori, prevede che questi siano al massimo inseguitori di tendenze, che investono di più sui massimi di mercato e liquidano le posizioni sui minimi di prezzo. Il picco di liquidazioni nette degli ETF nel 2018 si è avuto a giugno e ad agosto. A giugno il prezzo dell'oro ha violato il livello, psicologicamente importante, di 1.300 dollari e ad agosto il mercato ha invertito al rialzo a 1.160. Le vendite nette degli ETF ci dicono quindi che di recente il prezzo dell'oro potrebbe aver segnalato un punto di svolta.
L'offerta proveniente dagli ETF sui minimi di mercato soddisfa la domanda di chi ha una domanda continua. Abbiamo visto le banche centrali aumentare gli acquisti quando i prezzi scendono, ma ci sono anche alcune evidenze che le banche commerciali stiano accumulando metallo prezioso per i propri bilanci, forse per finalità di rischio.
Con il nuovo standard di Basilea III, l'oro fisico detenuto su base assegnata è ora classificato come liquidità e ha il vantaggio di una ponderazione di rischio pari a zero, rispetto a uno scarto del 15% previsto da Basilea II. Oltre alle banconote (che in pratica le banche cercano di ridurre al minimo nelle filiali), l'unica altra alternativa alla liquidità è costituita dai saldi sul conto della banca presso una banca centrale. La BCE e la Banca del Giappone applicano tassi di interesse negativi su questi saldi, e per le banche commerciali dell'UE e del Giappone resta quindi come alternativa solo l'oro fisico.
Per il banchiere che ragiona, ha senso coprire l'esposizione alle valute fiat (che è la totalità della sua attività) con una certa quantità di metallo prezioso fisico. Il costo opportunità, sotto forma di interessi persi, non è un fattore, dato che i tassi overnight del mercato monetario in euro e yen sono negativi. Inoltre il costo regolamentare di detenere oro si sta eliminando.
Una breve analisi della disponibilità di offerta fisica indica carenze acute in caso di qualsiasi espansione della domanda. I fattori stagionali possono avere un impatto significativo: il festival di Diwali in India un mese fa e il Capodanno cinese all'inizio di febbraio portano a un accumulo delle scorte di metallo prezioso.
L'assorbimento della liquidità disponibile proveniente dall'offerta mineraria e dal riciclo dei rottami ci dice che il mercato fisico è diventato estremamente teso. L'instabilità delle valute fiat, in particolare l'indebolimento che si sta manifestando nell'indice del dollaro ponderato per gli scambi commerciali, potrebbe quindi avere un effetto sproporzionato sul prezzo dell'oro, mentre un'ampia gamma di istituzioni di investimento e di banche commerciali cerca di correggere la propria allocazione quasi nulla in oro.
I mercati cartacei dell'oro
Come mostra il grafico qui sotto, l'oro ha toccato il minimo a dicembre 2015 e da allora si trova in una fase di consolidamento sempre più stretta. All'interno di questo schema c'è un effetto stagionale: l'oro viene venduto all'inizio di dicembre e poi risale. Lo mostrano le tre frecce nere sul grafico.
Ci sono delle ragioni. Il contratto di dicembre è l'ultimo contratto attivo a scadere prima della fine dell'anno, quando molti hedge fund e banche di metalli preziosi chiudono i conti. I gestori degli hedge fund vogliono presentare un bilancio con un'esposizione al rischio inferiore al solito, e anche le banche vorranno presentare ad azionisti e autorità di vigilanza una versione ripulita della propria esposizione al rischio.
Questa volta il ciclo dell'esposizione ha avuto una variante in più, perché gli speculatori sui mercati dei futures hanno venduto allo scoperto un'ampia gamma di futures per sfruttare la forza del dollaro. Nel caso del future sull'oro del Comex, ciò ha portato a una posizione tecnica senza precedenti, mostrata nel grafico successivo.
Negli ultimi dodici anni gli hedge fund (rappresentati in questa categoria di speculatori) sono stati netti venditori allo scoperto di contratti sull'oro del Comex solo due volte. La prima è stata alla fine del 2015, che ha segnato la fine del mercato ribassista 2011-15; la seconda è stata di recente, e ha segnato il calo fino a 1.160 dollari. Se la posizione si è corretta solo in parte, è unicamente per la scadenza del contratto di dicembre.
Il sentimento di mercato resta nettamente favorevole al dollaro e contrario a tutto il resto, oro compreso. Il presupposto di fondo sembra essere che gli stranieri abbiano bisogno di dollari e che il dollaro offra i tassi di interesse più alti tra le principali valute. Stando così le cose, la prima supposizione è un errore. Cresce l'aspettativa che l'anno prossimo la crescita economica americana rallenti e che la Fed sia sotto pressione per non alzare ulteriormente i tassi.
Quando si tiene conto di questi fattori in mutamento, è probabile che il dollaro venga venduto e che gli speculatori degli hedge fund prendano la direzione opposta. I market maker, tradizionalmente le banche di metalli preziosi, sono destinati a essere consapevoli di questa possibilità e cercheranno quindi di mantenere un portafoglio in equilibrio.
Conclusione
Tutti i fattori esaminati in questo articolo indicano prezzi dell'oro più alti nel 2019. Possono essere riassunti come segue:- Il mondo è inondato di dollari, in un momento in cui i mercati si comportano come se ce ne fosse carenza. Quando emergerà la verità, il dollaro potrebbe cadere in modo sostanziale rispetto alle altre valute, determinando un aumento del prezzo dell'oro.
- Nel 2018 in Asia si è accelerato lo spostamento verso l'oro e contro il dollaro, con la Russia che ha sostituito il dollaro con l'oro come principale valuta di riserva. La Cina ha posto le basi con un contratto future petrolio-yuan, che può diventare un ponte verso contratti yuan-oro sia a Hong Kong sia a Dubai. È una sfida diretta al dollaro come valuta di riserva e probabilmente sarà interessante per i fornitori di petrolio, come l'Iran, che cercano di aggirare l'uso del dollaro e di accumulare invece oro.
- La guerra commerciale americana contro la Cina sembra riguardare meno le pratiche commerciali sleali e più l'obiettivo di impedire che la Cina diventi un serio concorrente tecnologico degli Stati Uniti. Nel 2019 c'è una forte possibilità che la guerra dei dazi si estenda a un conflitto più ampio, con la Cina che riduce la propria esposizione al dollaro e al debito del Tesoro USA. Ciò creerebbe notevoli difficoltà per il governo americano e per il dollaro stesso.
- Con il ciclo del credito che si inverte e con l'aggiunta dei dazi americani, i mercati rischiano sempre più di replicare il crollo del 1929-32 e la depressione economica che ne seguì. Questa volta, invece di materie prime e prodotti di consumo prezzati di fatto in oro attraverso il gold standard, saranno prezzati in valuta fiat. Le politiche monetarie garantiranno che la liquidità sia disponibile liberamente per sostenere le banche commerciali, la spesa pubblica e l'attività economica. È una ricetta per prezzi dell'oro più alti.
- La domanda di oro fisico continua a superare l'offerta delle miniere. Nel 2019 le regole di ponderazione del rischio di Basilea III offrono alle banche commerciali l'opportunità di integrare la propria liquidità con metallo prezioso assegnato, un'opzione interessante per le banche in euro e in yen che affrontano tassi di interesse negativi sulle alternative di liquidità a breve termine.
- La situazione tecnica nei mercati cartacei appare favorevole, con livelli di ribassismo vicini ai record e un andamento consolidato di rialzi del prezzo dell'oro a dicembre.
[i] Si vedano rispettivamente l'Exhibit 19T a p. 30, colonne 6 e 7, e l'Exhibit 18 a p. 29 di Foreign Portfolio Holdings of US Securities (June 2017). http://ticdata.treasury.gov/Publish/shla2017r.pdf
[ii] Si veda il Treasury Bulletin on Foreign Currency Positions, p. 69, Tabella FCP-V1-2. https://www.fiscal.treasury.gov/files/reports-statements/treasury-bulletin/b2018-4.pdf
[iii] Si veda https://www.marketwatch.com/story/this-is-how-much-money-exists-in-the-entire-world-in-one-chart-2015-12-18
[iv] Fonte: World Gold Council
Le opinioni e i punti di vista espressi in questo articolo sono quelli dell'autore o degli autori e non riflettono quelli di Goldmoney, salvo diversa indicazione esplicita. L'articolo ha esclusivamente scopo informativo generale e non costituisce una consulenza legale, finanziaria, fiscale, di investimento o contabile da parte di Goldmoney o dell'autore o degli autori. Non dovresti agire né fare affidamento su alcuna informazione contenuta nell'articolo senza prima aver richiesto una consulenza professionale indipendente. Abbiamo posto la massima cura nel garantire l'affidabilità delle informazioni contenute nell'articolo; tuttavia, Goldmoney non dichiara che esse siano accurate, complete, aggiornate e/o da intendersi come indicazione di risultati futuri, e non vanno considerate tali. Goldmoney non sarà responsabile per alcuna richiesta di risarcimento, perdita, danno o disagio derivanti da qualsiasi informazione od opinione contenuta in questo articolo; qualsiasi azione intrapresa sulla base delle opinioni e delle informazioni contenute in questo articolo è a tuo rischio.