
La domanda che si pongono gli operatori dei metalli preziosi è se oro, argento e PGM siano diventati beni di Giffen. In tal caso, ulteriori rialzi creeranno nuova domanda, mentre i venditori si ritireranno.
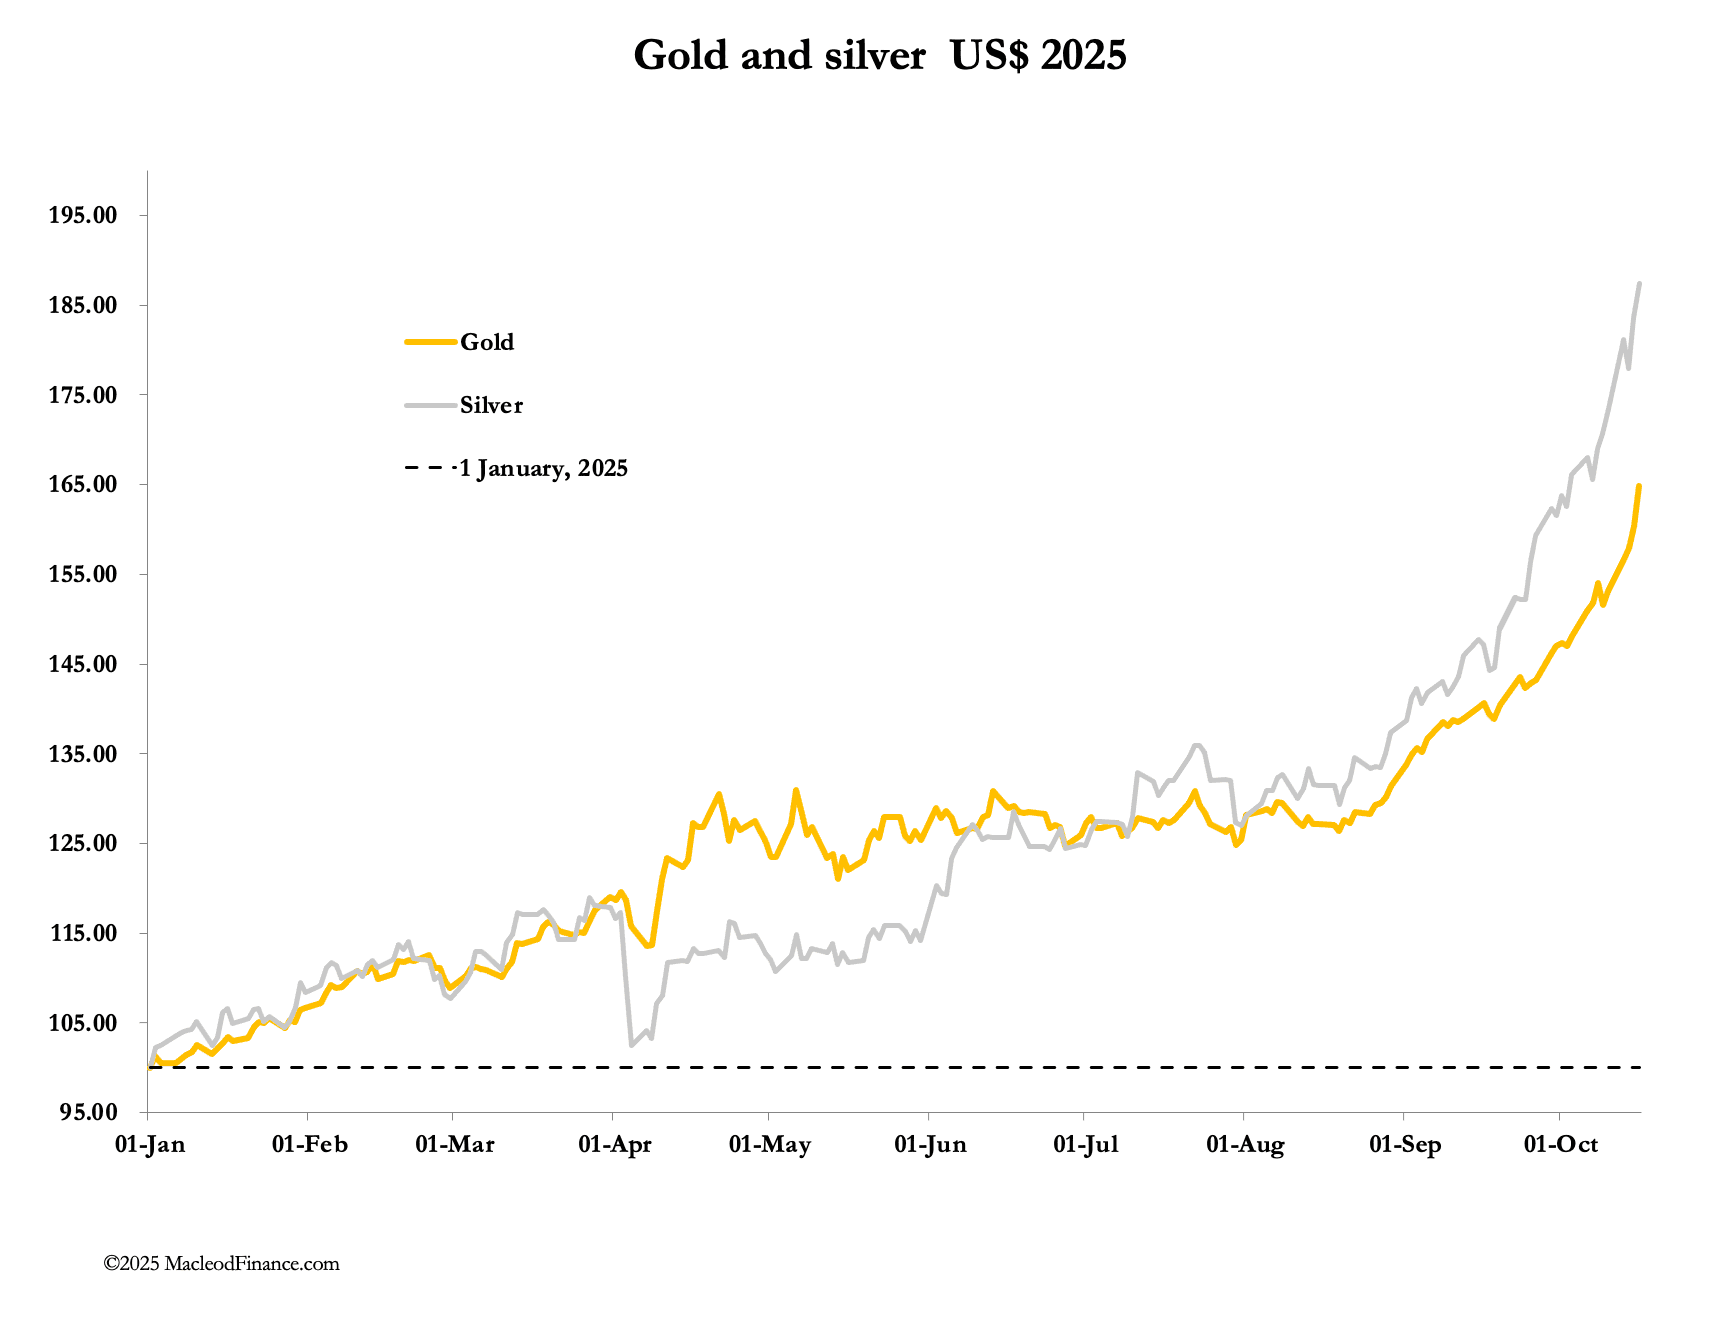
Oro e argento hanno vissuto una settimana travolgente, con prezzi saliti quasi in verticale. Nelle contrattazioni mattutine europee l'oro era a 4.340 dollari, in rialzo di 320 dollari rispetto alla chiusura di venerdì scorso. E l'argento, a 54 dollari, era salito di quasi 4 dollari. A rafforzare la sensazione di una corsa crescente alle scorte di metallo prezioso, da tutto il mondo arrivano notizie di code di acquirenti al dettaglio che non si preoccupano più dei prezzi elevati, ma cercano di comprare piccoli lingotti e monete in entrambi i metalli prima che i prezzi salgano ancora.
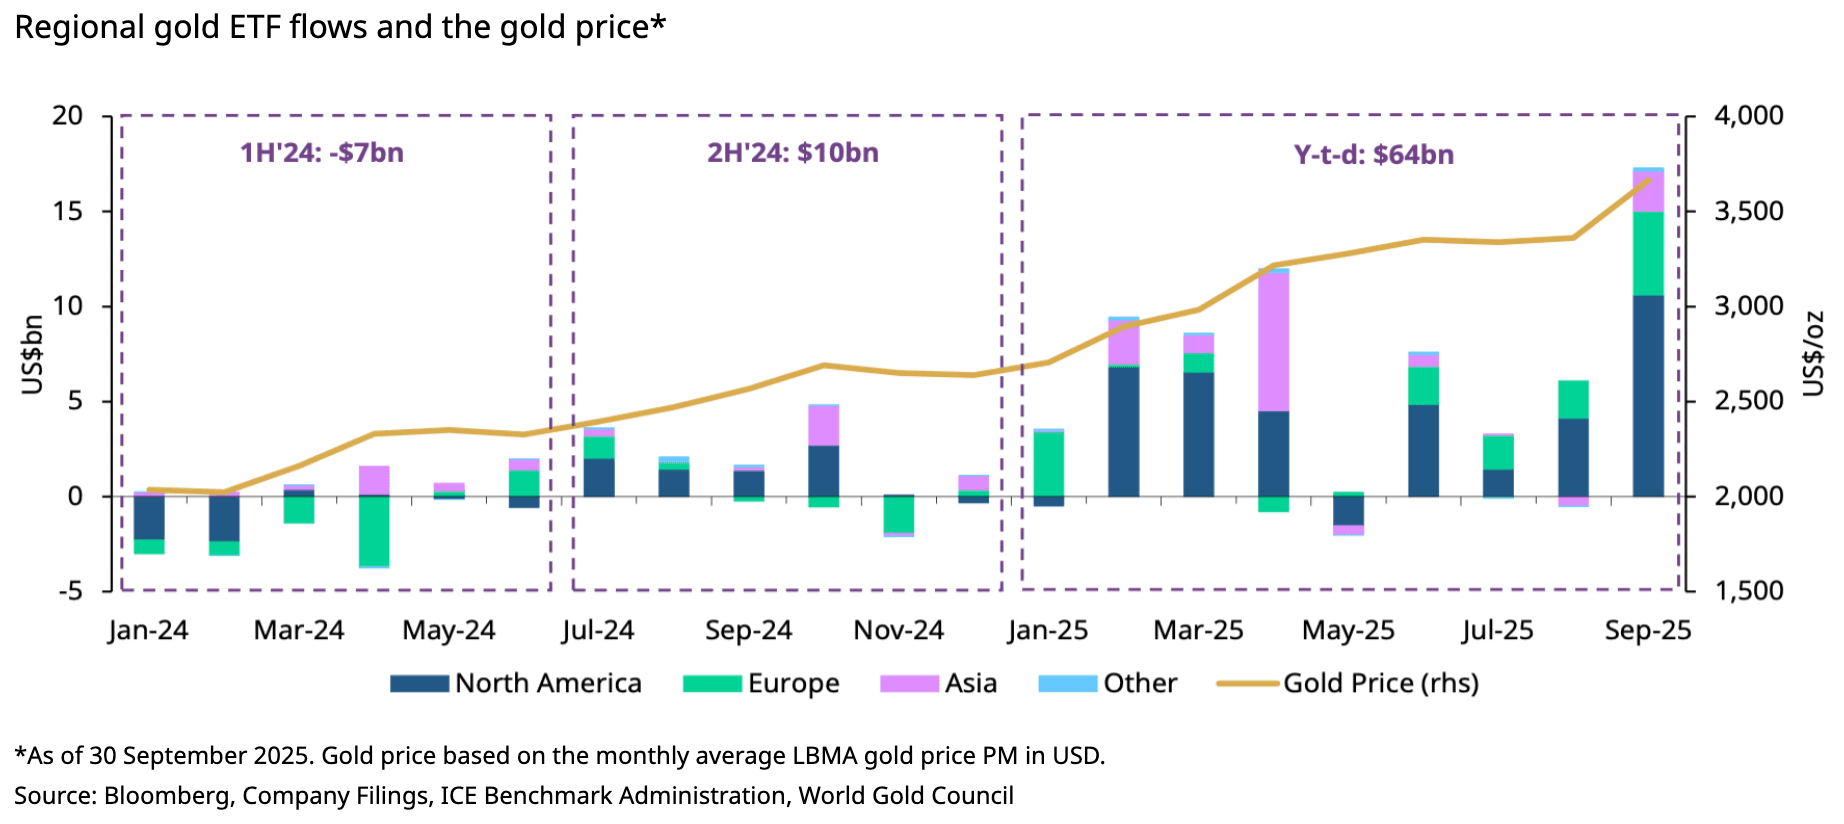
Anche gli investitori stanno perdendo l'occasione, acquistando in ritardo ETF su una scala ancora molto ridotta rispetto ai fondi investibili. Il grafico seguente del World Gold Council mostra come siano balzati i flussi in entrata negli ETF di settembre:
Le backwardation tra l'argento spot e il contratto Comex attivo sono scese a poco meno di 1 dollaro negli ultimi giorni, ma questa mattina sono salite a 1,25 dollari, a indicare che le tensioni di liquidità non stanno scomparendo. Con un'opportunità di arbitraggio di questo tipo, ci si aspetterebbe che gli operatori vendano a Londra e comprino sul Comex. Ma il canale che riflette queste operazioni, l'exchange-for-physical del Comex, non registra impennate, il che conferma che a Londra non ci sono venditori a nessun prezzo.
Intanto, le consegne stand-for-delivery sul Comex sono eccezionalmente elevate: dall'inizio del mese oltre 80 tonnellate di oro e 560 tonnellate di argento sono state convertite da carta a metallo. Inoltre, gli operatori continuano ad acquistare i contratti di ottobre prossimi alla scadenza, evidentemente per ottenere più oro e argento fisico. Nel caso dell'argento, ciò coincide con le voci di spedizioni aeree verso Londra per l'arbitraggio.
In realtà, la probabile entità dello short squeeze sull'argento a Londra è troppo grande per essere soddisfatta con qualche decina di carichi aerei da 10 tonnellate alla volta. Ma il disordine del mercato dell'argento non si sta ripetendo nell'oro, dove i tassi di lease e i contango sono più normali. Perché, allora, l'oro sale così con forza?
Lo squeeze sui ribassisti esiste ancora, come indica la relazione tra l'open interest del Comex e il prezzo:
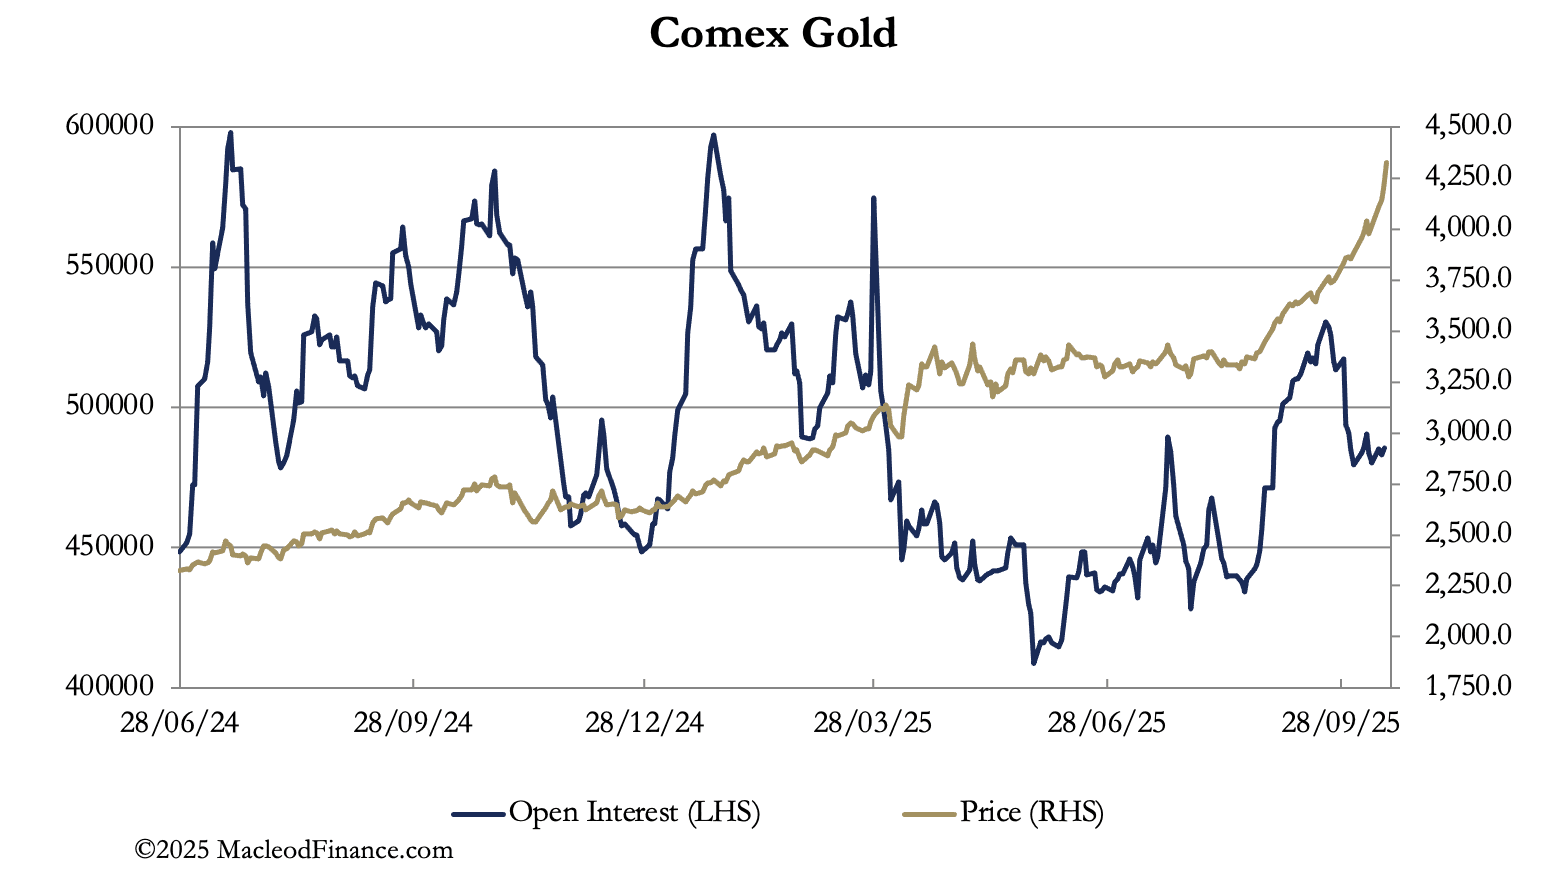
Si noti come ci siano stati periodi di open interest in calo mentre il prezzo continuava a salire. Invece di un prezzo in aumento trainato da maggiori acquisti, che è la relazione normale, ci sono momenti in cui l'open interest si è contratto con prezzi in rialzo. Ciò può dipendere solo dagli swap (per lo più desk di trading delle banche di metalli preziosi) sul Comex, che scoraggiano gli acquirenti facendo salire i prezzi. È particolarmente evidente da metà settembre, dopo di che l'open interest è calato in modo significativo mentre il prezzo è salito alle stelle.
Il fatto che questa condizione insolita non porti a backwardation e a tassi di lease alle stelle deve dipendere dal fatto che le posizioni corte sul Comex sono in gran parte coperte da posizioni lunghe a Londra. La maggior parte di questa copertura sarà in forward e opzioni piuttosto che in metallo fisico. Ma nell'oro c'è una liquidità sottostante maggiore che nell'argento, per cui le banche di metalli preziosi non hanno ancora affrontato uno squeeze sulle consegne.
Tuttavia, va notato che tassi di lease alle stelle e backwardation nell'argento si verificano al culmine di uno squeeze, non al suo inizio. Questa prospettiva per l'oro è ancora davanti a noi. E dovremmo tenere presente che gli investitori stanno appena iniziando a comprare ETF, e il proseguire di questa tendenza porterà alla fine a una crisi di liquidità anche nell'oro.
In conclusione, per l'oro la partita non è ancora finita. Ma una pausa nella corsa sfrenata dell'oro non può mai essere esclusa, perché per i trader a breve termine che vogliono vendere l'oro allo scoperto, ritenendolo ipercomprato, appare estremamente tirato.
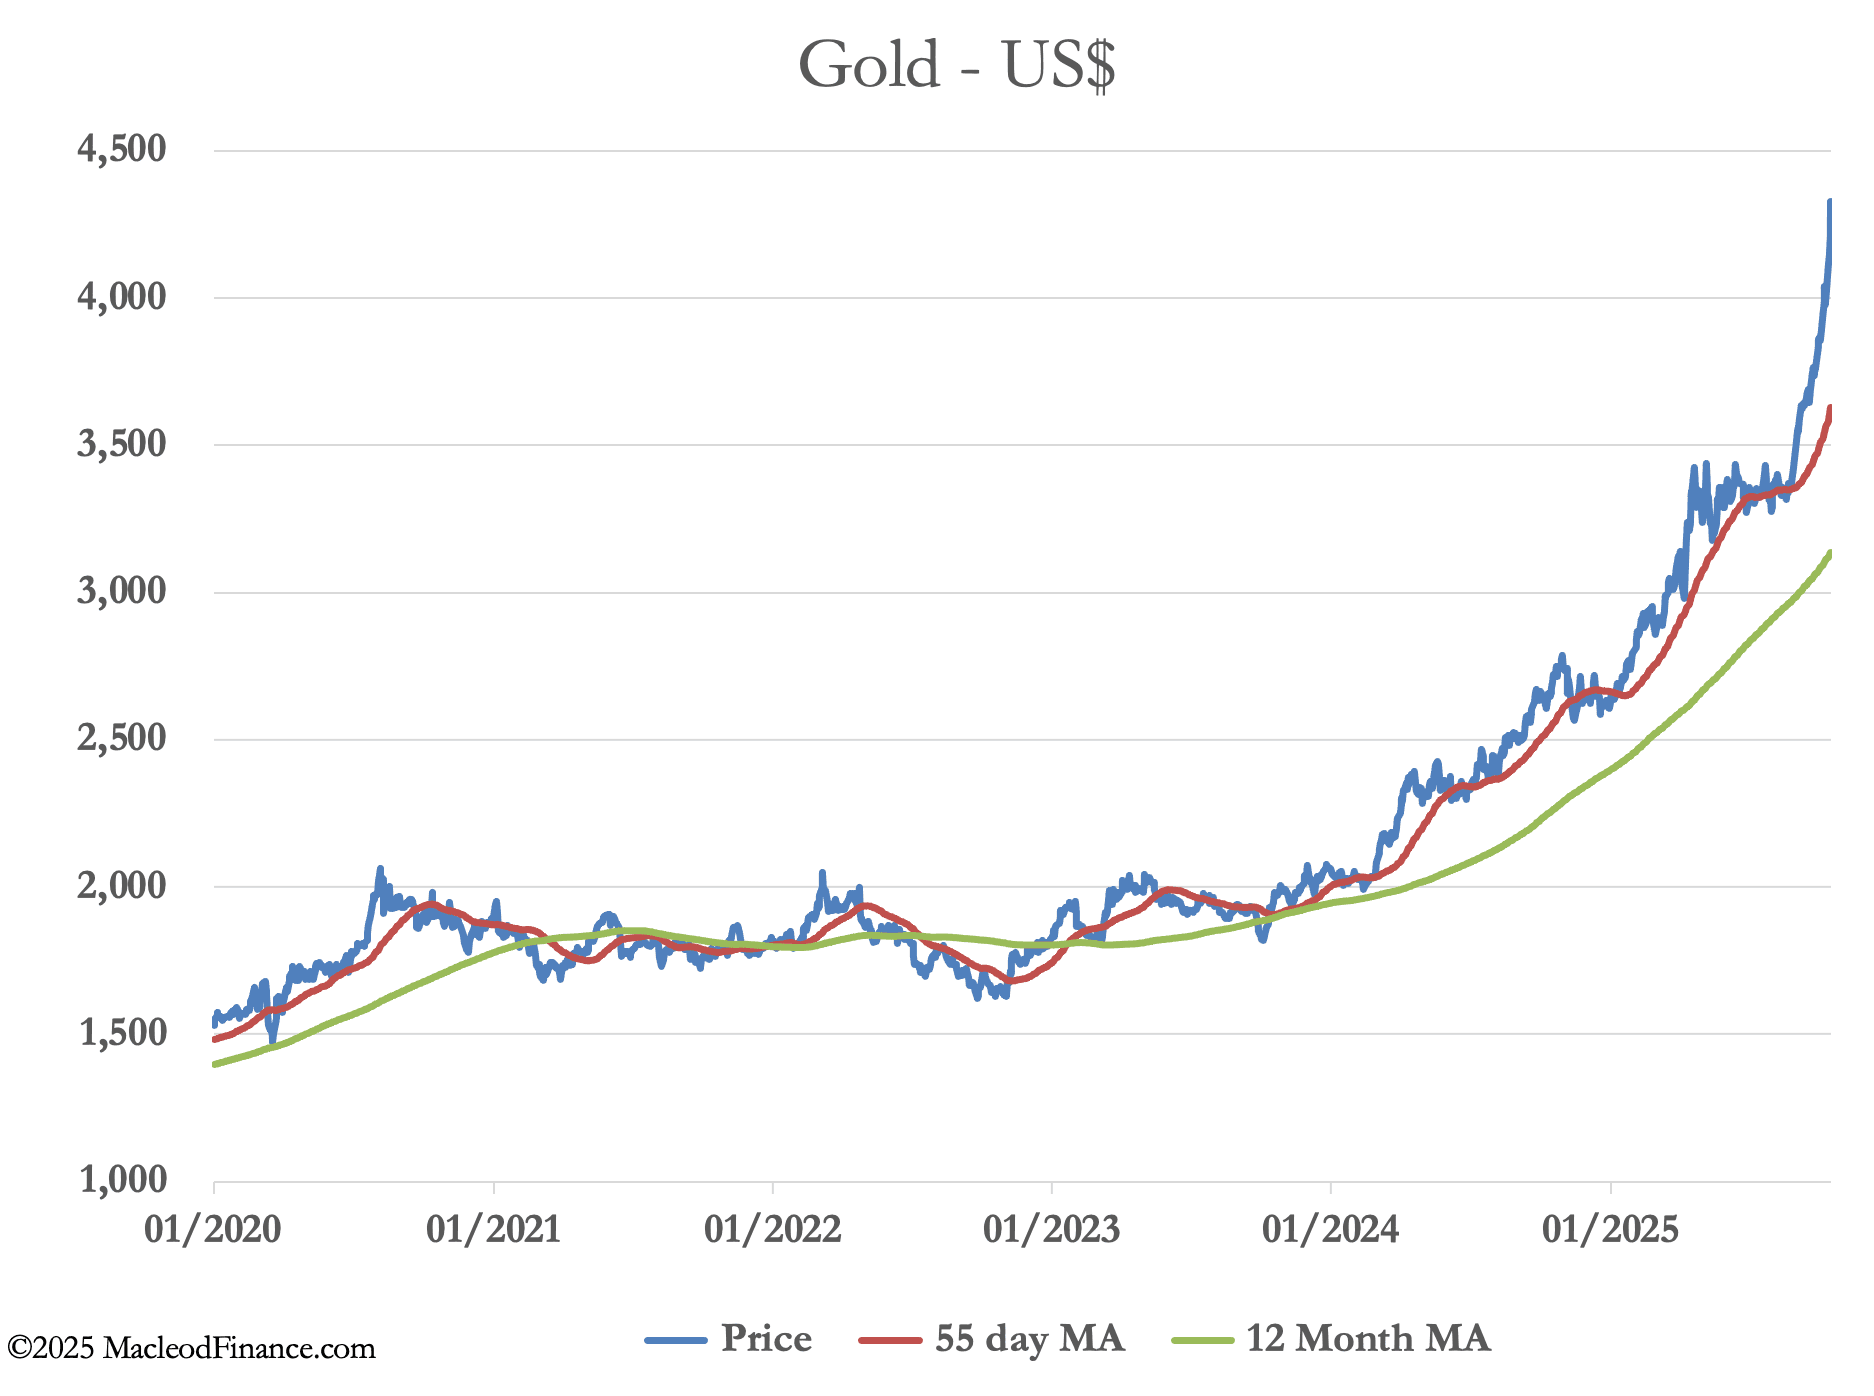
Poiché il rialzo del prezzo dell'oro non è guidato dagli speculatori ma da veri accumulatori, è probabile che qualsiasi calo del prezzo venga acquistato, limitando il ribasso. Potrebbe essere più evidente nell'argento, anche se non ancora nell'oro; ma entrambi i metalli sembrano trasformarsi in beni di Giffen.
Un bene di Giffen è un bene per cui l'aumento dei prezzi soffoca l'offerta e genera più domanda, invertendo le normali relazioni tra domanda e offerta. È ciò che stanno facendo ora i piccoli acquirenti in coda fuori dai negozi di metalli preziosi, e, in modo meno evidente, sono seguiti dalla domanda di ETF.
Ora è FOMO: la paura di restare fuori.