
L'argento tocca nuovi minimi dell'anno, mentre l'oro rischia di seguirlo. Nonostante il deterioramento dell'economia e del debito stia portando a una crisi globale, i metalli preziosi restano il giocattolo dei trader di carta.
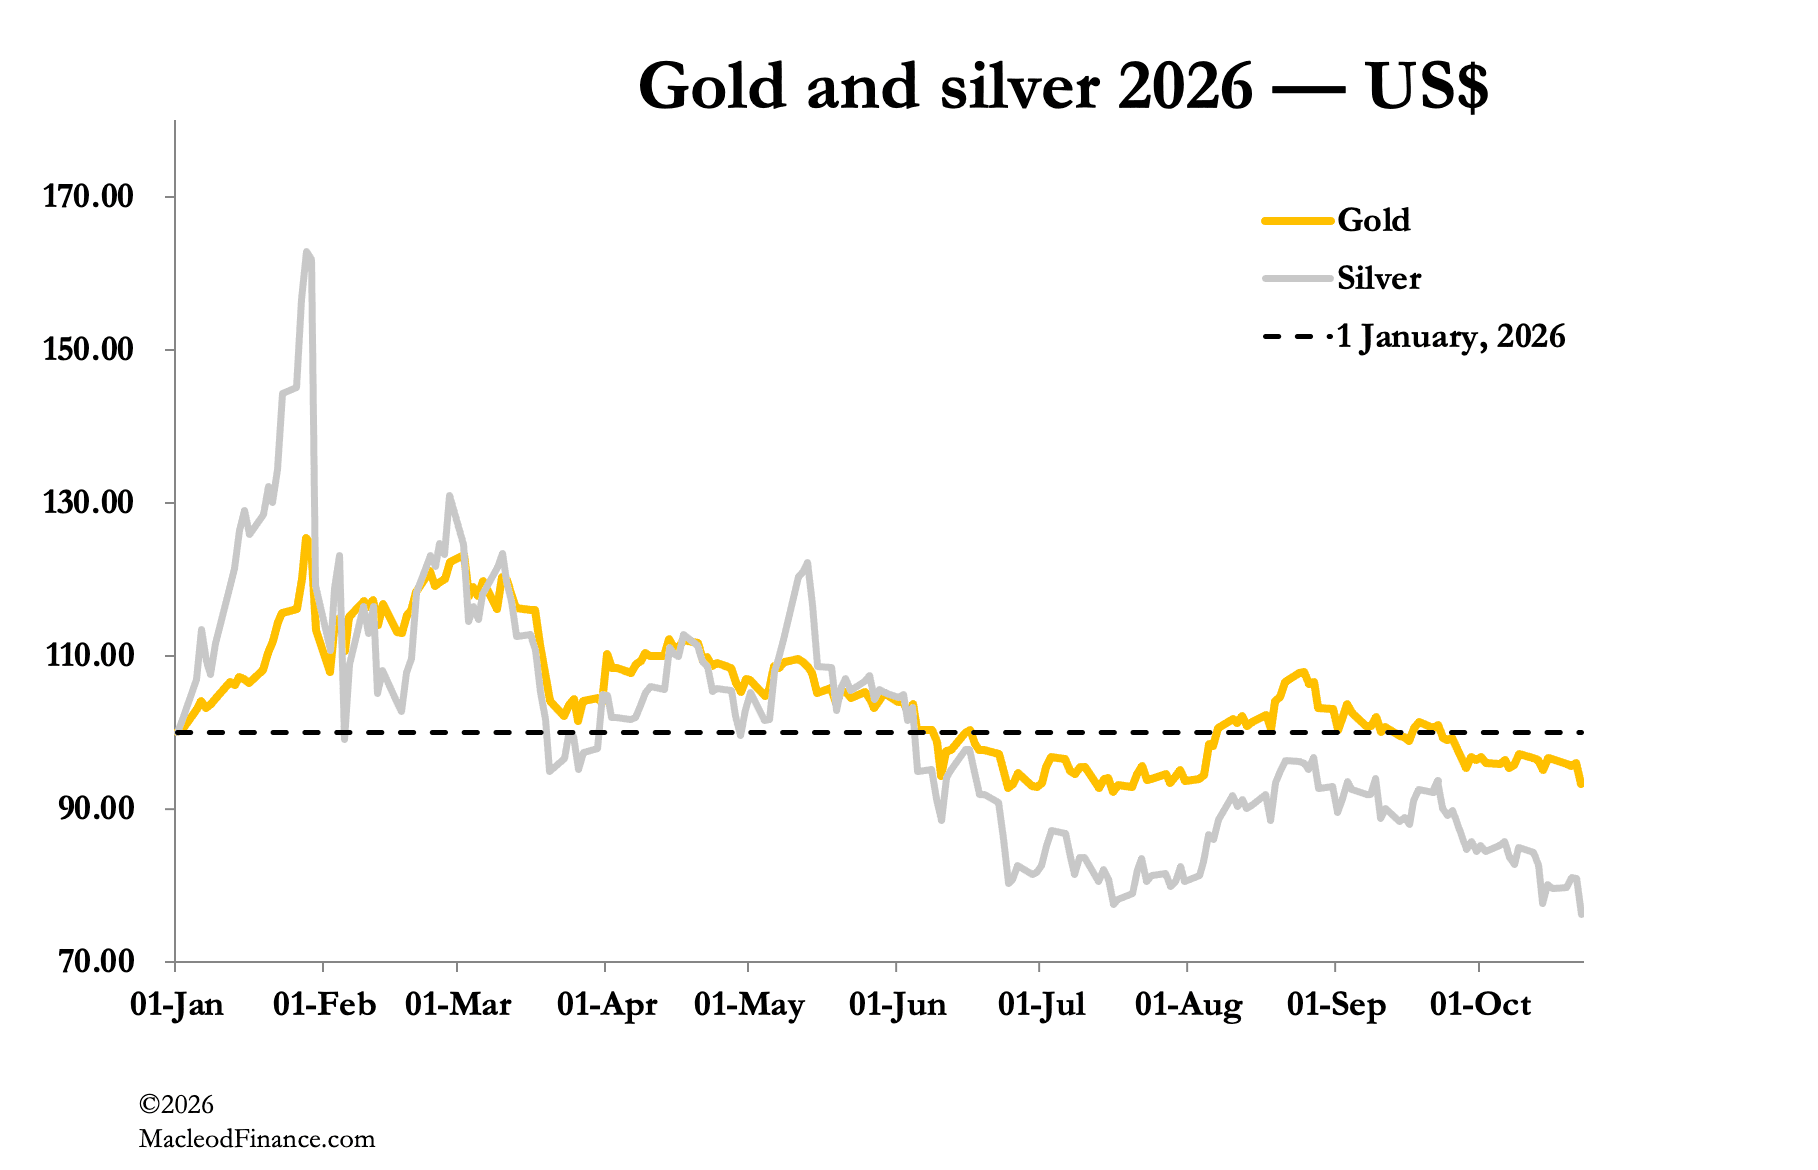
Guardando il grafico qui sopra, che mostra il calo di oro e argento nel corso del 2026, non si direbbe che il mondo stia andando allo sfascio. I prezzi di oro e argento riflettono invece un calo del rischio, ignorando i fatti. Al momento, l'occasione per gli short di far scendere i prezzi dei metalli preziosi nasce da una pausa nell'aumento dei rendimenti obbligazionari, che riduce il fattore paura, mentre i prezzi del petrolio salgono in modo moderato.
Il rendimento del titolo del Tesoro USA a 10 anni è arretrato in quella che sembra una normale correzione, favorita da modesti riequilibri di portafoglio a scapito delle azioni, che sono visibilmente in difficoltà:
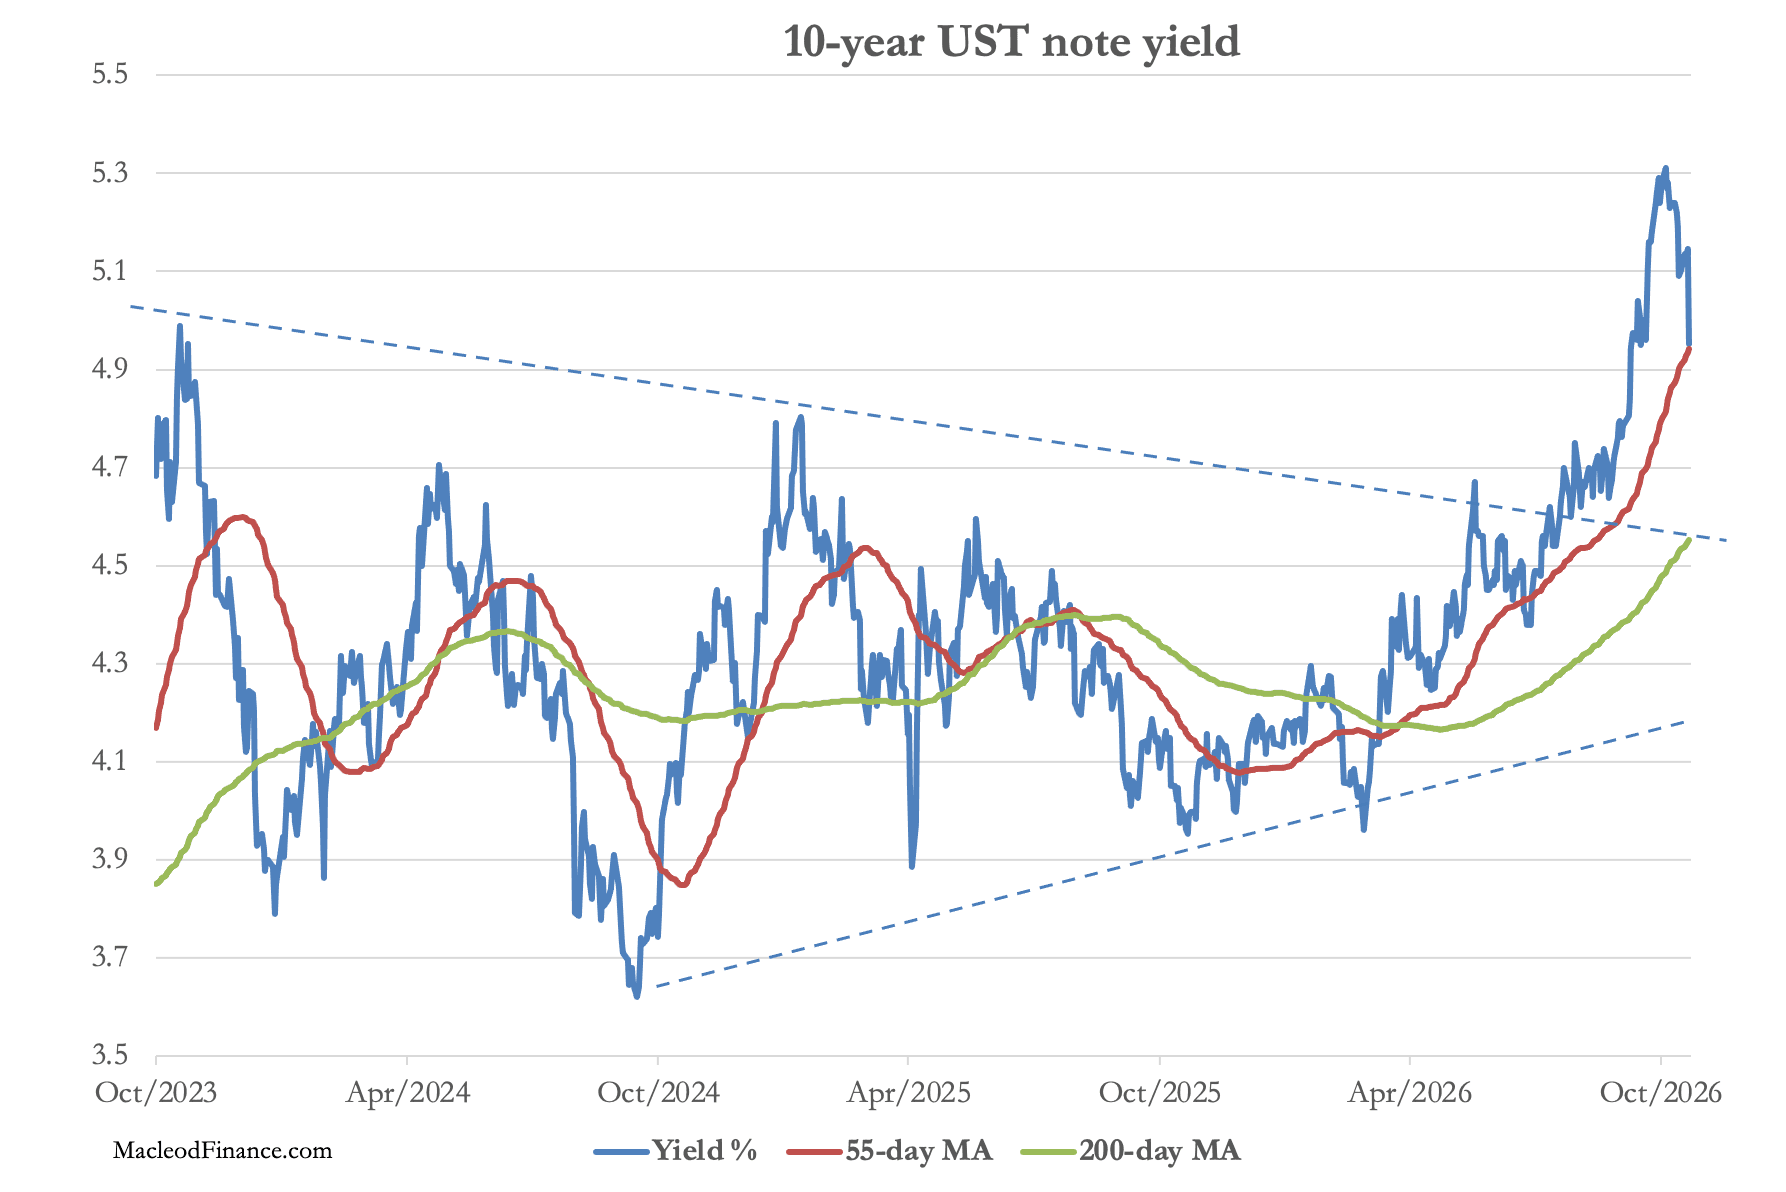
Questo crea l'illusione che la stabilità stia tornando sui mercati obbligazionari e, con l'eccezione degli OAT francesi, i cui rendimenti hanno continuato a salire, anche tutti gli altri rendimenti obbligazionari del G7 sono scesi.
Il sostegno occidentale all'Ucraina si sta esaurendo, dopo i tentativi degli USA di indurre Zelenskyy ad ammettere la sconfitta, e ora si parla di un incontro a tre al vertice APEC in Cina a metà novembre, dove si potrebbero compiere dei progressi sulla crisi del Golfo Persico oltre che nella spartizione dell'Ucraina. La paura è in ritirata, insieme ai trader di oro e argento.
Almeno, è quello che le banche di metallo prezioso vorrebbero farvi credere. Guadagnano facendo trading dalla parte opposta rispetto all'avidità e alla paura del pubblico. Oggi è la paura che la partita sia finita per oro e argento, il che permette ai market maker di andare net long sulla carta a Londra e a New York. Poi, dopo aver fatto uscire "i polli", possono godersi la prossima salita con posizioni long, trasformando gli investitori in rialzisti proprio al massimo del mercato. Si ripete tutto da capo.
Questo è il gioco dalla metà degli anni Ottanta, ed è stato enormemente redditizio per le banche di metallo prezioso. Per questo in MacleodFinance sconsigliamo ai nostri abbonati di adottare una mentalità da trader: non fate da carne da cannone in una trappola orchestrata dall'establishment.
Ci sono due ulteriori problemi da superare: l'analisi macroeconomica che guida i mercati e la propaganda dei governi sulla vera situazione in Medio Oriente. Un consenso macroeconomico guida i mercati finché non fallisce, cosa che accade periodicamente. La propaganda governativa è un nemico più insidioso, perché è ampiamente creduta. Qualunque cosa accada giorno per giorno, l'unico modo per proteggere il proprio patrimonio in questi tempi molto difficili è accumulare, rallegrandosi dei ribassi come occasione per mettere da parte più oro e argento. Un buon esempio di situazione simile a quella odierna è il 1973-1974, quando l'OPEC alzò due volte i prezzi di riferimento:
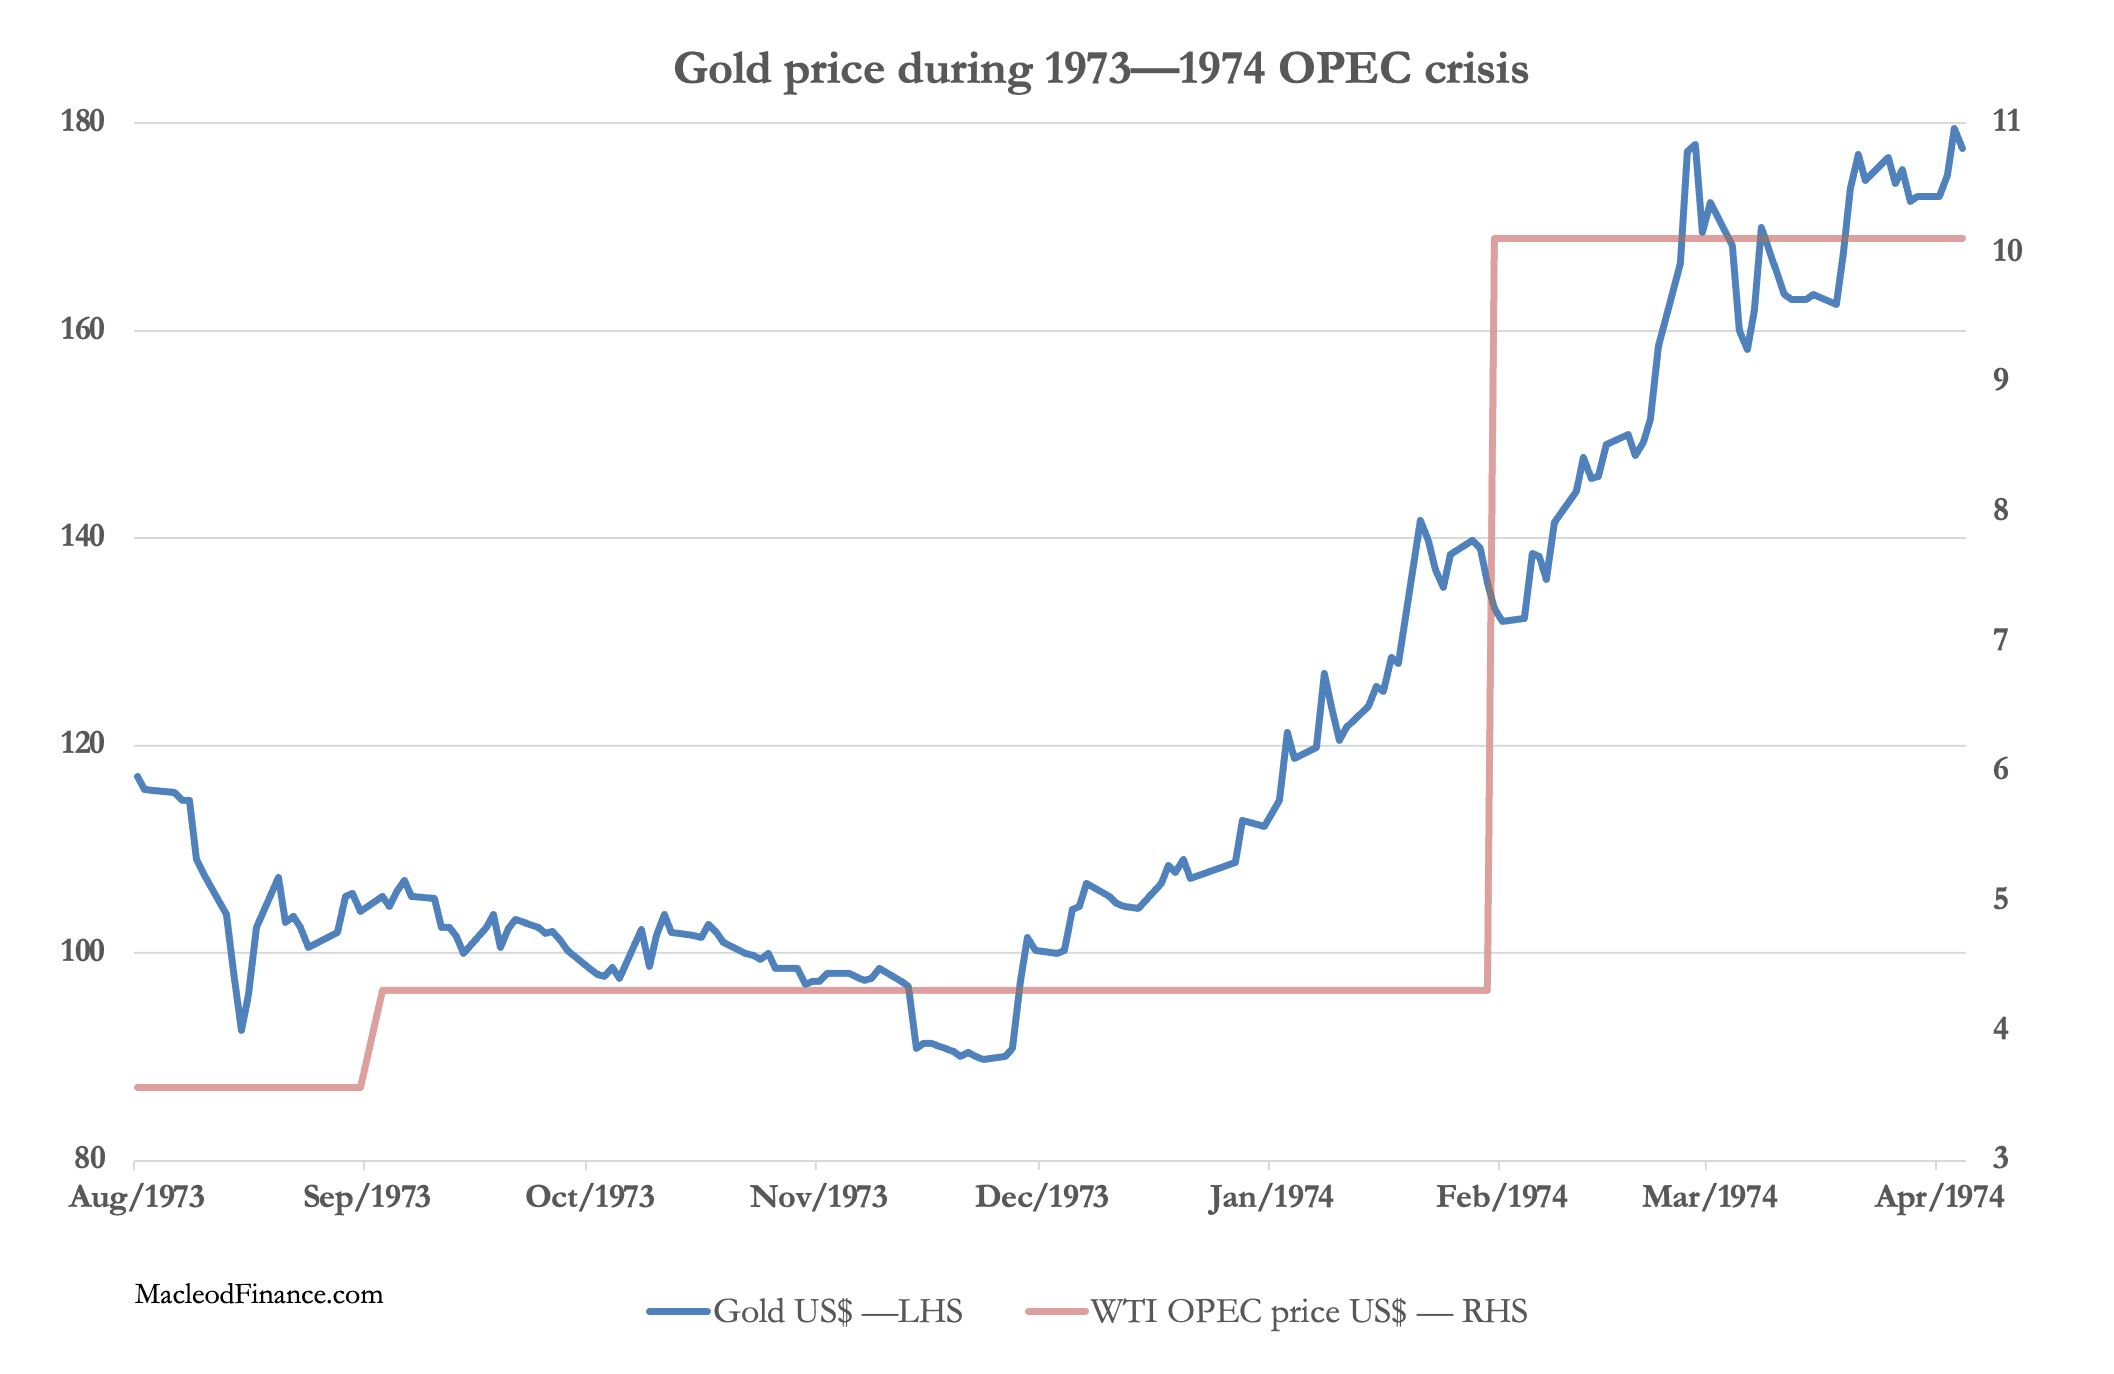
Il primo aumento del prezzo dell'OPEC vide l'oro continuare a scendere fino a 90 dollari. Poi, in vista del secondo aumento, che era atteso prima che avvenisse, l'oro iniziò a salire e, quando il prezzo di riferimento fu più che raddoppiato, l'oro era raddoppiato rispetto al minimo di dicembre entro inizio aprile.
La situazione globale era allora molto più sana, con un rapporto medio debito/PIL del G7 di appena il 27% contro il 125% di oggi. Perché allora oro e argento ristagnano oggi, quando la situazione è dimostrabilmente peggiore? In una parola: compiacenza.
Compiacenza sulle conseguenze inflazionistiche, compiacenza sui rendimenti obbligazionari e sulle trappole del debito. Compiacenza sulle conseguenze per i mercati che godono di una bolla del credito. Compiacenza sulle conseguenze per i produttori e per gli zombie del debito. E il rifiuto di affrontare la domanda: come diavolo usciamo da questa madre di tutte le crisi?