
Gli investitori sospettano sempre più che i mercati finanziari possano essere radicalmente mal valutati, e questo vale più che mai per i metalli preziosi.
Per quanto riguarda l'evoluzione dei prezzi di oro e argento, i mercati sembrano trovarsi in una posizione simile a quella del dicembre 1973, dopo il primo aumento del prezzo di riferimento da parte dell'OPEC e prima del secondo, più consistente.
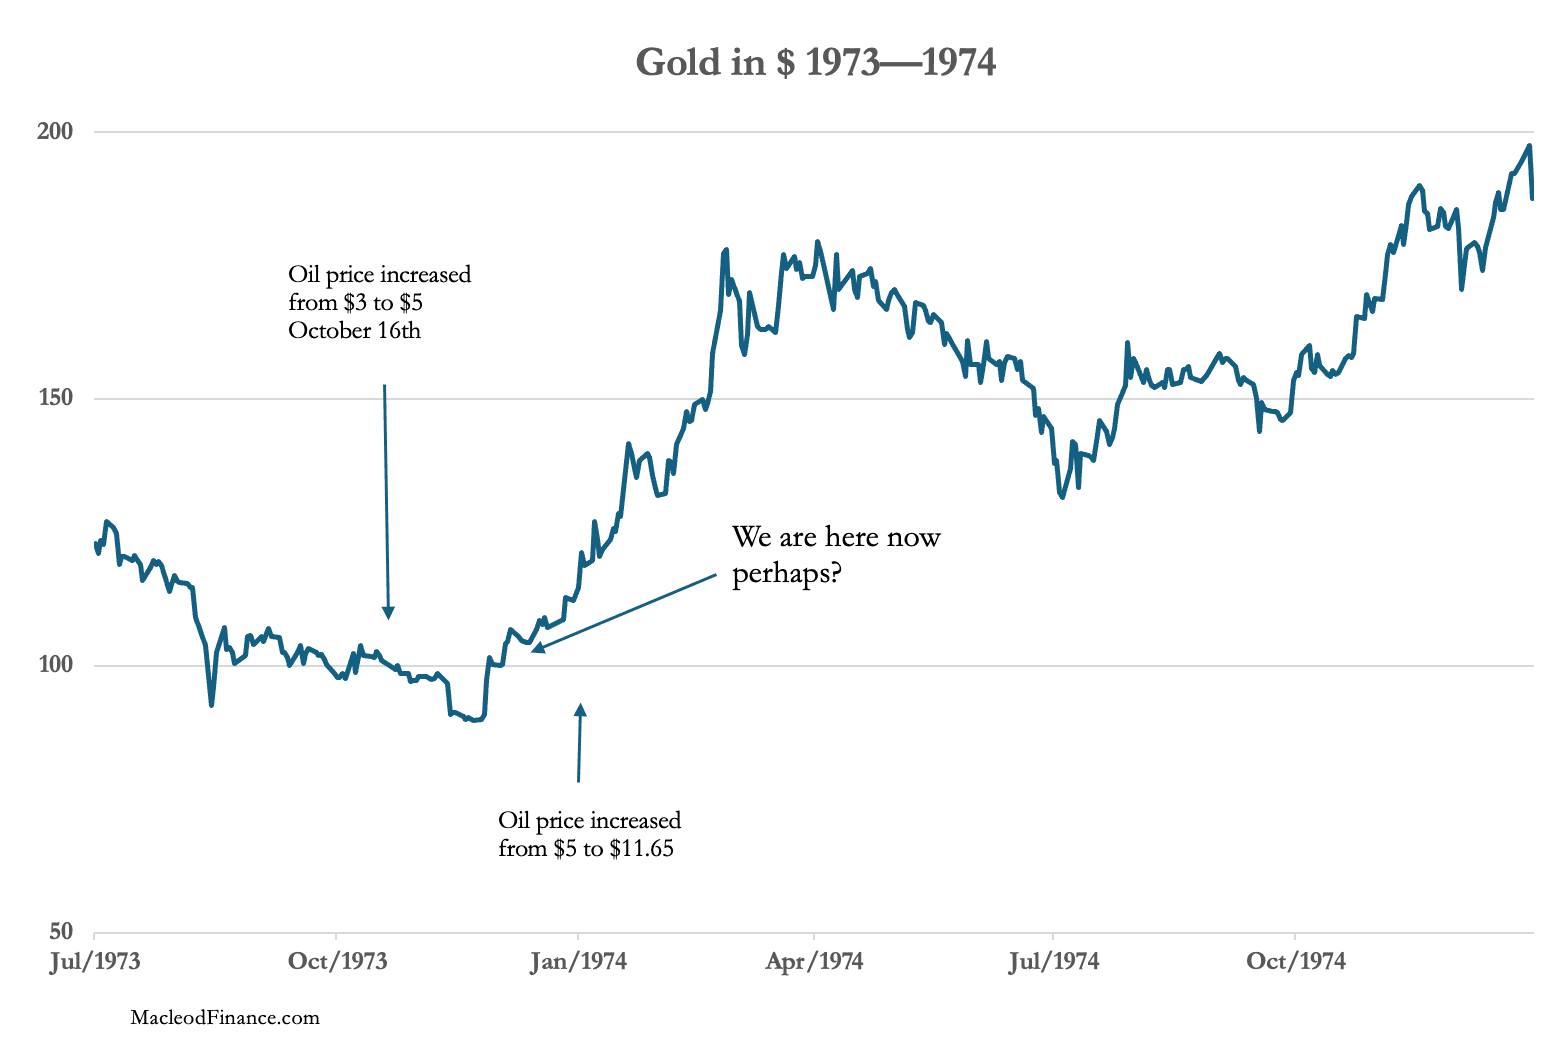
Un motivo per fare il confronto con la situazione attuale è che la soppressione dei prezzi attuata attraverso il prelievo dalle riserve strategiche statunitensi sta per finire, e i prezzi del petrolio greggio quasi certamente inizieranno a salire a causa delle prolungate chiusure di Hormuz e ora anche di Bab el-Mandeb. Sembra che stiamo seguendo il precedente del 1973—1974.
Oro e argento hanno iniziato a salire insieme ai prezzi del petrolio, come si vede da entrambi i contratti sul Comex. Lo mostra chiaramente il grafico dell'oro e del suo open interest;
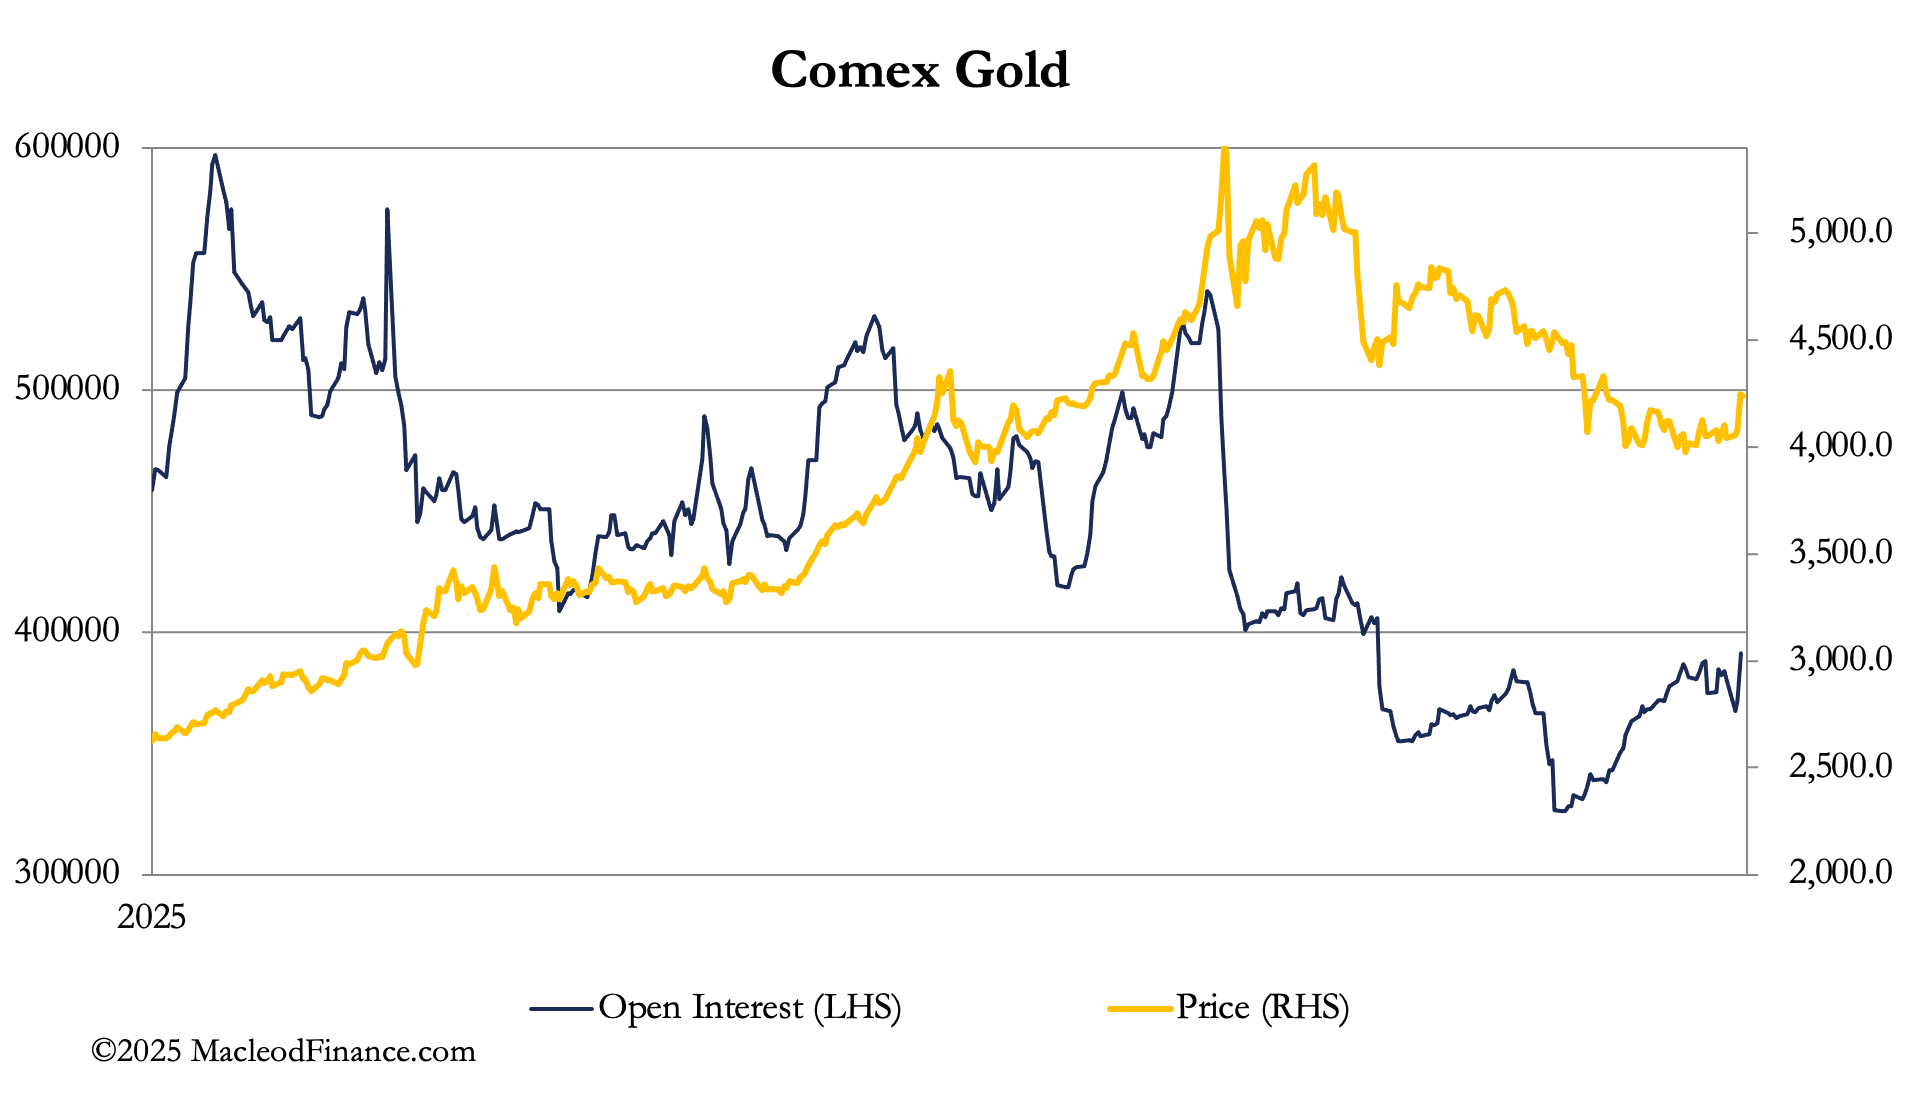
A giugno l'open interest ha toccato i livelli più bassi degli ultimi decenni. Da allora, le categorie managed money, other reported e non-reported hanno accumulato oltre 30.000 posizioni long entro fine luglio. La categoria più grande, con 18.493 posizioni long, è quella dei non-reported, dove ci si aspetterebbe di trovare gli stacker. Hanno accumulato posizioni long nella fascia di prezzo tra 4.000 e 4.500 dollari, e in questo periodo le consegne fisiche sono state pari a 19.887 contratti (61,9 tonnellate).
In sintesi, mentre gli investitori retail si scoraggiavano sempre di più, e con loro molti analisti grafici, i grandi capitali hanno continuato ad accumulare. E ora l'open interest sembra in ripresa in un mercato teso.
Quello che vale per l'oro vale anche per l'argento:
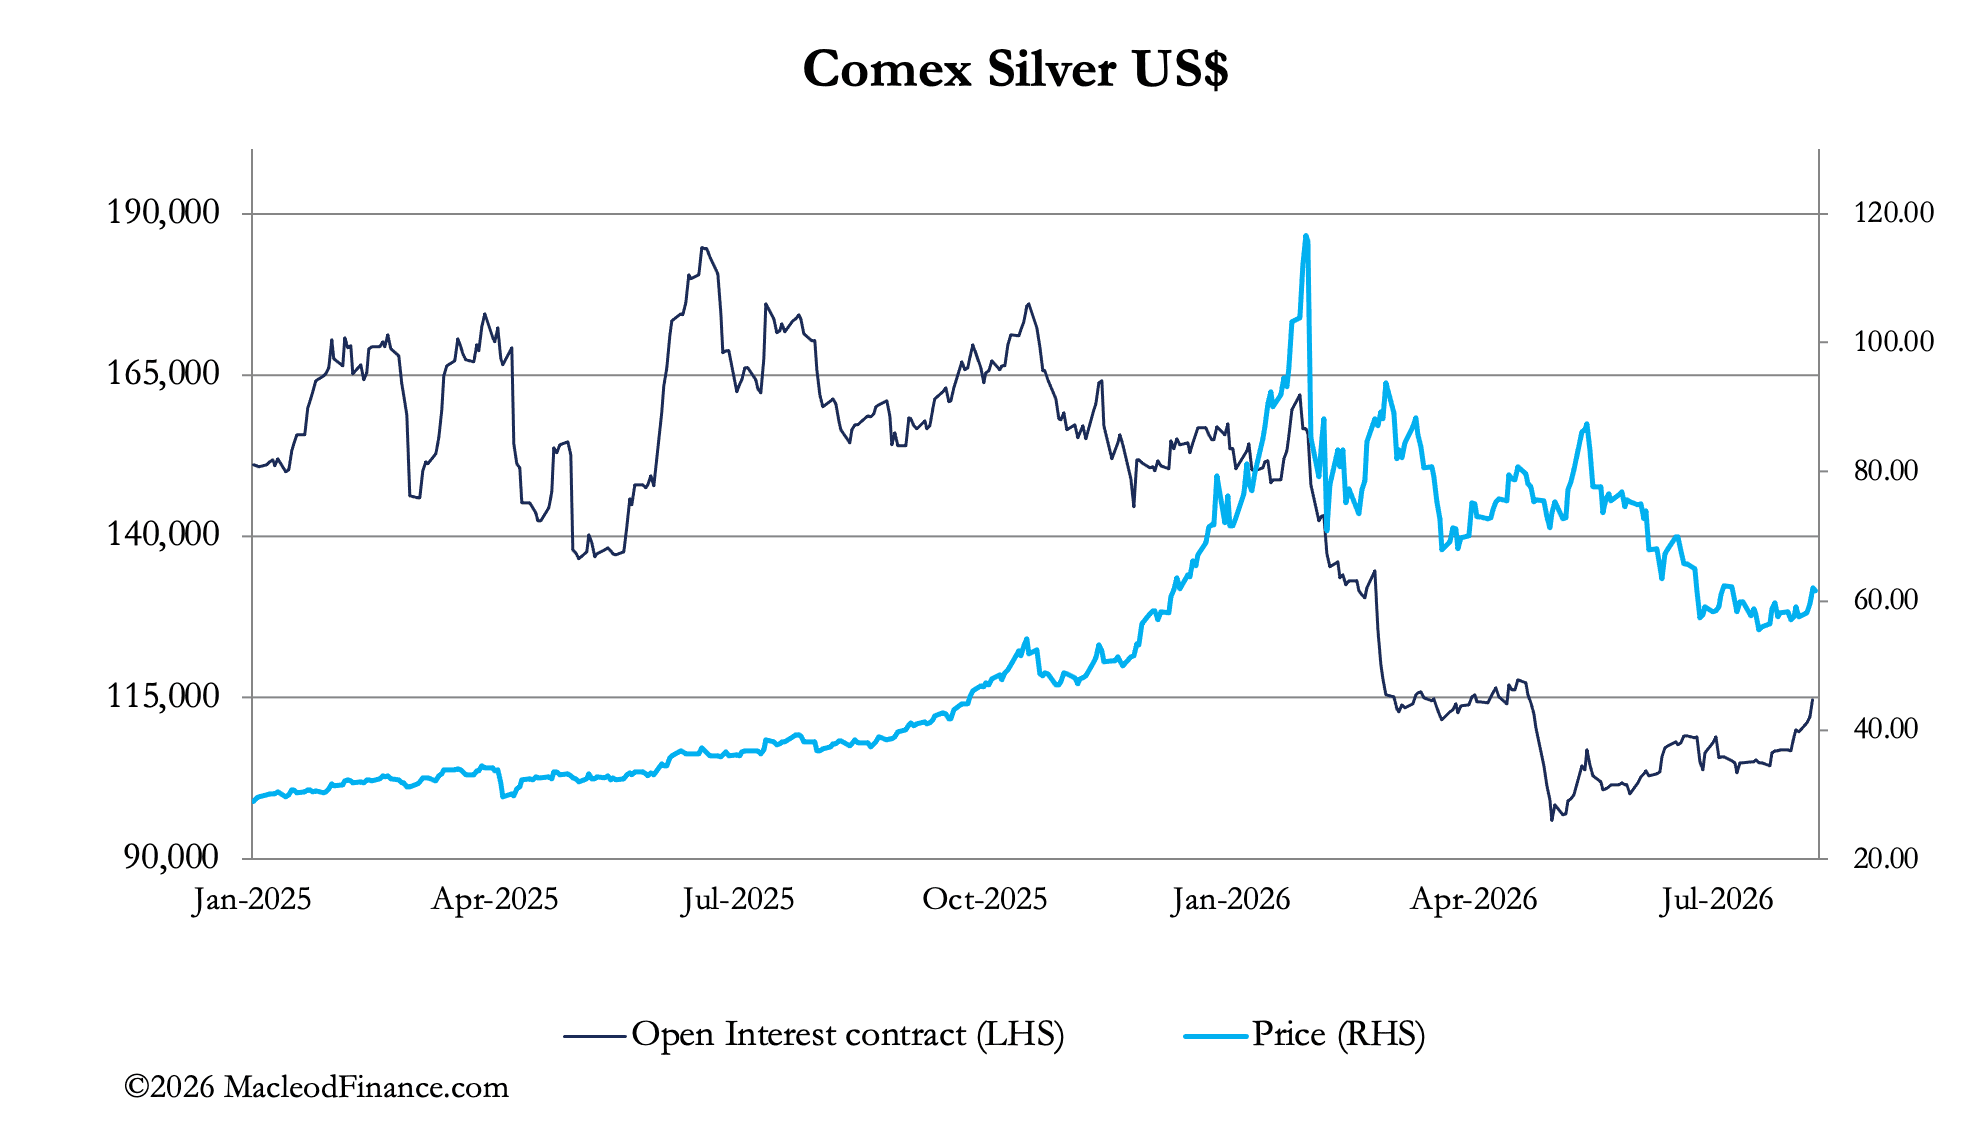
Chiaramente, gli swap (market maker e trader delle banche di metalli preziosi) non potranno ridurre le loro posizioni short su entrambi i contratti, e la loro attività di copertura spingerà i prezzi al rialzo a Londra. E si copriranno, perché è un segreto di Pulcinella perché le banche centrali stiano accumulando oro: per proteggersi dal crescente rischio valutario. Probabilmente è per questo che sono state acquistate alcune opzioni call molto grandi, fortemente out-of-the-money.
Pensateci un attimo. L'establishment guidato dalle banche centrali sa che il gioco delle valute fiat è finito. Probabilmente siamo vicini al punto in cui tutte le azioni del Tesoro USA e della Fed saranno lette in modo negativo, e i mercati non concederanno più loro il beneficio del dubbio. E questa settimana ce ne ha dato un ottimo esempio.
Il Segretario Bessent, insieme al suo omologo giapponese, ha innescato un enorme short squeeze sullo yen. Lo si vede nel nostro prossimo grafico:
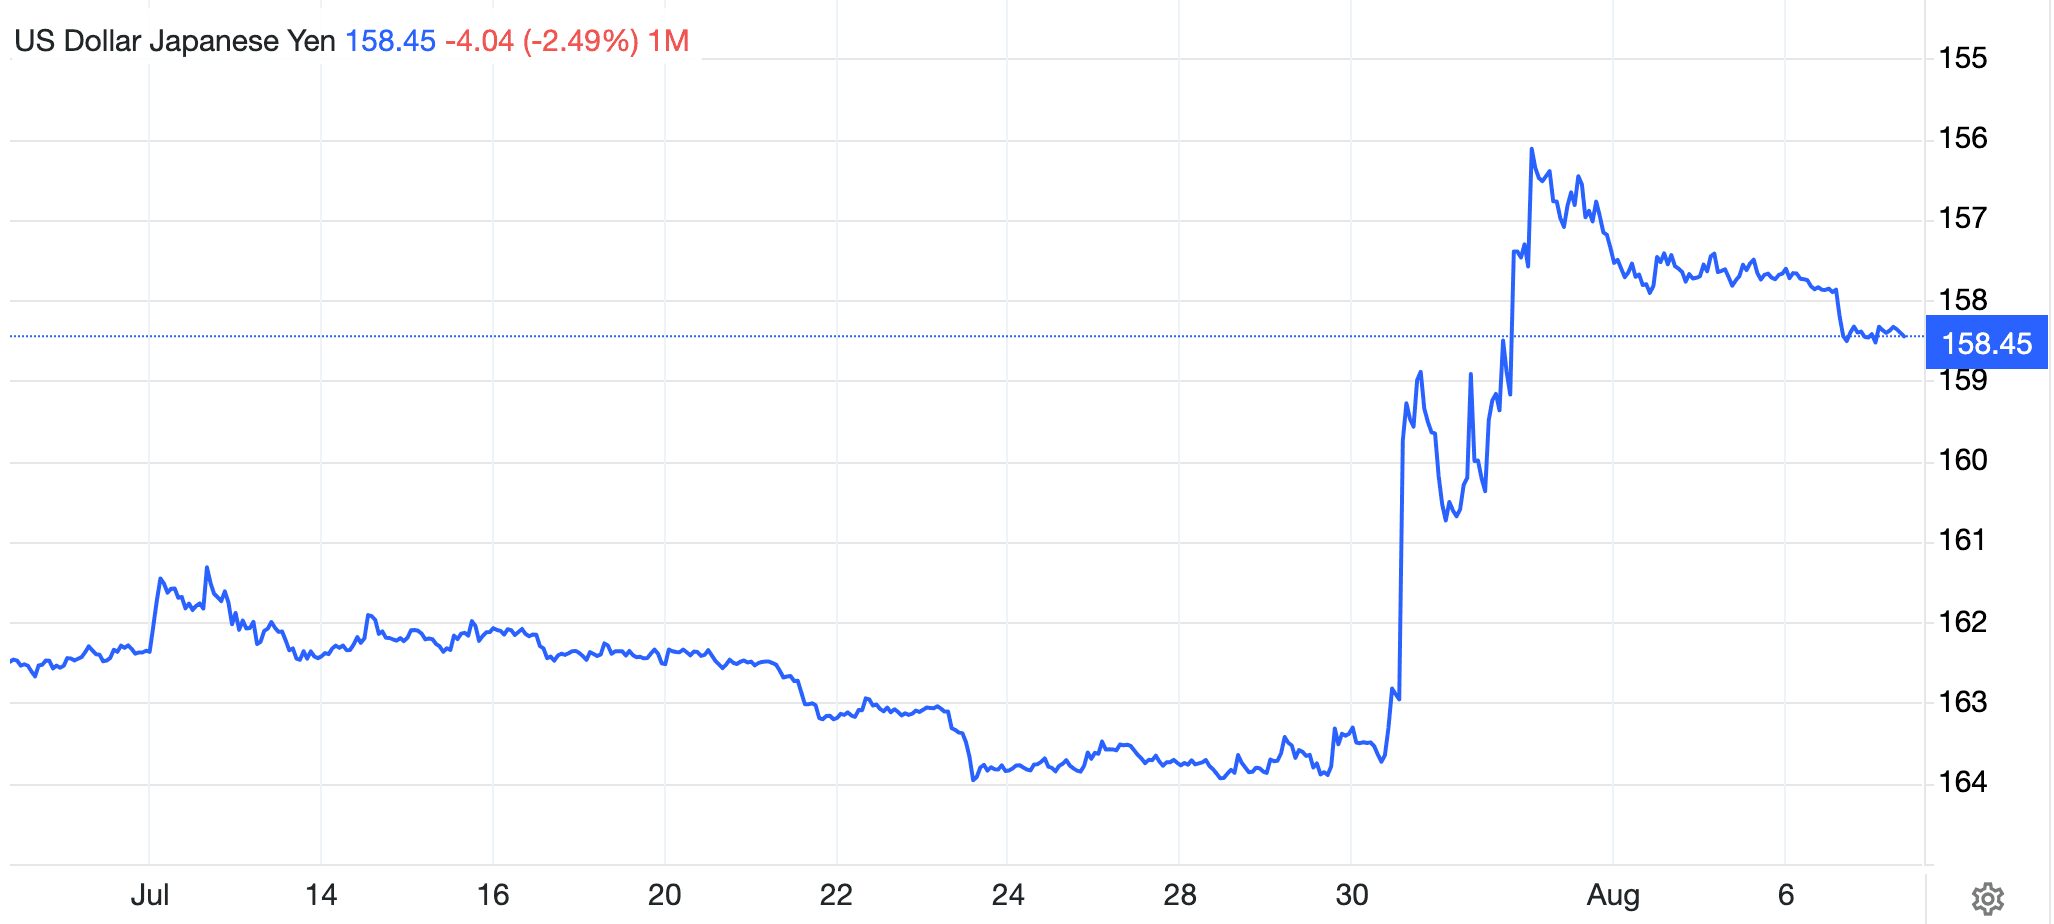
I commentatori che fingono di sapere perché Bessent l'abbia fatto hanno proposto varie spiegazioni. Io concludo che si tratti di un errore strategico, e domenica pubblicherò su Substack un articolo per gli abbonati a pagamento di MacleodFinance in cui spiego perché. Ma il punto qui è che seminare confusione nei mercati non giova a nessuno dei due dipartimenti del tesoro nazionali. Come dice un antico proverbio cinese,
Un mercante saggio si siede sul buco del suo tappeto per proteggere la propria reputazione.
Alcuni dicono che Bessent sia intervenuto per scoraggiare le istituzioni giapponesi dal vendere titoli del Tesoro USA. Ma la parte più redditizia delle partecipazioni di un'istituzione giapponese in titoli del Tesoro USA deriva dal calo dello yen. L'ultima cosa che vogliono sono interventi di questo tipo, ed è poco probabile che continuino ad acquistare titoli del Tesoro USA se vendere yen per dollari diventa meno redditizio. Lo stesso vale per gli hedge fund che usano la posizione short sullo yen come base del loro carry trade verso i titoli del Tesoro USA.
In realtà, il debito pubblico giapponese, già al 240% del PIL, sta andando a sbattere contro il muro dei costi di finanziamento più alti. Tutto ciò che ha ottenuto l'intervento di Bessent è stato attirare l'attenzione non solo sui problemi di finanziamento del Giappone, ma anche su quelli degli Stati Uniti.
Azioni di questo tipo destabilizzano la fiducia nello yen fiat e ora anche nel dollaro. Come campanello d'allarme, forse spiega perché i prezzi di oro e argento ora stiano salendo in modo evidente. Questa settimana l'oro è salito da un minimo di 4.030 dollari a 4.317 dollari al momento in cui scrivo. E l'argento di 8 dollari, da 56,50 a 64,50.
In altre notizie, sui mercati sembrano emergere preoccupazioni tardive e crescenti per le conseguenze economiche e inflazionistiche dello stallo in Medio Oriente, che non mostra segni di una rapida risoluzione. Inoltre, il prelievo dalle riserve strategiche di petrolio degli Stati Uniti sta per finire, il che porta quasi certamente a prezzi del petrolio più alti e a rendimenti più elevati dei titoli di Stato.
Sorprendentemente, questo sta ora portando a un aumento dei prezzi di oro e argento, poiché i mercati passano dal considerare i differenziali di rendimento tra i tassi di lease dei metalli e i tassi di interesse delle valute fiat a valutare il rischio che gli sviluppi attuali rappresentano per lo status delle valute fiat. Ripropongo il nostro grafico introduttivo per ricordare l'ultima volta in cui il mondo si è trovato di fronte a una situazione simile:
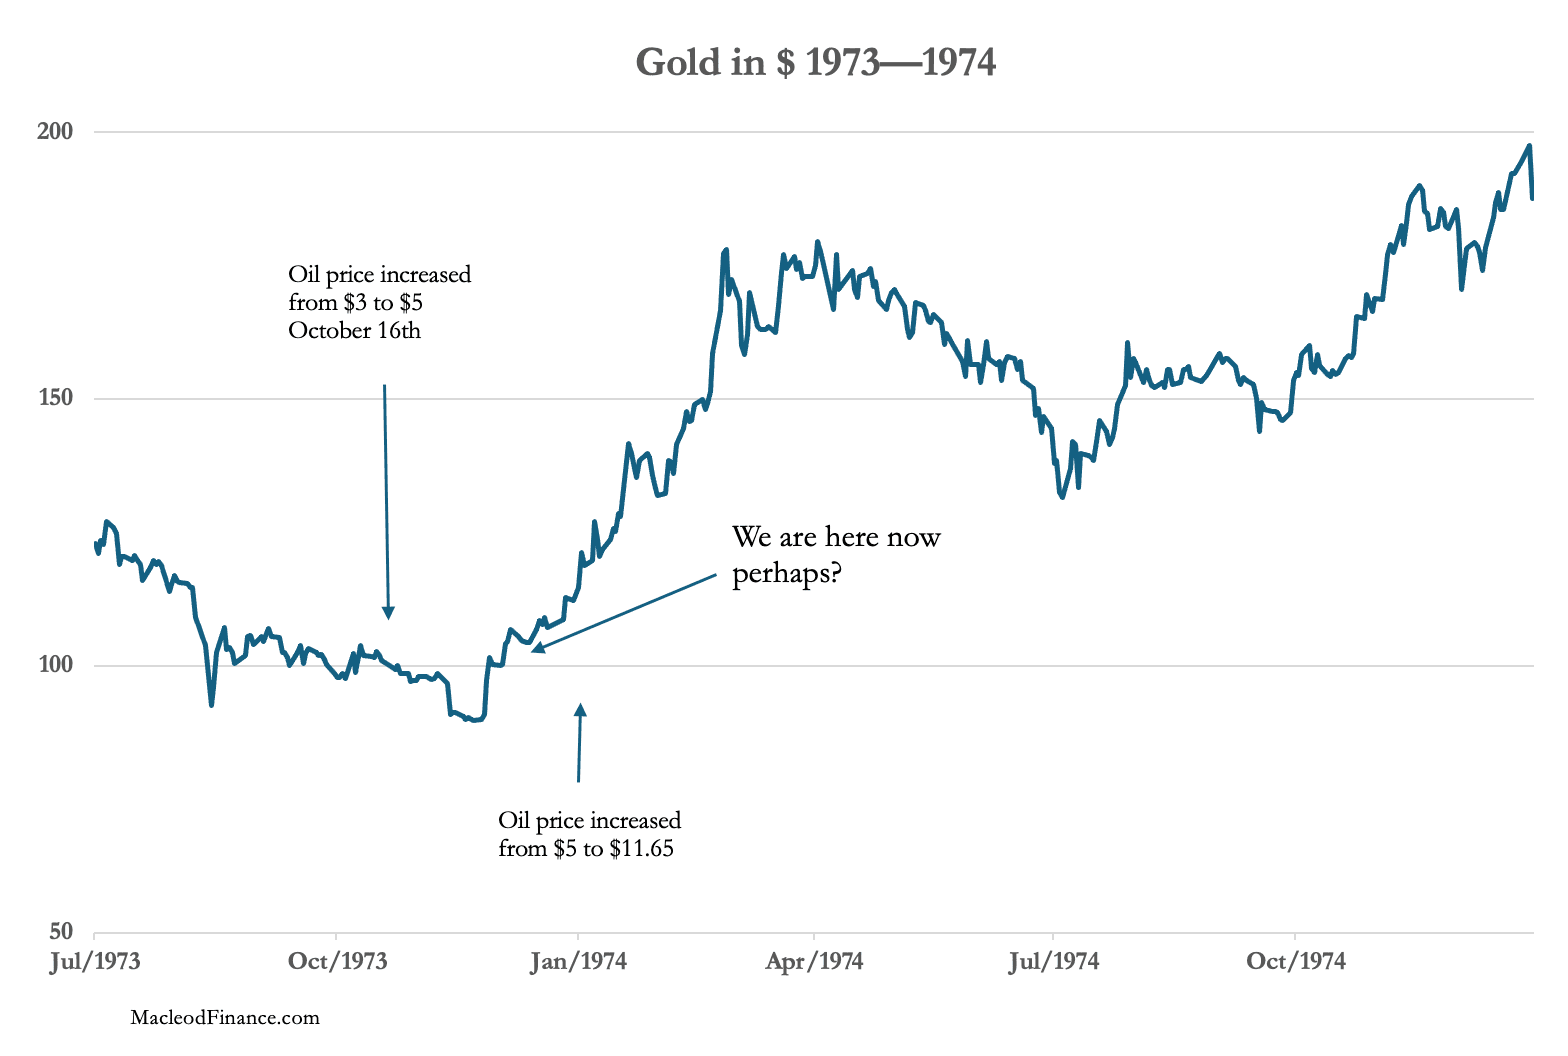
Anche se gli eventi di oggi si limitassero a richiamare quelli di 53 anni fa e l'oro raddoppiasse oggi con la stessa rapidità di allora, l'implicazione per il dollaro sarebbe un forte crollo del suo potere d’acquisto e una crisi esistenziale per l'intero sistema delle valute fiat.