
Alcuni analisti ci dicono che l'oro scende in tempo di guerra. È una sciocchezza. Altrimenti, perché in passato i paesi avrebbero sospeso il gold standard in tempo di guerra?
Vengono avanzate alcune argomentazioni speciose per spiegare la scarsa performance di oro e argento nelle ultime settimane, e quella appena citata è solo una di esse. Ma ciò che rende interessanti gli attuali mercati finanziari è che l'intero establishment degli investimenti, con pochissime eccezioni, ha una visione keynesiana. Possiamo definirla con una frase semplice: c'è una convinzione infondata che i governi siano in grado di gestire i risultati economici.
Il problema è che, gestendo i risultati, i governi peggiorano sempre le cose. E ogni tanto la conseguenza è una crisi. Se si lascia da parte il fumo keynesiano, si vede chiaramente la crisi in arrivo. Ha diversi aspetti che offrono a MacleodFinance molto materiale facile da trattare, ma lo scopo di questo rapporto è esaminarla in relazione ai metalli preziosi.
Questa settimana oro e argento hanno mostrato segni di svolta dopo i forti ribassi dalla fine di gennaio. Questa mattina si stanno riprendendo leggermente, ma gli investitori devono concentrarsi sul quadro generale.
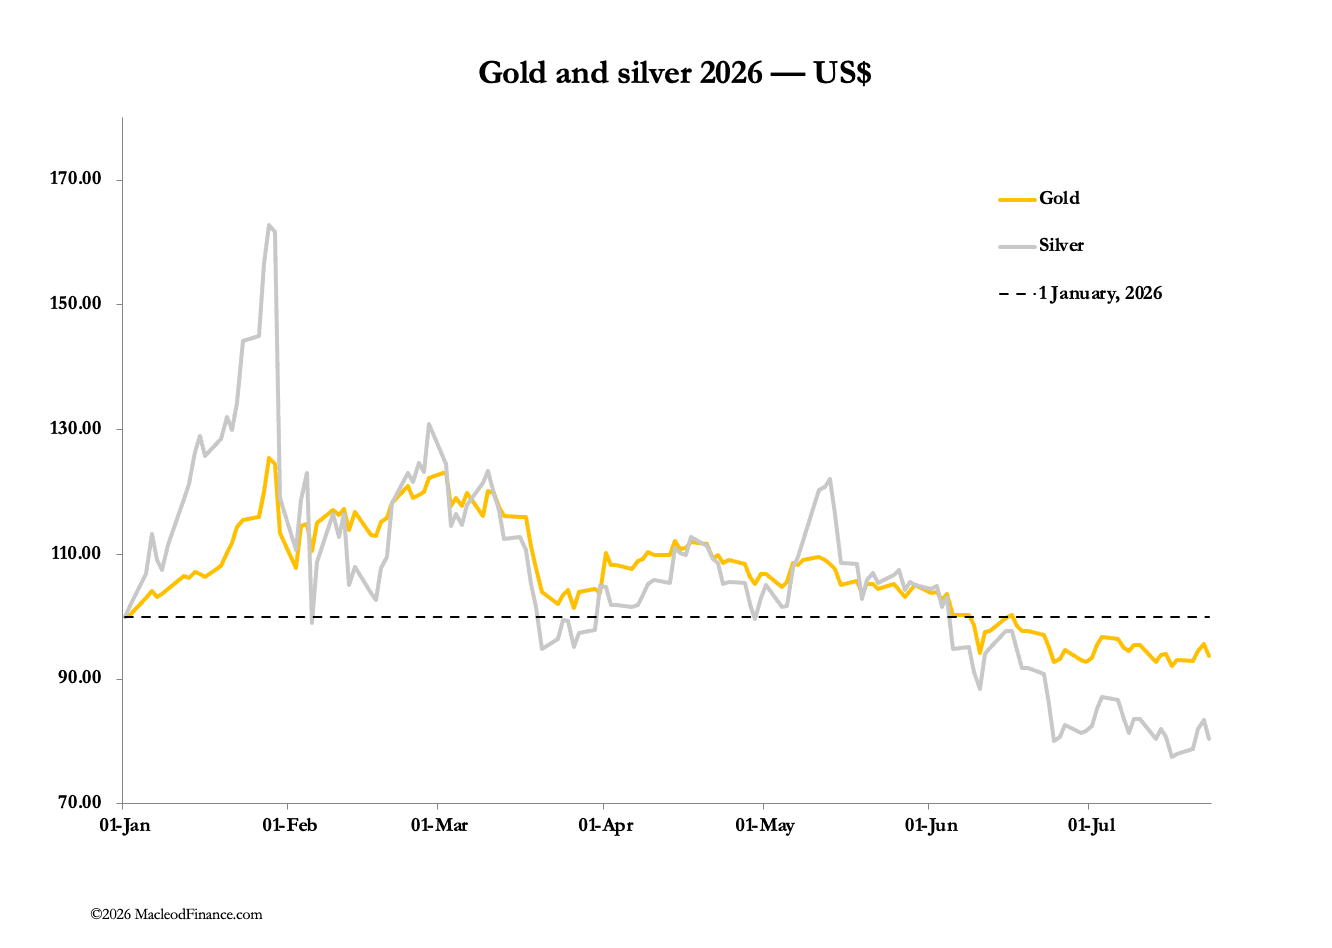
La guerra dell'America contro l'Iran si sta intensificando, con la prospettiva di un'ulteriore escalation questo fine settimana. I prezzi del petrolio sono già in aumento, con il WTI che sfida il livello di 90 $. Inoltre, la crisi si sta estendendo al Mar Rosso, chiudendo il terminale saudita di Yanbu, che a quanto ci viene detto fornisce circa 5.000.000 di barili al giorno. La crisi sembra accelerare, con gli aumenti del prezzo del petrolio che entrano in una seconda fase.
Vale la pena esaminare in dettaglio una situazione simile del passato, che ci porta alla crisi OPEC del 1973—74. La relazione tra oro e petrolio è illustrata di seguito:
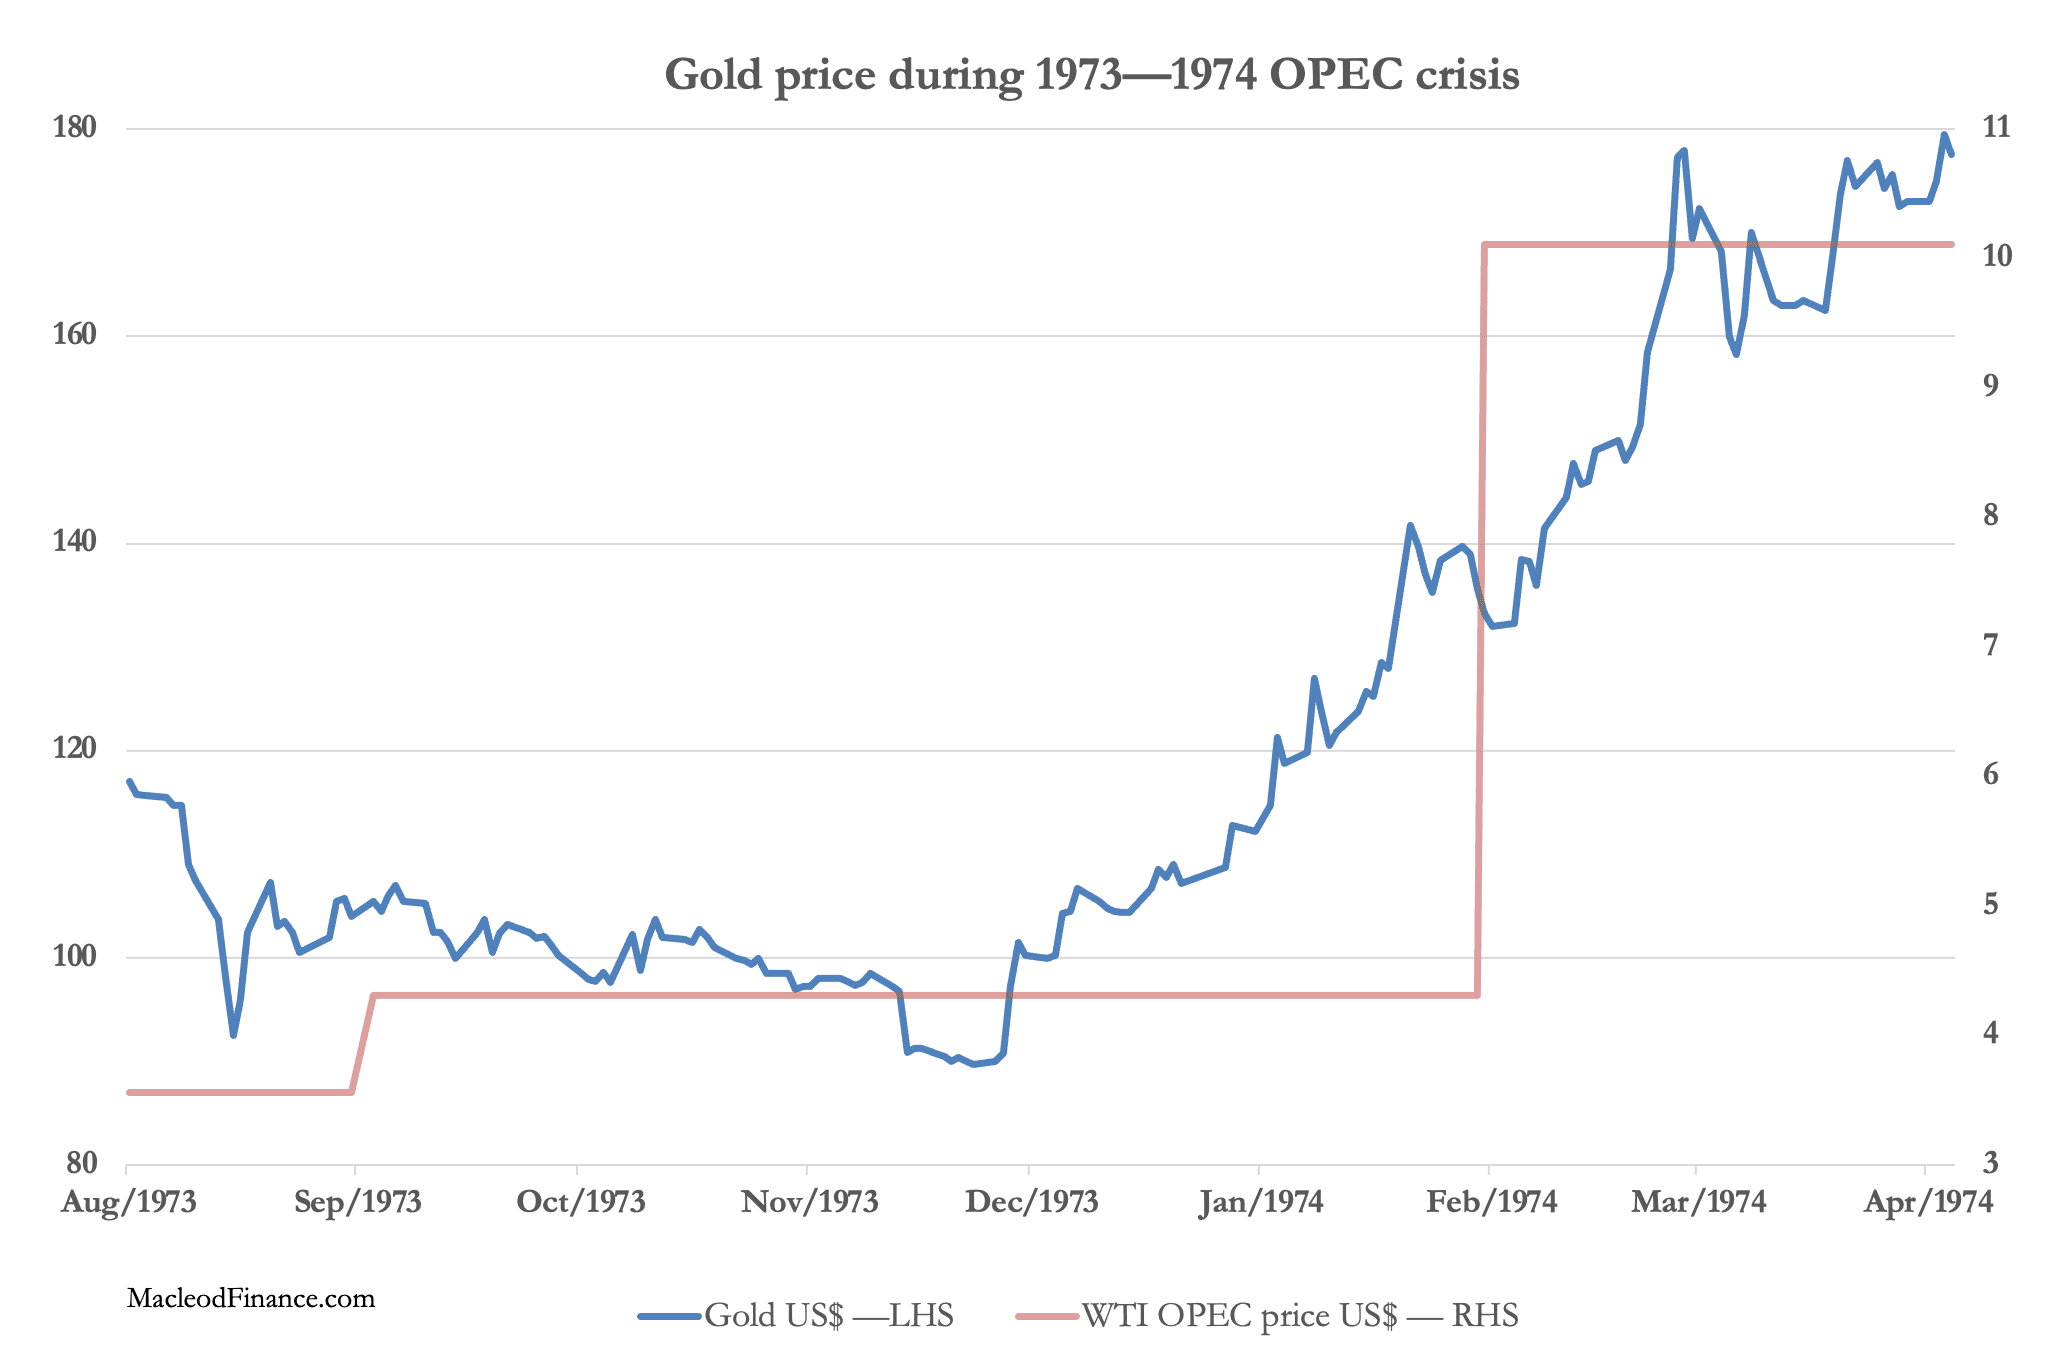
Nell'agosto 1973 l'OPEC aumentò il prezzo di riferimento di un barile di petrolio da 3,56 $ a 4,31 $, un rialzo del 21%. Il prezzo dell'oro continuò a scendere prima di toccare un minimo di 90 $ il 26 novembre. Nel frattempo la Fed riduceva il tasso sui fondi federali dal 10,75% al 10%. Le azioni salirono di circa il 14% in seguito a quei tagli, per poi calare fino a fine anno. All'inizio del 1974 le azioni si consolidarono brevemente mentre la Fed continuava ad allentare, una politica invertita con il secondo rialzo del prezzo del petrolio da parte dell'OPEC a 10,11 $ a fine gennaio. Le azioni ripresero poi un violento mercato ribassista fino al quarto trimestre, innescato dall'aumento del tasso sui fondi federali dal 9% del febbraio 1974 al 9,3% in marzo e poi al 10,5% in aprile.
Emergono diversi punti, ma il principale è che nelle fasi iniziali di un rialzo del prezzo del petrolio il rifugio sicuro in un contesto di avversione al rischio viene percepito nel contante in dollari, non nell'oro. Ma quando divenne evidente che lo sceicco Yamani, a capo dell'OPEC, non era soddisfatto del primo aumento e ne avrebbe imposto un altro, più grande, l'oro iniziò a salire, perché la percezione di sicurezza si spostò rapidamente dal contante in dollari all'oro. Quando Yamani impose il secondo, più forte aumento a fine gennaio, l'oro era già salito del 50% in soli due mesi, fino all'equivalente di 6000 $ di oggi, per poi quasi raddoppiare entro il 27 febbraio.
La situazione odierna sembra simile all'esperienza dell'OPEC. I mercati iniziano a capire che Trump non ha una via d'uscita dalla guerra contro l'Iran, un punto rafforzato dalla chiusura del Mar Rosso da parte degli Houthi alle petroliere che caricano nel porto saudita di Yanbu. Questo allontanamento dall'idea che la valuta in contanti sia priva di rischio sembra essere iniziato, con il prezzo dell'oro che resiste a ulteriori ribassi.
Il precedente del 1973—74 è chiaro. Tutti i mercati finanziari stanno per vivere un cambiamento radicale, mentre la gravità della guerra del Golfo e delle sue inevitabili conseguenze per l'economia globale, per i governi fortemente indebitati e sul piano geopolitico verrà imposta con forza. Ora è più facile immaginare un crollo delle obbligazioni e delle azioni, lo scattare delle trappole del debito pubblico e un raddoppio dell'oro in pochi mesi.
Sarà un risveglio molto sgradevole per i neo-keynesiani.