
In presenza di segnali di una crisi sempre più intensa dei derivati sull'argento, l'oro sta probabilmente iniziando a scontare le turbative nei mercati cartacei. Gli speculatori occidentali sono ai margini.
Esaminando nel dettaglio i report COT, vediamo che l'aumento dell'open interest sull'oro al Comex non riflette più di tanto gli acquisti dei gestori di fondi (managed money) che inseguono il momentum. Riflette piuttosto le negoziazioni su Globex, di origine prevalentemente asiatica, che acquistano future presumibilmente con l'intento di ritirare la consegna fisica.
È questo il motivo per cui il Comex ha smesso di riportare le consegne (stand-for-deliveries) dal 15 gennaio per entrambi i contratti? È un segnale d'allarme di problemi nei derivati?
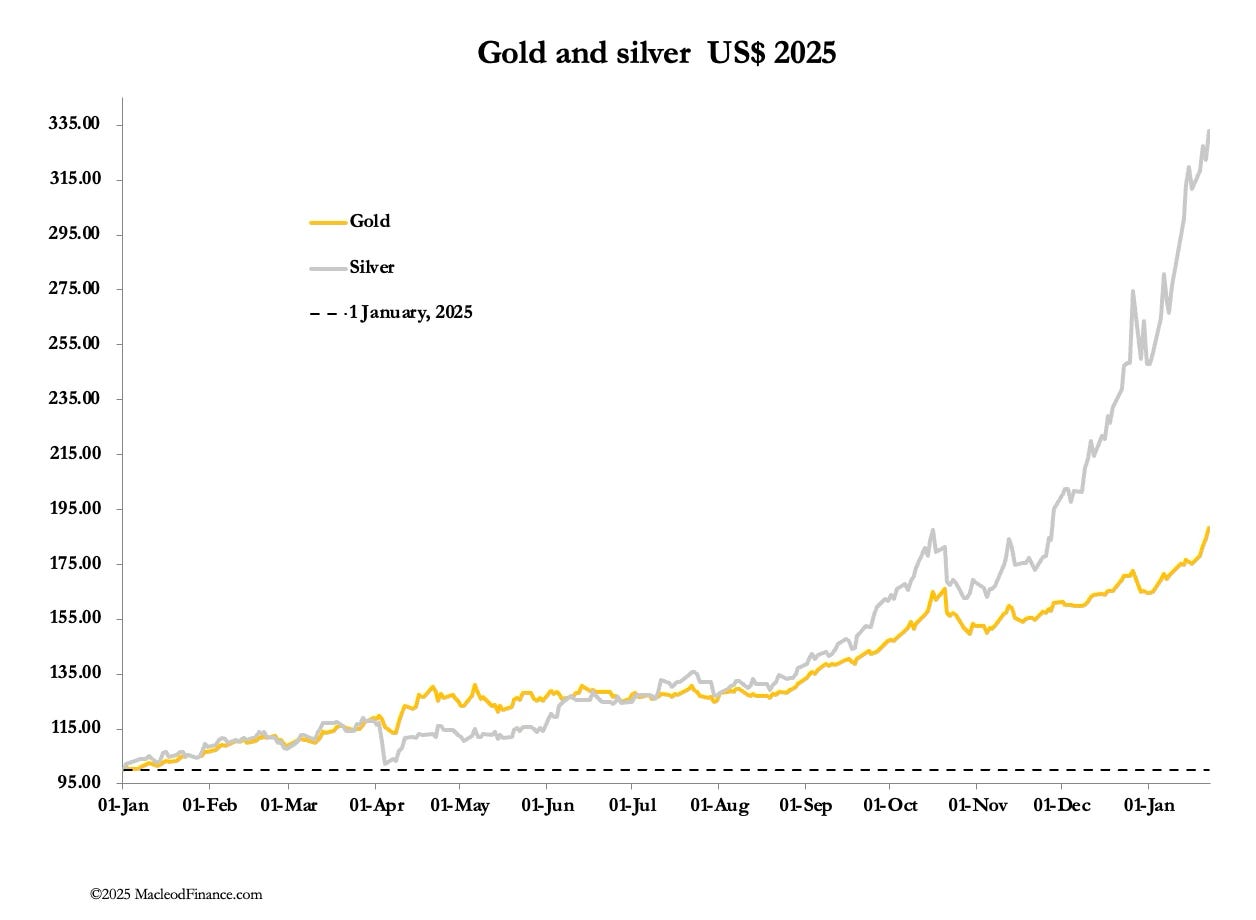
Questa settimana oro e argento hanno continuato a salire, segnando entrambi nuovi prezzi record in tutte le valute. Nelle prime ore di contrattazione europea, l'oro ha chiuso la settimana a 4.915 $, in rialzo di 308 $, e l'argento a 98,20 $, in rialzo di 8,10 $. Durante la notte hanno toccato rispettivamente 4.967 $ e 99,30 $.
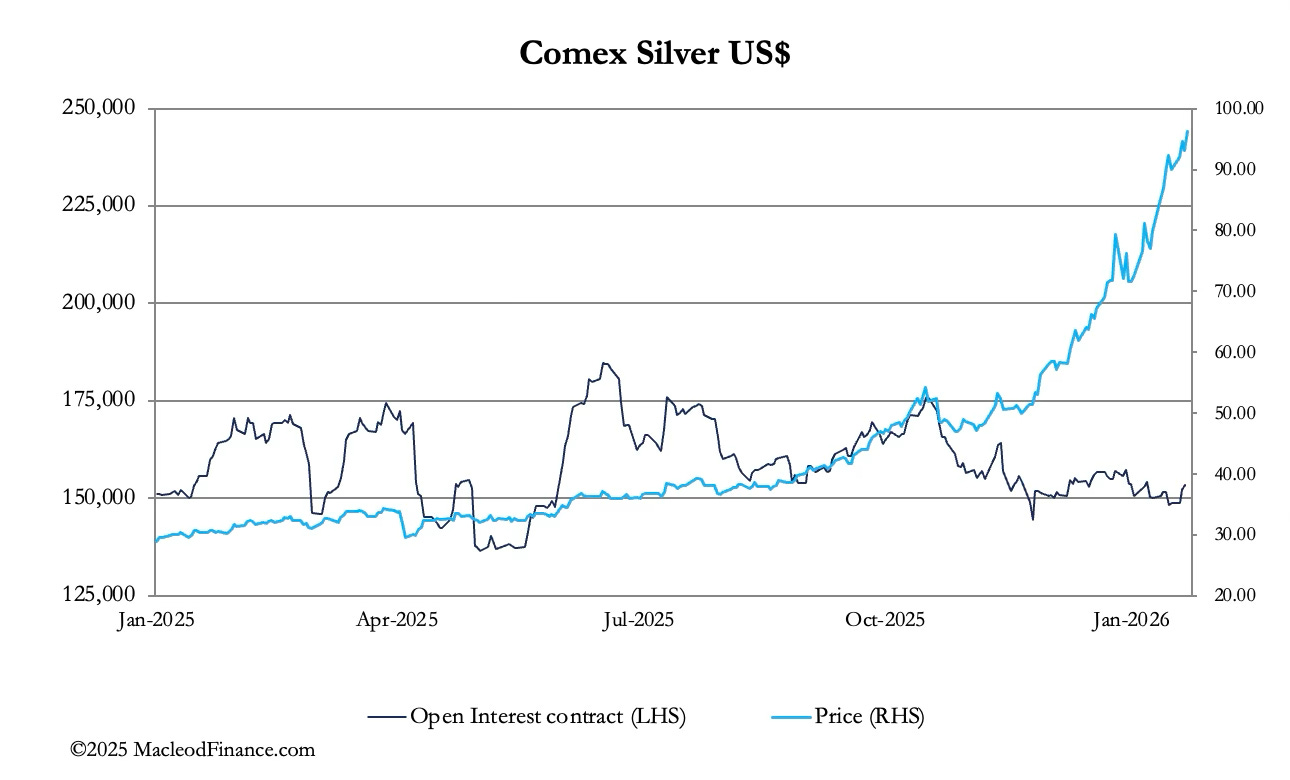
Al Comex questa settimana i volumi in entrambi i contratti sono stati elevati, ma in calo per l'argento al salire del prezzo, a conferma di una morsa sempre più stretta sulle posizioni corte cartacee.
Perché gli hedge fund non stanno giocando la partita dell'argento? È ragionevole pensare che dovrebbero approfittare di questo short squeeze, ma non sembra che lo facciano. Sembrano invece spaventati dalla volatilità dell'argento. Il grafico seguente continua a illustrare questo fatto:
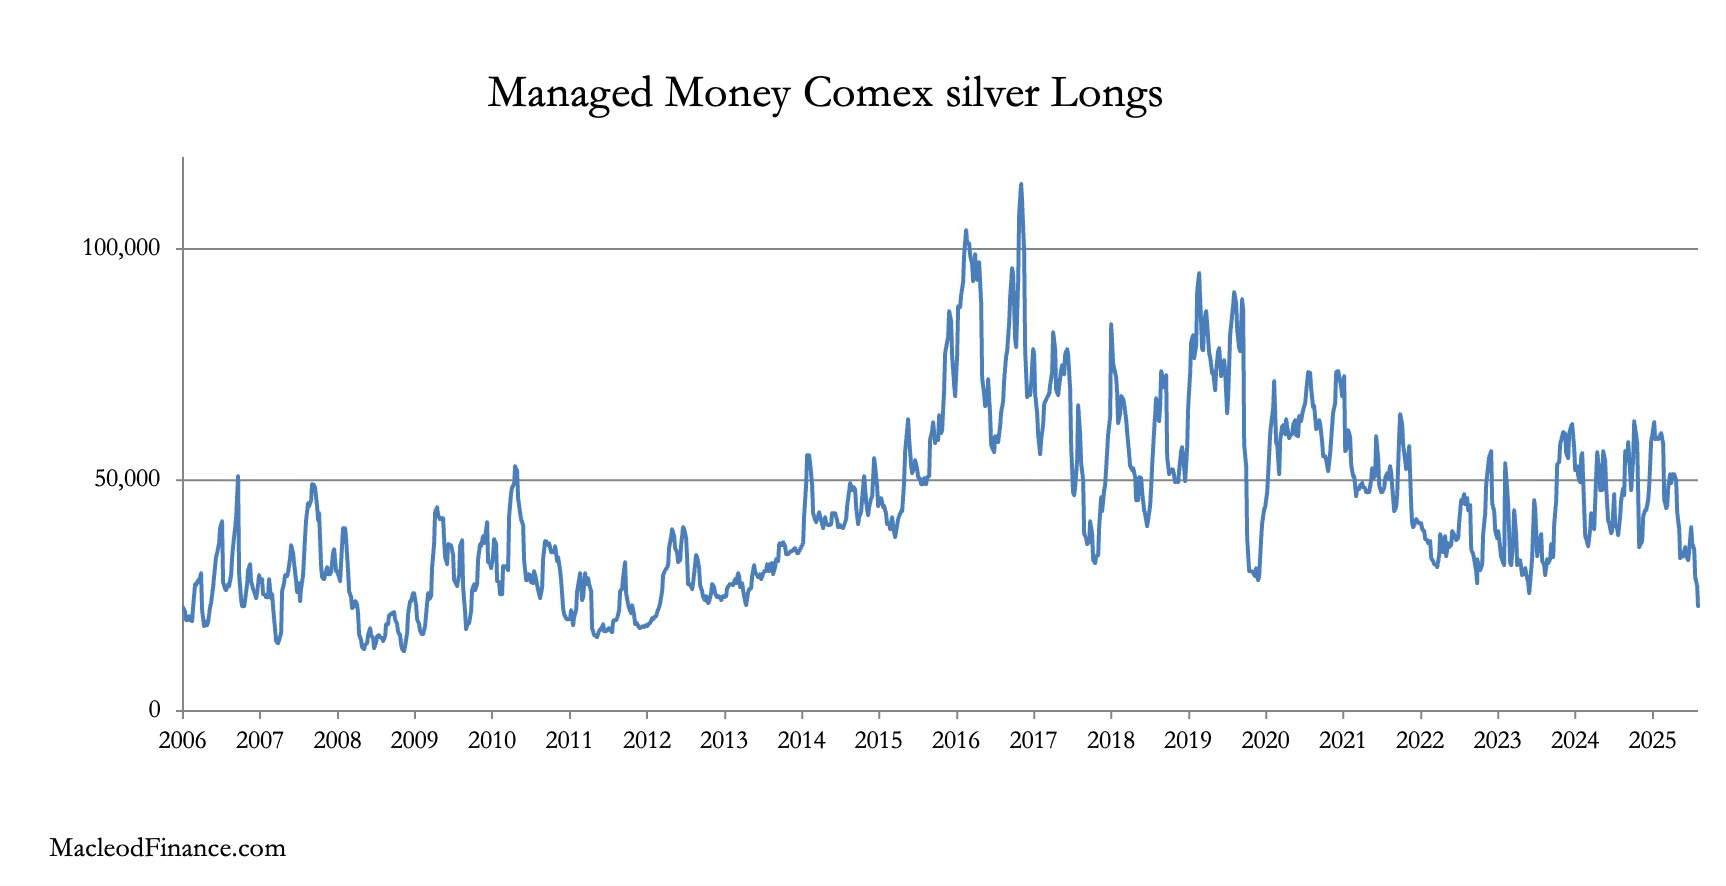
A questa evidenza possiamo aggiungere le posizioni lunghe dei gestori di fondi (managed money) tratte dai dati del Commitment of Traders della CFTC. Si stanno avvicinando ai livelli più bassi degli ultimi 20 anni:
Inoltre, il denaro più smaliziato che guida il movimento si trova in Cina, dove i prezzi dell'argento sono un buon 10% più alti rispetto a Londra e al Comex, apparentemente più riluttanti.
Non possiamo dire con certezza che la Cina intenda distruggere i mercati dei capitali occidentali, ma ci sono elementi a sostegno del fatto che si stia mostrando ostile verso il nostro sistema finanziario. Ha creato un sistema di pagamento non in dollari, sempre più utilizzato in quella che sembra un'alternativa, per il sud del mondo, al dollaro fiat per il regolamento dei saldi commerciali. E sta privando l'Occidente delle terre rare, politica presumibilmente estesa anche all'argento. Ciò significa che il dollaro viene messo da parte e venduto, un processo che potrebbe essere in accelerazione. Un'ulteriore prova che l'Occidente è escluso dall'azione si vede nell'oro. Il grafico seguente mostra le posizioni lunghe dei gestori di fondi (managed money) statunitensi al Comex:
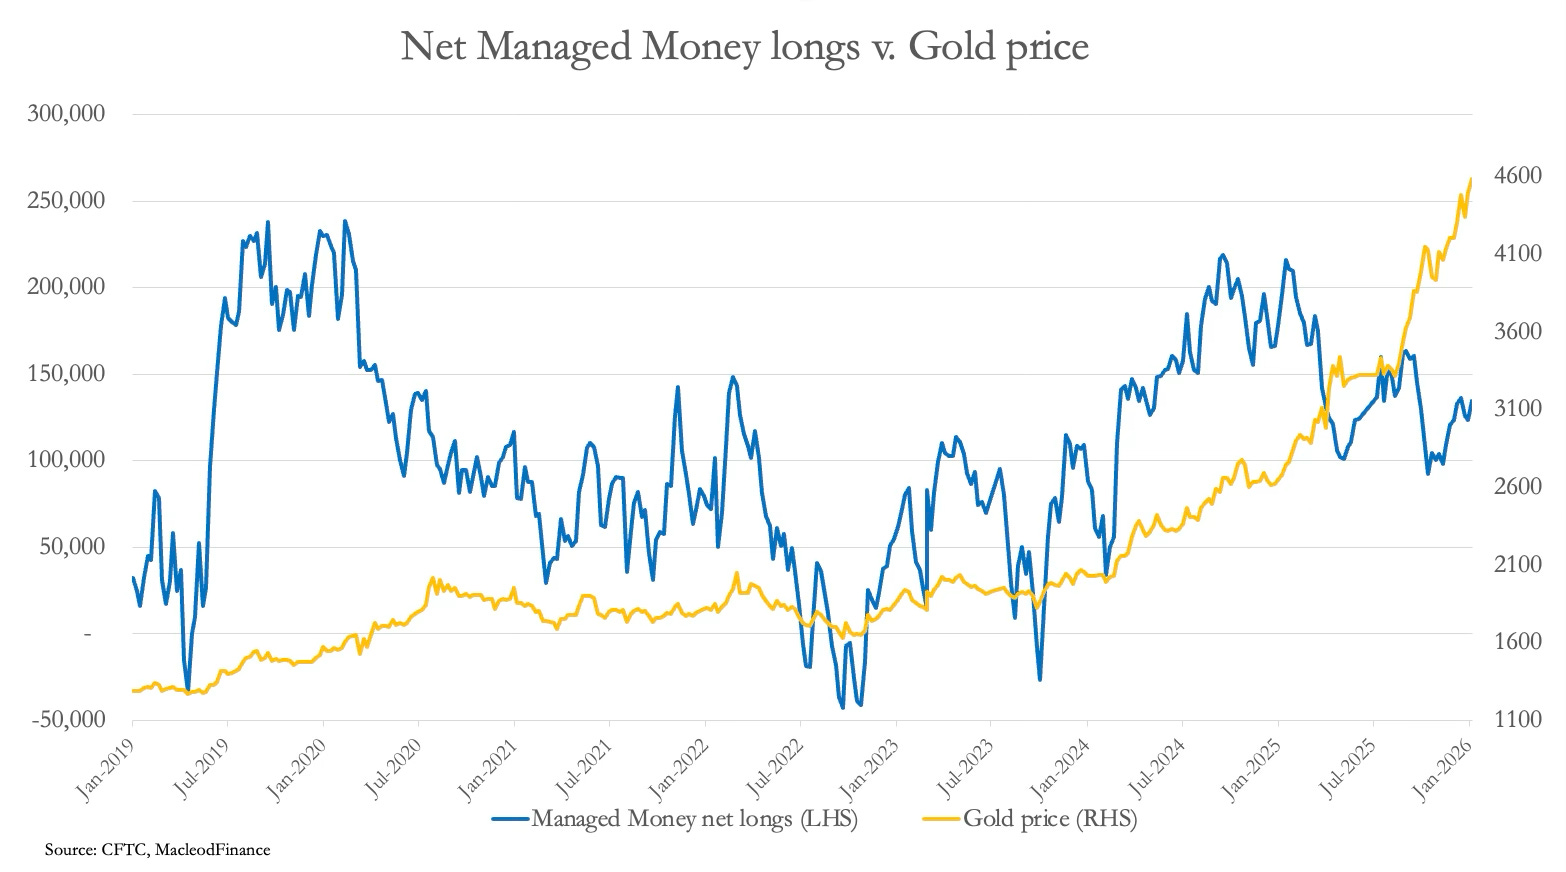
Sebbene la posizione netta sia in lieve aumento dalla fine di ottobre, come indicatore di ipercomprato/ipervenduto è in linea con la media di lungo periodo. La posizione delle categorie "other" e "non-reported" conferma che la maggior parte dell'interesse long si trova lì:
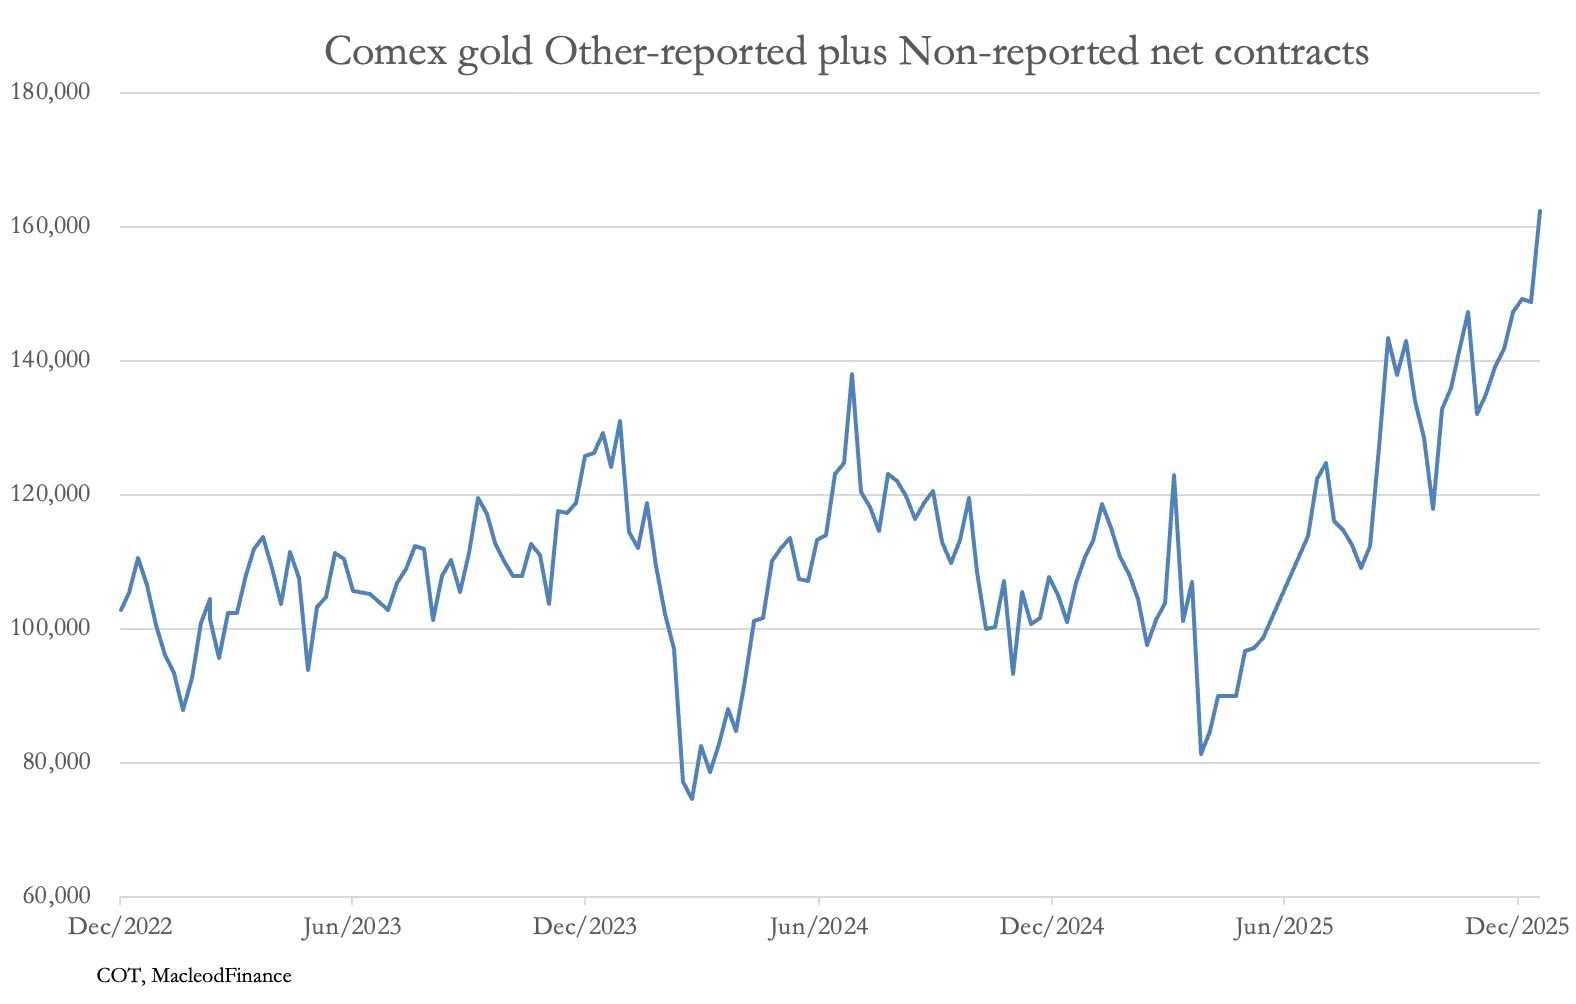
Sono queste le categorie che comprendono l'interesse non statunitense e in gran parte non europeo, tra cui banche centrali, fondi sovrani e family office asiatici.
Finora possiamo supporre che le banche di metallo prezioso e i market maker nella categoria swap siano coperti con posizioni lunghe sui forward di Londra, anche se la loro posizione corta al Comex è ormai davvero preoccupante:
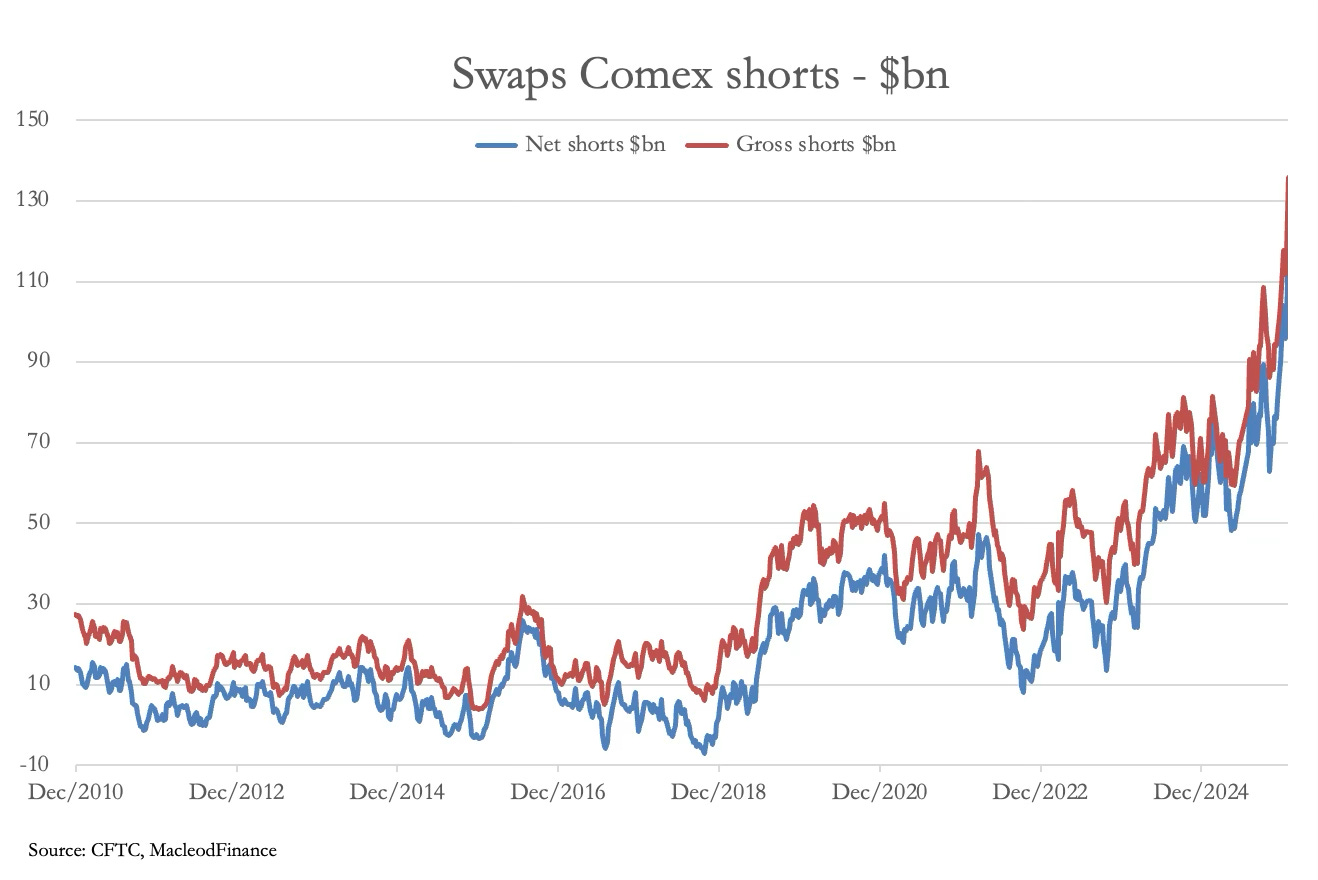
Essere lunghi a Londra e corti al Comex dipende dal mantenimento dell'integrità di entrambi i mercati, che a sua volta si basa sul fatto che il rischio di controparte non si aggravi. Possiamo solo immaginare come il Comex valuti la propria potenziale responsabilità in caso di insolvenza di una controparte e se sarà disposto a distruggere la propria credibilità dichiarando la forza maggiore, cosa che può fare secondo le sue regole. Anche la LBMA e la Banca d'Inghilterra devono monitorare con una certa preoccupazione i mercati forward di Londra.
Nella fase finale dell'era delle valute fiat, queste turbative di mercato sono un evento intermedio. Tuttavia, la diffusione del rischio di controparte in tutto il sistema dei derivati accelererebbe il declino del credito, incluso il valore delle valute fiat. Non abbiamo ancora visto i gestori di investimenti prendere atto di questo rischio e rispondere nell'unico modo possibile, ossia tentando di acquisire oro e argento fisici.
Il panico di circa 300 trilioni di dollari di portafogli di investimento globali che cercano disperatamente di aumentare la loro esposizione, inferiore allo 0,5%, deve ancora arrivare. E quando arriverà, dovrebbe essere epocale.