
Non è il 2008, almeno non per l'oro
Che differenza fa un mese. Mentre il mercato rivaluta crescita e prezzi degli asset in un contesto di volatilità rinnovata, e con una risposta finora più passiva delle banche centrali, il prezzo dell'oro in dollari è rimasto sorprendentemente stabile, in un intervallo definito, per oltre 10 settimane. Rispetto alla maggior parte delle valute e degli asset, tuttavia, l'oro ha vissuto un mese notevole: XAU/WTI +31%, XAU/S&P500 +14%, XAU/CAD +8%, XAU/RNB +6%; al momento della stesura, l'elenco continua.
Con i mercati in forte correzione all'inizio del 2016, gli analisti continuano comunque a mantenere un orientamento ribassista sull'oro. La motivazione di questo ribasso è però cambiata: dal timore di una normalizzazione della Fed al timore che la deflazione e la conseguente capitolazione degli asset possano far scendere l'oro in uno "short squeeze del dollaro", che ricorda il crollo dell'oro nel 2008. Con un solido quadro di riferimento per analizzare il prezzo dell'oro, non temiamo nessuna delle due motivazioni: continuiamo a ritenere improbabile un calo significativo rispetto ai livelli attuali, o al massimo temporaneo. Anzi, poiché molte altre classi di asset sono impantanate in prospettive di valutazione molto ampie, ai due estremi (un esito binario: normalizzazione o capitolazione), i tre fattori principali del prezzo dell'oro restano saldamente a favore dell'oro.
In definitiva, riteniamo che i flussi legati alla paura e al sentiment speculativo abbiano poco o nessun impatto duraturo sull'oro, una riserva monetaria da 7.000 miliardi di dollari, e che i fondamentali siano in realtà favorevoli rispetto al 2008. Data l'asimmetria, a questi livelli, dei tre principali fattori che determinano il prezzo dell'oro (energia, tassi di interesse reali e politica delle banche centrali), continuiamo a ritenere che il rischio per il prezzo dell'oro sia sbilanciato al rialzo. Concludiamo inoltre che è molto improbabile che l'oro scenda nel cosiddetto "dollar short squeeze", in assenza di variazioni dei tassi di interesse reali o di squilibri nei fondamentali energetici, entrambi partiti da livelli molto diversi rispetto al 2008.
Visualizza l'intero studio di Ricerche in PDF qui...
Non è il 2008, almeno non per l'oro
Il mondo degli investitori sembra diviso a metà. Da una parte c'è chi crede che questa sia solo un'altra breve correzione dei mercati più ampi, come quella dello scorso agosto, e che ora sia il momento di comprare perché i mercati si riprenderanno rapidamente. Dall'altra c'è chi teme che si stia ripetendo quanto accaduto nel 2008, viste le perdite significative che potrebbero derivare da shock del credito legati al petrolio o alla svalutazione della Cina/RMB. Molti ritengono che gli interventi senza precedenti delle banche centrali di tutto il mondo abbiano gonfiato tutte le classi di attivo e che queste bolle si stiano ora sgonfiando, con la FED intenzionata a restare a guardare e a lasciare che gli spiriti animali facciano il loro corso, data la solidità del mercato del lavoro statunitense. Il risultato, temono, è che i mercati azionari crolleranno ancora una volta.
Tuttavia, questi scenari hanno in comune il fatto che, secondo la maggior parte degli analisti, entrambi comportano apparentemente un rischio di ribasso per il prezzo dell'oro. Nel primo scenario, ulteriori rialzi dei tassi della FED sembrano creare venti contrari per l'oro. Nel secondo, l'oro scenderebbe nel contesto di una vendita generalizzata di attività, proprio come nel 2008. Non siamo d'accordo in nessuno dei due casi. Al contrario, i tre fattori principali del prezzo dell'oro oggi sono saldamente a suo favore, indipendentemente dall'andamento delle azioni o di altre classi di attivo. In questa nota useremo il calo dell'oro del 2008 per illustrare quali furono i fattori chiave che allora fecero scendere i prezzi e spiegare perché è improbabile che gli stessi fattori spingano l'oro molto più in basso da qui, in entrambi gli scenari descritti sopra.
In definitiva, per l'oro contano i tassi di interesse reali, non quelli nominali, e i mercati dell'energia hanno praticamente azzerato nei prezzi la crescita futura dell'offerta, dopo un eccesso di offerta senza precedenti. Questi fattori contribuiscono a creare una base solida per i fondamentali del prezzo dell'oro (sia dal lato dell'offerta sia da quello della domanda) in entrambi gli scenari di mercato.
Lo scenario del 2008
Anche se negli ultimi mesi l'oro ha tenuto bene, alcuni esprimono la preoccupazione che possa non essere immune se i mercati peggioreranno ulteriormente. Sono pronti a ricordare che all'inizio del 2008 l'oro scese da un massimo di 1.003 $/ozt del 14 marzo 2008 a un minimo di 712 $/ozt del 12 novembre 2008, mentre l'S&P500 perse oltre il 30%.
La narrazione comune nel mercato dell'oro è che i prezzi siano guidati soprattutto dalla paura o dall'avidità. Perché dunque nel 2008, nel mezzo del più grande panico di mercato da quasi un secolo, l'oro non salì e anzi scese in termini di USD? La spiegazione che sentiamo spesso è che la crisi del credito provocò una fuga verso la "qualità", e la qualità nel 2008 era apparentemente il USD e i titoli di Stato. Gli investitori statunitensi liquidarono in massa le attività estere e rimpatriarono i fondi in USD, creando così domanda di USD. Secondo questa tesi, ciò non solo non portò a una maggiore domanda di oro, ma l'oro fu venduto per far fronte ai margin call. Pur non negando che questi flussi possano avere un impatto a breve termine sui future dell'oro e spingere il prezzo sopra o sotto il livello giustificato dai fondamentali per brevi periodi, non serve nessuna delle spiegazioni precedenti per capire il calo del prezzo nel 2008. In effetti, due variabili, nessuna delle quali ha a che fare, almeno non direttamente, con la paura o l'avidità, possono spiegare quasi l'intero movimento.
Figura 1: all'inizio della crisi del credito del 2008, l'oro è stato venduto mentre le azioni scendevano $/ozt (scala sinistra); indice del valore del dollaro (scala destra)

Fonte: Bloomberg, GoldMoney Research
Ci teniamo a ricordare ai nostri lettori che lo scorso autunno abbiamo pubblicato la nostra nota sul quadro di riferimento per la formazione del prezzo dell'oro: Gold Price Framework Vol. 1: Price Model, in cui abbiamo presentato i nostri risultati su come si formano i prezzi dell'oro. Analizzando l'oro in dollari statunitensi, abbiamo rilevato che la maggior parte dei movimenti di prezzo può essere spiegata da pochi fattori chiave: le aspettative sui tassi di interesse reali, la politica delle banche centrali e le variazioni dei prezzi dell'energia a lungo termine. Più nello specifico, la variazione mensile del prezzo dell'oro è principalmente una funzione della domanda e dell'offerta monetaria di oro (posizioni nette speculative sul COMEX, vendite nette di ETF e banche centrali) e delle variazioni delle aspettative del mercato sui prezzi futuri dell'energia, in linea con l'idea che l'oro sia una riserva di valore (moneta) con un costo di sostituzione ad alta intensità energetica. I primi tre fattori incidono sul prezzo dell'oro perché influenzano direttamente il prezzo della valuta e la domanda di oro nei portafogli, mentre l'energia incide sui costi di produzione e di sostituzione e ne ricava la sua prova di valore monetario.
Figura 2: i prezzi dell'oro sono determinati principalmente dai tassi di interesse reali, dalla politica delle banche centrali e dai prezzi dell'energia a lungo termine $/ozt

Fonte: Bloomberg, GoldMoney Ricerche
Prima del 2008 l'oro era in costante crescita, sostenuto dai fattori descritti sopra. I prezzi dell'energia a lungo termine salivano da quasi un decennio, mentre i tassi di interesse reali erano in calo da dieci anni. Ma queste tendenze si sono interrotte bruscamente e hanno invertito la rotta in modo netto quando è iniziata la crisi del credito.
I prezzi dell'energia a lungo termine sono scesi...
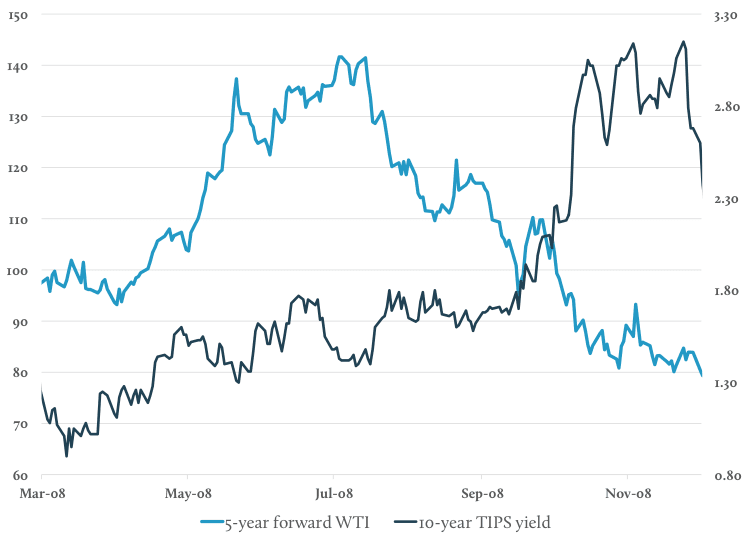
Il prezzo a termine a 5 anni del WTI è passato da 21 $/bbl nel 2001 a 85 $/bbl alla fine del 2007. Da lì è salito ancora nei primi mesi del 2008, ma è crollato verso fine anno, quando la crisi del credito ha colpito con piena forza, frenando la crescita economica globale e quindi le prospettive della domanda di petrolio. I prezzi del petrolio a lungo termine, misurati dal prezzo a termine a 5 anni, sono scesi del 20%, da 101 $/bbl (massimo intermedio dell'oro a marzo) a 82 $/bbl (minimo dell'oro a novembre). Il nostro modello indica che questo ha spinto al ribasso i prezzi dell'oro di circa 140 $/ozt (vedi Figura 3).
Figura 3: il calo dei prezzi dell'energia a lungo termine e l'aumento brusco e improvviso dei tassi reali durante la crisi del credito hanno creato forti venti contrari per l'oro $/bbl (asse destro), % (asse sinistro)
Fonte: FRED, Bloomberg, GoldMoney Ricerche
...e i tassi di interesse reali sono saliti bruscamente
I tassi di interesse reali, misurati dai TIPS a 10 anni (Treasury Inflation Protected Securities), sono scesi da una media del 3,75% nel 2000 all'1,8% alla fine del 2007, toccando un minimo dello 0,95% il 12 marzo 2008, esattamente due giorni prima del massimo del prezzo dell'oro. Ma con l'evolversi della crisi del credito, le aspettative di inflazione si sono indebolite e la volatilità è aumentata. Il risultato è stato che i tassi di interesse reali sono saliti bruscamente oltre il 3% entro ottobre. Il 12 novembre 2008 i TIPS a 10 anni erano al 2,79%. Il nostro modello indica che questo movimento ha inciso sui prezzi dell'oro per circa 135 $/ozt.
L'impatto combinato del calo dei prezzi dell'energia a lungo termine e del forte rialzo dei tassi di interesse reali spiega circa 275 $/ozt dei 282 $/ozt di ribasso dell'oro nel 2008. Da lì i percorsi dei due fattori si sono separati. I prezzi del petrolio a lungo termine hanno continuato a scendere per un certo periodo, toccando infine un minimo intorno a 66 $/bbl nella primavera del 2009. Questo ulteriore calo del petrolio è stato compensato dal forte calo dei tassi di interesse reali, quando la FED ha iniziato a intervenire sui mercati, spingendo i tassi reali verso nuovi minimi.
Il punto da trattenere è che il calo del prezzo dell'oro nel 2008 si può spiegare abbastanza bene senza ricorrere al pensiero malthusiano o alla nozione di "paura e speculazione", che di solito vengono citate quando i prezzi dell'oro si muovono contro ciò che il buon senso comune prevederebbe. Ma, cosa più importante, ci aiuta a capire il contesto attuale e se oggi esista il rischio che l'oro scenda in una più ampia correzione dei mercati.
A nostro avviso, in realtà la situazione stavolta non potrebbe essere più diversa. Prima di tutto, i prezzi dell'energia sono già scesi bruscamente. E con questo non intendiamo il calo dei prezzi spot da 110 $/bbl a meno di 30 $/bbl negli ultimi 18 mesi. Come abbiamo mostrato nella nostra nota sul modello di riferimento, non è il prezzo spot del petrolio a guidare l'oro, ma le aspettative del mercato sui prezzi futuri dell'energia. I prezzi del petrolio a lungo termine hanno toccato il massimo nel 2011 e da allora sono in calo. I prezzi a termine a 5 anni del WTI sono scesi a 45 $/bbl, circa il 30% sotto i livelli minimi della crisi del credito. Questi livelli di prezzo presentano ora anche una significativa asimmetria, poiché l'intera curva del petrolio quota sotto i livelli necessari per arrestare il calo della produzione e mantenere le infrastrutture del settore necessarie a soddisfare la domanda futura, come spiegheremo più in dettaglio più avanti in questo rapporto.
Figura 4: i prezzi dell'energia a lungo termine sono uno dei 3 fattori principali per i prezzi dell'oro variazione % annua

Fonte: Bloomberg, GoldMoney Ricerche
Figura 5: mentre nel 2008 i prezzi dell'energia a lungo termine erano al massimo, ora sono ai minimi $/bbl

Fonte: Bloomberg, GoldMoney Ricerche
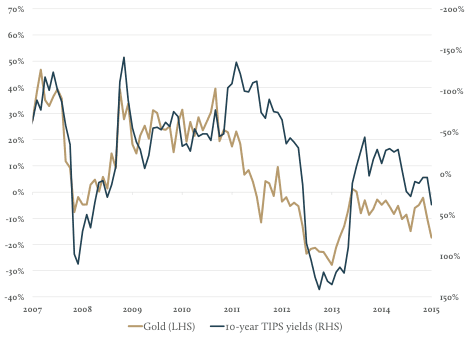
Allo stesso modo, i tassi di interesse reali non escono da un calo pluriennale, come invece accadde nel 2008. Pur essendo diminuiti per decenni, da quasi 3 anni in realtà stanno salendo. I tassi di interesse reali hanno toccato il minimo nel 2013 a -0,74% e da allora sono risaliti con regolarità fino a 0,67%, sull'onda delle aspettative di una serie di rialzi da parte della FED (vedi Figure 6&7).
Figura 6: Il secondo fattore determinante sono i tassi di interesse reali, che sono inversamente correlati all'oro
variazione % su base annua (asse sinistro), variazione assoluta su base annua (asse destro)
Fonte: FRED, Bloomberg, GoldMoney Ricerche
Figura 7: Negli ultimi anni i tassi di interesse reali sono saliti e ora si trovano su livelli elevati $/oz (asse sinistro); % (asse destro)

Fonte: Bloomberg, GoldMoney Ricerche
Il calo pluriennale del prezzo del petrolio a lunga scadenza, unito alla ripresa dei tassi di interesse reali, è stato la causa della flessione del prezzo dell'oro dal suo picco del 2011. Se da un lato ciò ha creato forti venti contrari per i prezzi dell'oro, dall'altro implica che ora siano alle nostre spalle.
Quali sono, da qui in avanti, i rischi per i prezzi dell'energia a lunga scadenza?
Nel nostro prossimo Framework Report Vol. 2 esamineremo più nel dettaglio il lato energetico dell'equazione del prezzo dell'oro. In sintesi, però, i prezzi del petrolio a lunga scadenza sono scesi a un livello al quale una grossa parte dei futuri progetti petroliferi non è più economicamente sostenibile. La produzione di petrolio di scisto statunitense, che è stata la causa principale dell'attuale eccesso di offerta, non può crescere nei prossimi anni ai prezzi incorporati nella curva dei futures e quindi continuerà a diminuire. Ne risulta che la domanda futura non può essere soddisfatta dalle previsioni di offerta di petrolio ai livelli di prezzo attualmente incorporati nella curva dei futures. Per questo è improbabile che i prezzi del petrolio a più lunga scadenza restino a questi livelli per un periodo prolungato. In uno scenario di tipo 2008, con vendite diffuse di attività e un crollo della crescita economica globale, le notizie per i prezzi spot del petrolio sarebbero negative. L'incessante crescita della produzione ha già spinto le scorte globali di petrolio ai massimi storici, in concomitanza con il calo dei prezzi del petrolio, nonostante la crescita della domanda sia stata davvero forte. Un rallentamento della domanda dovuto a una crescita economica globale più debole porterebbe a ulteriori accumuli, anche se ormai la crescita della produzione ha rallentato drasticamente. Ma, come spieghiamo nel nostro framework report, sono le scorte a determinare i time-spread e quindi i prezzi spot, non i prezzi a lungo termine. In uno scenario di tipo 2008 sarebbe certamente difficile per i prezzi del petrolio a lunga scadenza risalire nei prossimi mesi, ma, ancora una volta, data l'economia produttiva dell'offerta futura, la maggior parte del calo dei prezzi a lunga scadenza è probabilmente alle nostre spalle. Pertanto qualsiasi ulteriore calo dei prezzi a lunga scadenza avrebbe un impatto molto limitato sull'oro. Per esempio, se il prezzo forward a 5 anni scendesse di un altro 20% da qui, l'oro calerebbe di ulteriori 60-65 $/ozt. Ma a quel punto una parte molto grande della produzione mondiale di petrolio avrebbe un flusso di cassa negativo a tempo indeterminato e il 100% dei progetti futuri sarebbe antieconomico.
E i tassi di interesse reali?
Negli ultimi due anni i tassi di interesse reali sono andati contro il loro trend discendente di lungo periodo, risalendo da -0,7% a +0,7%. La ripresa è stata favorita da un'economia in apparente miglioramento e dalle prospettive di rialzo dei tassi della FED dopo anni di tassi di interesse vicini allo zero. Alla fine la FED è intervenuta e a dicembre ha alzato i tassi di 25 punti base, lasciando intravedere ulteriori rialzi nel corso del 2016. Tuttavia, i tassi di interesse reali non sono saliti dopo il rialzo, nonostante il mercato fosse diviso sulla reale capacità della FED di portare avanti altri rialzi. Di fatto, le aspettative sul livello dei tassi della FED a dicembre 2016 sono in calo da un po' di tempo. Hanno avuto un picco breve in prossimità della riunione del FOMC del 15 dicembre, ma da allora sono nuovamente scese in modo marcato. Il mercato si chiede se la FED riuscirà ad alzare i tassi se i mercati continueranno a scendere.
Figura 8: Le aspettative sul tasso dei fondi FED a fine 2016, implicite nel mercato dei futures, sono diminuite nettamente %

Fonte: Bloomberg, GoldMoney Ricerche
Un aspetto importante: se i mercati azionari continuassero a scendere, è improbabile che i tassi di interesse reali mostrino di nuovo un forte rialzo paragonabile a quello del 2008. Con ulteriori vendite sui mercati azionari, il mercato potrebbe iniziare a scontare una crescita più bassa, che a sua volta eserciterebbe una pressione al ribasso sulle aspettative di inflazione. In tale scenario, tuttavia, è improbabile che la FED continui ad alzare i tassi. Un forte deterioramento delle prospettive economiche porterebbe con ogni probabilità a un'inversione di rotta nella politica della FED e i mercati lo anticiperebbero. Ci aspettiamo che i tassi di interesse reali vengano spinti di nuovo al ribasso.
E se fosse stato solo un episodio isolato e i mercati azionari si riprendessero, come ad agosto?
E lo scenario in cui i mercati azionari si riprendono e la FED continua ad alzare i tassi? Come abbiamo spiegato sopra, per l'oro ciò che conta davvero sono i tassi di interesse reali, non quelli nominali. Ricordiamo che i tassi di interesse reali si calcolano come tassi di interesse nominali meno le aspettative di inflazione. Il modo più semplice per seguire i tassi reali è tramite i Treasury Inflation Protected Securities (TIPS). Ci sono due motivi per cui riteniamo che, anche se la FED proseguisse con ulteriori rialzi dei tassi, i tassi di interesse reali difficilmente saliranno molto di più.
Innanzitutto, le aspettative di inflazione sono in calo costante dal picco dell'oro del 2011, passando da circa il 3,6% al 2,6%. A nostro avviso, è improbabile che la FED alzi ulteriormente i tassi nel 2016 se questo dovesse placare quel che resta delle aspettative di inflazione.
In secondo luogo, e più importante, gran parte dei futuri rialzi attesi della FED è già incorporata nei rendimenti dei TIPS. Sono state le prospettive di rialzo dei tassi a portare i rendimenti dei TIPS da -0,7% a +0,7%. Ma negli ultimi mesi i rendimenti dei TIPS non si sono mossi granché, nonostante la FED a dicembre abbia effettivamente alzato i tassi. Quindi, ulteriori rialzi, come anticipato dalla FED, probabilmente non avranno molto impatto sui rendimenti dei TIPS da qui in avanti. Anche ipotizzando ulteriori rialzi dei tassi dell'1% e ipotizzando che spingano i rendimenti dei Treasury a 10 anni al rialzo di un punto percentuale intero, senza variazioni nelle aspettative di inflazione, il rendimento dei TIPS a 10 anni salirebbe di soli 40 punti base. L'impatto sul prezzo dell'oro sarebbe di circa -30 $/ozt, ovvero circa il 3% rispetto al livello attuale. Rientra nell'intervallo della volatilità settimanale, quindi sarebbe quasi solo rumore, più che un calo fondamentale significativo del prezzo. Si può dire che il mercato sembri scontare sempre di più questi rialzi dei tassi. Al momento, le aspettative del mercato incorporate nei future sui tassi dei Fed funds per fine 2016 sono ad appena lo 0,6%, molto più basse del consenso formale degli analisti all'1,25% riportato dal Wall Street Journal e inferiori alle indicazioni della stessa FED, che prevedono un ulteriore rialzo dell'1% nel 2016, portando il tasso dei Fed funds all'1,25-1,5%. Tuttavia, mentre le probabilità di rialzi dei tassi nel 2016 implicite nei future sono diminuite sensibilmente, i rendimenti dei TIPS non le hanno seguite. I rendimenti dei TIPS continuano a riflettere aspettative più alte sui Fed funds (oppure le aspettative di inflazione sono diminuite, il che, se fosse vero, sarebbe un ostacolo a futuri rialzi della FED). Quindi, se i timori del mercato per una vendita generalizzata di attività dovessero attenuarsi e le probabilità di futuri rialzi dei tassi della FED aumentassero, è molto probabile che ciò non influirebbe granché sui rendimenti dei TIPS.
D'altra parte, un ritorno della fiducia nelle prospettive di crescita globale sarebbe positivo per i prezzi dell'energia. La domanda resterebbe forte grazie ai prezzi bassi e alla crescita economica in accelerazione e, insieme al continuo rallentamento della crescita della produzione, porterebbe a scorte più basse. Ma, cosa più importante, il mercato dovrebbe rivalutare le prospettive di crescita della domanda futura e il rischio crescente che l'offerta futura non riesca a soddisfarla. Il risultato sarebbe una ripresa dei prezzi dell'energia a lunga scadenza, il che sarebbe positivo per l'oro.
Quindi, sia i bassi prezzi dell'energia sia i tassi di interesse reali più alti sono già riflessi nell'attuale prezzo dell'oro. Poiché i prezzi del petrolio a lunga scadenza non possono restare indefinitamente al di sotto dei costi del settore, né i tassi reali salire molto di più con una FED che dipende dai dati, si crea un'asimmetria per i prezzi dell'oro, indipendentemente dalla normalizzazione più ampia del mercato, o dalla capitolazione.
Visualizza l'intero studio di Ricerche in PDF qui...
Le opinioni e i pareri espressi in questo articolo sono quelli dell'autore o degli autori e non riflettono quelli di GoldMoney, salvo diversa indicazione esplicita. L'articolo ha esclusivamente scopo informativo generale e non costituisce, da parte di GoldMoney o dell'autore o degli autori, una consulenza legale, finanziaria, fiscale, di investimento o contabile. Non dovresti agire né fare affidamento su alcuna informazione contenuta nell'articolo senza prima aver richiesto una consulenza professionale indipendente. Si è fatta attenzione affinché le informazioni contenute nell'articolo siano affidabili; tuttavia, GoldMoney non dichiara che siano accurate, complete, aggiornate e/o da considerarsi un'indicazione dei risultati futuri, e non vi si dovrebbe fare affidamento in tal senso. GoldMoney non sarà ritenuta responsabile per alcun reclamo, perdita, danno o disagio derivante da qualsiasi informazione o opinione contenuta in questo articolo, e qualsiasi azione intrapresa in base alle opinioni e alle informazioni contenute in questo articolo è a tuo rischio.