
Usare il PIL nominale, o il PIL deflazionato con l'IPC, come principale indicatore dello stato dell'economia è un errore comune, che prima o poi si rivelerà molto costoso. Convinti che il PIL misuri il progresso economico, gli statistici governativi hanno nascosto le prove dell'inflazione dei prezzi, dando l'illusione di una crescita economica. I responsabili delle politiche economiche sembrano non rendersi conto di sottrarre ricchezza alle persone comuni e alle loro imprese fino al punto in cui un collasso economico e monetario diventa inevitabile. Questo articolo spiega come le autorità usano il PIL e l'IPC per nascondere il reale deterioramento di un'economia.
Introduzione
Quando un'economia passa dall'espansione alla contrazione, gli eventi si susseguono secondo un ordine preciso. I primi segnali sono un aumento inatteso delle scorte di beni invenduti, accompagnato e seguito da indagini congiunturali che indicano un generale indebolimento della domanda. Per i monetaristi, la conferma arriva spesso dall'inversione della curva dei rendimenti, che indica loro che, al margine, i tassi a breve fissati dalla banca centrale stanno diventando troppo alti rispetto alle condizioni delle imprese.
Questa era la situazione del titolo decennale USA meno il biennale, per un breve momento alla fine di agosto; da allora questo indicatore, spesso considerato un segnale predittivo delle recessioni, è tornato leggermente positivo. Un clima di sfiducia generalizzato, alimentato soprattutto dall'escalation della guerra dei dazi tra America e Cina, aveva già messo in allerta gli investitori su un rallentamento del commercio internazionale, che a tempo debito dovrebbe indebolire l'economia americana insieme a tutte le altre. È logico che le statistiche, che guardano al passato, non riflettano ancora gli effetti del rallentamento globale sull'economia USA, che è ancora sostenuta dal credito al consumo. L'economia tedesca, trainata dalla produzione più che dai consumi, è forse un indicatore migliore ed è già in recessione.
Dopo il colpo iniziale, una modesta ripresa della fiducia degli investitori è comprensibile, dato che forse le prospettive negative si erano spinte troppo avanti. Ma dobbiamo guardare oltre. La storia mostra che la combinazione di un picco del ciclo del credito e di dazi può essere letale per l'economia. Un breve ritorno a una curva dei rendimenti positiva non è molto più di un rally illusorio. Può bastare a mettere in pausa un'ulteriore espansione monetaria. Ma quando la pausa sarà finita e i posti di lavoro cominceranno a essere minacciati, non c'è dubbio che le banche centrali metteranno a pieno regime le stampanti.
I mercati sono diventati così dipendenti dall'espansione monetaria che si parte dal presupposto che un'economia verrà sempre salvata dalla recessione con un allentamento della politica monetaria e, inoltre, che l'inflazione monetaria impedirà che la recessione sia più che lieve e breve. Lo vediamo nell'andamento degli indici azionari, che riflettono un ottimismo perpetuo.
C'è poi un ulteriore problema. A parte l'aumento dei fallimenti e della disoccupazione e i segnali negativi delle indagini congiunturali, potrebbe non esserci alcuna evidenza statistica di una crisi. Il motivo per cui è quasi certamente così è che abbiamo a che fare con una combinazione di denaro fittizio e di statistiche del tutto inadatte a misurare qualsiasi cosa. Moneta e credito non sono garantiti da nulla e, quando il sistema bancario li espande, diluiscono semplicemente la quantità di moneta esistente; se il processo continua, finirà inevitabilmente per impoverire chiunque detenga liquidità e chiunque abbia salari e profitti che non crescano almeno quanto l'aumento della quantità di moneta.
In effetti, lo scopo ufficiale dell'espansione di moneta e credito è in qualche modo convincere gli operatori economici che le cose vanno meglio di quanto non vadano davvero e stimolare quegli «spiriti animali». Si penserebbe che, con questa politica ormai in atto in modo continuo, le persone si sarebbero rese conto della frode della diluizione. Ma, come diceva Keynes, l'architetto di tutto questo, nemmeno un uomo su un milione capisce la moneta, e in questo i fatti gli hanno dato ragione.
Da cinque anni la BCE applica tassi di interesse negativi sulle riserve delle banche commerciali, e le banche commerciali le hanno pagato 21,4 miliardi di euro di interessi sui depositi. Da quando ha introdotto i tassi negativi, ha immesso nell'economia dell'Eurozona circa 2,7 trilioni di euro di base monetaria, aumentando M1, la misura più ristretta della quantità di moneta, del 61%. Quasi tutto è servito a sostenere le finanze dei governi dell'Eurozona.
L'effetto sulla moneta in senso più ampio, che comprende il credito bancario, è stato un aumento di M3 del 30%. Altro che stimolo: è una rapina in pieno giorno ai danni della liquidità e dei depositi in contanti di tutti. È una tassa sul potere d’acquisto dei loro salari.
La BCE non è sola. Da quando Lehman è fallita, le principali banche centrali hanno aumentato complessivamente i propri bilanci da 7 trilioni a 19,4 trilioni di dollari, con un incremento del 177%. Gran parte di questa espansione monetaria è servita ad acquistare titoli di Stato, offrendo una fontana di denaro a governi spendaccioni. Lo scopo della stampa di moneta è sempre finanziare la spesa pubblica, non stimolare o agevolare il settore privato: alcune anime fiduciose del sistema credono che sia per quest'ultimo, ma si tratta soltanto di un mito.
A causa del flusso di nuova moneta, i rendimenti del debito pubblico sono stati compressi, regalando a chi detiene questo debito, soprattutto le banche, un bel profitto in conto capitale. Ma non è questo lo scopo di tanta generosità monetaria: lo scopo è rendere estremamente economico per i governi indebitarsi ancora di più e incoraggiare le banche a espandere il credito a favore dei propri governi. Basta ascoltare i banchieri centrali che ora invitano i governi a cogliere l'occasione per allentare la politica fiscale, aumentare i propri debiti e indebitarsi ancora di più.
Le banche centrali fanno finta che tutti questi benefici non costino nulla a nessuno. Purtroppo non esiste un moto perpetuo della creazione di moneta, e alla fine qualcuno ne paga il prezzo. Ma chi paga per tutto questo? Ma è il lavoratore dipendente, il risparmiatore e chiunque altro abbia depositi in banca. Sono anche privati degli interessi composti che altrimenti i loro fondi pensione riceverebbero. Sono proprio le persone che, per un bizzarro paradosso della logica macroeconomica, ci viene detto che traggano beneficio dal vedere aumentare continuamente i prezzi dei propri acquisti quotidiani.
I tentativi di misurare i presunti benefici dell'inflazione per il grande pubblico sono a loro volta disonesti, perché il vero aumento dei prezzi viene nascosto nei calcoli ufficiali dell'inflazione. Le prove soppresse degli aumenti dei prezzi vengono poi applicate alle stime del PIL per renderle «reali». Ai fini della misurazione dell'effettivo stato di un'economia, queste statistiche ufficiali sono prese per oro colato sia dai commentatori sia dagli investitori.
Non possiamo conoscere il costo economico cumulativo di cicli di inflazione monetaria progressivamente più intensa, perché tutte le statistiche governative si basano sulla menzogna che la moneta sia una costante, mentre è diventata la più grande variabile nella vita di ognuno. Il trasferimento di ricchezza da tutti i consumatori attraverso la svalutazione monetaria è un atto di impoverimento e, nella misura in cui non viene compensato in altri modi, l'economia nel suo complesso ne soffre.
Il prodotto interno lordo è un inganno
L’inventore delle statistiche nazionali, Simon Kuznets, fu giustamente cauto nel decontestualizzare il prodotto nazionale lordo (e quindi il suo successore, il PIL). La loro funzione propria è quella di strumento di contabilità pubblica, non di indicatore del progresso economico. Il progresso non si può misurare e nasce solo dalle richieste future degli individui, che cercano continuamente prodotti nuovi e migliori.
Come strumento di contabilità pubblica, il PIL cerca di misurare il valore totale delle transazioni finali di un’economia. La legge di Say, che enuncia semplicemente i princìpi della divisione del lavoro, ci dice che guadagniamo denaro per comprare ciò che non produciamo da soli. Per trasformare la nostra produzione in consumo usiamo il denaro come mezzo. Il denaro è il deposito temporaneo del nostro lavoro tra la produzione e la spesa. Quindi, supponendo per il momento che nell’economia non venga immesso altro denaro e che le nostre abitudini di risparmio non cambino, il PIL non è altro che il totale dei redditi e dei profitti di tutti.
È ovviamente un’affermazione semplificata, ma, depurata di ogni altro fattore, dovrebbe chiarire che, con una quantità costante di moneta e credito, anche il PIL sarà costante. Non aumenterà e non diminuirà.
Correggere il PIL per l’inflazione monetaria
Ora supponiamo che la quantità di moneta e credito si espanda. Questo può solo tradursi in un’aggiunta ai redditi e ai profitti di tutti, in parte riflessa nell’aumento dei prezzi e in parte in un disavanzo della bilancia commerciale. Il PIL nominale non ci dice nulla sulla perdita di potere d’acquisto della valuta, ma dovremmo correggere il PIL per l’aumento di moneta e credito per ottenere un aggiustamento valido. Tuttavia il PIL include le esportazioni ma non le importazioni, quindi dobbiamo considerare anche l’eccedenza delle importazioni sulle esportazioni. Questo perché l’espansione monetaria “fugge” e si traduce in un disavanzo della bilancia commerciale, supponendo che non vi sia un aumento corrispondente del livello generale di risparmio dei consumatori. Il PIL americano corretto per l’aumento di moneta e credito e per l’effetto sulla bilancia commerciale è mostrato nel Grafico 1, calcolato dalla crisi Lehman, quando è iniziato l’attuale ciclo di espansione monetaria.

Mentre il PIL nominale è passato da 14.353 miliardi di dollari nel primo trimestre del 2009 a 21.339 nel primo trimestre del 2019, una volta corretto per l’espansione della moneta in senso ampio e per il crescente disavanzo della bilancia commerciale è aumentato di soli 642 miliardi di dollari, un incremento relativamente piccolo che si spiega facilmente con altre variabili, come le variazioni dei flussi tra attività finanziarie e non finanziarie, e tra altre categorie incluse nel calcolo del PIL e quelle che non lo sono. Era inoltre vicino al livello del PIL corretto del 2010, quindi non è andato da nessuna parte.
La lezione che ne ricaviamo è che tutta la stampa di moneta e l’espansione del credito bancario non fanno praticamente nulla per migliorare l’economia. È come frustare un cavallo morto che non si rialzerà. Inoltre, se la Fed reintroducesse un QE massiccio per i prossimi dieci anni, non provocherebbe alcuna ripresa economica.
Abbiamo così stabilito che l’emissione di moneta e credito aggiuntivi non fa altro che gonfiare la statistica del PIL. Oggi il consenso, tra rialzisti e ribassisti, è che il ritmo dell’espansione monetaria stia per accelerare di nuovo, come confermano gli stessi responsabili delle politiche. Quindi il PIL nominale continuerà ad aumentare, anche in piena recessione economica. Ciò permetterà ai responsabili delle politiche di sostenere di aver salvato l’economia dalla recessione, o persino da un possibile crollo. Il problema è allora come occultare le prove dell’aumento dei prezzi, la conseguenza naturale di un aumento della quantità di moneta e credito che non fuoriesce sotto forma di importazioni nette. Bisogna dare l’apparenza della crescita economica.
I statistici governativi hanno fatto progressi significativi in questa direzione. Analisi indipendenti negli Stati Uniti, di Shadowstats.com e dell’indice Chapwood, indicano che i prezzi aumentano di circa il dieci per cento l’anno, non del 2% dichiarato dal governo. Va notato che, come molti altri governi, quello statunitense ha alcune spese indicizzate, quindi ha già un buon motivo per occultare le prove dell’aumento dei prezzi, cosa che fa progressivamente dagli anni Ottanta.[i]
La realtà è che le variazioni del livello generale dei prezzi non si possono misurare, e nessuno acquista scrupolosamente le componenti dell’indice dei prezzi al consumo nelle proporzioni assegnate. Né qualcuno paga un prezzo corretto con metodi edonici. Questo dà agli statistici governativi, con tutti i loro strumenti di manipolazione statistica, la possibilità di calcolare qualsiasi risultato desiderino. L’effetto cumulativo di questo inganno non va sottovalutato, come illustra il Grafico 2.
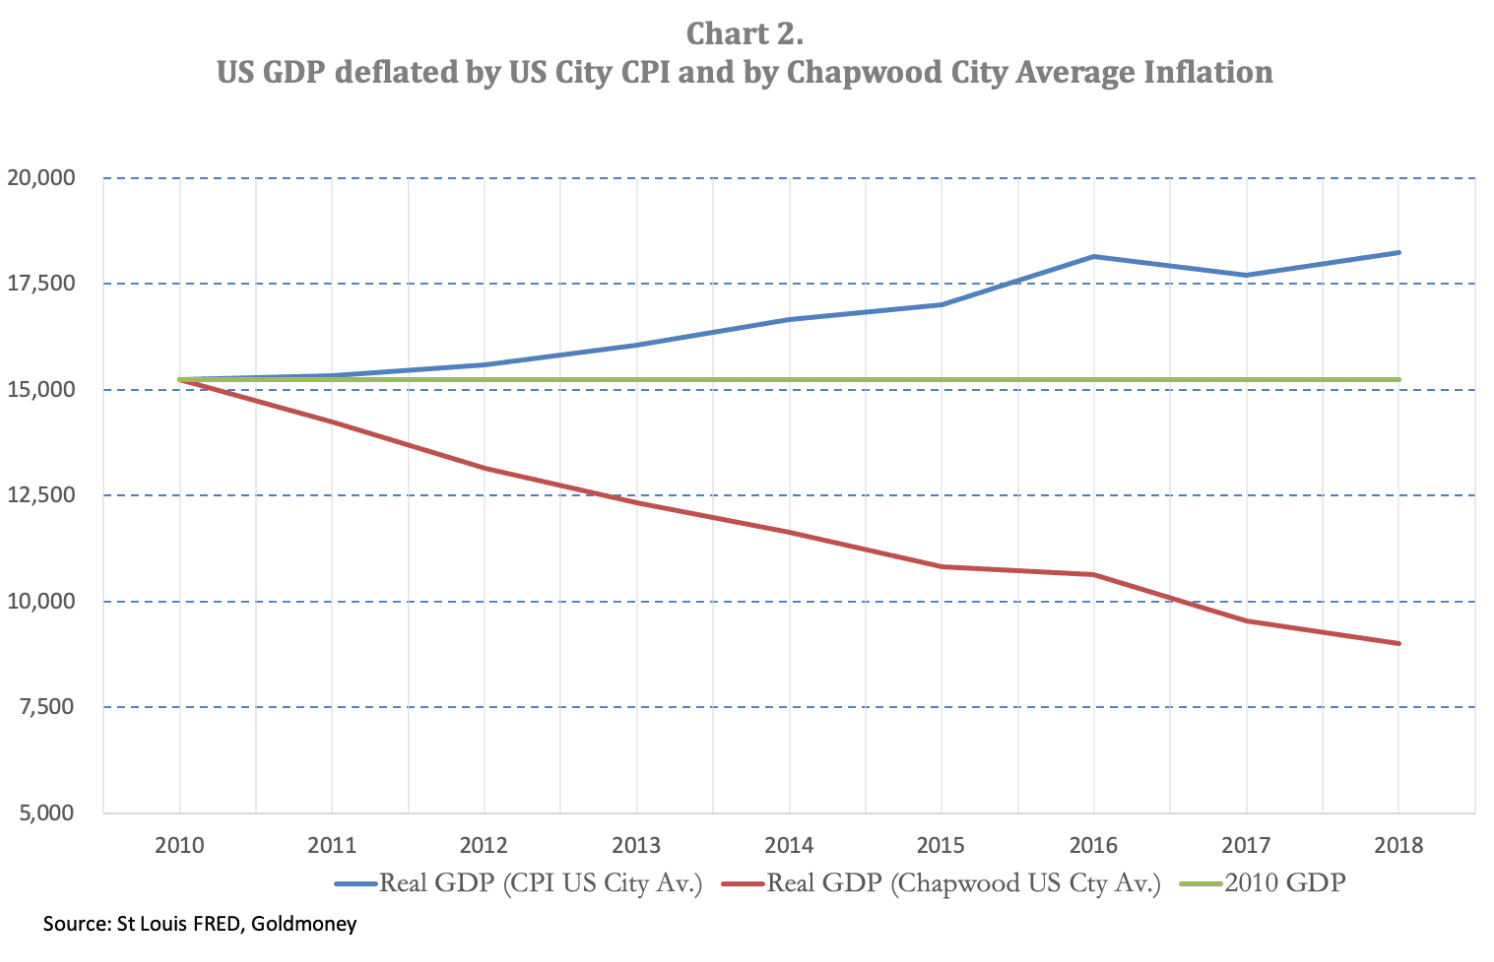
Il grafico 2 mostra il PIL di fine anno tra il 2010 e il 2018, deflazionato con l’indice dei prezzi al consumo per tutte le voci (USA, media cittadina, tutti i consumatori urbani - la linea blu). Il valore finale del PIL si riduce da 20.898 miliardi di dollari a 18.231 miliardi in dollari del 2010, con un tasso medio annuo di crescita reale dell’1,71%. La linea rossa è il PIL di fine anno corretto con il Chapwood Index.[ii] I valori utilizzati sono i tassi medi annui di inflazione di tutte le cinquanta città incluse nell’indice, a loro volta composti dai primi 500 beni e servizi su cui gli americani spendono i loro dollari al netto delle tasse. Il tasso medio di inflazione di tutte queste città tra il 2010 e il 2018 è esattamente del 10% e porta a un valore finale del PIL corretto, in dollari di fine 2010, di 8.996 miliardi. Si tratta di un calo del 41% dei valori del PIL.
Oltre a mostrare che con le statistiche si può dimostrare qualsiasi cosa, il punto serio è che, erodendo il potere d’acquisto del dollaro, l’inflazione monetaria ha impoverito di nascosto la nazione americana, cosa che sappiamo anche dall’effetto di trasferimento di ricchezza dovuto al deprezzamento della valuta. Chiaramente le autorità monetarie hanno messo a segno un trucco straordinario: sono riuscite a trasferire ricchezza dalle persone comuni e a poter comunque sostenere che stiano tutti meglio. Senza dubbio non solo continueranno con questa politica monetaria, ma stanno per accelerarla. Di conseguenza, i mercati finanziari, slegati dalla realtà economica, continueranno a credere che vada tutto a gonfie vele mentre la capacità produttiva dell’economia continua a sgretolarsi – finché non smetteranno di crederlo.
È una situazione che un giorno sarà certamente corretta da un grande aggiustamento, una improvvisa presa di coscienza di ciò che sta realmente accadendo. Può solo portare a una stretta che coinvolgerà attività finanziarie e valute fiat, con la ripartizione tra le due ancora da rivelare. È la materia della prossima crisi del credito, destinata a essere devastante per le banche, una ricorrenza che dopo Lehman si voleva prevenire.
Le autorità hanno istituito il G20 per coordinare i piani volti a evitare un’altra crisi bancaria, ma tutto ciò che hanno prodotto sono stati i bail-in al posto dei salvataggi pubblici e gli stress test per individuare le banche che hanno bisogno di più capitale. Nessuno dei due eviterà un’altra crisi, perché non affrontano la causa. Le forze che stanno dietro a una nuova catastrofe finanziaria, guidata dall’adeguamento dei mercati da un eccesso di illusioni alla realtà, potranno essere placate solo da uno tsunami di nuova moneta.
La sorpresa sarà probabilmente tanto maggiore perché i seguaci della falsa scienza della macroeconomia, tra cui rientra quasi per intero l’establishment delle banche centrali, scopriranno di essere stati ingannati dalla loro matematica, dalle loro statistiche e dai loro grafici. Invece di basare il proprio approccio su una corretta comprensione della teoria della moneta e del credito, le banche centrali e gli economisti dei ministeri del tesoro continuano a venerare i loro falsi dèi. Poiché nel 2008/09 una crisi bancaria è stata evitata nazionalizzando o salvando banche e altri fornitori di servizi finanziari, si crede che l’espansione di moneta e credito che ne è derivata funzionerà anche la prossima volta. La quantità necessaria è qualunque sia quella che serve per riportare l’ordine nel sistema finanziario.
Tutta questa moneta in più farà sì che il PIL appaia in crescita, finché le prove dell’inflazione dei prezzi resteranno soppresse. Per chi crede nella macroeconomia sarà la prova che la teoria statale della moneta funziona. È puro inganno.
Purtroppo ciò che non si vede è un’accelerazione del ritmo di impoverimento che la popolazione nel suo complesso si trova ad affrontare, e che può finire solo con il collasso del sistema. Se non ci credi, parla con un argentino, con un venezuelano, oppure rispolvera il tuo shona e parla con uno zimbabwano.
[i] Per una spiegazione più completa vedi Shadowstats.com: http://www.shadowstats.com/alternate_data/inflation-charts
[ii] Vedi http://www.chapwoodindex.com/
Le opinioni e i punti di vista espressi in questo articolo sono quelli dell'autore o degli autori e non riflettono quelli di Goldmoney, salvo diversa indicazione esplicita. L'articolo ha esclusivamente scopo informativo generale e non costituisce una consulenza legale, finanziaria, fiscale, di investimento o contabile da parte di Goldmoney o dell'autore o degli autori. Non dovresti agire né fare affidamento su alcuna informazione contenuta nell'articolo senza prima aver richiesto una consulenza professionale indipendente. Abbiamo posto la massima cura nel garantire l'affidabilità delle informazioni contenute nell'articolo; tuttavia, Goldmoney non dichiara che esse siano accurate, complete, aggiornate e/o da intendersi come indicazione di risultati futuri, e non vanno considerate tali. Goldmoney non sarà responsabile per alcuna richiesta di risarcimento, perdita, danno o disagio derivanti da qualsiasi informazione od opinione contenuta in questo articolo; qualsiasi azione intrapresa sulla base delle opinioni e delle informazioni contenute in questo articolo è a tuo rischio.