
Il 3 marzo 2020 mi sono ritrovato in una discussione su Twitter con Brent Johnson[1] di Santiago Capital, dopo aver chiesto chiarimenti sui meriti di una particolare teoria d'investimento che lui porta avanti da due anni. Johnson chiama la sua teoria “The Milkshake”, e ha suscitato un bel clamore negli ambienti economici controcorrente.
Prima del nostro scambio su Twitter avevo sentito parlare della “Milkshake Theory” grazie all'attività di Johnson sui social media. Tuttavia, non mi ero mai soffermato davvero sui meriti di questa teoria, perché era difficile individuare la precisa costruzione del portafoglio o il modello statistico che Johnson propone. Alla fine, ho deciso di scrivere questo articolo dopo il nostro confronto online, quando mi è diventato sempre più chiaro che Johnson sostiene un modello concepito male e fondato su ipotesi poco ortodosse. Anche se mi sembrava che il signor Johnson non avesse riflettuto fino in fondo sulle sue idee speculative, si sentiva comunque abbastanza sicuro della sua teoria universale da fare sfoggio di virtù davanti a sostenitori dell'oro come me. Parlando con diversi amici comuni, molti condividono la mia opinione: in un mondo inondato dal ciarlatanismo della moneta fiat, il signor Johnson sbaglia a indicare i sostenitori del denaro sano come coloro che propongono strategie d'investimento rischiose ai risparmiatori di tutto il mondo.
La teoria del milkshake nella sua formulazione originale è logicamente incoerente
Iniziamo la nostra indagine cercando di analizzare e comprendere i postulati e le argomentazioni della Milkshake Theory del signor Johnson. Il signor Johnson non ha pubblicato alcun saggio sulla sua teoria, quindi le fonti principali per la nostra ricostruzione sono le sue interviste e i suoi scambi sui social media. Dalla sua intervista su Real Vision del 29 maggio 2018, ho tratto le seguenti dichiarazioni:
“La forza del dollaro [causerà] un tale caos nel sistema monetario globale che il rifugio sicuro che l'oro ha sempre rappresentato, credo, [sarà] più richiesto e ci sarà un momento in cui entrambi [oro e dollaro] saliranno insieme.”
“Non sto dicendo di andare a comprare azioni perché le cose vanno bene. Sto dicendo di comprare azioni perché le cose vanno male; le cose vanno davvero male, solo che la strada verso il peggio è molto diversa da quella che immagina la persona comune.”
Il dollaro, a mio parere, salirà molto, molto di più nel prossimo anno o due.”
“E quindi, entrando in ciò che è davvero la teoria del milkshake del dollaro, si riduce al fatto che penso che il mondo intero sia in realtà un'unica operazione in questo momento. Ed è l'operazione sul dollaro. Tutto ruota intorno al dollaro.”
Da queste dichiarazioni possiamo farci un'idea generale dei principi di base su cui poggia la Milkshake Theory; questi assiomi fondamentali si possono riassumere così:
1. Un “dollaro forte” talmente forte che il mondo intero è “avvolto” attorno alla sua forza.
2. In qualche modo, di fronte a questa forza del dollaro senza precedenti, sia l'oro sia il dollaro salgono “insieme”.
3. Mentre questo accade, anche i prezzi delle azioni, misurati in dollari, salgono.
Per cominciare, questi princìpi propongono diverse previsioni senza alcuna indicazione di un orizzonte temporale chiaro.[2] Questo è problematico per l’investitore medio perché, mentre tali previsioni possono rivelarsi relativamente vere per alcuni, si riveleranno contemporaneamente palesemente false per altri. Perché una strategia di investimento sia coerente, deve essere soggetta a una misurazione unificata in qualsiasi momento, che racchiuda tutte le previsioni prossime. Solo in base a un modello temporale chiaro possiamo sapere se il denaro investito secondo la strategia sta mantenendo o perdendo potere d’acquisto.
Lasciando da parte questo problema strutturale, ce n’è già uno più grave: il modo in cui il signor Johnson usa una terminologia ambigua come “dollaro” e “forza del dollaro”. Stando alla presentazione della sua teoria nelle interviste, le affermazioni che costituiscono i principi centrali della sua argomentazione sono logicamente incoerenti.
Lasciami spiegare. Il dollaro e l’oro non possono salire “insieme” se misurati come oro/USD. Questa affermazione, essendo una contraddizione, è logicamente falsa. Quando l’oro sale in dollari, il dollaro sta, per definizione, perdendo potere d’acquisto. Non so quale tipo di manipolazione mentale speculativa permetta al signor Johnson di giustificare questa tesi, ma sospetto che possa confondere i concetti di forza relativa tra il dollaro, le valute estere, le azioni e l’oro. Questo problema centrale resterà un tema importante mentre proseguiamo la nostra indagine sulla comprensibilità e sulla coerenza della Milkshake Theory.
Ancora una volta, il rapporto tra dollaro e oro è semplice: o il dollaro guadagna potere d’acquisto rispetto all’oro, o l’oro guadagna potere d’acquisto rispetto al dollaro. Il dollaro non è definito come “una quota dell’S&P 500” o “azioni”, ma come 1 unità di ciò che è in sé: un dollaro. È quindi impossibile che dollaro e oro “salgano insieme” quando l’oro è misurato secondo una relazione nominale inversa con il dollaro. Nonostante l’insistenza del signor Johnson, la premessa (2) della sua teoria si rivela logicamente incoerente. Non dobbiamo però concludere la nostra indagine con questo errore di base. Credo invece di poter correggere il difetto logico per riformulare e riproporre l’argomentazione del signor Johnson nel modo in cui era originariamente intesa, nonostante le sue sfortunate scelte linguistiche.
Mi pare che ciò che il signor Johnson cerca di prevedere con la sua Milkshake Theory sia quanto segue:
A. Il dollaro sale rispetto alle valute estere
B. Il prezzo dell’oro sale rispetto al dollaro e alle valute estere
C. Il valore delle azioni sale rispetto al dollaro e alle valute estere
D. Quindi, il valore delle azioni (misurato in dollari) salirà contemporaneamente al prezzo dell’oro (misurato in dollari, che sale anch’esso rispetto alle valute estere).
Nota che, in questa riformulazione della Milkshake Theory, abbiamo eliminato la fallacia logica. Riconosciamo che il dollaro e l’oro non possono logicamente salire insieme; riformuliamo invece l’ipotesi proponendo che siano i valori azionari prezzati o misurati in dollari, e non il dollaro stesso, a poter salire contemporaneamente all’oro. Qui vediamo che l’oro e le azioni possono salire rispetto a qualcos’altro, in questo caso il dollaro o le valute estere. Tuttavia, la parola “insieme” non può essere usata qui, poiché l’oro sale necessariamente rispetto al dollaro. Inoltre, il rialzo dei prezzi azionari rispetto al dollaro e alle valute estere non significa che possiamo confondere “le azioni” con “il dollaro”.
Inoltre, il signor Johnson parla spesso di “dollaro forte”. Credo che con questa espressione intenda le azioni denominate in dollari. Come vedremo presto, non si riferisce a tutte le azioni indistintamente: ciò che intende davvero per “azioni” è in realtà l’S&P 500. In sintesi: la Milkshake Theory sostiene che oro e azioni salgano insieme contro tutte le valute fiat. Purtroppo, questo non lascia molto spazio a un “dollaro forte”, e ci chiediamo perplessi perché il signor Johnson abbia mai scelto di sostenere la sua teoria su questa premessa.
Ora dobbiamo affrontare la seguente domanda: è vero che oro e azioni possono salire insieme per un periodo di tempo significativo, ad esempio il ciclo medio di risparmio di un cittadino globale (35 anni)? Prima di rispondere, dobbiamo fare una piccola deviazione valutando innanzitutto le prove che il signor Johnson ha presentato nel suo tentativo di rispondere alla domanda.
Ipotesi sbagliate portano a modelli sbagliati
Come abbiamo già detto, a parte qualche intervista o scambio sui social media, è stato difficile individuare con chiarezza le ipotesi alla base del modello del signor Johnson, poiché non esiste da nessuna parte un documento né una formula d’investimento chiara da lui proposta. Ho sollevato questo punto specifico con il signor Johnson nel nostro scambio su Twitter. In risposta, sono finalmente riuscito a ottenere alcune variabili e argomentazioni logiche su cui è possibile progettare e testare un modello. Ecco gli assiomi iniziali del signor Johnson:
1. Il signor Johnson ipotizza una persona di 45 anni che guadagna circa 100.000 $ l’anno e ha 100.000 $ di risparmi. Questa persona, che chiameremo “Jim”, riesce a mettere da parte altri 10.000 $ l’anno per i suoi risparmi per un periodo di 20 anni.
2. Quando Jim raggiunge l’età pensionabile di 65 anni, smette di versare risparmi e comincia a intaccare il proprio capitale fino ai giorni nostri. L’importo che Jim intende prelevare ogni anno è pari all’80% del suo reddito originario, ossia 80.000 $ l’anno.
3. La domanda diventa quindi: dove sarà la collocazione migliore per i risparmi di Jim? Nell’S&P500, nell’oro o in una combinazione dei due?
Personalmente ritengo che queste ipotesi siano insensate e insufficienti per verificare la validità della Milkshake Theory per i seguenti motivi:
A. Il nostro pensionato Jim sembra aspettarsi troppo dal suo piano di risparmio: ha iniziato a risparmiare troppo tardi (a 45 anni) ma pensa di prelevare, in termini nominali, 5 volte il totale di quanto ha versato nell’arco dei 20 anni di pensione. Non credo che questo scenario ipotetico rifletta in alcun modo le dinamiche di risparmio effettive dei pensionati che osserviamo nel mondo reale. I cicli di risparmio durano in media 35 anni e non 20. Inoltre, un’analisi rigorosa della storia dei mercati dei capitali mostra che nessun programma d’investimento è in grado di produrre rendimenti nominali di 5 volte senza rischi significativi o una grave svalutazione monetaria, che inciderebbe sull’accessibilità e sul potere d’acquisto di qualsiasi prelievo previsto.
B. L’S&P 500 è un indice in gran parte incentrato sugli Stati Uniti, accessibile ai risparmiatori statunitensi sotto forma di ETF o fondi gestiti, ma del tutto inaccessibile alla maggioranza della popolazione mondiale. Inoltre, quando gli stranieri acquistano l’S&P 500 o qualsiasi attività del mercato dei capitali statunitense, sono esposti a commissioni di transazione e imposte molto più elevate.
I pensionati con cui mi confronto ogni giorno in Goldmoney (dove supervisioniamo diversi piani pensionistici e oltre 400 milioni di dollari di attivi di proprietà di pensionati) confermano i punti (A) e (B). Quello che vediamo è che i pensionati iniziano a risparmiare prima, risparmiano una quota maggiore del loro reddito e limitano il prelievo dei risparmi durante la pensione a una percentuale fissa anziché a un importo fisso in dollari. Purtroppo, queste sono le variabili presentate dallo stesso signor Johnson, e lavoreremo con quelle per valutare se la sua teoria generale sia fondata.
Dopo aver esposto le sue variabili iniziali, il signor Johnson prosegue con una astuta sfida: Cosa accadrebbe se questo pensionato investisse in oro anziché nell’S&P500 a partire dal 1991? All’inizio ho pensato che il signor Johnson stesse scherzando, avendo scelto a mano un anno specifico come prova della sua teoria universale, dopo aver già proposto aspettative molto poco ortodosse per il nostro pensionato. La mia impressione era che il signor Johnson non avesse fatto le sue ricerche o che, per caso, sapesse già che proprio questo insieme di variabili irrealistiche e “magiche” avrebbe sostenuto la sua tesi. Nel mondo di Twitter, forse ha pensato che mi avrebbe colpito con questa dimostrazione. Nulla di più lontano dalla verità. Per me, questo esempio ha richiesto un esame più approfondito e, da quel preciso momento, mi sono sentito spinto a verificare la validità delle sue affermazioni. Se la Milkshake Theory del signor Johnson è corretta, sarò felice di ammetterlo, ma solo dopo aver condotto un’analisi rigorosa con una modellizzazione oggettiva. Solo allora potremo stabilire se la sicurezza ostentata nelle parole e nelle narrazioni sostenute dal signor Johnson si fondi su fatti storici che ci consentano di misurare le sue previsioni nel futuro.
Tornando alla prova del signor Johnson, egli presenta le sue evidenze con la data di partenza del 1991 e il nostro pensionato ipotetico Jim, che inizia a investire secondo il modello proposto dal signor Johnson.

Le tabelle presentate dal signor Johnson destano subito sospetti in un analista finanziario esperto. Vengono in mente i seguenti problemi:
• Quale strumento propone il signor Johnson che il pensionato possieda per ottenere questa performance? Come ho già scritto in precedenza, l’ETF SPY è stato lanciato solo nel 1993. Pertanto, qualsiasi tentativo di replicare la performance dell’indice S&P 500 (un semplice foglio di calcolo), per non parlare di generare un rendimento totale, richiederebbe una qualche forma di scostamento dovuto ai costi in fase di acquisto, ribilanciamento e pagamento delle altre commissioni legate alla proprietà dei titoli sottostanti. Già da qui si vede che il signor Johnson propone un rendimento ipotetico che il nostro pensionato Jim non avrebbe potuto ottenere.
• Il signor Johnson non include alcuna ipotesi fiscale nella sua analisi del rendimento totale. Ogni anno di reinvestimento dei dividendi da parte del pensionato avrebbe comportato il pagamento di una parte del reddito da dividendi sotto forma di imposte, riducendo così il capitale che viene reinvestito. Il signor Johnson non apporta alcuna di queste correzioni realistiche.
• Il signor Johnson non tiene conto di alcuna imposta sulle plusvalenze a carico del pensionato quando questi inizia a incassare il proprio costo medio storico nell'S&P 500 dal 2011 in poi. Questo grave difetto metodologico fa sì che il pensionato goda di rendimenti esenti da imposte sia sull'S&P 500 sia sull'oro.
Nonostante questi problemi metodologici, per un investitore intelligente resta difficile ricavare qualcosa da un modello che avanza una tesi e poi tenta di dimostrarla in base a un unico insieme fisso di variabili, in questo caso un punto di partenza nel 1991 e un pensionato di 45 anni con aspettative eccessive. Correggeremo ora questi problemi riformulando l'argomentazione del signor Johnson e presentando più dimostrazioni. In questo modo ci avvicineremo a capire se la Milkshake Theory sia valida o se sia soltanto il risultato di una scarica di zuccheri fatta di parole e narrazioni non verificabili.
Correggere il modello Milkshake con più dimostrazioni
Ci proponiamo ora di fornire più dimostrazioni della teoria del signor Johnson, con lievi miglioramenti metodologici[3] all'integrità del modello di base. Lo faremo restando comprensivi verso i desideri irrealistici del pensionato. Si tratta cioè di una persona di 45 anni che guadagna 100.000 $ l'anno, è in grado di investire 10.000 $ l'anno per vent'anni e poi di prelevare dal proprio gruzzolo 80.000 $ l'anno fino al 10 marzo 2020.
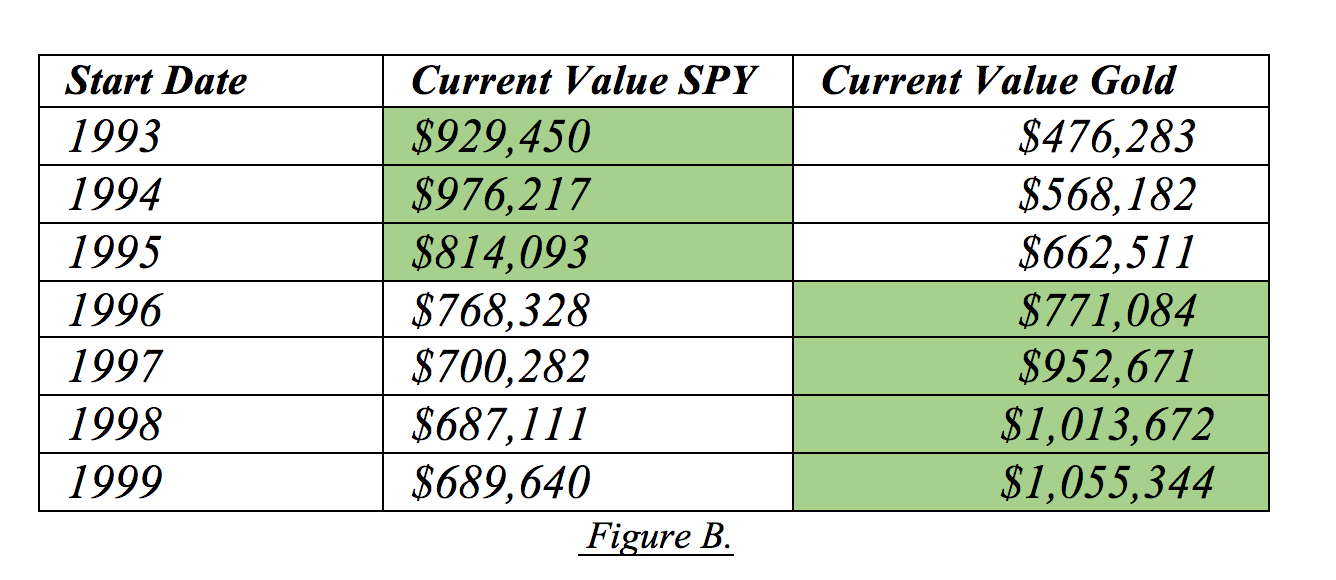
Il modello corretto parla da sé. Ciò che ora possiamo osservare chiaramente è che il nostro pensionato avrebbe fatto meglio a investire in oro anziché nello SPY in 4 dei 7 anni di partenza considerati. Per l'investitore in oro, questo risultato si ottiene con una volatilità molto inferiore e con la tranquillità di non dover prevedere e scegliere i tempi del reinvestimento dei dividendi e delle imposte. All'investitore in oro bastava iniziare acquistando 100.000 $ di metallo e aggiungere altri 10.000 $ a questa riserva ogni anno.
Ma cosa possiamo dire di quei tre anni, dal 1993 al 1995, in cui lo SPY ha superato l'oro secondo la metodologia proposta dal signor Johnson? Questi anni offrono una base sufficiente per considerare valida la Milkshake Theory? Inoltre, questi tre anni forniscono al signor Johnson una base razionale per affermare che non dovrei mai sostenere che un ottantenne detenga l'80% del proprio patrimonio in oro?
Nell'ultimo capitolo della nostra indagine affronterò questa domanda dimostrando che un modello olistico, basato su un risparmiatore globale, su un ciclo di risparmio realistico e su metriche oggettive che misurano l'andamento dei prezzi azionari nei dollari preferiti dal signor Johnson, mostra che l'oro sta guadagnando in modo inequivocabile potere d’acquisto non solo rispetto al dollaro, ma anche rispetto al valore cumulativo delle azioni denominate in dollari. In parole semplici, su scala macroeconomica, concreta e verificabile, la Milkshake Theory è sbagliata anche quando correggiamo le fallacie logiche della sua formulazione narrativa originale. Per il risparmiatore medio nel mondo, l'oro è la migliore allocazione possibile: non il dollaro statunitense, non l'S&P 500, non lo SPY e nemmeno le azioni prezzate in dollari statunitensi.
Il modo corretto di misurare il valore azionario globale rispetto all'oro
A questo punto della nostra indagine abbiamo dimostrato a sufficienza che l'oro e il dollaro statunitense non possono salire «insieme». Se correggiamo questa fallacia logica nel modo in cui viene presentata la Milkshake Theory, assumendo che il dollaro statunitense significhi in realtà l'«ETF SPY», e se poi inseriamo aspettative del pensionato estremamente bizzarre, ci troviamo comunque di fronte al fatto che l'oro supera lo SPY.
Inutile dire che questo milkshake sta diventando acido molto in fretta. Ma si può salvare? Per farlo, dobbiamo cercare un modo di dimostrare che l'argomento centrale del signor Johnson sia valido su un qualsiasi periodo di tempo significativo. E per chi? Il desiderio del signor Johnson è evidentemente quello di un modello semplice e universale, che chiunque possa seguire e che sia misurabile in modo oggettivo nel tempo. Il signor Johnson vuole chiaramente che la sua teoria abbia una portata pratica universale, soprattutto considerando la sua affermazione inequivocabile secondo cui "qualsiasi pensionato di 80 anni, ovunque, non dovrebbe mai detenere l'80% del proprio patrimonio in oro". Per verificare questa affermazione, propongo di incorporare il valore di tutte le azioni globali anziché del solo SPY. In questo modo avremo un quadro chiaro di ciò che una persona media in qualsiasi parte del mondo, investendo in azioni e misurando i risultati in dollari, avrebbe ottenuto rispetto all'oro (misurato anch'esso in dollari).
Il primo dato di cui abbiamo bisogno è il valore di tutte le azioni globali nel tempo. Non i valori degli indici, ma i valori effettivi della capitalizzazione di mercato in dollari statunitensi. Questo è importante perché non tutti possiedono gli indici, ma piuttosto combinazioni eclettiche di titoli costruite in modo soggettivo in base alle proprie aspirazioni finanziarie. A volte l'S&P 500 va bene, altre volte il NASDAQ 100 fa meglio. Pensare di poter prevedere l'integrità a lungo termine di un indice rispetto a un altro, come si può fare con tanta facilità con l'elemento più prezioso del mondo, è un'impresa senza speranza e, nel migliore dei casi, un atto di dissonanza cognitiva. Gli indici sono fogli di calcolo con formule che richiedono un ribilanciamento costante, e questo rende la sfida di replicare un indice nel tempo un compito degno di Sisifo. Se non mi credi, ti faccio alcuni esempi concreti:
• Dei 12 componenti originali del Dow al 26 maggio 1896, l'ultimo rimasto, General Electric (GE), è stato escluso con il ribilanciamento nel 2018. In altre parole, nessuno dei componenti originali ha ancora un valore sufficiente per restare nell'indice, mentre la maggior parte di queste società è scomparsa nella nebbia del tempo.
• Alla fine del 1929 esistevano negli Stati Uniti 719 fondi d'investimento. Oggi ne restano solo 6 con la stessa struttura giuridica continuativa. In altre parole, una persona reale avrebbe potuto comprare e conservare solo 6 fondi d'investimento dal 1929 all'11 marzo 2020.
• Questi fondi comuni rimasti (MITTX, PIODX, VWELX, LOMMX, FFIDX e DODBX) hanno per lo più reso meno dell'oro nel corso della loro esistenza, e alcuni hanno perso il 90% o più rispetto all'oro dal 1971 (anno della smonetizzazione dell'oro).
I fatti dimostrano in modo inequivocabile che scegliere a mano strumenti specifici e chiamarli con termini generici come "azioni" o "azioni statunitensi" produce un modello errato e rendimenti ipotetici. Dobbiamo indagare in modo oggettivo il valore di tutte le azioni e vedere come si confrontano con l'oro nel tempo.
Per farlo, useremo il Bloomberg World Exchange Market Capitalization in USD Index (WCAUWRLD). Questo indice fa una cosa molto semplice: calcola il valore di mercato di ogni azione globale quotata in borsa, espresso in dollari statunitensi. Ogni giorno il nuovo valore in dollari viene registrato e, attraverso di esso, possiamo seguire se la ricchezza degli investitori globali in azioni sta salendo o scendendo in dollari. Anziché lo SPY o il NASDAQ, qui possiamo vedere il buono, il brutto e il cattivo: dai beniamini della tecnologia alle IPO fallite, fino ai titoli dei mercati emergenti finiti in bancarotta. Il tutto calcolato come un unico valore in dollari che si può seguire nel tempo. Altrettanto importante è che questo indice ci permette di verificare[4] un'altra affermazione fatta dal signor Johnson nella sua Milkshake Theory, applicando la logica corretta: l'oro e le "azioni" prezzati in dollari statunitensi salgono insieme?

I nostri risultati dipingono un quadro desolante per la Milkshake Theory e, più in generale, per gli investitori azionari globali. Se accettiamo la logica corretta che ho proposto, vediamo effettivamente che azioni e oro possono salire insieme contro il dollaro. Il problema, ovviamente, è che nella stessa osservazione possiamo vedere che in un arco di 16 anni, mentre il valore delle azioni sembra crescere nominalmente in dollari da 30,82 trilioni a 70,9 trilioni, il potere d’acquisto delle azioni perde costantemente terreno rispetto all’oro, essendo sceso da 74,13 a 42,76.
In altre parole, un’oncia d’oro posseduta dalla persona media nel mondo le offre oggi più potere d’acquisto per comprare l’azione media rispetto a quanto accadeva nel 2014 o nel 2004. Al contrario, un investimento da parte di una persona media nell’azione globale media comprerebbe oggi un peso inferiore di oro rispetto al 2014 o al 2004. Quindi, anche nella sua formulazione corretta, la Milkshake Theory è autolesionista, perché l’investitore medio sta meglio possedendo oro piuttosto che azioni misurate in dollari. Inoltre, in nessun punto della nostra analisi e dei nostri modelli vediamo il “dollaro forte” che sta tanto a cuore al signor Johnson. Al contrario, è la debolezza strutturale del dollaro a essere necessaria affinché la Milkshake Theory sia coerente.
Pensa a tutti quei 16 anni di esperienza vissuta, duro lavoro e risparmi. Pensa a tutti gli investimenti azionari falliti che sono venuti e andati. Pensa a tutte le recessioni, le inflazioni, le crisi, le pandemie, le guerre e i periodi di pace. In tutto questo tumulto mondano, il risparmiatore globale medio ha perso costantemente potere d’acquisto quando ha investito in azioni globali anziché in oro. Ecco perché l’oro vince sempre come riserva di valore perenne per l’uomo. Ecco perché, per un risparmiatore medio nel mondo che ha 80 anni, ha senso detenere in oro l’80% del proprio patrimonio per qualsiasi periodo significativo. L’oro è per molti versi il loro unico modo per preservare il potere d’acquisto ed è molto più stabile di qualsiasi valuta locale o azione locale a cui possano avere accesso.
Conclusione
Siamo ora alla conclusione della nostra indagine. Abbiamo dimostrato con più prove che la Milkshake Theory è autolesionista sia nella narrazione proposta sia quando se ne modellano e verificano correttamente gli assiomi di base. È un esito sfortunato per il signor Johnson, perché i dati mostrano che avrebbe dovuto semplificare, concentrandosi sul suo noto mantra: If you believe in math, buy Gold. Il suo tentativo di proporre un modello che superi l’oro sfruttando in qualche modo il timing della svalutazione di lungo periodo del dollaro è stato falsificato[5]. Inoltre, ciò conferma che la fiducia iniziale del signor Johnson era il risultato di ipotesi sbagliate, modelli di dati costruiti in modo debole e della preferenza per la teoria astratta rispetto alla verifica concreta. Il lavoro che ho svolto in questo documento dimostra a sufficienza che anche un approccio aggressivo (l’ottantenne con un’allocazione dell’80% in oro) è nettamente superiore per la maggioranza della popolazione mondiale. Eliminando le performance annuali scelte ad arte e i modelli pensionistici errati, vediamo chiaramente che l’oro supera i mercati azionari globali in dollari e in tutte le altre valute.
In Goldmoney non cadiamo in simili debolezze intellettuali. Riteniamo che l’oro sia denaro, un fatto determinato dalle sue proprietà fisiche e dalle esigenze dell’ordine naturale. Concordiamo con la definizione costituzionale di dollaro e riconosciamo la saggezza dei nostri antenati che, nell’arco di 5.000 anni, per la maggior parte del tempo hanno definito costantemente il denaro come un peso d’oro o d’argento. Dal 1971 osserviamo che ciò non è più ufficialmente vero, anche se le banche centrali e i ricchi continuano a trattare ufficiosamente l’oro come denaro. Dal 2001 osserviamo sempre più un’economia truccata nel mondo occidentale: un’economia spinta ai limiti molto concreti dell’attività cooperativa ed ecologica, e fondata su teorie economiche alchemiche e analisi astratte. Dal 2008 osserviamo un salto improvviso in questo approccio moderno al denaro come mera idea, prodotto di teorie mutevoli e dannose e dei capricci della speculazione. Di conseguenza, abbiamo assistito a un netto divario tra il reale e l’immaginario. Allo stato attuale, non abbiamo ancora individuato alcun cambiamento nell’approccio ufficiale sostenuto dalla leadership economica occidentale e, di conseguenza, riteniamo che questa tendenza continuerà.
Alla luce di questa visione, la nostra filosofia di investimento è stata trattare l’oro come denaro anche se viviamo in un’epoca in cui ci dicono che non lo è. Questo non significa che tutti debbano conservare l’intero risparmio in denaro, ma significa che qualsiasi teoria di investimento proposta come alternativa dovrebbe essere giustamente misurata rispetto all’oro. Significa anche che qualsiasi risparmiatore prudente che condivida la nostra filosofia dovrebbe resistere alle maree della tendenza e destinare invece il proprio surplus nominale a un denaro che dura nel tempo, cioè all’oro.
[1] È importante dire che nutro grande rispetto per Brent Johnson. È stato uno dei primi sostenitori di BitGold e abbiamo molti amici in comune. Lo considero anche una conoscenza sui social media e un investitore che la pensa come me. I miei dubbi iniziano e finiscono con l'insieme di fatti che ha presentato a sostegno della sua teoria. Tieni presente questo mentre leggi questo documento.
[2] Anche se il signor Johnson parla di "uno o due anni" in alcune sue interviste, quelle interviste risalgono al 2018. Oggi sono passati due anni da queste previsioni e il signor Johnson continua a sostenere con grande veemenza la superiorità della sua teoria. Per questo ritengo che non abbia affrontato in modo adeguato la questione di fornire un orizzonte temporale chiaro con cui misurare le sue previsioni.
[3] Usiamo l'ETF SPY anziché un ipotetico valore dell'indice S&P 500 Total Return. In altre parole, i prezzi effettivi che un pensionato avrebbe potuto pagare per acquisire la proprietà dell'indice sottostante. Rettifichiamo i proventi del reinvestimento dei dividendi per le relative imposte, utilizzando un'aliquota fissa del 23,8%. Presentiamo ogni anno dal 1993 al 2000, il momento in cui il pensionato avrebbe smesso di investire nella strategia. Anche se non è perfetto e penalizza persino la nostra analisi, perché gli anni peggiori per questo modello sarebbero arrivati più tardi, ho ritenuto che fosse il giusto compromesso. In questo modo offriamo uno sguardo concreto su ciò che la strategia avrebbe effettivamente prodotto per un pensionato in qualsiasi anno di partenza dal 1993 al 2000 e fino al 10 marzo 2020, includendo così tutti i dati disponibili per l'ETF SPY.
[4] Nota come utilizziamo gli indici. Non ipotizziamo che un investitore abbia acquistato o venduto questo particolare indice, ma ci limitiamo a utilizzare questi dati per dedurre una tendenza di lungo periodo che confronta un valore assoluto, il valore di tutte le azioni globali in dollari USA, con un altro valore assoluto, quello dell'oro quotato in dollari USA.
[5] In un tweet recente, il signor Johnson ha dichiarato che la sua attuale allocazione in oro era solo del 10%, il che solleva la questione se consideri davvero l'oro come denaro. Dopotutto, se l'oro è denaro, tutto il resto prima o poi perde potere d'acquisto rispetto all'oro. Chi detiene solo il 10% dei propri risparmi in oro, di fatto lo possiede come una polizza assicurativa per coprire le perdite strutturali di potere d'acquisto derivanti dal restante 90% del portafoglio non in oro.
Le opinioni espresse in questo articolo sono quelle dell'autore o degli autori e non riflettono quelle di Goldmoney, salvo diversa indicazione esplicita. L'articolo ha esclusivamente scopo informativo generale e non costituisce, da parte di Goldmoney o dell'autore o degli autori, una consulenza legale, finanziaria, fiscale, di investimento o contabile. Non devi agire né fare affidamento su alcuna informazione contenuta nell'articolo senza prima aver richiesto una consulenza professionale indipendente. Abbiamo posto attenzione affinché le informazioni nell'articolo siano affidabili; tuttavia, Goldmoney non dichiara che siano accurate, complete, aggiornate e/o da considerare un'indicazione di risultati futuri, e non devono essere considerate tali. Goldmoney non sarà responsabile per alcuna richiesta di risarcimento, perdita, danno o disagio causato da qualsiasi informazione o opinione contenuta in questo articolo, e qualsiasi azione intrapresa in seguito alle opinioni e alle informazioni contenute in questo articolo è a tuo rischio.