
All'inizio di questa settimana Bill Gross, che gestisce il fondo obbligazionario di Pimco, ha avanzato una tesi condizionata a favore dell'investimento in obbligazioni ad alto rendimento, anche se a un primo esame il vantaggio in termini di rendimento sembra insufficiente a giustificare il rischio aggiuntivo. In parole povere, suggerisce che investire in obbligazioni emesse da governi insolventi dell'Eurozona o da società di secondo piano potrebbe essere redditizio.
Gross segue l'esempio di altri gestori di fondi intelligenti e di solito scettici, che sembrano gettare la spugna di fronte ai rendimenti obbligazionari persistentemente bassi e a mercati azionari che sfidano la gravità. È improbabile che assuma questa posizione senza buone ragioni.
Una ragione potrebbe essere che in questo mercato i giudizi di valore contano ormai poco. Gli investitori hanno sempre acquistato fondi comuni partendo dall'idea che un gestore amministri il loro denaro meglio di quanto saprebbero fare da soli. Affidando per così dire i propri soldi a un professionista, gli investitori sembrano credere di eliminare il rischio d'investimento. Spesso, però, confondono il rischio derivante dalla propria mancanza di competenze d'investimento con il rischio di prezzo dei mercati.
Ecco perché i fondi comuni si trovano in una posizione delicata quando i fondamentali non sostengono una tesi d'investimento e il denaro continua ad affluire. E non riguarda solo i fondi obbligazionari: il grafico qui sotto mostra l'indice S&P 500, che dallo scoppio della bolla dot-com ci ha intrattenuti con oscillazioni piuttosto violente.
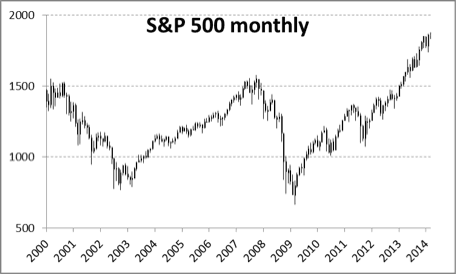
Dovrebbe essere ovvio per l'uomo comune che le cose non vanno così bene come suggerirebbe un S&P quasi triplicato dalla crisi di Lehman. Eppure i suoi risparmi continuano a finire in azioni e obbligazioni, a prescindere dal prezzo. E come scrive Gross nella sua newsletter, tutto dipende dalla fiducia nei responsabili delle politiche economiche e dall'efficacia delle loro misure.
Questa è una seconda ragione. Il fatto che i gestori di fondi dipendano dai policymaker perché non commettano errori equivale a dire che i mercati liberi sono un mito. I mercati dei capitali non sono più il luogo in cui acquirenti e venditori si incontrano per scambiare beni in base alla percezione del valore; ormai conta solo seguire le tendenze e fidarsi della Fed.
Le classi di attivi, dalle obbligazioni all'arte pregiata, sono in rialzo, sostenute da tassi di interesse pari a zero. La bolla sottostante è la più grande e deliberatamente sincronizzata della storia, quella della valuta stessa. Il ritmo con cui si gonfia non sembra rallentare, nonostante il tapering della Fed. Altrimenti i mercati si fermerebbero. Il programma di tapering della Fed deve invece essere compensato da qualcosa come una ripresa del credito bancario. In tal caso, tutte le classi di attivi d'investimento possono continuare a salire di prezzo e la festa prosegue. Anzi, se la Fed continua con il tapering, possiamo considerarlo un indizio ragionevole che la crescita del credito bancario stia compensando pienamente.
Esiste ovviamente un pericolo significativo: una ripresa del credito bancario potrebbe portare presto all'inflazione dei prezzi, ma questo è sempre stato un problema di domani. Cavalcare l'onda del credito comporta inoltre rischi enormi, non ultimo quello di capire quando scendere. Per questi motivi, Gross, che è molto esperto e ben informato, fa bene a mettere forti riserve sul suo ritrovato ottimismo.