
Nonostante l'interesse per l'oro da investimento all'indomani della crisi finanziaria globale, la domanda occidentale di gioielli in oro continua a calare da decenni. Il motivo è soprattutto un settore che ha puntato sulla produzione di articoli di moda usa e getta anziché di gioielli che mantengono il proprio valore. Finora, nelle economie occidentali era possibile risparmiare in oro solo sotto forma di monete, lingotti o ETF. Risparmiare in oro attraverso i gioielli semplicemente non era un'opzione. Poiché Menē è destinata a cambiare questa situazione, ciò potrebbe portare a un cambiamento radicale nel modo in cui consideriamo l'oro in Occidente e, col tempo, a un'inversione di tendenza della domanda occidentale di gioielli in oro. Come effetto collaterale, potrebbe anche incidere profondamente sull'interazione tra la domanda globale di gioielli in oro e la domanda globale di oro da investimento.
Visualizza qui l'intera ricerca in formato PDF.
I media, gli esperti del settore e gli analisti parlano spesso delle variazioni della domanda del settore della gioielleria in oro. In questi resoconti si sottintende di solito che una domanda di gioielli più bassa sia un segno di debolezza del mercato dell'oro e viceversa. Tuttavia, ciò rivela un fraintendimento di fondo dell'oro.
La "domanda" di oro non può essere paragonata alla domanda di materie prime come petrolio, acciaio o cereali. Le materie prime vengono prodotte, trasportate, stoccate, consumate e poi scompaiono (o hanno un costo di riciclo/riutilizzo rilevante rispetto al costo d'uso). L'oro viene prodotto e utilizzato più e più volte (nel calcolo economico, in quanto moneta) con un costo marginale d'uso quasi nullo, poca manutenzione o costo di detenzione, e non scompare mai. L'oro viene quindi accumulato anziché consumato per la sua utilità come moneta (una riserva di valore rispetto alle altre materie prime, che prima vengono prodotte, poi usate e poi scompaiono).
La maggior parte dell'oro acquistato sotto forma di gioielli è comunque acquistata perché funziona come riserva di valore. Questi gioielli sono quindi un sostituto di una moneta o di un lingotto d'oro. Per questo ha poco senso considerare la "domanda" di oro sotto forma di gioielli ignorando la "domanda" sotto forma di lingotti e monete (di solito chiamata domanda di investimento). In effetti, la "domanda" di gioielli in oro risulta correlata in modo quasi perfettamente inverso alla domanda di investimento (vedi figura 1). Ma se la domanda di gioielli in oro è solo un'altra forma di domanda di investimento, come mai le due oscillano in modo così marcato, mostrando questa forte correlazione inversa? Per capirlo dobbiamo osservare più da vicino il mercato globale della gioielleria in oro.
IL MERCATO GLOBALE DELLA GIOIELLERIA IN ORO
Secondo i dati del World Gold Council (WGC), negli ultimi cinque anni i produttori hanno estratto in media circa 3100 tonnellate di oro nuovo all'anno. Altre 1300 tonnellate di offerta provenivano da oro riciclato, per cui l'offerta totale di oro è stata di circa 4400 tonnellate all'anno. Di queste, circa 2400 tonnellate sono state trasformate in gioielli. Tuttavia, questa domanda di gioielli è distribuita in modo molto disomogeneo nel mondo. I mercati emergenti, in particolare in Asia, hanno rappresentato circa l'89% della domanda totale di gioielli, mentre i paesi occidentali solo il restante 11%. La Cina, il più grande mercato di gioielli in oro, da sola ha rappresentato il 32%, mentre l'India, il secondo mercato per dimensioni, un ulteriore 25%. Di solito si sostiene che ciò sia dovuto a ragioni storiche e culturali. In India, ad esempio, l'oro viene normalmente regalato ai novelli sposi o alla nascita di un figlio. Tuttavia, riteniamo che la sola tradizione non possa spiegare perché i consumatori occidentali accumulino così poco oro sotto forma di gioielli rispetto ai loro omologhi orientali.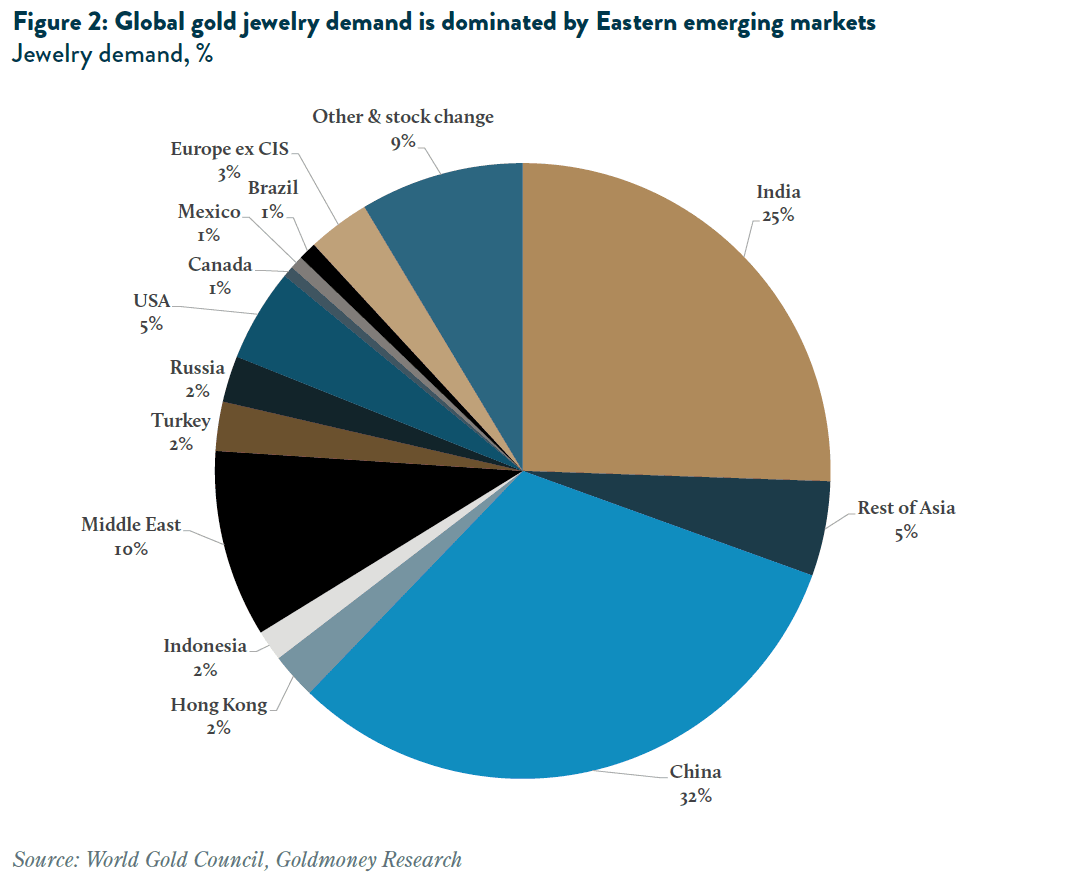
Per capire meglio perché la domanda occidentale di gioielli in oro sia così debole, facciamo prima un passo indietro e analizziamo un paese che vanta un mercato dei gioielli in oro vivace e funzionante: l'India.
IL MERCATO INDIANO DEI GIOIELLI IN ORO
Secondo il World Gold Council, negli ultimi cinque anni l'India ha prodotto in media circa 600 tonnellate di oro sotto forma di gioielli. Inoltre, l'India ha accumulato ogni anno circa 250 tonnellate di monete e lingotti. La prima cosa che si nota è che i gioielli in oro venduti in India hanno un contenuto di oro molto elevato. In un'intervista del 20141, Rajesh Khosla, allora amministratore delegato di MMTC-PAMP2, dichiarò che "l'oro di scarto che riceviamo per la raffinazione varia dall'80% all'85% [di contenuto di oro]". Ciò significa che il titolo medio dei gioielli in oro riciclati in India è di circa 20 carati. Il titolo medio dei gioielli in oro venduti è probabilmente ancora più alto, poiché tradizionalmente le spose indossano oro a 24 carati per il matrimonio. Inoltre, l'oro riciclato non comprende tutti i gioielli in oro che vengono rivenduti nella forma originale, anziché essere riciclati (fusi e rifusi in una raffineria). Quando si tratta di riciclo, esiste anche un notevole incentivo ad acquistare oro di maggiore purezza. Secondo il WGC, chi vende gioielli in oro per il riciclo riceve in genere il 100% del valore dell'oro per l'oro da 22 carati e oltre, l'85% per l'oro a 21 carati e solo il 75% per l'oro a 18 carati.3
Perché, dunque, i gioielli in oro sono una parte così integrante della società indiana? Nel nostro rapporto del 2016 "Indian gold jewelry demand reacts to prices, not vice versa" abbiamo spiegato che è importante comprendere i gioielli in oro indiani in un contesto di portafoglio.
"In questi portafogli l'oro è semplicemente una riserva monetaria, non un bene di lusso né una materia prima: un patrimonio che conserva valore e mantiene senza sforzo il potere d'acquisto in termini di materie prime a fronte di pressioni inflazionistiche esogene."
Nel rapporto abbiamo coniato il termine "domanda di risparmio perpetua" per sottolineare l'importanza dell'oro come strumento di risparmio nella società indiana.
"È fondamentale capire che alcune fonti di "domanda" nel bilancio dell'oro determinano il prezzo, mentre altre lo subiscono. Quando pensiamo ai gioielli in oro, pensiamo in genere a orologi costosi e collane firmate. Tuttavia, la maggior parte dei gioielli viene prodotta con un piccolo margine sul prezzo dell'oro e acquistata come risparmio in mercati emergenti come l'India. È molto diverso dai gioielli in oro in Occidente, dove i costi di produzione e di marchio spesso superano il valore dell'oro. Gran parte della popolazione indiana non ha altro modo di risparmiare se non l'oro. Spesso non ha accesso a conti bancari e l'inflazione provoca una costante erosione del potere d'acquisto. Così gli agricoltori e gli altri lavoratori indiani trasformano semplicemente i loro profitti o salari in oro. Per lo più sotto forma di gioielli, ma anche di monete (medaglioni) e piccoli lingotti. Per quanto ne sappiamo, nel settore dell'oro non esiste un nome standard per questa fonte di domanda. Per semplicità, nel resto di questo rapporto la chiamiamo "domanda di risparmio perpetua". È una fonte permanente di domanda di oro. Aspetto importante, quando la INR si svaluta, i salari e i profitti degli agricoltori non si adeguano subito. Perciò, quando i prezzi dell'oro in INR salgono, gli acquirenti indiani di gioielli in oro possono semplicemente comprare meno oro (pur spendendo lo stesso importo in INR)."
È importante notare che in India il livello della "domanda di risparmio perpetua" è inversamente correlato alla domanda di "investimento" (prevalentemente occidentale) sotto forma di ETF, lingotti e monete. Quando la "domanda di investimento" occidentale sale, la "domanda di risparmio perpetua" in India4 scende. In altre parole, quando i tassi di interesse reali scendono e la "domanda di investimento", proveniente soprattutto dai mercati sviluppati, aumenta, gli acquirenti di gioielli nelle economie in via di sviluppo rinunciano a una parte della loro domanda. Il meccanismo con cui gli acquirenti di gioielli sono spinti a ridurre i propri acquisti di oro è semplicemente il prezzo.
Risparmiare in gioielli d'oro anziché in rupie indiane è stata (ed è tuttora) la scelta prudente. Rispetto all'oro, la rupia indiana ha perso il 99,4% del suo valore dal 1973 e non esisteva alcuno strumento a basso rischio che rendesse interessi in rupie e potesse compensare questa perdita, come ha sottolineato il mio collega Alasdair Macleod in un rapporto precedente. Inoltre, una larga parte della popolazione indiana non ha nemmeno accesso a un conto bancario. È evidente che gli acquirenti indiani di gioielli d'oro sono semplicemente risparmiatori assidui, non appassionati di moda. Questo non significa che i gioielli d'oro indiani non siano alla moda o belli. Chiunque abbia avuto il piacere di partecipare a un matrimonio indiano può testimoniare il contrario. I gioielli d'oro indossati dalle spose indiane sono di straordinaria bellezza ed emanano un colore che solo l'oro a 24 carati può produrre. Gli acquirenti indiani di gioielli hanno semplicemente capito che risparmiare in oro a 24 carati offre rendimenti enormemente migliori rispetto a un titolo di Stato, non comporta alcun rischio di controparte e, di sicuro, fa un'figura migliore a una festa.
IL MERCATO STATUNITENSE DEI GIOIELLI D'ORO
Questo ci porta al mercato occidentale dei gioielli d'oro. Usiamo il mercato statunitense come riferimento per quello occidentale perché la disponibilità di dati è un po' migliore rispetto ad altri mercati, anche se resta sorprendentemente scarsa data la dimensione del settore. Si può solo pensare che la mancanza di dati sia voluta, per ingannare chi acquista gioielli.
Il Bureau of Economic Analysis statunitense riporta che nel 2016 gli americani hanno speso oltre 85 miliardi di USD in gioielli e orologi, di cui si stima il 90% in gioielli. Tuttavia, secondo i dati dello United States Geological Survey (USGS), questi gioielli contenevano meno di 5 miliardi di USD di oro effettivo. Quanto degli 85 miliardi di USD è stato speso in gioielli d'oro? Non è facile rispondere. Il World Gold Council stima che le "vendite di oro fino" siano state nell'ordine di 14,6 miliardi nel 2016, sulla base dei dati del 2013 della Camera di Commercio degli Stati Uniti5. Quindi, se tutto l'oro venduto come gioielleria fosse stato conteggiato nella categoria "gioielli in oro fino", ciò implicherebbe un ricarico leggermente superiore al 200% rispetto al valore dell'oro contenuto. In altre parole, il valore in oro (e quindi il valore di rivendita) di un gioiello d'oro medio venduto negli Stati Uniti sarebbe solo il 30% circa del suo prezzo al dettaglio.
Tuttavia, i restanti 61,5 miliardi di USD di vendite di gioielli (classificati come qualcosa di diverso dall'oro fino) contengono con ogni probabilità quantità notevoli di oro. Negli Stati Uniti i gioielli con diamanti rappresentano la parte più consistente delle vendite. Secondo De Beers, nel 2016 gli americani hanno speso 39 miliardi di USD in gioielli con diamanti. De Beers, però, non rivela quanto di questa cifra sia stato speso per le pietre e quanto per i pendenti e gli anelli. Quindi, una parte consistente dell'oro venduto come gioielleria negli Stati Uniti finisce probabilmente anche nei gioielli con diamanti (e altre pietre). Ciò significa che la spesa del consumatore americano medio in gioielli d'oro è stata probabilmente molto più alta dei soli 14,6 miliardi di USD spesi in gioielli in oro fino, il che a sua volta significa che il ricarico medio rispetto al valore dell'oro nei gioielli statunitensi è molto superiore al 200%. In altre parole, il valore dell'oro nei gioielli venduti negli Stati Uniti è probabilmente ben al di sotto del 30% di quanto pagano i clienti. Stimiamo che sia più vicino al 10-20%. Confrontalo con un mercato come l'India, dove è più vicino all'80-90%.
Quindi, per gli acquirenti statunitensi, i gioielli d'oro non sono una riserva di valore efficiente. Appena escono dal negozio, i loro gioielli hanno già perso l'80-90% del valore. Perciò il prezzo dell'oro deve salire del 500-1000% per compensare quella perdita. In altre parole, il gioiello d'oro medio acquistato prima del 1979 oggi non vale ancora il prezzo pagato, se misurato in oro! Per un acquirente indiano è molto diverso. Un anello d'oro acquistato in India prima del 1979 è salito di oltre il 5200% in rupie rispetto a quanto fu pagato allora. Soprattutto, è salito anche del 470% in USD, semplicemente perché gli acquirenti indiani di gioielli ottengono molto più oro per il proprio denaro rispetto agli americani.
Pertanto, oggi gli americani acquistano gioielli d'oro soprattutto come accessorio di moda, non come investimento. Di conseguenza, gli americani sembrano restii a spendere troppo in gioielli d'oro. In media, pro capite, negli ultimi cinque anni gli americani hanno acquistato solo 0,35 grammi di oro l'anno in forma di gioielli. Vale circa 15 USD e stimiamo che gli acquirenti abbiano pagato circa 75 USD per quei gioielli, una cifra che resta comunque solo una piccola parte della spesa totale in gioielli di 250 USD a persona.
Un dato importante: gli americani acquistano molto meno oro in forma di gioielli rispetto ad appena 20 anni fa. Secondo i dati del World Gold Council, la domanda del settore gioielli statunitense è calata del 42% dal 1997. E il quadro è ancora più cupo in altri mercati occidentali: in Giappone la domanda del settore gioielli è scesa del 63%, in Germania del 72% e in Italia di ben il 78%, senza tenere conto della crescita economica e demografica. Allo stesso tempo, la domanda del settore gioielli sia in India sia in Cina è stabile o in aumento (vedi figura 5).
Non è nemmeno che gli americani non abbiano alcun interesse per l'oro. Mentre la domanda di oro da parte del settore della gioielleria è in continuo calo, in Occidente la domanda sotto forma di ETF, lingotti e monete è aumentata in modo significativo. Negli ultimi 20 anni gli americani hanno accumulato circa 1100 tonnellate di oro in lingotti e monete. Nello stesso arco di tempo gli investitori hanno accumulato a livello globale altre 2200 tonnellate in ETF, una quota significativa delle quali è probabilmente detenuta da cittadini statunitensi. Anche servizi come il nostro, che offrono alle persone un accesso semplice ed efficiente al possesso di metallo fisico, interamente assicurato, sottoposto a revisione e privo di qualsiasi rischio di controparte, hanno registrato forti afflussi. Ma, a differenza dell'India, accumulare oro sotto forma di gioielli non è mai stata in Occidente un'opzione facilmente accessibile.
Fino a oggi, almeno. Il 15 giugno 2017 Goldmoney ha annunciato un investimento strategico in una nuova società chiamata Menē Inc. La nuova società è un'impresa di alta gioielleria direct-to-consumer che punta a produrre gioielli in oro a 24 carati e a venderli online con un modello di prezzo trasparente. Più nello specifico, sul sito di Menē i gioielli in oro sono venduti indicando il peso esatto di ogni pezzo e anche il valore corrente dell'oro che contiene. Menē aggiunge poi una commissione nell'ordine del 10-20% per design, produzione e confezionamento. Il modello di prezzo di Menē è quindi molto atipico rispetto al mercato occidentale della gioielleria e, per la prima volta, permette a chiunque di iniziare a risparmiare in oro, apprezzando al tempo stesso ogni giorno la bellezza dei gioielli in oro a 24 kt. In Goldmoney sosteniamo il denaro solido. Allo stesso modo, si può dire che Menē produca gioielli solidi.
Per tornare alla domanda iniziale: se la domanda di gioielli in oro è solo un'altra forma di domanda di investimento, come mai le due fluttuano in modo così marcato, mostrando questa forte correlazione inversa? La risposta è che la domanda occidentale di oro è molto diversa dalla domanda di risparmio costante che vediamo in Oriente. La domanda occidentale di oro arriva a ondate, di solito quando grandi investitori, preoccupati da eventi macroeconomici e monetari, cercano rifugio nell'oro, il che a sua volta deve portare a una minore domanda di gioielli in oro. Se il mercato della gioielleria in oro in Occidente avesse un ruolo importante come in Oriente, queste dinamiche sarebbero con ogni probabilità completamente diverse. Per esempio, quando eventi monetari come la crisi finanziaria globale del 2008 e le successive politiche monetarie straordinarie delle banche centrali portano a una maggiore domanda di oro nelle economie interessate, non c'è alcuna ragione economica per cui questa domanda sia stata interamente sotto forma di lingotti e monete. Se i gioielli in oro fossero una riserva di valore valida quanto una moneta d'oro, è ragionevole supporre che la domanda di gioielli in oro in quella regione ne risentirebbe allo stesso modo.
Sarà molto interessante vedere come Menē cambierà il modo in cui guardiamo ai gioielli in oro in Occidente. Il grande esperimento monetario delle banche centrali iniziato nel 2008 ha chiaramente portato alla ricerca di un'alternativa alle valute fiat. Il mio collega John Butler ne ha scritto ampiamente in un recente report. A ciò si sono aggiunte le preoccupazioni per il sistema bancario globale. Il recente andamento dei prezzi delle criptovalute è oggi l'indicatore più visibile di questo fenomeno, anche se il rialzo generalizzato dei prezzi degli asset liquidi fornisce ulteriori prove, più tradizionali. È per questo motivo che è stato creato Goldmoney: per permettere alle persone di risparmiare al di fuori del sistema delle valute fiat e al di fuori del sistema bancario.
Per molte persone, acquistare oro fisico e custodirlo in modo indipendente è il metodo preferito. Fino a poco tempo fa, acquistare monete e lingotti era l'unico modo per farlo. Ma non tutti sono interessati a possedere monete d'oro. Possedere gioielli è un modo molto più intuitivo (e attraente) di risparmiare in oro. Con Menē, finalmente questo ha senso dal punto di vista economico e con grande comodità. Crediamo che la filosofia di Menē possa portare, col tempo, a un'inversione di tendenza nella domanda occidentale di gioielli in oro. Ciò avrebbe un impatto profondo sul modo in cui interagiscono la domanda globale di gioielli in oro e la domanda di oro come investimento. A un certo punto, le due potrebbero diventare indistinguibili, come probabilmente è stato per gran parte della storia.
1“How to Know the Gold You Buy in India Is Real”, WSJ, 2014
2Lo stabilimento MMTC-PAMP è stato accreditato dalla London Bullion Market Association come raffineria di oro e argento “Good Delivery” ed è quindi la prima e unica raffineria di oro e argento accreditata LBMA in India
3“India’s gold market: evolution and innovation”, World Gold Council, 2017, p. 64
4Questo vale anche su scala globale
5“US gold jewelry - an evolving industry”, WGC, 2017
Le opinioni e i punti di vista espressi in questo articolo sono quelli dell'autore o degli autori e non riflettono quelli di Goldmoney, salvo diversa indicazione esplicita. L'articolo ha esclusivamente scopo informativo generale e non costituisce una consulenza legale, finanziaria, fiscale, di investimento o contabile da parte di Goldmoney o dell'autore o degli autori. Non dovresti agire né fare affidamento su alcuna informazione contenuta nell'articolo senza prima aver richiesto una consulenza professionale indipendente. Abbiamo posto la massima cura nel garantire l'affidabilità delle informazioni contenute nell'articolo; tuttavia, Goldmoney non dichiara che esse siano accurate, complete, aggiornate e/o da intendersi come indicazione di risultati futuri, e non vanno considerate tali. Goldmoney non sarà responsabile per alcuna richiesta di risarcimento, perdita, danno o disagio derivanti da qualsiasi informazione od opinione contenuta in questo articolo; qualsiasi azione intrapresa sulla base delle opinioni e delle informazioni contenute in questo articolo è a tuo rischio.