
Il 2017 potrebbe portare un cambiamento radicale nella tassazione delle imprese, con un impatto enorme su materie prime e settore retail
La proposta dei repubblicani della Camera di un'imposta sul reddito d'impresa con aggiustamento alla frontiera, se attuata, porterebbe a due mercati separati con prezzi diversi, in cui i prezzi USA verrebbero scambiati con un premio significativo. Comporterebbe inoltre un forte apprezzamento del dollaro, probabilmente inferiore a quanto previsto dalla letteratura accademica, che a sua volta eserciterebbe una pressione al rialzo sull'inflazione statunitense. Inoltre, passare a un'imposta sul reddito d'impresa con aggiustamento alla frontiera senza misure di accompagnamento metterebbe a rischio l'intero settore retail statunitense.
Leggi qui l'intero documento di Ricerche in PDF...
La possibilità che il piano fiscale "better way" dei repubblicani della Camera diventi realtà sta attualmente agitando il settore petrolifero. La proposta mira a ridurre l'aliquota sulle imprese (a un livello compreso tra il 15 e il 25%), ma non è questo ad entusiasmare il settore energetico. È la possibilità di un'imposta sul reddito d'impresa con aggiustamento alla frontiera, che avrebbe ampie implicazioni per il settore. Quasi ogni banca di Wall Street ha pubblicato un rapporto, così come la maggior parte dei centri di ricerca indipendenti specializzati nell'energia. Tuttavia, a nostro avviso la maggior parte di questi rapporti non comprende correttamente i meccanismi dello spostamento fiscale. Inoltre, mentre negli ultimi giorni questo è stato l'argomento caldo nel settore petrolifero, al di fuori di esso sembra esserci una totale mancanza di consapevolezza, anche se la modifica proposta alla tassazione delle imprese avrebbe un impatto sulla maggior parte dei beni e dei settori negli Stati Uniti.
In questo rapporto ti guideremo attraverso le modifiche proposte all'imposta sul reddito d'impresa statunitense, usando come esempio il settore petrolifero. Tuttavia, questa modifica fiscale interesserebbe anche tutti gli altri settori. Discuteremo inoltre le potenziali ripercussioni negative dello spostamento fiscale sul settore retail statunitense, un aspetto che finora non è stato affrontato adeguatamente.
Non siamo esperti di fiscalità. In questa nota esaminiamo il possibile impatto di una modifica del codice fiscale societario statunitense esclusivamente dal punto di vista dell'arbitraggio. Analizziamo semplicemente come, in base a considerazioni di arbitraggio, le aziende reagiranno con ogni probabilità a un cambiamento della tassazione per massimizzare i profitti, come ciò influirà a sua volta sui flussi di importazione ed esportazione e come ciò potrebbe incidere sui prezzi e, in ultima analisi, sui tassi di cambio.
A nostro avviso, l'unico modo per valutare correttamente il probabile impatto della modifica fiscale è comprendere appieno come lo spostamento fiscale influisca su prezzi, produzione, profitti e potenzialmente tassi di cambio, dal punto di vista di un equilibrio competitivo efficiente secondo Pareto. Solo una volta definito questo quadro si può iniziare a chiedersi se i prezzi si muoveranno come previsto o se possano esserci attriti o eccezioni che portino a una deviazione dai livelli teorici. Molti dei rapporti che abbiamo letto non definiscono un quadro dei prezzi (o "il" quadro, dato che in questo caso esiste solo il giusto e lo sbagliato) basato sull'equilibrio competitivo e partono direttamente da argomentazioni qualitative per giustificare le proprie conclusioni. Soprattutto, riteniamo che le condizioni di arbitraggio impongano che i prezzi cambino in modo chiaro e conclusivo. Qualsiasi deviazione da questi livelli implicherebbe inoltre che il mercato non sarebbe più in equilibrio dopo l'entrata in vigore della modifica fiscale, oppure che non lo fosse fin dall'inizio. Ci sono effettivamente casi in cui pensiamo che sarà così, ma senza comprendere che esiste una regola, non è possibile individuare le eccezioni alla regola. Pertanto, a nostro avviso, una discussione priva di un quadro adeguato è inutile.
È importante notare che ci sono due effetti che modificano il prezzo dei beni statunitensi e la redditività delle aziende USA: l'arbitraggio e un effetto macroeconomico sui tassi di cambio del dollaro. L'effetto dell'arbitraggio non è in discussione. L'effetto macroeconomico sui tassi di cambio del dollaro, invece, sì. Le variazioni di prezzo dovute all'arbitraggio devono verificarsi, altrimenti esisterebbero opportunità di arbitraggio, che verrebbero sfruttate rapidamente. Anche l'effetto sui prezzi dovuto all'arbitraggio sarà istantaneo. L'effetto sui tassi di cambio del dollaro, invece, si basa sulla teoria macroeconomica. Richiede che i tassi di cambio si muovano in linea con le variazioni previste dei flussi commerciali degli Stati Uniti. Ma questa è teoria e possiamo pensare a numerosi fattori che porterebbero a un risultato completamente diverso. La letteratura accademica presume che l'unica cosa a influenzare i tassi di cambio del dollaro sia la variazione di importazioni ed esportazioni. Ma i tassi di cambio dipendono anche dai tassi di interesse (che, secondo l'attuale letteratura accademica, si presumono semplicemente non influenzati) e, molto semplicemente, dalla domanda e dall'offerta di dollari. Alla fine, i tassi di cambio saranno quelli che il mercato stabilisce. Possono discostarsi dai valori teorici per decenni. Anche se l'effetto macroeconomico sui tassi di cambio del dollaro si manifestasse esattamente come previsto dalla teoria, con ogni probabilità ci vorranno anni per arrivarci.
Sembra esserci una sola conclusione condivisa su cui quasi tutti gli analisti concordano. L'introduzione dell'imposta creerebbe due prezzi di mercato per il petrolio e i prodotti petroliferi: un prezzo interno statunitense e un prezzo internazionale, con il prezzo USA superiore a quello internazionale. Questo differenziale di prezzo è necessario per via dei meccanismi dell'arbitraggio e non della teoria economica.
Tuttavia, qui finisce il consenso. A nostro avviso, la maggior parte dei rapporti è piena di idee errate, che confuteremo in questo rapporto:
- Il differenziale di prezzo può essere calcolato esattamente, senza bisogno di alcuna ipotesi;
- Un'imposta sul reddito con aggiustamento alla frontiera del 20% porterà a un differenziale di prezzo del 25%, non del 20% (la questione è più complessa: ciò che cambia effettivamente è che il rapporto tra i prezzi si sposterà del 25%);
- Gli attuali utili societari sono irrilevanti rispetto a quanto cambieranno i prezzi;
- È irrilevante se il bene in questione sia scambiato a livello globale in dollari (come la maggior parte delle materie prime) o in altre valute (locali);
- È irrilevante se gli Stati Uniti siano esportatori o importatori netti del bene in questione. Anche se un bene prodotto negli USA non ha un mercato interno, valgono gli stessi principi. Lo stesso vale per i beni importati al 100%;
- Il petrolio è un bene come un altro e tutti i principi dell'arbitraggio si applicano allo stesso modo;
- Le raffinerie che importano principalmente greggio non saranno automaticamente svantaggiate e quelle che esportano prodotti non ne trarranno automaticamente vantaggio;
- I prezzi per i consumatori statunitensi aumentano solo se una delle ipotesi teoriche non si verifica (ossia che il dollaro si apprezzi del 25%. Crediamo che questa ipotesi non si verificherà, ma è importante capire che esiste una condizione di partenza, che la maggior parte dei rapporti non individua).
Qui di seguito illustreremo nel dettaglio i nostri calcoli e presenteremo le nostre conclusioni.
In sintesi, riteniamo che l'introduzione di un'imposta sul reddito con aggiustamento alla frontiera porterebbe a un mercato a due prezzi. I prezzi USAverrebbero scambiati al di sopra di quelli internazionali. Il rapporto tra i due prezzi aumenterebbe di circa il 25%. Come eccezione alla regola, il rapporto per i beni al dettaglio potrebbe aumentare meno del 25%, in particolare per i beni al dettaglio costosi (il petrolio e i prodotti petroliferi con ogni probabilità non ne saranno interessati).
Inoltre, ci aspettiamo un forte apprezzamento del dollaro, ma con ogni probabilità l'apprezzamento sarà inferiore all'aumento teorico del 25% indicato dalla maggior parte della letteratura accademica. Ciò porterà a un forte aumento dell'inflazione dei prezzi negli USA. È importante notare che, poiché i prezzi dell'oro negli Stati Uniti registrerebbero lo stesso aumento delle materie prime, il risparmio in oro compenserà questo shock inflazionistico.
Infine, ma non meno importante, questa imposta potrebbe avere enormi implicazioni per i rivenditori statunitensi se non vengono adottate contromisure. Finora questo aspetto dell'imposta non è stato spiegato né affrontato adeguatamente.
All'inizio il mercato ha in gran parte ignorato la proposta fiscale per la maggior parte del 2016, anche dopo la vittoria del presidente Trump alle elezioni statunitensi di novembre. Ma a partire da fine dicembre dello scorso anno, il mercato del petrolio ha iniziato a scontare in modo aggressivo una maggiore probabilità che la proposta diventi legge. Tuttavia, i commenti del presidente Trump poco prima del suo insediamento hanno frenato le aspettative e il mercato del petrolio ha invertito bruscamente la rotta (ma non del tutto). Questa mattina, però, il presidente Trump ha dichiarato, durante un incontro con alcuni leader del mondo imprenditoriale, che “imporremo una tassa di frontiera molto consistente” sui prodotti in entrata. Resta da vedere se questa affermazione si riferisca davvero a un'imposta sul reddito d'impresa con aggiustamento alla frontiera o semplicemente a possibili dazi (che il presidente Trump ha preferito in passato).
La modifica proposta al codice fiscale societario
Secondo la legge vigente, le società statunitensi sono tassate sui propri utili con un'aliquota marginale del 35%, una delle più alte al mondo. In realtà, l'aliquota media effettivamente applicata alle aziende statunitensi è più bassa. Una delle proposte della nuova amministrazione e dei repubblicani della Camera è ridurre l'aliquota sulle società al 15-25% (in questo rapporto usiamo il 20%). Un punto importante: l'attuale codice fiscale statunitense non distingue dove il reddito sia stato generato, purché il reddito estero venga rimpatriato. Di conseguenza, per i produttori statunitensi è indifferente esportare o vendere sul mercato interno, se il prezzo dei loro beni è lo stesso in entrambi i mercati. Questo implica a sua volta che i prezzi dei beni debbano essere uguali in patria e all'estero, una volta considerati i costi di trasporto. Se non fosse così, ad esempio se il prezzo di un bene fosse più alto nel mercato di esportazione che negli Stati Uniti, i produttori statunitensi cercherebbero di esportare tutta la loro merce. Ciò causerebbe una carenza di beni sul mercato interno e i prezzi interni dovrebbero salire fino a colmare il divario. Allo stesso modo, per i rivenditori statunitensi è indifferente acquistare da un produttore statunitense o importare, se i costi complessivi sono gli stessi. In entrambi i casi, sia i produttori sia i rivenditori sono tassati sul reddito netto.
Con la modifica fiscale proposta, le società statunitensi non dovrebbero più pagare imposte sui ricavi derivanti dai beni esportati. In cambio, i costi dei beni venduti non potrebbero più essere dedotti se i beni sono importati. Ad esempio, un produttore statunitense di auto che esporta un'auto a 20.000 USD non pagherebbe imposte su questi ricavi, mentre i costi di produzione dell'auto verrebbero comunque contabilizzati. Al contrario, un rivenditore che importa scarpe da ginnastica dalla Cina dovrebbe pagare le imposte sull'intero ricavo del prezzo al dettaglio, perché non potrebbe più dedurre dal ricavo i costi di acquisto delle scarpe.
Per l'industria petrolifera statunitense, questo significa quanto segue: i produttori statunitensi di greggio non pagherebbero imposte sui ricavi del petrolio che esportano. Le raffinerie che importano greggio non potrebbero dedurre dalle imposte i costi del greggio importato. Se esportano prodotti raffinati, non sarebbero tassate neppure sui relativi ricavi. E un operatore commerciale che importa prodotti raffinati non potrebbe dedurre dalle imposte i costi dei prodotti importati, ma non sarebbe nemmeno tassato sui prodotti che esporta.
A prima vista, questa proposta fiscale potrebbe sembrare un dazio, il che sarebbe contrario alle regole dell'OMC. Sembra tale perché tassa in modo specifico le importazioni ed esclude le esportazioni. Tuttavia, un dazio discrimina le importazioni rispetto alla produzione nazionale. L'imposta proposta è concepita per funzionare più come un'imposta sul valore aggiunto (IVA), senza esserlo davvero. Pertanto, l'imposta si applica ai beni nazionali e a quelli importati allo stesso modo. Lo spiegheremo meglio più avanti in questo rapporto, con alcuni esempi.
La posizione dell'OMC sulle imposte con aggiustamento alla frontiera è che le imposte indirette con aggiustamento alla frontiera (IVA) sono consentite, mentre quelle dirette (come le imposte sul reddito) no. L'IVA con aggiustamento alla frontiera è autorizzata dall'OMC e già utilizzata da molti paesi. L'argomento di chi sostiene un'imposta statunitense sul reddito societario con aggiustamento alla frontiera è che gli effetti sarebbero simili a quelli di un'IVA, poiché colpisce i consumi.
Impatto dell'imposta sul reddito societario con aggiustamento alla frontiera sull'industria petrolifera
Analizziamo passo dopo passo il possibile impatto sull'industria petrolifera statunitense, considerandolo dal punto di vista dei diversi operatori (produttori, raffinerie, operatori commerciali). Introdurremo prima un quadro semplice, senza costi di trasporto interni negli Stati Uniti, scegliendo Houston come punto di riferimento del prezzo statunitense sia per il produttore sia per la raffineria e l'operatore commerciale. In un secondo momento, terremo conto dei costi di trasporto interni. Questo aumenterà la complessità e può influire sul modo in cui i rapporti tra i prezzi cambiano con l'imposta.
Il passaggio a un'imposta sul reddito societario con aggiustamento alla frontiera si comprende meglio per fasi. Con le attuali regole fiscali, per le società statunitensi è indifferente vendere i propri prodotti sul mercato interno o esportarli (produttori), così come acquistare greggio sul mercato interno o importarlo (raffinerie). Il mercato è in equilibrio. Con un'imposta con aggiustamento alla frontiera, questo cambia. Nella prima fase, l'imposta incide sull'utile netto dopo le imposte dei diversi soggetti. I produttori possono ottenere un utile al netto delle imposte più alto esportando. Di conseguenza, avranno un incentivo a esportare tutto il loro greggio. Quindi, in una seconda fase, le raffinerie dovranno compensare i produttori nazionali pagando un prezzo più alto. Questo porterà a un mercato a due prezzi. Comporterà anche un forte aumento degli utili al netto delle imposte per i produttori statunitensi. Si arriva così alla terza fase. I produttori statunitensi di tutti i beni hanno ora un vantaggio competitivo e, quindi, aumenteranno la produzione in modo aggressivo. Possono guadagnare quote di mercato sia in patria sia all'estero, battendo i prezzi esistenti. Ciò porterà a un cambiamento nelle importazioni nette statunitensi, che a sua volta aumenterà la domanda di USD; con l'apprezzamento del dollaro, la redditività al netto delle imposte diminuisce di nuovo. In uno scenario di compensazione perfetta, il dollaro si apprezzerebbe esattamente quanto basta per riportare l'intero mercato all'equilibrio iniziale (più avanti discuteremo perché quest'ultimo passaggio, suggerito dalla letteratura accademica attuale, è con ogni probabilità errato).
Produttori
Supponiamo che un produttore statunitense in Texas possa consegnare il petrolio greggio alle raffinerie di Houston oppure al porto di esportazione di Houston. Per semplicità, ipotizziamo che non ci siano costi di trasporto verso nessuna delle due destinazioni (consideriamo semplicemente la decisione che il produttore si trova ad affrontare una volta spedito il petrolio a Houston. Nessuna preoccupazione: più avanti faremo lo stesso ragionamento includendo i costi di trasporto). La tabella qui sotto mostra come un'imposta con aggiustamento alla frontiera influisca sulle sue decisioni. Per semplicità, partiamo da un'aliquota dell'imposta sulle società del 20% anziché dell'attuale 35%, in modo da isolare l'impatto del passaggio a un aggiustamento alla frontiera.
All'inizio il produttore statunitense è indifferente tra esportare e vendere sul mercato interno: in entrambi i casi gli resta un utile al netto delle imposte di 8 USD (colonne A ed E).
Un'imposta con aggiustamento alla frontiera cambia la situazione. Vendendo sul mercato interno gli restano ancora 8 USD di utile, ma esportando ne ottiene 18, perché non deve pagare imposte sui ricavi. I costi di produzione restano pari a 40 USD, quindi si ritrova con una perdita fiscale di -40 USD (che vale 8 USD), che può usare a fronte dei ricavi di altre vendite interne oppure riportare a nuovo (senza limiti di tempo) per dedurla da ricavi futuri. In questa situazione esporterà tutto il suo greggio per massimizzare i profitti (colonne B ed F).
Per acquistare petrolio greggio da un produttore statunitense, una raffineria statunitense dovrà quindi offrire un prezzo più alto. Il prezzo dovrà salire del 25% perché il produttore sia indifferente tra esportare e vendere sul mercato interno. Spiegheremo più avanti perché a questo prezzo anche il raffinatore sarà indifferente tra importare e acquistare sul mercato interno. Va notato che a questo punto l'imposta ha generato un mercato a due prezzi. Il petrolio negli Stati Uniti viene scambiato a 63 USD, a livello internazionale ancora a 50 USD (colonne C e G).
Il terzo passaggio è l'apprezzamento della valuta. Poiché i produttori statunitensi sono molto più redditizi di prima, aumenteranno la produzione e inizieranno a praticare prezzi inferiori a quelli internazionali. Questo non riguarda solo il settore petrolifero, ma l'intero comparto manifatturiero statunitense. Poiché tutti i produttori statunitensi possono massimizzare i profitti conquistando quote di mercato, le importazioni complessive degli Stati Uniti diminuiranno nettamente e le esportazioni aumenteranno in modo marcato, il che porta, alla fine, al teorico apprezzamento del 25% del dollaro. Questo annullerebbe il vantaggio competitivo dei produttori statunitensi e riporterebbe importazioni ed esportazioni all'equilibrio iniziale. Riporta inoltre i prezzi statunitensi e gli utili al netto delle imposte dei produttori statunitensi ai livelli precedenti alla modifica fiscale (colonne D e H). Il prezzo internazionale scende a 40 USD (-20%), ma in valuta estera resterebbe uguale a quello precedente all'imposta, poiché tutte le valute si sono deprezzate del 20% rispetto al dollaro.
È importante notare che alla fine il rapporto tra i prezzi interni statunitensi e quelli internazionali sarà aumentato del 25%. Da questo esempio emerge chiaramente che ciò dipende dall'arbitraggio e non richiede alcuna ipotesi macroeconomica, come il potenziale impatto sui tassi di cambio del dollaro. Più precisamente, che il prezzo passi da 50 USD/50 USD = 1 a 63 USD/50 USD = 1,25 oppure torni a 50 USD/40 USD = 1,25 produce lo stesso risultato: con o senza l'apprezzamento del dollaro, il rapporto varia del 25%. Questo vale anche quando il rapporto iniziale tra i prezzi è inferiore o superiore a 1 (lo mostreremo più avanti nell'analisi più complessa con i costi di trasporto). Si noti che solo con un apprezzamento del dollaro del 25% l'utile al netto delle imposte del produttore tornerà al livello precedente alla modifica fiscale. Di conseguenza, se l'apprezzamento del dollaro è inferiore al 25% teorico, si crea un guadagno inatteso per tutti i produttori statunitensi e ne deriverà inflazione dei prezzi al consumo.
Raffinatori
Prendiamo una raffineria a Houston. Il raffinatore può acquistare petrolio greggio sul mercato interno oppure importarlo. Ipotizziamo che venda solo sul mercato interno, ma gli stessi principi spiegati per i produttori statunitensi di greggio valgono anche per il raffinatore statunitense quando deve decidere se vendere i prodotti petroliferi sul mercato interno o esportarli.
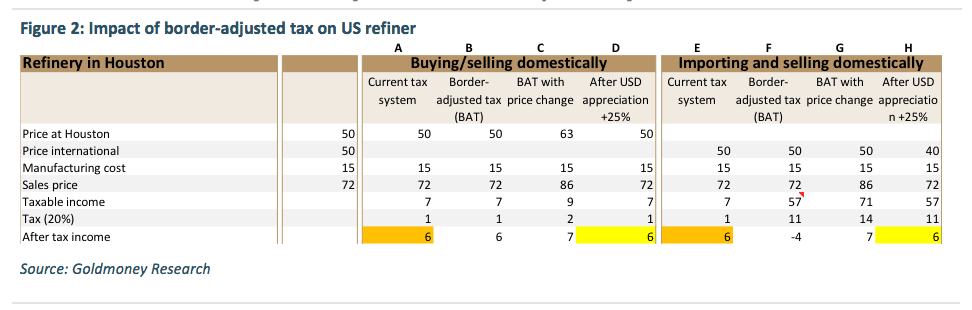 All'inizio il raffinatore è indifferente tra acquistare petrolio greggio sul mercato interno e importarlo (colonne A ed E). Vende il suo prodotto (benzina) a 72 USD e ottiene un utile al netto delle imposte di 6 USD.
Con un'imposta sul reddito con aggiustamento alla frontiera, il suo utile resta di 6 USD se acquista sul mercato interno, ma scende a -4 USD se importa il greggio, perché non può più dedurre dalle imposte i costi del petrolio greggio (colonne B ed F). Il raffinatore cercherà quindi di acquistare il 100% del greggio da un produttore statunitense
Tuttavia, come ricordiamo, il produttore statunitense di petrolio greggio non vuole vendere greggio sul mercato interno, perché esportando ottiene un profitto molto più alto. Di conseguenza, il raffinatore dovrà offrire un prezzo più alto per il greggio nazionale, in modo che per il produttore statunitense le due opzioni tornino a essere indifferenti. Tale prezzo è, come abbiamo mostrato nel calcolo relativo al produttore, di 63 USD. Per tornare a essere redditizio, anche il raffinatore statunitense deve aumentare il prezzo del suo prodotto. Per lui è indifferente importare greggio o acquistarlo sul mercato interno a un prezzo della benzina di 86 USD (+25%); più avanti mostreremo perché questo è anche il prezzo a cui per un commerciante è indifferente importare benzina o acquistarla da un raffinatore statunitense (colonne C e G).
L'ultimo passaggio è, ancora una volta, l'apprezzamento della valuta, che di nuovo non dipende dal solo mercato statunitense della benzina, ma dall'impatto dell'imposta sull'insieme delle importazioni e delle esportazioni degli Stati Uniti. Con un apprezzamento del 25% del dollaro, il raffinatore statunitense otterrebbe di nuovo un utile al netto delle imposte di 6 USD.
Il commerciante
Infine, consideriamo il punto di vista di un commerciante statunitense. Un commerciante può trattare qualsiasi quantità di prodotti petroliferi, compreso lo stesso greggio. Il suo processo decisionale è sostanzialmente una combinazione di quello del produttore e di quello del raffinatore.

Il commerciante acquista benzina da un raffinatore statunitense e la rivende. Inizialmente per lui è indifferente esportare o vendere sul mercato interno.
Con lo spostamento del carico fiscale, il commerciante ha un incentivo a esportare, perché il suo utile al netto delle imposte aumenta notevolmente. Perciò acquisterebbe tutta la benzina possibile e la esporterebbe interamente.
Tuttavia, il raffinatore aumenterà il prezzo della benzina per reagire allo spostamento del carico fiscale. Con il prezzo più alto della benzina, per il commerciante diventa di nuovo indifferente esportare o vendere sul mercato interno, ma il suo utile al netto delle imposte è molto più alto rispetto a prima dello spostamento.
Con l'apprezzamento del dollaro, il suo utile al netto delle imposte (in USD) torna ai livelli precedenti.
Gli stessi principi valgono se il commerciante vende sul mercato interno e deve decidere se importare o acquistare dai raffinatori statunitensi. Tuttavia, l'analisi del processo decisionale del commerciante evidenzia alcune conclusioni importanti:
1. È irrilevante che un certo tipo di greggio o di prodotto debba essere esportato (cioè che negli Stati Uniti non ci sia un mercato per esso). Deve comunque esistere un prezzo interno statunitense (al quale il commerciante offre di acquistare) e il rapporto tra questo prezzo e il prezzo estero deve aumentare del 25%. Se resta al di sotto, il commerciante acquisterebbe tutto il prodotto disponibile e lo esporterebbe. Questo, a sua volta, spingerebbe il prezzo al rialzo fino al rapporto richiesto.
2. Una volta che il mercato si è riequilibrato completamente, il commerciante ottiene lo stesso utile al netto delle imposte sia esportando sia vendendo sul mercato interno. Tuttavia, quando esporta ha un flusso di cassa negativo (dispone di un credito d'imposta che può utilizzare contro i futuri ricavi interni). In pratica, quindi, il commerciante potrebbe tendere a vendere sul mercato interno, anche se ciò farebbe scendere il prezzo di vendita interno (e il rapporto varierebbe allora di meno del 25%). Nel lungo periodo, però, i commercianti opererebbero in modo non ottimale. Un'azienda con molti ricavi interni, come per esempio un gestore di stazioni di servizio, potrebbe quindi acquisire il commerciante, passare dalla vendita interna all'esportazione e aumentare gli utili al netto delle imposte. Oppure l'azienda con molti ricavi interni inizia semplicemente a competere con il commerciante. Pertanto, è probabile che lo spostamento del carico fiscale proposto porti anche a un boom di operazioni di fusione e acquisizione nel settore. Ma, cosa importante, a nostro avviso l'effetto negativo sul flusso di cassa non inciderebbe in modo duraturo sull'aumento del 25% del rapporto tra i prezzi richiesto dal meccanismo di arbitraggio.
Aggiungere i costi di trasporto all'equazione
Le cose diventano un po' più complesse quando si tiene conto dei costi di trasporto. In sintesi, riteniamo che in generale i costi di trasporto non influiscano sulla variazione del rapporto tra i prezzi statunitensi e quelli internazionali. Per esempio, se un prodotto speciale ha un prezzo di 100 USD a Houston e di 110 USD a Shanghai, prima della modifica fiscale il rapporto tra i prezzi è 1,1 e il costo di trasporto è di 10 USD. Con la nuova imposta, tale rapporto aumenta del 25% fino a 1,375. I prezzi esatti a Houston e a Shanghai dipendono dall'apprezzamento del dollaro, ma il rapporto sarà comunque 1,375.
 La tabella mostra che il rapporto tra il prezzo a Houston e il prezzo in Cina varia sempre del 25%. Si noti che i costi di trasporto da Houston alla Cina dovrebbero diminuire del 20% se il dollaro si apprezza del 20%. Questo accade perché le petroliere vengono noleggiate a livello internazionale (i prezzi internazionali diminuiscono del 20% in USD) e i salari pagati in valute diverse dal dollaro diminuiscono del 20% in termini di USD. Inoltre, l'olio combustibile utilizzato per alimentare la petroliera costa il 20% in meno in USD perché è di fatto olio combustibile esportato, che viene scambiato con uno sconto del 20% rispetto all'olio combustibile venduto sul mercato interno statunitense.
Anche il rapporto tra i prezzi alla bocca del pozzo e la Cina aumenta del 25%. Se il USD si apprezza esattamente del 25%, i costi di tutto restano invariati. Se il USD si apprezza meno del 25%, i costi di trasporto interni degli Stati Uniti aumentano. Perché? Se il USD non si apprezza, i prezzi statunitensi devono salire per risultare superiori del 25% a quelli internazionali, altrimenti si creano opportunità di arbitraggio. Gli Stati Uniti registrerebbero quindi un'inflazione immediata del 25%. Questo diventa molto intuitivo, ad esempio, per i costi del trasporto ferroviario. Quando il costo del petrolio statunitense sale da 50 USD/bbl a 63 USD/bbl e i costi del diesel si adeguano di conseguenza, anche i costi di esercizio dei treni a trazione diesel aumentano del 25%. Pertanto, il rapporto tra il prezzo del petrolio a Houston e quello del petrolio in Cina aumenta comunque del 25% con l'imposta.
Lo stesso può essere analizzato, ancora una volta, dal punto di vista di una raffineria statunitense.
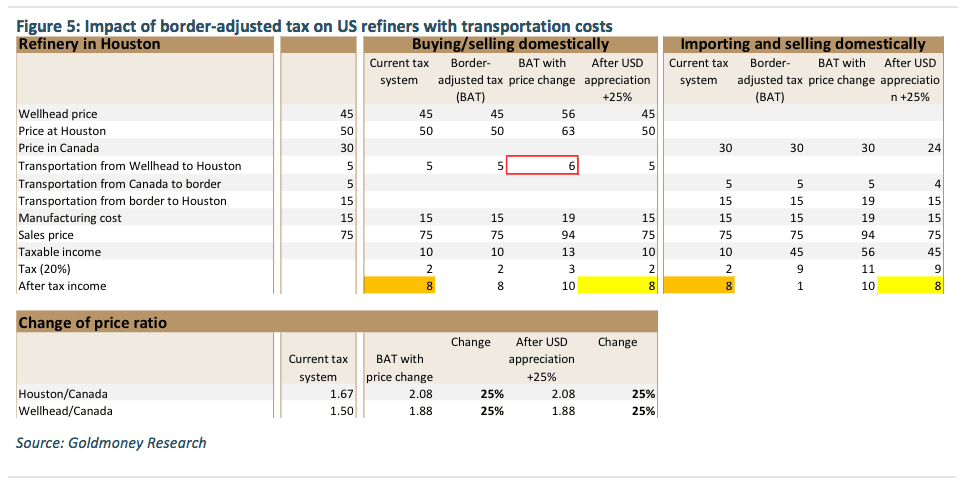
Qui valgono gli stessi principi. I rapporti tra i prezzi interni statunitensi e quelli internazionali cambiano del 25%. Anche in questo caso, se il USD non si apprezza, ci si aspetta che i costi di trasporto dal confine canadese a Houston aumentino del 25%. Inoltre, in questo scenario aumenterebbero del 25% anche i costi di produzione negli Stati Uniti. Alla fine, tutti i rapporti di prezzo si spostano del 25%, che il USD si apprezzi o meno.
Rinunciamo a un'analisi dettagliata dal punto di vista del trader, perché tutti i principi sopra descritti valgono anche per lui.
Come viene influenzato il tasso di cambio del USD?
Come abbiamo spiegato sopra, il rapporto tra il costo del bene negli Stati Uniti e il costo internazionale è determinato dall'aliquota dell'imposta sulle società ed è fisso a causa della relazione di arbitraggio. Tuttavia, mentre il rapporto tra prezzo internazionale e prezzo interno è dato dall'arbitraggio, l'apprezzamento effettivo del USD molto probabilmente sarà diverso dal movimento teorico.
La letteratura accademica presume che i flussi commerciali statunitensi cambieranno esattamente in linea con gli utili societari. L'introduzione di un adeguamento alla frontiera per l'imposta sul reddito delle società darebbe un vantaggio competitivo ai produttori statunitensi, poiché le esportazioni sarebbero di fatto sovvenzionate. La teoria è che questo aumenterebbe le esportazioni statunitensi e ridurrebbe le importazioni, con una maggiore domanda di USD che a sua volta farebbe salire il tasso di cambio del USD. Perché il mercato si riequilibri perfettamente, il USD dovrebbe apprezzarsi esattamente del 25%. Dopo l'apprezzamento della valuta, i flussi commerciali, i prezzi interni e gli utili al netto delle imposte degli Stati Uniti tornerebbero al punto di partenza (in USD). I prezzi internazionali sarebbero inferiori del 20% in USD, ma tornerebbero ai livelli precedenti in valuta locale. Tuttavia, è molto improbabile che il USD si apprezzi esattamente del 25%.
Primo, i meccanismi di riequilibrio descritti sopra presuppongono che i produttori statunitensi abbiano costi esclusivamente in USD e quelli esteri esclusivamente in valuta estera. Ovviamente non è così. Molti produttori esteri, ad esempio, sono esposti a costi in USD. Un produttore di petrolio in Nigeria, per esempio, potrebbe avere un contratto con un fornitore di servizi di perforazione denominato in USD. Nel complesso, i costi dei produttori di materie prime sono per circa il 70% in USD. Pertanto, quando il USD sale, i costi per il produttore estero aumentano rispetto alla sua valuta locale. La redditività del produttore di petrolio estero quindi diminuirebbe ed egli diventerebbe meno competitivo rispetto ai produttori statunitensi e a quelli esteri senza costi legati al USD. Questo spingerebbe fuori mercato i produttori marginali esteri. È molto improbabile che i produttori statunitensi di materie prime possano subentrare subito con una produzione maggiore per soddisfare la domanda globale (lo spiegheremo nel prossimo paragrafo). Perciò, l'apprezzamento del USD deve essere inferiore al 25% affinché i produttori marginali esteri sopravvivano, oppure il prezzo della materia prima deve salire nelle valute locali (e di conseguenza anche in USD negli Stati Uniti).
Secondo, quanto sopra presuppone anche che i produttori statunitensi abbiano un vantaggio competitivo e che, se la loro redditività aumenta, abbassino i prezzi rispetto a quelli internazionali per conquistare quote di mercato. Ma questo è improbabile per tutti i settori. Prendiamo ad esempio il settore del rame statunitense. Se la redditività dei produttori statunitensi di rame aumenta a causa del cambio di regime fiscale, questi non cercheranno di conquistare quote di mercato a livello internazionale, perché sono in qualche misura limitati nella possibilità di aumentare la produzione, non solo nel breve periodo, ma anche nel lungo termine. I produttori statunitensi di rame sono in gran parte price taker. Se la redditività aumenta, otterranno semplicemente un utile straordinario. Probabilmente ci vorrebbero decenni per portare la produzione statunitense di rame a un livello tale da incidere sul prezzo globale del rame.
Questo significa che il calo iniziale delle importazioni statunitensi e l'aumento delle esportazioni dovuti all'imposta potrebbero non essere così ampi come ipotizzato in teoria. Ciò, a sua volta, implicherebbe che il USD potrebbe non apprezzarsi quanto teoricamente previsto per riequilibrare il mercato. Perciò, pur aspettandoci un forte rialzo del USD se venisse introdotta un'imposta con adeguamento alla frontiera, l'aumento effettivo con ogni probabilità resterà inferiore al 25% teorico. Come effetto collaterale, ciò aiuterà i produttori statunitensi nei settori in grado di aumentare la produzione per conquistare quote di mercato.
È importante notare che, su un arco di tempo sufficientemente lungo, le due controargomentazioni sopra esposte non reggerebbero. Col tempo, anche i produttori statunitensi di rame potrebbero aumentare la produzione se il vantaggio competitivo del 25% dovesse persistere. Ma soprattutto, nel tempo anche i costi legati al dollaro dei produttori esteri scenderebbero (del 20%). Un contratto di perforazione denominato in USD, per esempio, a un certo punto scadrebbe. Se il fornitore del servizio di perforazione non fosse disposto a rinegoziare il prezzo in dollari al ribasso (del 20%), il produttore si rivolgerebbe a un altro fornitore che applica prezzi in un'altra valuta. La redditività del fornitore, invece, non risentirebbe di un calo del 20% dei prezzi del suo servizio in USD. Perché? Se il fornitore è un'azienda non statunitense, i suoi costi sono comunque scesi del 20%, dato che paga stipendi e altre spese in valuta locale. E se il fornitore è un'azienda statunitense, può offrire uno sconto del 20% perché i ricavi non sono più tassati (non essendo generati negli Stati Uniti, sono di fatto esportati). Dunque, gli esempi sopra riportati porterebbero a un ritardo molto lungo nell'apprezzamento del dollaro, più che a un mancato apprezzamento.
Tuttavia, i tassi di cambio del dollaro si muovono in base a moltissimi altri fattori oltre alle bilance commerciali. Per esempio, i cambi sono influenzati anche dai tassi d'interesse (che la letteratura accademica si limita ad assumere non siano toccati dallo spostamento fiscale) e semplicemente dalla domanda e dall'offerta di dollari. In fin dei conti, i tassi di cambio sono ciò che il mercato dice che siano. Possono discostarsi dai valori teorici per decenni, altrimenti non esisterebbero i carry trade. Anche se lo spostamento fiscale producesse una variazione dei flussi commerciali esattamente come previsto dalla teoria, e i cambi del dollaro si muovessero esattamente in linea, sempre come previsto, questo riequilibrio richiederebbe anni, se non decenni, e in quel periodo il dollaro non si apprezzerebbe pienamente del 25%. Quando il mercato dovrebbe essersi riequilibrato del tutto, i cambi si sarebbero mossi di molto più del 25% per ragioni completamente diverse.
Che cosa significa lo spostamento fiscale per l'inflazione?
Poiché il meccanismo di arbitraggio richiede che i prezzi statunitensi siano superiori del 25% a quelli internazionali, se il dollaro si apprezza meno del 25%, i prezzi interni statunitensi dovrebbero aumentare della differenza. Pertanto, l'imposta potrebbe portare a un forte aumento una tantum dell'inflazione dei prezzi negli Stati Uniti. Non solo dei prodotti petroliferi, ma di fatto di tutti i prodotti venduti negli Stati Uniti. Questo, a sua volta, potrebbe avere un impatto negativo sulla domanda e sulla crescita economica. E il risultato potrebbe essere un'ulteriore modifica del riequilibrio di importazioni ed esportazioni. L'aumento generale dei prezzi significherebbe che il consumatore statunitense dovrebbe farsi carico del conto. I beneficiari sarebbero i produttori statunitensi, che vedrebbero profitti straordinari e un aumento della quota di mercato. Quanta inflazione genererà l'imposta dipende, quindi, da quanto sarà l'apprezzamento del dollaro. Abbiamo visto moltissime stime su quanta inflazione ci si debba aspettare. Tuttavia, tutti questi calcoli ignorano che i prezzi statunitensi devono essere più alti del 25% per via delle dinamiche dell'arbitraggio. I produttori non statunitensi non abbasseranno i prezzi nelle loro valute nazionali per reagire a un cambiamento della normativa fiscale degli Stati Uniti. Quindi, se il dollaro non si apprezza, l'unico modo in cui i prezzi statunitensi possono stare il 25% sopra quelli internazionali è che i prezzi statunitensi salgano.
Che dire dell'affermazione secondo cui alcune raffinerie potrebbero trarne vantaggio mentre altre ne sarebbero danneggiate?
In diversi rapporti abbiamo letto che alcune raffinerie (della costa orientale, della costa occidentale e quelle che trattano petrolio pesante) sarebbero presumibilmente svantaggiate rispetto alle raffinerie della costa del Golfo degli Stati Uniti e a quelle che lavorano soprattutto greggio leggero dolce statunitense o esportano la maggior parte dei loro prodotti. Pur ritenendo che alcune raffinerie possano essere colpite in modo diverso da altre, non è per le ragioni indicate in quei rapporti.
Come abbiamo mostrato sopra, finché il dollaro si apprezza per l'intero 25%, i profitti al netto delle imposte restano invariati dalla modifica fiscale, indipendentemente dal fatto che la raffineria importi greggio o lo acquisti sul mercato interno. Se però il dollaro si apprezza meno del 25%, la differenza conta. In generale le raffinerie finiranno con profitti al netto delle imposte più alti. Ma la raffineria che importa greggio non avrà necessariamente profitti al netto delle imposte inferiori rispetto a quella che usa greggio nazionale (vedi Figura 5). Anzi, le raffinerie che hanno bloccato i costi di trasporto per un certo periodo ne trarrebbero beneficio. Di solito i costi del trasporto ferroviario sono tra i più alti. Perciò, una raffineria della costa orientale che ha bloccato i costi per importare greggio canadese su rotaia potrebbe in realtà trarne più vantaggio di una raffineria in Texas che usa greggio nazionale. Questo va contro i risultati presentati dalla maggior parte degli altri rapporti di ricerca che abbiamo letto. In quei rapporti, gli analisti hanno semplicemente assunto che importare greggio = male perché non deducibile, ed esportare prodotti = bene perché non tassato. Ma ciò dimostra una grave mancanza di comprensione di come il meccanismo di arbitraggio inciderà sui differenziali di prezzo negli Stati Uniti e nel mondo.
Che dire del greggio o dei prodotti bloccati, o delle regioni che devono importare?
Le regioni che devono importare greggio o prodotti raffinati non saranno comunque svantaggiate. I differenziali del greggio a livello globale si riallineeranno in modo da non peggiorare la loro posizione rispetto a prima. Come abbiamo evidenziato nel paragrafo precedente, le raffinerie con costi di trasporto fissi potrebbero addirittura trarre beneficio se l'imposta provocasse un forte aumento dell'inflazione. Tuttavia, la situazione è leggermente diversa per il greggio e i prodotti raffinati bloccati negli Stati Uniti: l'unica eccezione alla regola è che, se il dollaro si apprezza meno del 25%, i produttori statunitensi di greggio godranno di un vantaggio competitivo. L'esportazione di greggio sarebbe quasi sovvenzionata dal consumatore statunitense, che pagherebbe prezzi più alti. Questo, si può sostenere, porterebbe a una maggiore produzione statunitense in futuro, a parità di altre condizioni, il che a sua volta potrebbe significare che le esportazioni statunitensi si scontrino con un limite prima del previsto. Una volta esaurita completamente la capacità di esportazione statunitense, i prezzi del greggio USA in alcune località potrebbero tornare a disallinearsi, azzerando il premio rispetto al greggio internazionale e arrivando persino a scambiare con forti sconti, cosa che abbiamo già visto in passato. Riteniamo tuttavia che lo spostamento d'imposta previsto contribuirebbe molto poco a questo scenario. Senza alcun apprezzamento del dollaro, i prezzi del greggio statunitense passerebbero dagli attuali 52 USD/barile a 65 USD/barile per effetto dello spostamento d'imposta. Negli ultimi 3 anni i prezzi del petrolio si sono mossi molto più di così, da oltre 100 USD/barile a meno di 30 USD/barile e poi di nuovo verso l'alto. Quindi, se un aumento della produzione statunitense dovuto a prezzi più alti portasse all'esaurimento della capacità di esportazione, con ogni probabilità l'imposta vi avrebbe contribuito molto poco. In altre parole, sarebbe successo comunque.
Quali sono le eccezioni?
I prezzi del greggio o dei prodotti raffinati statunitensi potrebbero discostarsi dai livelli impliciti dell'arbitraggio per diversi motivi. Innanzitutto, alcuni prezzi potrebbero essere legati da un contratto. Ad esempio, una raffineria potrebbe aver stipulato un accordo per acquistare greggio canadese consegnato in una destinazione statunitense (la sede della raffineria) a un premio rispetto ai prezzi di Edmonton. La parte che fornisce il greggio si occupa quindi della spedizione, via oleodotto o ferrovia, e si assume questo rischio di prezzo. Ma con lo spostamento d'imposta, l'intero peso del differenziale di prezzo ricadrebbe sulla parte fornitrice. Il prezzo concordato rifletterebbe il petrolio canadese scontato del 20% rispetto al greggio statunitense. È importante notare, però, che se la raffineria decidesse di rivendere il greggio sul mercato locale anziché consumarlo, lo farebbe solo al prezzo interno statunitense in quella località.
Al di fuori del settore petrolifero ci sono diversi esempi in cui i prezzi statunitensi e internazionali non si muovono come previsto. Qualsiasi bene o servizio che non può essere esportato non ha ovviamente un prezzo interno statunitense e uno internazionale fin dall'inizio. Gli immobili, ad esempio, non possono essere esportati (né importati, del resto). Tuttavia, il mercato immobiliare statunitense potrebbe comunque risentire delle variazioni del tasso di cambio del dollaro (un dollaro più forte potrebbe scoraggiare gli investitori stranieri) e dell'inflazione. Se i prezzi dei materiali da costruzione e dell'energia aumentano, crescono i costi dei nuovi edifici, e ciò influisce a sua volta anche sugli immobili esistenti. Ci sono molti altri beni che semplicemente non possono essere esportati perché sono realizzati specificamente per il mercato statunitense, quindi non possono esistere due prezzi. Lo stesso vale per alcuni servizi. Una società che offre consulenza fiscale statunitense non potrà semplicemente «esportare» i propri servizi, anche se ciò significasse non pagare alcuna imposta sui ricavi, perché i costi di spedizione sono troppo alti rispetto al valore del bene per renderlo possibile. Perciò questi beni sono prodotti e venduti localmente. Il prezzo è semplicemente una funzione della domanda e dell'offerta locali. Questi beni potrebbero comunque risentire di un aumento dell'inflazione generale, ma non esiste alcun meccanismo di arbitraggio che imponga ai prezzi di muoversi in una certa direzione nel momento in cui l'imposta viene introdotta.
Tutte le eccezioni elencate sopra non sono davvero eccezioni, perché nessuno di questi beni o servizi ha un prezzo di esportazione in partenza: non vengono esportati. Ma poiché questi beni e servizi esistono, l'impatto dello spostamento d'imposta sull'inflazione (nel caso in cui il dollaro non si apprezzi) sarebbe in qualche misura attenuato, o quantomeno ritardato.
Le conseguenze indesiderate per i rivenditori statunitensi
L'impatto di un'imposta sul reddito delle società con aggiustamento alla frontiera sui rivenditori statunitensi non sembra essere oggetto di ampia discussione. Abbiamo trovato un solo rapporto che ha sollevato il tema, ma senza molti approfondimenti o dettagli. Tuttavia, a nostro avviso, le possibili ramificazioni sono vastissime.
Il problema principale è che lo spostamento d'imposta proposto riguarda solo le imposte sulle società. È corretto che, per un'azienda che opera negli Stati Uniti, i differenziali tra prezzi interni ed esteri debbano valere. I prezzi interni statunitensi dovranno sempre essere superiori del 25% rispetto al prezzo di importazione, altrimenti l'acquirente non è indifferente tra importare e acquistare sul mercato interno. Tuttavia, questo vale SOLO quando l'acquirente è un'azienda. Una persona fisica che consuma il bene anziché rivenderlo non può dedurre il costo del bene dal proprio reddito imponibile. Di conseguenza, un consumatore non è indifferente tra importare e acquistare sul mercato interno quando il prezzo interno è più alto del 25%.
 Prendiamo ad esempio un orologio costoso o un gioiello. Un rivenditore statunitense di orologi e gioielli è attualmente tassato sul reddito netto. Supponiamo che acquisti orologi in Svizzera a 10000 CHF e che il tasso di cambio USD/CHF sia 1:1, per cui il suo costo per orologio è di 10000 USD. I dazi d'importazione sono del 5,5% e il rivenditore ha costi generali pari a 500 USD per orologio. Vende poi l'orologio al dettaglio negli Stati Uniti a 12000 USD e realizza un utile ante imposte di 950 USD. Con un'aliquota d'imposta sulle società del 20%, gli resta un utile netto di 760 USD.
Con un'imposta sul reddito d'impresa con aggiustamento alle frontiere, il tasso di cambio del dollaro scenderebbe in teoria a 0,8:1. Quindi paga l'orologio solo 8000 USD. Ma viene tassato al 20% su 11500 USD, perché non può più dedurre il costo del venduto (può ancora dedurre i costi generali). La sua imposta è di 2300 USD e il suo utile netto resta di 760 USD.
Il problema è che anche il suo cliente può importare l'orologio. Ad esempio, può semplicemente ordinarlo online in Svizzera direttamente da un rivenditore svizzero. Il rivenditore svizzero vende ancora a 11500 CHF (lo acquista a 10000 CHF dal produttore e ha 500 CHF di costi generali), ma in dollari ora sono solo 9200 USD. Su questo importo paga 506 USD di dazio d'importazione. Per il cliente, dal punto di vista dell'imposta sul reddito, non fa differenza se importa o acquista a livello nazionale: non potrà comunque dedurre i costi dalle proprie imposte sul reddito, perché non rivende l'orologio né lo usa come bene intermedio nella propria produzione. Gli conviene quindi molto di più importare l'orologio da sé. In questo caso il rivenditore statunitense non sarebbe in grado di competere con quel prezzo.
Nell'esempio precedente abbiamo ipotizzato l'apprezzamento della valuta del 25% indicato nella letteratura accademica. Ma il risultato è lo stesso se il dollaro non si apprezza. In tal caso il problema diventa ancora più evidente. Il rivenditore statunitense paga ancora l'orologio 10000 USD. Poiché non può dedurre i costi dai ricavi ai fini fiscali, deve aumentare il prezzo al dettaglio dell'orologio a 14640 USD per ottenere lo stesso utile dopo le imposte di 760 USD. Questo è molto al di sopra del prezzo al dettaglio di 12000 USD in Svizzera (più 660 USD di dazio d'importazione) e quindi per il consumatore è molto più conveniente importare da sé.
A nostro avviso, senza un meccanismo di compensazione diventerebbe molto difficile per i rivenditori statunitensi competere con quelli esteri. Più alto è il valore dei beni, più è probabile che i consumatori statunitensi acquistino da un rivenditore online estero.
Un'esenzione dall'aggiustamento alle frontiere per alcuni beni sarebbe d'aiuto? Sospendere sia la tassazione delle importazioni sia la non tassazione delle esportazioni significherebbe soltanto scaricare il problema dai rivenditori ai produttori. I produttori subirebbero prezzi all'esportazione più bassi a causa dell'apprezzamento del dollaro, ma dovrebbero di nuovo pagare le imposte sulle esportazioni. Allo stesso tempo, i rivenditori che importano potrebbero di nuovo compensare il costo del venduto, il che spingerebbe i prezzi interni verso i prezzi internazionali. Sarebbe un disastro per i produttori nazionali. Inoltre, un'esenzione parziale, ad esempio consentire la deduzione come costo del venduto di alcuni beni importati continuando a non tassare i ricavi da esportazione, non risolverebbe il problema.
In tal caso i prezzi interni continuerebbero a convergere al ribasso verso i prezzi internazionali. I produttori vorrebbero solo esportare, lasciando ai rivenditori soltanto le importazioni. L'unico modo in cui un rivenditore statunitense potrebbe vendere beni prodotti negli Stati Uniti a un prezzo competitivo sarebbe che il produttore statunitense esportasse prima il bene e il rivenditore lo reimportasse poi. Oltre a questo modo inefficiente di vendere beni prodotti sul territorio nazionale, un'esenzione parziale avrebbe un'altra conseguenza. Pur avendo un impatto piuttosto neutro sugli utili societari, comporterebbe una perdita significativa di gettito fiscale.
Un'altra possibilità sarebbe esentare un intero settore (ad es. il commercio al dettaglio) invece di certi beni. In pratica significherebbe consentire ai rivenditori di compensare i costi dei beni importati. Ma ciò, a sua volta, vorrebbe dire che i rivenditori potrebbero vendere solo beni importati, perché i prezzi interni sarebbero troppo alti, e anche questo non sembra un risultato auspicabile. Comporterebbe inoltre una notevole perdita di gettito fiscale, poiché i produttori di beni di consumo dovrebbero a loro volta esportare tutto e quindi non pagherebbero imposte sui ricavi. Non è chiaro come si potrebbe risolvere la questione. Un modo per evitarlo potrebbe essere un dazio del 25% su tutte le importazioni, che gli importatori potrebbero richiedere indietro se sono persone giuridiche. Questo livellerebbe il terreno di gioco per i rivenditori, perché i prezzi d'importazione per le persone fisiche convergerebbero verso quelli pagati dai rivenditori. Tuttavia, data la posizione dell'OMC sui dazi, sembra improbabile che gli Stati Uniti possano semplicemente imporre un dazio del 25% su tutti i beni al dettaglio. Inoltre, se l'apprezzamento del dollaro risultasse inferiore al 25%, si avrebbe una tantum un'inflazione dei prezzi al consumo negli Stati Uniti pari alla differenza.
Se, insieme a questo spostamento fiscale proposto, non verrà adottata alcuna misura che sollevi il settore retail da questo problema, il settore probabilmente troverebbe un modo per aggirarlo. Una possibilità a cui possiamo pensare è il passaggio dei rivenditori a un modello di intermediazione. Invece di immagazzinare i beni e venderli, i rivenditori, almeno quelli che vendono articoli di alto valore, diventerebbero de facto broker: anziché importare i beni in prima persona, agirebbero come agenti per conto di aziende estere che esportano i loro prodotti negli Stati Uniti. Un rivenditore statunitense fornirebbe servizi di stoccaggio alle entità estere e le aiuterebbe a facilitare la transazione, dietro compenso. Ma in ultima analisi sarebbe l'entità estera a vendere il prodotto. Di conseguenza, il rivenditore statunitense verrebbe tassato semplicemente sul reddito derivante dalle commissioni. L'entità estera verrebbe tassata sui ricavi delle vendite, ma non negli Stati Uniti, e quindi potrebbe dedurre i costi del prodotto dalle imposte sul reddito d'impresa. In alternativa, un rivenditore statunitense potrebbe semplicemente costituire un'entità non statunitense all'estero ed esportare da sé i beni verso gli Stati Uniti. In entrambi i casi, questo permetterebbe al rivenditore statunitense di restare competitivo con i consumatori statunitensi, ma comporterebbe anche enormi inefficienze. Inoltre, i rivenditori statunitensi non potrebbero vendere beni prodotti negli Stati Uniti a un prezzo competitivo, a meno che non fossero prima esportati e poi reimportati. Inoltre, il passaggio a un modello di intermediazione potrebbe non funzionare nell'ambito del sistema fiscale statunitense. L'IRS potrebbe avere da ridire sul fatto che i rivenditori statunitensi non abbiano alcun ricavo, e ancor più sul fatto che società estere agiscano de facto come se fossero rivenditori statunitensi senza pagare alcuna imposta sul reddito d'impresa negli Stati Uniti. Lasciamo agli esperti fiscali il compito di trarre una conclusione.
Di certo non è nell'interesse di chi propone questo spostamento fiscale danneggiare il settore retail statunitense e costringere i produttori americani a esportare tutta la loro produzione, anche solo per farla reimportare in un secondo momento. Non siamo avvocati e potrebbe già esistere un meccanismo in grado di prevenire questo scenario di cui non siamo a conoscenza. Ma se il problema non viene affrontato, lo spostamento fiscale potrebbe avere enormi conseguenze indesiderate.
La probabilità di una tassa con aggiustamento alla frontiera
Abbiamo visto stime che vanno da una probabilità di circa il 30% a una di circa il 70% che questa modifica fiscale diventi realtà. La probabilità è certamente aumentata quando il presidente Trump ha vinto le elezioni a metà novembre, ma il mercato se n'è accorto solo nelle ultime settimane. Ci sono alcune operazioni ovvie legate a questo spostamento fiscale. La maggior parte dei beni è prezzata nelle rispettive valute locali, ma alcuni sono scambiati in USD a livello globale: le materie prime. Il West Texas Intermediate (WTI) e il Brent hanno caratteristiche molto simili e di solito sono considerati sostituti molto stretti. Per decenni il WTI ha generalmente scambiato leggermente sopra il Brent, perché il Brent veniva importato negli Stati Uniti. La differenza di prezzo rifletteva i costi di trasporto. Le cose sono cambiate quando lo shale oil statunitense ha creato un'abbondanza eccessiva di greggio leggero dolce sul mercato americano. Con l'abolizione da parte degli Stati Uniti del divieto di esportare greggio, il WTI può ora essere esportato e venduto a livello internazionale. Di conseguenza, negli ultimi anni il WTI ha scambiato circa 2 USD/barile sotto il Brent, riflettendo anche in questo caso i costi di trasporto (soprattutto i costi degli oleodotti da Cushing, in Oklahoma, dove viene fissato il prezzo del WTI, fino alla costa del Golfo degli Stati Uniti).
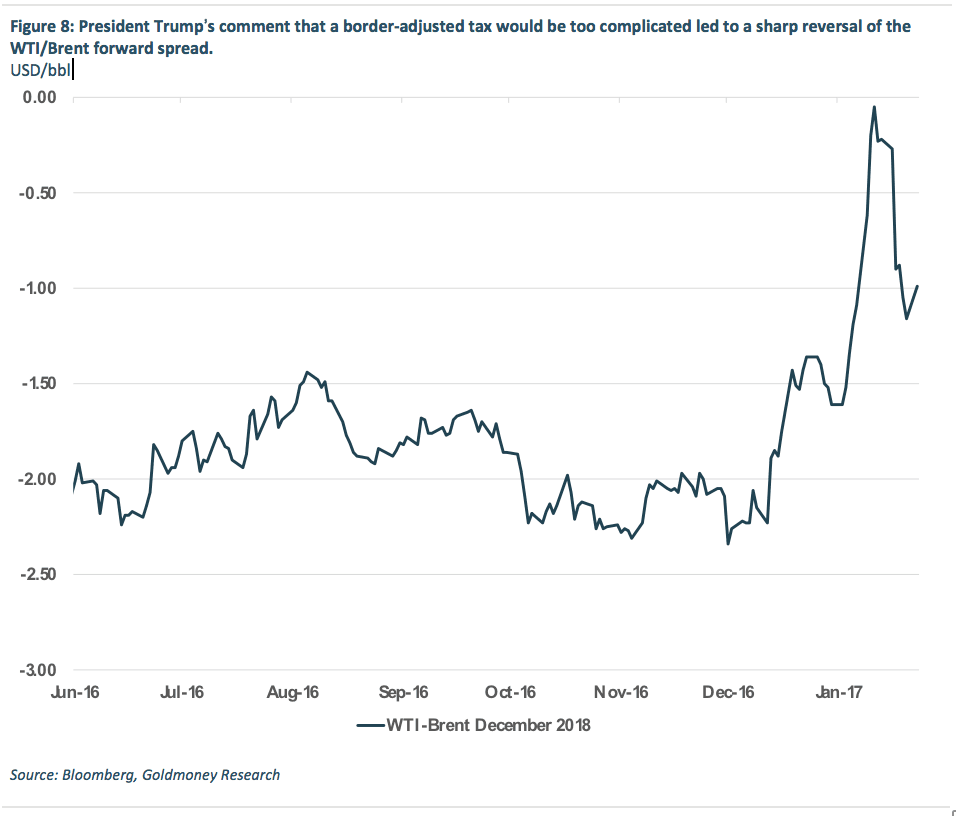
Dato che queste due qualità sono ottimi sostituti, l'introduzione dell'imposta sul reddito con aggiustamento alla frontiera dovrebbe spostare il rapporto tra WTI e Brent del 25% previsto. Tuttavia, i differenziali di prezzo non hanno riflesso alcun aumento della probabilità di un'imposta sul reddito d'impresa con aggiustamento alla frontiera dopo la presentazione della proposta "better way". Anzi, i differenziali a termine si sono mossi nella direzione opposta. Anche dopo la vittoria di Trump alle elezioni, i prezzi non hanno reagito. A fine dicembre la curva forward del WTI era ancora in media circa 2 USD/barile sotto quella del Brent. Ma a partire da fine dicembre dello scorso anno, il mercato ha iniziato a scontare in modo aggressivo una maggiore probabilità che l'imposta sul reddito con aggiustamento alla frontiera diventasse realtà. Le curve forward di Brent e WTI hanno scambiato quasi in parità. Tuttavia, pochi giorni prima del suo insediamento, l'allora presidente eletto Trump ha criticato pubblicamente l'aspetto dell'aggiustamento alla frontiera della proposta "better way", giudicandolo troppo complicato (rispetto ai dazi all'importazione). Questo ha provocato una netta inversione dei precedenti rialzi dei differenziali WTI/Brent. Da allora, però, il presidente Trump ha fatto diversi commenti che sembrano contraddire la sua posizione piuttosto negativa nei confronti di un'imposta sul reddito d'impresa con aggiustamento alla frontiera. In particolare oggi (lunedì 23 gennaio 2017), quando in un incontro mattutino con dirigenti d'azienda ha detto che "imporremo una tassa di frontiera molto importante" sui prodotti in ingresso. Non è chiaro se si riferisca davvero a un'imposta sul reddito d'impresa con aggiustamento alla frontiera o semplicemente a possibili dazi (che il presidente Trump ha preferito in passato).
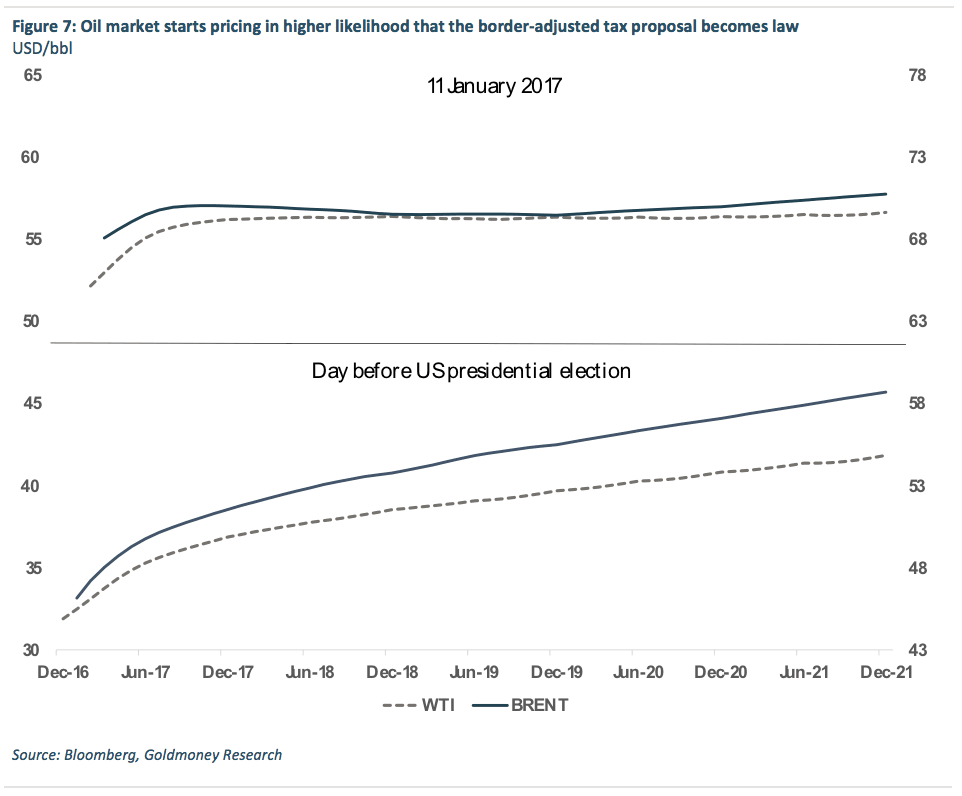 Al momento della stesura, i future WTI di dicembre 2018 scambiano circa 1 USD/barile sotto il Brent. Ciò significa che il mercato ha restituito circa metà del rialzo di fine dicembre. Il rapporto avrebbe molto più margine di movimento se la tassa diventasse davvero realtà. A parità di altre condizioni, con la tassa il WTI scambierebbe 8-11 USD sopra il Brent (a seconda che i prezzi del Brent scendano per l'apprezzamento del USD o che quelli del WTI salgano con il USD invariato). In termini netti, finora i prezzi si sono mossi solo di circa 1 USD, il che suggerisce che il mercato petrolifero stia attualmente scontando una probabilità di circa il 10% che la proposta fiscale diventi legge.
Le opinioni e i punti di vista espressi in questo articolo sono quelli dell'autore o degli autori e non riflettono quelli di Goldmoney, salvo diversa indicazione esplicita. L'articolo ha esclusivamente scopo informativo generale e non costituisce una consulenza legale, finanziaria, fiscale, di investimento o contabile da parte di Goldmoney o dell'autore o degli autori. Non dovresti agire né fare affidamento su alcuna informazione contenuta nell'articolo senza prima aver richiesto una consulenza professionale indipendente. Abbiamo posto la massima cura nel garantire l'affidabilità delle informazioni contenute nell'articolo; tuttavia, Goldmoney non dichiara che esse siano accurate, complete, aggiornate e/o da intendersi come indicazione di risultati futuri, e non vanno considerate tali. Goldmoney non sarà responsabile per alcuna richiesta di risarcimento, perdita, danno o disagio derivanti da qualsiasi informazione od opinione contenuta in questo articolo; qualsiasi azione intrapresa sulla base delle opinioni e delle informazioni contenute in questo articolo è a tuo rischio.