
Il carry trade sullo yen sta saltando, spingendo al rialzo i rendimenti obbligazionari globali. Gli investitori stanno lentamente imparando che gli unici porti sicuri si trovano nell’oro, nell’argento e nelle materie prime stoccabili.
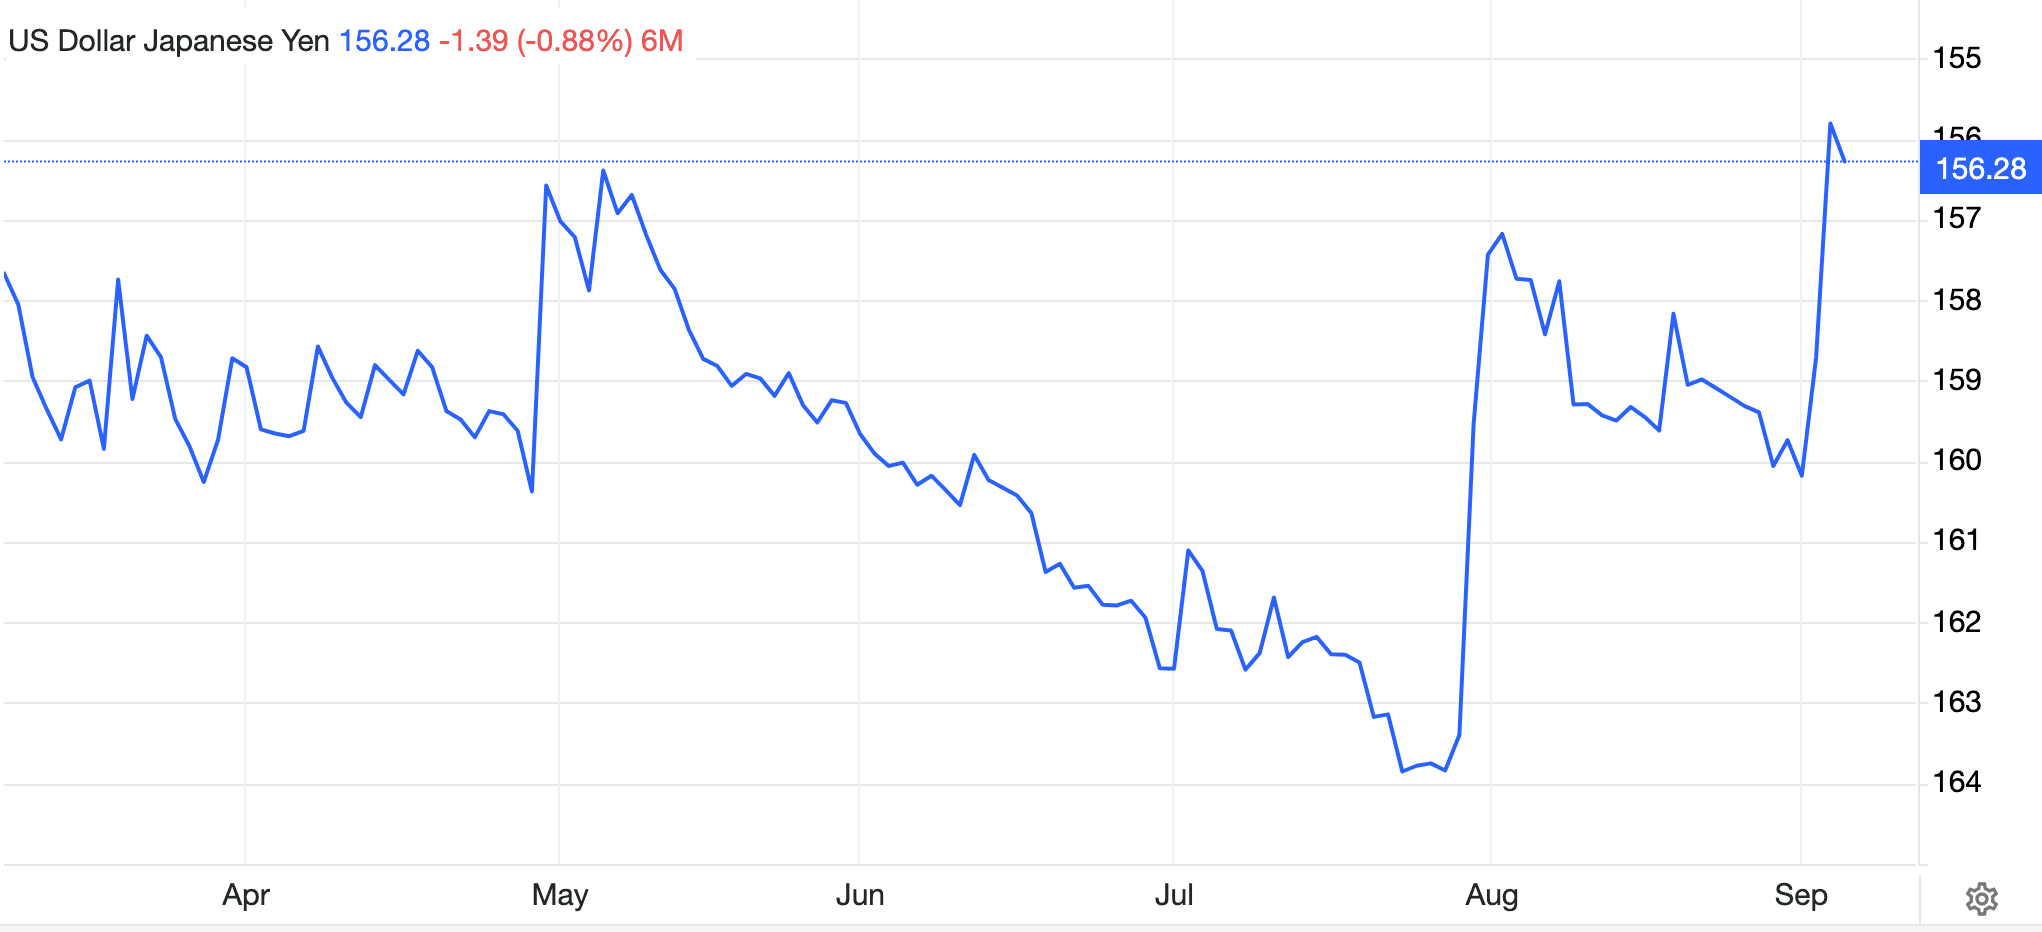
Tutto è cominciato con l’intervento di Scott Bessent, del Tesoro statunitense, sul cambio dello yen a fine luglio, come favore al ministero delle Finanze giapponese. Come mostra il grafico qui sopra (scala invertita), lo yen si è rafforzato bruscamente, è rimasto fermo per un mese e questa settimana è improvvisamente risalito. Nell’arco di un mese lo yen ha guadagnato il 5% sul dollaro. Non solo le istituzioni giapponesi riesamineranno gli investimenti esteri in obbligazioni e azioni, ma i carry trader che acquistano buoni del Tesoro statunitensi potrebbero diventare venditori forzati per coprire le proprie posizioni corte in yen.
Questo conta, perché l’unico modo per sostenere la domanda di T-bill è che la Fed alzi il proprio tasso di riferimento per mantenere un differenziale di interesse sui mercati globali. Di fatto, è iniziata la competizione per attrarre i capitali internazionali. Ma stiamo correndo troppo, rispetto alle conseguenze sul prezzo dell’oro, che è il nostro tema centrale.
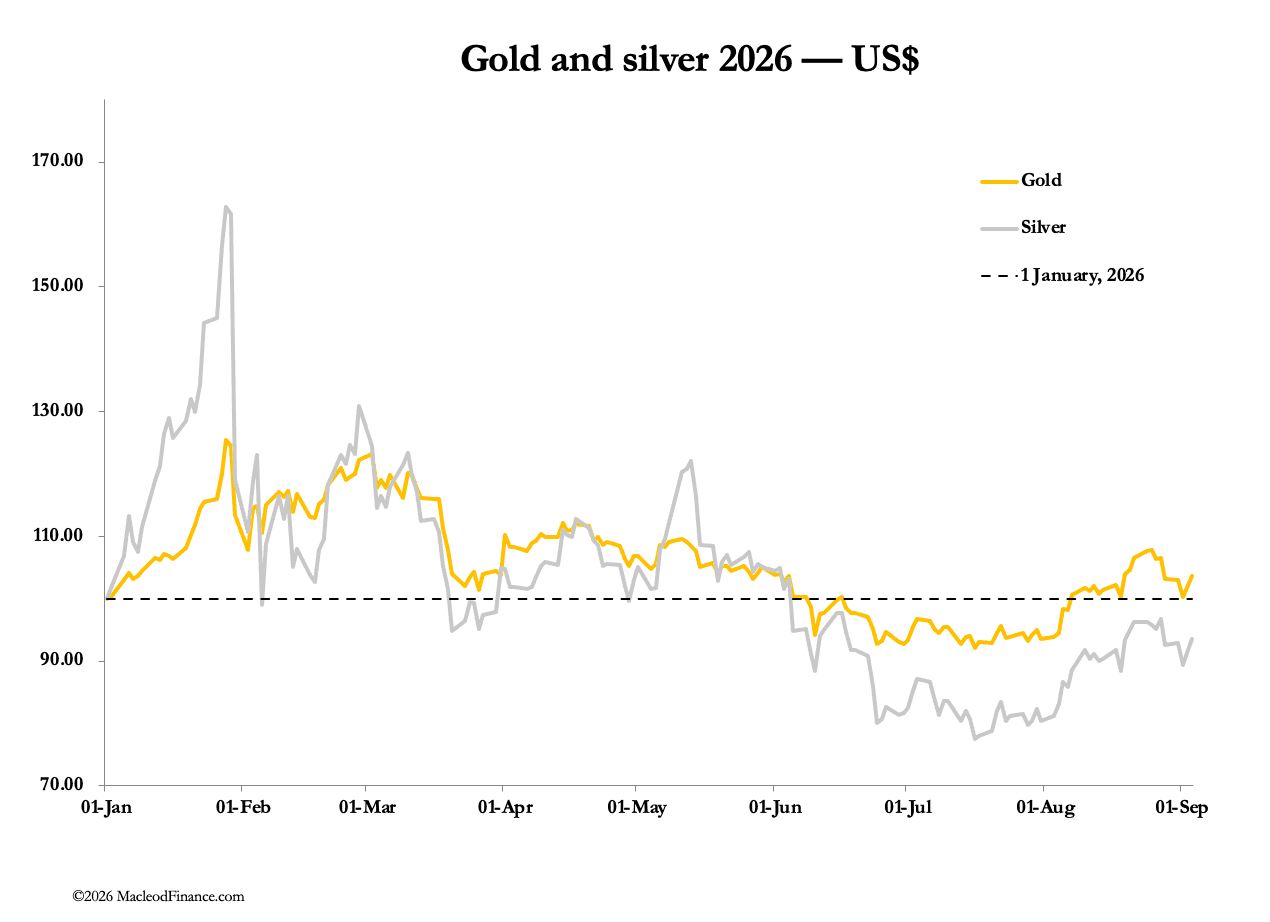
Oro e argento si sono stabilizzati questa settimana, dopo la scadenza dei contratti future di settembre, chiudendo gli scambi di questa mattina pressoché invariati. I bruschi cali attorno a quella scadenza riflettono la chiusura di alcune posizioni lunghe speculative minori accumulate durante agosto, particolarmente evidenti sul contratto dell’argento, dove l’open interest sul Comex è sceso di 17.532 contratti rispetto al picco di metà mese:
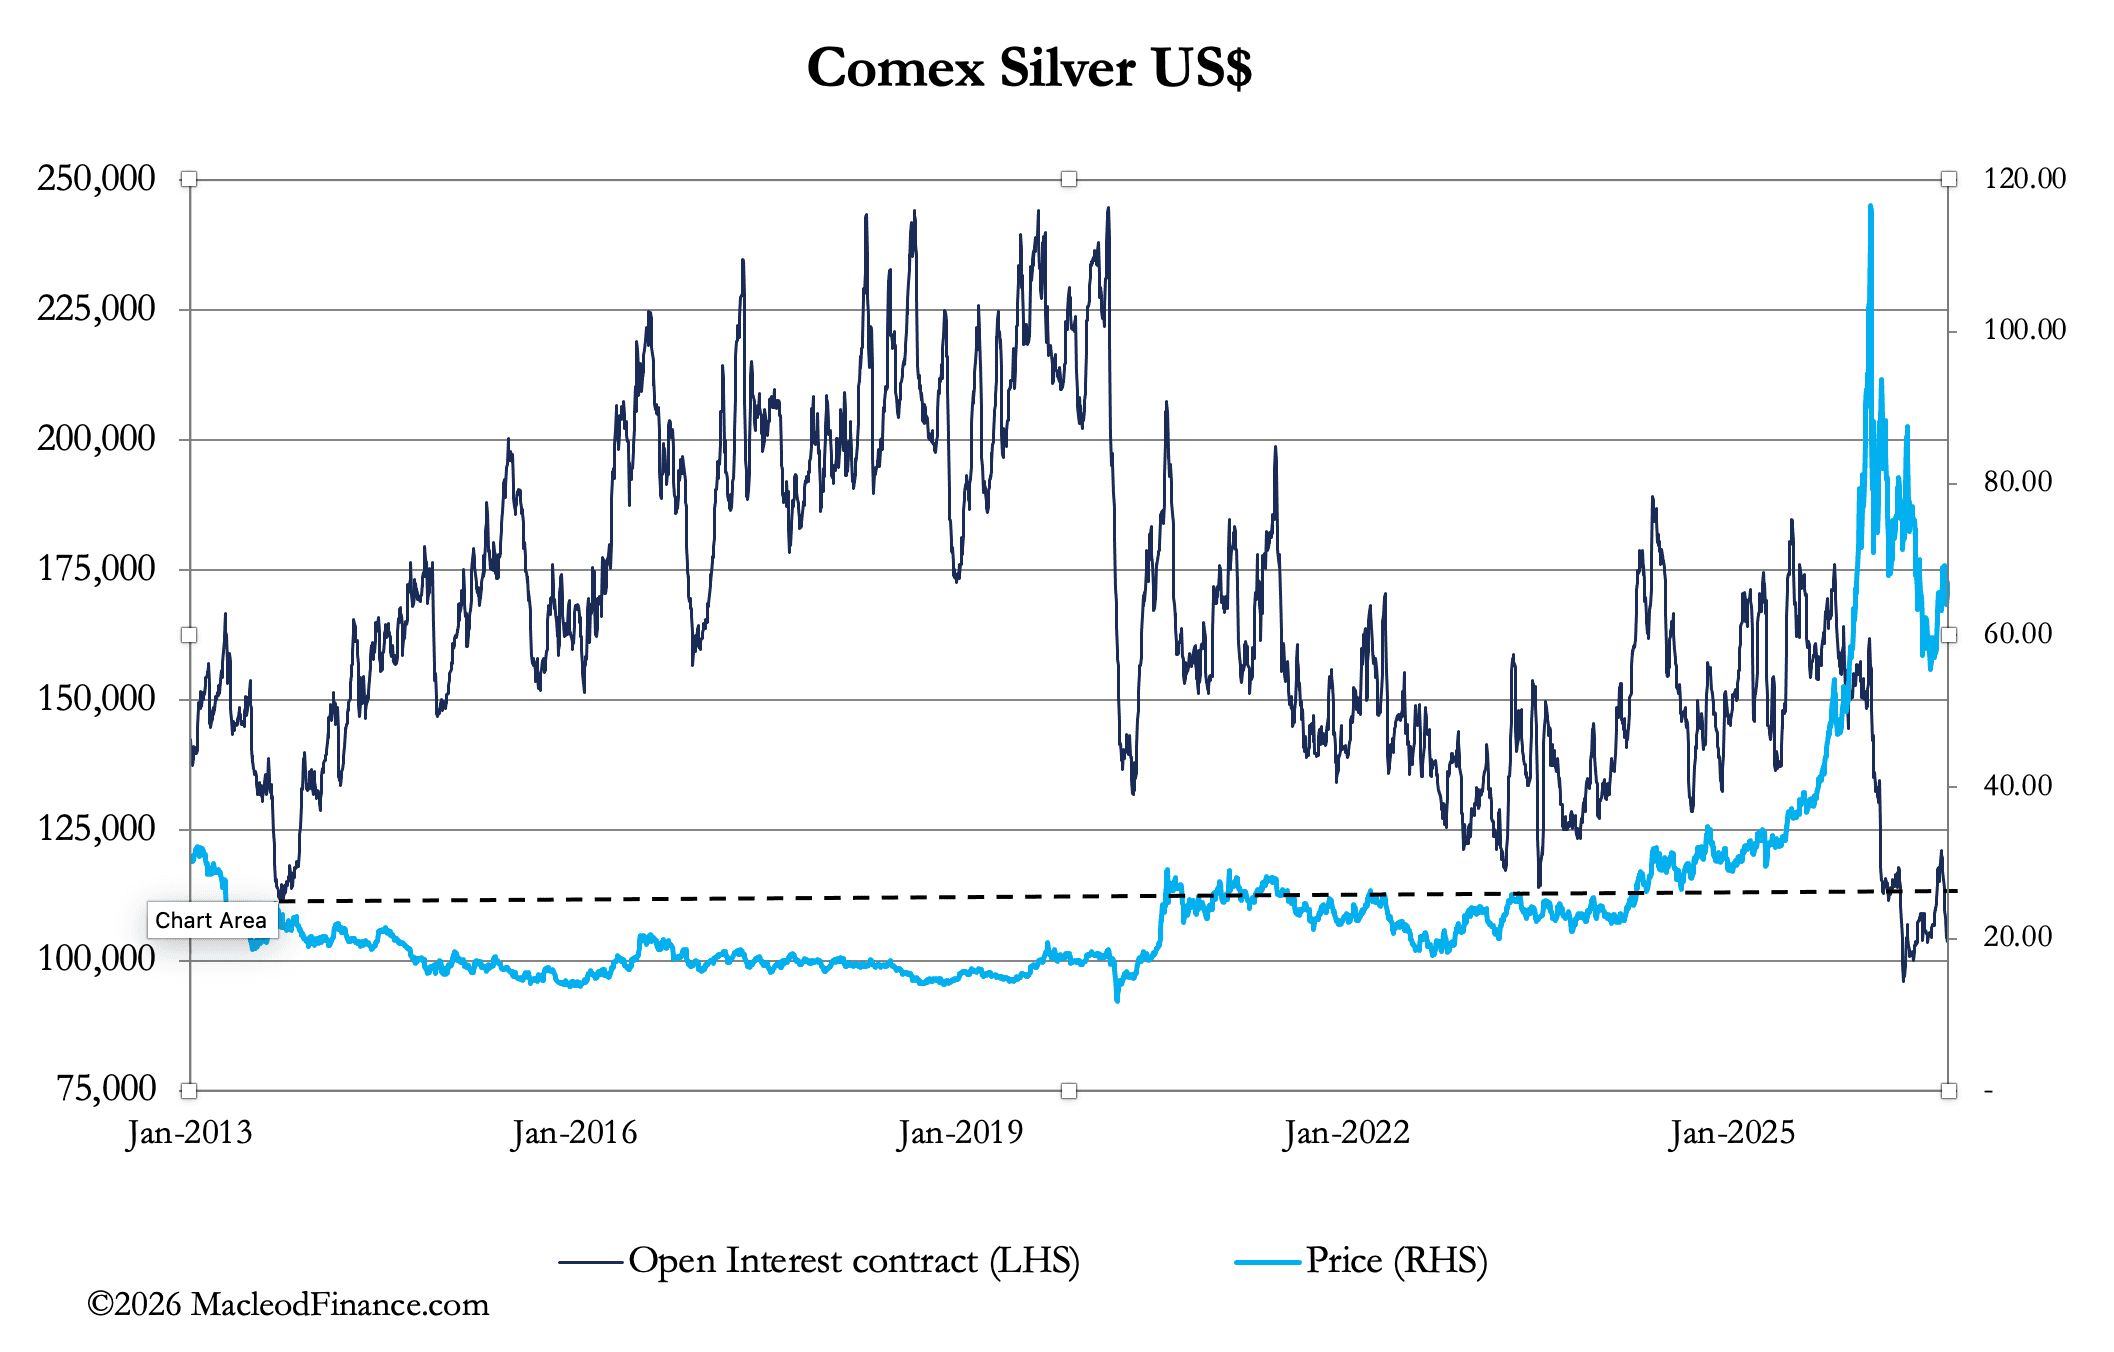
L’open interest è ora ai minimi da oltre 20 anni, anche se il prezzo dell’argento è salito, come mostra il grafico. Questo ci dice che sono tornate le condizioni per uno squeeze al rialzo sulle posizioni corte dell’establishment, perché l’open interest può solo salire.
Va detto che parte del calo dell’open interest sull’argento è dovuta a consegne per complessivi 5.274 contratti, pari a ben 820 tonnellate, che portano il totale da inizio anno a 8.403 tonnellate. Le consegne di oro sono state notevolmente simili, 5.227 contratti da metà agosto, pari a 16,26 tonnellate, per un totale di 559,76 tonnellate quest’anno.
Il Comex è davvero la più grande miniera d’oro e d’argento del pianeta. A guidare queste consegne è la domanda, che però non si riflette nell’interesse degli investitori: sulla base dell’open interest di entrambi i contratti resta eccezionalmente basso. Gli investitori sono ancora incerti se le crescenti prospettive di un rialzo dei tassi siano negative per i metalli monetari, perché così vuole la saggezza convenzionale.
Ci sono indizi che questo stia cambiando, perché nell’ultimo mese il prezzo del petrolio è salito bruscamente, costringendo gli analisti ad alzare le proprie previsioni di inflazione:
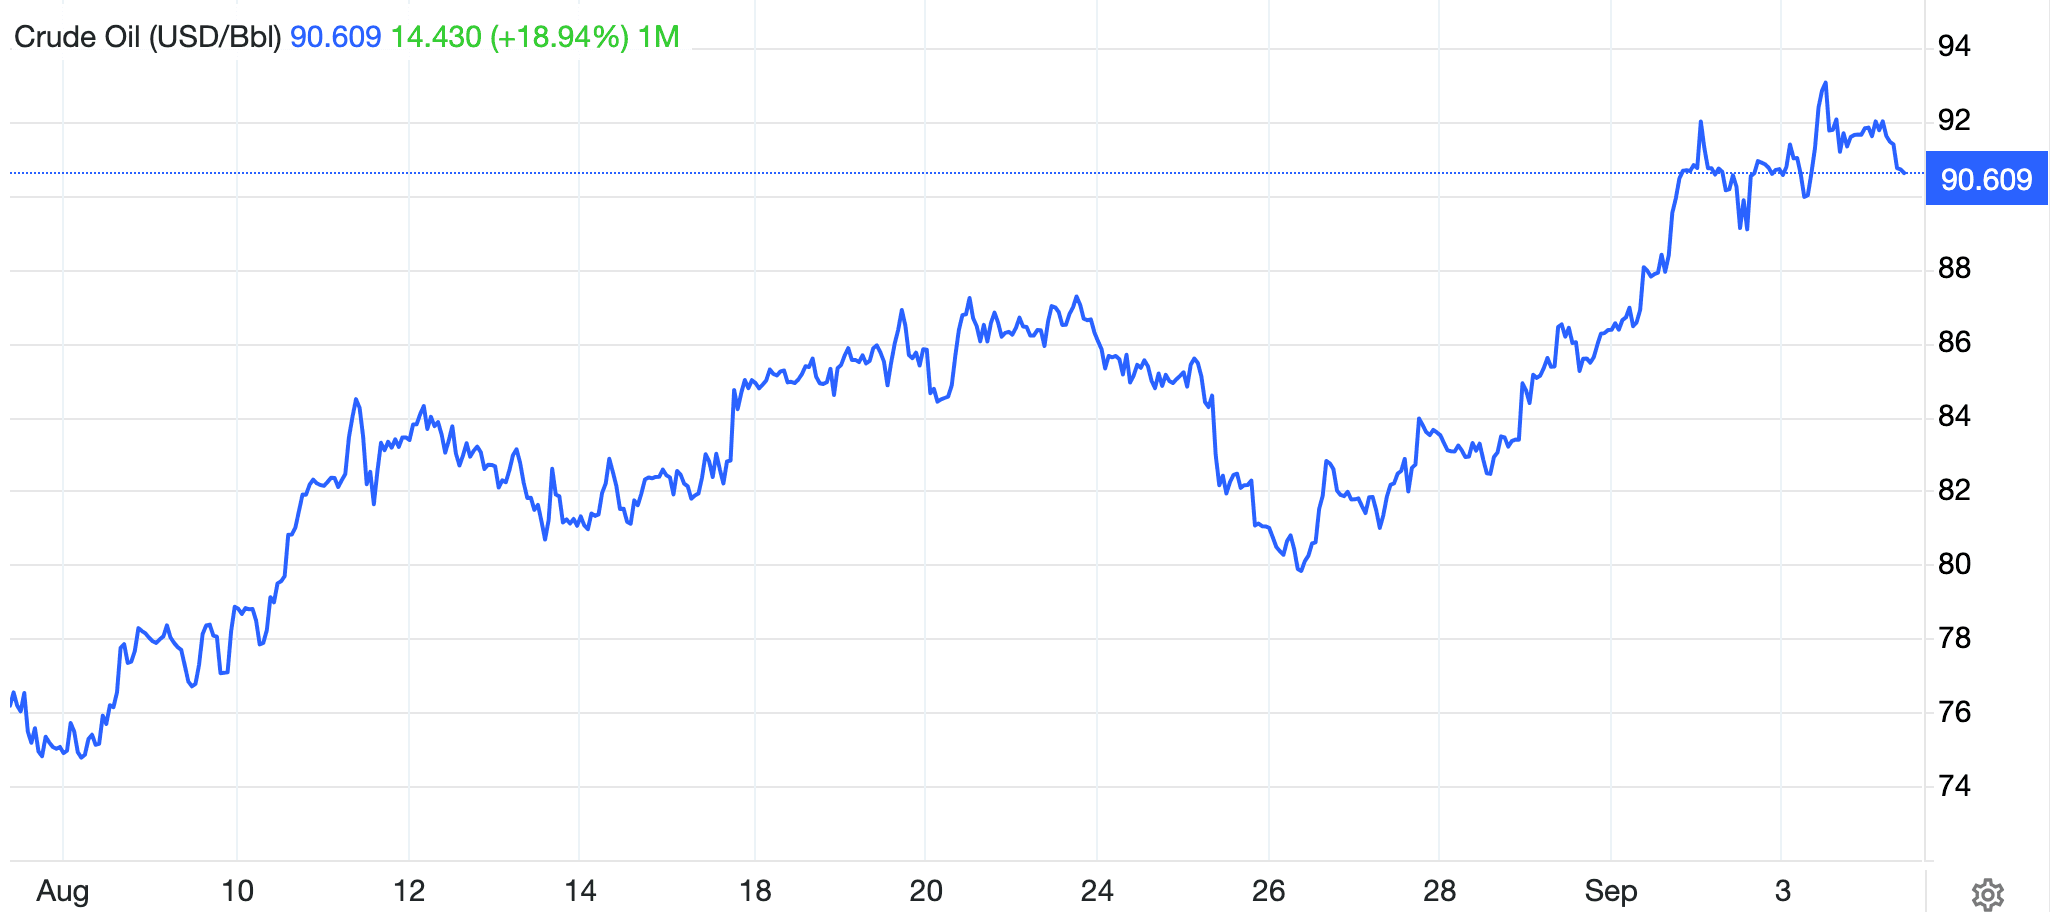
Solo pochi mesi fa oro e argento scendevano quando saliva il petrolio, quindi si tratta di un cambiamento notevole. Prezzi del petrolio in aumento segnalavano inflazione più alta in prospettiva e quindi tassi di interesse più elevati. Si diceva che questo penalizzasse l’oro, perché detenendo dollari si sarebbe guadagnato di più. Questo ragionamento presuppone che il dollaro rappresenti la sicurezza e l’oro il rischio. Il fatto che oggi il petrolio salga insieme all’oro ci dice che i mercati stanno cambiando idea e che la sicurezza è l’oro, mentre il rischio è il dollaro.
Lo abbiamo visto accadere nel 1973—74, quando l’OPEC alzò i propri prezzi di riferimento in due tempi, portando l’oro prima a scendere e poi a raddoppiare in soli tre mesi: il classico doppio ripensamento:
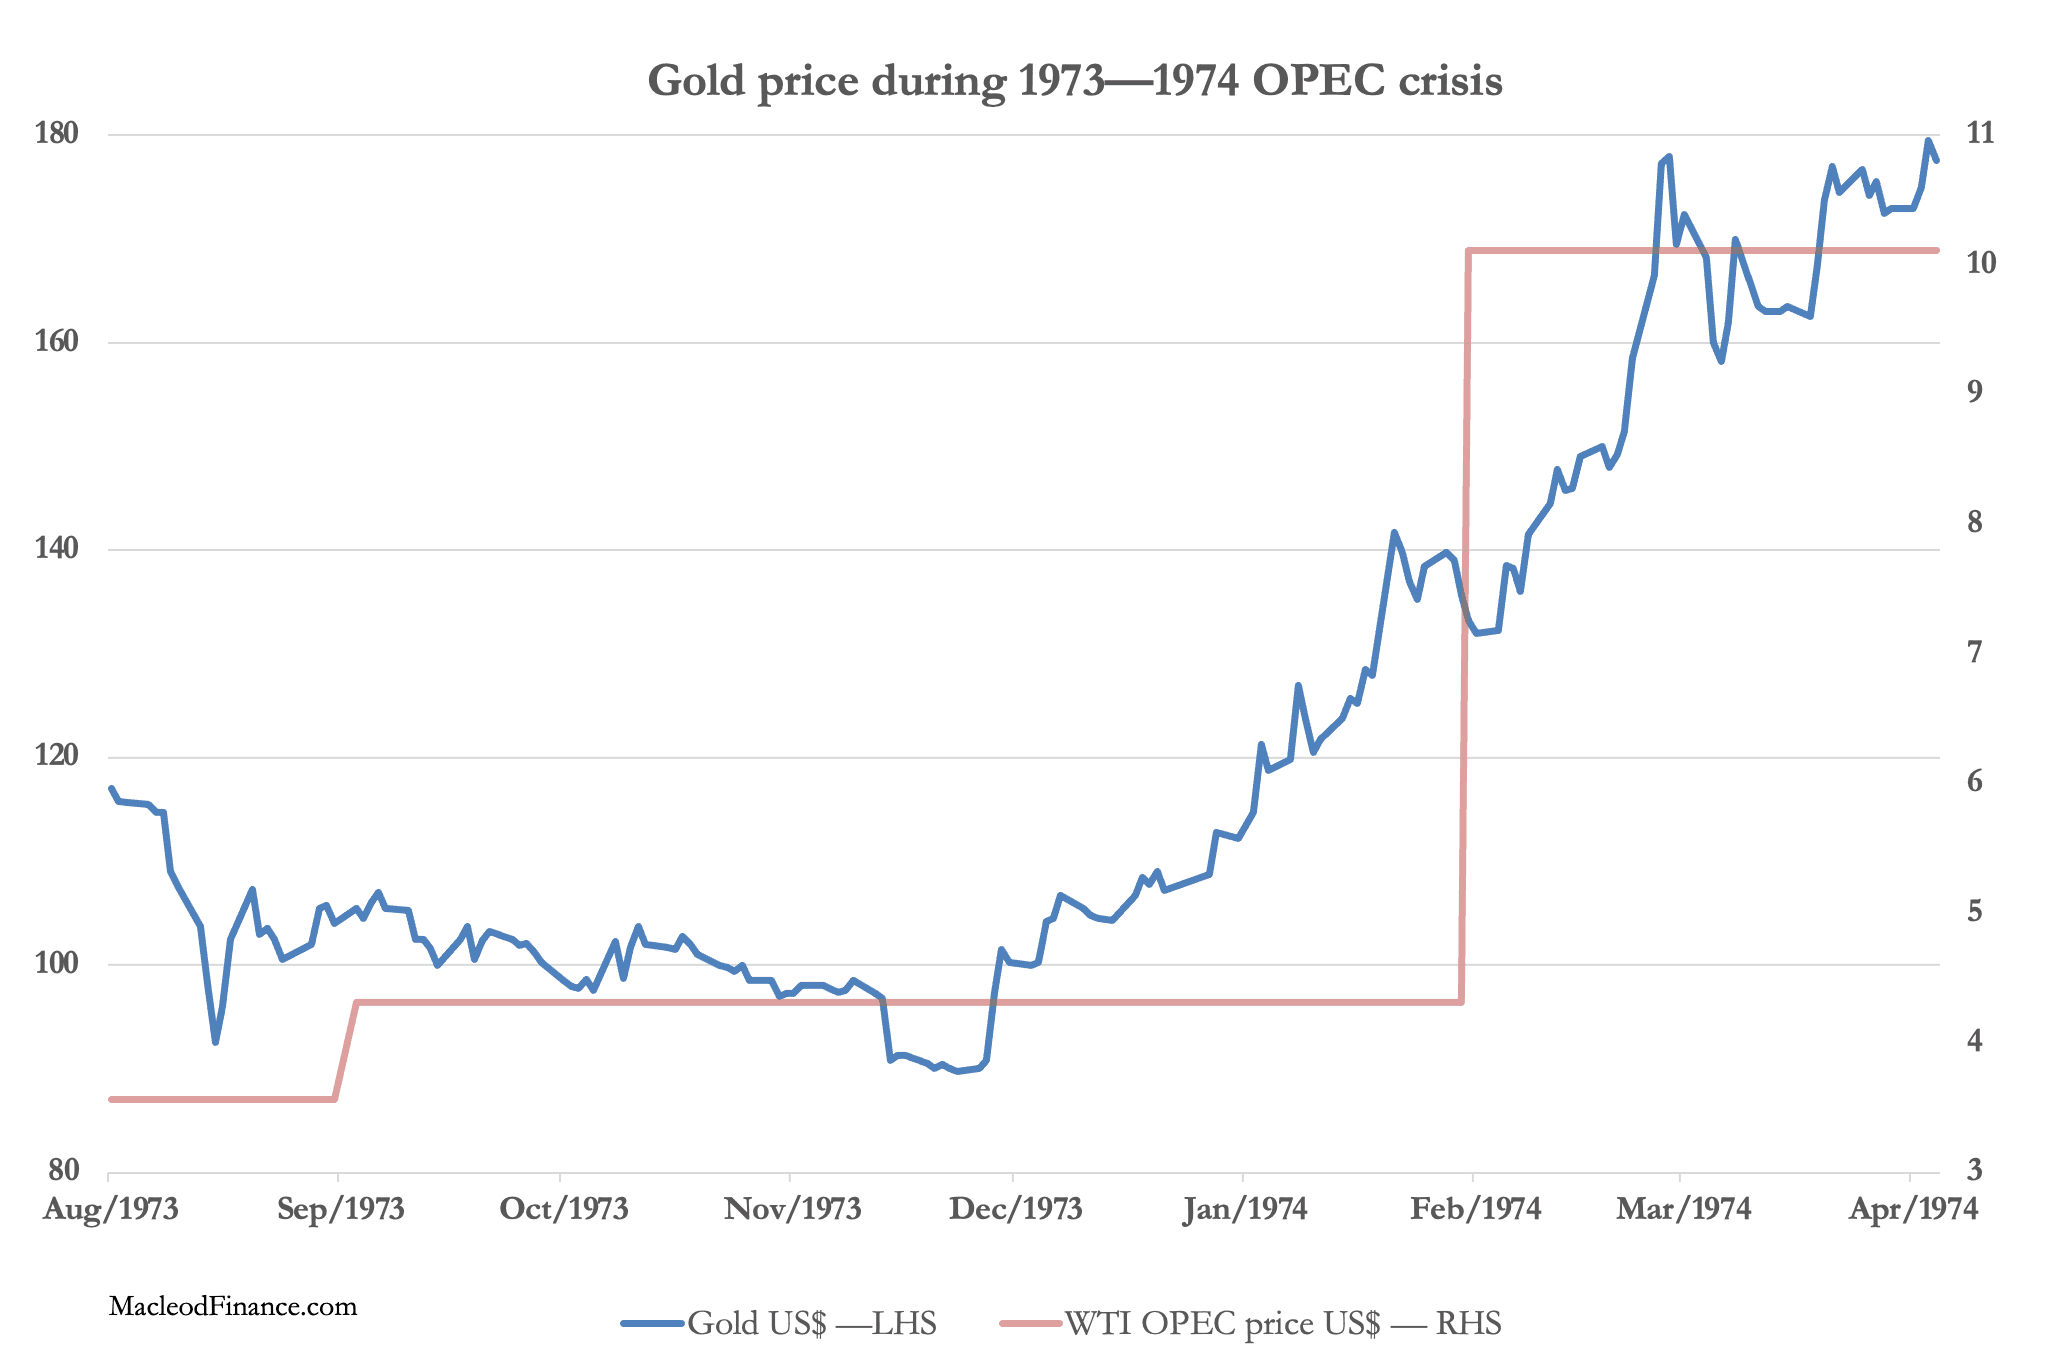
Oggi il prezzo del petrolio sale perché le riserve strategiche statunitensi si sono di fatto esaurite, quindi il contenimento dei prezzi che era l’obiettivo dell’operazione è finito. In quanto grande importatore di petrolio dal Medio Oriente, il Giappone sarà colpito molto duramente, con un’inflazione destinata a salire bruscamente insieme ai tassi di interesse.
Sembra che stiamo attraversando una presa di coscienza simile a quella degli anni Settanta. Il crollo del carry trade, va detto ancora nelle fasi iniziali e quindi tutt’altro che certo, è un fattore aggiuntivo di destabilizzazione delle finanze pubbliche e non solo, che porta persino a una competizione tra debitori per i capitali internazionali.
Se l’esperienza del 1973—74 ci fa da guida, allora, sulla base di una riconsiderazione del rischio, l’oro dovrebbe salire bruscamente mentre gli investitori fanno il loro doppio ripensamento e le posizioni corte dell’establishment corrono a proteggersi.