

Questa settimana l'oro ha continuato a consolidarsi, mentre l'argento è andato avanti. Questa mattina l'oro era a $1979, in rialzo di $2 rispetto alla chiusura di venerdì scorso, mentre l'argento, a $23,85, era in rialzo di 66 centesimi, per un guadagno di $1,33 in due settimane. Va detto che l'argento non ha ancora recuperato i livelli di gennaio, a differenza dell'oro.
Gran parte di questo dipende dalla volatilità dell'argento. Ma poiché sul mercato l'argento non è più considerato un metallo monetario, è l'oro ad aver beneficiato dei timori per le banche, mentre i trader di derivati si sono dati da fare a vendere allo scoperto l'argento insieme ad altri metalli, aspettandosi che una crisi bancaria aumentasse le probabilità di una recessione economica.
Ora che i rapporti Commitment of Traders sono ripresi, possiamo vedere che a inizio marzo gli hedge fund (categoria Managed Money) erano fortemente short, in corrispondenza del prezzo minimo di $20.
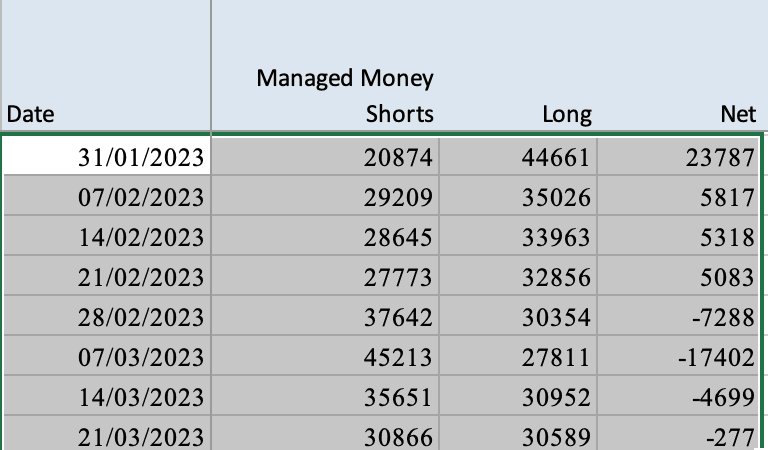
I dati del foglio di calcolo qui sopra mostrano che erano ancora net short di 277 contratti quando il prezzo era salito a $22,40, e l'ulteriore rialzo fino al livello odierno continua a essere uno squeeze sulle posizioni corte. Nel frattempo gli Swaps, che normalmente sono short, avevano portato la loro posizione netta long a 11.710 contratti al 21 marzo. Possiamo aspettarci che questi dati vengano aggiornati più tardi questa sera.
Un'ulteriore prova della condizione di ipervenduto si trova nell'Open Interest del Comex, che martedì, a 117.395 contratti, ha toccato il livello più basso dal 21 ottobre 2013, quasi dieci anni fa. Questo è il prossimo punto.
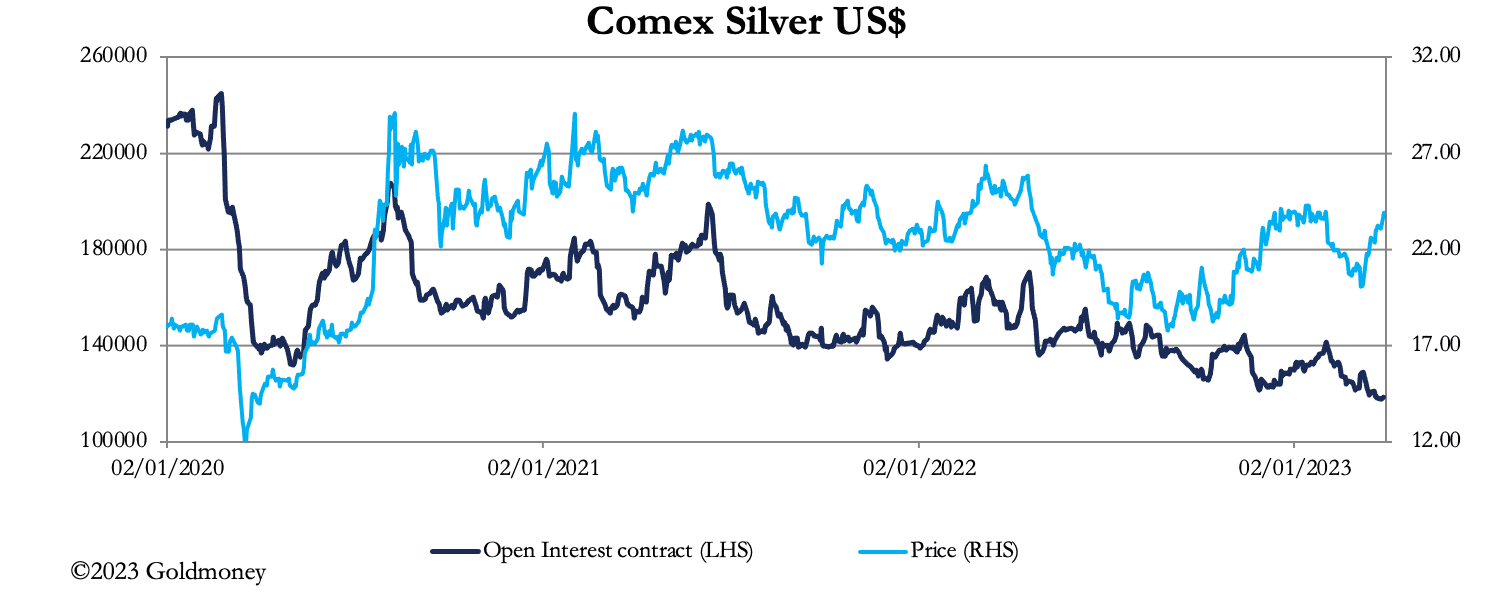
Ci sono alcune somiglianze tecniche con la situazione di marzo 2020, quando l'Open Interest scese a 140.000 contratti, trascinando con sé il prezzo, prima che sia il prezzo sia l'OI risalissero rapidamente. Solo che questa volta le dinamiche rialziste sembrano più forti.
La situazione dell'oro è diversa, come indicato sopra. Il 21 marzo la categoria Managed Money era net long di 81.229 contratti, contro una posizione neutrale di lungo periodo di circa 110.000 net long. Come al solito, gli hedge fund regalano denaro alle banche di metalli preziosi vendendo basso e comprando alto. Quindi, con l'evolversi della situazione bancaria e l'indebolimento del dollaro, possiamo aspettarci più tentativi di acquisto da questa categoria.
Ma possiamo essere certi che le banche valuteranno con attenzione la propria esposizione al rischio nel senso più ampio, non solo per contenere le perdite, ma per costruirsi una reputazione di gestione solida: nessuna banca può permettersi di fare altrimenti per timore di una corsa ai depositi. La posizione sul Comex, riflessa nei dati COT degli Swaps, è mostrata qui sotto.

In particolare, il valore delle loro posizioni short lorde e nette è rispettivamente di $47 miliardi e $28 miliardi. È più o meno il livello minimo possibile, ed è improbabile che le banche vogliano ampliare ulteriormente i propri libri. Questo significa che eviteranno il più possibile di vendere agli hedge fund e alla categoria Other Reported. Inoltre, il drenaggio delle loro scorte fisiche continua, con quasi 15 tonnellate consegnate solo a marzo.
Se lo squeeze sull'argento è evidente, anche la situazione in evoluzione dell'oro sembra destinata a diventare più interessante.