
Il dibattito sulla valutazione di qualsiasi asset o classe di asset è frequente.
A volte il dibattito è acceso, e pochi temi d'investimento suscitano tanta passione e controversia quanto l'oro, specialmente tra gli investitori professionali. Molti ritengono che l'oro sia inutile come materia prima e sono scettici sul suo presunto valore monetario. Per chi nutre dubbi legittimi sul valore dell'oro, questo documento è un tentativo di affrontarne alcuni.
I metalli preziosi sono stati usati in modo affidabile come denaro per migliaia di anni. Nel corso di molti secoli, argento e oro sono stati il denaro preferito nelle principali economie del mondo. Perché è successo? Si è trattato solo di tradizione, o ci sono ragioni convincenti per cui i metalli preziosi sono stati usati come denaro? Nelle prossime pagine cercherò di spiegare parte della scienza che sta dietro all'oro come denaro e come investimento. Molti dei concetti valgono anche per gli altri metalli preziosi: argento, platino e palladio. Per mantenere la trattazione breve, però, il focus sarà sull'oro.
La scienza dei metalli preziosi
Poiché la maggior parte delle materie prime che non sono elementi presenta dei limiti come denaro, l'esigenza di perfetta uniformità e divisibilità ci porta a valutare gli elementi per la loro utilità come denaro. Quindi, riprendiamo in esame la tavola periodica. Come ricorderai dalle lezioni di chimica del liceo o dell'università, ecco il modo tipico in cui la maggior parte di noi impara a pensare ai diversi elementi dell'universo:

Non potrebbe essere usato come denaro uno qualsiasi degli elementi? In realtà no. In teoria, qualsiasi elemento potrebbe fungere da denaro. In pratica, però, ci sono limiti su quali elementi possano farlo e quali no. I limiti sono i seguenti:
Deve essere scarso: questo elimina la maggior parte dei più di 100 elementi.
Deve essere solido: sebbene in teoria un gas o un liquido possano essere denaro, non è molto pratico.
Non deve essere nocivo: molti elementi sono radioattivi o tossici, il che ne precluderebbe l'uso come denaro.
Deve essere durevole: questo elimina molti elementi fragili o corrosivi.
Quindi, quale degli elementi della tavola periodica sarebbe la miglior forma di denaro? Per rispondere a questa domanda dobbiamo prima stabilire quali siano gli elementi più rari. Perciò, invece di raggruppare gli elementi per numero atomico, dobbiamo riordinarli dal più abbondante al meno abbondante. Anche se esistono alcune differenze tra i vari studi scientifici sull'argomento, ai fini di questa analisi useremo l'elenco contenuto nel CRC Handbook of Chemistry and Physics, 92nd Edition 2011-2012. Tieni presente che l'abbondanza è misurata in parti per milione. Per i dettagli, consulta l'Exhibit 2 nella pagina successiva.

Noterai che i metalli preziosi non sono gli elementi più scarsi del pianeta. Se la scarsità è così importante, perché uno degli elementi più scarsi non dovrebbe essere una forma di denaro migliore dell'oro o dell'argento? Come puoi vedere dall'exhibit qui sotto, 20 dei 24 elementi più rari hanno problemi che impediscono loro di essere denaro. Se un elemento è radioattivo o tossico, è chiaramente escluso dalla competizione. Liquidi e gas non sono molto pratici, quindi possiamo scartare anche questi. Possiamo inoltre escludere i solidi che sono fragili, corrosivi o difficili da lavorare.

Dopo aver eliminato questi 20 elementi, restano solo quattro elementi: oro, argento, platino e palladio. Nella comunità degli investitori questi quattro sono comunemente chiamati "metalli preziosi".
Dei quattro metalli preziosi, oro e argento hanno la storia più lunga di utilizzo monetario. Il motivo è semplice: il platino è stato scoperto solo nel XVIII secolo e il palladio solo nel 1802. Inoltre, platino e palladio non sono diffusi in tutto il mondo, mentre oro e argento si trovano in ogni continente. Quindi, anche se oro e argento sono preziosi, sono entrambi metalli globali, il che è una caratteristica importante. Di conseguenza, sia l'oro sia l'argento sono stati usati come denaro per circa 4.000 anni di storia documentata.
Sebbene argento, platino e palladio abbiano alcune proprietà monetarie interessanti, ai fini di questa analisi non fornirò ulteriori dettagli su questi metalli. Fornirò invece qualche informazione aggiuntiva sull'oro. Oltre a non avere proprietà negative come la tossicità o la radioattività, l'oro possiede le seguenti proprietà vantaggiose che lo rendono interessante per l'uso monetario:
• Il più malleabile di tutti i metalli. (La malleabilità è la capacità di un materiale di deformarsi sotto sforzo di compressione. Questo rende l'oro durevole e facile da lavorare.)
• Il più duttile di tutti i metalli. (La duttilità è la capacità di un materiale di deformarsi sotto sforzo di trazione. Anche questo rende l'oro durevole e facile da lavorare.)
• Altamente inerte. (L'oro è uno degli otto "metalli nobili", il che significa che resiste molto bene alla corrosione. Questo è importante per la stabilità e la durevolezza.)
• Attraente. (L'oro ha un aspetto lucente e distintivo rispetto a molti altri elementi. Questo può essere molto utile quando cerchi di fare colpo su una donna o di convincerla a sposarti.)
Riepilogo del confronto
Ora che abbiamo esaminato la scienza alla base dei metalli preziosi, torniamo alla nostra discussione sui diversi tipi potenziali di valute: valute fiat contro valute fisiche. Alla luce di tutto ciò che abbiamo discusso, ecco una tabella riepilogativa che mette a confronto alcune delle diverse opzioni:

Andamento storico: valute fiat contro oro
Molti investitori potrebbero sostenere che le valute fiat siano una riserva di valore affidabile. Su brevi periodi è vero. Su periodi più lunghi, però, le valute fiat non sono riserve di valore affidabili. Esaminiamo i dati degli ultimi 40 anni. Il 1971 è un buon punto di partenza perché fu l'ultimo anno in cui il dollaro statunitense era ancora nominalmente garantito dall'oro.
Questo primo grafico usa il dollaro statunitense come costante o numerario* con cui confrontare la performance di oro, dollaro statunitense e sterlina britannica. Per evitare distorsioni dovute al lungo periodo di tempo, il grafico usa una scala logaritmica, che ritengo sia un modo più prudente di presentare i dati.

Come puoi vedere, negli ultimi 40 anni l'oro è salito di circa il 4.100% (41 volte) rispetto al dollaro statunitense. Si tratta di un tasso di crescita annuo composto del 9,5%. La maggior parte degli investitori è sorpresa di apprendere che l'oro si sia apprezzato così tanto negli ultimi quattro decenni.
Esiste un modo diverso di analizzare le stesse informazioni. Nel prossimo grafico useremo l'oro come costante, o numerario, e misureremo le altre due valute rispetto all'oro. Anche in questo caso, per evitare distorsioni dovute al lungo periodo di tempo, viene utilizzato un grafico logaritmico.

Visto in questo modo, si nota che le due valute fiat si sono svalutate in modo significativo rispetto all'oro. Il dollaro statunitense ha perso il 97% del proprio valore e la sterlina britannica il 98%. Ricorda che il dollaro statunitense è stato una delle valute più affidabili al mondo negli ultimi cinque decenni, e che molte altre valute non sono nemmeno sopravvissute all'intero periodo di 40 anni.
I grafici qui sopra non sono perfetti. Non tengono conto di interessi e imposte. Qualcuno potrebbe sostenere che le valute fiat avrebbero potuto maturare interessi in tutti questi anni, quindi la perdita sarebbe sovrastimata. Questo è in parte vero. Se le valute fiat vengono date in prestito, naturalmente producono interessi. Ma lo stesso vale per l'oro e l'argento: anch'essi avrebbero potuto produrre interessi se fossero stati dati in prestito (il tasso di "interesse" sull'oro viene di solito chiamato tasso di "lease"). Inoltre, in ogni caso, ogni anno si dovrebbero pagare le imposte sugli interessi maturati. Ma non perdere di vista il punto principale: su lunghi periodi di tempo, anche le buone valute fiat vengono diluite e perdono valore. Ancora più importante, una cattiva valuta fiat può perdere il proprio valore rapidamente.
Perché allora il dollaro statunitense si è svalutato del 97% rispetto all'oro negli ultimi 40 anni? Uno dei motivi principali è che l'offerta di oro è cresciuta solo di circa l'1-2% all'anno in quel periodo, quindi l'intera base monetaria dell'oro è stata diluita solo dell'1-2% all'anno. Nel frattempo, l'offerta di dollari statunitensi è cresciuta di circa il 6-10% all'anno. Più precisamente, la base monetaria è cresciuta del 10%, M1 del 6% e M2 del 7%. Pertanto, i detentori di dollari sono stati diluiti a un ritmo molto più rapido rispetto ai detentori di oro. Su brevi periodi questa diluizione può sembrare irrilevante. Su periodi più lunghi, però, la differenza può diventare significativa, soprattutto quando le banche centrali espandono rapidamente la massa monetaria.
Rispondere ad alcune delle critiche più comuni all'oro
Nonostante la netta sovraperformance dell'oro rispetto alle valute fiat negli ultimi 40 anni, l'oro continua ad avere numerosi detrattori. Credo che valga la pena ascoltare le argomentazioni di chi mette in dubbio il valore dei metalli preziosi. Credo anche che sia utile portare una prospettiva nuova nel dibattito.
La sezione seguente offre un modo diverso di riflettere su alcune delle obiezioni più comuni.

Domande e risposte
Domanda: A parte i gioielli, l'oro non è inutile?
Risposta: No. L'oro ha alcuni usi molto importanti. Innanzitutto viene usato come denaro e, l'ultima volta che ho controllato, il denaro era un bene molto utile. Naturalmente l'oro è usato anche per realizzare gioielli. Infine, l'oro ha alcuni importanti usi industriali, che rappresentano circa il 15% della domanda annua di oro. Quindi l'oro ha tre usi principali: monetario (denaro e investimento), di consumo (gioielleria) e industriale (vari).
Domanda: L'oro non paga interessi. Come rispondi a questa obiezione?
Risposta: Questa affermazione è al tempo stesso vera e falsa. Se non dai in prestito l'oro, non paga interessi. Ma se lo dai in prestito, paga interessi. Lo stesso vale per i dollari statunitensi o per qualsiasi altra valuta. Se dai in prestito i dollari, pagano interessi. Ma se non li dai in prestito, non maturano interessi.
Domanda: Va bene. Ma il tasso di interesse sull'oro non è più basso di quello della maggior parte delle valute fiat?
Risposta: Sì, è vero. Il tasso di interesse sull'oro è in genere più basso, e per una buona ragione. La maggior parte dei debitori preferisce prendere in prestito denaro che perde valore nel tempo. Inoltre, le leggi bancarie e quelle sul corso legale in molti paesi rendono difficile o impossibile per la maggior parte dei possessori di oro ottenere interessi. Infine, alcuni detentori di oro sono preoccupati per il rischio di controparte e preferiscono tenere il proprio oro anziché prestarlo. Sono quindi disposti a rinunciare agli interessi in cambio della sicurezza di ridurre il rischio di controparte.
Domanda: L'oro è così antiquato. Ti aspetti davvero che tutti custodiscano il proprio oro e si portino dietro monete d'oro per comprare le cose?
risposta: No. L'oro può essere detenuto e trasferito con tutti i vantaggi della tecnologia moderna. L'oro si acquista e si vende facilmente per via elettronica.
domanda: Non è difficile valutare l'oro?
risposta: Sì, lo è. Valutare l'oro non è facile, ma si può fare. Esistono numerosi modi per valutare l'oro in termini quantitativi. Come per qualsiasi valuta o attività, persone diverse useranno metodi diversi e arriveranno a risultati diversi. Ma questo vale per quasi ogni valuta o attività. Tra l'altro, è difficile anche valutare il dollaro statunitense o qualsiasi altra valuta. domanda: Quindi come si valuta l'oro in termini quantitativi?
risposta: Ci sono diversi modi. Per esaminare tutti i dettagli servirebbero più di altre 50 pagine. Vorrei avere il tempo di farlo adesso, ma non ce l'ho. Nel frattempo, ecco alcuni dei diversi metodi quantitativi:
• La metodologia Shadow Gold Price di QBAMCO, che usa la stessa formula di Bretton Woods.
• Il Gold Money Index di James Turk, che usa la seguente formula: Riserve in valuta estera delle banche centrali / Riserve auree delle banche centrali
• Il metodo del Federal Reserve Act del 1913, che prevedeva una copertura della valuta pari al 40%.
• Varie altre percentuali di M0, M1, M2 o M3 degli Stati Uniti o globali.
• Come percentuale del PIL degli Stati Uniti o globale.
• Come percentuale del patrimonio netto degli Stati Uniti o globale.
• Come percentuale del debito totale del mercato del credito degli Stati Uniti o globale.
• Metodologia del costo marginale di produzione in contanti.
• Metodologia del costo totale di produzione normalizzato.
Nota: per alcuni dettagli utili su alcune di queste metodologie, puoi leggere un rapporto di 90 pagine redatto da Erste Group Research intitolato "Special Report Gold — July 2011". Ecco il link al rapporto: www.scribd.com/doc/59283769/Special-Report-GOLD-In-GOLD-We-TRUST- July-2011
Nota: un'altra fonte interessante è a pagina 243 di un libro pubblicato di recente da Jim Rickards, intitolato Currency Wars: The Making of the Next Global Crisis.
domanda: Usando le metodologie sopra indicate, quali sono gli obiettivi di prezzo per l'oro?
risposta: Gli obiettivi di prezzo per il tasso di cambio dell'oro variano da 2.500 a oltre 12.000 dollari per oncia.
domanda: Molti esperti dicono che l'oro è sopravvalutato. Qual è la tua risposta?
risposta: La prossima volta che qualcuno sostiene che l'oro è sopravvalutato, chiedigli di quantificare la sua affermazione. Molte persone portano tante argomentazioni qualitative sul perché l'oro potrebbe essere sopravvalutato, ma raramente forniscono una spiegazione quantitativa. Sarei scettico verso le argomentazioni solo qualitative.
domanda: Quanto in alto può arrivare il prezzo dell'oro? risposta: Preferisco partire da un'altra domanda: "Quanto in basso può arrivare il dollaro statunitense?" Credo sia meglio partire da questa domanda, perché la svalutazione del dollaro e delle altre valute fiat sarà uno dei principali fattori determinanti del prezzo dell'oro. Le scorte mondiali di oro restano abbastanza costanti, e un'oncia d'oro resta esattamente costante. Nel frattempo, il dollaro statunitense e le altre valute fiat vengono diluiti in misura significativa. Se il dollaro continua a perdere gran parte del suo valore, il prezzo dell'oro può salire molto di più.
domanda: Alcuni pensano che nel mondo ci siano forti spinte deflazionistiche. L'oro non ha rendimenti scarsi nei periodi di deflazione?
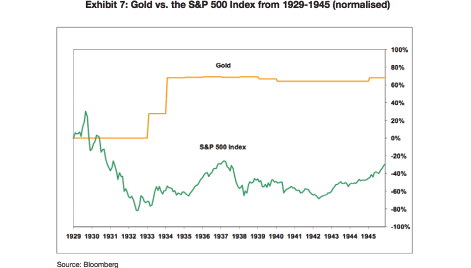
risposta: No, non necessariamente. Concordo sul fatto che nel mondo ci siano forti spinte deflazionistiche, ma durante i due maggiori periodi deflazionistici della storia degli Stati Uniti l'oro ha avuto risultati piuttosto buoni. Durante la Grande Depressione l'oro è effettivamente salito del 69%, mentre la maggior parte delle altre attività ha subito un calo di prezzo significativo. Inoltre, durante il periodo deflazionistico di 23 anni dal 1873 al 1896, l'oro ha mantenuto il suo valore mentre la maggior parte delle altre attività è scesa di prezzo. Di seguito trovi un grafico che mostra l'andamento dell'oro durante la Grande Depressione:
domanda: L'oro ha avuto una corsa straordinaria di 11 anni. Me lo sono perso? Sto comprando al massimo?
risposta: Non credo. Anche dopo essersi apprezzato negli ultimi 11 anni, ritengo che l'oro sia ancora sottovalutato e poco detenuto. È detenuto in misura significativamente inferiore al dovuto da fondi comuni, hedge fund, fondi pensione, fondi sovrani, investitori retail e banche centrali. Se l'oro rappresentasse il 5-10% dei portafogli globali, sarei più preoccupato. Ma l'oro rappresenta solo circa l'1% dei portafogli globali. Ci sono quindi ampi margini di ulteriori acquisti che potrebbero far salire il prezzo dell'oro.
domanda: Perché non c'è più discussione scientifica sull'oro?
risposta: Buona domanda. Anche se di recente non c'è stata molta discussione scientifica sui metalli preziosi, in realtà esiste una lunga storia di analisi scientifica del denaro e dell'oro che risale ad Aristotele, il quale scrisse di oro e denaro nella sua grande opera di filosofia politica intitolata Politica. Anzi, uno dei più grandi scienziati di tutti i tempi, Sir Isaac Newton, dedicò 31 anni della sua carriera all'analisi dei metalli preziosi e del denaro. Oltre ai numerosi traguardi scientifici, Newton divenne Warden della Zecca Reale britannica nel 1696. Tre anni dopo, nel 1699, divenne Master della Zecca Reale, carica che mantenne fino alla morte, nel 1727.
domanda: Come avviene la svalutazione della moneta fiat e perché l'oro è immune alla svalutazione monetaria?
risposta: In passato, governi e politici cercavano di svalutare la moneta mescolando metalli meno preziosi nelle monete, oppure rendendole più piccole e cercando di farle passare per dello stesso valore. Con l'invenzione della moneta cartacea fiat, i governi potevano semplicemente stamparne di più e svalutare così tutta la moneta in circolazione. Oggi la creano in formato elettronico con un clic del mouse.
Nel frattempo, a differenza di una moneta fiat, la cui massa monetaria può essere aumentata del 5% o del 10% con un clic del mouse, l'offerta di oro aumenta solo dell'1% o del 2% circa all'anno. Per aumentare l'offerta di oro del 10% in un anno, il mondo dovrebbe costruire un numero enorme di nuove miniere, cosa poco probabile. Di conseguenza, l'offerta di oro ha vincoli significativi, che ne impediscono l'eccesso. Questo gli consente di essere una riserva di valore affidabile.
domanda: Che cosa ti spingerebbe a vendere oro?
risposta: Venderei oro quando si verificasse una combinazione delle quattro condizioni seguenti. Primo, se la Federal Reserve statunitense portasse il Fed Funds Rate al 10%, come fece Paul Volcker all'inizio degli anni '80. (Come forse ricorderai, in quel periodo il Fed Funds Rate si mantenne in media oltre il 10% per quasi quattro anni e raggiunse il 20% in tre occasioni.) Secondo, se la Fed riducesse in modo significativo le dimensioni del proprio bilancio. Terzo, se i bilanci delle banche centrali di Giappone, Europa e Stati Uniti smettessero di espandersi così rapidamente. E quarto, se l'oro diventasse sopravvalutato. Al momento, però, nessuna delle prime tre condizioni è nemmeno vicina a verificarsi. Quanto alla quarta, ritengo che l'oro sia sottovalutato, non sopravvalutato.
Clicca qui per visualizzare l'intero Whitepaper in PDF...
Avvertenza legale
Questo commento ha esclusivamente scopo informativo generale. Nulla di quanto qui contenuto deve essere interpretato come una raccomandazione o un'opinione di SRC Capital Management, LLC (“SRC”) o di una sua affiliata a effettuare l'acquisto o la vendita di qualsiasi titolo o a partecipare a qualsiasi operazione. Questo commento non costituisce consulenza in materia di investimenti e non rappresenta un'offerta di vendita né una sollecitazione di offerte di acquisto di titoli o prodotti finanziari. Questo commento non è né un'offerta di vendita né una sollecitazione di offerte di acquisto di quote o azioni di alcun fondo gestito da SRC. Le opinioni qui espresse sono esclusivamente quelle di SRC e sono soggette a modifica senza preavviso.
I conti gestiti da SRC e dalle sue affiliate possono detenere, aprire e/o chiudere posizioni in alcuni dei titoli e prodotti finanziari trattati in questo commento. In particolare, i conti gestiti da SRC detengono attualmente e possono detenere di volta in volta posizioni in società attive nell'estrazione o nella proprietà di oro, argento e altri metalli preziosi.
Alcune informazioni qui contenute sono state ottenute da SRC da terze parti. SRC non ha verificato l'accuratezza di tali informazioni e non sarà responsabile di eventuali errori in esse contenuti né di azioni intraprese facendovi affidamento. SRC non ha alcun obbligo di aggiornare le informazioni qui contenute né di mantenerle attuali.
Questi materiali possono contenere dichiarazioni previsionali basate sull'esperienza e sulle aspettative di SRC riguardo ai mercati in cui SRC investe e opera. Le dichiarazioni previsionali sono talvolta indicate da parole come "prevede", "si aspetta", "ritiene", "cerca di", "può", "intende", "pianifica", "dovrebbe", "tenta", "potrebbe", "sarà" o dalla forma negativa di tali termini o da espressioni simili. Su tali dichiarazioni previsionali non si deve fare alcun affidamento, poiché esse valgono solo alla data in cui sono rilasciate. Le dichiarazioni previsionali non sono garanzie di performance future e sono soggette a numerosi rischi, incertezze e ipotesi difficili da prevedere. I risultati effettivi possono differire, anche in misura significativa. I risultati passati non sono indicativi di quelli futuri. Le dichiarazioni previsionali contenute in questi materiali sono espressamente subordinate a questa avvertenza.
Questo documento è riservato e destinato esclusivamente al destinatario. Nessuna informazione o materiale in esso contenuto può essere riprodotto, trasmesso, visualizzato o sfruttato commercialmente senza il previo consenso scritto di SRC. Tutti i diritti sono riservati