
Il prossimo Primo Ministro britannico dovrà affrontare due problemi fondamentali: Londra è al centro di una crisi finanziaria e valutaria in evoluzione, accelerata da un cambiamento nell'andamento dei tassi di interesse; inoltre, la realtà delle superpotenze asiatiche emergenti va accolta, anziché attaccata.
Questo articolo parte dall'esame delle sfide economiche che il prossimo Primo Ministro dovrà affrontare sul piano interno. I due candidati dispongono di una strategia per migliorare le prospettive economiche del Paese, e perché dovremmo aspettarci che riescano dove altri hanno fallito?
È improbabile che uno dei due candidati sia consapevole del fatto che si è verificato un cambiamento radicale nella direzione dei tassi di interesse, le cui conseguenze stanno minando le montagne di debito ovunque. Il problema è particolarmente acuto per il sistema dell'euro. Come per le altre principali valute, Londra funge da centro di compensazione per le transazioni tra le banche commerciali dell'Eurozona. Se il sistema dell'euro dovesse fallire, la sopravvivenza di Londra come centro finanziario potrebbe essere messa a rischio.
L'altra grande sfida è geopolitica. Essendo legata alla rete di intelligence americana dei cinque occhi (Five Eyes), e con politiche volte a eliminare i combustibili fossili come fonti di energia, la Gran Bretagna è condannata a restare indietro rispetto alle superpotenze asiatiche e a sacrificare relazioni commerciali nelle quali dovrebbero certamente risiedere i suoi veri interessi.
E poi ne sono rimasti due…
Il processo di selezione per il nuovo Primo Ministro conservatore si è ridotto a due candidati: Rishi Sunak e Liz Truss. Il primo è un ricco esponente della meritocrazia, ex dipendente di Goldman Sachs e gestore di hedge fund; la seconda è una donna che si è fatta da sé. Sunak è stato Cancelliere dello Scacchiere (ministro delle Finanze). Tra i vari altri incarichi di alto livello, Truss è stata Primo Segretario del Tesoro. Entrambi, almeno in teoria, dovrebbero conoscere le finanze pubbliche. Entrambi hanno studiato PPE a Oxford, quindi di sicuro sono stati immersi nella versione keynesiana dell'economia, che ispira anche il pensiero del Tesoro.
Nonostante l'esperienza comune al Tesoro e la stessa impostazione di fondo, le proposte di Sunak e Truss in materia economica sono state molto diverse. Sunak punta a mantenere il pareggio di bilancio, riducendo le tasse in un secondo momento, man mano che la crescita economica aumenta il gettito fiscale. È l'ortodossia del Tesoro. Truss sostiene che taglierà le tasse in modo più immediato con una legge di bilancio d'emergenza per stimolare la crescita. Sta imitando il modello dell'offerta di Thatcher e Reagan.
La politica è semplice. L'elettorato è composto da circa 160.000 iscritti paganti al Partito Conservatore, in maggioranza favorevoli a meno Stato, mercati liberi e tasse più basse. Come sottoinsieme di oltre 40.000.000 di elettori in tutto il Paese, possono essere ragionevolmente rappresentativi di una maggioranza silenziosa della classe media che crede nei valori sociali conservatori.
La questione che conta più di tutte per gli iscritti al Partito Conservatore sono le tasse. Date le loro posizioni diverse sul fisco, Truss si è imposta come favorita fin dall'inizio. Inoltre, a svantaggio di Sunak, pochissimi Cancellieri arrivano a diventare Primo Ministro, e c'è un motivo: come Sunak, quasi sempre sostengono la linea del Tesoro sul pareggio di bilancio nel corso del ciclo, il che significa che cercano continuamente di spennare l'oca per ottenere più tasse col minimo di strilli. Non aspettiamoci che le oche votino volentieri per un'ulteriore spennatura.
Il tema di un minor peso dello Stato nell'economia complessiva non è affrontato in modo adeguato da nessuno dei due candidati, oppure si limita a vaghe promesse di fare qualcosa contro la burocrazia superflua. Nel difendere i mercati liberi, Truss è più forte di Sunak, che appare più legato all'establishment permanente.
Fatta eccezione per i ministri del Tesoro, tutti i politici in carica sono naturalmente portati a cercare di aumentare i bilanci dei propri dipartimenti, il che è un problema per chiunque voglia tagliare le tasse. Ma per capire le difficoltà pratiche di ridurre la spesa pubblica, dobbiamo distinguere tra i limiti di spesa dipartimentale e la spesa gestita annualmente. I primi sono stanziati dal Tesoro nell'assegnazione delle risorse finanziarie. La seconda può essere considerata comprensiva dei costi aggiuntivi derivanti dalla domanda pubblica di servizi dei dipartimenti. Questo spiega perché la spesa dipartimentale totale per l'anno fiscale 2020-21 sia stata di 566,2 miliardi di sterline, circa la metà della spesa pubblica totale di 1.112 miliardi.
Poiché la spesa pubblica si divide in modo pressoché paritario (50/50) tra i limiti di spesa dei dipartimenti e le richieste della popolazione in termini di servizi, per ridurre i costi in modo significativo bisogna affrontare entrambi gli aspetti. In caso contrario, si interviene solo sui limiti di spesa dei dipartimenti, con il risultato di avere meno risorse per erogare i servizi pubblici previsti dalla legge. L'opposizione e l'opinione pubblica lo considererebbero un fallimento del governo. Perciò non basta dire ai ministri che devono tagliare la spesa dei dipartimenti: occorre anche modificare leggi e regolamenti per ridurre gli obblighi di servizio pubblico. E questo richiede tempo.
Immagina di affrontare questo problema per il servizio sanitario nazionale, l'NHS. L'NHS assorbe il 34% dei limiti di spesa dei dipartimenti complessivi, eppure è evidente che non riesce a fornire in modo efficiente i servizi che gli vengono richiesti. I ministri della Sanità sostengono sempre che servono più risorse finanziarie. Segue l'istruzione (13% della spesa complessiva dei dipartimenti). Che cosa fai: licenzi gli insegnanti? E la Scozia, all'8%, è un'altra area intoccabile, dove i tagli rischierebbero di alimentare il movimento nazionalista. A un livello simile segue poi la spesa per la difesa, in un momento di guerra per procura contro la Russia…
Si potrebbe continuare con la spesa degli altri ministeri e il costo dell'erogazione dei loro servizi, ma dovrebbe essere chiaro che qualsiasi taglio realistico ai servizi pubblici sarà probabilmente modesto e sopraffatto dall'aumento dei costi di input dei dipartimenti, non messi a bilancio, che sono una conseguenza indiretta delle politiche monetarie della Banca d'Inghilterra. Non sorprende quindi che né Sunak né Truss si occupino seriamente della riduzione della spesa statale, girando soltanto intorno all'argomento.
Ma la spesa statale complessiva sarà un problema dominante per il futuro premier. La Figura 1 mostra l'andamento di lungo periodo della spesa complessiva gestita in rapporto al PIL, indubbiamente aggravato dal covid. Da allora il PIL si è ripreso, raggiungendo 2.239 miliardi di sterline nei quattro trimestri al primo trimestre 2022, e gli esborsi legati al covid sono diminuiti sensibilmente, così che nell'ultimo anno fiscale la spesa pubblica complessiva si stima sia scesa al 46,5% del PIL dal picco del 51,9%.

Tuttavia, l'aumento dei tassi di interesse a livello globale porterà con ogni probabilità l'economia del Regno Unito in recessione. Anche se la recessione fosse lieve, con il calo del PIL la spesa pubblica per i servizi pubblici correnti tornerà a salire oltre il 50% del PIL.
Il problema di fondo per il nuovo premier si può riassumere così: se metà dell'economia è improduttiva e l'economia produttiva ne sostiene il peso, come si possono restituire risorse economiche ai produttori in un quadro economico in peggioramento?
L'inflazione non se ne va
I neo-keynesiani ortodossi al governo e nell'Office for Budget Responsibility (OBR, presunto indipendente) non riconoscono che la radice del problema dell'inflazione è la svalutazione della moneta e del credito. Inoltre, ritenendo che si tratti di un problema temporaneo delle catene di approvvigionamento o di un rialzo passeggero dei prezzi dell'energia dovuto alle sanzioni contro la Russia, l'OBR, come la Banca d'Inghilterra, ritiene che gli aumenti dei prezzi al consumo torneranno al livello obiettivo del 2%. Solo che potrebbe volerci un po' più tempo del previsto.
La Figura 2 mostra le ultime previsioni dell'OBR (di marzo) per l'inflazione (grafico 1) e il PIL reale (grafico 2).

Nota come la previsione di ottobre non prevedesse un'inflazione annua dei prezzi al consumo (CPI) superiore al 4%. A marzo è stata portata all'8%, dato già superato. È probabile che l'inflazione dei prezzi salga oltre il 10%, e va osservato che l'indice dei prezzi al dettaglio, abbandonato dal governo per il costo che comporterebbe usarlo per l'indicizzazione, mostra già un'inflazione annua dei consumi in crescita dell'11,8%.
La risposta dell'OBR a questi sviluppi sgraditi è semplicemente spostare un po' più in là nel tempo il previsto ritorno all'obiettivo di inflazione del 2%. Allo stesso modo, ritiene che la traiettoria di crescita del PIL si manterrà, dopo aver rallentato solo leggermente.
Alla luce di ciò, i consigli dell'OBR a un futuro primo ministro e al suo cancelliere dello Scacchiere saranno gravemente viziati. Invece di seguire l'approccio macroeconomico della modellizzazione dell'economia, dobbiamo applicare teorie economiche e monetarie solide e imparziali.
Sappiamo che le politiche monetarie della Banca d’Inghilterra hanno svalutato la valuta, e ciò si riflette inevitabilmente in un potere d’acquisto della sterlina in calo. È questo che determina l’aumento del livello generale dei prezzi. La causa principale non è, come hanno affermato i funzionari del governo e della banca centrale, l’interruzione delle catene di approvvigionamento né le conseguenze della guerra in Ucraina. Questi fattori hanno solo peggiorato la situazione, nel senso che l’aumento dei prezzi dell’energia e delle materie prime, insieme ai colli di bottiglia nell’offerta, ha spinto il cittadino medio a modificare il rapporto tra liquidità personale e acquisti di beni e servizi, anticipando gli acquisti e spingendo i prezzi ancora più in alto. Il deprezzamento delle valute fiat a livello globale incentiva i loro utilizzatori a disfarsene, in quello che sembra un boom da crollo (crack-up boom) in lenta evoluzione, alimentato da un contesto di carenza di prodotti.
L’opinione comune secondo cui l’inflazione dei prezzi al consumo sia un fenomeno temporaneo è poco più di un’illusione, così come l’ultima tesi che si sta diffondendo, ossia che l’aumento dei tassi di interesse farà calare la domanda economica. La linea ufficiale è che una domanda più bassa porterà a prezzi più bassi. In realtà, una minore domanda è il risultato di una minore offerta, quindi non porta a prezzi più bassi. E qui dobbiamo passare al secondo riquadro della Figura 2, relativo al modello dell’OBR sul PIL reale.
Con un aumento annuo dell’RPI già all’11,8% e del CPI al 9,1%, un tasso bancario dell’1,25% non tiene conto del mutato contesto. I tassi di interesse, i rendimenti obbligazionari e quindi il costo del finanziamento pubblico sono destinati a salire in modo sostanziale. Le conseguenze per le attività finanziarie saranno un calo dei loro valori di mercato. E le imprese non redditizie che dipendono dal finanziamento per la loro esistenza rischiano di essere spazzate via, o perché perderanno la speranza di diventare mai economicamente sostenibili, o perché il credito bancario verrà loro ritirato.
Tutta l’evidenza empirica indica che la svalutazione della moneta accompagna l’impoverimento di un’economia. Pertanto, è un errore pensare che un crollo dell’attività economica neutralizzerà il problema dell’inflazione. Per affrontare il problema dell’inflazione, il nuovo primo ministro dovrà resistere alla tentazione di intervenire e lasciare che tutte le imprese in difficoltà vadano al tappeto. Ma chiunque diventi premier, non c’è alcun mandato per lasciare semplicemente che gli eventi facciano il loro corso. Al contrario, l’onere di sostenere un’economia in difficoltà porterà certamente a un deficit fiscale alle stelle, finanziato, naturalmente, da un’ulteriore svalutazione monetaria.
Senza il quantitative easing, l’interesse delle banche commerciali a finanziare il deficit fiscale in un momento di rendimenti obbligazionari in aumento è incerto. È un contesto diverso da quello di una tendenza di lungo periodo al calo dei tassi di interesse, che sosteneva i prezzi delle obbligazioni. Una tendenza al rialzo dei tassi è probabile che provochi squilibri nel finanziamento, come abbiamo visto negli anni Settanta. Inoltre, le banche commerciali hanno problemi più urgenti da affrontare, che sono il nostro prossimo argomento.
Le banche saranno in modalità di autoconservazione
Il PIL non è altro che una misura della moneta e del credito nelle transazioni rilevanti. La crescita del PIL nominale è una conseguenza diretta dell’aumento della moneta e del credito bancario, in particolare di quest’ultimo. Una vecchia regola empirica prevedeva che il credito superasse la moneta in un rapporto di circa dieci a uno. L’evoluzione del settore bancario, la guerra al contante e l’avvento delle carte di debito hanno cambiato la situazione e, dal covid, il rapporto è salito a 37:1.
Ciò significa che le variazioni del PIL nominale dipendono quasi interamente dall’offerta di credito bancario per la produzione di beni e servizi. La disponibilità di depositi dei clienti da cui attingere per la spesa riflette la volontà della rete bancaria commerciale di mantenere il lato dell’attivo dei propri bilanci, composto da prestiti e investimenti finanziari. I depositi dei clienti, che sono passività di una banca, si contrarranno se i prestiti bancari, registrati come attività della banca, si contraggono. Questo è già evidente nel rallentamento delle misure ampie della crescita dell’offerta di moneta.
Dato che i bilanci delle banche sono fortemente indebitati e che le prospettive economiche si stanno deteriorando, è quasi certo che i prestiti bancari stiano iniziando a contrarsi. Questo punto fondamentale sembra essere del tutto assente nel modello dell’OBR sulle prospettive economiche.
Secondo le metriche abituali, le banche commerciali sono estremamente sovraindebitate dopo tredici anni dell’attuale ciclo del credito bancario, ovvero dal fallimento di Lehman. La Tabella 1 qui sotto riassume la posizione delle tre G-SIB britanniche (banche di rilevanza sistemica globale). Possono essere considerate un indicatore sostitutivo del settore bancario per l’esposizione ai rischi sistemici globali.

È importante notare che la leva finanziaria dei bilanci, ovvero il rapporto tra attività e patrimonio netto totale, è pari al doppio dei multipli di otto-dodici volte registrati al culmine di un normale ciclo del credito bancario. Il patrimonio netto di bilancio comprende gli utili accumulati non distribuiti, oltre al capitale ordinario che ne ha diritto.[i] Le azioni ordinarie di tutte e tre le banche vengono scambiate con sconti sostanziali rispetto al valore contabile.
Le quotazioni delle loro azioni ci dicono che i mercati hanno valutato come elevato il livello di rischio sistemico di queste banche. Sarebbe straordinario se gli amministratori di queste banche non cogliessero questo messaggio. Prima del covid, quando i pericoli economici erano meno evidenti, sarebbe stato comprensibile, anche se non necessariamente scusabile, che usassero questa leva per massimizzare i profitti, soprattutto perché tutte le banche seguivano politiche di prestito simili.
Arrivò il covid e tutte le banche non ebbero altra scelta che estendere linee di credito alle imprese colpite, per timore di innescare perdite sui prestiti di entità tale da far crollare le banche stesse. Inoltre, il governo introdusse programmi di garanzia sui prestiti. Dopo il covid, i banchieri si trovano di fronte al ritiro delle garanzie governative sui prestiti, all'aumento dei tassi di interesse e alle sue conseguenze sulla loro esposizione al rischio, oltre che al calo di valore delle attività finanziarie valutate a prezzi di mercato, che incide sia sugli investimenti delle banche sia sulle garanzie a copertura dei prestiti.
È chiaro che il ciclo del credito bancario sta girando e si contrarrà. Le dinamiche alla base di questa fase del ciclo indicano che, per riportare la leva a livelli più prudenti, la contrazione dovrà essere severa. Ma una restrizione eccessiva del credito causa e produce una corsa al contante e all'oro. E quindi, senza intervento, banche e imprese crollano tutte in un collasso generalizzato.
Poiché ben poco del PIL è registrato in banconote e monete in sterline, come statistica esso dipende in modo schiacciante dall'ammontare del credito bancario in essere. In una contrazione del credito la statistica del PIL crollerà, a meno che la Banca d'Inghilterra non si assuma il compito di sostituire il credito con un massiccio programma di sostegno all'economia.
Le conseguenze sono destinate a minare gravemente le finanze pubbliche. La speranza di Sunak di mantenere il bilancio in pareggio, per non parlare di poter supervisionare tagli alle tasse quando le finanze pubbliche lo consentiranno, diventa una favola quando le entrate fiscali crollano e gli impegni di spesa aumentano. Lo stesso vale per la convinzione di Truss che tagli immediati alle tasse favoriranno la crescita economica e ripristineranno le entrate fiscali. La realtà dell'incarico probabilmente imporrà politiche fiscali molto diverse da quelle sbandierate da entrambi i candidati.
L'imminente collasso del sistema euro
Di recente ho scritto per Goldmoney della crisi inevitabile che si sta sviluppando nel sistema euro, qui. Dopo la pubblicazione di quell'articolo, la Banca centrale europea ha portato il tasso sui depositi a zero e ha istituito un pacchetto di salvataggio per i PIGS, fortemente indebitati, con quello che ha chiamato, in modo piuttosto goffo, Strumento di protezione della trasmissione. In parole semplici, la BCE continuerà ad acquistare debito pubblico dei PIGS per far sì che i loro rendimenti non salgano molto di più rispetto ai Bund tedeschi di riferimento.
È sempre più evidente che il sistema euro è in grave difficoltà, colto di sorpresa dall'impennata dell'inflazione dei prezzi al consumo. L'aumento dei tassi di interesse, appena iniziato, minerà i bilanci delle banche commerciali dell'Eurozona, perché esse ottengono gran parte della loro liquidità prendendo a prestito sul mercato dei pronti contro termine.[ii] Gli squilibri di TARGET2 minacciano di far crollare il sistema dall'interno al cambiare del contesto dei tassi di interesse. La BCE e la rete delle banche centrali nazionali che ne sono azioniste affrontano tutte perdite crescenti sulle loro obbligazioni, che all'inizio di questo mese ho calcolato nell'ordine di 750 miliardi di euro, quasi sette volte il patrimonio netto complessivo del bilancio del sistema euro.
Non solo l'intero sistema euro ha bisogno di essere rifinanziato, ma ciò avviene in un momento in cui le G-SIB dell'Eurozona sono ancora più indebitate delle tre britanniche. La Tabella 2 aggiorna quella del mio articolo citato sopra.
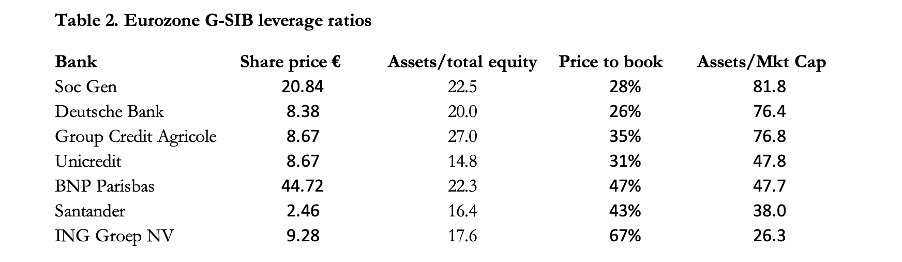
Con un rapporto medio tra attività e patrimonio netto superiore a 20 volte, le G-SIB dell'euro sono una delle due reti bancarie globali con la leva più alta, l'altra essendo quella del Giappone. Il fattore comune sono i tassi di interesse negativi imposti dalle rispettive banche centrali. La conseguenza è stata una compressione dei margini sul credito tale che l'unico modo in cui le banche possono sostenere i livelli di profitto è aumentare la leva operativa. Inoltre, una leva media di bilancio superiore a 20 volte non individua correttamente i rischi sistemici. I problemi delle banche nascono dagli estremi, e vediamo che, con 27 volte, Groupe Crédit Agricole dovrebbe preoccuparci più di tutte in questo elenco. E non vediamo tutte le altre banche dell'Eurozona che operano a livello internazionale e non rientrano nell'elenco delle G-SIB, alcune delle quali probabilmente sono esposte in modo analogo.
Il problema per la Gran Bretagna è duplice. Comprese le sue banche, il sistema finanziario britannico è più esposto ai rischi dell'Eurozona di qualsiasi altro, e il fallimento del sistema dell'euro sarebbe per esso una catastrofe. Inoltre, le banche e i gestori di fondi dell'Eurozona utilizzano le stanze di compensazione del Regno Unito per i regolamenti commerciali in euro. I fallimenti delle controparti contamineranno in modo sistemico tutti i partecipanti, non solo quelli che operano in euro, ma anche quelli che operano in tutte le altre principali valute regolate a Londra. Il danno è destinato a estendersi ai mercati valutari e del credito, compresi tutti i derivati OTC, che sono parte integrante delle strutture di compensazione bancaria.
All'ultima svolta del ciclo del credito bancario, fu la cartolarizzazione dei "liar loans" negli Stati Uniti a portare a quella che viene comunemente chiamata la Grande Crisi Finanziaria. È un'espressione che ho usato raramente, preferendo chiamarla la crisi Lehman, perché sapevo, insieme a molti altri, che la mancata risoluzione degli eccessi di allora avrebbe accumulato una crisi ancora più grande in futuro. Ora cominciamo a vedere come si manifesterà. E questa volta sembra che sarà incentrata su Londra come centro finanziario, piuttosto che su New York.
Dobbiamo sperare che il collasso del sistema dell'euro non avvenga, ma le prove che avverrà davvero sono sempre più numerose. La fila di tessere del domino che cadono punta verso Londra, e potrebbe accadere persino prima che gli iscritti al Partito Conservatore votino per Truss o Sunak all'inizio di settembre.
Gestire le conseguenze di una crisi bancaria
Su consiglio della Banca dei Regolamenti Internazionali, dopo la crisi Lehman gli Stati membri del G20 hanno concordato di rendere obbligatori i bail-in, in sostituzione dei salvataggi pubblici (bailout). Fu una mossa dettata da motivazioni politiche, alimentata dalla convinzione emotiva che il salvataggio delle banche gravi sui contribuenti. In realtà, i salvataggi bancari sono finanziati dalle banche centrali, sia direttamente che indirettamente. L'unico coinvolgimento dei contribuenti è marginale, attraverso i loro risparmi aggregati nei fondi pensione e nelle compagnie assicurative. Ma questi fondi sono stati sovracompensati con liquidità aggiuntiva attraverso il quantitative easing. La tracciabilità porta ogni volta all'espansione della moneta e del credito, e non alle tasse, come invece suggerisce l'espressione "passività a carico dei contribuenti".
Tutte le nazioni del G20 hanno approvato leggi che consentono le procedure di bail-in. Nel caso della Banca d'Inghilterra, essa conserva la discrezionalità sulla misura in cui utilizzare il bail-in rispetto ad altri metodi di salvataggio. Quanto agli altri membri del G20, non è chiaro in che misura abbiano mantenuto questa flessibilità e comprendano le conseguenze del bail-in. E ciò potrebbe essere un'ulteriore confusione, tale da complicare un salvataggio bancario globale, rispetto alle procedure di bail-out accettate in precedenza.
In teoria, un bail-in riassegna le passività di una banca, cioè depositi e prestiti, al capitale degli azionisti, con l'eccezione, forse, dei depositanti più piccoli coperti da schemi di garanzia dei depositi. Ma anche questo è lasciato alla discrezione delle autorità.
L'obiettivo ha senso solo per il fallimento di una singola banca, e non per i fallimenti sistemici. Ma se fosse applicato al fallimento di una singola banca nell'attuale situazione di instabilità, minerebbe quasi certamente le altre banche, poiché i prestiti bancari e le altre partecipazioni non azionarie verrebbero in generale liquidati e i depositi fuggirebbero verso le banche ritenute più sicure, con il dilagare del panico. Il rischio è che le procedure di bail-in possano innescare un collasso dell'intero sistema, in particolare delle banche che il mercato valuta con sconti consistenti rispetto al valore contabile, comprese tutte le G-SIB del Regno Unito (vedi Tabella 1 sopra).
Anche ipotizzando che le procedure di bail-in della Banca siano escluse nella gestione di una crisi bancaria sistemica, mantenere in attività le banche richiederà una massiccia espansione del credito da parte della Banca d'Inghilterra. In pratica, la banca centrale finirà per farsi carico degli obblighi dell'intero sistema bancario. Con Londra al centro di una crisi bancaria globale, tutte le altre principali banche centrali, le cui reti bancarie e monetarie sono esposte a essa, dovranno essere pronte a farsi carico anche di tutti gli obblighi delle proprie banche commerciali.
Il ruolo della Gran Bretagna nel mondo deve essere tutelato
I problemi legati alle valute affliggono tutte le principali, con il Regno Unito al centro della tempesta per il suo ruolo preminente nei mercati internazionali. Non ci sono prove che i vertici della Banca d'Inghilterra siano in grado di comprendere e affrontare una crisi economica e monetaria sempre più inevitabile, che trascinerà al ribasso la sterlina. Né il Tesoro ha tentato in alcun modo di ricostituire le riserve auree nazionali ormai ridotte per proteggere la valuta, il che costituisce una grave negligenza del dovere pubblico.
Ma ora dobbiamo rivolgere l'attenzione alle questioni geopolitiche, dove al momento non c'è alcun pragmatismo nella politica estera britannica. Dopo la posizione aggressiva del presidente Trump contro la sfida lanciata all'America dalla tecnologia cinese, il Regno Unito, in quanto partner più importante dell'America nell'accordo di condivisione dell'intelligence dei Five Eyes, si è schierato con decisione dalla parte dell'America contro gli interessi sia cinesi che russi.
La storia recente della partnership Five Eyes è una storia di cecità politica, ironico se si considera il suo nome. Le guerre al terrorismo, o più correttamente le operazioni dell'intelligence statunitense che destabilizzano le nazioni musulmane prima che i militari intervengano a risolvere il caos, sono una costante dai tempi del rovesciamento di Saddam Hussein. Una serie di guerre in Medio Oriente e in Afghanistan ha portato all'America e ai suoi alleati NATO, nella migliore delle ipotesi, soltanto vittorie di Pirro, ha creato affari per l'industria degli armamenti statunitense e ha provocato ondate di rifugiati che cercano di entrare in Europa.
Nel frattempo, queste azioni sono servite solo a cementare l'alleanza tra Russia, Cina e tutti i membri asiatici dell'Organizzazione per la cooperazione di Shanghai, che insieme rappresentano oltre il 40% della popolazione mondiale. Hanno una missione comune: sottrarsi all'egemonia del dollaro.
L'abbandono dell'Afghanistan da parte dell'America è stato un punto di svolta. Quanto alla Gran Bretagna, il più stretto partner di intelligence degli Stati Uniti, dopo la Brexit non ha più un'influenza diretta sulla politica interna europea. Insieme, questi fattori hanno certamente incoraggiato Putin ad adottare tattiche più aggressive con l'obiettivo di minare l'alleanza NATO, da sempre vista come la principale minaccia ai confini della Russia.
Questo è il vero obiettivo della sua guerra per procura contro l'Ucraina. Con il sostegno della Gran Bretagna, la risposta degli Stati Uniti è stata alimentare la guerra per procura ucraina fornendo armamenti. Ma l'errore più grande commesso dall'alleanza NATO è stato imporre sanzioni al commercio russo.
Le conseguenze per i prezzi dell'energia e di altre materie prime essenziali non meritano di essere ripetute inutilmente. Gli effetti a catena sui prezzi alimentari globali e le carenze che emergono in vista dei mesi invernali sono ancora in evoluzione. Le sanzioni sono diventate il biglietto d'addio della NATO: comincia a sembrare una versione moderna dell'ultima battaglia di Custer.
È certamente con orrore, in privato, che gli strateghi occidentali vedono emergere il senso della strategia di Putin: favorire il consolidamento economico dell'Asia, con i vantaggi illimitati di combustibili fossili scambiati con forti sconti rispetto ai prezzi mondiali. Per scelta propria, l'America e i suoi alleati NATO ne sono completamente esclusi.
Le preoccupazioni globali per il cambiamento climatico e la guerra ai combustibili fossili sono essenzialmente un concetto occidentale, non condiviso dalle grandi potenze asiatiche e dal Medio Oriente. L'isteria sul consumo di combustibili fossili ha portato le nazioni europee a eliminare la propria produzione a favore delle rinnovabili. Di conseguenza, per colmare i deficit energetici sono diventate dipendenti dal petrolio e dal gas importati dalla Russia. Ed è questo che separerà l'Europa dall'egemonia statunitense.
Un approvvigionamento energetico senza restrizioni è fondamentale per ottenere risultati economici positivi. L'effetto delle sanzioni guidate dagli Stati Uniti è che tutti i loro alleati, compresi la Gran Bretagna e i membri dell'Unione Europea, rischiano la carenza di energia. Essendo anch'essa un paese produttore di petrolio, l'America è meno colpita, mentre i suoi alleati subiscono il peso maggiore delle sanzioni contro le forniture energetiche russe.
Impegnandosi in politiche per attenuare il cambiamento climatico senza fonti di energia fossili, le prospettive economiche per l'Europa e il Regno Unito sono di declino economico.
Solo lo scorso fine settimana sono stati firmati accordi tra Russia, Iran e Turchia, con l'Iran che diventerà membro a pieno titolo dell'Organizzazione per la cooperazione di Shanghai entro la fine dell'anno. Al di là del più ampio interesse economico della Turchia, si tratta essenzialmente di petrolio. Oltre a questi sviluppi, il ministro degli Esteri russo Sergei Lavrov ha poi parlato davanti alla Lega Araba al Cairo. È chiaro che la Russia sta costruendo relazioni anche con i produttori di petrolio del Medio Oriente, i cui membri si trovano di fronte a mercati occidentali in calo e a una domanda asiatica in crescita.

Pertanto, una politica britannica legata all'egemonia statunitense, con una carenza di energia autoimposta, è insostenibile. È peggio che trovarsi dalla parte dei perdenti. Garantisce un declino economico rispetto alle potenze asiatiche emergenti. Un futuro Primo Ministro deve perseguire una linea più pragmatica rispetto alla posizione bellicosa verso Russia e Cina attualmente sostenuta da Liz Truss. Come attuale ministro degli Esteri britannico, è informata dai servizi di intelligence del Regno Unito, strettamente allineati con i colleghi americani. È in corso un pensiero di gruppo, che va superato.
L'andamento dei tassi di interesse e l'incombente minaccia della madre di tutte le crisi finanziarie alle porte di Londra richiedono una leadership abbastanza forte da affrontare la pubblica amministrazione, sempre compiacente, e da guidare l'elettorato più ampio attraverso tempi difficili. Dopo la crisi finanziaria e valutaria, le mentalità devono cambiare radicalmente, allontanandosi dalla perpetua socializzazione delle risorse economiche per tornare ai mercati liberi. Quale di questi due candidati alla premiership ci porterà fuori dalla crisi? Probabilmente nessuno dei due, anche se, essendo meno figlia dell'establishment, Liz Truss potrebbe offrire una piccola possibilità.
Il compito non è impossibile. In passato alcune valute sono crollate completamente e le nazioni sono sopravvissute. Invece di essere limitata a una nazione o a un gruppo di nazioni, la crisi incombente minaccia di colpire per intero quelle che un tempo chiamavamo economie avanzate, quindi sarà una questione più grave. Per fortuna della Gran Bretagna, i suoi cittadini hanno meno probabilità di scendere in piazza a protestare rispetto ai loro cugini del continente. Ma, come riscaldamento in vista dell'evento principale, il nostro nuovo leader dovrà affrontare un crescente malcontento causato dall'aumento dei prezzi, dagli scioperi e da tutte le altre forme di flagello economico che hanno portato al potere Margaret Thatcher.
[i] Solo Standard Chartered ha altre azioni privilegiate, ma non sono una quantità significativa rispetto al suo patrimonio netto ordinario (common equity).
[ii] Una banca in buona salute ottiene la propria liquidità creando prestiti e bilanciando le passività costituite dai depositi. Tutto ha giocato contro le banche dell'eurozona che cercano di gestire così i loro bilanci: le normative che considerano ad alto rischio i prestiti commerciali, un'economia dell'eurozona stagnante e i tassi di interesse negativi che comprimono i margini sui prestiti. Di conseguenza, mentre i loro bilanci sono stati ampliati per mantenere i profitti, la liquidità ottenuta tramite pronti contro termine ha sostituito i depositi dei clienti.
Le opinioni espresse in questo articolo sono quelle dell'autore o degli autori e non riflettono quelle di Goldmoney, salvo diversa indicazione esplicita. L'articolo ha uno scopo puramente informativo generale e non costituisce, da parte di Goldmoney o dell'autore o degli autori, una consulenza legale, finanziaria, fiscale, di investimento o contabile. Non devi agire né fare affidamento su alcuna informazione contenuta nell'articolo senza prima aver richiesto una consulenza professionale indipendente. È stata posta attenzione affinché le informazioni dell'articolo siano affidabili; tuttavia, Goldmoney non garantisce che siano accurate, complete, aggiornate e/o da considerare un'indicazione di risultati futuri, e non devono essere usate come tali. Goldmoney non sarà responsabile per alcuna richiesta di risarcimento, perdita, danno o disagio causati da qualsiasi informazione o opinione contenuta in questo articolo, e qualsiasi azione intrapresa sulla base delle opinioni e delle informazioni in esso contenute è a tuo rischio.