
I prezzi del petrolio sono balzati a seguito degli eventi in Ucraina
$/barile
 Fonte: Goldmoney research
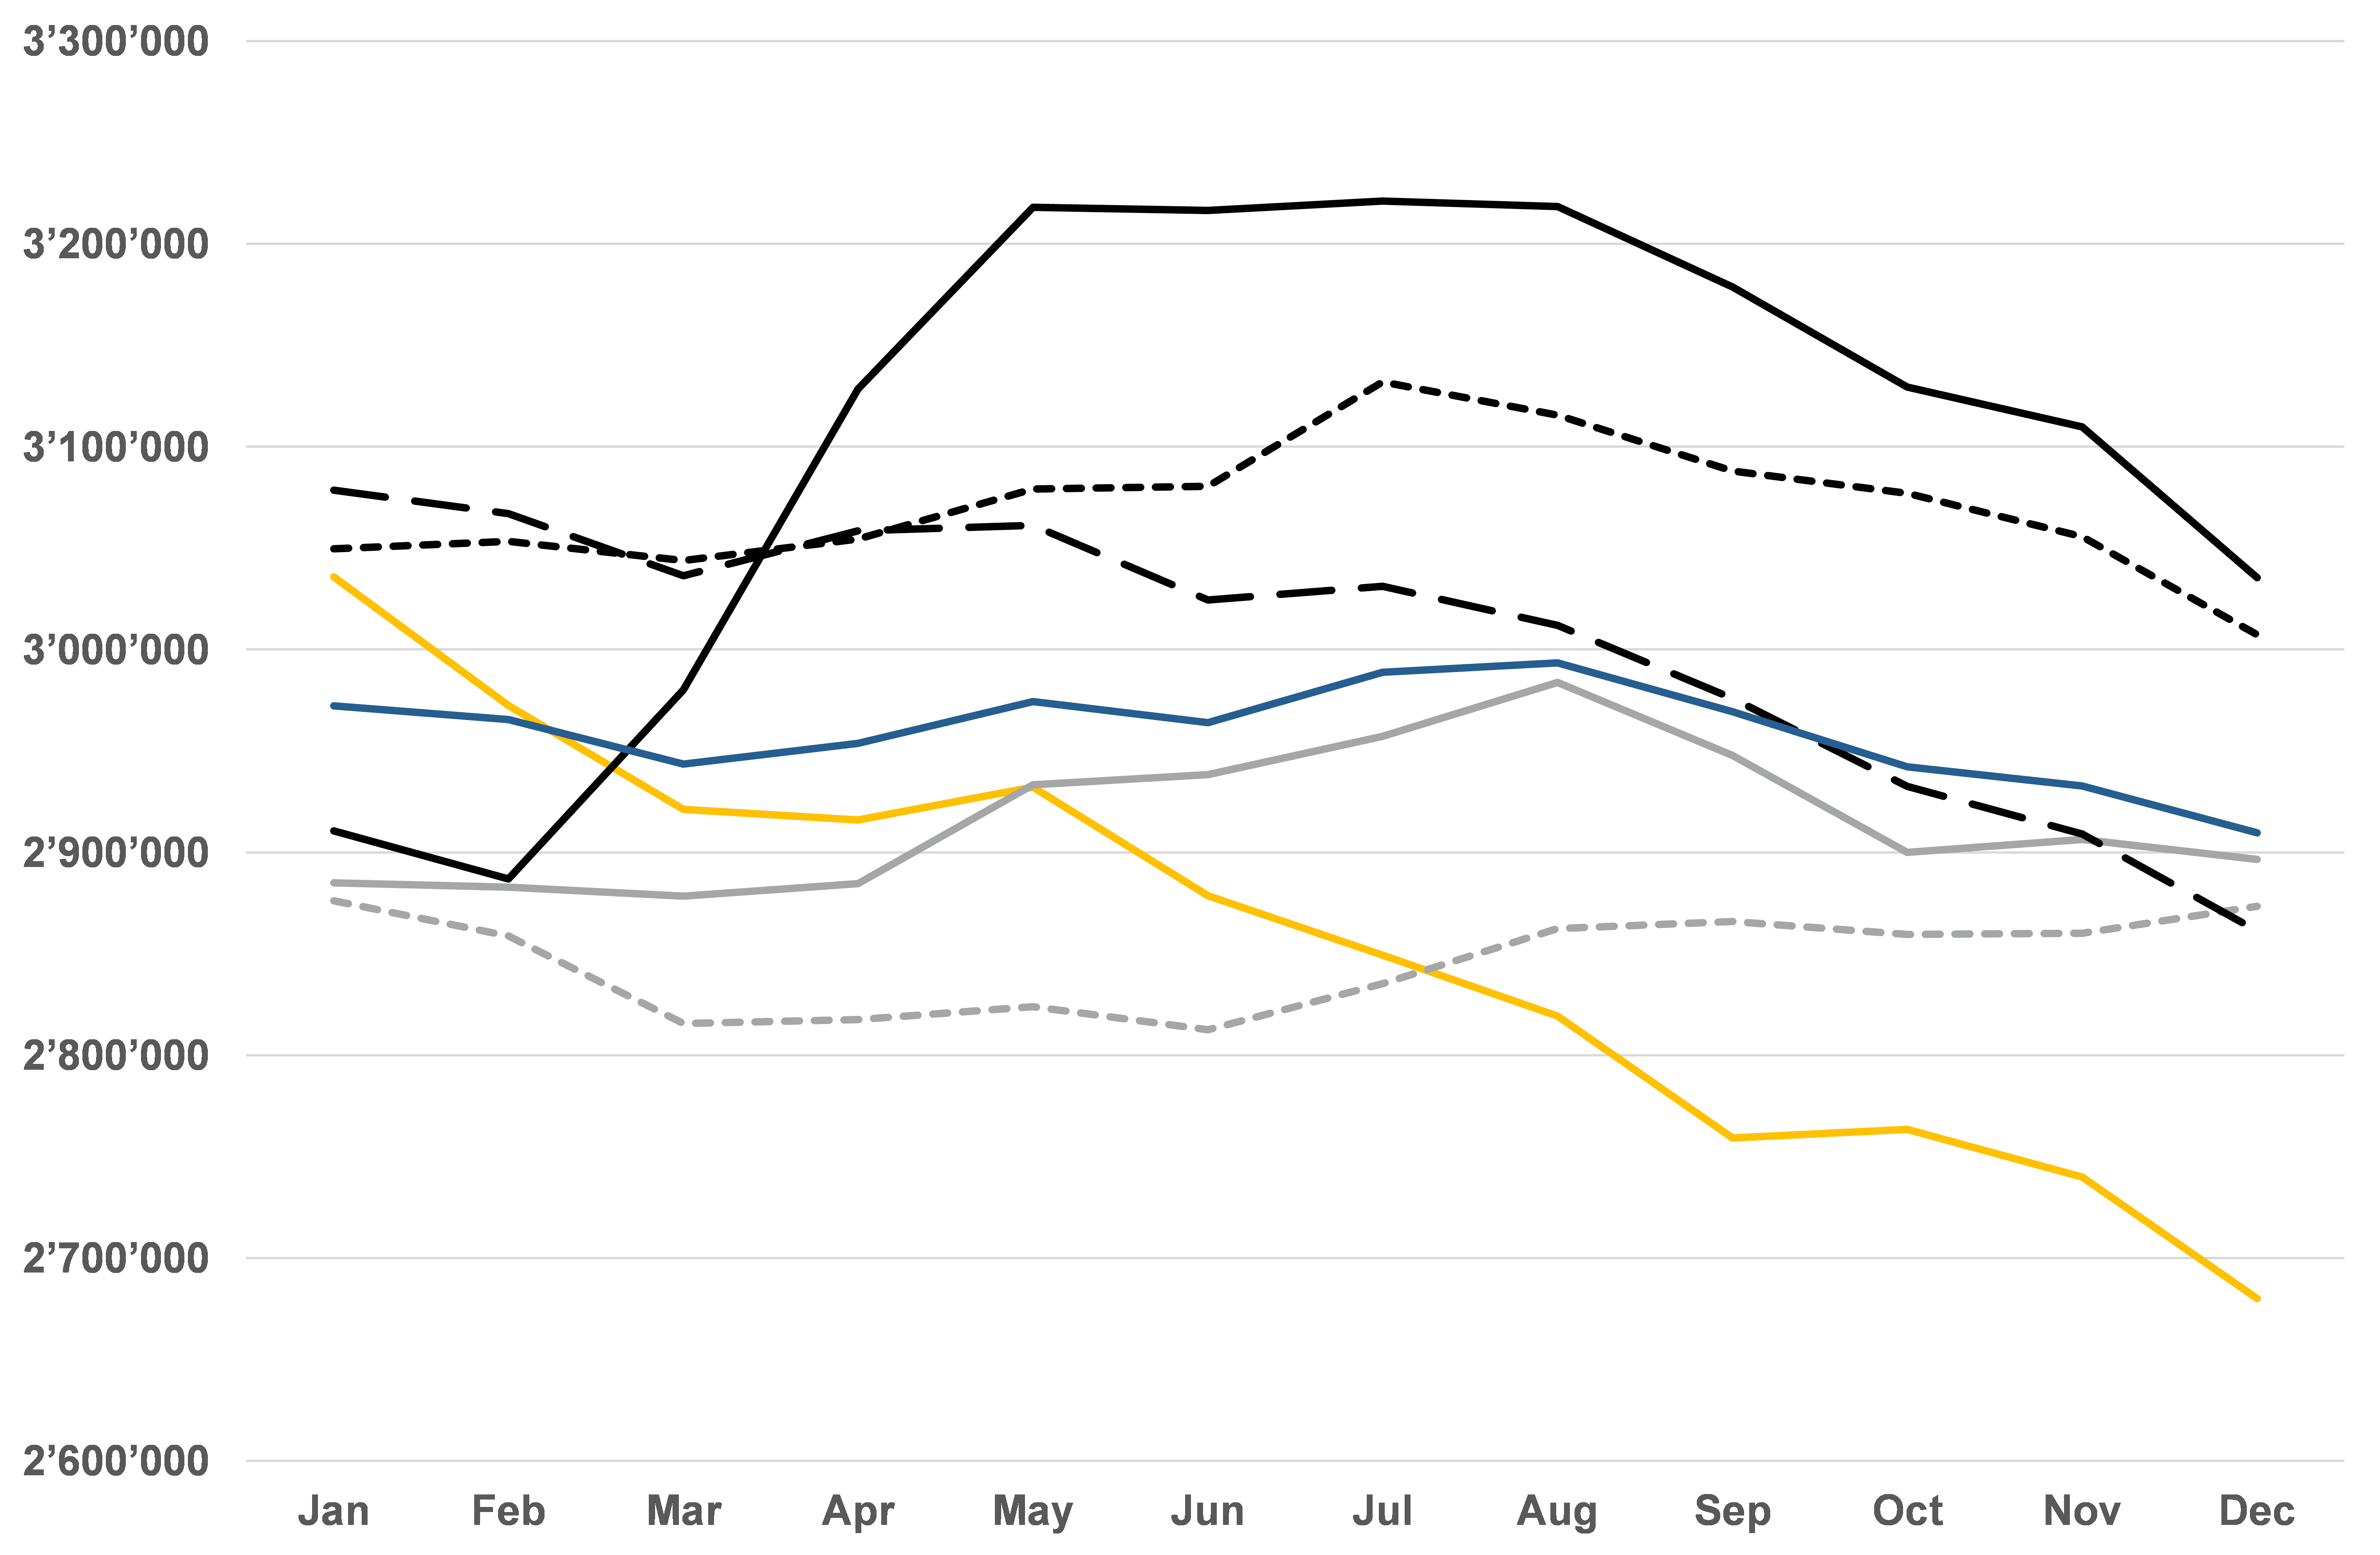
Per capire l'andamento attuale dei prezzi, è importante guardare al mercato petrolifero globale prima dei recenti eventi in Ucraina. Le scorte globali avevano raggiunto un massimo storico nell'estate del 2020, a causa di un crollo della domanda senza precedenti dovuto alla prima ondata di lockdown per il Covid-19. Questo ha innescato una risposta dell'offerta altrettanto senza precedenti, soprattutto sotto forma di chiusure volontarie dei pozzi da parte dell'OPEC+, ma anche di alcune chiusure involontarie (per ragioni economiche) da parte di produttori non appartenenti all'OPEC. Il mercato è così passato in tempi relativamente rapidi a una situazione di deficit e le scorte hanno ripreso a diminuire. L'OPEC+ ha poi iniziato a rimettere in produzione i volumi fermi, ma mantiene sempre il mercato corto. All'inizio del 2021 le scorte globali sono scese sotto la media quinquennale e il mercato è diventato sempre più teso.
Grafico 2: l'OPEC ha mantenuto il mercato in deficit dalla metà del 2020, con un rapido esaurimento delle scorte
Scorte totali di prodotti petroliferi dell'industria OCSE, migliaia di barili
 Fonte: Goldmoney Research
Le scorte basse portano a un mercato in backwardation (con i prezzi a pronti superiori a quelli a termine), perché i consumatori sono disposti a pagare un premio per consegne immediate. La backwardation della curva dei prezzi a termine del Brent indicava un mercato petrolifero estremamente teso già prima del conflitto militare in Ucraina. Il differenziale temporale tra 1 e 12 mesi era vicino al 15% prima del conflitto, un livello che non si vedeva dal 2004.
Grafico 3: la backwardation del greggio era già estremamente elevata prima della guerra in Ucraina
%, media a 5 giorni

Fonte: Goldmoney research
La guerra in Ucraina e le conseguenti sanzioni dei Paesi occidentali contro la Russia hanno ulteriormente accentuato la scarsità attuale sul mercato del petrolio. Gli Stati Uniti e l'Europa hanno introdotto numerose sanzioni contro l'economia e la leadership russe. Le sanzioni hanno colpito anche il settore energetico. L'esempio più rilevante è l'abbandono totale del controverso gasdotto Nord Stream 2. Questo non modifica l'attuale capacità di esportazione di gas verso l'Europa, ma cambia radicalmente le prospettive future. Le sanzioni incideranno inoltre sugli investimenti futuri nel settore petrolifero e del gas russo, e nuove sanzioni potrebbero vietarli del tutto. Diverse grandi compagnie internazionali del petrolio e del gas hanno già annunciato l'uscita dal mercato russo, o almeno lo stop completo ai nuovi investimenti.
Tuttavia, nulla di tutto ciò dovrebbe incidere sull'offerta immediata di petrolio e gas. Va sottolineato che le sanzioni hanno escluso in modo specifico le importazioni di petrolio e gas russi. Le aziende europee e americane sono ancora libere di importare petrolio russo. Sorge quindi la domanda: perché il mercato sta scontando bilanci a breve termine molto più tesi?
Il motivo è che le aziende occidentali stanno di fatto sanzionando volontariamente le importazioni di petrolio e gas russi. Questo avviene su più livelli.
- Secondo alcune notizie, alcuni armatori si rifiutano di acquistare olio combustibile russo.
- Alcuni operatori del trasporto marittimo si rifiutano di approdare nei porti russi e/o di trasportare petrolio russo.
- Le banche si rifiutano di fornire finanziamenti al commercio di petrolio e gas russi.
- Gli acquirenti chiedono la garanzia dell'origine non russa.
- Diverse gare per l'esportazione di greggio russo non ricevono offerte, nonostante sconti ai minimi storici.
- L'assicurazione per i carichi russi è costosa o addirittura impossibile da ottenere.
Grafico 4: la Russia è il secondo produttore di petrolio al mondo
Kb/g
 Fonte: Goldmoney Ricerche
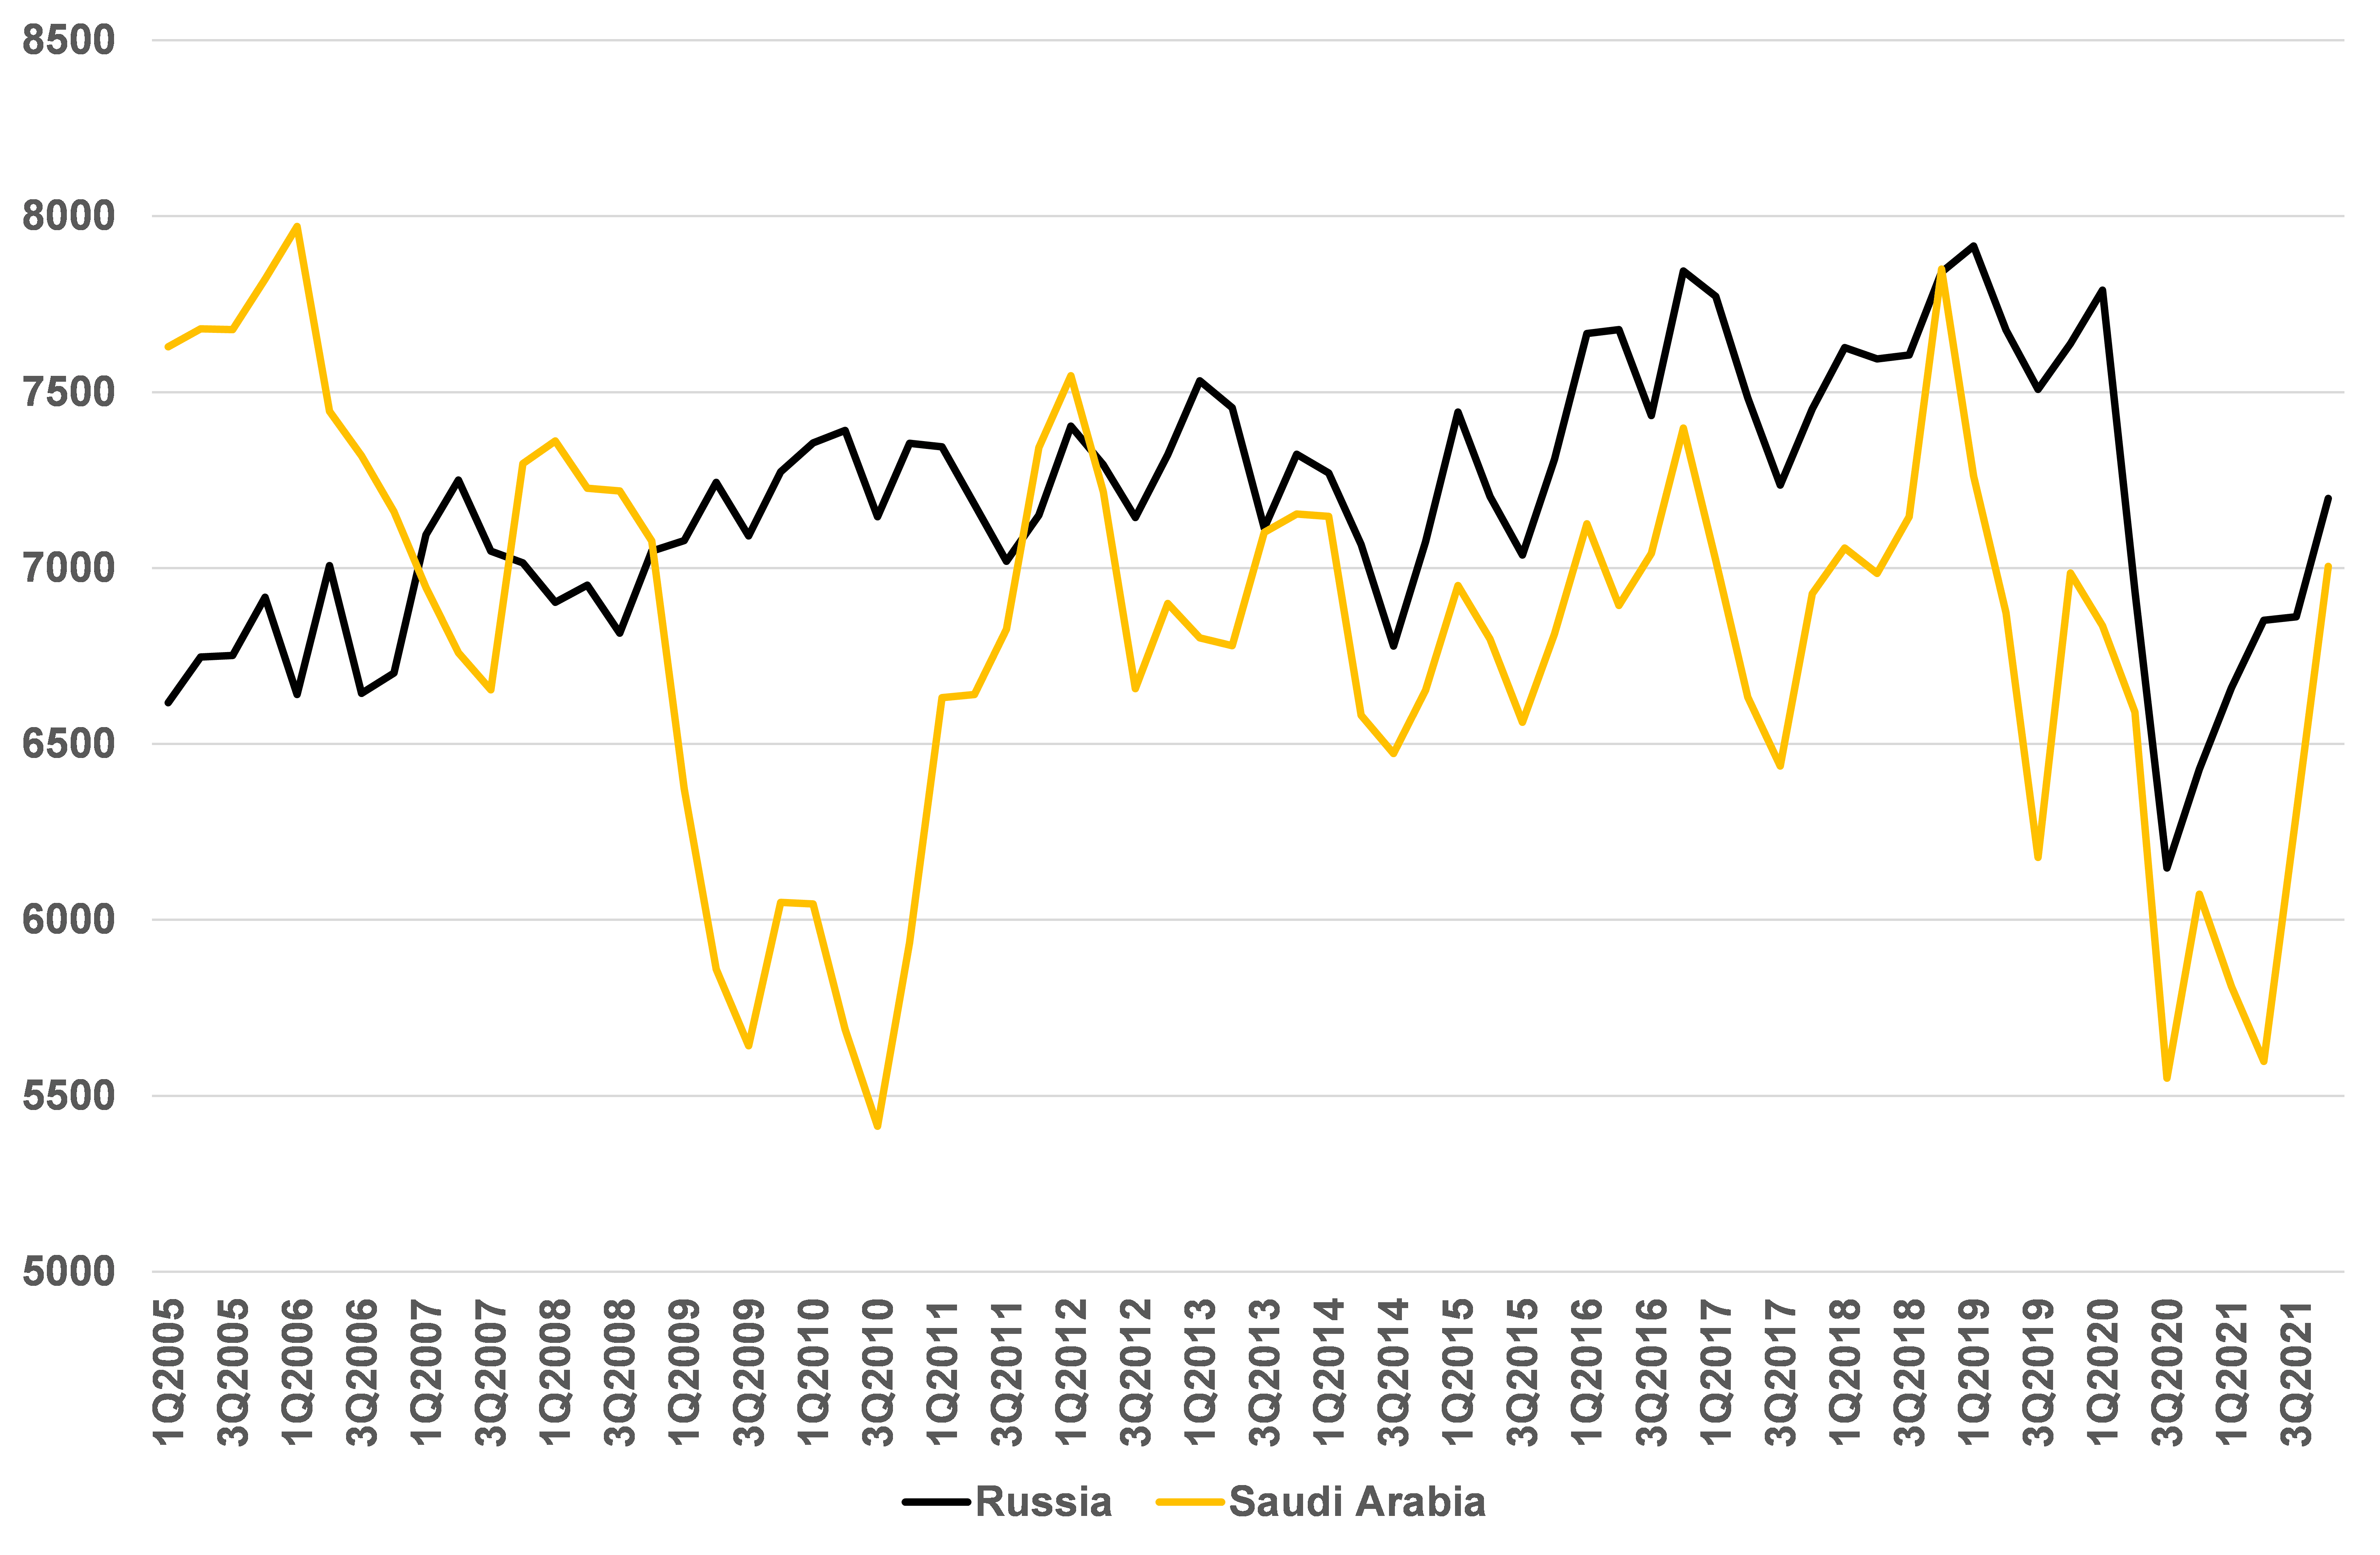
Per quanto riguarda le esportazioni, la Russia condivide il primo posto con l'Arabia Saudita. A differenza degli Stati Uniti, che pur essendo il maggiore produttore dipendono ancora dalle importazioni, Russia e Arabia Saudita esportano circa il 65-70% della loro produzione di greggio, sia in forma grezza sia come prodotti raffinati.
Grafico 5: la Russia, insieme all'Arabia Saudita, è il maggiore esportatore di petrolio
Produzione totale di greggio meno domanda interna, kb/g
 Fonte: Goldmoney Ricerche
Negli ultimi 12 mesi i mercati globali del greggio sono stati in deficit di circa 2 mb/g. L'OPEC aumenta l'offerta di 400 kb/g ogni mese, ma anche la domanda continua a riprendersi, man mano che i lockdown per il Covid19 e le restrizioni sui viaggi finiscono. L'OPEC attualmente produce poco più di 28 mb/g, 1,5 mb/g al di sotto della media del 2019. Ciò indicherebbe che resta una discreta capacità inutilizzata, ammesso che anche nel 2019 ce ne fosse una parte. Tuttavia, analizzando la composizione della produzione OPEC emerge che i produttori più affidabili del nucleo OPEC (Arabia Saudita, Kuwait ed Emirati Arabi Uniti) sono già tornati ai livelli del 2019. Questo significa che la produzione dei restanti membri OPEC è inferiore di 1,5 mb/g, e non perché questi membri si stiano trattenendo, ma perché la loro capacità effettiva è diminuita in modo permanente. Quindi, anche se le sanzioni volontarie delle società occidentali riducessero solo una frazione delle esportazioni russe, potrebbero bastare a esaurire tutta la capacità inutilizzata dell'OPEC e a lasciare il mercato in un deficit risolvibile solo con una distruzione della domanda. Ciò richiederebbe prezzi ancora più alti rispetto a quelli attuali.
Inoltre, c'è anche lo spettro di restrizioni all'importazione molto più severe da parte dell'Unione Europea. Tuttavia, secondo noi, vietare le importazioni di petrolio e gas russi avrebbe conseguenze enormi sui prezzi. I prezzi del gas europeo, già cinque volte superiori ai massimi storici precedenti a questo inverno, potrebbero facilmente raddoppiare o triplicare da qui, causando chiusure industriali diffuse e blackout elettrici. Quanto ai prezzi del petrolio, le importazioni europee via oleodotto non potrebbero essere semplicemente compensate da maggiori esportazioni via mare o da flussi di oleodotto verso la Cina. Gran parte di quel petrolio mancherebbe semplicemente sul mercato globale. Spingerebbe immediatamente il mercato globale in un enorme deficit. Ciò richiederebbe una distruzione della domanda su vasta scala, paragonabile alle crisi petrolifere degli anni '70. In questo caso ci aspetteremmo che i prezzi superino rapidamente i precedenti record di 150 $/barile del 2008 e quasi certamente si innescherebbe una recessione globale. Riteniamo quindi che il rischio di una mossa così drastica da parte dell'Unione Europea sia basso, ma non trascurabile.
Le opinioni espresse in questo articolo sono quelle dell'autore o degli autori e non riflettono quelle di Goldmoney, salvo diversa indicazione esplicita. L'articolo ha scopo puramente informativo e non costituisce da parte di Goldmoney o dell'autore o degli autori una consulenza legale, finanziaria, fiscale, di investimento o contabile. Non dovresti agire né fare affidamento su alcuna informazione contenuta nell'articolo senza prima aver richiesto una consulenza professionale indipendente. Abbiamo fatto il possibile per garantire che le informazioni contenute nell'articolo siano affidabili; tuttavia, Goldmoney non dichiara che siano accurate, complete, aggiornate e/o da intendersi come un'indicazione dei risultati futuri, e non vi si dovrebbe fare affidamento in tal senso. Goldmoney non sarà responsabile per alcuna richiesta di risarcimento, perdita, danno o disagio causati da qualsiasi informazione o opinione contenuta in questo articolo, e qualsiasi azione intrapresa sulla base delle opinioni e delle informazioni contenute in questo articolo è a tuo rischio.