
Nota: tutti i riferimenti all’inflazione riguardano la quantità di moneta e non l’effetto sui prezzi, salvo diversa indicazione.
Nell’articolo della scorsa settimana ho mostrato perché le prove empiriche dei collassi delle monete fiat siano rilevanti per le condizioni monetarie di oggi. In questo articolo spiego perché il potere d’acquisto del dollaro è in ostaggio dei venditori esteri e perché, se la Fed continuerà con le attuali politiche monetarie, il dollaro farà la stessa fine della livre di John Law nel 1720. Come sempre in queste situazioni, il pubblico comprende poco la moneta, e rendersi conto che la politica monetaria è concepita per tassare le persone a beneficio del loro governo sarà uno shock spiacevole. La velocità con cui la moneta di Stato perderà allora la propria utilità sarà rapida. Questo articolo si concentra sul dollaro statunitense, centrale rispetto alle altre valute fiat e dove gli squilibri monetari e finanziari sono maggiori.
Introduzione
Nel Goldmoney Insight della scorsa settimana, Lezioni dal passato sull’inflazione, ho descritto come alcune caratteristiche dell’inflazione tedesca del 1914-23, che fece collassare il marco cartaceo, siano rilevanti per la nostra situazione attuale. Ho tracciato un parallelo tra l’inflazione di John Law e la sua bolla del Mississippi nel 1715-20 e la politica della Federal Reserve di gonfiare la massa monetaria per sostenere oggi una bolla negli attivi finanziari. La bolla di Law scoppiò e distrusse la sua valuta, e la Fed sta perseguendo le stesse politiche su scala grandiosa. Le inflazioni contemporanee di tutte le principali valute emesse dagli Stati rischiano allo stesso modo un collasso del loro potere d’acquisto, e per di più in tempi rapidi.
Le banche centrali dichiarano sempre che lo scopo dell’inflazione monetaria è sostenere l’economia in coerenza con la massima occupazione e con un obiettivo di inflazione dei prezzi del due per cento. Lo scopo reale è finanziare i deficit pubblici, che crescono in parte perché le future passività di welfare diventano correnti e in parte perché la classe politica trova nuove ragioni per spendere. Alla base di questa prodigalità ci sono carichi fiscali insostenibili su economie che rendono al di sotto delle attese. Infine, il colpo di grazia è arrivato con i lockdown per il covid-19.
L’effetto dell’inflazione monetaria, anche con aumenti del due per cento, è trasferire ricchezza dai risparmiatori, dai lavoratori dipendenti, dai pensionati e dai beneficiari di sussidi al governo. In nessun modo, se non forse per distorsioni temporanee, ciò giova alla popolazione nel suo insieme. Trasferisce inoltre ricchezza dai risparmiatori ai debitori, riducendo nel tempo il valore del capitale.
L’inflazione della massa monetaria sta ora entrando in iperaccelerazione, quindi questi effetti negativi peggioreranno molto. È il momento di passare dalle prove empiriche alla situazione di oggi, ovvero l’aumento senza precedenti del tasso globale di inflazione monetaria e, in particolare, di quello della valuta di riserva mondiale, il dollaro statunitense.
L’inflazione del dollaro
Senza dubbio, la riluttanza a ridurre, o almeno a contenere, i deficit di bilancio è dovuta all’elezione presidenziale di novembre. Ma chiunque vinca, sembra improbabile che la spesa pubblica venga frenata o che le entrate fiscali aumentino. La verità universale delle valute di Stato non garantite è che, finché possono essere emesse per coprire i deficit di bilancio, verranno emesse. E poiché una valuta inflazionata finisce per comprare meno, a parità di altre condizioni il ritmo della sua emissione accelererà per compensare. È una delle forze trainanti dell’iperinflazione della quantità di moneta.
Dalla crisi Lehman dell’agosto 2008, il ritmo dell’inflazione monetaria è accelerato al di sopra della sua media di lungo periodo, e l’effetto è illustrato nella Figura 1 qui sotto.

La Figura 1 include l'ultimo calcolo della quantità di moneta fiat (FMQ), aggiornato al 1° agosto 2020. La FMQ è la somma dell'offerta di moneta austriaca e delle riserve bancarie detenute presso la Fed, ovvero dei dollari fiat sia in circolazione sia non in circolazione tra il pubblico. Poiché le banche commerciali sono libere di impiegare le proprie riserve nel rispetto del quadro normativo, sia come base per espandere il credito bancario sia per prelevarle dalla Fed e immetterle direttamente in circolazione, le riserve bancarie presso la Fed, che siano in circolazione o meno, vanno considerate parte del totale della moneta fiat.
Si può notare che il tasso di crescita della FMQ è rimasto abbastanza costante per un lungo periodo, per l'esattezza il 5,86% annuo con capitalizzazione mensile, fino alla crisi di Lehman, quando il tasso di crescita è decollato. Dal fallimento di Lehman nel 2008, il totale della FMQ è cresciuto di quasi il 300%.
Dallo scorso marzo la crescita della FMQ è stata senza precedenti, fino a diventare quasi verticale sul grafico, innescata dalla risposta della Fed al coronavirus. Ora una seconda ondata ha colpito l'Europa e sembra che le prime fasi di una recrudescenza stiano arrivando anche nella terra del dollaro. Con le speranze residue di una ripresa a V ormai svanite, un ulteriore aumento sostanziale della FMQ è praticamente certo.
La FMQ supera già il PIL. Se prendiamo l'ultima volta in cui le cose erano normali, diciamo il 2005, quando l'economia statunitense si era ripresa dallo scoppio della bolla dot-com e prima che l'espansione del credito bancario e i prestiti ipotecari diventassero eccessivi, vediamo che in un rapporto funzionante la FMQ dovrebbe essere tra il 35% e il 40% del PIL. Ma con l'economia statunitense ora in crisi e la FMQ in accelerazione, nei prossimi mesi la FMQ sarà probabilmente superiore al 125% del PIL.
Da dove viene tutto questo denaro in più? Viene creato tramite il quantitative easing della banca centrale, in un sistema che aggira le regole pensate per impedire alla Fed di stampare moneta e consegnarla al governo. Eppure ottiene proprio questo. Il Tesoro statunitense emette titoli all'asta nel modo consueto. Le principali banche, tramite i propri prime broker, fanno offerte sapendo che la Fed fissa il rendimento per le diverse scadenze con le sue operazioni di mercato. La Fed acquista titoli del Tesoro fino al limite mensile di QE annunciato in precedenza, solo che ora non c'è più alcun limite, il che garantisce ai broker primari il proprio turno e accredita sui conti di riserva delle banche venditrici il ricavato.
Questo meccanismo indiretto libera la Fed dal peccato di stampare moneta direttamente, ma aggira le regole attraverso una stampa di moneta indiretta. Il Tesoro ottiene finanziamenti aggiuntivi attraverso questo giro tortuoso. Le banche partecipanti in genere espandono il proprio credito bancario per assorbire la nuova emissione, che poi vendono alla Fed, la quale a sua volta accredita i conti di riserva delle banche. Il Tesoro riceve il ricavato dei titoli per coprire il disavanzo della spesa pubblica, e le banche ottengono riserve maggiori. Nel bilancio della Fed aumentano le passività verso le banche commerciali e aumentano le attività in titoli del Tesoro. La Fed finanzia allo stesso modo anche il debito delle agenzie, che rappresenta per lo più finanziamenti ipotecari.
Sotto la presidenza Trump, il disavanzo corrente del Tesoro è aumentato inizialmente come stimolo pianificato dal lato dell'offerta per l'economia statunitense, per poco più di mille miliardi di dollari, prima che il covid-19 creasse ulteriore caos finanziario. Le imprese hanno subìto gravi sconvolgimenti e un crollo diffuso. Di conseguenza, e insieme all'immissione diretta di denaro in ogni famiglia, il Congressional Budget Office ha rivisto il suo disavanzo di mille miliardi di dollari per l'anno fiscale appena concluso, come indica il seguente screenshot dal suo sito web:
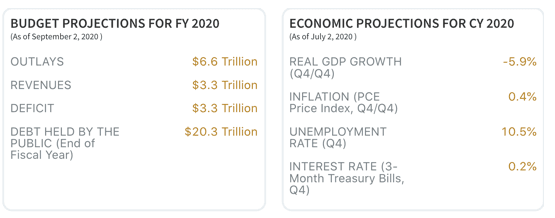
Nota come metà delle entrate del governo derivi dalle imposte e metà sia coperta dalla vendita di debito pubblico al pubblico (cioè alle banche commerciali), che alla fine dell'anno fiscale 2020 (concluso ieri) è stimato in un totale di 20,3 mila miliardi di dollari. Ma dato che la prima metà di quell'anno fiscale era precedente al lockdown e il tasso annualizzato del disavanzo a quel tempo era di circa mille miliardi di dollari, in modo semplicistico il tasso annualizzato dell'aumento del disavanzo dallo scorso marzo si aggira intorno ai 4,4 mila miliardi di dollari. Per inciso, le proiezioni economiche del CBO sembrano troppo ottimistiche alla luce dei recenti eventi; in tal caso le proiezioni di bilancio per questo nuovo anno solare saranno corrette con entrate considerevolmente inferiori e, come minimo, spese sensibilmente maggiori. Affronteremo più avanti in questo articolo le stime dell'inflazione dei prezzi.
Perché il QE è inflazionistico
Il 23 marzo il Federal Open Market Committee (FOMC) ha annunciato un QE illimitato sia per i titoli del Tesoro USA sia per il debito delle agenzie, oltre a tutta la liquidità di cui le banche commerciali avranno bisogno.[i] Pur ritenendo inflazionistica l'espansione del disavanzo di bilancio, essa lo è solo nella misura in cui non è finanziata dai risparmiatori, o aumentando la quota di risparmio rispetto alla spesa immediata, o nella misura in cui questi dirottano i propri risparmi da altri strumenti di investimento. In quest'ultimo caso, i cittadini hanno destinato i loro risparmi più ai mercati azionari che a quelli obbligazionari. Anche i rendimenti dei portafogli discrezionali gestiti per conto del pubblico sono stati migliori nelle azioni che nelle obbligazioni governative e societarie, anche se, quando si valuta l'aumento del rischio di investimento, i titoli del Tesoro sono considerati un bene rifugio nei portafogli obbligazionari. Anche i fondi pensione e le compagnie di assicurazione destinano flussi di cassa ai Treasury USA e, nella misura in cui ciò avviene, l'emissione di ulteriore debito pubblico non è inflazionistica.
Inoltre, se una banca non amplia il proprio bilancio espandendo il credito bancario, nemmeno la sua partecipazione al programma di QE della Fed è inflazionistica. Perché sia così, dovrebbe vendere titoli già in portafoglio, richiamare prestiti o sottoscrivere per conto dei clienti.
Facendo finta di non vederli, questi fattori danno un certo incoraggiamento alla Fed nel finanziare il Tesoro tramite il QE, in particolare perché le statistiche mostrano un balzo del risparmio, come illustra il grafico seguente della Fed di St. Louis.
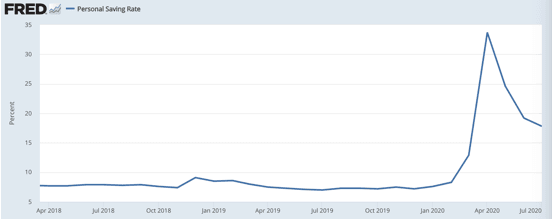
In modo più corretto, il grafico riflette il calo della spesa durante il lockdown, oltre ai assegni di stimolo da 1.200 dollari distribuiti alle famiglie a fine aprile, che hanno segnato il picco del grafico. Da allora c'è stato un certo aggiustamento al ribasso, in parte perché una parte della spesa è ripresa e si sta recuperando l'arretrato di spese essenziali, come la manutenzione degli immobili.
Le prove non sono ancora abbastanza solide da sostenere che questo cambiamento statistico nelle abitudini di risparmio sia permanente. Inoltre, poiché il tasso è calcolato come percentuale del reddito personale disponibile non speso e dati gli alti livelli di indebitamento personale in tutta la popolazione, gran parte di questi presunti risparmi sarà finita nei rimborsi di carte di credito e debiti. È più probabile che, con la disoccupazione in aumento e circa l'80% dei lavoratori dipendenti americani che vive di stipendio in stipendio, lungi dall'esserci un tasso di risparmio più alto, le finanze personali siano peggiorate tanto che si attinge ai risparmi, in termini netti, per procurarsi l'essenziale. In realtà, il tasso di risparmio è uno di quei concetti economici non misurabili, e la realtà è che l'americano medio sta peggio in questa economia in contrazione e sta intaccando i risparmi per sopravvivere.
L'elemento non inflazionistico del QE si riduce quindi, grosso modo, all'aumento degli investimenti in titoli del Tesoro di compagnie di assicurazione e fondi pensione e all'aumento delle disponibilità e delle riserve delle banche presso la Fed non finanziato dall'espansione del credito bancario. Ma questo crea un altro fattore: nella misura in cui si vendono investimenti obbligazionari esistenti per sottoscrivere titoli del Tesoro, si indeboliscono inevitabilmente i mercati obbligazionari societari e la loro capacità di soddisfare il proprio fabbisogno di finanziamento. Ed è per questo motivo che la Fed ha incaricato BlackRock di guidare i suoi acquisti di debito societario, per garantire che ci sia liquidità per quei mercati e per mettere un tetto ai premi per il rischio. Pertanto, dove le banche non espandono il credito per acquistare nuovi titoli del Tesoro, la Fed interviene per compensare con ulteriore inflazione monetaria.
È stato necessario entrare nel dettaglio dei meccanismi di finanziamento dei disavanzi pubblici per stabilire le conseguenze inflazionistiche del QE e per confutare le affermazioni delle autorità monetarie e di altri secondo cui il QE non è inflazionistico, o lo è solo in parte, e quindi è coerente con il mandato della Fed. No: con l'eccezione delle sottoscrizioni di assicurazioni e fondi pensione, il QE della Fed è quasi pura inflazione monetaria
La relazione tra inflazione e prezzi
Ipotizzando che non vi sia alcuna variazione nei saldi di cassa medi detenuti da una popolazione, nel tempo deve esistere una relazione inversa tra l’espansione della quantità di moneta in circolazione e la diminuzione del suo potere d’acquisto. È un fatto indiscutibile sul piano logico, e sostenere il contrario significa aderire a una versione del moto perpetuo monetario. Allo stesso modo, pur dovendo tenere conto, per i singoli prezzi, anche delle variazioni dei fattori che li riguardano in modo specifico, gli effetti dello svilimento monetario sul livello generale dei prezzi dovrebbero essere chiari. Ora è il momento di introdurre un secondo fattore: le variazioni dei saldi di cassa medi detenuti da una popolazione.
Le variazioni dei saldi di cassa esprimono le preferenze relative tra moneta e beni. Se una popolazione nel suo complesso è soddisfatta della stabilità della moneta come mezzo di scambio, sarà ben lieta di mantenere saldi superiori alle proprie esigenze immediate. Lo vediamo anche con le valute soggette a inflazione, come lo yen giapponese, dove, indipendentemente dal livello dei tassi di interesse, l’espansione monetaria si limita ad accumularsi sotto forma di depositi bancari. È insolito che una popolazione arrivi agli estremi evidenti in Giappone, ma, allo stesso modo, una popolazione che si rende conto che la propria valuta sta perdendo potere d’acquisto ha ogni ragione di disfarsene a favore dei beni, mantenendo di conseguenza saldi più bassi.
Il rifiuto completo di una valuta come mezzo di scambio la rende del tutto priva di valore ed è l’esito comune di ogni collasso iperinflazionistico. I governi che restano intrappolati nel finanziamento inflazionistico affrontano la crescente certezza di un esito venezuelano.
Per ora, le autorità monetarie di tutto il mondo fanno affidamento sull’ignoranza del pubblico in materia di moneta e di teoria dello scambio. Chi si prende la briga di considerare come cambia realmente il potere d’acquisto della propria valuta noterà che esso diminuisce più rapidamente di quanto dicano le statistiche ufficiali. È una scelta deliberata. Dopo l’introduzione dell’indicizzazione diffusa all’inizio degli anni Ottanta, i governi hanno messo a punto metodi per ridurre i costi sostenuti. Le modifiche alla metodologia statistica hanno raggiunto questo scopo: gli indici dei prezzi al consumo sono ormai del tutto compressi, al punto che le banche centrali sostengono di faticare a far salire l’IPC fino all’obiettivo del due per cento.
Le evidenze fornite da analisti indipendenti americani come Shadowstats e il Chapwood Index indicano che i prezzi nel mondo reale negli Stati Uniti crescono a un ritmo più vicino al dieci per cento, e lo fanno da dieci anni. Poiché la FMQ è cresciuta a un tasso annualizzato, a capitalizzazione mensile, del 9,6% dalla crisi di Lehman alla fine del 2019, la verità sull’inflazione dei prezzi sembra più vicina al calcolo degli analisti indipendenti che all’IPC ufficiale. Inoltre, nel periodo ci sono pochi segni di variazioni percepibili nei tassi di risparmio o di accumulo di liquidità, che avrebbero inciso sul livello generale dei prezzi.
I primi ad accorgersi che il potere d’acquisto di una valuta sta diminuendo e continuerà a farlo sono di solito coloro che la detengono per ragioni diverse dal suo uso come normale mezzo di scambio. Si tratta di detentori esteri che hanno accumulato valute diverse dalla moneta a corso legale del proprio governo a seguito di scambi commerciali e hanno scelto di conservarle invece di venderle sui mercati dei cambi. Esiste poi un secondo gruppo di detentori esteri, che ha diversificato i portafogli di investimento nei mercati finanziari esteri.
Questi gruppi sono sensibili soprattutto a fattori economici e finanziari esterni, come le variazioni delle prospettive commerciali, del valore delle attività finanziarie e delle proprie esigenze di liquidità nella propria valuta. È logico che uno Stato che riesce a mantenere disavanzi continui della bilancia commerciale e a conservare un accumulo di proprietà estera della propria valuta sia vulnerabile ai cambiamenti del sentimento internazionale. È la situazione in cui si trova il dollaro: i dati TIC del Tesoro USA mostrano che gli stranieri detengono titoli finanziari per circa 20,6 trilioni di dollari, oltre a depositi bancari e cambiali commerciali e buoni del Tesoro USA a breve termine per un totale di 6,15 trilioni. In altre parole, la proprietà estera del dollaro equivale al 130% della stima del CBO sul PIL statunitense attuale.
L’accumulo di posizioni estere in dollari è dovuto a una serie di fattori: il dollaro è la valuta di riserva internazionale, le aspettative commerciali prevedevano una crescita globale continua, i disavanzi commerciali USA si sono perpetuati, gli investimenti di portafoglio sono aumentati e il dollaro si è rafforzato. Oggi il commercio globale si sta contraendo e il dollaro ha iniziato a calare. Le priorità commerciali stanno passando dall’espansione globale alla conservazione del capitale.
Con le prospettive economiche globali in rapido deterioramento, il dollaro è nettamente sovrapposseduto dagli stranieri, e ciò non è controbilanciato dalla proprietà americana di valute estere. La maggior parte degli interessi finanziari esteri degli Stati Uniti è denominata in dollari, con un’esposizione alle valute estere notevolmente ridotta, pari a 714 miliardi di dollari a fine giugno.[ii]
La Cina ha già dichiarato una politica di riduzione dei propri investimenti in dollari in titoli del Tesoro USA e sta vendendo i suoi dollari per acquistare materie prime. Pochi se ne rendono conto, ma la Cina sta facendo ciò che fanno le persone comuni quando iniziano ad abbandonare una valuta: se ne libera in cambio di beni tangibili che in futuro costeranno di più a causa del calo del potere d’acquisto del dollaro. E man mano che il potere d’acquisto del dollaro diminuisce, misurato in materie prime, è probabile che più nazioni seguano l’esempio della Cina.
Quando si vede un grafico dell’espansione dell’offerta di moneta, come illustrato nella Figura 2 qui sotto, e lo si combina con un dollaro in calo sui mercati dei cambi, è solo questione di tempo prima che un numero crescente di membri della popolazione nazionale cominci a seguire l’esempio degli stranieri.

Rispetto al passato, esiste una generazione di millennial che, attraverso la comprensione delle criptovalute, ha scoperto la svalutazione delle valute fiat da parte dei rispettivi governi. Resta da vedere se questa conoscenza farà progredire la comprensione degli affari monetari da parte del grande pubblico, anticipando l'abbandono della moneta a favore dei beni.
Il sistema bancario e le sue conseguenze cicliche
Non solo alcune delle banche di rilevanza sistemica globale (G-SIB) hanno bilanci con una leva molto elevata, cosa prevedibile al termine di una fase di espansione del credito bancario, ma nella maggior parte dei casi i mercati azionari valutano il loro patrimonio a una frazione del valore contabile di bilancio, in contrasto con le valutazioni scandalosamente alte dei titoli non finanziari nella più grave recessione economica mai vista in tempo di pace.
La Tabella 1 qui sotto illustra il punto combinando la leva di bilancio e le valutazioni di borsa di tutte le G-SIB, per ottenere un multiplo tra attivo di bilancio e capitalizzazione di mercato, ordinando le banche dalla più pericolosa alla meno pericolosa secondo questo parametro. Le uniche banche dell'elenco con una capitalizzazione di mercato superiore al patrimonio di bilancio, cioè con un rapporto prezzo/valore contabile superiore a uno, sono quelle nordamericane, il che potrebbe spiegare perché le leve critiche non siano riconosciute come un problema sistemico nei mercati finanziari statunitensi

Le tre leve più elevate, e con largo margine, appartengono a banche dell'Eurozona: ricorda che si tratta solo delle G-SIB, e ci saranno molte banche commerciali altrettanto indebitate che non figurano in questo elenco. Avere il proprio patrimonio valutato appena il 15% del valore contabile, l'umiliazione subita dalla banca francese Société Générale, dovrebbe far suonare un campanello d'allarme per le autorità di vigilanza bancaria francesi. Ma queste insistono nel considerare soltanto il rapporto tra attivo di bilancio e patrimonio di bilancio, che per Soc Gen resta comunque impressionante: 21,4 volte. A differenza dell'autorità di vigilanza, gli investitori sembrano ritenere che questa banca sia con ogni probabilità fallita, e che il suo prezzo azionario sia poco più di un'opzione call sulla sua sopravvivenza.
È un problema che riguarda in particolare le banche dell'Eurozona. E l'esperienza ci insegna che i dati comunicati dalle banche sono migliorati dal loro aggiramento del sistema normativo, ed è per questo che, quando una banca fallisce, l'esito è sempre peggiore di quanto i numeri precedenti al fallimento lascerebbero ritenere possibile.
Le grandi banche non operano in compartimenti nazionali stagni: hanno attività di finanziamento del commercio, negoziazione di cambi e derivati, prestiti in valuta estera e persino filiali e controllate di rilievo all'estero. L'idea che una crisi nell'Eurozona, o per esempio in Gran Bretagna, possa essere contenuta entro i confini nazionali è un'illusione. Con l'eccezione di Wells Fargo, le G-SIB statunitensi risultano in condizioni migliori di quelle di altre giurisdizioni, ma questo non le salverà da una crisi sistemica originata altrove.
Pur potendo indicare la fine del ciclo del credito, non c'è dubbio che il Covid-19 abbia precipitato una crisi più immediata per le banche commerciali. Le dichiarazioni ufficiali non parlano più di una ripresa a V, e le imprese sono tenute in vita artificialmente.
Nel prossimo futuro una crisi bancaria sembra inevitabile. Lo scenario migliore è che venga contenuta, o con i governi che nazionalizzano tutte le banche a rischio di fallimento, o con le banche sostenute direttamente dalle rispettive banche centrali, cosa che, data la crisi del mercato repo statunitense di un anno fa, si può dire stia già accadendo. Per gli inflazionisti c'è la consolazione che la stampa di moneta possa allora essere usata per sostenere le imprese in difficoltà attraverso le banche, senza più ostacoli di natura commerciale.
Tassi di interesse
Il principale meccanismo di controllo impiegato dai pianificatori monetari è la gestione dei tassi di interesse. Si illudono che una riduzione dei tassi sia uno stimolo agli investimenti industriali e quindi un miglioramento dell'economia, mentre con la loro soppressione ottengono soltanto la distruzione dei risparmi e l'aumento degli investimenti sbagliati.
Le loro illusioni erano quelle di Keynes e tali restano per tutti i suoi accoliti, tra i quali rientrano i pianificatori della politica monetaria. I tassi di interesse sono semplicemente l'espressione della preferenza temporale, il costo che chi prende a prestito paga per ottenere un possesso temporaneo. Tutti i beni hanno questa caratteristica, e una moneta sana in mercati liberi riflette una media della preferenza temporale di questi beni.
Nella Teoria generale di Keynes, una ricerca nell'indice rivela un solo riferimento alla preferenza temporale, che compare tre volte nella stessa pagina e in nessun altro punto.[iii] Questo tema fondamentale viene quindi liquidato. Keynes ammetteva l'esistenza della preferenza temporale, ma ebbe le idee confuse su ciò che essa rappresenta. La considerò semplicemente come la controparte psicologica della sua invenzione della propensione al consumo e non riuscì a collegare le preferenze temporali per i beni alla loro rappresentazione monetaria. Poiché la giudicò legata esclusivamente al denaro anziché al possesso, per lui restava aperta la possibilità di gestire i tassi di interesse per ottenere un risultato economico desiderato. Questo nonostante l'evidenza, di cui peraltro era a conoscenza, che gestire i tassi di interesse per controllare il tasso di inflazione non funzionava, e che la correlazione era tra i costi di finanziamento all'ingrosso e il livello generale dei prezzi, non la sua variazione rappresentata da un tasso di inflazione.[iv] Keynes lo chiamò paradosso di Gibson, dal nome di chi lo scoprì, ma, non riuscendo a spiegarlo, scelse di ignorarlo, come hanno fatto tutti i suoi seguaci.
Per queste ragioni, gestire i tassi di interesse per ottenere risultati economici, compresa la recente introduzione dei tassi negativi, si è rivelato un fallimento deplorevole. Ma quando la valuta perde potere d'acquisto, il riflesso delle preferenze temporali per i beni includerà un fattore aggiuntivo legato alla moneta stessa. Così la preferenza temporale espressa in dollari diventa significativamente più alta di quanto giustificato dal solo differimento della proprietà dei beni. L'insistenza dei mercati valutari nel tenere conto del futuro deprezzamento della valuta dovuto all'inflazione monetaria renderà quindi impossibile il compito delle autorità di sopprimere i tassi di interesse.
La Fed scoprirà che, in assenza di un aumento significativo dei risparmi, cosa che comunque è determinata a non lasciare accadere, oltre a finanziare un deficit federale in peggioramento dovrà assorbire le vendite estere di titoli del Tesoro USA, di agenzie e di obbligazioni societarie. Gli stranieri diventano quindi detentori riluttanti di dollari in eccesso.
In assenza di un livello crescente di risparmio interno, un deficit di bilancio in rapido peggioramento porta a uno o a entrambi di due esiti. Per un'identità della contabilità nazionale, in assenza di un aumento dei risparmi, un deficit di bilancio ha come immagine speculare un deficit commerciale; entrambi, in questo nuovo anno fiscale, sulla base degli indicatori attuali, tenderanno probabilmente ad ampliarsi fino a una cifra compresa tra tre e cinque trilioni di dollari. Questo è il primo esito e, se il presidente Trump verrà rieletto il mese prossimo, questo peggioramento porterà probabilmente a una maggiore ostilità verso gli importatori americani.
Il secondo problema, alla luce del primo, è come reagiranno gli importatori già sovraccarichi di dollari alla quantità crescente di dollari aggiuntivi che si accumulano sui loro conti bancari a causa di uno squilibrio commerciale in aumento. La risposta non può che essere che non hanno alcun motivo di tenerli. E a meno che il Tesoro USA non acquisti questi dollari indesiderati, riducendo la quantità in circolazione, tali dollari finiranno per spingere al ribasso il tasso di cambio e gonfiare i prezzi nell'economia interna.
Possiamo vedere che le condizioni in cui il dollaro viene spinto al ribasso rispetto alle altre valute sono solo un primo passo, e ora sappiamo che la Cina è all'avanguardia nel vendere dollari in cambio di materie prime, e probabilmente sarà seguita da altri man mano che il dollaro scende. Di conseguenza, il potere d'acquisto del dollaro, che già si sta deteriorando al ritmo del dieci per cento secondo stime indipendenti, è destinato a deteriorarsi più rapidamente.
Con le sue dichiarazioni e le sue azioni, la Fed conferma la convinzione che un aumento dell'inflazione dei prezzi possa essere controllato alzando i tassi di interesse. Di conseguenza, un dollaro in calo sui mercati valutari la porrà di fronte a un dilemma insuperabile: alzare i tassi di interesse per proteggere il dollaro, facendo così scoppiare la bolla delle attività finanziarie e spingendo le finanze del governo federale all'insolvenza? Oppure lasciare semplicemente che l'inflazione dei prezzi corra? La scelta sarà netta come il bianco e il nero.
Quasi sempre, le banche centrali in questa posizione sgradevole finiscono per ricorrere a un compromesso, alzando i tassi di interesse troppo poco e troppo tardi. Solo di rado portano i tassi overnight a livelli stratosferici nel tentativo di ristabilire l'ordine strangolando gli speculatori. Al di là degli effetti temporanei di quest'ultimo espediente, sappiamo dal paradosso di Gibson che alzare i tassi di interesse per controllare l'inflazione dei prezzi non funziona. E con il 130% della statistica del PIL attualmente rappresentato dalla proprietà estera di dollari, la maggior parte di quasi 27 trilioni di dollari incombe sui mercati valutari come un elefante nella stanza. Peggio ancora per la Fed, il paradosso di Gibson ci dice che anche se la Fed alzasse i tassi di interesse per compensare per intero la perdita di potere d'acquisto, ciò non basterebbe a stabilizzare la valuta: per questo servono politiche di moneta sana e la fine dell'inflazionismo.
Il modo di guardare alla questione è comprendere la valutazione della preferenza temporale da parte degli stranieri, composta da un livello generale per lo scambio di beni e da un livello aggiuntivo specifico di una valuta che si deprezza. Pertanto, a prescindere dalla politica dei tassi della Fed, le forze di mercato rappresentate dagli interessi esteri assumeranno il controllo dei tassi di interesse, e la bolla obbligazionaria della Fed scoppierà. L'aumento dei rendimenti dei titoli del Tesoro USA farà crollare il mercato azionario e quello del debito societario. Questi eventi minacceranno ancora di più qualsiasi interesse estero residuo per il dollaro e per i suoi mercati dei capitali. In breve, la politica di gonfiare una bolla delle attività finanziarie diventa impossibile da sostenere e il suo fallimento trascinerà con sé anche il dollaro.
Fu questo il motivo per cui, quando la bolla del Mississippi di John Law scoppiò trecento anni fa, nell'ottobre 1720 la sua valuta, la livre, non valeva più nulla sui mercati valutari. Il crollo era iniziato undici mesi prima, quando Law aveva accelerato l'inflazione della livre per sostenere il prezzo in calo delle azioni. La Fed ha avviato il 23 marzo un'analoga accelerazione dell'inflazione monetaria per l'intero mercato obbligazionario USA. Se replichiamo l'esperienza di John Law, il dollaro potrebbe diventare privo di valore nel giro di pochi mesi.
Per un pubblico sempre più ampio sta diventando chiaro che, in assenza di un cambiamento delle politiche inflazionistiche, i giorni del dollaro privo di copertura stanno rapidamente volgendo al termine, e questo trascinerà con sé l'ordine fiat internazionale su cui si fonda.
[i]Vedi https://www.federalreserve.gov/newsevents/pressreleases/monetary20200323a.htm
[ii] Riga 1 meno Riga 2: https://ticdata.treasury.gov/Publish/bctype.txt
[iii] Vedi p. 166, The General Theory of Employment Interest and Money, Palgrave Macmillan, edizione 2007.
[iv] L'errore è stato presumere che, nei mercati liberi, i tassi di interesse siano fissati dai risparmiatori, quando in realtà sono fissati da chi prende a prestito, con la sua domanda di capitale.
Le opinioni e i punti di vista espressi in questo articolo sono quelli dell'autore o degli autori e non riflettono quelli di Goldmoney, salvo diversa indicazione esplicita. L'articolo ha esclusivamente scopo informativo generale e non costituisce una consulenza legale, finanziaria, fiscale, di investimento o contabile da parte di Goldmoney o dell'autore o degli autori. Non dovresti agire né fare affidamento su alcuna informazione contenuta nell'articolo senza prima aver richiesto una consulenza professionale indipendente. Abbiamo posto la massima cura nel garantire l'affidabilità delle informazioni contenute nell'articolo; tuttavia, Goldmoney non dichiara che esse siano accurate, complete, aggiornate e/o da intendersi come indicazione di risultati futuri, e non vanno considerate tali. Goldmoney non sarà responsabile per alcuna richiesta di risarcimento, perdita, danno o disagio derivanti da qualsiasi informazione od opinione contenuta in questo articolo; qualsiasi azione intrapresa sulla base delle opinioni e delle informazioni contenute in questo articolo è a tuo rischio.