
Questo articolo valuta la probabilità che la sterlina segua il dollaro verso l'iperinflazione monetaria. Tra marzo e settembre il governo degli Stati Uniti ha finanziato la propria spesa con la vendita di obbligazioni, in gran parte attraverso un QE inflazionistico, in misura doppia rispetto alle entrate fiscali. E ci sarà molta più inflazione monetaria a venire.
Un dollaro in iperinflazione è ora lo sfondo internazionale per tutte le valute, sterlina compresa.
Finora i conti di bilancio del Regno Unito sono meno allarmanti di quelli degli Stati Uniti. In teoria, il governo britannico ha un piano praticabile: trasformare il Regno Unito in un emporio globale. Tuttavia, se, come appare sempre più certo, nei prossimi mesi il dollaro dovesse calare pesantemente sui mercati dei cambi, i tassi d'interesse in dollari saliranno, e con essi quelli in sterline: una catastrofe per le finanze pubbliche e per il futuro delle imprese zombie gravate dai debiti. Inoltre, a causa dell'esposizione verso controparti rappresentate da banche insolventi dell'Eurozona e dell'aumento delle insolvenze legate al covid, le banche britanniche non sono abbastanza solide da resistere alla contrazione generale del credito che un rialzo dei tassi in dollari provocherebbe.
Con la massima urgenza, il Tesoro britannico dovrebbe ricostituire le riserve auree del paese, se necessario in segreto, in modo che il governo possa stabilizzare la sterlina garantendola con l'oro al momento opportuno. Esiste quindi una via d'uscita da questa situazione, ma il governo britannico la imboccherà?
Introduzione
Vivendo nel Regno Unito si è fin troppo consapevoli dei danni visibili che i lockdown dovuti al virus stanno causando all'economia. Hotel, pub e ristoranti sono stati spinti verso il fallimento, e sopravvivranno solo quelli i cui proprietari dispongono di una ricchezza accumulata sufficiente a pagare le spese mentre i ricavi sono scarsi o nulli. Molti negozi, con margini già ridotti dopo aver pagato affitto, tributi locali e imposte sulle vendite, hanno chiuso per sempre. In una certa misura questi problemi sono stati rinviati grazie alle moratorie sui pagamenti e ai programmi di cassa integrazione (furlough). Ma resta il fatto che alle high street delle cittadine di mercato in tutto il paese è stato strappato il cuore.
Ora stanno fallendo anche le grandi catene di vendita al dettaglio. Se solo il governo potesse riconoscerlo, i cambiamenti che vediamo oggi sarebbero comunque avvenuti. Ma invece di un processo evolutivo, sono stati provocati all'improvviso dalla crisi del covid e dalla sua ancella, una probabile crisi bancaria in arrivo. Il processo di distruzione creatrice di Schumpeter è rimasto represso per dieci anni prima di essere liberato.
Se sarà permesso, il nuovo mondo che attende il Regno Unito è fatto di high street che uniscono abitazioni, negozi e tutte le altre strutture che le persone decidono tra loro essere necessarie e desiderate, e non quelle imposte dalle leggi urbanistiche e dall'amministrazione locale. Il settore dei viaggi ha subito un colpo enorme, e i viaggi aerei spontanei probabilmente passeranno di moda: perché non restare a casa nove volte su dieci e guardare documentari sui luoghi che altrimenti si sarebbero visitati? Le vacanze in patria dei britannici che in passato andavano all'estero potrebbero diventare un settore in crescita in futuro.
Si potrebbe continuare, ma il punto è che la Gran Bretagna non tornerà alla vecchia normalità. E i principali ostacoli al cambiamento sono il governo centrale e le autorità locali. Attraverso enormi ondate di inflazione monetaria, il governo centrale sostiene il mondo di ieri, quello delle imprese zombie. E poiché perdono gettito dalle imposte sulle attività commerciali (business rates), le autorità locali si oppongono al cambio di destinazione d'uso da commerciale a residenziale. In realtà, se accogliessero questa evoluzione nelle città grandi e piccole, gran parte della "crisi abitativa" di cui tutti parlano scomparirebbe senza bisogno di cementificare buona parte della campagna inglese.
Per essere giusti con i politici, essi vengono sempre eletti non tanto in base a un programma, quanto per mantenere lo status quo ante. Nessuno vota per l'evoluzione. Si vota per nuove imprese, energia verde e il resto, a condizione che le proprie imprese e i propri posti di lavoro esistenti restino immuni dal cambiamento. E in un mondo keynesiano, dove il capitale monetario può in qualche modo essere creato dal nulla, a tutti sembra perfettamente possibile. Come accade in quasi tutte le economie avanzate, le politiche del governo britannico sostenute dall'inflazione monetaria hanno ostacolato il cambiamento, favorendo il capitalismo clientelare, il protezionismo normativo e le imprese zombie.
L'attuale governo britannico e i suoi ministri devono essere estremamente frustrati dalla situazione in cui si trovano. Da politici eletti erano partiti forse più orientati al libero mercato di qualsiasi amministrazione del dopoguerra. Tutta quell'intenzione è ora sospesa, e sono costretti a ripiegare sulle stesse vecchie politiche malriuscite, che perpetuano le imprese di ieri e sostengono i fallimenti di oggi.
Questo articolo esamina la specifica situazione economica e monetaria che il Regno Unito si trova ad affrontare. Esiste una possibile via d'uscita dalla trappola del covid, ma non si può raggiungere affidandosi all'intervento burocratico e ignorando gli sviluppi monetari ed economici altrove.
Il problema della spesa pubblica
L'immagine qui sotto è tratta dall'Economic and Fiscal Outlook dell'Office for Budget Responsibility del Regno Unito, pubblicato a novembre.[i]
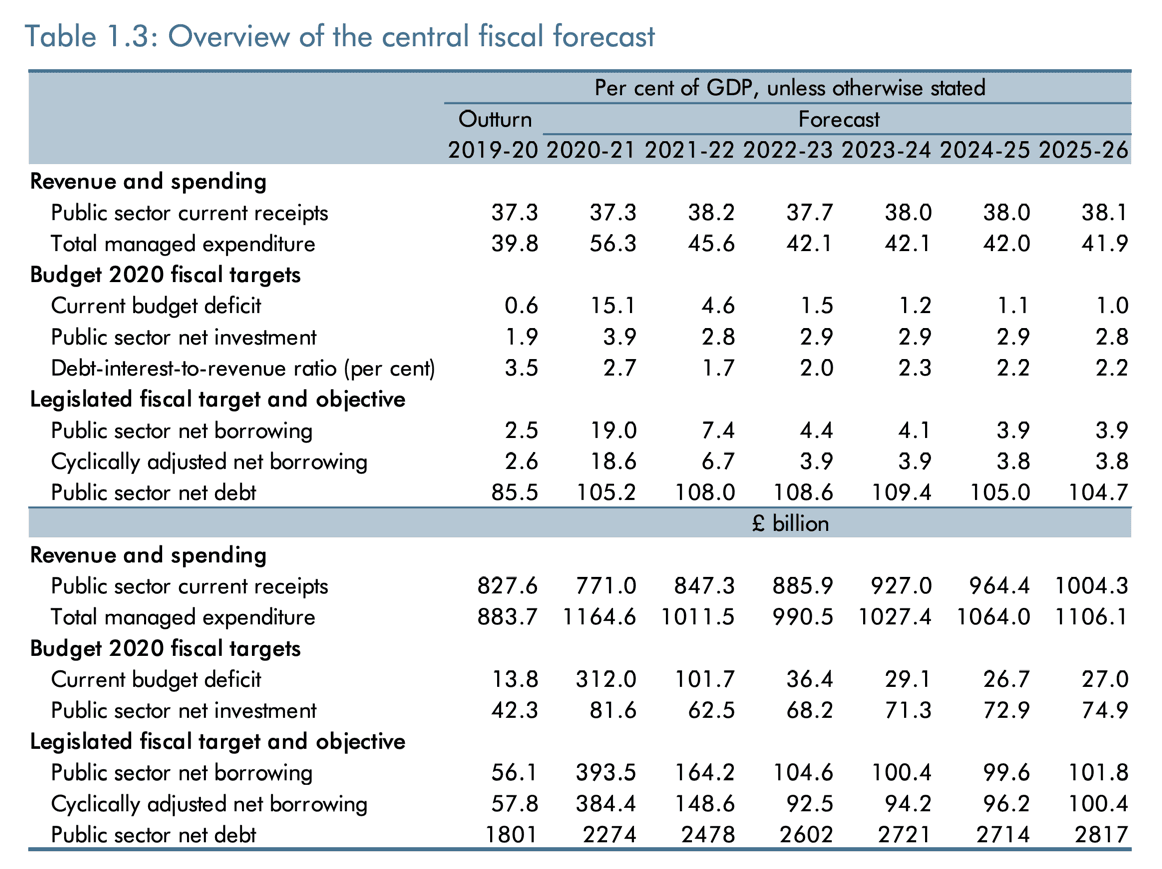
È probabile che, nelle poche settimane trascorse dalla sua pubblicazione, questa previsione centrale si sia spostata in qualche misura verso lo scenario peggiore, soprattutto perché ora è improbabile che le restrizioni dovute al covid cessino prima della fine del primo trimestre del 2021. Con quasi quattro mesi ancora da percorrere, la stima dell'indebitamento netto del settore pubblico per l'esercizio in corso, fino al 5 aprile 2021, verrà probabilmente rivista al rialzo, da 393,5 miliardi di sterline a ben oltre i 400 miliardi. E la stima secondo cui scenderà poi a 164,2 miliardi di sterline nel 2021-22 appare sempre più ottimistica. In un altro punto del documento, l'OBR ammette di essere guidato dal World Economic Outlook dell'FMI, pubblicato a ottobre, «[le cui] proiezioni sono state tuttavia elaborate prima che la forza della seconda ondata in Europa e negli Stati Uniti diventasse evidente».
Come accade di solito a tutte le agenzie governative, l'OBR sembra ignorare che cosa rappresenti realmente il PIL. La sua analisi parte dal presupposto che il PIL sia attività economica, quando in realtà registra soltanto il valore monetario delle transazioni incluse e rilevate, un valore che riflette unicamente l'aggiunta di moneta di banca centrale e di credito bancario nel periodo considerato. Il modo più semplice per raggiungere un dato di PIL nominale prestabilito è stampare moneta, ed è esattamente ciò che la Banca d'Inghilterra fa dal fallimento di Lehman. Il quantitative easing tra il 2008 e il 2019 ha prodotto 645 miliardi di sterline in più di valuta in circolazione, e nello stesso periodo il PIL nominale è aumentato di 625 miliardi, con una differenza di appena il 3,2%, che potrebbe essere facilmente attribuita ad altri fattori. In seguito, nel 2020, il QE aggiuntivo per fronteggiare il virus ammonta a 250 miliardi di sterline, un ulteriore 13,8% di offerta di moneta M1, prima ancora di considerare i programmi di prestito supplementari della Banca tramite le banche commerciali.
La finzione che il finanziamento inflazionistico sia vantaggioso nasce soltanto da ciò che si vede: la magia del denaro pubblico distribuito per il bene comune. Ciò che non si vede è la diluizione dei risparmi, dei patrimoni, dei redditi e delle pensioni di tutti a vantaggio delle finanze del governo. Il trasferimento di ricchezza lascia tutti in condizioni peggiori, una volta che l'economia ha assorbito la moneta fiat aggiuntiva. Il beneficio è visibile, mentre il costo è nascosto e non può essere quantificato facilmente. E ogni volta che la Banca ricorre al QE, trasferisce ancora più ricchezza dall'economia produttiva al governo. È una politica che finisce per mandare in bancarotta la nazione e distruggere la valuta.
Come altre banche centrali, la Banca d'Inghilterra nega che si trasferisca ricchezza, o almeno sostiene che, se avviene, sia limitata all'obiettivo di inflazione del 2%, che in qualche modo sarebbe «stimolante». Ma a causa dell'imperativo statistico di ridurre per il governo il costo dell'indicizzazione, le variazioni dell'indice dei prezzi al consumo come misura del livello generale dei prezzi sono diventate fuorvianti e prive di significato. Non esiste una stima indipendente dell'aumento del livello generale dei prezzi nel Regno Unito, ma dagli Stati Uniti sappiamo che calcoli indipendenti collocano il tasso di inflazione dei prezzi americani più vicino al dieci per cento ogni anno negli ultimi dieci anni[ii], mentre l'indice ufficiale dei prezzi al consumo si è discostato appena dal suo obiettivo del 2%, lo stesso della Banca d'Inghilterra.
I fatti mostrano che le statistiche governative sono diventate talmente autoreferenziali che in qualsiasi analisi seria vanno ignorate. La storia rilevante da seguire è l'espansione della quantità di moneta. Dal fallimento di Lehman, la massa monetaria in senso ampio M4 del Regno Unito è aumentata di circa il 50%, diluendo di conseguenza il valore monetario del PIL, un processo che probabilmente accelererà ancora più rapidamente in futuro a causa del covid.
Piuttosto che contestare le ipotesi dell'OBR sul PIL futuro, dovremmo quindi accettare che si tratti di un dato privo di significato, inutile per stimare il progresso economico e il suo andamento futuro. E poiché è la base di tutta la modellistica economica dei dipartimenti governativi, anche i loro modelli dovrebbero essere respinti. Inoltre, le proiezioni dell'OBR sono stranamente simili alle congetture del Congressional Budget Office degli Stati Uniti.
Nessuna delle due agenzie può avere la minima idea dell'attività economica futura. È inconoscibile. Come ha detto Ludwig von Mises, si parte dal presupposto di un'economia che ruota in modo uniforme, in cui l'azione umana che guida il progresso economico viene ignorata. Ma non comprendere la differenza tra progresso e totale contabile porta inevitabilmente a un errore: il sostegno alle imprese di ieri, meno rilevanti per il futuro, che consumano capitale invece di aggiungere il valore richiesto dai consumatori. Una prova del sostegno politico a queste imprese zombie si trova nel Term Funding Scheme (TFS) della Banca e negli incentivi alle banche commerciali per prestare alle piccole imprese, che hanno portato all'erogazione di 56 miliardi di sterline in prestiti con questi programmi da marzo.
Nel contesto ristretto dell'indebitamento del settore pubblico, la situazione non è affatto un disastro, come mostra la prossima schermata, relativa al rapporto tra debito del governo centrale e PIL.

Non è nella dimensione del debito pubblico che si trova, al momento, il problema. In passato la Gran Bretagna ha tollerato livelli di debito pubblico relativo molto più alti e col tempo è riuscita a ridurli. Inoltre, emettendo gilt senza scadenza, è possibile finanziare la spesa pubblica senza dover mai rimborsare il capitale. Si può sostenere che la situazione attuale potrebbe offrire proprio un'occasione di questo tipo.
I problemi economici del Regno Unito sono analoghi a quelli della metà degli anni Settanta, quando il rapporto tra debito pubblico e PIL era la metà di quello attuale. Ma con un governo socialista deciso a distruggere la ricchezza del settore privato, con industrie nazionalizzate che dominavano l'economia e sindacati che svuotavano di forza le imprese di ogni genere, l'allora Cancelliere dello Scacchiere, Denis Healey, fu costretto a rivolgersi al FMI per un prestito di salvataggio nel 1976.
Oggi il contenuto è diverso, ma gli effetti complessivi sono simili. Le imposte sul reddito e sulle società sono più basse per chi crea ricchezza, ma anziché essere ostacolate da un sindacalismo dilagante, le imprese sono gravate da debito improduttivo fin da prima della crisi di Lehman. Insieme a una regolamentazione sempre più onerosa, questo ha fatto dell'economia britannica un aereo sovraccarico che fatica a staccarsi dalla pista. Il debito del settore privato a fine 2019 è stimato in 3.429 miliardi di sterline[iii], circa 1,6 volte il PIL. Era di 2.965 miliardi a fine 2008, quando il rapporto con il PIL era quasi lo stesso. L'aumento del rapporto tra debito privato e PIL è avvenuto prima della crisi finanziaria, salendo dal 94% del 2000, mentre in termini keynesiani l'economia da allora è semplicemente rimasta ferma.
Per la Gran Bretagna la crisi finanziaria del 2008 è stata lo smantellamento di un eccesso di credito bancario e da allora le politiche dei governi britannici che si sono succeduti si sono concentrate sull'evitare il fallimento delle imprese. Di conseguenza, l'economia britannica è diventata sempre più dipendente dal sostegno continuo di politiche monetarie inflazionistiche e dal prolungamento di quel debito. Governo e Banca d'Inghilterra si trovano così a dover sostenere un settore privato che resta vulnerabile almeno quanto lo era nel 2008 e sotto Denis Healey nel 1976.
In effetti, l'attuale Cancelliere sta facendo il possibile per sostenere gli zombie di oggi. E sta diventando chiaro che serviranno da parte sua ulteriori aiuti per finanziare il settore privato per tutta la durata della pandemia di covid. Se non ai margini, aumenti delle tasse e tagli alla spesa pubblica sono da escludere, il che sposta tutta l'enfasi sull'albero magico del denaro. E nessuno parla ancora di un mondo post-pandemia: si presume semplicemente un ritorno alla normalità prevista dai modelli economici del governo, in cui i consumatori avranno un lavoro, pagheranno le tasse e spenderanno i loro soldi per gli stessi beni di prima.
A queste incertezze si aggiunge la Brexit. Al momento in cui scriviamo, le condizioni commerciali con l'UE non sono ancora state concordate. Ma se non ci sarà un accordo, il governo annuncerà senza dubbio nuove misure per sostenere l'industria durante i cambiamenti necessari, finanziate, ovviamente, da ulteriore inflazione monetaria. Dopodiché la Gran Bretagna dovrà diventare più un entrepôt, e questo è effettivamente previsto con una serie di porti franchi. Ma perché la politica abbia successo, il governo dovrà permettere che tutte le risorse di capitale vengano mobilitate verso nuove imprese, e questo può accadere solo se gli zombie verranno abbandonati al loro destino.
La sterlina e le sfide post-Brexit
Gli errori delle politiche monetarie e governative descritti sopra non tengono conto di tre problemi che sembrano destinati a farle fallire. Il primo è l'aumento dei tassi di interesse, di cui parlerò più avanti. Il secondo è una crisi bancaria quasi certa, che coinvolgerà le banche britanniche e che sarà anch'essa trattata più avanti. Il terzo, che affrontiamo ora, è il rischio che la proprietà estera della sterlina finisca per minare la valuta.
A causa dei continui disavanzi commerciali, la bilancia dei pagamenti del Regno Unito ha determinato un flusso e riflusso della proprietà estera di investimenti finanziari britannici, compresi i titoli di Stato. La componente liquida è la proprietà di depositi bancari, che riflette gli impegni nei mercati monetari all'ingrosso e i saldi di conto corrispondente. La proprietà estera di attività non finanziarie e di azioni quotate è stimata in circa 4.000 miliardi di sterline, non lontano dal doppio del PIL.[iv]
Se il governo lascia che l'economia si evolva da sé, il Regno Unito, in quanto entrepôt, dovrebbe essere in grado di mantenere questa presenza e di trarne vantaggio. Inoltre, un beneficio collaterale del covid è che i disavanzi di bilancio, in particolare quelli degli Stati Uniti, stanno portando a disavanzi commerciali sempre più ampi. Mentre i mercati interni possono crollare, le esportazioni verso gli Stati Uniti e le altre economie trainate dai consumi sono destinate a crescere sensibilmente il prossimo anno, offrendo notevoli opportunità alle imprese britanniche, in gran parte a proprietà internazionale. Perché tutto questo funzioni davvero, l'intera struttura dell'economia deve evolvere, con uno Stato che riduca il proprio peso sull'economia. Ma ciò potrà avvenire solo dopo la crisi attuale, di cui parlerò alla fine di questo articolo. Nel frattempo, dobbiamo valutare la posizione degli investimenti esteri più liquidi in sterline.
Gli investimenti esteri in gilt sono stimati in 560 miliardi di sterline, ma la sterlina resta una parte consistente delle riserve in valuta estera delle banche centrali, e anche le compagnie assicurative captive offshore detengono la loro liquidità in sterline sotto forma di gilt. È probabile che questi saldi vengano in larga parte mantenuti. Se ci sarà una pressione sulla sterlina, è probabile che arrivi dai depositi in sterline presso le banche britanniche detenuti da non residenti, che secondo la banca dati della Bank of England ammontavano a 537 miliardi di sterline a fine ottobre. Se nei prossimi giorni non ci sarà un accordo commerciale con l'UE, è ragionevole supporre che una parte di questo saldo venga venduta, facendo scendere la sterlina dai recenti massimi sul dollaro statunitense. Ma di per sé questo non sembra sufficiente a destabilizzare la sterlina oltre la sua normale volatilità.
Le banche britanniche
Il rischio sistemico è stranamente assente dai radar di quasi tutti, ma, come mostra la Tabella 1 qui sotto, le cinque maggiori banche del Regno Unito hanno una leva finanziaria elevata, soprattutto se si tiene conto dello sconto di mercato rispetto al valore di bilancio.
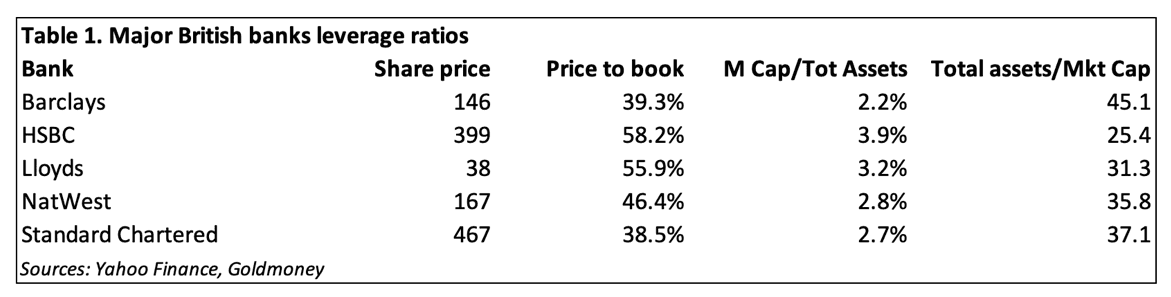
Insieme ai titoli delle banche dell'UE, le banche britanniche hanno registrato un forte rialzo da metà settembre, ma nella maggior parte dei casi la loro capitalizzazione di mercato è ancora inferiore alla metà del patrimonio netto di bilancio. La situazione di molte banche dell'Eurozona, con le quali Londra ha rischi di controparte significativi, è più preoccupante. Inoltre, sia HSBC sia Standard Chartered hanno un'esposizione sostanziale verso la Cina e Hong Kong, il che implica rischi geopolitici e di controparte anche da quell'area. È evidente che il sistema bancario britannico è capitalizzato in modo inadeguato per affrontare uno shock economico, come l'accumulo di crediti deteriorati dovuto alla pandemia di covid o, del resto, una crisi bancaria in un'altra giurisdizione.
Va notato che il ciclo globale del credito bancario è passato da dieci anni di espansione a una brusca contrazione nel settembre 2019, quando il mercato dei repo statunitense ha segnalato che il sistema bancario basato sul dollaro aveva esaurito la capacità di bilancio. Ciò è avvenuto circa un anno dopo che era diventato chiaro che la guerra dei dazi tra Stati Uniti e Cina aveva destabilizzato il commercio internazionale, e circa dieci anni dopo l'inizio della fase espansiva. Esistono prove sufficienti, anche risalenti all'Ottocento, che la fase espansiva del credito bancario, in cui i banchieri passano dalla prudenza a una crescente fiducia nel concedere prestiti, dura di solito circa dieci anni.
Come si è visto con la crisi di Lehman, l'espansione del credito bancario aveva portato a speculazione, investimenti sbagliati e aumento dei tassi di interesse, una ricetta per una crisi imminente che si conclude con fallimenti bancari. Poiché le banche dell'Eurozona oggi sono in condizioni molto più fragili di quelle statunitensi, dove nel settembre 2019 si è verificata la crisi di liquidità, è molto probabile che quello sia il punto più debole del sistema bancario globale. E dato che gli squilibri TARGET2 nascondono crediti deteriorati accumulati, i fallimenti legati al covid e una contrazione globale del credito porteranno quasi certamente al collasso del sistema bancario dell'Eurozona, forse nel giro di pochi mesi o addirittura di poche settimane.
Il Tesoro britannico si troverà allora davanti alla scelta tra nazionalizzare l'intero sistema bancario del Regno Unito o, almeno, garantirne l'intero bilancio, pari a circa 5.400 miliardi di sterline, più del doppio del PIL britannico. A quel punto la Bank of England, come le altre grandi banche centrali, dovrà affrontare un crollo dell'economia, e la sua risposta keynesiana sarà quasi certamente quella di inondare il sistema di moneta inflazionata nel tentativo di stabilizzarlo. L'altro suo strumento, i tassi di interesse, non è mai servito a nulla, ed è il nostro prossimo argomento.
L'errore alla base della soppressione dei tassi di interesse
La Banca d’Inghilterra ritiene che i tassi di interesse siano il costo del denaro e che, abbassandoli, si possa stimolare l’attività economica. Che i suoi pianificatori delle politiche continuino a crederlo, nonostante i continui fallimenti nel raggiungere i propri obiettivi, è un trionfo della speranza sull’esperienza, e non trova certo conferma nemmeno nella teoria.
Nell’Ottocento Thomas Tooke notò che il tasso di interesse e il livello generale dei prezzi erano correlati positivamente, un’osservazione ripresa nel 1923 da Arthur Gibson in un articolo per Banker’s Magazine. Fu Keynes a chiamarla paradosso di Gibson nella sua opera del 1930, A Treatise on Money. Keynes commentò che era «uno dei fatti empirici più completamente accertati in tutto il campo dell’economia quantitativa». In seguito, scelse di ignorarlo.
Il punto è che la correlazione è tra tassi di interesse in aumento e prezzi in aumento, e non tra tassi di interesse in calo e prezzi in aumento. In altre parole, il tasso di inflazione dei prezzi non può essere gestito alzando i tassi di interesse.[v]
I fatti economici ed empirici alla base del rapporto tra tassi di interesse e prezzi assumono una nuova importanza, perché la Banca d’Inghilterra sta aprendo la strada ai tassi di interesse negativi. Ancora una volta la Banca va contro l’esperienza, perché i tassi negativi nell’Eurozona e in Giappone non sono riusciti a stimolare i prezzi, e il motivo di questo fallimento è spiegato dal paradosso di Gibson. Ma gli esperimenti sbagliati sui tassi di interesse possono durare solo finché il potere d’acquisto delle valute fiat non crolla.
Il rischio di un simile crollo è ora acuto. Anche se per la sterlina non è ancora così, non c’è dubbio che il dollaro sia destinato a una iperinflazione monetaria. Tra marzo e settembre (la seconda metà dell’anno fiscale statunitense) un terzo della spesa del governo USA è stato finanziato con le imposte e due terzi con la vendita di titoli del Tesoro USA, per lo più tramite il QE, che equivale a inflazione monetaria. E non finisce qui. Ci sarà un secondo round, una volta che l’elezione presidenziale sarà finalmente definita, e ancora una volta il governo USA dovrà finanziare la propria spesa più con l’inflazione monetaria che con il gettito fiscale. In breve, senza tagli sostanziali alla spesa di bilancio, il potere d’acquisto del dollaro è sulla strada di un crollo.
Il primo colpo al dollaro sta ora arrivando dallo smantellamento dell’eccessiva quota in mano a investitori esteri. La proprietà estera di attività finanziarie USA ammonta in totale a 28,5 trilioni di dollari, circa il 150% del PIL statunitense, e 6 trilioni di questi sono in depositi bancari e titoli a breve termine. Prima o poi i prestatori si renderanno conto che subiranno perdite certe se non tengono conto dei valori futuri dei prestiti in dollari nel calcolo dei tassi di interesse. Le vendite di dollari sono destinate ad aumentare e i tassi a lungo termine saliranno. Le finanze pubbliche ne usciranno fatalmente minate, e i tassi a termine, che sono la base della valutazione comparativa delle azioni, rischiano di crollare.
Il processo è già iniziato, come dimostrano il calo dell’indice del dollaro ponderato per gli scambi commerciali e l’aumento del rendimento del titolo del Tesoro a dieci anni. L’aumento dei tassi sul dollaro porterà alla fine dei tassi negativi nelle altre valute, insieme alle discussioni in merito alla Banca d’Inghilterra, e i tassi di interesse sulla sterlina cominceranno a salire. L’ombra errante di Denis Healey tornerà, ma questa volta non ci sarà alcun salvataggio da parte dell’FMI. Saranno eventi esogeni a travolgere la sterlina, probabilmente originati da un collasso del sistema bancario dell’Eurozona o da un crollo del dollaro e delle attività finanziarie denominate in dollari.
Una strategia per il futuro
Facciamo due ipotesi: la prima, che l'attuale governo resti in carica per l'intera legislatura; la seconda, che il Primo Ministro e gli altri ministri di primo piano mantengano la loro fiducia nei mercati liberi. Stando così le cose, dovrebbe essere possibile ricostruire l'economia del Regno Unito su basi migliori, seguendo gli otto passi qui di seguito.
1. Ricostituire quanto prima la riserva di metallo prezioso del Tesoro (oro in lingotti), ora che si sta chiarendo che il dollaro sta andando incontro a iperinflazione e che la sterlina è a rischio.
2. Lasciare che la sterlina scivoli insieme al dollaro e alle altre valute fiat. La distruzione della valuta è una condizione preliminare per la riforma, che non può essere realizzata se l'elettorato non si rende conto che il welfarismo e l'intervento dello Stato vanno abbandonati. E in ogni caso, i tentativi di sostenere le sterline fiat prive di copertura falliranno.
3. Prima che la sterlina scivoli nella totale inutilità, renderla convertibile in oro al tasso allora vigente. Lo scopo del denaro cartaceo e digitale, ampiamente diffuso, non sarà più quello di fungere da moneta dello Stato, ma di essere un meccanismo per distribuire oro monetario, attraverso una valuta che agisce come sostituto dell'oro. Le monete d'oro, come le sovrane e le mezze sovrane, devono poter circolare accanto ai sostituti dell'oro ed essere a disposizione dei cittadini su richiesta.
4. La capacità del governo di finanziare e fornire servizi di welfare e di istruzione sarà distrutta, così come la sua capacità di regolamentare il settore privato. Il governo dovrà ridimensionarsi e occuparsi soltanto di difesa, polizia e sistema giudiziario. Tutto il resto dovrà sparire e, sebbene sarà doloroso, una valuta senza valore renderà evidente all'elettorato che non esiste alternativa a tagli sostanziali della spesa pubblica e a una riduzione radicale dell'ambito delle sue attività.
5. Le comunità locali dovrebbero essere incoraggiate ad assumere la gestione di scuole, ospedali e servizi sanitari su base caritatevole. L'instaurazione di una moneta solida lo renderà possibile subito dopo la fase iniziale di disordine.
6. Il sistema bancario va riformato. Le banche che sopravvivranno dovrebbero essere obbligate per legge ad avere responsabilità illimitata per amministratori e azionisti, così da tenere sotto controllo il ciclo del credito, mantenendo al contempo una certa flessibilità per i fattori stagionali di finanziamento.
7. Man mano che l'economia si ricostruisce, il governo deve adottare politiche non interventiste e di moneta solida, e permettere al settore privato di recuperare la ricchezza nazionale senza un peso eccessivo da parte dello Stato. Le persone devono imparare a prendersi cura di sé stesse e ad assumersi la responsabilità delle proprie decisioni.
8. Mai più il governo dovrà considerarsi al di sopra del popolo.
Dopo la fine della sterlina fiat, dovrebbero bastare un anno o due perché tornino la stabilità economica, un consumatore che guida la concorrenza e la tendenza al progresso umano.
[i] Vedi http://cdn.obr.uk/CCS1020397650-001_OBR-November2020-EFO-v2-Web-accessible.pdf
[ii] Shadowstats.com e l'indice Chapwood.
[iii] Vedi https://www.statista.com/statistics/1064393/non-consolidated-private-sector-debt-united-kingdom/
[iv] ONS: Foreign-owned UK businesses, experimental insights: July 2020. Comprende titoli quotati e non quotati.
[v] Maggiori informazioni sul paradosso di Gibson e sulla sua risoluzione si trovano nel mio studio in merito, qui: https://www.goldmoney.com/research/goldmoney-insights/gibson-s-paradox
Le opinioni e i punti di vista espressi in questo articolo sono quelli dell'autore o degli autori e non riflettono quelli di Goldmoney, salvo diversa indicazione esplicita. L'articolo ha esclusivamente scopo informativo generale e non costituisce una consulenza legale, finanziaria, fiscale, di investimento o contabile da parte di Goldmoney o dell'autore o degli autori. Non dovresti agire né fare affidamento su alcuna informazione contenuta nell'articolo senza prima aver richiesto una consulenza professionale indipendente. Abbiamo posto la massima cura nel garantire l'affidabilità delle informazioni contenute nell'articolo; tuttavia, Goldmoney non dichiara che esse siano accurate, complete, aggiornate e/o da intendersi come indicazione di risultati futuri, e non vanno considerate tali. Goldmoney non sarà responsabile per alcuna richiesta di risarcimento, perdita, danno o disagio derivanti da qualsiasi informazione od opinione contenuta in questo articolo; qualsiasi azione intrapresa sulla base delle opinioni e delle informazioni contenute in questo articolo è a tuo rischio.