
Lo scopo di questa nota è richiamare l'attenzione sulle posizioni tecniche estreme nel mercato dell'oro e dell'argento. Le informazioni derivano dai report settimanali Commitment of Traders e dai report mensili Bank Participation. Va notato che, pur essendo i set di report di mercato più completi a disposizione, riguardano essenzialmente l'attività di copertura e speculazione, che non coincide con la domanda fisica. Non coprono nemmeno altri mercati cartacei, alcuni dei quali stanno acquisendo importanza, come lo Shanghai Gold Futures Exchange.
Lo sfondo di questi mercati è stato una carenza di metallo fisico, certamente dall'inizio del 2013, se non prima, a causa della crescente domanda asiatica. La fine dei mercati rialzisti per i metalli preziosi è avvenuta alla fine del 2011, ma non c'è stata alcuna liquidazione significativa di oro fisico in occidente fino al concertato attacco ribassista dell'aprile 2013. Da allora la liquidazione fisica degli ETF è stata insufficiente a soddisfare la crescente domanda asiatica di oro fisico, che è stata coperta dalle vendite delle banche centrali. La situazione dell'argento è più complessa data la componente di domanda industriale, ma gli andamenti della domanda di argento a fini d'investimento sembrano aver coinciso in linea generale con quelli dell'oro.
Dall'aprile 2013 ci sono stati tre attacchi ribassisti sul Comex, a intervalli di sei mesi: il primo esattamente un anno fa, il secondo a dicembre, e il terzo è in corso. I ribassisti sembrano far coincidere i loro attacchi con le chiusure contabili di fine trimestre, il che suggerisce una manipolazione coordinata. Resta da chiedersi se l'attacco in corso riuscirà o meno.
Oro
Il grafico più importante è quello delle posizioni corte nella categoria Managed Money. Si tratta di grandi operatori speculativi, per lo più hedge fund, trader ad alta frequenza e fondi guidati da algoritmi. In sostanza inseguono il trend: comprano nei mercati in rialzo e vendono in quelli in ribasso.
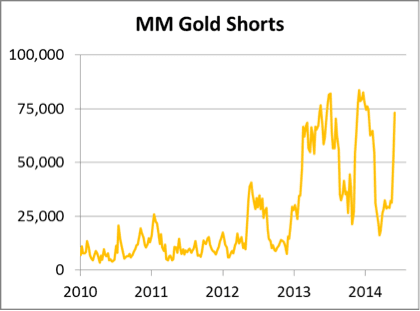
Notate quanto sia diventato volatile questo indicatore da quando gli hedge fund si sono convinti che l'oro fosse in un mercato ribassista. All'inizio del 2013 gli addetti ai lavori hanno saputo che si stava pianificando un importante attacco ribassista e le posizioni corte hanno superato per la prima volta i 50.000 contratti. Il primo picco significativo, sopra i 75.000 contratti, si è verificato a giugno 2013, quando l'oro ha toccato il minimo sotto i 1.200 dollari. I ribassisti sono stati poi costretti a chiudere le posizioni, prima di lanciare un altro attacco all'inizio di dicembre, portando di nuovo l'oro sotto i 1.200 dollari. Questa volta l'oro ha tenuto sopra i 1.240 dollari e ci sono le condizioni per un terzo short squeeze ribassista, con le posizioni corte vicine ai 75.000 contratti.
Questo grafico ci dice che la categoria Managed Money sta accumulando posizioni corte verso la fine del secondo trimestre, aspettandosi un altro calo di prezzo di fine trimestre e un movimento del prezzo verso nuovi minimi sotto i 1.200 dollari.
L'altro lato di questa attività speculativa è assunto dalle banche e dalle coperture commerciali. Il grafico successivo mostra le posizioni nette delle banche statunitensi ed estere.

Negli ultimi tre anni e mezzo le banche non statunitensi hanno mantenuto una posizione netta corta stabile di 40.000 contratti. È quanto ci si aspetterebbe, perché i market maker, ruolo che di fatto svolgono le banche di metalli preziosi, di norma gestiscono un portafoglio corto. Prima del picco di mercato di settembre 2011 le banche statunitensi (di solito tre o quattro) furono duramente strette dal trend rialzista, come mostra la rapida espansione della domanda di ETF sintetici sull'oro, finché nel 2012 la tendenza dei prezzi è diventata negativa.
Il crollo dei prezzi dell'aprile 2013 ha permesso alle banche statunitensi di andare effettivamente long sui future, e sono ancora nette long oggi (di poco). Ciò indica che le banche statunitensi sono relativamente neutrali sugli esiti del mercato, mentre le banche non statunitensi operano normalmente sul versante ribassista e sono corte di 32.818 contratti, l'equivalente di circa 100 tonnellate di oro.
Il grafico successivo riguarda gli operatori commerciali non bancari. Sono miniere e commercianti di rottami che coprono la produzione, e raffinatori e altri acquirenti commerciali che coprono la domanda futura stimata.
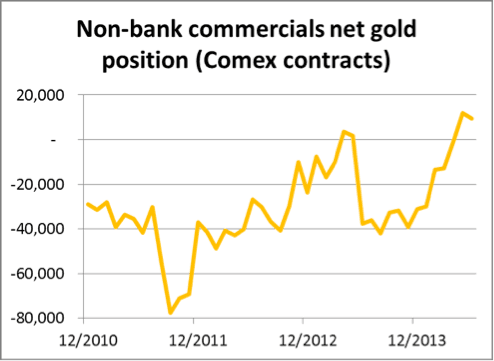
La posizione fortemente corta che ha preceduto la fine del 2011 rifletteva l'attività di copertura da parte delle miniere. Com'era prevedibile, queste hanno sfruttato il miglioramento dei margini rispetto ai costi di estrazione per bloccare i profitti. Le miniere hanno subìto la pressione degli azionisti per ridurre le coperture, cosa che hanno fatto fino ad aprile 2013, quando questo grafico è diventato positivo per breve tempo. Il crollo dei prezzi di quel mese ha cambiato il sentiment degli investitori sui mercati dei capitali occidentali: le miniere hanno ripreso a coprirsi e i raffinatori hanno rinviato gli acquisti. Tuttavia, man mano che i prezzi si sono avvicinati al costo di produzione, le coperture commerciali sono diminuite al punto che oggi i commerciali non bancari sono netti lunghi per circa 30 tonnellate.
È una posizione insolita sul mercato dei future. Ci dice che a questi prezzi non c'è offerta primaria netta, il che giustifica il fatto che le banche statunitensi mantengano un portafoglio in pareggio o leggermente positivo. Le banche non statunitensi vedono un'offerta delle miniere del mondo libero di circa 8 tonnellate al giorno in media, quindi le loro posizioni corte equivalgono a circa due o tre settimane di tale offerta.
Conclusione
Stiamo andando verso un altro short squeeze, potenzialmente più violento dei due precedenti, a causa della mancanza di liquidità di compensazione da parte delle coperture commerciali. Tutto dipende dalle banche statunitensi e dal fatto che vogliano tornare corte a questi livelli. Non ignorano l'escalation della domanda asiatica ed è improbabile che aumentino in modo significativo le loro posizioni corte. Inoltre, con il mercato di Londra sotto intensa osservazione da parte delle autorità di regolamentazione e il futuro del fixing giornaliero in dubbio, è probabile che le banche di metalli preziosi siano più caute nell'assumere posizioni aggressive.
Argento
Vediamo ora l'argento, usando gli stessi dati di mercato. La sorpresa arriva con il primo grafico, quello delle posizioni corte dei Managed Money.

Questi operatori che seguono il trend si sono cacciati in una potenziale trappola, con posizioni corte pari a 214.020.000 once, equivalenti al 25% della produzione mineraria mondiale annua. Se riusciranno o meno a uscire da questa posizione dipenderà dalle banche e dai coperti commerciali che dovranno fornire la liquidità necessaria.
In parte questa posizione ribassista estrema è stata bilanciata da un aumento delle posizioni lunghe dei Managed Money. Queste includono gli ETF sintetici, quindi la posizione netta è quasi sempre lunga: almeno fino all'attuale attacco ribassista, che ha reso questa categoria di investitori netta corta per 7.638 contratti. L'imminente scadenza del contratto di luglio avrà un effetto importante nelle prossime due settimane, con circa 97.000 contratti da chiudere o rinnovare.
Guardiamo ora la posizione netta delle banche, tratta dal Bank Participation Report.
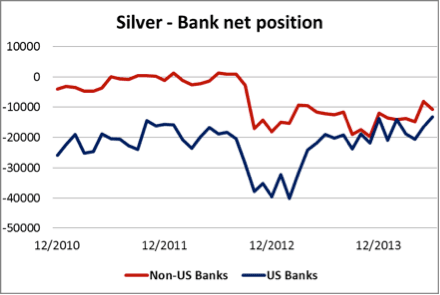
L'aspetto interessante di questo grafico è che le due o tre banche statunitensi presenti su questo mercato hanno ridotto la loro posizione netta corta al livello più basso degli ultimi quattro anni. Inoltre, le banche non statunitensi hanno ridotto le loro posizioni nette corte a circa 10.000 contratti. Ciò suggerisce che, come gruppo, le banche ritengano improbabile che l'argento scenda molto di più nel medio termine.
Il grafico successivo riguarda i commerciali non bancari.

Escludendo le banche, minatori, raffinatori e utilizzatori industriali hanno mantenuto una posizione netta lunga da ottobre 2012, quando, secondo la CTFC, un operatore commerciale con una grande posizione corta è stato riclassificato come banca. Tenuto conto di questa rettifica, i commerciali non bancari hanno in genere mantenuto una posizione equilibrata, con gli utilizzatori industriali che attualmente acquistano a termine in misura maggiore rispetto alle miniere che si coprono direttamente sul mercato.
Conclusione
Le posizioni corte dei managed money sull'argento sono decisamente troppo grandi rispetto alla liquidità di compensazione proveniente dalle banche e dagli utilizzatori commerciali del mercato. Per definizione sono più speculative delle posizioni lunghe dei managed money, aumentate in misura minore. Se facciamo l'ipotesi ragionevole che le banche coglieranno l'occasione per mettere sotto pressione gli speculatori dei managed money, l'argento ha il potenziale per salire bruscamente molto in fretta. In tal caso, uno short squeeze su questo mercato relativamente poco liquido potrebbe accelerare uno short squeeze corrispondente sull'oro. Tuttavia, la scadenza del contratto di luglio potrebbe rendere imprevedibile la tempistica precisa.
La prima settimana di luglio, se non prima, dovrebbe vedere un recupero significativo dei prezzi di oro e argento, in base alla posizione tecnica del mercato sul Comex, e potrebbe ben segnare il punto da cui i prezzi saliranno considerevolmente, dati gli estremi di sentiment negativo nelle categorie dei managed money.