
La Russia è il secondo maggiore esportatore di petrolio al mondo. Circa 5 mb/g di greggio e prodotti petroliferi vengono esportati verso l’Europa. Un divieto europeo sulle importazioni di petrolio russo avrebbe un effetto immediato su oltre 1 mb/g di importazioni via oleodotto. Inoltre, 4 mb/g di greggio e prodotti che oggi arrivano in Europa via petroliera dovrebbero trovare una nuova destinazione, con enormi problemi per il sistema globale di raffinazione. A seconda della rapidità dell’eliminazione graduale, nel breve termine potremmo assistere alla perdita di oltre 3 mb/g di produzione russa. Nel lungo periodo, la produzione russa probabilmente diminuirà per la mancanza di trasferimento di tecnologia occidentale.
L’8 aprile 2022 l’Unione Europea ha annunciato che vieterà tutte le importazioni di carbone dalla Russia a partire da agosto di quest’anno. Anche se il valore complessivo di queste importazioni è relativamente modesto (circa 4 miliardi di dollari l’anno), il divieto avrà ampie implicazioni sia per gli equilibri europei sia per quelli globali del carbone. Il carbone viene trasportato alla rinfusa. In teoria, quindi, il carbone russo che prima era esportato in Europa potrebbe essere spostato per ferrovia e per mare verso acquirenti in Cina e oltremare. A sua volta, l’Europa potrebbe importare il carbone che prima questi acquirenti importavano. In pratica, è un po’ più complicato. Il carbone russo è in genere di alta qualità (alto potere calorifico, o carbone “high CV”), mentre quello che si libererebbe e verrebbe spedito in Europa è di bassa qualità (low CV), il che è un problema per le centrali elettriche europee. A complicare ulteriormente le cose, anche il Giappone sta lavorando per sostituire le sue importazioni di carbone russo. L’effetto probabile è un irrigidimento degli equilibri mondiali del carbone di alta qualità. E infatti, da quando è stato dato l’annuncio, i prezzi del carbone low CV sono scesi, mentre quelli del carbone high CV sono saliti alle stelle.
Tuttavia, l’impatto economico di un divieto sulle importazioni di carbone russo è trascurabile rispetto a quello di un possibile divieto su petrolio e gas russi. Un divieto sulle importazioni di gas russo è attualmente considerato il più difficile da gestire per le economie europee. Negli ultimi 5 anni, le importazioni di gas russo hanno rappresentato circa il 38% dei consumi di gas europei. Perfino nel 2021, l’anno in cui la Russia ha ridotto drasticamente le esportazioni verso l’Europa, la quota era comunque del 32%. Questo semplicemente non può essere sostituito dalle importazioni di GNL nel breve periodo. Per questo i leader europei hanno finora resistito con decisione alle richieste di un divieto sulle importazioni di gas. Anzi, l’Unione Europea ha approvato una norma che obbliga i proprietari degli stoccaggi di gas a riempirli fino a determinati livelli durante la stagione estiva di iniezione, cosa che probabilmente è realizzabile solo se le importazioni dalla Russia continuano.
Finora i decisori politici europei sono stati altrettanto restii a vietare le importazioni di petrolio russo. Più di recente, però, sembra che i funzionari europei stiano redigendo piani per eliminare gradualmente le importazioni di petrolio e prodotti petroliferi russi. Lo scenario più probabile è che le importazioni di petrolio vengano eliminate per fasi, lasciando scadere i contratti esistenti e consentendo alle raffinerie europee di organizzare forniture alternative. È anche probabile che a essere vietate per prime siano le importazioni via mare di greggio e prodotti petroliferi, perché è più facile sostituire il greggio russo che arriva su petroliere con altre importazioni via mare. Le importazioni via oleodotto sarebbero probabilmente l’ultimo passo, dato che molte raffinerie dipendono dal greggio russo trasportato tramite oleodotti e non sono in grado di sostituire quei flussi nel breve e medio termine, forse nemmeno in futuro. Queste raffinerie diventerebbero semplicemente inutilizzabili.
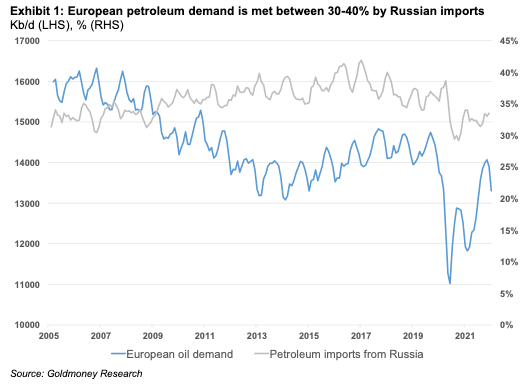
L’Europa consuma circa 14 mb/g di petrolio, in gran parte importato. Circa il 30-40% (5 mb/g) dei consumi petroliferi europei è coperto da importazioni dalla Russia (vedi Grafico 1).
Di queste importazioni, 3,7 mb/g arrivano sotto forma di greggio e materie prime per raffinerie, mentre 1,5 mb/g sono prodotti finiti (vedi Grafico 2).

La Russia produce circa 11 mb/g di greggio, pari all’11% dell’offerta globale. Il Paese lavora quasi 6 mb/g di questo greggio nelle proprie raffinerie nazionali ed esporta il resto.

Poi esporta altri 2 mb/g di questi prodotti, mentre il resto è consumato internamente. In termini netti, la Russia esporta circa 7,2 mb/g di petrolio sotto forma di greggio e prodotti. Tutti i prodotti petroliferi sono esportati via petroliera. Circa metà delle esportazioni di greggio avviene via mare, l’altra metà tramite oleodotti.
Solo una piccola parte della produzione petrolifera russa proviene dalla parte orientale del Paese.
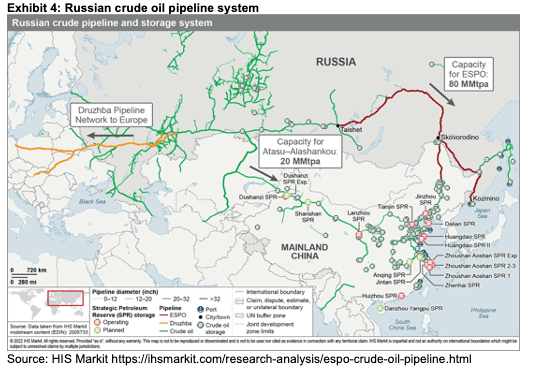
Una quota consistente della produzione russa proviene dai giacimenti della Siberia occidentale. Quel greggio viene esportato verso l'Europa tramite l'oleodotto Druzhba oppure tramite petroliere partendo da un porto marittimo.
 Nel complesso, in caso di divieto europeo di importazione di greggio e prodotti petroliferi russi, la Russia potrebbe tecnicamente continuare a esportare tutti i suoi prodotti: circa 3 mb/g di greggio via petroliera e 0,9-1 mb/g via oleodotto verso la Cina. Per circa 1,2 mb/g delle attuali esportazioni via oleodotto non esiste una rotta alternativa.
Nella realtà, le cose sarebbero probabilmente molto più difficili. Innanzitutto, la Russia dovrebbe trovare nuovi acquirenti per tutto il greggio via mare che oggi invia a Europa, Stati Uniti e potenzialmente acquirenti asiatici come Corea e Giappone. Per ora la Cina si sta rifiutando di acquistarne di più, ma potrebbe dipendere dal fatto che la sua domanda di petrolio è attualmente bassa, dato che un quarto della popolazione è in lockdown rigoroso. Il greggio russo, in particolare la qualità ESPO, è molto apprezzato dalle raffinerie cinesi. Quindi, se la Russia perde acquirenti asiatici tradizionali come Corea e Giappone, quel greggio potrebbe essere assorbito dalla Cina nel medio termine. Probabilmente è molto più difficile trovare acquirenti per il greggio che parte dai porti occidentali. L'India ha probabilmente la capacità di raffinazione per assorbirne una parte, ma per le raffinerie meno sofisticate di altri mercati emergenti sarà molto più difficile passare a una qualità diversa. Riteniamo quindi che, soprattutto nei primi mesi di un embargo europeo, molti barili russi resterebbero bloccati. Ma dipende anche dalla rapidità con cui l'Europa eliminerebbe gradualmente il greggio russo. Con tempo sufficiente, le raffinerie non europee troveranno il modo di lavorare le qualità russe.
Pensiamo che sia probabilmente più facile vendere ad altri i carichi di prodotti finiti che oggi vanno in Europa, ma trasportarli più lontano costerà di più e potrebbe creare una vera carenza di petroliere nel medio termine, con effetti anche sulla capacità effettiva della Russia di esportare prodotti.
Stimiamo che la perdita iniziale di petrolio russo sarebbe nell'ordine di oltre 3 mb/g in caso di divieto europeo immediato di importazione. Successivamente si ridurrebbe e riteniamo che la perdita permanente sarebbe più vicina a 2 mb/g. Tuttavia, se l'Europa decidesse per un'eliminazione molto graduale nell'arco di diversi anni, potrebbe non esserci nemmeno un impatto immediato: quando il divieto completo entrasse in vigore, la Russia avrebbe avuto il tempo di potenziare la capacità di esportazione via mare e di trovare nuovi acquirenti, che a loro volta avrebbero avuto il tempo di adattare le proprie raffinerie. Pertanto l'impatto sui prezzi dipende moltissimo dalla velocità con cui l'Unione Europea elimina il greggio russo.
Tuttavia, riteniamo che gli effetti fondamentali di lungo periodo di qualsiasi ulteriore sanzione siano ancora molto rialzisti. Le sanzioni già in vigore che colpiscono il settore energetico incideranno sempre di più sulla capacità della Russia di produrre e raffinare greggio. In particolare, le raffinerie russe dipendono dalla tecnologia occidentale. Finora le sanzioni non vietano alle aziende occidentali di operare nel settore energetico russo. Ma le sanzioni sulle banche e i rischi reputazionali porteranno probabilmente a un rallentamento del trasferimento di tecnologia, anche se le sanzioni non venissero inasprite. Un divieto di importare greggio russo sarebbe probabilmente accompagnato anche da restrizioni molto più severe sulle modalità con cui le aziende occidentali possono operare nel settore. Dobbiamo quindi presumere che la produzione russa abbia ormai raggiunto il picco e che declinerà inevitabilmente nel lungo periodo, probabilmente a un ritmo accelerato. Nuove sanzioni più dure sul settore petrolifero accelereranno ulteriormente questa tendenza.
Tutto questo avviene in un momento in cui gli equilibri petroliferi globali appaiono già estremamente tesi nel medio termine. Come abbiamo già evidenziato (vedi Long term oil prices beginning to reflect the coming oil shortage – Part II, 8 aprile 2022), la domanda globale probabilmente continuerà a crescere nei prossimi 5-10 anni, ma l'offerta farà fatica a seguirla. Si prevedeva già che la produzione non OPEC al di fuori degli Stati Uniti sarebbe diminuita in modo permanente, anche prima degli eventi in Ucraina. All'epoca il mercato si aspettava che la produzione russa crescesse ancora per qualche tempo. Un calo della produzione russa accelererebbe quindi notevolmente la tendenza al ribasso della produzione non OPEC (esclusi gli Stati Uniti), con il potenziale di creare vere carenze di petrolio nel medio termine.
Le opinioni espresse in questo articolo sono quelle dell'autore o degli autori e non riflettono quelle di Goldmoney, salvo diversa indicazione esplicita. L'articolo ha esclusivamente scopo informativo generale e non costituisce una consulenza legale, finanziaria, fiscale, di investimento o contabile da parte di Goldmoney o dell'autore o degli autori. Non dovresti agire né fare affidamento su alcuna informazione contenuta nell'articolo senza aver prima richiesto una consulenza professionale indipendente. Abbiamo posto attenzione affinché le informazioni dell'articolo siano affidabili; tuttavia, Goldmoney non garantisce che siano accurate, complete, aggiornate e/o da considerare un'indicazione di risultati futuri, e non vi si deve fare affidamento come tali. Goldmoney non sarà responsabile per alcuna richiesta di risarcimento, perdita, danno o disagio derivante da qualsiasi informazione o opinione contenuta in questo articolo, e qualsiasi azione intrapresa sulla base delle opinioni e delle informazioni contenute in questo articolo è a tuo rischio.
La Russia produce circa 11 mb/g di greggio, pari all’11% dell’offerta globale. Il Paese lavora quasi 6 mb/g di questo greggio nelle proprie raffinerie nazionali ed esporta il resto.
Poi esporta altri 2 mb/g di questi prodotti, mentre il resto è consumato internamente. In termini netti, la Russia esporta circa 7,2 mb/g di petrolio sotto forma di greggio e prodotti. Tutti i prodotti petroliferi sono esportati via petroliera. Circa metà delle esportazioni di greggio avviene via mare, l’altra metà tramite oleodotti.
Solo una piccola parte della produzione petrolifera russa proviene dalla parte orientale del Paese.
- I giacimenti della Siberia orientale sono collegati, tramite l’oleodotto East Siberian Pacific Ocean (ESPO), al porto di esportazione di Kozmino, da cui il greggio viene consegnato a Corea del Sud, Giappone e Cina. La linea principale ha una capacità di circa 1,8 mb/g.
- L’oleodotto ESPO si biforca nella diramazione Mainland China Branch, che consente di inviare il greggio direttamente alle raffinerie di Daqing, in Cina. La linea è entrata in funzione nel 2011 e successivamente è stato aggiunto un secondo oleodotto. Oggi le due linee hanno una capacità di circa 700 kb/g.
- Il greggio rimanente che transita attraverso l'ESPO viene in parte lavorato nella raffineria di Khabarovskiy, da 100kb/d, e il resto viene esportato via mare da Kozmino. Nel 2021 il porto di Kozmino ha esportato circa 900kb/d. Ciò suggerirebbe che resti una capacità ESPO di circa 100kb/d da esportare tramite Kozmino, ma non è chiaro se la produzione della Siberia orientale possa essere aumentata nel breve-medio termine. Servirebbe davvero poter dirottare verso l'ESPO la produzione dei giacimenti occidentali, cosa che al momento sembra non fattibile.
- Inoltre c'è la produzione di greggio dell'isola di Sachalin, che in parte viene raffinata a livello nazionale, mentre i restanti 200kb/d vengono esportati via mare.
Una quota consistente della produzione russa proviene dai giacimenti della Siberia occidentale. Quel greggio viene esportato verso l'Europa tramite l'oleodotto Druzhba oppure tramite petroliere partendo da un porto marittimo.
- Ci sono cinque porti principali che esportano il greggio russo prodotto a ovest. Due si trovano sul Mare di Barents, due sul Mar Baltico e uno sul Mar Nero. Nel 2021 la Russia ha esportato 2mb/d attraverso questi porti. Altri 100kb/d sono passati da vari porti minori. I dati attuali sulle spedizioni indicano che la Russia non ha aumentato in modo significativo i carichi attraverso questi porti (vedi tabella 1).
- Il greggio rimanente viene esportato tramite oleodotti. L'oleodotto Druzhba è la linea principale per portare il greggio russo in Europa. Ha una capacità di circa 1,4mb/d.
- Inoltre, il greggio della Russia occidentale può essere esportato anche tramite l'oleodotto kazako Atasu-Alashankou verso la Cina. Questo oleodotto ha una capacità di circa 400kb/d, di cui 100kb/d sono usati per il greggio kazako e circa 200kb/d per il greggio russo, lasciando 100kb/d di capacità inutilizzata per il greggio russo.
Nel complesso, in caso di divieto europeo di importazione di greggio e prodotti petroliferi russi, la Russia potrebbe tecnicamente continuare a esportare tutti i suoi prodotti: circa 3 mb/g di greggio via petroliera e 0,9-1 mb/g via oleodotto verso la Cina. Per circa 1,2 mb/g delle attuali esportazioni via oleodotto non esiste una rotta alternativa.Nella realtà, le cose sarebbero probabilmente molto più difficili. Innanzitutto, la Russia dovrebbe trovare nuovi acquirenti per tutto il greggio via mare che oggi invia a Europa, Stati Uniti e potenzialmente acquirenti asiatici come Corea e Giappone. Per ora la Cina si sta rifiutando di acquistarne di più, ma potrebbe dipendere dal fatto che la sua domanda di petrolio è attualmente bassa, dato che un quarto della popolazione è in lockdown rigoroso. Il greggio russo, in particolare la qualità ESPO, è molto apprezzato dalle raffinerie cinesi. Quindi, se la Russia perde acquirenti asiatici tradizionali come Corea e Giappone, quel greggio potrebbe essere assorbito dalla Cina nel medio termine. Probabilmente è molto più difficile trovare acquirenti per il greggio che parte dai porti occidentali. L'India ha probabilmente la capacità di raffinazione per assorbirne una parte, ma per le raffinerie meno sofisticate di altri mercati emergenti sarà molto più difficile passare a una qualità diversa. Riteniamo quindi che, soprattutto nei primi mesi di un embargo europeo, molti barili russi resterebbero bloccati. Ma dipende anche dalla rapidità con cui l'Europa eliminerebbe gradualmente il greggio russo. Con tempo sufficiente, le raffinerie non europee troveranno il modo di lavorare le qualità russe.
Pensiamo che sia probabilmente più facile vendere ad altri i carichi di prodotti finiti che oggi vanno in Europa, ma trasportarli più lontano costerà di più e potrebbe creare una vera carenza di petroliere nel medio termine, con effetti anche sulla capacità effettiva della Russia di esportare prodotti.
Stimiamo che la perdita iniziale di petrolio russo sarebbe nell'ordine di oltre 3 mb/g in caso di divieto europeo immediato di importazione. Successivamente si ridurrebbe e riteniamo che la perdita permanente sarebbe più vicina a 2 mb/g. Tuttavia, se l'Europa decidesse per un'eliminazione molto graduale nell'arco di diversi anni, potrebbe non esserci nemmeno un impatto immediato: quando il divieto completo entrasse in vigore, la Russia avrebbe avuto il tempo di potenziare la capacità di esportazione via mare e di trovare nuovi acquirenti, che a loro volta avrebbero avuto il tempo di adattare le proprie raffinerie. Pertanto l'impatto sui prezzi dipende moltissimo dalla velocità con cui l'Unione Europea elimina il greggio russo.
Tuttavia, riteniamo che gli effetti fondamentali di lungo periodo di qualsiasi ulteriore sanzione siano ancora molto rialzisti. Le sanzioni già in vigore che colpiscono il settore energetico incideranno sempre di più sulla capacità della Russia di produrre e raffinare greggio. In particolare, le raffinerie russe dipendono dalla tecnologia occidentale. Finora le sanzioni non vietano alle aziende occidentali di operare nel settore energetico russo. Ma le sanzioni sulle banche e i rischi reputazionali porteranno probabilmente a un rallentamento del trasferimento di tecnologia, anche se le sanzioni non venissero inasprite. Un divieto di importare greggio russo sarebbe probabilmente accompagnato anche da restrizioni molto più severe sulle modalità con cui le aziende occidentali possono operare nel settore. Dobbiamo quindi presumere che la produzione russa abbia ormai raggiunto il picco e che declinerà inevitabilmente nel lungo periodo, probabilmente a un ritmo accelerato. Nuove sanzioni più dure sul settore petrolifero accelereranno ulteriormente questa tendenza.
Tutto questo avviene in un momento in cui gli equilibri petroliferi globali appaiono già estremamente tesi nel medio termine. Come abbiamo già evidenziato (vedi Long term oil prices beginning to reflect the coming oil shortage – Part II, 8 aprile 2022), la domanda globale probabilmente continuerà a crescere nei prossimi 5-10 anni, ma l'offerta farà fatica a seguirla. Si prevedeva già che la produzione non OPEC al di fuori degli Stati Uniti sarebbe diminuita in modo permanente, anche prima degli eventi in Ucraina. All'epoca il mercato si aspettava che la produzione russa crescesse ancora per qualche tempo. Un calo della produzione russa accelererebbe quindi notevolmente la tendenza al ribasso della produzione non OPEC (esclusi gli Stati Uniti), con il potenziale di creare vere carenze di petrolio nel medio termine.
Le opinioni espresse in questo articolo sono quelle dell'autore o degli autori e non riflettono quelle di Goldmoney, salvo diversa indicazione esplicita. L'articolo ha esclusivamente scopo informativo generale e non costituisce una consulenza legale, finanziaria, fiscale, di investimento o contabile da parte di Goldmoney o dell'autore o degli autori. Non dovresti agire né fare affidamento su alcuna informazione contenuta nell'articolo senza aver prima richiesto una consulenza professionale indipendente. Abbiamo posto attenzione affinché le informazioni dell'articolo siano affidabili; tuttavia, Goldmoney non garantisce che siano accurate, complete, aggiornate e/o da considerare un'indicazione di risultati futuri, e non vi si deve fare affidamento come tali. Goldmoney non sarà responsabile per alcuna richiesta di risarcimento, perdita, danno o disagio derivante da qualsiasi informazione o opinione contenuta in questo articolo, e qualsiasi azione intrapresa sulla base delle opinioni e delle informazioni contenute in questo articolo è a tuo rischio.