
Questo articolo spiega l'effetto dell'inflazione monetaria sul PIL. Il PIL nominale viene gonfiato direttamente dalla moneta e dal credito aggiuntivi, quindi la crescita del PIL è semplicemente il riflesso della moneta in più presente nell'economia. Non offre alcun indizio sulla situazione economica di fondo. Che i pianificatori monetari lo sappiano o no, puntare alla crescita del PIL con l'espansione monetaria è una tautologia. Riescono soltanto a nascondere una recessione più profonda, il cui costo diventerà evidente in seguito, man mano che il potere d’acquisto della valuta diminuirà. E nonostante la distruzione di ricchezza provocata dalla svalutazione della moneta, nei prossimi mesi vedremo un impiego più aggressivo dell'espansione monetaria. Una soluzione inflazionistica non può avere successo; ma i dati futuri sul PIL saranno gonfiati artificialmente, incoraggiando i responsabili politici a rivendicare qualche successo. Dovremmo però comprendere la semplice relazione tra l'aumento della quantità di moneta e i guadagni che questo trasmette al PIL, che porterà gli analisti macroeconomici a credere che l'economia sia più resiliente di quanto sia in realtà.
Introduzione
È estremamente raro trovare un commento sulla relazione tra espansione monetaria e PIL. Eppure, da marzo scorso, quando la Fed ha annunciato che avrebbe immesso quantità illimitate di dollari, sarebbe dovuto diventare l'argomento più importante per gli economisti e per la stampa finanziaria. Non si è sentito un fiato.
Questo silenzio straordinario si spiega solo con l'ignoranza in materia, presumibilmente perché a nessuno dei macroeconomisti che escono a fiumi dalle università di tutto il mondo è mai stato assegnato come tema di ricerca o di dibattito nella propria tesi.
Il punto di partenza di questo viaggio alla scoperta dovrebbe essere un argomento tabù, la legge di Say, che il Grande Dio Keynes ha liquidato con un gesto della mano per inventare la macroeconomia. Perché è rilevante? Perché produciamo per consumare. E se non lo facciamo noi, qualcun altro deve produrre e pagare perché noi possiamo consumare. È una legge ferrea della divisione del lavoro. In altre parole, con alcune limitate differenze, la produzione è uguale alla somma di consumo e consumo differito (risparmio).
Questo vale finché le autorità non manomettono il mezzo di scambio, cioè la moneta. Un'economia sana non è quella che "cresce", ma quella in cui produzione e consumo non subiscono interferenze. Se la moneta è solida e la sua quantità resta invariata, il PIL non cambierebbe di anno in anno. Come produttori, continueremmo ad anticipare e a rispondere alle richieste e ai desideri del consumatore. Anche noi siamo tutti consumatori. Chi è inabile al lavoro è sostenuto dalle famiglie e dai gruppi sociali. Chi perde il lavoro, sempre a causa di un errore di valutazione, deve ripensare le proprie scelte e passare a un'occupazione redditizia. Questa è la distruzione creativa di Schumpeter: un processo continuo che è fondamentale per soddisfare la domanda, dove in ultima analisi il consumatore è re. È fondamentale per un'economia sana.
Anche se oggi avviene solo in parte, resta lo scenario di riferimento quando si considerano tutti i temi economici. Negandolo, lo Stato si è ritagliato un ruolo e, grazie a Keynes, ha riscritto il regolamento economico aggiungendo il prefisso macro, cancellando l'attività umana e sostituendola con aggregati e medie. La relazione tra la moneta, il deposito temporaneo del nostro lavoro da spendere, e l'attività economica è ormai innegabilmente corrotta.
La Figura 1 illustra la relazione tra PIL e massa monetaria confrontando l'aumento del PIL dal livello base del 1980 alla fine del 2019 con l'aumento della moneta in senso lato, M2, e ricavando la differenza tra i due. Si vede che, nel lungo periodo, la differenza tra i due, la terza linea che oscilla intorno allo zero, è insignificante.
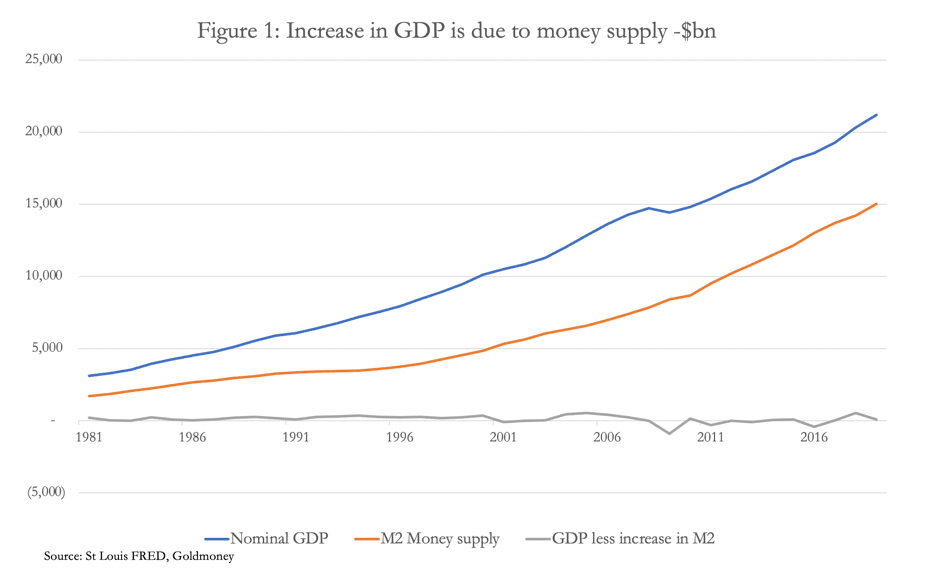
Il motivo è semplice: la «crescita» del PIL nominale è soltanto crescita della quantità di moneta e non ha nulla a che fare con il progresso economico, che è ciò che i mercati liberi producono. Le piccole variazioni del PIL al netto dell'aumento di M2 sono dovute esclusivamente al fatto che il PIL non registra tutte le attività economiche, ma solo quelle che i statistici hanno stabilito essere ammissibili. Se si tenesse conto di tutte le transazioni escluse dal PIL, le variazioni della differenza sarebbero pari a un grosso zero tondo.
La logica ci dice che è così, ma sfugge ai neo-keynesiani, che non sono forti in logica. E porta a una conclusione semplice ma devastante: rettificata per l'aumento della quantità di moneta, l'economia statunitense di oggi, misurata dal PIL, ha più o meno le stesse dimensioni del 1980, anche tenendo conto dei cambiamenti demografici. Naturalmente oggi l'economia è molto diversa. Nonostante la crescente ingerenza dell'intervento e della regolamentazione pubblici, abbiamo assistito a enormi progressi nelle tecnologie, nelle tendenze di mercato e nel nostro tenore di vita, tutti frutto del settore privato, nonostante il peso di governi improduttivi, che tassano, inflazionano, regolamentano e distorcono.
Questo dimostra che non si può misurare il progresso economico, ma solo la quantità di moneta utilizzata nelle transazioni. La rilevanza per gli eventi di oggi sta nel fatto che, dallo scorso marzo, la quantità di moneta è stata improvvisamente aumentata dalla Fed, il che solleva la questione posta all'inizio di questo articolo: come saranno influenzati i dati del PIL da una massiccia stampa di moneta? Dalla legge di Say sappiamo che chi di noi continua a scambiare la propria produzione con i beni e i servizi di cui ha bisogno e che desidera continuerà a farlo. Ma, vista la destabilizzazione causata dai lockdown per il covid-19, dai dazi commerciali e dal desiderio delle banche di ridurre i bilanci eccessivamente indebitati, l'economia globale è in una profonda recessione. Lo screenshot qui sotto, tratto dal sito del Bureau of Economic Analysis americano, mostra la situazione negli Stati Uniti.

Prima di entrare nel vivo del nostro argomento, vale la pena notare che il vero deflatore del PIL dovrebbe essere l'ampia misura dell'offerta di moneta, non una cifra artificiosa legata all'IPC, come discusso sopra. Mettendo da parte questo aspetto, rileviamo che il PIL è crollato a un tasso annualizzato di oltre il 31% nel secondo trimestre del 2020, mentre nello stesso periodo M2 è aumentato del 9,4%, pari a un tasso annualizzato del 37,6%. Dato che abbiamo mostrato come, nel lungo periodo, le variazioni del PIL nominale riflettano esclusivamente le variazioni della quantità di moneta in senso lato, possiamo affermare con fiducia che il calo del PIL dello scorso trimestre si è verificato nonostante l'aumento della quantità di moneta, il che indica che questa non sembra essere stata spesa da produttori e consumatori. Resta da chiedersi perché.
Una risposta avanzata è che il tasso di risparmio sia salito bruscamente, come illustrato nel grafico del servizio FRED della Fed di St. Louis.

Il grafico riflette il crollo della spesa quando le persone sono state chiuse in casa, oltre ai assegni di sostegno da 1.200 dollari distribuiti alle famiglie a fine aprile, che hanno segnato il picco del grafico. Si presume che si tratti di denaro risparmiato, che verrà speso quando si tornerà alla normalità. Da aprile c'è stata una correzione al ribasso, in parte perché una parte della spesa è ripresa. Poiché è calcolato come percentuale del reddito personale disponibile che non viene speso, e dati gli elevati livelli di debito personale nella popolazione, gran parte di questi cosiddetti risparmi sarà già finita nei rimborsi di carte di credito e debiti, ovvero in una contrazione del credito.[i] È inoltre probabile che, con la disoccupazione in aumento e con circa l'80% dei lavoratori dipendenti americani che prima del virus viveva di stipendio in stipendio, lungi dall'esserci un tasso di risparmio più alto, le finanze personali siano peggiorate al punto che si stia prelevando denaro dai risparmi, al netto, solo per procurarsi lo stretto necessario.
Se torniamo alla legge di Say come guida, osserveremo che il crollo del PIL riguarda non solo i consumi ma anche la produzione. Va aggiunto che lo scopo della legge di Say non è sostenere una corrispondenza statistica esatta tra consumo e produzione, perché c'è sempre un ritardo tra l'aumento dell'offerta di moneta e la sua più ampia circolazione nell'economia. Ma, a parte questo, dovremmo rettificare il calo annualizzato del 31,4% del PIL del secondo trimestre con l'aumento annualizzato dell'offerta di moneta M2 del 36,4%. Ciò ci dice che, in termini di dollari costanti, l'economia statunitense si è contratta nel solo secondo trimestre di un sorprendente 56,4%. Pertanto, anche se le differenze di tempistica tra l'immissione di moneta fiduciaria aggiuntiva e il suo pieno riflesso nel PIL impediscono a questa cifra di essere esatta, la situazione economica di fondo è molto peggiore di quanto indichino i dati ufficiali, e l'effetto di tassi ancora più elevati di crescita dell'offerta di moneta servirà solo a occultare ulteriormente la gravità della situazione reale.
Sappiamo che i pianificatori monetari pensano semplicemente che più moneta dovrebbe stimolare il PIL. Per loro la soluzione è sempre aumentare la quantità di moneta in modo più aggressivo, supponendo di poter mantenere il controllo sulle statistiche dell'inflazione dei prezzi e sui tassi di interesse. Ma è come cercare di accendere un fuoco umido con l'ultimo fiammifero, altrettanto umido. Che i pianificatori monetari ne siano consapevoli o meno, la moneta aggiuntiva in circolazione si limita ad aumentare il dato del PIL, distruggendo al contempo la ricchezza personale da cui un'economia prospera.
Applicare la svalutazione della moneta alla produzione lorda
La portata del compito di salvare l'economia da una recessione sempre più profonda è molto più ampia di quanto suggerisca il solo PIL. Ciò che vale per il rapporto tra le variazioni della quantità di moneta e il totale del PIL vale anche per la produzione lorda. La produzione lorda comprende le fasi intermedie della produzione che costituiscono i prodotti finali acquistati dai consumatori. [ii]

Va tenuto presente, tra le avvertenze importanti, che l'aumento di M2 si ipotizza si applichi interamente alle componenti del PIL, il che ovviamente non è vero finché esistono spese non incluse, e che si applichi in modo uniforme ai settori della produzione lorda, il che a sua volta non è vero. Tuttavia, la correzione per l'aumento della moneta M2 serve a mettere in evidenza un effetto complessivo che altrimenti verrebbe ignorato.
I numeri della tabella non sono annualizzati nel modo in cui il BEA valuta il PIL nella schermata precedente, perché alcuni dei cali sono così estremi da mostrare diminuzioni vicine o superiori al 100%. Ma è chiaro che, anche includendo la sottocategoria del governo federale, il 2020 è stato un disastro per tutti i settori dell'economia statunitense se si tiene conto dell'aumento di M2.
La spesa del governo federale è aumentata in termini nominali, ma una volta considerata l'inflazione monetaria non potrà mai crescere abbastanza da compensare la svalutazione del dollaro. Solo quando ipotizzeremo gli effetti futuri dell'attuale svalutazione sul livello generale dei prezzi diventerà evidente la natura puramente statistica della ripresa del PIL nominale. A quel punto, però, ci si chiederà se le politiche monetarie inflazionistiche possano continuare senza un aumento sostanziale dei tassi di interesse.
Le imprese stanno ora rivedendo le proprie previsioni interne per il resto dell'anno, alla luce del cambiamento delle condizioni finora registrato e dell'apparente ripresa del coronavirus. Date le incertezze, si proteggeranno tagliando i costi, compreso il lavoro. Quasi certamente ci sarà una seconda ondata di contrazione delle attività, che provocherà un nuovo ciclo di stimolo monetario, già pronto ma rimandato a causa delle dispute politiche in vista delle elezioni presidenziali. Inoltre, il segnale che le imprese ricevono dalle proprie banche è che il credito bancario è sempre più difficile da ottenere.
In termini di catene di fornitura, la cui dimensione è più o meno quella che rivela la produzione lorda, la Fed cercherà di trarre fuori dai guai, con l'inflazione, catene di fornitura del settore privato per 30.215 miliardi di dollari. Dato che finora l'inflazione monetaria non è riuscita a impedire che la produzione dei produttori del settore privato scendesse dell'11,3% in termini nominali nel primo semestre, sembra che siamo solo alle prime fasi di un'accelerazione della stampa di moneta.
Combattere le forze deflazionistiche
La Fed non dovrà solo sostenere le catene di fornitura, ma anche compensare qualsiasi contrazione del credito bancario, quindi non si tratta semplicemente di colmare un vuoto monetario. I prestiti alle imprese si stanno già contraendo, come mostra la schermata qui sotto.

L'espansione di 850 miliardi di dollari di prestiti e leasing nel credito bancario è iniziata a metà febbraio, poco dopo l'inizio della recessione. A quel punto le aziende cominciavano a sentire il vento gelido dell'economia e, dato il loro alto livello di indebitamento, le banche non avevano alternative a fornire finanziamenti aggiuntivi per il capitale circolante, per timore di innescare una valanga di crediti deteriorati. La Fed era ovviamente consapevole del pericolo crescente: ha ridotto il tasso sui fondi federali dall'uno per cento a zero e il 23 marzo ha emesso un comunicato d'emergenza del FOMC che prometteva inflazione monetaria illimitata.
La maggior parte dell'aumento di prestiti e leasing è avvenuta dopo le azioni della Fed di fine marzo. Presumibilmente le banche sono state messe sotto pressione dalla Fed nell'ambito del più ampio pacchetto di salvataggio, e sapevano di dover aumentare il sostegno ai debitori. La loro quota del mercato dei prestiti cartolarizzati, in gran parte legati a titoli spazzatura, basterebbe da sola ad azzerare il capitale del settore bancario. Senza dubbio il sostegno dato dalla Fed al mercato obbligazionario societario tramite gli acquisti di BlackRock serve ad attenuare i timori dei banchieri. Ma a metà maggio è iniziato un calo dei prestiti commerciali, perché le banche hanno gradualmente cominciato a proteggere i propri bilanci.
Anche i consumatori sono sotto pressione. Nel Regno Unito le banche hanno portato i tassi sugli scoperti concordati a livelli da usura, pari al 40%, e dove possibile hanno ridotto i limiti delle carte di credito. Sta succedendo qualcosa di simile negli Stati Uniti? La risposta sembra essere sì, come mostra il prossimo grafico di FRED.
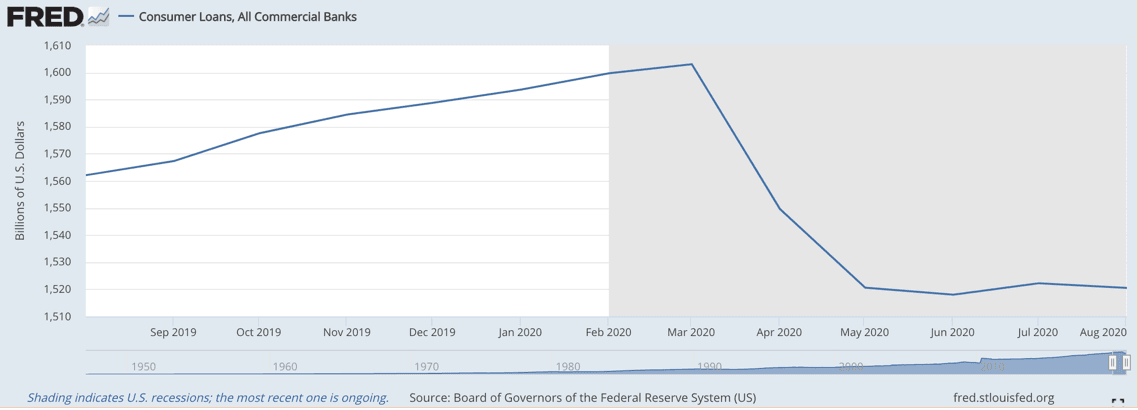
Mentre finanziavano con zelo le imprese in difficoltà, le banche tagliavano i prestiti ai consumatori. Pur con una portata diversa, la riduzione dei prestiti ai consumatori rende più difficile la sopravvivenza delle imprese, in particolare dei rivenditori.
Finanziare il deficit
Dopo aver avviato uno stimolo dal lato dell'offerta, il governo federale è entrato nella pandemia con un disavanzo di bilancio di mille miliardi di dollari, che secondo le stime del CBO nell'ultimo anno fiscale si è attestato a 3,3 trilioni di dollari. Nei mesi da marzo a fine settembre ha viaggiato a un ritmo annualizzato di 4,6 trilioni di dollari. Il nuovo anno fiscale, iniziato all'inizio di ottobre, sarà probabilmente almeno altrettanto negativo. Si sperava in una rapida ripresa a V, ma ora questa ipotesi si può escludere e, come già osservato, le imprese non hanno ancora finito di tagliare i costi.
La spesa pubblica è inclusa sia nel PIL sia nella produzione lorda, quindi i tagli alla spesa pubblica sono un ostacolo al mantenimento delle cifre del PIL. Per questo motivo, qualsiasi taglio alla spesa pubblica sarà considerato controproducente dal Tesoro degli Stati Uniti. È quindi probabile che la spesa pubblica venga aumentata ulteriormente in modo significativo, nell'ambito di un pacchetto per continuare a immettere nell'economia quantità crescenti di denaro.
Si possono escludere anche aumenti della tassazione generale. Pur essendo, statisticamente, trasferimenti all'interno dell'economia complessiva, per gli economisti del governo non ha senso stimolare produzione e consumi aggiungendo denaro al PIL del settore privato per poi sottrarglielo con le tasse. Più probabilmente si convinceranno che le precedenti politiche dal lato dell'offerta vadano mantenute e accelerate. E, come abbiamo visto, ai consumatori è stato fatto piovere denaro sui conti correnti, e altre erogazioni seguiranno.
Altri rimedi
Esistono altri modi per aumentare il PIL oltre all'inflazione monetaria, e uno consiste nell'ampliarne il perimetro. Se non sono già inclusi, attività come prostituzione, gioco d'azzardo, traffico di droga e contrabbando di alcol e tabacco possono essere aggiunte e stimate, e quindi valorizzate per sostenere il PIL. Nel Regno Unito, l'Office for National Statistics stimò nel 2014 che l'inclusione di queste categorie, insieme ad altre modifiche alle componenti del PIL, avrebbe aggiunto tra il quattro e il cinque per cento al PIL a prezzi del 2009.[iii]
Un'ulteriore aggiunta al PIL deriverebbe dall'abbandono dell'economia del contante, un processo già ben avviato e accelerato dal coronavirus. State attenti alla propaganda sanitaria del governo su quanto a lungo il virus sopravviva su banconote e monete.
Sintesi e conclusioni
La distorsione dei dati del PIL causata dall'accelerazione dell'inflazione monetaria è sottovalutata e va compresa. Se si tiene conto dell'inevitabile e continua svalutazione della moneta fiat di oggi, la distruzione economica che ne è derivata è non solo molto più grave di quanto indichino i dati principali del PIL, ma il proseguimento delle politiche inflazionistiche serve soltanto a sostenere la statistica mentre la situazione economica di fondo peggiora in modo considerevole.
Questo non impedirà ai pianificatori di perseguire l'inflazionismo. Magari non se ne rendono conto, ma con una contrazione così drammatica delle loro economie quest'anno, il compito di far apparire solido il PIL nominale emettendo valuta senza limiti è una politica che alla fine non può riuscire. Una seconda ondata di coronavirus sta mettendo fine alle speranze di una rapida ripresa economica, il che significa che le imprese devono affrontare la realtà di essere troppo esposte in un contesto economico in contrazione, mentre i prezzi dei loro input salgono a causa della svalutazione monetaria.
La Fed si è di fatto impegnata a sostenere tutte le attività economiche e finanziarie con denaro di nuova emissione. Queste comprendono il finanziamento di disavanzi di bilancio record, la garanzia delle catene di approvvigionamento, la sostituzione del credito bancario in contrazione e il sostegno a banche insolventi. Inoltre deve fare in modo che i mercati finanziari, in particolare quello del debito pubblico, restino solidi, così che il costo degli interessi sul debito del Tesoro statunitense resti vicino al limite dello zero.
Infine, il solo vero strumento della Fed è l'espansione della massa monetaria M1, che attualmente è pari a 5,577 trilioni di dollari. Quante volte questa cifra sarà necessaria? Cinque, dieci volte, o anche di più?
[i] Vedi https://www.zerohedge.com/markets/us-consumer-credit-unexpectedly-tumbles-americans-paid-down-credit-cards-after-stimulus
[ii] La tabella della Figura 2 è una versione abbreviata di quella pubblicata dal BEA, con l'aggiunta delle ultime due colonne. Vedi https://apps.bea.gov/iTable/iTable.cfm?reqid=150&step=2&isuri=1&categories=gdpxind
[iii] Vedi https://webarchive.nationalarchives.gov.uk/20160108141658/http://www.ons.gov.uk/ons/dcp171766_365274.pdf
Le opinioni e i punti di vista espressi in questo articolo sono quelli dell'autore o degli autori e non riflettono quelli di Goldmoney, salvo diversa indicazione esplicita. L'articolo ha esclusivamente scopo informativo generale e non costituisce una consulenza legale, finanziaria, fiscale, di investimento o contabile da parte di Goldmoney o dell'autore o degli autori. Non dovresti agire né fare affidamento su alcuna informazione contenuta nell'articolo senza prima aver richiesto una consulenza professionale indipendente. Abbiamo posto la massima cura nel garantire l'affidabilità delle informazioni contenute nell'articolo; tuttavia, Goldmoney non dichiara che esse siano accurate, complete, aggiornate e/o da intendersi come indicazione di risultati futuri, e non vanno considerate tali. Goldmoney non sarà responsabile per alcuna richiesta di risarcimento, perdita, danno o disagio derivanti da qualsiasi informazione od opinione contenuta in questo articolo; qualsiasi azione intrapresa sulla base delle opinioni e delle informazioni contenute in questo articolo è a tuo rischio.