
Il dilemma davanti alle banche centrali sta diventando visibile. La Fed ha alzato il proprio tasso di riferimento di ¼%, Bessent comprime i rendimenti obbligazionari e l’establishment monetario del G7 trattiene il fiato.
Rialzi di appena ¼% difficilmente porteranno alla stabilità dei prezzi, perché non riusciranno mai a stare al passo con la stretta in atto sulle forniture di carburante e di cibo. Ricorda gli anni Settanta, quando la riluttanza delle autorità ad alzare i tassi quanto bastava per affrontare i problemi inflazionistici dell’epoca non fece che alimentare il prezzo dell’oro.
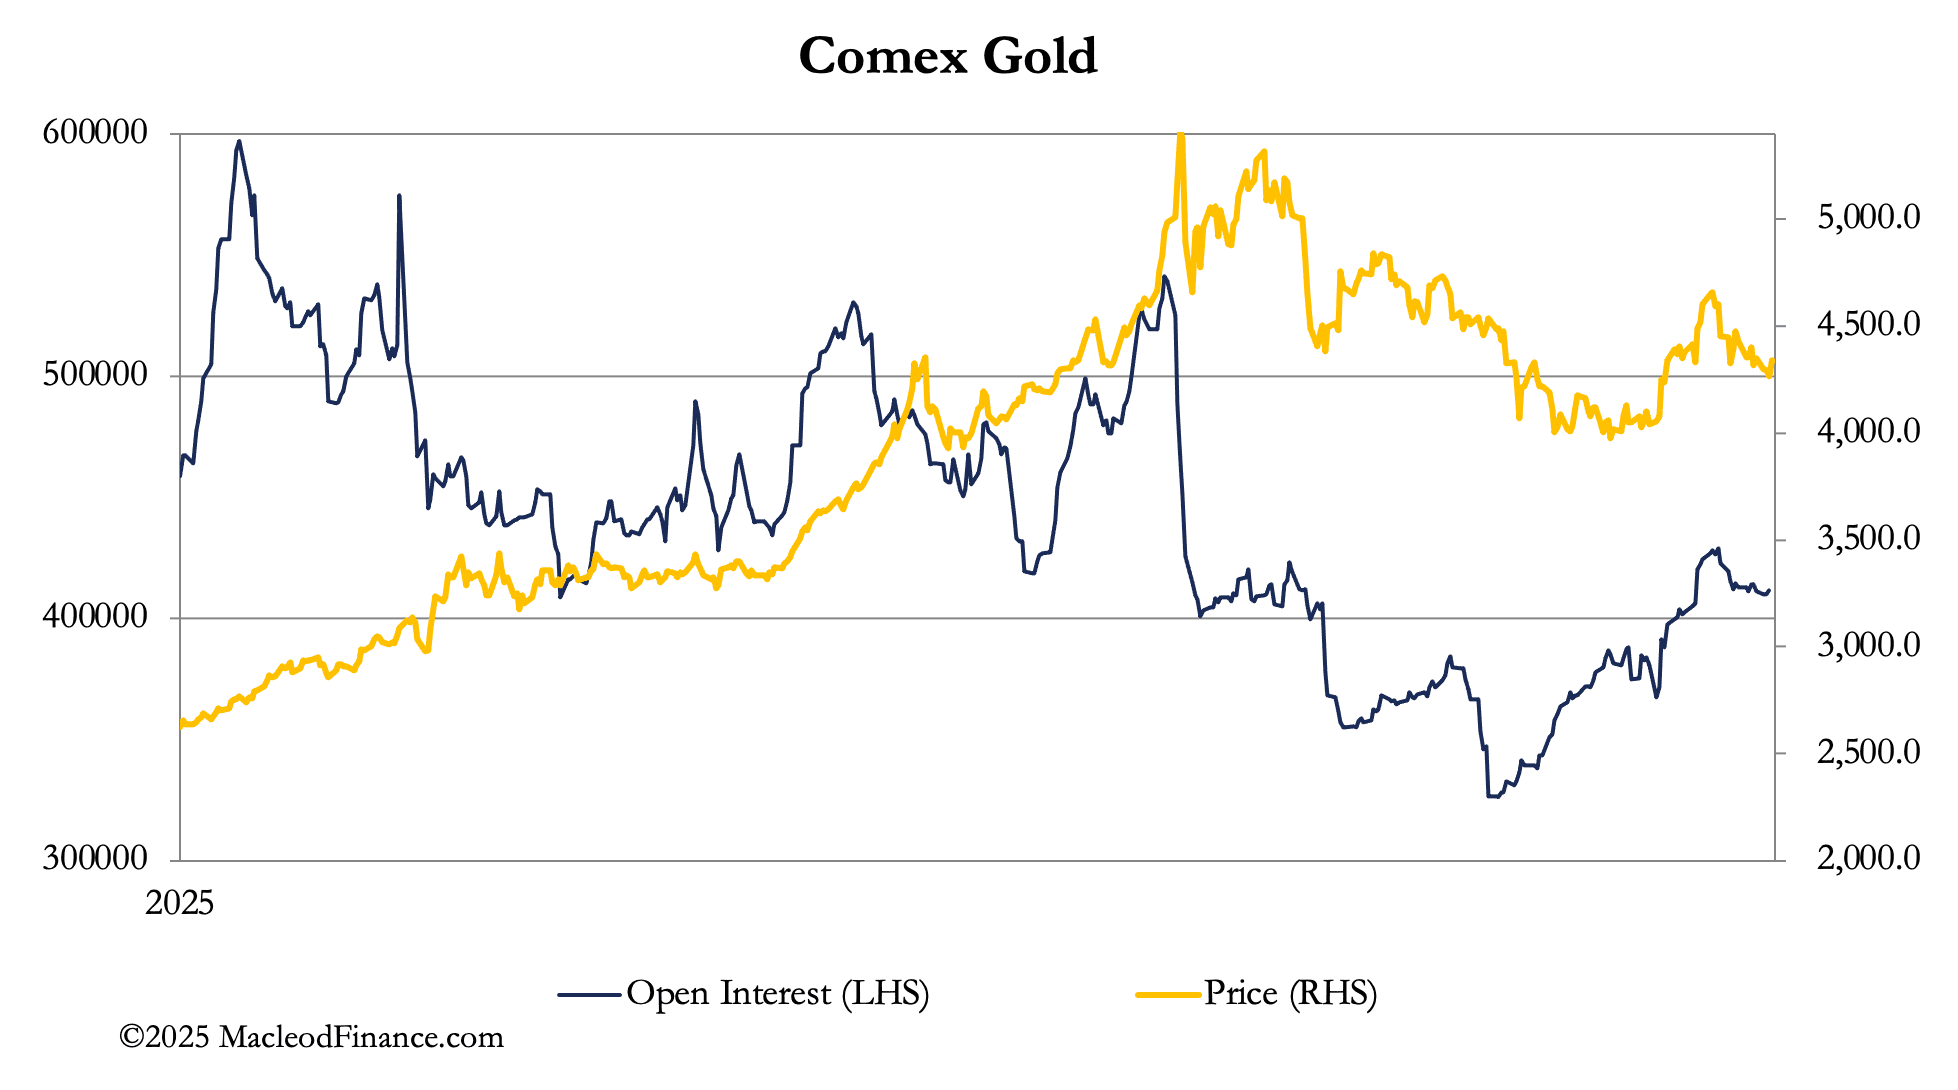
Dopo tre settimane di pausa, l’aumento di ¼% del tasso chiave deciso mercoledì dalla Fed, che lo porta in una fascia del 3,75%—4,00%, è stato il segnale per la ripresa del nuovo trend rialzista dei metalli preziosi. La mossa della Fed ha rispecchiato il rialzo di ¼% della BCE del 10 settembre, ma ieri non è stata seguita dalla Banca d’Inghilterra, che ha deciso di lasciare il proprio tasso invariato.
A giustificazione della politica attendista della BoE è stata costruita una narrazione secondo cui gli aumenti dei prezzi al consumo sarebbero contenuti nonostante le interruzioni nelle forniture di petrolio. Più probabilmente, sia la Fed sia la Banca d’Inghilterra stanno tenendo conto di considerazioni politiche: la Fed di fronte a un presidente che chiede tassi più bassi, e Bailey alla Banca d’Inghilterra che decide di non mettere in difficoltà il neoarrivato Burnham prima della manovra di fine ottobre di Healey.
Nel frattempo, c’è un silenzio inquietante nei commenti dei media sugli sviluppi in Medio Oriente. Gli Houthi hanno preso il pieno controllo del punto di strozzatura di Bab el-Mandeb e hanno bombardato o sabotato l’oleodotto est-ovest saudita, bloccando del tutto le esportazioni di petrolio del Paese. Non sembra che i media mainstream lo stiano prendendo abbastanza sul serio: paiono ritenere che gli Houthi siano semplici terroristi poco sofisticati. È tutt’altro che vero.
Osservazioni più serie e informate indicano una disintegrazione regionale dello status quo ante, con fattori settari e tribali che si scatenano fino a minacciare l’esistenza stessa delle case reali del Golfo. La chiusura di Hormuz e di Bab el-Mandeb è solo il primo atto di questa tragedia.
La cosa conta, perché è evidente persino ai banchieri centrali più ottimisti che ciò che sta prendendo forma è peggiore dei loro incubi peggiori. La carenza di gasolio, cherosene e combustibili navali persisterà fin dove si riesce a guardare, mettendo in crisi ogni logistica via terra, aria e mare. La siccità estiva aggrava il problema dei prezzi al consumo e, insieme all’El Niño più dirompente degli ultimi tempi, garantirà gravi carenze alimentari, mentre le forniture di cereali dall’Ucraina restano tagliate fuori dai mercati mondiali.
Tutto questo porta a un crollo dell’attività economica, ma allo stesso tempo a prezzi molto più alti per beni essenziali come energia e cibo. Minerà le finanze pubbliche ed eliminerà ogni margine per interventi statali. I rapporti debito pubblico/PIL sono destinati a salire da livelli già eccessivi, per una combinazione letale di PIL privati in calo e deficit di bilancio in rapida crescita.
Non c’è da stupirsi che i rendimenti obbligazionari minaccino di salire molto più in alto. Non c’è da stupirsi che il segretario al Tesoro statunitense stia cercando di mettere un tetto ai rendimenti a lunga scadenza. Non c’è da stupirsi che i banchieri centrali siano disperatamente restii a muovere le acque.
E non c’è da stupirsi che oro, argento e l’intero comparto delle materie prime siano visti come una via di fuga dal credito pubblico e privato. E, sul piano tecnico, l’oro sembra svoltare.
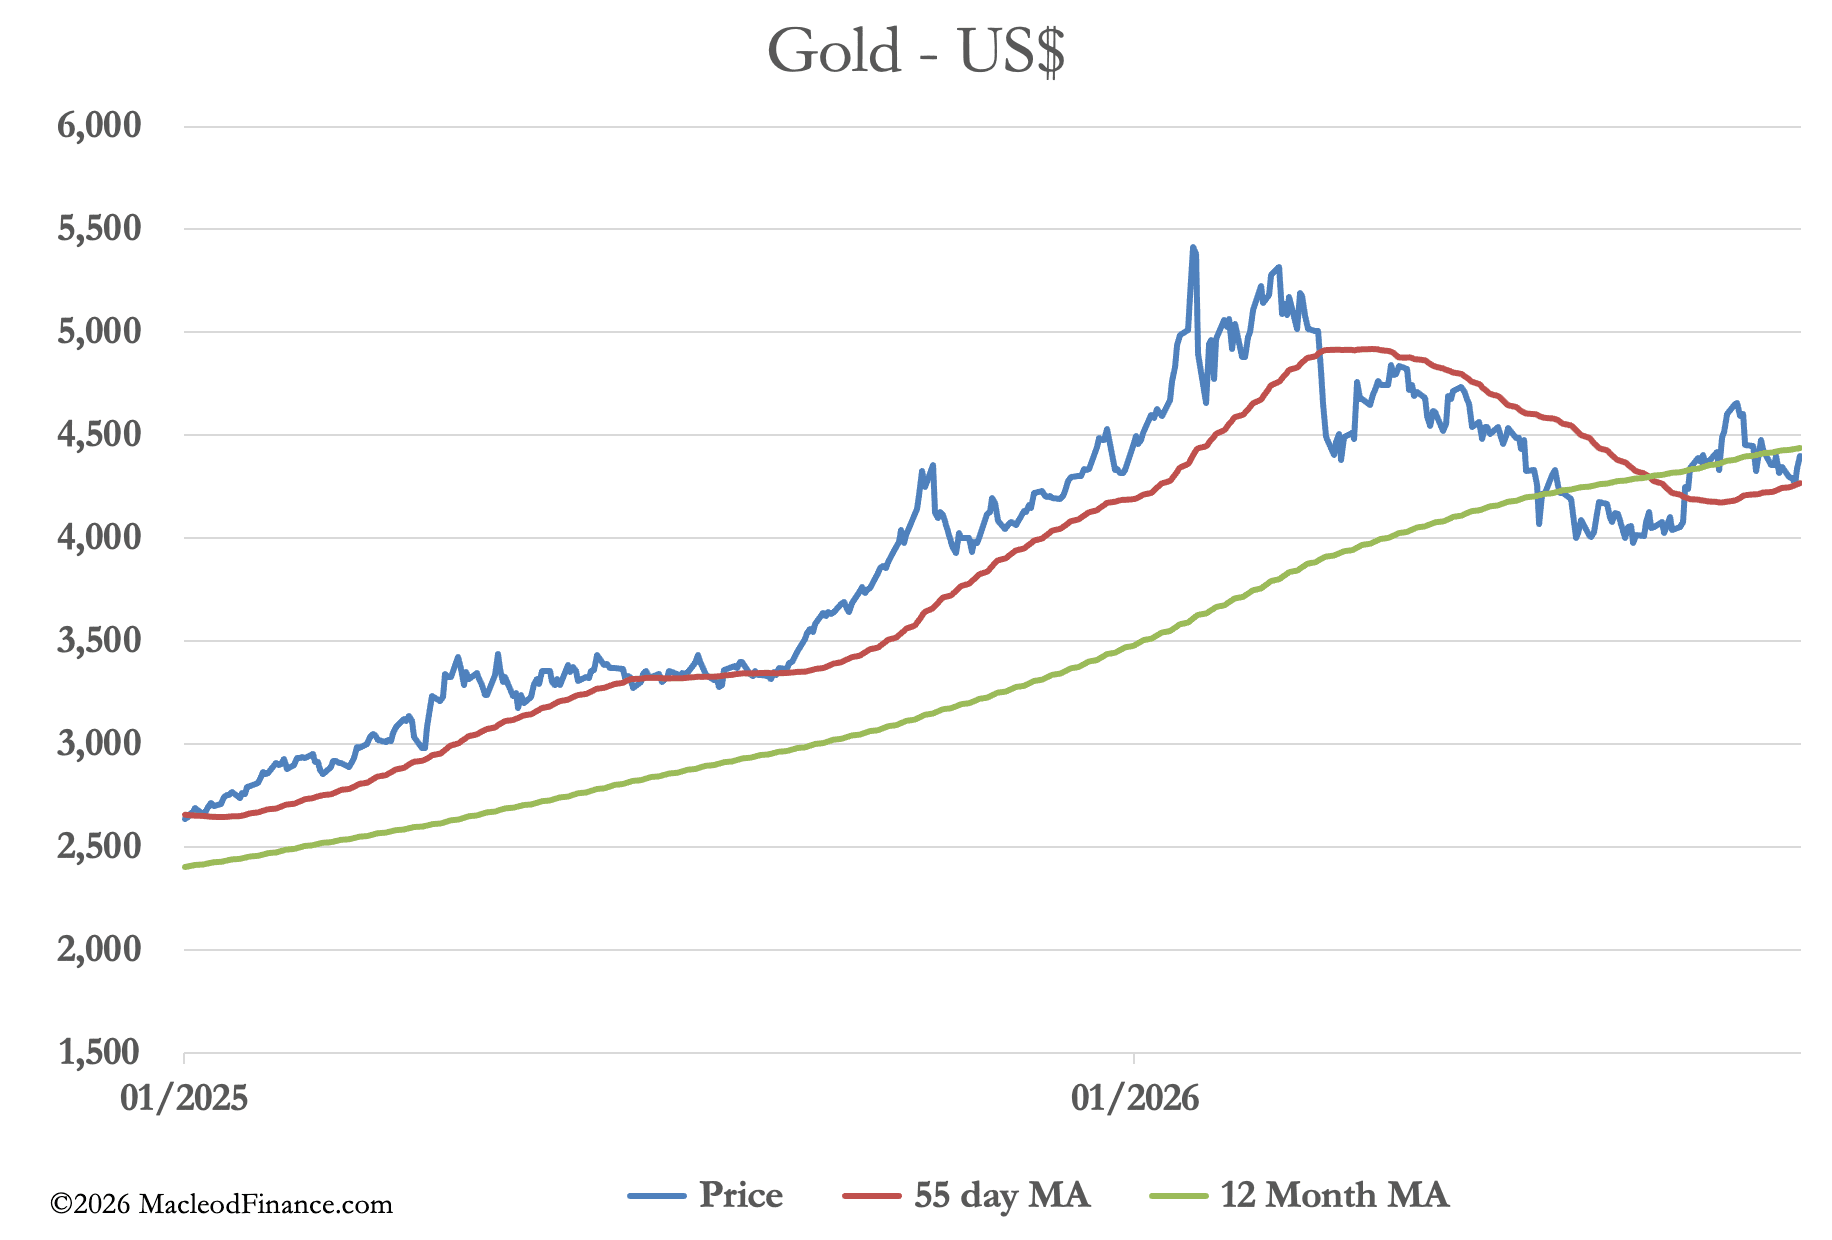
Basta un po’ più in alto e gli analisti grafici si entusiasmeranno. E ora che l’incertezza immediata sulla politica dei tassi è passata, sembra che oro e argento stiano riprendendo un nuovo trend al rialzo. Ma poiché sono poco detenuti, i compratori sono molti e i venditori pochi.