
Questo non solo le espone al ciclo dei tassi di interesse, ma esse non hanno nemmeno aumentato la propria base patrimoniale al passo con l'espansione dei loro bilanci. Da qui il problema dell'aumento dei tassi di interesse e dei rendimenti obbligazionari: su base mark-to-market le principali banche centrali sono insolventi, con passività di bilancio che ora superano le attività.
Questo articolo rileva che tale condizione vale per la Banca d'Inghilterra, il Federal Reserve Board, la Banca del Giappone e l'intero sistema dell'euro. Le altre banche centrali non sono state esaminate.
Senza dubbio nel breve termine il problema sarà risolto dai governi, che investiranno più capitale nelle proprie banche centrali. Ma c'è un'importante eccezione: la BCE e il sistema dell'euro, con tutti i suoi azionisti che sprofondano in un patrimonio netto negativo, con le sole eccezioni minori delle banche centrali di Irlanda, Malta e Slovenia.
Di conseguenza, data l'interconnessione del sistema finanziario globale, la capacità delle banche centrali di garantire la sopravvivenza delle proprie reti bancarie commerciali è quasi certamente venuta meno a causa del collasso del sistema dell'euro. Il precedente è il fallimento di una banca centrale prototipo nel 1720, la Banque Royale di John Law. Quell'esperienza ci permette di capire come andrà verosimilmente a finire.
Introduzione
Si presume molto diffusamente che le banche commerciali si assumano dei rischi mentre le banche centrali no. Per questo le banconote sono considerate superiori ai depositi bancari. Sono le banche commerciali a fallire, e le banche centrali a salvare quelle che vale la pena salvare. Sono i prestatori di ultima istanza.In quanto tali, la loro solidità finanziaria non viene messa in discussione. Naturalmente di solito non includiamo in questa affermazione le banche centrali dei paesi emergenti, ma in quel caso il rischio è sempre percepito come legato alle loro valute piuttosto che all'istituzione. Sappiamo che la Reserve Bank of Zimbabwe può attuare, e attua, politiche monetarie non convenzionali, ma non si sente mai dubitare della sopravvivenza della RBZ. In genere si ritiene che in qualsiasi paese una banca centrale in grado di emettere la propria valuta in quantità illimitata non possa mai fallire, ed è per questo che a fallire è la valuta e non l'istituzione.
Di conseguenza le banche commerciali vanno e vengono, ma le banche centrali, come il vecchio fiume Mississippi, continuano a scorrere. Almeno, questa sembra essere l'esperienza. Ma fino a pochi decenni fa la storia non aveva visto le principali banche centrali investire abitualmente grandi somme nei mercati obbligazionari nazionali, perché ogni banca centrale rispettabile ha sempre evitato di finanziare in modo apertamente inflazionistico i deficit del proprio governo.
L'arrivo del QE e le sue conseguenze inflazionistiche
Le cose sono cambiate nel 2000, quando la Banca del Giappone è stata la prima a introdurre il quantitative easing. Rassicurate dall'inattesa stabilità dei prezzi seguita alla monetizzazione degli attivi da parte della BOJ, le altre principali banche centrali hanno introdotto il QE solo dopo la crisi finanziaria che portò al fallimento di Lehman. Una volta creato quel precedente, il QE è diventato una componente permanente della politica monetaria, con investimenti in obbligazioni di scadenza più lunga rispetto a quelle delle banche commerciali, che di solito limitano le scadenze a meno di cinque anni.Secondo l'establishment delle banche centrali, il QE è uno strumento di politica non convenzionale, da impiegare solo quando i tassi di interesse sono stati ridotti a livelli estremamente bassi. Se il tasso di inflazione dei prezzi è ancora inferiore all'obiettivo del 2% fissato dal mandato, e la produzione aggregata è ritenuta inferiore al potenziale, si ricorre al QE. Poi c'è la regola di Taylor, secondo cui una banca centrale dovrebbe abbassare i tassi di interesse quando l'inflazione resta ostinatamente al di sotto dell'obiettivo del 2%, o quando la crescita del PIL è troppo lenta e inferiore al suo potenziale, anche se ciò implica tassi negativi. Il QE viene quindi giustificato come alternativa o come complemento a questa condizione innaturale.
Il risultato è stato un'esplosione delle dimensioni dei bilanci delle banche centrali. Il totale combinato dei bilanci di Fed, BCE, BOJ e Banca Popolare Cinese è passato da 5.000 miliardi di dollari nel 2007 a 31.000 miliardi alla fine di dicembre, più del sestuplo.[i] È un aumento che ha alimentato la bolla delle attività finanziarie, con un legame dato dalla compressione dei rendimenti dei titoli di Stato causata da un intervento di mercato così massiccio attraverso la creazione di moneta.
L'esito inevitabile di questa espansione monetaria globale coordinata è stato un aumento diffuso dei prezzi di materie prime, logistica, lavoro e beni di consumo. Dopo aver fatto proprio il precedente giapponese dei prezzi, seguito al suo QE pionieristico, i banchieri centrali sembrano essere stati colti di sorpresa dalle conseguenze sui prezzi globali. Sembrano aver dimenticato che, se si espande la quantità di una valuta, se ne diluisce il potere d’acquisto, un fatto semplice che tende a riflettersi in prezzi più alti per ogni cosa. Ancora oggi non troverete alcun banchiere centrale che colleghi l'inflazione dei prezzi alla propria cosiddetta politica monetaria: la colpa è sempre di altri fattori imprevisti del settore privato.
Questa cecità volontaria si estende al rimedio atteso, cioè aumentare il costo del denaro, che tutti coloro che si occupano di politica monetaria ritengono essere il ruolo dei tassi di interesse. La speranza è di poter aumentare marginalmente il costo del credito per riportare la domanda a livelli non inflazionistici e porre gradualmente fine agli acquisti di obbligazioni. Tuttavia, è tutta un'illusione.
I tassi di interesse sono il costo del denaro solo per chi prende a prestito e calcola il rendimento di un investimento. I risparmiatori, compresi i detentori esteri di una valuta, la vedono in modo diverso. Nel privarsi della proprietà di una valuta si aspettano un compenso per non poterla usare fino alla restituzione, un indennizzo per il rischio legato al debitore e, sempre più spesso, includeranno le aspettative sulle variazioni del potere d’acquisto della valuta tra il momento in cui se ne separano e quello della sua restituzione. Per queste ragioni il tasso di interesse è sempre determinato dalle aspettative di mercato, e il controllo che una banca centrale esercita sui tassi è sempre temporaneo. Ciò a cui assistiamo oggi è l'inizio del fallimento di una soppressione statalista dei tassi di interesse che dura da tempo.
Alla luce di questo fallimento, i mercati indicano ora che i tassi di interesse saliranno, perché gli attuali livelli compressi sono innaturali. Non possiamo dire quanto saliranno per scontare il potere d’acquisto futuro delle principali valute: questo dipende dai mercati. Ma dati i livelli straordinari di svalutazione monetaria dal 2008 e, in modo ancora più marcato, dal marzo 2020, non ci sono dubbi che i mercati si aspetteranno sempre più ulteriori svalutazioni sostanziali in arrivo.
Basta guardare al dollaro per capire quanto siano radicate oggi queste pressioni. La Figura 1 mostra la quantità di espansione monetaria e creditizia (M3) che deve ancora riflettersi nell'espansione del PIL.
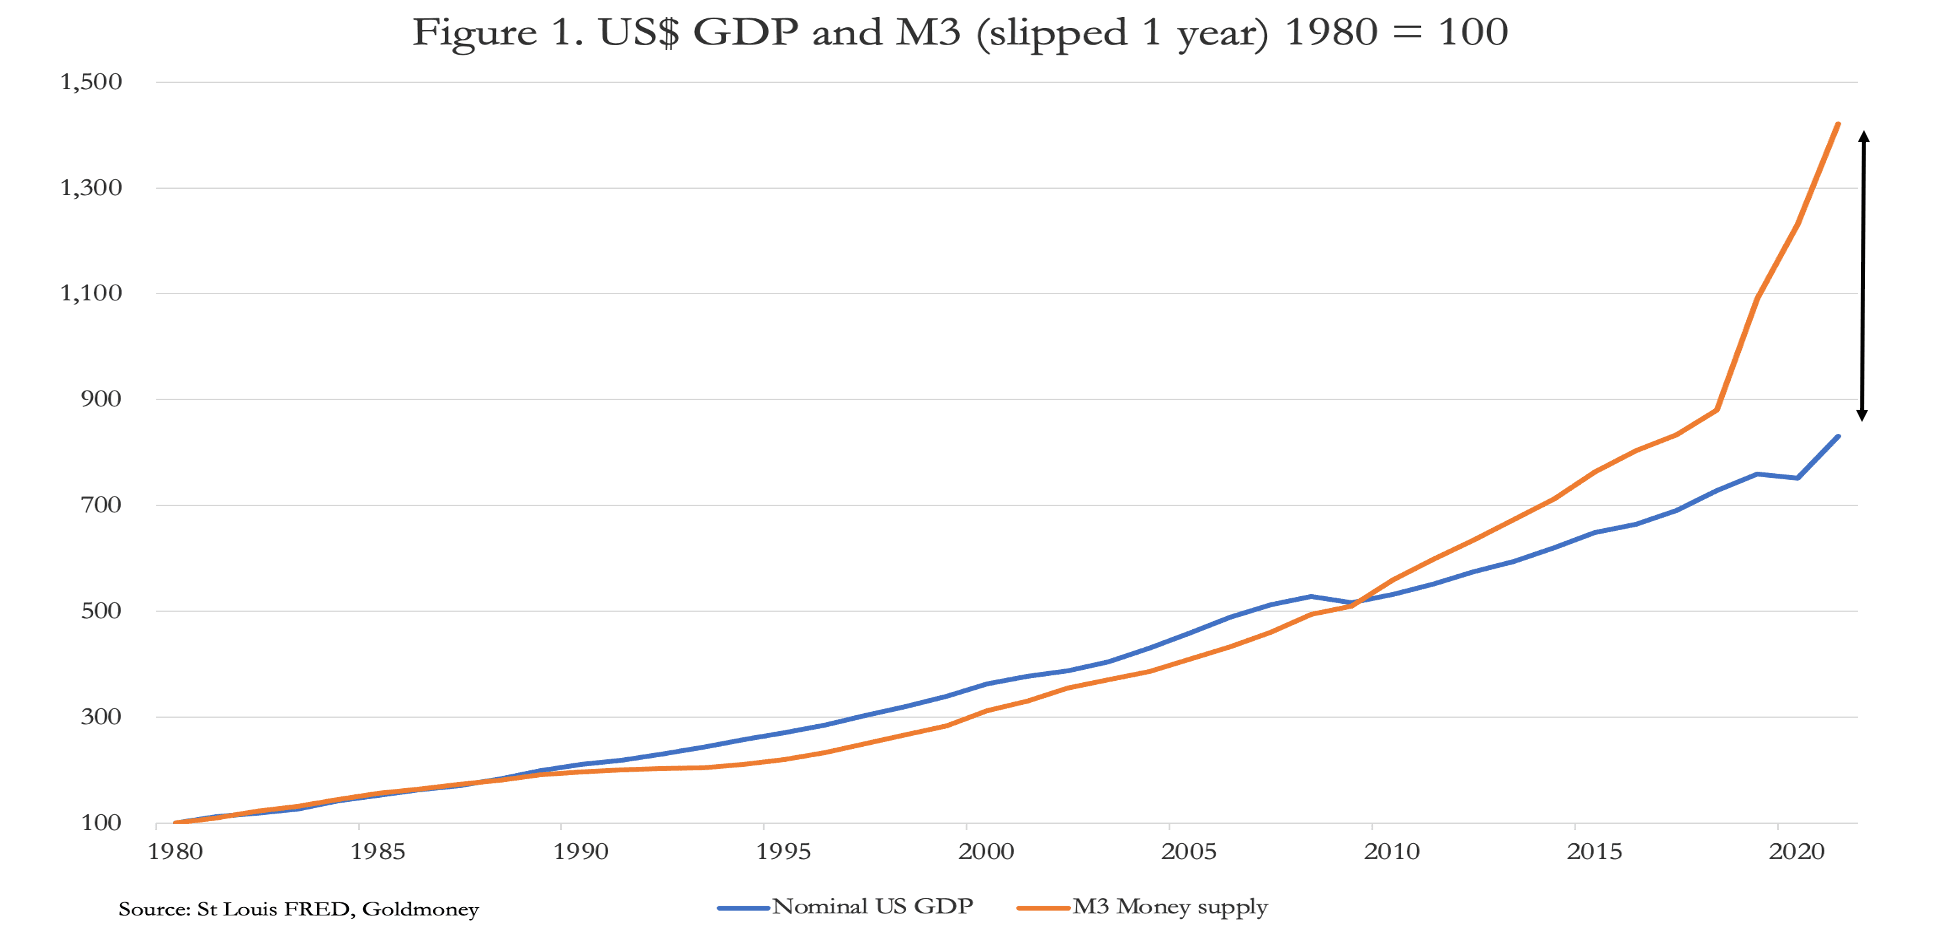
Possono esistere solo due spiegazioni per la divergenza indicata dallo spazio evidenziato dalla freccia. La prima è che quantità crescenti di valuta e di credito sono vincolate nei mercati finanziari secondari e diminuiranno quando i tassi d'interesse saliranno e la bolla speculativa finirà. Ciò è stato in parte alimentato dal QE, nella misura in cui i depositi in mano a fondi pensione e compagnie assicurative non sono stati investiti in nuove emissioni (che, con un ritardo variabile, sarebbero poi circolate nell'economia non finanziaria), ma sono stati usati invece per acquistare titoli esistenti, esclusi dalle statistiche del PIL.
In secondo luogo, il divario tra la crescita di M3 e quella del PIL si ridurrà con ulteriori aumenti dei prezzi delle componenti del PIL. Secondo le statistiche ufficiali più recenti, i prezzi stanno salendo a un ritmo superiore al 7 per cento. Le statistiche non ufficiali (come quelle di Shadowstats.com) sostengono che la cifra sia più vicina al 15 per cento. Qualunque sia la cifra reale, è chiaro che la pressione al rialzo sui prezzi dovuta alla passata svalutazione delle valute è molto maggiore, e la politica monetaria la nega con accanimento.
Quali che siano le prospettive economiche (e questo non riguarda il PIL, che è soltanto un totale monetario e nient'altro), i mercati costringeranno i tassi d'interesse a salire in tutte le valute oggetto di svalutazione, principalmente per compensare la perdita di potere d’acquisto. Quando i rendimenti obbligazionari saliranno in modo significativo, la bolla globale delle attività finanziarie ne risulterà irrimediabilmente minata. Questo esito è sempre più certo.
A questo punto sorge la questione di quale effetto avranno questi sviluppi sul sistema bancario, comprese le banche centrali. Si è scritto molto sulle conseguenze per il ciclo del credito bancario, che riguarda le banche commerciali e che non occorre ripetere qui. Il nostro interesse deve concentrarsi invece sulle banche centrali, con i loro enormi portafogli di attività finanziarie, e su come ne saranno colpite. Questo articolo esamina le conseguenze di un mercato ribassista obbligazionario sulle finanze della Bank of England, della Federal Reserve, della Bank of Japan e della Banca centrale europea.
La Bank of England

In un recente articolo per The Sunday Telegraph Jeremy Warner ha sottolineato che l'aumento dei tassi d'interesse e dei prezzi delle obbligazioni "aumenterà drasticamente le perdite che la Bank of England dovrà probabilmente sostenere sui 895 miliardi di dollari di debito pubblico in portafoglio, accumulati in oltre 10 anni di cosiddetto quantitative easing".[ii] Citando la recente corrispondenza tra il Governatore e il Cancelliere, Warner ha aggiunto che i dividendi del portafoglio di gilt erano stati trasferiti al Tesoro britannico e che in futuro saranno probabilmente necessari pagamenti in senso inverso.Warner stima che le perdite della Banca finora ammontino a circa 100 miliardi di sterline e che la riduzione del portafoglio tramite la scadenza naturale dei titoli possa comportare per la Banca perdite iniziali di 3 miliardi il prossimo mese, a causa delle obbligazioni in scadenza. Per fortuna della Bank of England, in base a un accordo precedente il Tesoro è tenuto a coprire le perdite della banca. I dati della Tabella 1 qui sopra riflettono la situazione dell'ultimo bilancio certificato disponibile: i conti dell'esercizio che si chiude alla fine di questo mese saranno pubblicati tra qualche mese e saranno coerenti con le stime di Warner.
Le obbligazioni acquistate tramite il QE sono fuori bilancio e sono detenute nella Bank of England Asset Purchase Facility Fund Limited, finanziata da un prestito della Banca. Possiamo ragionevolmente supporre che le scadenze siano distribuite fino a venti anni e oltre, e i nostri calcoli nella Tabella 1 ipotizzano una scadenza media di dieci anni. Nell'esercizio chiuso il 28 febbraio 2021, le perdite nette sugli strumenti finanziari (cioè il portafoglio di gilt acquisito tramite il QE) sono state di 56.108 milioni di sterline. Il patrimonio netto negativo, secondo la nostra stima nella Tabella 1 pari a 78 miliardi e secondo la stima più recente di Warner pari a 94 miliardi, sarà coperto per intero dal Tesoro.
Come il Tesoro affronterà la questione è un interrogativo interessante. È improbabile che il Tesoro tagli la spesa per coprire le perdite della Banca. Esse saranno invece aggiunte al disavanzo nazionale, da finanziare con ulteriori emissioni di gilt, aumentando il fabbisogno di finanziamento. E poiché la Banca lascia scadere i gilt dal proprio bilancio proprio mentre i tassi d'interesse sono spinti al rialzo dall'inflazione dei prezzi, e il fabbisogno di indebitamento deve comunque essere soddisfatto, abbiamo la ricetta per una potenziale crisi di finanziamento.
Se a ciò si aggiunge il sospetto che la Bank of England sia di fatto salvata dal governo, per i creditori esteri qualsiasi beneficio del dubbio sulla stabilità della valuta potrebbe risultare gravemente compromesso. Se l'insolvenza della Banca fosse evitata solo da un salvataggio governativo, l'illusione dell'opinione pubblica britannica che il governo e la BoE abbiano il potere magico di rendere felici le persone con spese e inflazione senza fine potrebbe finire prematuramente.
Ma ciò solleva anche interrogativi sulla posizione di altre banche centrali, che potrebbero non aver avuto la lungimiranza, o nemmeno la possibilità, di concordare in anticipo accordi di salvataggio con i rispettivi governi. Le banche centrali dovrebbero essere indipendenti dai governi (anche se sappiamo tutti che è una finzione), il che suggerisce che non si sarebbero dovuti stringere accordi come parte del QE.
La posizione della Fed

La Federal Reserve ha accumulato attività considerevoli dalla crisi di Lehman del 2008, come illustra il grafico della Figura 1.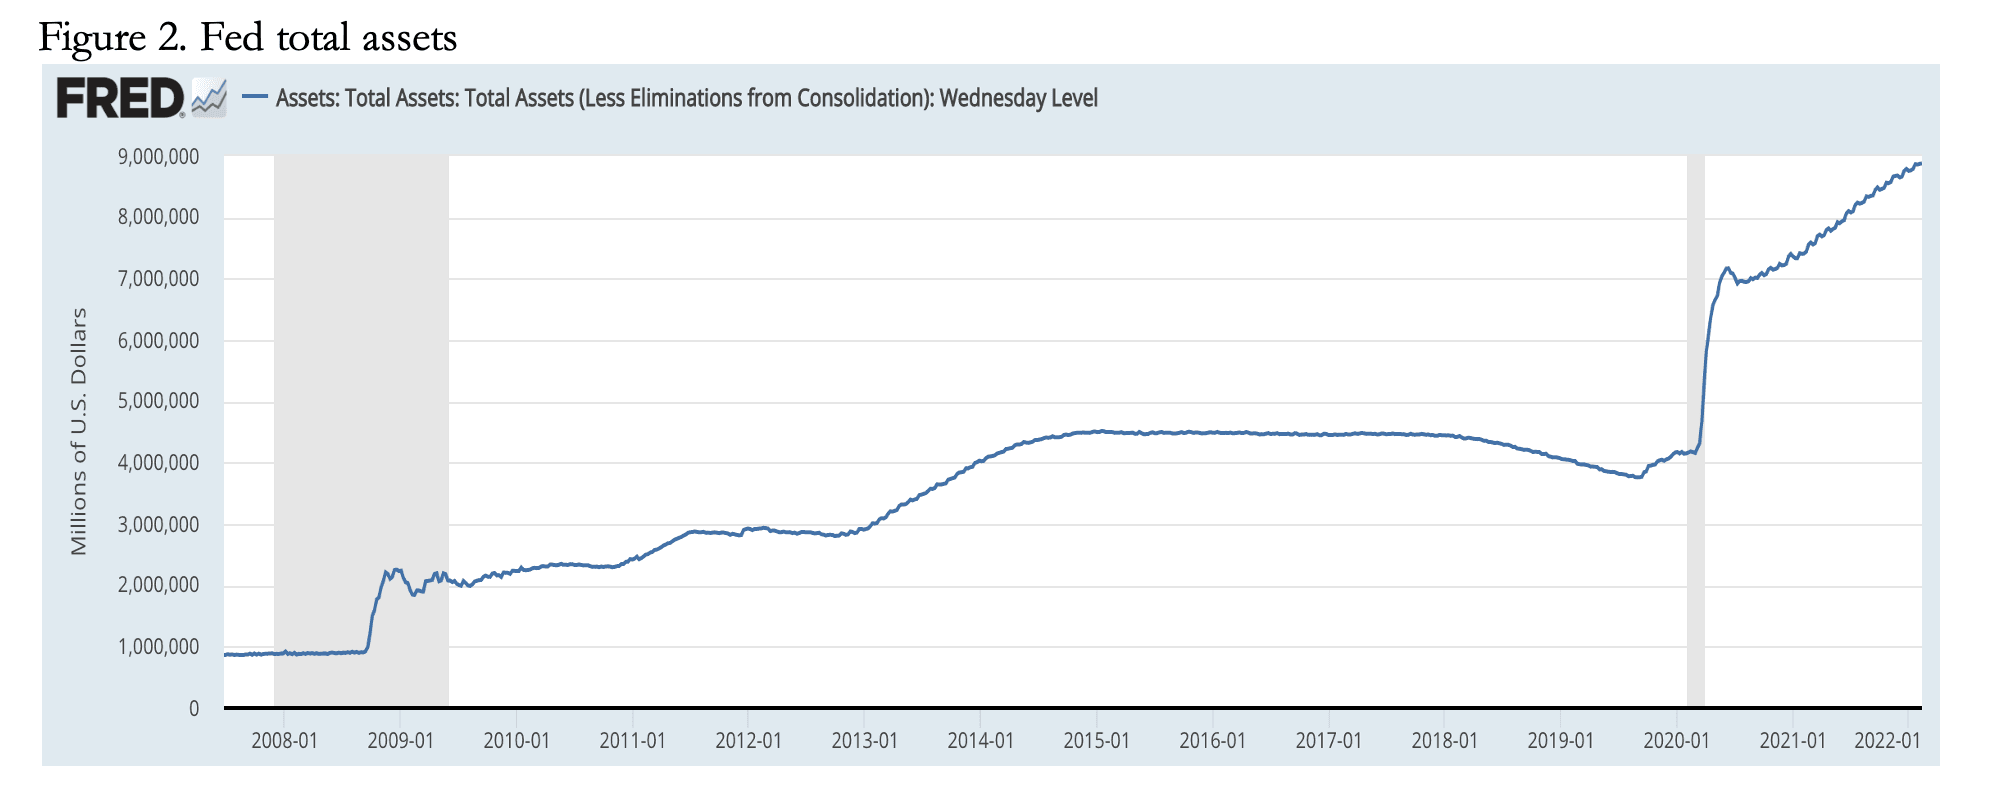
Dai 900 miliardi di dollari appena prima del fallimento di Lehman, il QE ha portato il bilancio a 4.500 miliardi di dollari nel dicembre 2014, quando sono iniziati i tentativi di riduzione graduale degli acquisti (tapering), con la conseguente crisi dei repo del settembre 2019. Dopo i lockdown per il covid, con quasi due anni di tassi sui Fed funds pari a zero, il bilancio si attesta ora a 8.878 miliardi di dollari, quasi dieci volte il livello precedente a Lehman. Sul lato delle passività, ciò ha comportato un'espansione dei depositi delle banche commerciali a 3.859 miliardi di dollari e, sul lato dell'attivo, titoli del Tesoro e di agenzie per un totale di 8.267 miliardi di dollari. I titoli del Tesoro e delle agenzie sono iscritti a bilancio al valore nominale, il che risparmia alla Fed l'imbarazzo di dichiarare perdite su queste posizioni. Ma se fossero valutati ai prezzi di mercato, il patrimonio netto della Fed, di poco inferiore a 65 miliardi di dollari, sarebbe azzerato molte volte, come indicato nella Tabella 2 qui sopra, che utilizza la variazione del rendimento a scadenza lordo del titolo del Tesoro USA a 5 anni come indicatore per tutte le posizioni della Fed in titoli del Tesoro e di agenzie. Il profilo di scadenza del debito del Tesoro USA è breve rispetto a quello delle altre principali nazioni e i rendimenti del debito delle agenzie non sono una questione semplice, se si considerano i mutui in scadenza all'interno delle singole cartolarizzazioni.
Dalla data di chiusura del bilancio, a fine settembre, il rendimento del titolo del Tesoro USA a 5 anni è salito dallo 0,997% all'1,925% all'inizio di questa settimana, azzerando il patrimonio netto di bilancio più di cinque volte. E se i rendimenti obbligazionari saliranno ancora, la situazione peggiorerà. È evidente che la prassi di iscrivere questi titoli nel bilancio della Fed al valore nominale, partendo dal presupposto che saranno detenuti fino alla scadenza, serve comodamente a salvare la faccia. E si può comprendere l'interesse a credere che i tassi di interesse e i rendimenti obbligazionari non saliranno, a cui segue un alto grado di panico quando invece salgono.
Ma il grafico della Figura 1 mostra che il trasferimento dell'inflazione monetaria sui prezzi è appena iniziato. Poiché anche il settore privato è gravato da grandi quantità di debito improduttivo, quando i tassi di interesse aumenteranno per riflettere la perdita di potere d’acquisto del dollaro ci saranno molti fallimenti. Una combinazione di liquidazione dei cattivi investimenti e di calo del valore delle attività finanziarie sarà praticamente impossibile da attenuare per la Fed tramite la politica monetaria, tanto più in un momento in cui la sua stessa credibilità finanziaria potrebbe essere in stato di collasso.
La Bank of Japan

La Bank of Japan acquista titoli di Stato dal 2000 e ha costruito un portafoglio considerevole. Attualmente detiene titoli di Stato per 528 mila miliardi di yen (4.600 miliardi di dollari), di cui il 27% con scadenze a due e cinque anni e il resto a dieci anni e oltre. Ciò significa che la BOJ è fortemente esposta alla volatilità dei prezzi obbligazionari. Ad esempio, un aumento di 100 punti base del rendimento a scadenza lordo di un titolo a 10 anni comporta un calo del prezzo di oltre l'11% rispetto ai livelli attuali, e il calo è ancora maggiore per le scadenze da 20 a 40 anni, che costituiscono il 29% del portafoglio di JGB della Banca.[iii]Oltre ai JGB presenti nel bilancio della BOJ, ci sono 11.500 miliardi di yen di obbligazioni societarie e commercial paper e 37.300 miliardi di yen in fondi negoziati in borsa (ETF) e REIT.
Il rendimento del JGB a 10 anni è passato dallo 0,025% allo 0,223% dalla data di chiusura del bilancio indicata nella Tabella 3, causando un calo del prezzo dell'obbligazione di oltre l'1%. La perdita sul portafoglio finora, derivante da questa sola fonte, è di 7.400 miliardi di yen, a fronte di un patrimonio netto e riserve di capitale di 4.400 miliardi di yen. Dal bilancio di settembre, il patrimonio netto della BOJ è stato azzerato su base mark-to-market.
Non sorprende che la BOJ abbia dichiarato pubblicamente che acquisterebbe una quantità illimitata di JGB a 10 anni allo 0,25% per attenuare la vendita massiccia di obbligazioni. Un rendimento più alto sarebbe più che imbarazzante per la banca, che già necessita di una ricapitalizzazione, presumibilmente con il suo governo fortemente indebitato che mette a disposizione il denaro.
Eppure, come abbiamo visto, lo svilimento monetario globale è stato senza precedenti e ha portato a prezzi più alti ovunque. In Giappone i prezzi di cibo, trasporti, energia, istruzione e sanità sono fortemente sovvenzionati dal governo, ed è questa la ragione principale per cui l'inflazione dei prezzi al consumo appare così bassa. In altre parole, se l'inflazione dei prezzi continuerà a essere soppressa dai sussidi, ciò avverrà a scapito di un'ulteriore inflazione monetaria, che è proprio ciò che sta causando in primo luogo la pressione al rialzo sui rendimenti obbligazionari.
Il Giappone non sarà isolato dalle influenze globali attuali e future. A meno che la Bank of Japan non modifichi le sue politiche di QE, è probabile che lo yen si indebolisca fortemente rispetto alle materie prime, rendendo i sussidi sui prezzi sempre più insostenibili.
Con un livello di debito pubblico pari al 266% del PIL e un disavanzo di bilancio di circa l'8,5% previsto per l'anno in corso, l'economia giapponese è meno di un quarto di quella degli Stati Uniti. Se il governo USA avesse questo livello di debito, ammonterebbe a 130.000 miliardi di dollari, il che ci dà un'idea della gravità della trappola del debito in cui si trova il governo giapponese.
In conclusione, non solo il patrimonio netto della BOJ è già stato azzerato dall'aumento dei rendimenti obbligazionari finora registrato, ma ulteriori perdite sostanziali vengono rinviate solo temporaneamente raddoppiando la scommessa su un intervento inflazionistico sui prezzi delle obbligazioni.
La BCE e l'Eurosistema

La BCE e la sua rete di banche centrali nazionali si differenziano dalle altre banche centrali perché la BCE non risponde ad alcun governo nazionale, mentre le banche centrali nazionali hanno un duplice mandato: in primo luogo nei confronti della BCE stessa e, in secondo luogo, nei confronti dei rispettivi governi nazionali.Questo significa che la BCE non può rivolgersi a un governo per coprire un ammanco nei propri conti. I suoi azionisti sono le banche centrali nazionali dell'area dell'euro, che detengono quote del capitale della BCE in misura diversa, per un totale di 8,2 miliardi di euro. Si è creata una situazione in cui l'aumento dei rendimenti obbligazionari mina allo stesso tempo i conti della BCE e quelli dei suoi azionisti, rendendo necessario rifinanziare sia la BCE sia tutte le banche centrali nazionali.
La Tabella 4, che ipotizza una duration media delle obbligazioni di dieci anni, illustra questo punto. A eccezione di Irlanda, Malta e Slovenia, tutte le banche centrali nazionali hanno registrato perdite superiori al proprio patrimonio netto a causa del calo dei prezzi delle obbligazioni; la tabella mostra gli effetti per alcune banche nazionali selezionate, per la BCE e per l'Eurosistema nel suo complesso. I calcoli della Tabella 4 si basano sulla variazione dei rendimenti degli eurobond nazionali, mentre per la BCE e l'Eurosistema si ipotizza un calo medio di 600 punti base dei prezzi delle obbligazioni nei loro portafogli dal 31 dicembre. Per i titoli italiani, spagnoli, greci e portoghesi, che costituiscono la maggior parte delle obbligazioni, i cali di prezzo sono maggiori.
I risultati di questa analisi sono scioccanti. Nel frattempo c'è l'ulteriore problema del sistema di regolamento TARGET2, in cui gli squilibri ammontano a quasi 1.792 miliardi di euro e, con altri fattori, gli aggiustamenti complessivi degli squilibri arrivano a 2.476 miliardi di euro. Si ritiene che TARGET2 nasconda crediti deteriorati e dubbi nelle garanzie dei pronti contro termine che, se rimanessero nei sistemi bancari commerciali nazionali, sarebbero quasi certamente classificati come non performanti. Il sistema di regolamento dell'Eurozona riflette inoltre i saldi dei esportatori netti, come la Germania, e degli importatori netti, come l'Italia. La Figura 3 mostra la posizione di TARGET2 a fine dicembre.
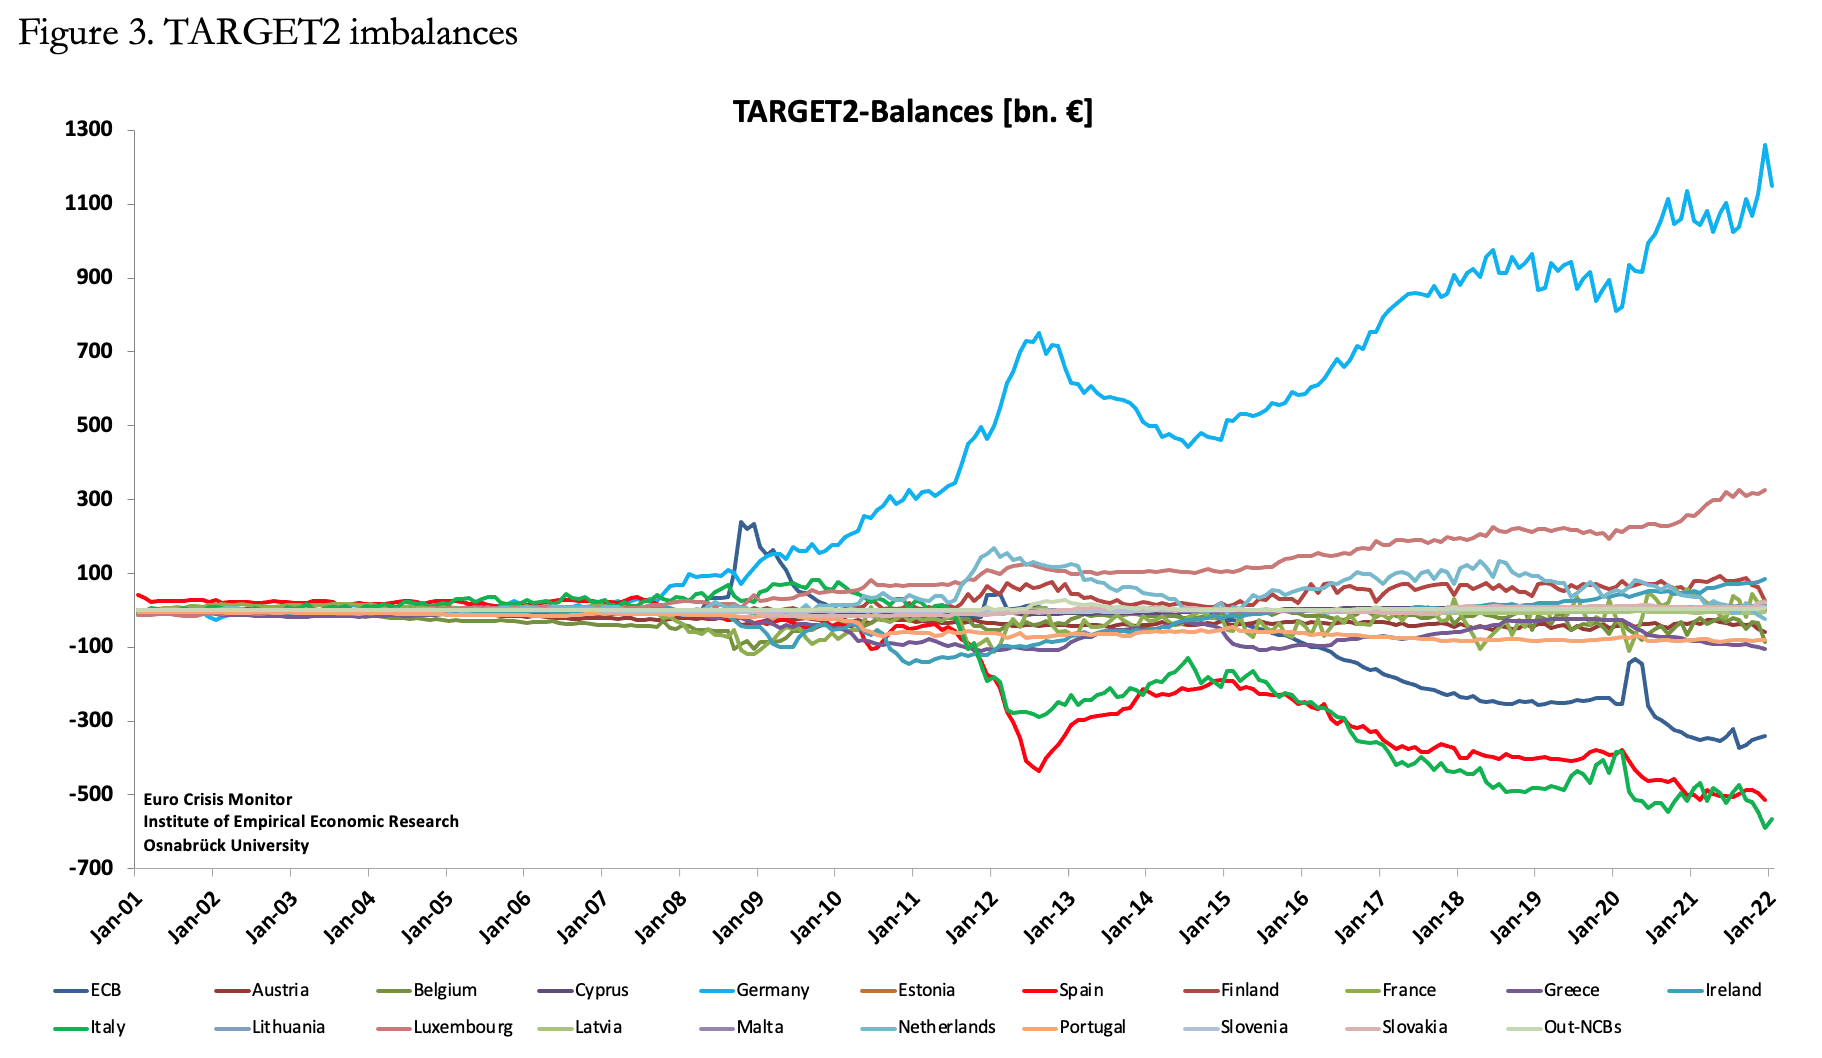
In teoria, questi squilibri non avrebbero mai dovuto crearsi. Indicano, ad esempio, che la Bundesbank tedesca vanta crediti per 1.261 miliardi di euro verso altre banche centrali nazionali, in particolare quelle di Italia e Spagna, oltre che verso la stessa BCE. Ma con il calo dei prezzi delle obbligazioni subentra una nuova dinamica. Di seguito un estratto da un articolo di Karl Whelan che critica le preoccupazioni di Jens Weidmann sugli squilibri di TARGET2, espresse in una lettera al presidente della BCE Mario Draghi nel 2012:[iv]
«…ogni banca centrale nazionale dell'Eurosistema ha attualmente attività superiori alle passività e il totale dei crediti TARGET2 è pari al totale dei debiti TARGET2. Pertanto, la soluzione più probabile degli squilibri di Target in caso di una completa dissoluzione dell'euro sarebbe un accorpamento delle attività detenute dai debitori TARGET2 da consegnare ai creditori TARGET2 per saldare la differenza. Ciò potrebbe lasciare alla Bundesbank un insieme di attività originate nei paesi periferici, che potrebbero valere meno del valore nominale, ma questo scenario comporterebbe per la Bundesbank perdite molto inferiori all'attuale valore del suo credito TARGET2.»
La critica di Whelan alle preoccupazioni di Weidmann è sostanzialmente keynesiana e in linea con l'opinione dell'establishment dell'UE. Ma va notato che, allo stato attuale, quasi tutte le banche centrali nazionali dell'Eurosistema hanno un patrimonio netto negativo, cioè la condizione esclusa nell'articolo di Whelan, in cui le passività superano le attività. E man mano che i rendimenti obbligazionari continuano a salire, una soluzione degli squilibri di TARGET2 diventa impossibile senza che il sistema dell'euro si disgreghi.
Parte del problema è costituita dai prestiti della BCE e delle banche centrali nazionali alle banche commerciali tramite pronti contro termine. Insieme ai pronti contro termine tra banche commerciali, si stima che l'intero mercato dei repo in euro superi i 10.000 miliardi di euro. Questo mercato è cresciuto con forza grazie a finanziamenti a costi bassissimi e alla noncuranza di alcune banche centrali nazionali per la qualità delle garanzie. L'aumento dei tassi di interesse renderà i repo meno interessanti e innescherà di fatto una contrazione del credito bancario, in un momento in cui l'aiuto delle banche centrali per salvare la rete delle banche commerciali sarà compromesso dal deterioramento dei loro stessi conti.
Conseguenze per le banche commerciali
La convinzione, radicata da tempo, che le banche centrali siano la rete di sicurezza, i prestatori di ultima istanza in caso di crisi economica o finanziaria, è destinata a essere messa in discussione dalle condizioni di fragilità delle principali banche centrali. Pur potendo comportare qualche danno per le valute nazionali, l'intero establishment finanziario ritiene che sarebbe un costo ragionevole per tutelare gli interessi dei depositanti, e che le corse agli sportelli vadano evitate a ogni costo. Dietro a tutto questo c'è la convinzione che, armata di una macchina da stampa, la situazione finanziaria di una banca centrale sia irrilevante.Questi presupposti ignorano del tutto il tema della fiducia del pubblico, che difficilmente tollererà una situazione in cui un governo appaia come il protettore ultimo delle banche ricapitalizzando la propria banca centrale per affrontare una crisi. È più probabile, invece, che aumenti il rischio che la gente comune adotti misure per mettersi al riparo, compromettendo ogni possibilità di successo. Una cosa è che i banchieri centrali rivendichino competenza in materia monetaria, un'altra è che lo faccia con credibilità la classe politica.
C'è quindi un rischio maggiore di fallimento delle politiche e, in ultima analisi, anche della valuta. Il rischio è particolarmente acuto quando manca il legame tra la classe politica e la banca centrale. È la posizione unica della BCE, che ora ha la particolarità di dipendere dai propri azionisti in bancarotta per salvarsi dalla bancarotta. E se i tassi d'interesse saliranno nelle prossime settimane, il gonfio mercato dei pronti contro termine dell'Eurosistema si contrarrà, portando inevitabilmente al fallimento di banche commerciali all'interno dell'Eurozona.
Pensare che Bruxelles possa intervenire dall'oggi al domani con un pacchetto di salvataggio significa far trionfare la speranza sull'esperienza. Politici e burocrati divisi e litigiosi avrebbero bisogno di settimane, se non di mesi, per concordare un piano di salvataggio, ammesso che si raggiunga un accordo, il che, tra accuse e colpevolizzazioni reciproche, è quasi certamente una vana speranza. Chiudere mercati e banche per più di pochi giorni mentre il dibattito infuria non farebbe che accrescere il senso di crisi.
La struttura finanziaria dell'Eurozona, gli interessi economici e politici nettamente diversi degli Stati membri, insieme all'eredità di debiti cattivi occultati nel corso di una serie di crisi finanziarie e compromessi dalla sua nascita, indicano tutti l'assenza di qualsiasi volontà di risolvere l'insolvenza della BCE. Solo se i singoli governi sostengono le proprie banche centrali nazionali queste possono essere ricapitalizzate, a condizione che l'Eurosistema venga meno. La Germania non può più sovvenzionare Italia, Spagna e Francia. Una Bundesbank ricapitalizzata dovrà sottrarsi alla propria quota di capitale nella BCE, e così dovranno fare tutte le altre banche centrali nazionali. E la Bundesbank avrà il suo bel da fare per stabilizzare la propria rete bancaria commerciale.
La valuta sarà scomparsa, sostituita da cosa? Per avere successo, una nuova valuta nazionale tedesca richiederebbe probabilmente una pulizia dei vertici attuali della Bundesbank e la nomina di dirigenti più credibili e fedeli alla moneta sana. Anche così, la tentazione di salvare ogni banca e impresa in difficoltà sarebbe difficile da respingere. Il debito pubblico denominato in euro verrebbe cancellato, ma per riuscire con una nuova valuta la spesa pubblica dovrebbe essere finanziata interamente con le imposte: l'espansione della valuta e del credito deve cessare.
Il caos negli altri Stati dell'Eurozona escluderebbe quasi certamente il successo di qualsiasi sostituzione della valuta senza rinunciare al caro socialismo. Le richieste di Italia, Grecia, Spagna, Portogallo e Francia di continuare a ricevere sussidi tedeschi dovranno essere ignorate per il bene della nuova valuta tedesca. Le conseguenze politiche ed economiche sono inimmaginabili, se non per il quasi certo collasso dell'intero progetto europeo.
I rischi sistemici per le altre reti bancarie esposte alle banche commerciali dell'Eurosistema e alla valuta euro si aggiungeranno alle difficoltà che esse già affrontano. Il precedente del fallimento della Credit Anstalt austriaca nel 1931 perseguiterà i banchieri centrali di oggi, che si muoveranno di certo il più rapidamente possibile, compatibilmente con le loro finanze, per evitare che le proprie reti bancarie commerciali vengano destabilizzate.
L'unico modo per fermare un fallimento bancario globale è che le altre banche centrali trovino con la massima urgenza un modo per sostenere l'Eurozona.
Il precedente di John Law indica l'esito
Bisogna trovare un modo per rafforzare il patrimonio netto delle banche centrali. Il capitale di debito non basta: deve trattarsi di capitale proprio. Forse la BCE troverà un'entità sovranazionale, come il FMI, che la sostenga. In qualunque modo si risolva il problema di illiquidità delle banche centrali, la cosa non sarà solo imbarazzante per gli statalisti, ma lancerà al pubblico un segnale chiaro: la loro fiducia nelle valute fiat potrebbe essere stata del tutto mal riposta.Le analogie con il fallimento dello schema del Mississippi di John Law, di 302 anni fa quasi esatti, sono notevoli. Alla fine di febbraio del 1720 la Banque Royale di Law doveva fondersi con la sua impresa del Mississippi, ma già all'inizio del mese lo schema stava crollando. Più azioni la banca acquistava per sostenere il prezzo in calo dei titoli del Mississippi, più banconote in livre entravano in circolazione, minandone il potere d’acquisto. L'accumulo di monete d'oro e d'argento aumentò e il pubblico iniziò a rifiutare le banconote. Gli investitori iniziarono a vendere le azioni e a disfarsi delle banconote in cambio di qualsiasi bene trasportabile, quando Law iniziò a confiscare le monete d'oro e d'argento.
Ciò che sta accadendo oggi alle banche centrali comincia ad assomigliare ai problemi affrontati dalla Banque Royale. Le politiche di allentamento quantitativo per sostenere il valore delle attività finanziarie non sono diverse dallo schema di sostegno azionario di Law per la sua impresa del Mississippi. La perdita di fiducia nelle sue livre cartacee, che si rifletteva nell'impennata dei prezzi, comincia ora a riecheggiare nelle valute cartacee di oggi.
Le azioni del Mississippi iniziarono a scendere da 12.000 livre a metà febbraio fino a 8.500 livre il 1° marzo. Anche la valuta iniziò il suo crollo e a settembre non esisteva più alcun tasso di cambio sulle borse di Londra e Amsterdam, il che significa che era diventata priva di valore. Oggi i valori delle attività finanziarie hanno iniziato a calare e, come mostra la diminuzione del loro potere d’acquisto, lo stesso vale per le valute.
Sulla base del precedente di John Law, non solo siamo stati in grado di anticipare l'evolversi degli eventi di oggi, ma stiamo ricevendo una conferma allarmante: ciò che accadde in Francia nel 1720 al precursore delle banche centrali odierne, Law, si sta ora ripetendo su scala globale. E di certo i fallimenti delle banche centrali moderne erano l'unico tassello mancante del puzzle, fino a ora.
[i] Yardini Research.
[ii] 13 febbraio 2022.
[iii] Comunicato statistico della Banca del Giappone del 15 febbraio 2022
[iv] Vedi https://www.karlwhelan.com/IrishEconomy/WeidmannMunchau.pdf
Le opinioni e i pareri espressi in questo articolo sono quelli dell'autore o degli autori e non riflettono quelli di Goldmoney, salvo diversa indicazione esplicita. L'articolo ha esclusivamente scopo informativo generale e non costituisce, da parte di Goldmoney o dell'autore o degli autori, una consulenza legale, finanziaria, fiscale, di investimento o contabile. Non agire né fare affidamento su alcuna informazione contenuta nell'articolo senza aver prima consultato un professionista indipendente. Abbiamo cercato di garantire l'affidabilità delle informazioni contenute nell'articolo; tuttavia, Goldmoney non dichiara che siano accurate, complete, aggiornate e/o da considerare come un'indicazione di risultati futuri, e non vi si dovrebbe fare affidamento in tal senso. Goldmoney non sarà responsabile per alcuna richiesta di risarcimento, perdita, danno o disagio derivante da qualsiasi informazione o opinione contenuta in questo articolo; qualsiasi azione intrapresa sulla base delle opinioni e delle informazioni contenute in questo articolo è a tuo rischio.
Le opinioni e i pareri espressi in questo articolo sono quelli dell'autore o degli autori e non riflettono quelli di Goldmoney, salvo diversa indicazione esplicita. L'articolo ha esclusivamente scopo informativo generale e non costituisce, da parte di Goldmoney o dell'autore o degli autori, una consulenza legale, finanziaria, fiscale, di investimento o contabile. Non agire né fare affidamento su alcuna informazione contenuta nell'articolo senza aver prima consultato un professionista indipendente. Abbiamo cercato di garantire l'affidabilità delle informazioni contenute nell'articolo; tuttavia, Goldmoney non dichiara che siano accurate, complete, aggiornate e/o da considerare come un'indicazione di risultati futuri, e non vi si dovrebbe fare affidamento in tal senso. Goldmoney non sarà responsabile per alcuna richiesta di risarcimento, perdita, danno o disagio derivante da qualsiasi informazione o opinione contenuta in questo articolo; qualsiasi azione intrapresa sulla base delle opinioni e delle informazioni contenute in questo articolo è a tuo rischio.