
È probabile che nel prossimo futuro cambi radicalmente l'atteggiamento dei banchieri centrali verso la quota di oro nelle loro riserve. Il fallimento della politica monetaria del G20 dalla crisi finanziaria in poi sta provocando un ripensamento generale, che col tempo potrebbe portare a un nuovo indirizzo politico.
Per ora nulla è deciso, a parte la crescente consapevolezza che l'attuale politica monetaria non funziona e che i presupposti degli ultimi decenni, secondo cui l'oro come moneta andava gradualmente eliminato, potrebbero essere stati un errore.
L'idea che le banche centrali occidentali potessero col tempo bandire l'oro dalla scena monetaria è stata ostacolata dalla persistenza della domanda asiatica, alimentata dai notevoli progressi economici degli ex stati comunisti che hanno adottato i metodi del capitalismo. I mercati finanziari occidentali hanno appena iniziato a cogliere le implicazioni più ampie dello spostamento del potere economico dalle economie assistenziali fortemente indebitate verso la Cina, la Russia e gli altri membri dell'Organizzazione per la cooperazione di Shanghai, e le sue conseguenze per l'oro.
Gli stati assistenziali si affidano all'espansione della moneta e del credito per nascondere i veri costi della loro spesa pubblica in crescita. Hanno avuto interesse a negare il ruolo fondamentale dell'oro come moneta sana, perché è superiore alla loro moneta non sana. La crescente prosperità degli asiatici di ogni etnia, che continuano ad apprezzare l'oro per la sua capacità di conservare il proprio potere d'acquisto, finisce per minare la politica monetaria occidentale, insieme alla propaganda che l'accompagna.
Lo spostamento della domanda fisica da Occidente a Oriente è stato ampiamente documentato, fin da quando la Shanghai Gold Exchange è diventata un canale per una domanda fisica in forte crescita. Inevitabilmente, il desiderio dell'Occidente di demonizzare l'oro ha accelerato il processo, e ora siamo al punto in cui il controllo del prezzo dell'oro potrebbe passare all'improvviso dai mercati di capitali occidentali, che negoziano future, regolamenti differiti e conti non assegnati, ai mercati che forniscono metallo prezioso in Asia.
Questo articolo analizza le questioni geopolitiche eurasiatiche che stanno diventando sempre più importanti per il futuro a breve termine del prezzo dell'oro, e spiega perché è probabile che molte banche centrali aumentino le proprie riserve auree a un ritmo più rapido rispetto al recente passato. È una storia in parte politica, ma che ora comprende anche le conseguenze del futuro fallimento dell'Eurozona e della sua moneta. Il fallimento sistemico dell'Eurozona, che solleva interrogativi fondamentali sul futuro dell'euro, e i rischi connessi alle altre valute fiduciarie, si può dire ormai siano sotto gli occhi di tutti.
Russia
Cominciamo dalla Russia. La scorsa settimana è accaduto qualcosa di molto interessante: secondo Izvestia, il quotidiano russo, la Russia salderà l'unico debito rimasto della vecchia URSS. Sono state concordate con la Bosnia-Erzegovina le condizioni per il pagamento di 125 milioni di dollari a saldo finale, e questo sembra essere l'ultimo dei vecchi debiti: la Russia ha estinto gli altri e ha cancellato le somme dovute da Cuba e da altri paesi debitori.
Ciò solleva la questione del perché Putin, il demonio per l'Occidente, invece di ripudiare questi vecchi debiti, come farebbe sicuramente un uomo malvagio, sembri eliminare ogni pretesa internazionale nei confronti del governo russo. Intanto, il debito in valuta estera del governo russo era di circa 40 miliardi di dollari al 1° aprile 2016 e, supponendo che sia invariato, il rafforzamento del rublo da allora lo avrà ridotto a soli 30-34 miliardi di dollari equivalenti. Gran parte di questo debito è probabilmente in valute diverse dal dollaro. Va confrontato con un attuale surplus commerciale annuo di 12 miliardi di dollari e con esportazioni di petrolio che da sole valgono circa 100 miliardi di dollari ai prezzi odierni.
Anche i conti nazionali della Russia sono in discreta salute: il disavanzo di bilancio per quest'anno è inferiore al 2% del PIL, ipotizzando che il petrolio si mantenga al livello di 50 dollari al barile. Si prevede che l'inflazione dei prezzi scenda a circa il 4%, dopo aver toccato il 12,9% a fine 2015. In breve, la Russia ha una delle situazioni di finanza pubblica più sane del G20. La banca centrale, perseguendo politiche di moneta solida, ha svolto un ruolo importante nella stabilizzazione dell'economia, nonostante le sanzioni commerciali e finanziarie dell'Occidente e i suoi tentativi di destabilizzarla.
Ci sono prove schiaccianti che la Russia sia stata presa di mira dall'apparato americano della difesa e dell'intelligence con l'obiettivo di farla fallire. La presenza americana è stata rilevata negli scontri di Euromaidan nel 2014 e, secondo Seumas Milne del Guardian, gli Stati Uniti hanno scelto l'amministrazione subentrata dopo la destituzione del presidente Yanukovych. Nel marzo 2016 il sottosegretario Victoria Nuland ha confermato con una certa precisione gli aiuti forniti all'Ucraina dopo Euromaidan, tra cui oltre 760 milioni di dollari in assistenza e due prestiti da 1 miliardo di dollari ciascuno. Consulenti statunitensi hanno lavorato nei ministeri ucraini e sono stati inseriti anche nella Banca Nazionale e in istituzioni collegatei.
Questi consulenti erano presenti quando l'oro dell'Ucraina è scomparso, alimentando il sospetto che sia stato sequestrato dagli Stati Uniti. Anche la destabilizzazione della Siria ha avuto molto a che fare con il suo rapporto con la Russia: entrambe sono guerre civili su suolo straniero, istigate dall'America e dalla NATO.
Sembra che all'interno dei servizi di intelligence statunitensi vi siano ancora elementi potenti decisi a spingere la Russia alla bancarotta, un obiettivo fallito miseramente. È la spiegazione logica dello scontro in atto tra alcuni elementi dell'apparato di intelligence e il presidente Trump sui futuri rapporti con la Russia. Su questo punto la Russia ha vinto e ora può permettersi di attendere gli sviluppi nel governo americano. Allora, perché il governo russo sta ripagando tutti quei vecchi debiti dell'URSS?
Sorprendentemente, la Russia ha una storia di rispetto degli obblighi passati. Ma così facendo ha fatto pulizia per neutralizzare l'impatto di ulteriori sanzioni finanziarie. In alternativa, vede crescere il rischio finanziario e sistemico globale e vuole proteggersene. Nel primo caso, ha eliminato per quanto possibile la dipendenza dal dollaro, che è il principale meccanismo di controllo usato dall'America sui regimi che non le piacciono. Nel secondo, c'è davvero molto di cui preoccuparsi vicino ai suoi confini. È diventato sempre più evidente che l'UE e l'Eurozona, vicine occidentali della Russia, si stanno avviando verso una disgregazione politica e una crisi economica, sistemica e valutaria ormai inevitabile. Quando accadrà il peggio, il sistema bancario russo sopravvivrà, mentre quello occidentale no.
L'unico punto debole rimasto alla Russia, almeno agli occhi dell'Occidente, sono gli obblighi esteri del settore privato, stimati ai cambi attuali in circa 400 miliardi di dollari. È certamente una somma significativa per un'economia con un PIL equivalente a 1.300 miliardi di dollari. Ma una cifra complessiva di questo tipo non ci dice nulla su dove e perché esistano questi obblighi, né su quanta parte sia in euro e dollari rispetto alle valute dei paesi vicini alla Russia.
Come sostenitrice della moneta solida, almeno in termini relativi, la banca centrale russa probabilmente riterrà in linea generale che il settore privato non sia affare dello Stato. Invece di accumulare dollari a fronte degli obblighi del settore privato, sta accumulando oro nelle proprie riserve, e se ne capisce il motivo. Il problema di possedere dollari, e quindi titoli del Tesoro e T-bill statunitensi, è che la Russia diventa creditrice di un avversario strategico, che potenzialmente può rendere queste attività prive di valore. Il problema aggiuntivo di possedere euro e debito sovrano in euro è che la Russia può essere ragionevolmente certa che l'euro diventerà privo di valore con la disgregazione dell'Eurozona. La Russia si sta quindi staccando sia dal dollaro sia dall'euro. Questo la porterà ad avere un portafoglio di riserve composto principalmente da valute asiatiche, in particolare lo yuan, e da oro.
L'oro ha per la Russia un ulteriore vantaggio: è il tallone d'Achille dell'Occidente. Semplicemente accelerando il ritmo con cui accumula oro, la Russia può destabilizzare il dollaro. Tuttavia, è improbabile che intraprenda questa strada senza una provocazione e senza agire di concerto con la Cina, il cui futuro economico condivide sempre di più.
Cina
Sia la Russia sia la Cina, con le loro azioni, dimostrano di comprendere il potere strategico del controllo dell'oro fisico, e la Cina ha anche incoraggiato i propri cittadini ad acquistarlo. Dati i piani mercantilisti cinesi, che nel tempo dovrebbero generare una ricchezza considerevole per i suoi cittadini, la domanda di oro da parte del pubblico continuerà a crescere. Il suo problema è che nelle riserve possiede ancora circa 1.000 miliardi di dollari in dollari e in titoli del governo statunitense. Tuttavia li sta riducendo facendo scorta delle materie prime necessarie al suo piano quinquennale espansivo.
Alla Cina servirà tempo per liberarsi di una quantità così ingente di dollari e di debito denominato in dollari. Ma ci sarà un punto di svolta, in cui le perdite su queste riserve in dollari dovute all'aumento del tasso di cambio yuan/dollaro saranno inferiori al calo del costo in yuan dei materiali industriali importati. A quel punto l'interesse della Cina si sposterà a favore di un graduale apprezzamento dello yuan, permettendo allo yuan di diventare la valuta fiduciaria preferita in tutto il continente asiatico.
Se e quando la Cina darà seguito a una simile politica, solo il tempo lo dirà. Ma ciò che sta accadendo alle riserve in dollari della Cina è chiaro alla maggior parte delle banche centrali asiatiche, che almeno si confrontano tra loro in sedi come il Consiglio di cooperazione di Shanghai e l'Unione economica eurasiatica. Sanno che è solo questione di tempo prima che le loro riserve in dollari perdano valore e rilevanza, a causa dell'ambiziosa politica cinese volta a ridurre al minimo l'uso del dollaro sia nei regolamenti commerciali sia nelle riserve estere.
Questo pone anche il Giappone in una posizione scomoda. Formalmente alleato degli Stati Uniti e in contrasto politico con la Cina, ha interessi commerciali rivolti soprattutto alla Cina e al Sud-Est asiatico. Per ragioni commerciali dovrebbe quindi ridurre la propria esposizione al dollaro, e sembra scegliere di appianare la strada promettendo di investire negli Stati Uniti gran parte dei proventi. In altre parole, scambierà dollari e obbligazioni in dollari con attività reali, sapendo che anche i suoi partner commerciali più importanti stanno vendendo titoli in dollari.
Pertanto, sembra che tutte le banche centrali asiatiche siano potenziali venditrici di debito statunitense. Le banche centrali dei paesi più piccoli del Sud-Est asiatico saranno certamente tentate di giocare d'anticipo finché possono, minando la fiducia nel dollaro in tutta la regione. Per esempio, la Thailandia detiene 66 miliardi di dollari di titoli del Tesoro USA, e spostarne solo il 10% in oro ai prezzi attuali richiede l'acquisto di 164 tonnellate, difficile da realizzare quando altre banche centrali stanno acquistando sul mercato.
La scelta per le banche centrali di tutta l'Asia, quali che siano le loro alleanze strategiche, è sostituire l'esposizione al dollaro con yen giapponese, yuan cinese od oro. Possiamo escludere l'euro come valuta principale, a causa dei crescenti dubbi sul suo futuro. Ne parleremo più avanti.
Petrodollari: una specie minacciata
Il predominio della Cina nel commercio mondiale e il suo vorace appetito di energia hanno cambiato per sempre il baricentro del Medio Oriente, spostandolo dal dollaro americano verso i mercati asiatici e lo yuan cinese. Tuttavia, ci vorrà tempo prima che questi esportatori di petrolio abbiano fiducia nello yuan come mezzo di scambio accettabile. Da questo punto di vista, l'Iran è probabilmente più avanti dell'Arabia Saudita, perché i sauditi si sono riparati dietro un rapporto stretto e di lunga data con l'America, negoziato nei primi anni Settanta.
Dopo che Nixon pose fine agli accordi di Bretton Woods nel 1971, il prezzo del petrolio salì bruscamente, spinto dai membri dell'OPEC. Riconoscendo l'inevitabile, il presidente Nixon e Henry Kissinger posero le basi del petrodollaro: i proventi petroliferi in eccesso dell'Arabia Saudita sarebbero stati usati per acquistare titoli del Tesoro USA e i giacimenti sauditi sarebbero rimasti nella sfera di influenza americana. Ciò aprì uno spazio nella regione alle banche statunitensi, che riciclarono dollari anche per finanziare i deficit dei paesi latinoamericani. Così nacque il petrodollaroii.
Oggi dal Medio Oriente non arriva in America che poco petrolio, se non nessuno, quindi l'accordo che portò al petrodollaro ha oggi scarso fondamento commerciale, a parte il fatto che il dollaro è la valuta di riserva mondiale e che occorre mantenere un certo livello di riserve internazionali. Come parte dell'accordo originale, l'Arabia Saudita era protetta dagli Stati Uniti come stretta alleata e i suoi affari interni non sarebbero mai stati messi in discussione; in cambio, avrebbe prezzato il proprio petrolio in dollari. Di conseguenza, una forma rigida ed estrema di wahhabismo sunnita ha potuto persistere, isolata da ogni progresso sociale. Naturalmente, le tensioni con un mondo che andava avanti sarebbero aumentate, e ci sono prove convincenti che gli interessi sauditi abbiano, in quel contraccolpo, finanziato il terrorismo islamico estremo, da Al-Qaeda allo Stato Islamico, con il sostegno, tacito o meno, degli Stati Uniti.
Tuttavia, dall'attentato alle torri gemelle di New York nel 2001, la protezione americana dello Stato wahhabita è stata sottoposta a tensioni crescenti, in particolare dopo le iniziative fallite del presidente Obama sulla scia della Primavera araba. Quando Trump è stato eletto, l'accordo sul petrodollaro era di fatto morto e sepolto. Inoltre, il crollo del prezzo del petrolio nel 2014-15 ha esposto il governo saudita a una crisi finanziaria, costringendolo a cedere titoli di Stato USA. Anche qui, quindi, vediamo venditori di dollari, in questo caso costretti dalle circostanze finanziarie. Inoltre, gli interessi commerciali dell'Arabia Saudita, insieme a quelli degli Stati del Golfo e dell'Iran, sono ora riallineati con il resto dell'Asia, che è il mercato per la maggior parte del loro petrolio.
Addio all'Eurozona e all'euro
Infine, rivolgiamo lo sguardo all'Europa. Molto prima del voto sulla Brexit dello scorso anno, era chiaro che il modello politico europeo, concepito all'indomani della Seconda guerra mondiale, fosse ormai superato e incapace di sopravvivere in un mondo cambiato. Il potere finanziario e commerciale si è spostato dal modello dei blocchi commerciali consolidati, come l'UE, a favore delle nazioni emergenti. Concepita insieme alla NATO dagli Stati Uniti nell'era comunista, quando i sovietici dovevano essere contenuti, l'UE non è più rilevante. La Brexit non ha fatto altro che metterlo in evidenza.
L'UE, nata da obiettivi politici e guidata da essi, ha sempre ignorato la realtà finanziaria ed economica. Quando fu deciso di introdurre l'euro, paesi come Italia, Francia, Spagna, Grecia e Portogallo si ritrovarono con un costo di indebitamento in euro pari a una frazione di quello precedente in lire, franchi, pesetas, dracme ed escudos, rispettivamente. Il risultato fu un'esplosione dell'indebitamento e della prodigalità degli Stati. Eppure l'inevitabile crisi del credito che segue a un'abbuffata di credito è stata rinviata più e più volte. Alla fine la crisi arriverà. Sarà molto più grande proprio perché è stata rimandata, e tutti lo sanno, o almeno lo sospettano. Tuttavia, la mancanza di progresso economico nelle economie dell'UE troppo indebitate è significativa, e il malcontento pubblico sta crescendo. Inoltre, qualsiasi cittadino dell'UE può ora vedere che la Brexit ha creato un precedente interessante, e che fuori da questa unione sempre più irrilevante, con la sua moneta difettosa, si prospetta un futuro migliore.
Per questo motivo la Brexit sta facendo suonare campanelli d'allarme nell'establishment di tutta Europa. Nelle elezioni previste per quest'anno, Paesi Bassi, Francia e Italia, tutti componenti importanti dell'Eurozona, rischiano di eleggere amministrazioni ribelli con politiche mirate a sfuggire alla camicia di forza dell'UE. E se questa volta ai ribelli verrà negato l'incarico, otterranno di conseguenza ancora più consenso.
Già ora vediamo la fuga di capitali, in vista dei rischi politici di quest'anno, raggiungere livelli record, mentre italiani, spagnoli e francesi spostano denaro verso banche tedesche, lussemburghesi e olandesi. Questa fuga di capitali si riflette chiaramente nell'aumento degli squilibri TARGET2, illustrati di seguito. 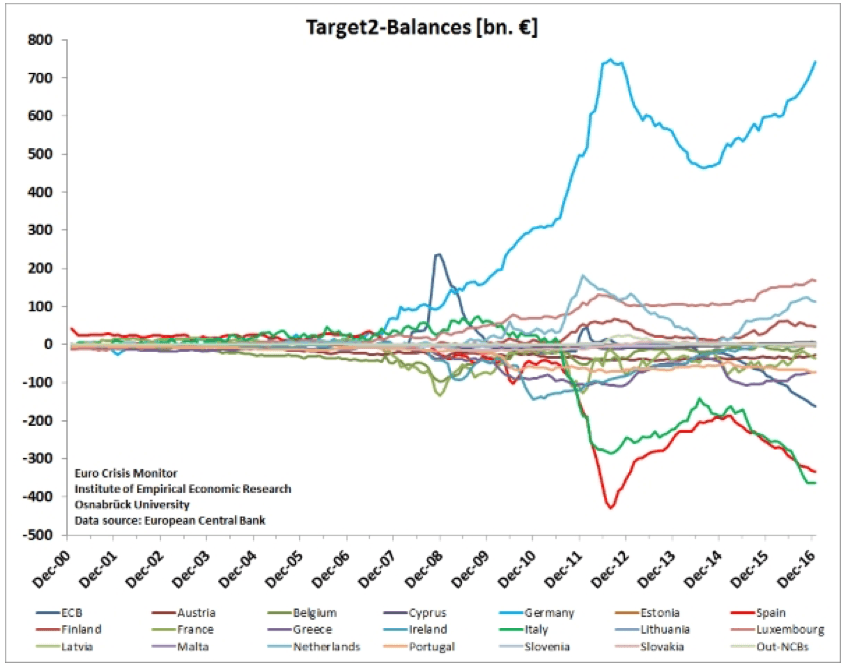
Alla fine di gennaio la Bundesbank ha comunicato che il suo saldo aveva raggiunto un nuovo massimo storico di 795,6 miliardi di euro, di gran lunga la componente maggiore su un totale di squilibri superiore a 1.000 miliardi di euro, e in aumento rispetto a dicembre. Quasi tutto è fuga di capitali, come si può dedurre dal basso livello degli squilibri prima della crisi finanziaria del 2008, quando il rischio sistemico non era un problema.
Come qualsiasi residente dell'Eurozona possa pensare che le banche tedesche siano sicure va oltre la logica, ma è così. Il precedente picco della fine del 2011 rifletteva la crescente consapevolezza, in tutta l'Eurozona, che il denaro nelle banche spagnole e italiane fosse a rischio e che le banche tedesche fossero considerate sicure. La fuga di capitali crea tensioni, e queste sono infine emerse a Cipro nei diciotto mesi successivi, prima che le sue banche cedessero nel marzo 2013.
La crisi di Cipro è stata gestita dall'UE con premeditazione e dolo: era determinata a dare un esempio a Cipro e ai suoi clienti russi legati al paradiso fiscale, e a punire la Russia per aver concesso a Cipro un prestito d'emergenza di 2,5 miliardi di euro un anno prima, dopo il rifiuto dell'UE stessa di aiutare Cipro. Alla fine molti russi sono riusciti a portare fuori il proprio denaro con vari mezzi, mentre la popolazione locale ha sopportato il peso maggiore della crisi.
Meno pubblicizzato fu l'aumento della domanda europea di oro fisico, che portò a ripetute segnalazioni secondo cui due importanti banche olandesi avevano sospeso i trasferimenti ai clienti dai loro conti non assegnati. Le partecipazioni negli ETF fisici erano a livelli record.
La tensione sul mercato fisico portò a un attacco ribassista coordinato sull'oro, che nell'aprile 2013 fece scendere bruscamente il prezzo prendendo di mira i detentori più deboli negli ETF fisici. L'operazione ebbe successo, disinnescando la domanda occidentale, ma permise agli acquirenti cinesi e indiani di trarne vantaggio. Il risultato netto è che la liquidità fisica nei mercati occidentali è diminuita in modo significativo, e la capacità del mercato di assorbire oggi un'impennata della domanda europea è limitata dalla riduzione dell'oro fisico disponibile nei caveau occidentali.
Cipro era minuscola. La Grecia, che l'ha seguita, era ancora piccola. Ora ci troviamo di fronte all'Italia. E prima di arrivarci, abbiamo gli olandesi che dibattono in Parlamento se debbano lasciare l'euro. Una serie di elezioni in Italia, nei Paesi Bassi e in Francia può portare o meno alla nomina di amministrazioni anti-establishment, ma quasi certamente minerà lo status quo. E con il deteriorarsi della fiducia nella situazione politica, un processo già iniziato e confermato dagli squilibri TARGET2, un senso di crisi è destinato a intensificarsi. Fatto cruciale, gli Stati Uniti, che negli ultimi anni Quaranta crearono il precursore dell'UE, per la prima volta hanno un presidente e un'amministrazione che la criticano apertamente sostenendo la Brexit.
La domanda di oro fisico, per sfuggire all'alternativa del rischio di controparte sui depositi presso le banche dell'Eurozona, è quindi destinata a crescere. Lo scorso anno il World Gold Council ha riportato un aumento significativo della domanda proveniente dalla Germania. Si può ritenere che l'area dell'Eurozona sarà la prima a vedere un acquisto di oro diffuso da parte di individui con un patrimonio elevato, che cercano di proteggersi da un evento sistemico divenuto ormai quasi certo e destinato a minacciare l'intero sistema bancario.
Resta tuttavia un'ulteriore questione: che cosa accadrà alle riserve auree delle banche centrali nazionali dell'Eurozona nel momento in cui questa si disgregherà. Potrebbero essere richieste come garanzia parziale a fronte dei prestiti di salvataggio del FMI, e senza dubbio le banche di metalli preziosi presenteranno proposte che prevedono il trasferimento dell'oro nazionale sotto il loro controllo. In alternativa, esistono buone ragioni per mantenere le riserve auree, così da rafforzare la fiducia nelle valute che potrebbero essere pensate per sostituire l'euro. Questo è probabilmente uno dei motivi per cui la Bundesbank ha richiamato 411 tonnellate del proprio oro custodito a New York e a Parigi, utili per dare maggiore solidità a un nuovo marco tedesco.
Di questo ci preoccuperemo più avanti. Per il momento, soffermiamoci un attimo sull'effetto che si avrebbe sull'intero sistema bancario dell'Eurozona se si diffondesse la percezione che gli squilibri TARGET2 non possano essere regolati mentre l'Eurozona si disgrega. Possiamo essere certi che le banche centrali e i fondi sovrani stiano monitorando con crescente allarme questa corsa silenziosa e letale contro il sistema bancario dell'Eurozona. Prima della Brexit, devono aver sperato che la volontà politica di rinviare e disinnescare una crisi bancaria sarebbe sempre esistita. Non solo non è più così, ma è sempre più difficile sostenere la sopravvivenza dell'Eurozona. Il problema sta già diventando evidente alle banche centrali e ai fondi sovrani che decidono come allocare le attività di riserva. Nessuna istituzione governativa osa discutere pubblicamente del crollo dell'UE, per timore di precipitare l'inevitabile crisi.
Conclusione
La maggior parte dei paesi esportatori che accumulano riserve in valuta estera sta diventando venditrice di dollari. Ciò avviene o per ragioni strategiche, come nel caso di Russia e Cina, oppure perché i loro interessi commerciali si stanno allineando sempre più alle politiche commerciali sino-russe. Cina, Russia, Giappone e Medio Oriente sono quindi tutti futuri venditori di dollari e dei Treasury e T-bill statunitensi sottostanti che detengono. Ormai anche tutte le altre banche centrali saranno a conoscenza di questi sviluppi e dovrebbero riesaminare di conseguenza la propria esposizione.
Nei prossimi mesi le prospettive di sopravvivenza dell'Eurozona si deteriorveranno quasi certamente ancora, e un'analisi oggettiva deve tenere conto delle conseguenze della sua scomparsa e di quella dell'intero sistema finanziario dell'euro. L'unico modo per riconciliare la fuga di capitali all'interno del sistema è un collasso sistemico. Ciò colloca due importanti valute di riserva nell'elenco delle vendite della maggior parte delle banche centrali: il dollaro e l'euro.
Insieme, sono la valuta di riserva mondiale e la valuta della seconda area economica del mondo per dimensioni. Rappresentano il 40% del PIL mondiale, la parte che rappresenta il mondo di ieri. Per questo è in corso un cambiamento radicale nell'atteggiamento di quasi tutte le banche centrali verso l'oro, se non altro perché, a parte yen, yuan, sterlina e franco svizzero, che cos'altro c'è?
i Testimonianza all'audizione della Commissione Esteri del Senato, marzo 2016
ii Per una descrizione della nascita del petrodollaro, vedi https://www.bloomberg.com/news/features/2016-05-30/the-untold-story-behind-saudi-arabia-s-41-year-u-s-debt-secret.
Le opinioni e i punti di vista espressi in questo articolo sono quelli dell'autore o degli autori e non riflettono quelli di Goldmoney, salvo diversa indicazione esplicita. L'articolo ha esclusivamente finalità informative generali e non costituisce una consulenza legale, finanziaria, fiscale, di investimento o contabile da parte di Goldmoney o dell'autore o degli autori. Non agire e non fare affidamento su alcuna informazione contenuta nell'articolo senza prima aver richiesto una consulenza professionale indipendente. Si è cercato di garantire l'affidabilità delle informazioni contenute nell'articolo; tuttavia, Goldmoney non dichiara che siano accurate, complete, aggiornate e/o da considerare un'indicazione dei risultati futuri, e non vi si deve fare affidamento come tali. Goldmoney non sarà responsabile per alcuna richiesta di risarcimento, perdita, danno o disagio causati da qualsiasi informazione o opinione contenuta in questo articolo, e qualsiasi azione intrapresa sulla base delle opinioni e delle informazioni contenute in questo articolo è a tuo rischio.