
La vendita massiccia di oro: fin dove potrebbe arrivare?
Introduzione
Il mercato sta attualmente scontando uno scenario "goldilocks" di crescita economica più forte, inflazione stabile e parziale normalizzazione dei tassi di interesse. Questo ha esercitato una pressione al rialzo sul dollaro USA e una pressione al ribasso sui prezzi dell'oro. È importante notare che questo scenario estremamente ottimistico è anche l'unico in cui i prezzi dell'oro possano scendere in modo significativo. A nostro avviso, anche nelle previsioni più ottimistiche la FED non sarà in grado di portare i tassi a livelli tali da spingere l'oro significativamente al ribasso nel lungo periodo.
Consulta qui l'intero documento di Ricerche in formato PDF
Dalle recenti elezioni statunitensi i prezzi dell'oro in USD hanno perso il 7% e sono scesi del 13% rispetto ai massimi dell'anno. Questo ha portato alcuni commentatori di mercato a dichiarare che si tratti di un punto di svolta nel nuovo trend rialzista dell'oro iniziato lo scorso anno. In questa nota analizziamo il recente movimento dei prezzi all'interno del nostro modello di prezzo dell'oro, concentrandoci in particolare su tre domande:
1. I prezzi dell'oro si sono mossi in linea con il cambiamento dei fondamentali (variazione del prezzo dell'energia a lungo termine, acquisti netti delle banche centrali e, soprattutto, tassi reali)?
2. In caso contrario, che cosa sta scontando il mercato? E, cosa più importante, se i prezzi sono in linea con i fondamentali, che cosa è scontato nei fondamentali?
3. Fin dove può spingersi questo movimento se i fondamentali si muovono ulteriormente contro l'oro?
Come primo passo abbiamo aggiornato il nostro modello di prezzo dell'oro basato sul valore energetico. Per questa nota utilizziamo una versione migliorata del nostro modello, che introdurremo e spiegheremo più in dettaglio in un prossimo rapporto nelle prossime settimane. All'interno del nostro modello, riscontriamo che il calo del prezzo dell'oro è stato in linea con l'aumento delle aspettative sui tassi reali. Il recente movimento del prezzo dell'oro è dipeso principalmente dall'aumento delle aspettative sui tassi di interesse reali (misurate dai rendimenti dei TIPS a 10 anni), mentre i prezzi dell'energia a lunga scadenza sono rimasti più o meno stabili e le banche centrali, nel complesso, hanno continuato ad aumentare le proprie riserve (la banca centrale russa è stata di nuovo un grande acquirente a ottobre). I rendimenti dei TIPS erano tornati in territorio negativo in estate, poiché la FED continuava a rinviare i rialzi dei tassi promessi. Verso l'autunno i rendimenti dei TIPS hanno iniziato a salire gradualmente, fino a circa 10-15 punti base in ottobre, in previsione di un rialzo della FED a dicembre. Tuttavia, il giorno dopo le elezioni i rendimenti dei TIPS sono balzati bruscamente, arrivando ora a 50 punti base. Il movimento delle aspettative sui tassi reali è stato determinato da un movimento dei tassi nominali. I rendimenti dei Treasury a 10 anni sono saliti di 100 punti base dal minimo di luglio, la metà dei quali solo dopo le elezioni (vedi Figura 1).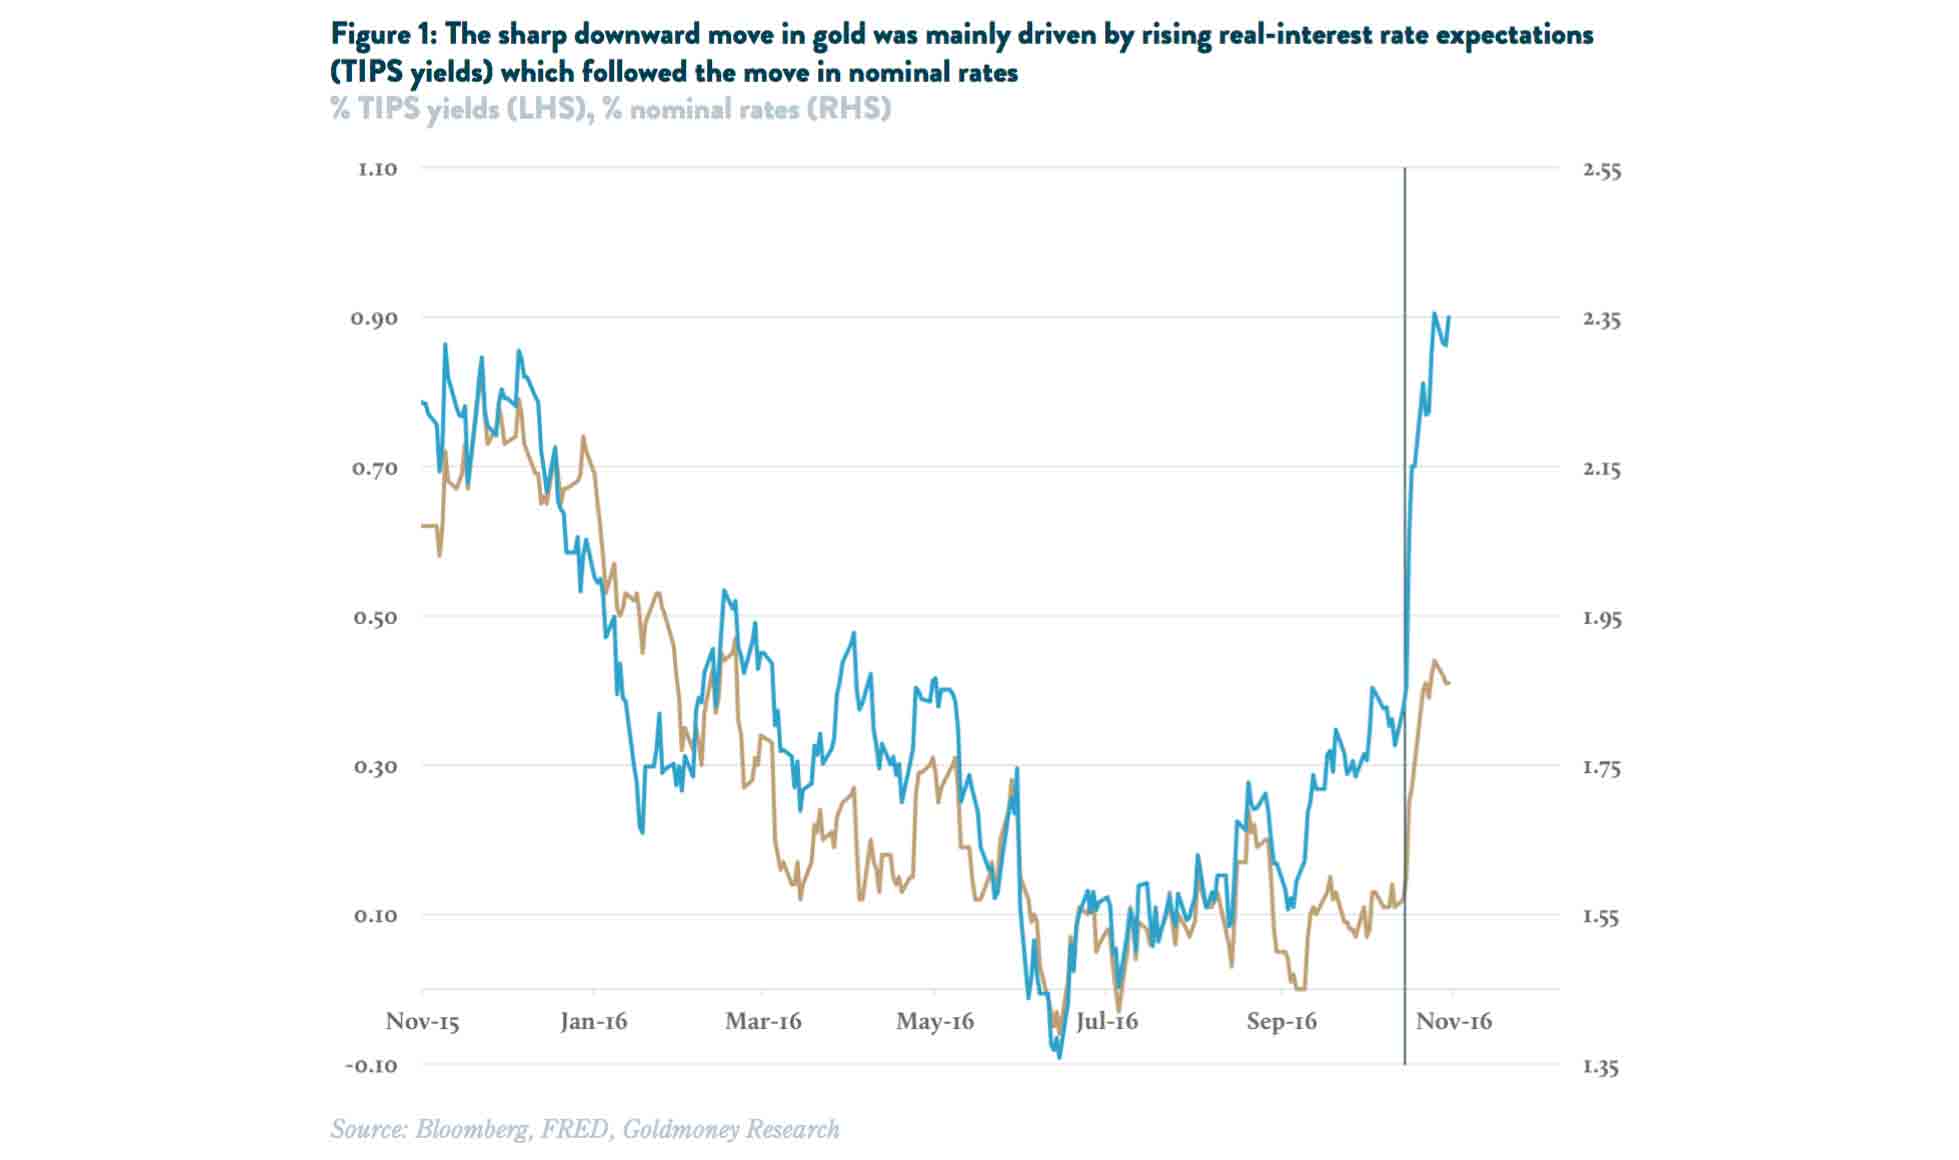
Di conseguenza, le aspettative sui tassi di interesse reali sono rimaste indietro di circa la metà rispetto al movimento dei tassi nominali. Il motivo è che anche le aspettative di inflazione implicite sono aumentate di circa lo 0,5%. Sosteniamo da tempo che sia improbabile che la FED alzi i tassi nominali finché le prospettive di inflazione rimarranno contenute. Dal punto di vista della determinazione del prezzo dell'oro, quindi, qualsiasi aumento dei tassi nominali dovrebbe essere in una certa misura compensato da uno spostamento delle aspettative di inflazione, che è esattamente ciò che è accaduto nelle ultime settimane.
Nel contesto del nostro modello, il movimento dei prezzi dell'oro è leggermente superiore a quanto previsto. Il nostro modello prevede un calo di circa 120 USD/ozt rispetto al recente massimo, a fronte del rialzo di 60 punti base dei tassi di interesse reali. Tuttavia, i prezzi sono scesi di circa 170 USD/ozt. Di conseguenza, i prezzi attuali sono inferiori di circa il 5% alle previsioni del modello (vedi Figura 3), ovvero circa una deviazione standard dell'errore del modello.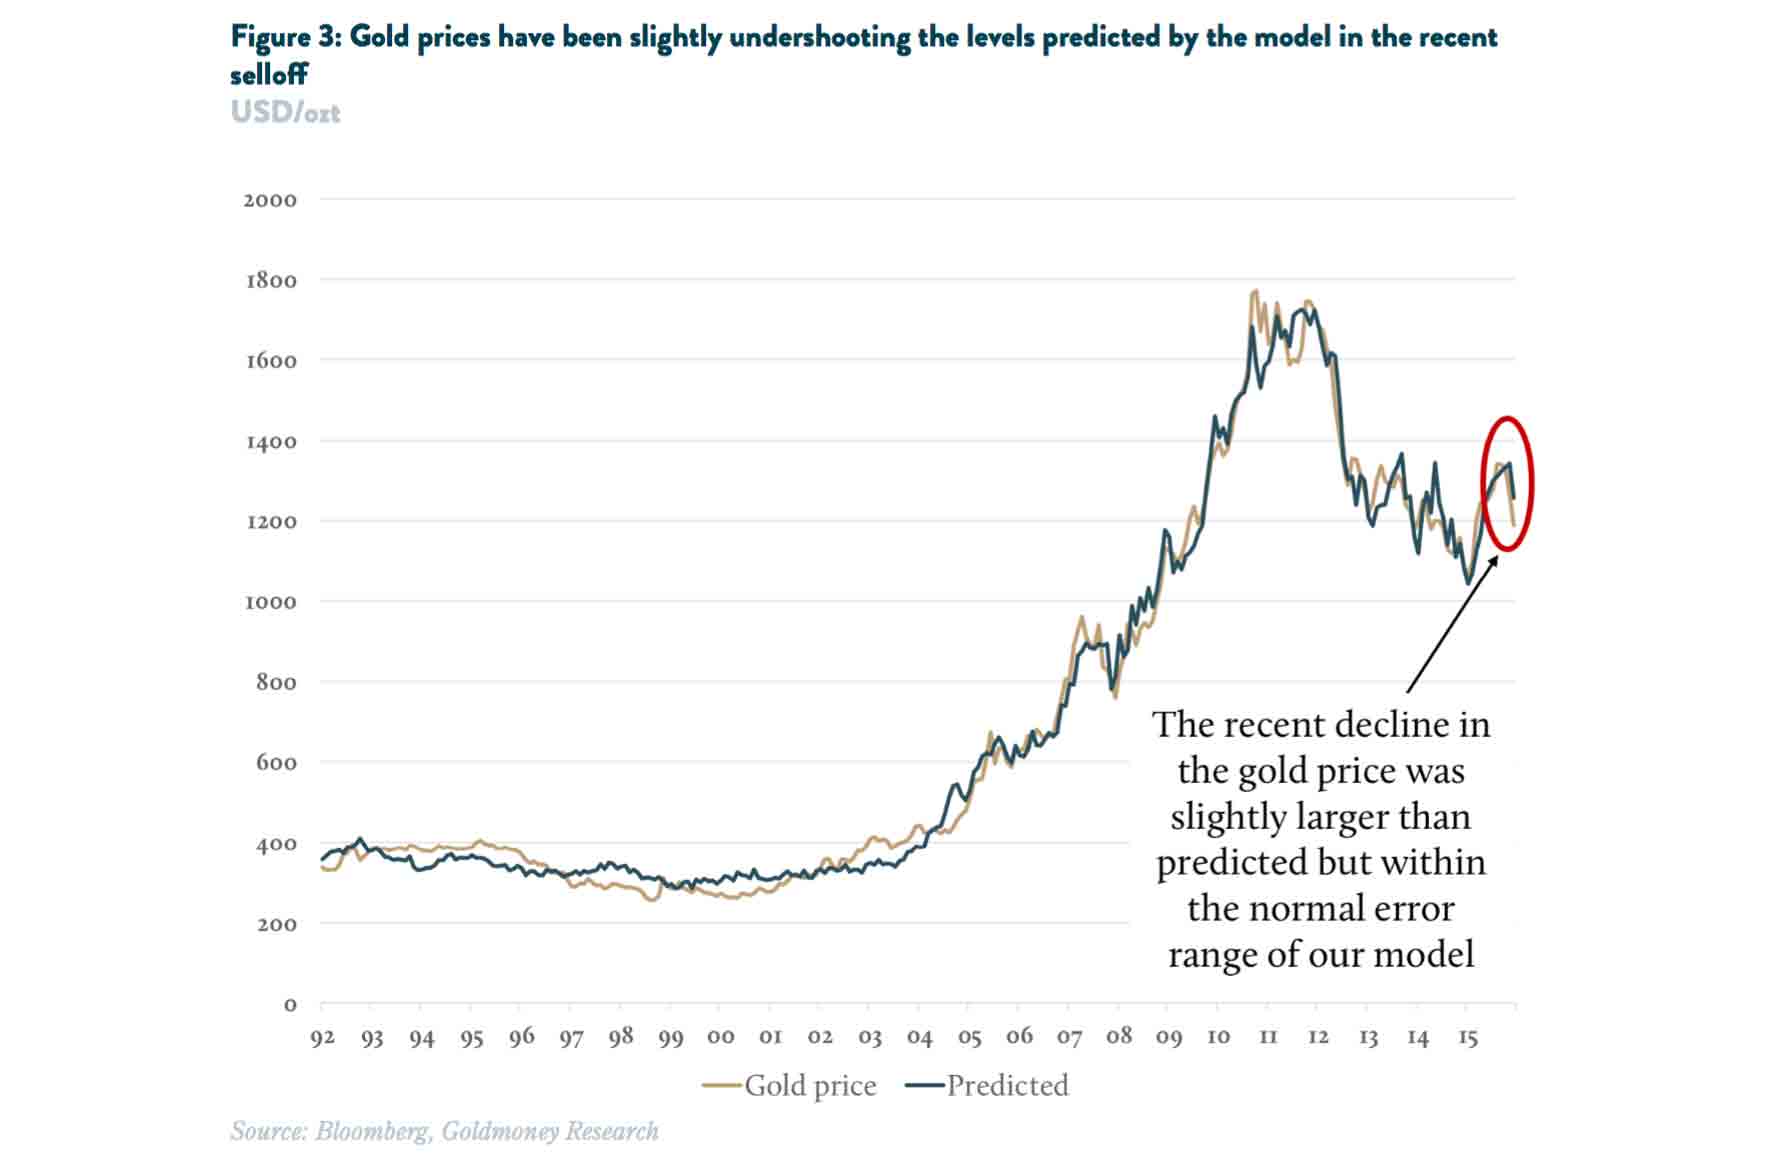
Pur rientrando nel normale margine di errore del modello, riteniamo anche che il modello possa non cogliere appieno l'entità del movimento dei tassi. Ad esempio, utilizziamo i rendimenti dei TIPS a 10 anni come variabile di input per le aspettative sui tassi di interesse reali. I prezzi dell'oro, tuttavia, riflettono probabilmente le informazioni sull'intera curva dei tassi. Riteniamo che le aspettative più lontane nel tempo abbiano un peso maggiore, ma anche la parte breve della curva conta. E il movimento delle obbligazioni a scadenza più breve è stato a dir poco spettacolare, con i rendimenti a 1 anno che hanno raggiunto livelli che non si vedevano dal 2008 (vedi Figura 4). Concludiamo quindi che il forte calo dei prezzi dell'oro sia più o meno in linea con i fondamentali.
Questo ci porta al secondo punto: se i prezzi sono in linea con i fondamentali, che cosa è esattamente incorporato nei fondamentali? Il movimento del rendimento del Treasury a 10 anni è ampio, ma non senza precedenti. Rialzi di 50 punti base o più in un arco di tempo così breve (10 giorni) si sono verificati solo cinque volte negli ultimi dieci anni. Tuttavia, il fatto che i tassi siano partiti da livelli prossimi allo zero rende questo movimento davvero straordinario. In termini relativi, i rendimenti a 10 anni sono saliti di oltre il 30% in meno di due settimane, cosa che non era mai accaduta prima.
Questa reazione del mercato all'esito delle elezioni ci dice che le aspettative sono ora per uno scenario "goldilocks", fatto di crescita economica più forte, inflazione stabile e parziale normalizzazione dei tassi di interesse (si veda "Term premia rising: The financial market implications of higher interest rate risk", 22 novembre 2016)
Si può sostenere che l'agenda economica del presidente eletto Trump (deregolamentazione, riduzioni fiscali e spesa per le infrastrutture) favorirà la crescita economica. Tuttavia, le ultime due misure, a parità di altre condizioni, aumenteranno anche il disavanzo di bilancio e quindi il peso del debito. Un livello di debito più alto, unito a tassi più elevati, eserciterebbe un'ulteriore pressione sul disavanzo di bilancio. Questo, insieme a una possibile ondata di spesa pubblica, dovrebbe preoccupare gli operatori di mercato per l'inflazione. Eppure, mentre i tassi nominali sono saliti bruscamente, le aspettative di inflazione implicite (breakeven) si sono solo avvicinate all'obiettivo del 2% della Fed. Sembra quindi che il mercato stia attualmente scontando un risultato perfetto, in cui l'interazione di tutti i fattori coinvolti annulla ogni effetto negativo:
1. Il passaggio a uno stimolo fiscale, le tasse più basse e la spinta alla fiducia delle imprese porteranno a una crescita economica elevata per i prossimi anni;
2. L'aumento delle entrate fiscali che ne deriva sarà abbastanza ampio da far sì che l'aumento della spesa (infrastrutture) e la perdita di gettito (tasse) non incrementino in modo significativo il disavanzo di bilancio e quindi le emissioni di debito. La crescita del PIL nominale farà sì che il rapporto debito pubblico/PIL si riduca effettivamente;
3. Questo consente alla Fed di alzare i tassi nonostante i maggiori costi di servizio del debito…
4. il che a sua volta tiene a bada le pressioni inflazionistiche che altrimenti nascerebbero dalle maggiori emissioni di debito e dalla spesa per le infrastrutture1
Il risultato è che le aspettative sui tassi di interesse reali possono salire, il che è negativo per il prezzo dell'oro. Il problema di questo scenario è che è anche l'unico in cui le aspettative sui tassi reali possano salire in modo significativo e quindi l'oro scendere.
Oltre alle evidenti incongruenze su come i quattro argomenti potrebbero interagire tra loro, questo scenario non contempla alcuno shock esogeno. E gli shock possibili sono numerosi. Innanzitutto, il rialzo dei tassi ha già spinto il dollaro USA nettamente al rialzo. L'indice ampio del dollaro ponderato per il commercio (26 valute) è vicino al massimo storico al momento della stesura (si veda la Figura 5). Persino l'indice delle principali valute del dollaro, che misura il dollaro rispetto a un paniere delle valute più forti al mondo (euro, JPY, GBP, CAD, SEK e CHF), è al livello più alto dal 2003. Nello scenario goldilocks descritto sopra, il dollaro diventerebbe con ogni probabilità significativamente più forte nel prossimo futuro. Questo non solo riduce la competitività degli Stati Uniti, ma crea anche un vero problema per molti mercati emergenti. Inoltre, è probabile che ciò non si concili bene con il timore di deflazione della Fed, rendendo meno probabili i rialzi dei tassi.
Altri rischi sono che il mercato sottovaluti l'impatto dei maggiori costi complessivi di servizio del debito sulla crescita economica e sul bilancio pubblico, un possibile crollo della bolla dei prezzi degli asset indotta dalla politica monetaria (effetto ricchezza negativo), una minore crescita globale, un forte aumento dei prezzi delle materie prime o semplicemente una classica recessione. Ognuno di questi scenari metterebbe in crisi l'opinione oggi prevalente.
Aspetto importante: anche nello scenario goldilocks, il potenziale di ribasso per l'oro resterebbe comunque limitato. Ipotizzando che la crescita economica si sviluppi in modo da consentire alla Fed di alzare i tassi come previsto, le stime della stessa Fed indicano attualmente tassi terminali di appena il 2,85%. Sempre secondo le previsioni della Fed, ci vorranno diversi anni per arrivarci. Si può sostenere che i tassi dei Fed funds siano attualmente inferiori di 2 punti percentuali al rendimento del Treasury a 10 anni e che, quindi, man mano che la Fed continua ad alzare i tassi, i rendimenti del Treasury a 10 anni potrebbero salire molto di più.
Storicamente, però, quando i tassi obiettivo dei Fed funds hanno raggiunto il picco, i rendimenti del Treasury a 10 anni si trovavano più o meno sugli stessi livelli. I tassi dei Fed funds hanno attraversato sei cicli negli ultimi 30 anni e, in media, al picco i tassi obiettivo dei Fed funds erano inferiori di solo lo 0,25% al rendimento a 10 anni (si veda la Figura 6).
Considerando l'intero periodo dalla fine del gold standard nel 1971, compresi gli anni di Volcker con tassi di interesse a due cifre, al loro picco i tassi dei Fed funds hanno in realtà superato in media dell'1,23% i rendimenti del Treasury a 10 anni. Pertanto è dubbio che il premio del 2% del rendimento a 10 anni rispetto al tasso obiettivo dei Fed funds rimanga allo stesso livello quando i tassi dei Fed funds raggiungeranno il picco.
Quindi, anche se le condizioni economiche permettessero alla FED di portare i tassi al suo obiettivo attuale del 2,85% mantenendo al contempo il target di inflazione del 2%, i tassi di interesse reali effettivi molto probabilmente non supererebbero di molto l'1%. A parità di altre condizioni, ciò implicherebbe un prezzo dell'oro di 1.100 USD/ozt. Pertanto, i fondamentali dovrebbero migliorare al punto che la FED alzi i tassi ben oltre gli attuali livelli obiettivo perché il prezzo dell'oro scenda in modo significativo sotto i 1.000 USD/ozt, un livello che alcuni commentatori pessimisti ritengono ora molto probabile.
Ma quanto è probabile? Il disavanzo del bilancio federale nel 2016 sarà di circa 540 miliardi di USD. Di questi, 260 miliardi di USD saranno costi per il servizio del debito federale. Il Congressional Budget Office stima che i costi per il servizio del debito federale saliranno a circa 440 miliardi di USD entro il 2020 e a 690 miliardi di USD entro il 2025, poiché il debito più a basso costo viene rinnovato e deve essere sostituito con debito a tasso più elevato. Riteniamo troppo alte le aspettative del Bureau sul tasso dei fondi FED, pari al 3,5% entro il 2019. Utilizzando le indicazioni della stessa FED, con un tasso terminale del 2,85%, i costi per il servizio del debito entro il 2020 sarebbero probabilmente intorno ai 400 miliardi di USD l'anno, ma continuerebbero comunque a crescere con il rinnovo del debito più a basso costo.
Le stime sull'impatto a bilancio dei piani di Trump per tagli fiscali e infrastrutture variano tra 4 e 6 mila miliardi di USD in 10 anni. Noi adottiamo la stima del Committee for a Responsible Federal Budget, un'organizzazione non profit bipartisan, pari a 5,3 mila miliardi di USD. Perché il rapporto debito federale/PIL non aumenti ulteriormente, queste politiche devono generare una crescita economica sufficiente a incrementare sia le entrate fiscali sia il denominatore (il PIL). Un semplice calcolo approssimativo, basato sull'obiettivo di inflazione del 2% della FED e sulle stime di crescita della popolazione dello US Census Bureau, mostra che anche la previsione molto ottimistica di una crescita del 3,5-4% porterebbe comunque a un aumento del rapporto debito federale/PIL per diversi anni prima di stabilizzarsi. Perché la FED possa alzare i tassi in modo significativo oltre le attuali proiezioni del 2,85%, diciamo al 4%, senza spingere molto più in alto il debito federale, la crescita del PIL reale dovrebbe molto probabilmente superare il 5% per un intero decennio. Questa crescita dovrebbe essere raggiunta non solo mentre aumentano i costi del servizio del debito pubblico, ma anche mentre aumentano i costi del debito privato.
In passato ci sono stati periodi di crescita straordinaria prolungata, ma erano legati alla rivoluzione industriale oppure alla ripresa dopo la Grande Depressione e all'ingresso degli Stati Uniti nella seconda guerra mondiale. Al momento le possibilità di raggiungere simili tassi di crescita economica appaiono piuttosto scarse. Eppure è esattamente ciò che il mercato sembra scontare ora. In tale scenario, il prezzo dell'oro potrebbe scendere sotto i 1.000 USD/ozt. Sarebbe un problema serio per i produttori: la maggior parte produrrebbe in perdita e la produzione mineraria di oro calerebbe bruscamente. D'altra parte, lo scenario «Goldilocks» implica che le persone vorrebbero detenere meno oro e più valuta fiat. In tutti gli altri scenari, il prezzo dell'oro continuerà il suo trend rialzista pluridecennale e probabilmente segnerà nuovi massimi nei prossimi anni.
Questo non significa che l'oro non possa scambiare più in basso nel breve periodo. Ciò che il risultato elettorale ha davvero cambiato è la fiducia delle imprese. Il 40,9% degli intervistati nel Texas Outlook Survey della Dallas FED di novembre ha dichiarato che le proprie prospettive generali per il settore manifatturiero nei prossimi 6 mesi sono migliorate. È il livello più alto dalla fine del 2009, quando rifletteva semplicemente il fatto che le persone non erano più così pessimiste come durante il crollo dell'economia nel 2008. Il livello di fiducia nel settore dei servizi partiva da una base molto più bassa, ma il forte rialzo rispetto a prima delle elezioni non è meno impressionante (vedi Figura 7).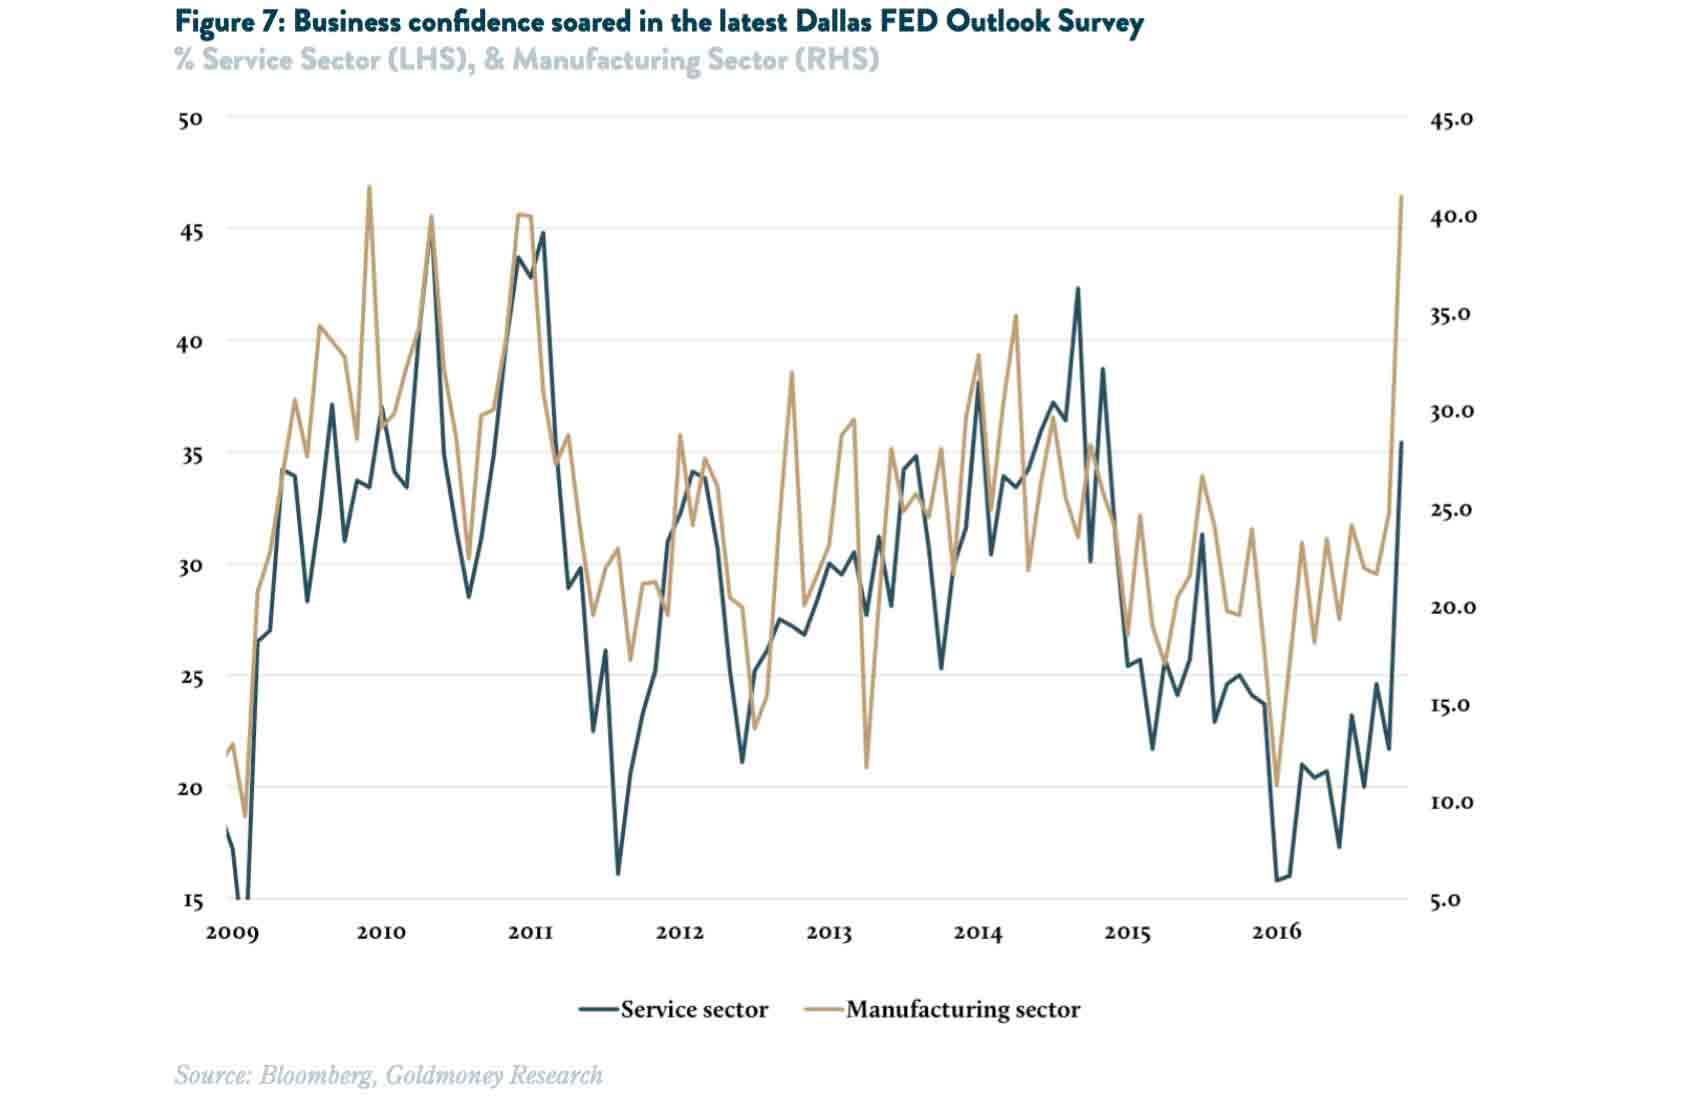
L'euforia dei mercati per l'elezione di Trump è stata la scintilla che ha acceso la miccia delle aspettative per un secondo rialzo dei tassi da parte della FED a dicembre, attualmente molto probabile. Solo due rialzi in due anni sono ben lontani dalle ottimistiche previsioni iniziali della FED. Ma nel paese dei ciechi, chi ha un occhio solo è re. Rispetto alle banche centrali di tutte le altre economie sviluppate, la FED appare come una superstar che ha aumentato i tassi statunitensi e quindi il valore del USD. Questo potrebbe durare ancora per un po', mantenendo una pressione al ribasso sul prezzo dell'oro. Ma alla fine diventerà chiaro che le attuali previsioni sul percorso dei tassi continuano a sovrastimare la realtà più probabile.
1 Oltre alle potenziali pressioni inflazionistiche che si celano sullo sfondo, derivanti dal raddoppio del debito nazionale e dall'aumento del bilancio della FED di 4 mila miliardi in meno di un decennio
Le opinioni e i punti di vista espressi in questo articolo sono quelli dell'autore o degli autori e non riflettono quelli di Goldmoney, salvo diversa indicazione esplicita. L'articolo ha esclusivamente scopo informativo generale e non costituisce una consulenza legale, finanziaria, fiscale, di investimento o contabile da parte di Goldmoney o dell'autore o degli autori. Non dovresti agire né fare affidamento su alcuna informazione contenuta nell'articolo senza prima aver richiesto una consulenza professionale indipendente. Abbiamo posto la massima cura nel garantire l'affidabilità delle informazioni contenute nell'articolo; tuttavia, Goldmoney non dichiara che esse siano accurate, complete, aggiornate e/o da intendersi come indicazione di risultati futuri, e non vanno considerate tali. Goldmoney non sarà responsabile per alcuna richiesta di risarcimento, perdita, danno o disagio derivanti da qualsiasi informazione od opinione contenuta in questo articolo; qualsiasi azione intrapresa sulla base delle opinioni e delle informazioni contenute in questo articolo è a tuo rischio.