
Comincio definendo le valute che usiamo come moneta e spiegando come nascono. Mostro perché non sono altro che la controparte di attività presenti nei bilanci delle banche centrali e delle banche commerciali. Includendo le obbligazioni e le altre emissioni finanziarie provenienti dal governo statunitense, dai singoli stati, dal settore privato e dalla massa monetaria in senso lato, il debito in dollari ammonta a circa 100 trilioni di dollari, a cui possiamo aggiungere passività del sistema bancario ombra stimate in modo realistico in ulteriori 30 trilioni.
Questo ci dà un'idea della portata della minaccia che tassi di interesse più alti, ormai quasi certi, rappresentano per il valore delle attività e per il sistema bancario. La prospettiva di una contrazione del valore delle attività finanziarie è potenzialmente molto peggiore di quella di qualsiasi crisi finanziaria del dopoguerra, perché la base di valutazione di tali attività parte da tassi pari a zero e, nel caso di Europa e Giappone, persino negativi.
Mi concentro sul dollaro perché è la valuta di riserva di tutti, e mostro perché un significativo mercato ribassista del valore delle attività finanziarie rischia di trascinare con sé il dollaro e, in tal caso, minaccia la sopravvivenza di tutte le altre valute fiat.
Introduzione
L'atteggiamento dickensiano verso il debito (reddito annuo venti sterline, spesa annua venti sterline e sei penny, miseria) rifletteva la disciplina della moneta solida e la minaccia del ricovero in un ospizio per i poveri. Fu un atteggiamento verso il debito che durò fino agli anni Sessanta. Ma il mondo finanziario cambiò per sempre nel 1971, quando la stabilità monetaria del dopoguerra finì con lo shock di Nixon, esattamente cinquant'anni fa.L'aforisma di Micawber era rivolto alla spesa personale. Era un consiglio dato a un giovane David Copperfield, più che una ricetta di vita. Ma da quando la moneta si è trasformata in pura valuta fiat, e non appena i giovani nel mondo delle valute fiat hanno cominciato a guadagnare, il micawberismo ha smesso di valere. La Figura 1 mostra il calo del potere d'acquisto delle valute fiat in cui vengono pagati i redditi rispetto alla moneta solida (l'oro) che sosteneva l'accordo di Bretton Woods del dopoguerra.
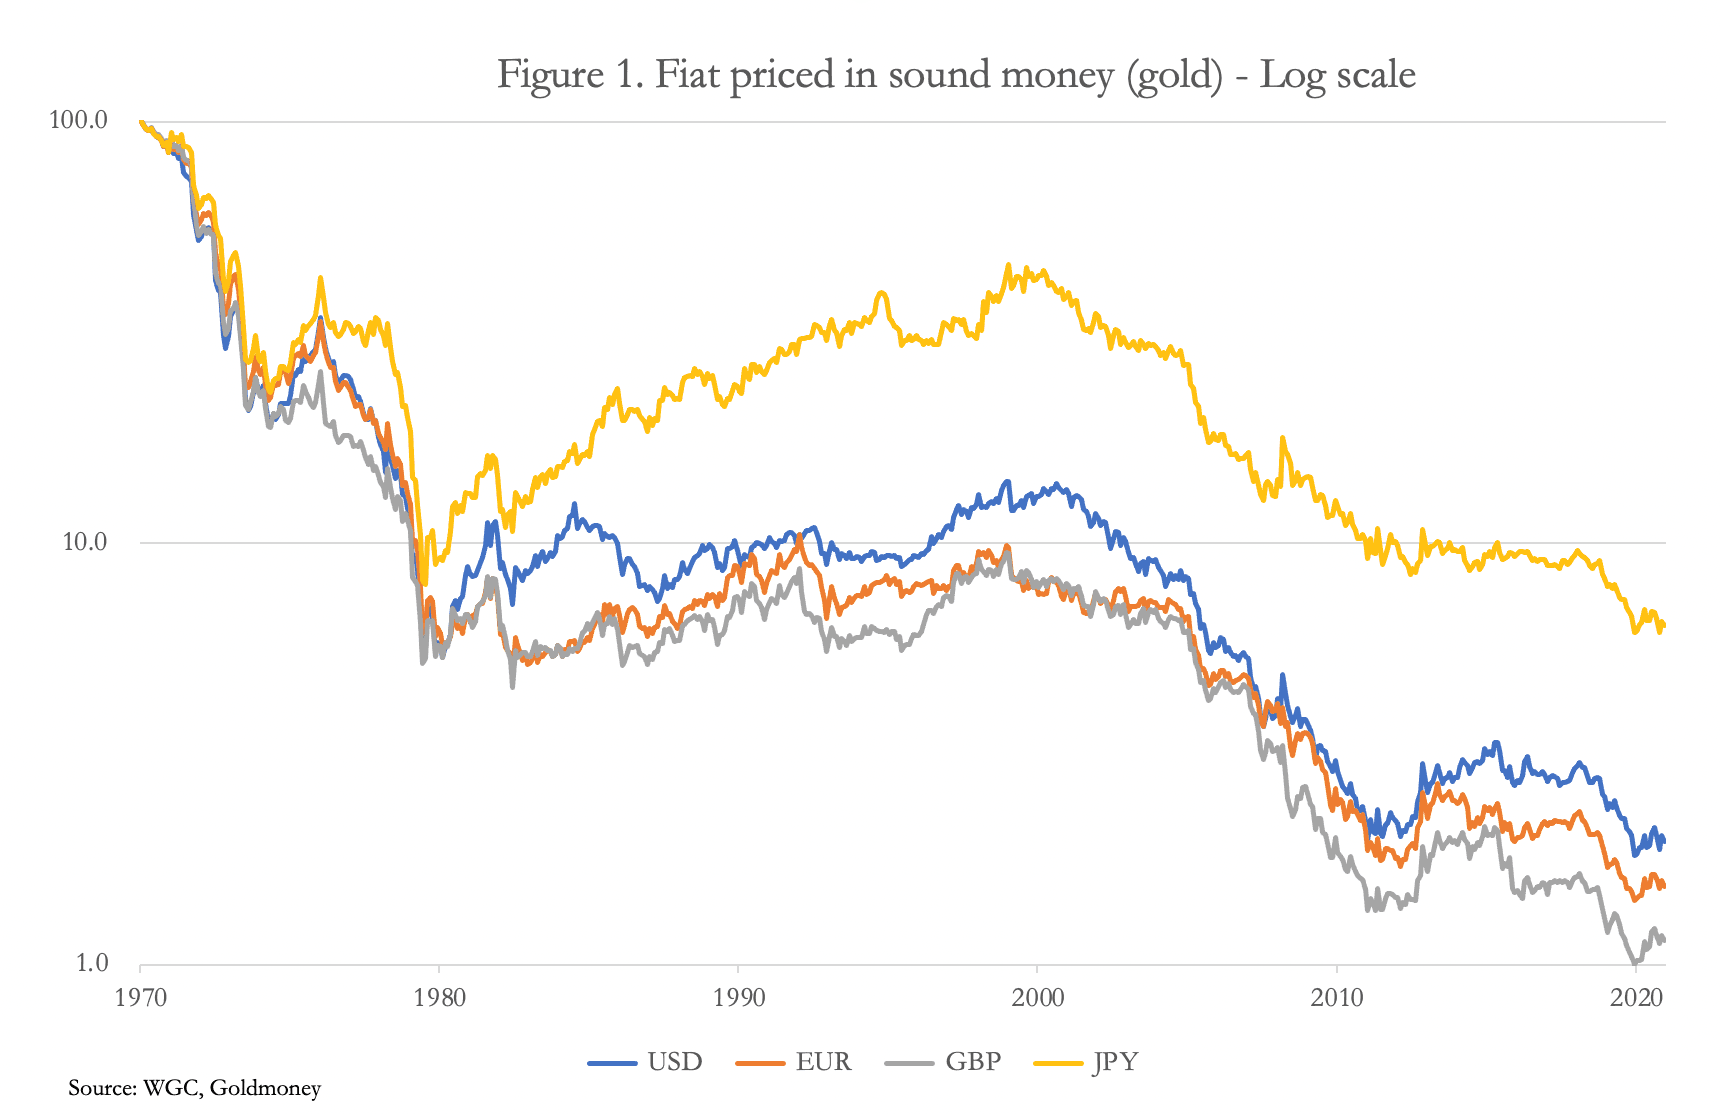
Nelle quattro principali valute, il consiglio di Micawber si rivela inadeguato e l'opposto di una via verso la ricchezza. Per trarre vantaggio dalle perdite di chi presta, a chi prendeva a prestito bastava assicurarsi due cose: di poter sempre pagare il servizio del debito e che il creditore non potesse richiederne il rimborso prima della scadenza, finché il debito era servito secondo il contratto.
Non sorprende che tutti quelli che potevano abbiano liquidato i micawberismi e siano diventati sempre più spesso debitori, finanziando l'acquisto della casa con mutui e integrando il reddito con prestiti per il consumo. Dal 1970 il prezzo medio delle case nel Regno Unito è passato da 4.057 sterline a 256.000 di oggi. Ma come mezzo di copertura contro la perdita di potere d'acquisto della sterlina, ha reso meno della moneta solida. Se invece di comprare una casa si fossero convertite 4.057 sterline in oro, oggi varrebbero 100.000 sterline in più. E secondo la base statistica della Fed di St. Louis, il prezzo mediano di vendita delle case negli Stati Uniti è salito da 23.000 dollari nel 1970 a 375.000 di oggi, un aumento di 16,3 volte. Investiti in oro, sarebbero saliti a 1.162.000 dollari.
Queste cifre presuppongono l'assenza di mutui, che avrebbero fatto tutta la differenza. Per chi ha speculato sugli immobili residenziali, il messaggio è di aver preso a prestito quanto più possibile. Mutui con un rapporto prestito/valore del 90% avrebbero sbaragliato il calo di lungo periodo del potere d'acquisto della moneta fiat.
La lezione di fondo non è sfuggita nemmeno all'industria. Si è passati dal prendere a prestito con l'idea di rimborsare con i profitti della produzione a mantenere il debito in modo permanente, incoraggiati ulteriormente dalla pratica del private equity di usare il debito per amplificare i rendimenti. Anche i governi hanno sfruttato i dubbi benefici del debito: consente loro di spendere senza aumentare tasse impopolari. E oggi, secondo le proiezioni di bilancio di base del Congressional Budget Office per l'attuale anno fiscale, il 44% della spesa pubblica è finanziato dal debito.
L'origine di tutto questo debito è l'espansione monetaria, per lo più proveniente dal sistema bancario ma integrata dalle banche centrali. È un errore considerarlo come moneta di deposito proveniente dai risparmiatori, che è l'equivoco comune, come illustreremo qui di seguito.
L'origine del debito
Molti economisti e commentatori finanziari ritengono che i depositi equivalgano al risparmio, quando in realtà equivalgono a debito. L'errore nasce dal fatto di non capire come vengono creati i depositi. Per spiegarlo partiamo dalla banca centrale. Una banca centrale acquisisce attività sotto forma di buoni, obbligazioni e prestiti, emettendo depositi corrispondenti a favore del conto del governo e delle banche commerciali, insieme a banconote destinate al pubblico.Il punto è che la banca centrale emette depositi e banconote per acquisire attività, e questi non nascono in nessun altro modo.
È vero che le banconote possono essere depositate presso una banca, e in cambio il conto di deposito del cliente viene accreditato, ma questa è una parte minima del totale dei depositi bancari. L'origine del resto della moneta di deposito è sempre la conseguenza della creazione di credito. Una banca presta denaro a un debitore registrando il prestito come attività e, nello stesso momento, accredita sul conto di deposito del debitore il relativo importo. Questo accade perché, con la partita doppia, un accredito nella colonna dell'attivo deve sempre corrispondere a un addebito di pari importo sul lato del passivo. È attraverso questo processo che i depositi vengono creati. E quando un prestito bancario viene utilizzato, sia l'attivo sia il passivo della banca riflettono la variazione dei saldi.
Il debitore utilizza il prestito della banca per pagare i suoi creditori, e questi a loro volta versano gli importi sui propri conti bancari. Per questi ultimi, quel denaro è stato guadagnato, ma la sua origine resta comunque il credito bancario o, se vengono pagati in banconote, il credito della banca centrale. Di conseguenza, è un errore guardare lo stato patrimoniale di una banca, osservare che ha, ad esempio, 100 miliardi di dollari di depositi e concludere che la banca li possieda. Non è così. Tra le sue attività avrà una piccola quantità di contante in caveau (banconote) e alcune attività che possono essere liquidate immediatamente per far fronte ai prelievi, se necessario. E tutti i depositi che compaiono nello stato patrimoniale di una banca come passività sono debiti verso i clienti che hanno ricevuto prestiti.
E allora, che cosa sono i risparmi? I risparmi sono semplicemente credito bancario non speso e banconote accumulate. L'unica vera moneta, un mezzo di scambio la cui origine non è il debito, è l'oro fisico. Per il resto, i risparmi sotto forma di depositi bancari e banconote devono la loro origine interamente al debito. Ora possiamo spiegare il mistero dell'accumulo della massa monetaria. Non è un accumulo di risparmi, ma un accumulo della controparte del debito finanziato dall'espansione del credito bancario. La Figura 2 mostra quanto drasticamente il credito bancario e quello della banca centrale si siano espansi nel tempo.
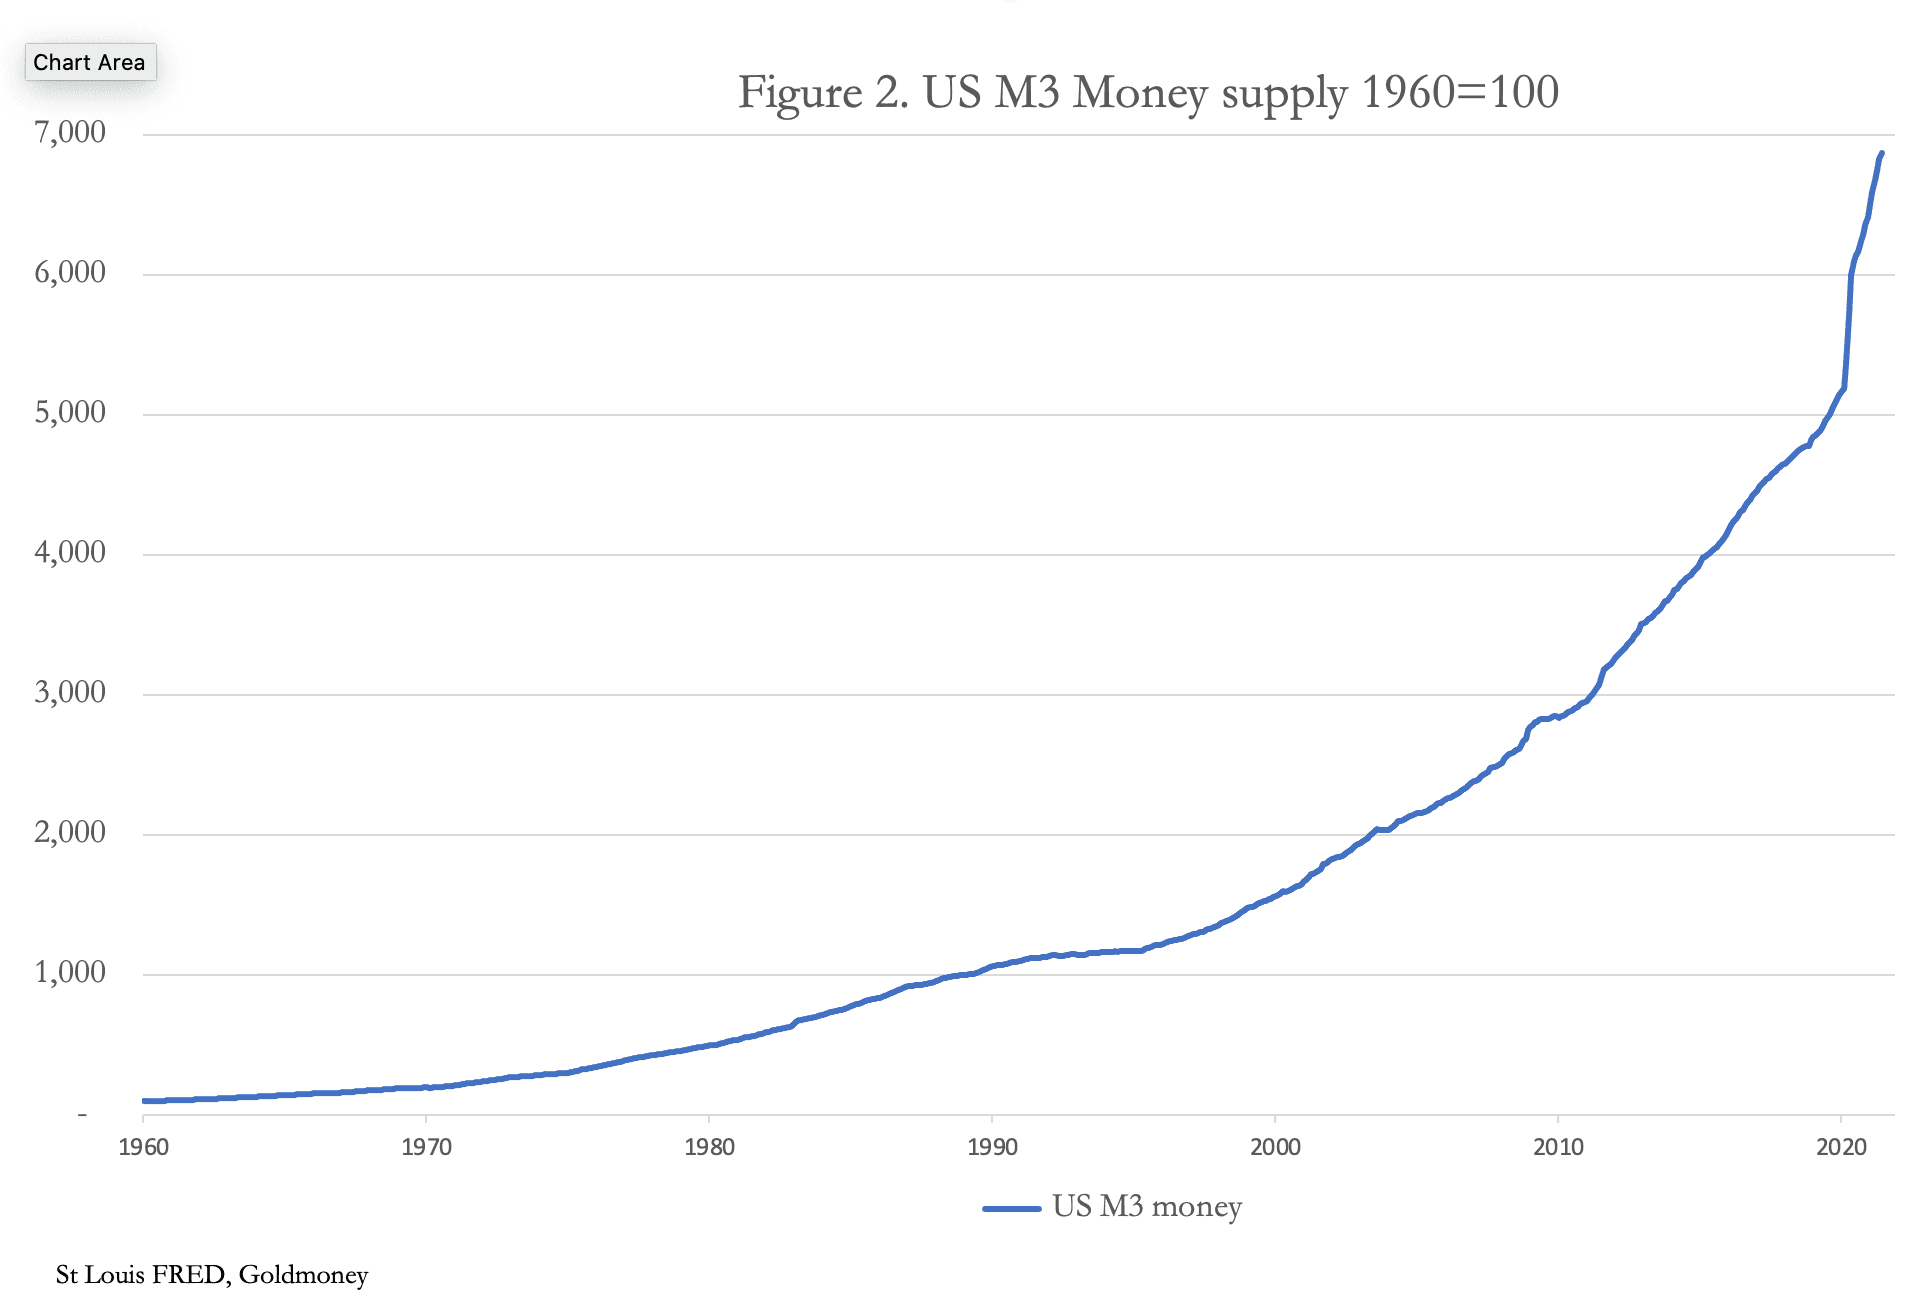
M3 è la misura più ampia della moneta negli Stati Uniti e dal 1960 si è espansa di quasi settanta volte. Dal 1971, quando gli accordi di Bretton Woods sono stati sospesi, l'espansione è stata di 34 volte, mentre la popolazione statunitense è aumentata di poco meno del 59%. La media di tutte le passività bancarie è quindi passata da 2.881 dollari a 61.562 dollari per abitante. Il punto sottile è che queste passività non vanno considerate come moneta dovuta ai depositanti, ma come debito dovuto dal sistema bancario al pubblico.
Ma le banche non sono l'unica fonte di debito. I mercati dei capitali creano ulteriori obbligazioni di debito attraverso il riciclo dei depositi bancari. Supponiamo che una società raccolga un prestito da un miliardo di dollari sui mercati dei capitali. I sottoscrittori del prestito attingono ai propri saldi di deposito bancario per trasferirli alla banca dell'agente, che li inoltra al conto di deposito della società presso la sua banca. Nel processo, alcune banche registreranno prelievi netti mentre altre registreranno depositi netti. Le differenze vengono compensate attraverso i mercati monetari all'ingrosso, che operano come un sistema di compensazione centralizzato, in modo che le singole banche commerciali siano sempre in equilibrio. Di conseguenza, la società che raccoglie fondi ha un debito agevolato dal sistema bancario ma dovuto direttamente agli investitori. I governi e i debitori finanziari effettuano la maggior parte della raccolta in questo modo e, mentre le banche statunitensi devono ai propri clienti un importo indicato (M3) di 20,5 trilioni di dollari, il totale del debito del settore privato e del governo è stimato in oltre 70 trilioni di dollari ulteriori.[i] In tutto, comprese le obbligazioni bancarie, il debito statunitense si avvicina ai 100 trilioni di dollari (vedi Figura 4 più sotto). E questo prima di considerare il sistema bancario ombra.
Micawber avrebbe una crisi di nervi, ma è solo carta.
La storia dell'espansione del credito
Il sistema bancario funziona in questo modo da quando gli orafi di Londra iniziarono a operare come prestatori a fronte di moneta metallica depositata, durante la guerra civile inglese (1642—1651). Per poter pagare l'interesse del 6%, comune all'epoca, i depositanti riconobbero che gli orafi dovevano acquisire i depositi come proprietà propria, per poter guadagnare l'interesse impiegandoli come ritenevano più opportuno. In base a questo accordo non erano fiduciari del denaro, ma ne erano i proprietari, e quindi lo ricevevano in qualità di banchieri.Naturalmente, i fondi depositati avevano poca relazione con il capitale degli orafi stessi, e questi impararono presto che era improbabile che i depositanti ne chiedessero la restituzione tutti insieme. Perciò gli orafi, e i banchieri in cui si evolsero, furono in grado di moltiplicare le proprie passività pagabili a vista e di mantenere una liquidità sufficiente a garantire il pagamento immediato di tutte le richieste probabili in un dato momento.
Tutto questo funzionava, finché gli scambi di valuta e di credito procedevano con un ragionevole grado di stabilità. Ma quando la quantità di credito si espandeva più rapidamente, tipicamente sotto l'influsso di un eccessivo ottimismo nei prestiti, si arrivava a una crisi di liquidità; un evento che nel corso dell'Ottocento si è verificato circa ogni dieci anni e che, approssimativamente, resta lo schema anche in tempi recenti.
È questa instabilità che conta nei nostri sforzi di prevedere le future condizioni di mercato. La Figura 2 qui sopra mostra la rapida espansione della moneta e del credito bancario in dollari USA, culminata in un tasso annualizzato del 25%, avvenuta a partire da marzo 2020. Che gran parte di questa espansione dei depositi abbia avuto origine presso la banca centrale è irrilevante.
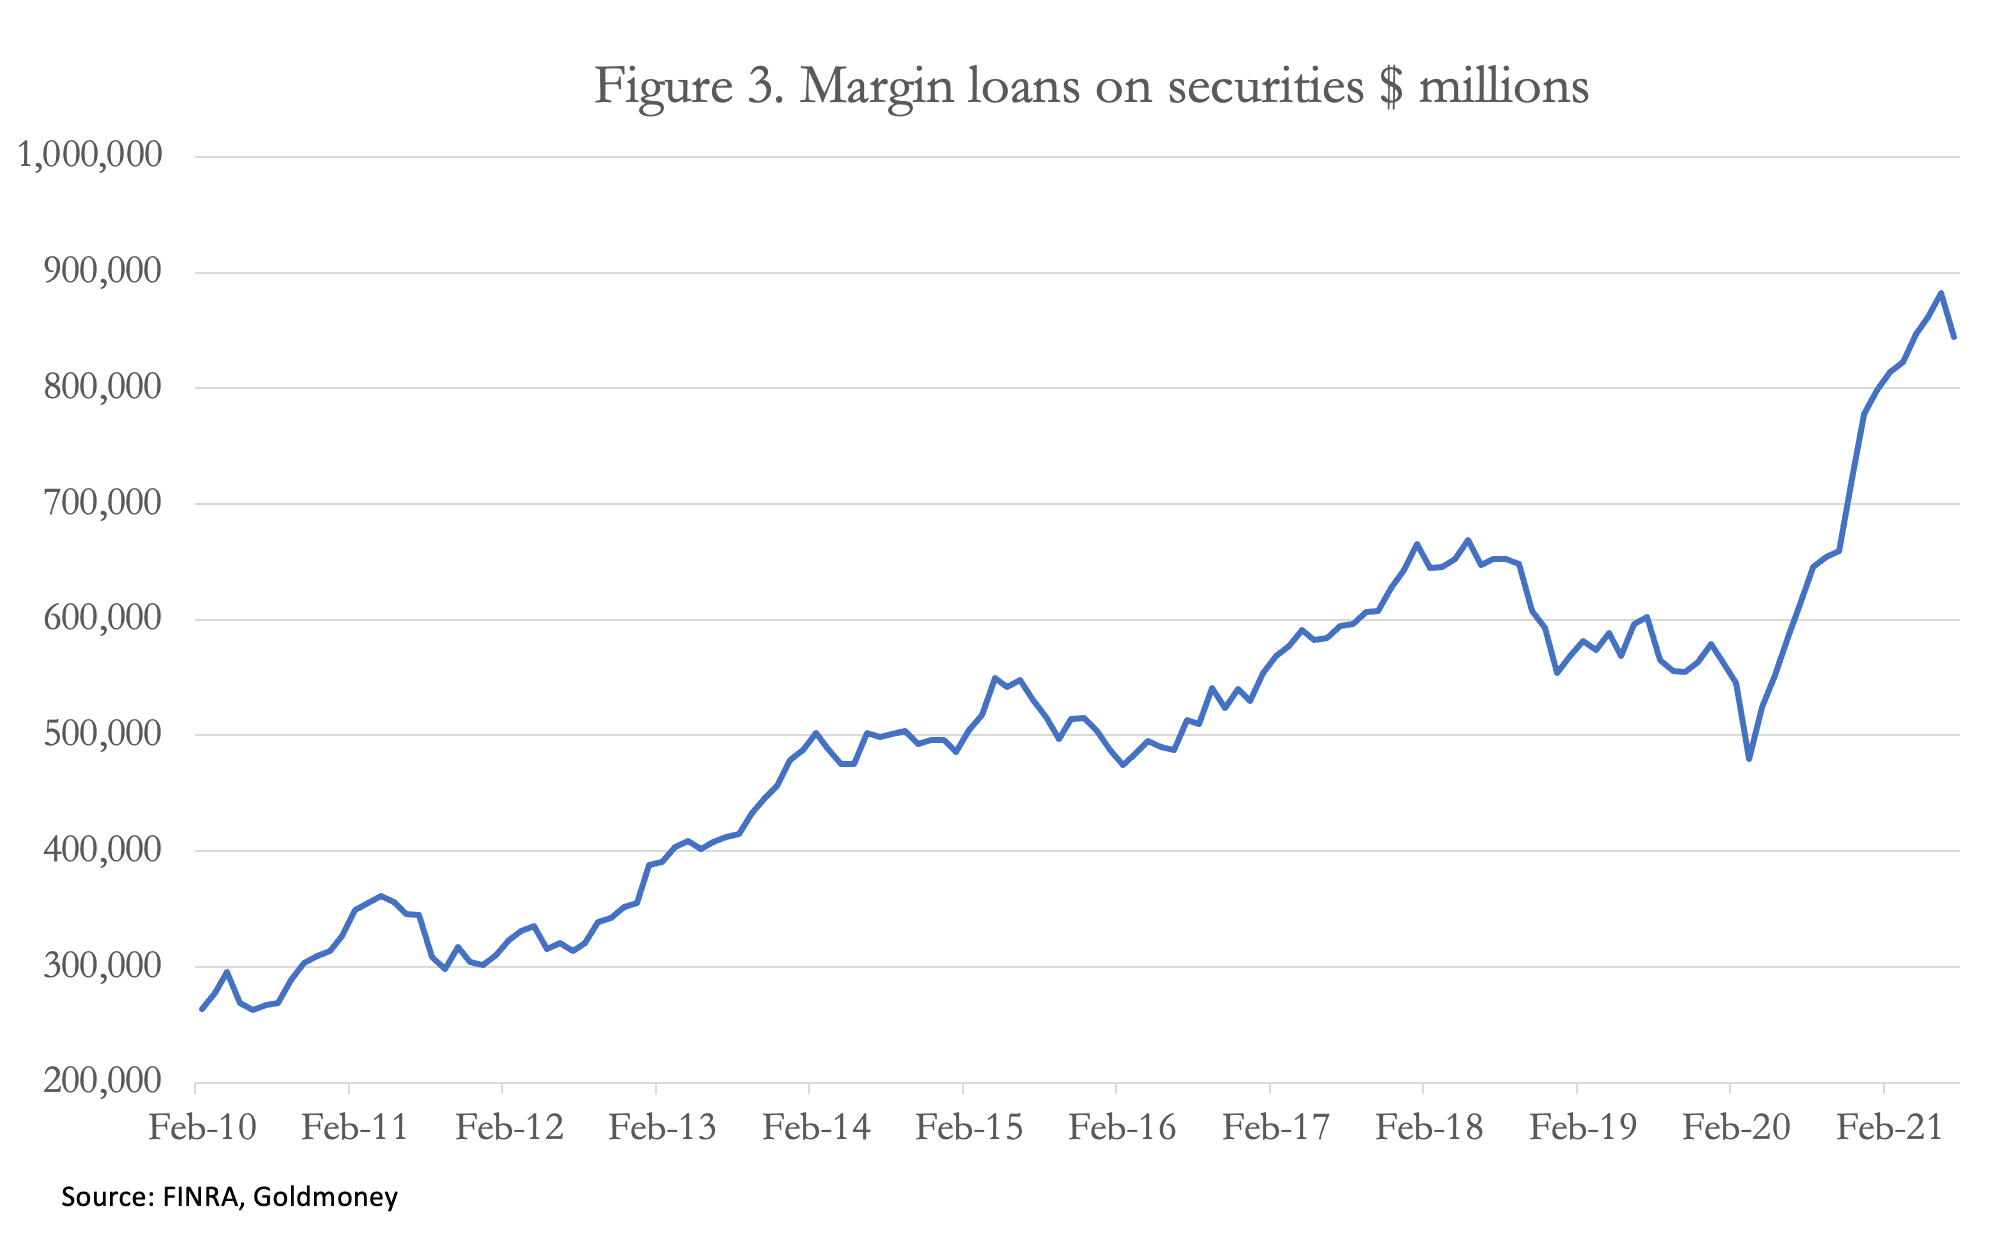
Il cambiamento a cui assistiamo dagli anni Ottanta è che l'espansione del credito si è spostata sempre più dai prenditori non finanziari al finanziamento di attività puramente finanziarie. Questo non elimina il rischio sistemico dei cicli del credito; ne modifica piuttosto la natura. Concedere prestiti ai clienti perché speculino su attività finanziarie, accettando quelle stesse attività come garanzia, è un esempio di come questo rischio possa concretizzarsi: quando i tassi di interesse aumentano, conseguenza inevitabile di un precedente aumento della valuta in circolazione, i banchieri saranno costretti a liquidare i prestiti per proteggere il proprio capitale.
La Figura 3 mostra il recente livello di leva degli investitori, che a fine luglio ammontava a 844 miliardi di dollari, e rappresenta i margini iniziali che verranno richiesti in caso di ribasso del mercato.
 Un altro aspetto della situazione attuale deriva dalla leva che l'aumento dei depositi bancari ha dato alle emissioni di debito sul mercato dei capitali al di fuori del sistema bancario. La Figura 4 qui sotto mostra la somma di obbligazioni e credito bancario. Includendo il credito bancario, il debito totale in dollari USA supererà a breve i 100.000 miliardi di dollari, se non lo ha già fatto.

Il debito non è un problema finché è produttivo e, nel complesso, cresce a un ritmo stabile. Oggi non è vero né l'uno né l'altro. Il debito del settore privato è usato sempre più per consumi effimeri e per sostenere società zombie e i loro investimenti sbagliati. Il debito pubblico cresce rapidamente sulla spinta di crescenti responsabilità sociali di stampo statalista e di costi di finanziamento bassi e utili a chi governa. È improbabile che una proiezione dei livelli di debito nel futuro mostri un rallentamento del ritmo di crescita; sembra anzi più probabile un'ulteriore accelerazione. E queste sono solo le evidenze a bilancio.
Shadow banking
Le statistiche bancarie e sul debito escludono lo shadow banking, che comprende, senza però limitarsi a questi, i mutui erogati da soggetti non bancari, il credito con leva finanziaria, i prestiti agli studenti e parte del credito al consumo (secondo Jamie Dimon, nella sua lettera agli azionisti di JPMorgan Chase del 2019), per i quali non esistono stime affidabili. I media hanno ipotizzato una cifra di 52mila miliardi di dollari nel 2018.[ii]Per shadow banking si intendono le attività finanziarie non regolamentate come banche tradizionali che erogano prestiti o fanno da intermediarie nella concessione di denaro, come i prestatori di piccole somme a breve termine (payday lender), gli hedge fund, le compagnie assicurative, i gestori di patrimoni, i fornitori di carte di credito, i sistemi di pagamento, i gestori di mutui e persino le case d'asta che concedono prestiti a clienti facoltosi.[iii] Più di recente possiamo aggiungere le stablecoin. Non è chiaro in che misura lo shadow banking sia finanziato da soggetti che agiscono come agenti di banche regolamentate e come organizzatori di cartolarizzazioni, come la creazione e il finanziamento di titoli garantiti da ipoteche. Sembra però probabile che quantità significative di finanziamenti ombra derivino da credito aggiuntivo rispetto a quello registrato nelle banche autorizzate. Un esempio evidente è l'emittente della stablecoin Tether, che gestisce un bilancio simile a quello di una banca centrale: da una parte le attività, dall'altra, come passività, i token di valuta stablecoin, nominalmente ancorati al dollaro perché controparte di attività denominate in dollari.
Il Financial Stability Board (un organismo collegato alla Banca dei Regolamenti Internazionali) usa ora il termine intermediazione finanziaria non bancaria in sostituzione di shadow banking. L'ultima stima dell'FSB per la categoria forse più rilevante, quella delle altre istituzioni finanziarie (OFI) negli Stati Uniti, indicava attività per 30mila miliardi di dollari nel 2018. È ragionevole aggiungere questa cifra ai 100mila miliardi di dollari di passività in valuta e debito in circolazione riportate nella Figura 4, senza considerare alcuna ulteriore crescita negli ultimi anni.
Come nota a margine, vale la pena ricordare che la leva finanziaria in alcune categorie di OFI può essere estrema, e aggiunge al sistema finanziario un rischio sistemico ulteriore, non contabilizzato. Nella lettera agli azionisti di JPMorgan Chase citata sopra, Dimon ha osservato che, quando inizierà la prossima fase di rallentamento,
«le banche saranno limitate, sia psicologicamente sia dalle nuove norme, nel concedere credito liberamente al mercato, come molte di noi fecero nel 2008 e nel 2009. Le nuove norme impongono alle banche di mantenere liquidità all'ingresso in una fase di rallentamento, di prepararsi agli effetti di stress test ancora più severi e di detenere più capitale… Nella prossima crisi finanziaria, JPMorgan Chase non potrà semplicemente adottare alcune delle misure che prese nel 2008…
È allarmante pensare che l'affidamento della Fed sulla collaborazione delle banche commerciali per impedire che una crisi finanziaria porti al fallimento imprese finanziarie e non finanziarie, come avvenne in modo clamoroso dopo il fallimento di Lehman, oggi non sarà disponibile per le banche centrali a causa di norme più severe. Per chiarire ulteriormente il punto, Dimon potrebbe aggiungere oggi che le disposizioni di Basilea 3 sulle attività ponderate per il rischio, che dovrebbero applicarsi dal 2023, costringeranno le banche ad aumentare ancora di più il capitale proprio oppure, in alternativa, a ridurre l'esposizione del proprio bilancio.
In sintesi, quantificare lo shadow banking come debito e valuta aggiuntivi rispetto a quelli registrati ufficialmente è come cercare di inchiodare una gelatina al muro. Ma non c'è dubbio che la cifra sia consistente e che nel settore ci siano rischi sistemici ulteriori rispetto al sistema bancario ufficiale. E anche con un'ipotesi prudente, negli Stati Uniti è più grande del 50% rispetto alle attività bancarie regolamentate.
L'inevitabilità del rialzo dei tassi di interesse
Le conseguenze per il potere d’acquisto di un tasso di inflazione del credito e della valuta in accelerazione sono evidenti nell’aumento dei prezzi delle materie prime, nell’aumento dei costi dei fattori produttivi del settore manifatturiero e negli stessi prezzi al consumo, che salgono. L’IPC ufficiale degli Stati Uniti è aumentato del 5,4% nell’ultimo anno e, nonostante le fervide speranze dei membri del FOMC della Fed, non mostra alcun segno di rallentamento. Shadowstats calcola l’aumento reale al 13,4%.[iv]In verità, le variazioni del livello generale dei prezzi non si possono calcolare, perché sono poco più di un concetto. Ma possiamo dire che il potere d’acquisto del dollaro sta probabilmente diminuendo a un ritmo superiore al 10% annuo e, dato il perdurare dell’inflazione del credito, è improbabile che si stabilizzi in un futuro prevedibile. Se la Fed non sarà in grado di alzare i tassi di interesse quanto basta per frenarla, il ritmo di calo del dollaro in termini di potere d’acquisto tenderà probabilmente ad accelerare. In breve, i tassi di interesse sono destinati a salire in misura tutt’altro che trascurabile.
Invece di affrontare questa realtà, la Fed liquida l’aumento dei prezzi sostenendo che dipenda da fattori temporanei. Inoltre, ci sono ora segnali che gli Stati Uniti e altre economie siano in stallo o in rallentamento dopo un rimbalzo iniziale, il che incoraggia i banchieri centrali a sperare che la pressione al rialzo sui prezzi si attenui. Ma, a un esame attento, è un argomento che regge a malapena.
Alla base dell’errore c’è la convinzione che gli aumenti dei prezzi siano causati prevalentemente dalla crescita della domanda e che la domanda complessiva sia stata temporaneamente spinta dalla fine dei lockdown per il coronavirus in un momento di interruzioni dell’offerta. Ma c’è una scomoda verità da considerare. Salvo forse alcuni effetti di breve periodo in controtendenza, non esiste alcun caso documentato di un consistente deprezzamento monetario che non abbia portato a prezzi sensibilmente più alti, in particolare per beni essenziali come cibo ed energia, mentre allo stesso tempo l’attività economica entra in una fase di forte contrazione. Il motivo è semplice: il deprezzamento della valuta trasferisce ricchezza, e quindi potere d’acquisto in termini reali, da chi la usa a chi la emette, impoverendo i primi e avvantaggiando il secondo. Chiunque abbia uno stipendio e dei risparmi subisce una riduzione dei propri valori reali, mentre lo Stato e i primi destinatari della valuta di nuova emissione ne traggono beneficio.
Pertanto, spinti da un potere d’acquisto in calo della valuta a causa dell’inflazione della sua quantità, assisteremo o a un’ulteriore, sostanziale perdita di potere d’acquisto del dollaro, che rifletta pienamente la sua diluizione, oppure a un aumento dei tassi di interesse che potrebbe essere o meno sufficiente a convincere i detentori a non disfarsi subito della valuta. Il gruppo che più probabilmente si libererà per primo del dollaro è quello dei detentori esteri, che attualmente possiedono depositi e attività finanziarie in dollari per oltre 30 trilioni di dollari. Ma il problema degli stranieri è che, essendo tutte le valute fiat legate al dollaro come valuta di riserva, non esiste una valuta alternativa più solida in cui convertire. Di conseguenza, la perdita di potere d’acquisto di tutte le valute si rifletterà sui prezzi delle materie prime e sui prezzi di ogni altra cosa.
Guidate da convinzioni neo-keynesiane, le banche centrali si troveranno divise tra il mantenimento di politiche monetarie accomodanti per sostenere l’attività economica e l’aumento dei tassi di interesse per contrastare l’aumento dei prezzi sostenendo le proprie valute. La storia di casi analoghi ci dice che è probabile che sbaglino a favore della compressione dei tassi di interesse, e perfino del sostegno al controllo dei prezzi, anziché alzare i tassi a sufficienza. Non è perché le autorità monetarie credano necessariamente in queste misure: semplicemente non vedranno alternative.
Arriverà inevitabilmente un momento in cui le autorità monetarie perderanno il controllo sui tassi di interesse e, se non sarà già accaduto, sugli stessi mercati. Troveranno allora sempre più difficile finanziare i disavanzi di bilancio pubblici. E con la prospettiva di prezzi sempre più alti, nonostante i controlli sui prezzi (se verranno introdotti), la pressione al ribasso sul valore delle attività finanziarie rischia di sopraffare tutti i tentativi delle autorità di sostenerle. Non c’è dubbio che obbligazioni e azioni siano in una bolla che le supera tutte, con prezzi basati su tassi di interesse pari a zero e, in molti casi, negativi. Nella storia finanziaria non è mai scoppiata una bolla con valutazioni così eccessive.
Tornando al dollaro, se la stima di Shadowstats di un’inflazione dei prezzi superiore al 13% è corretta, il riconoscimento della vera perdita di potere d’acquisto del dollaro nell’economia interna comporterà che anche tutte le attività finanziarie risultino terribilmente mal prezzate. Gli operatori di mercato si renderanno allora conto del vero stato delle finanze pubbliche. In America, gli interessi netti passeranno dai 331 miliardi di dollari stimati dal CBO a quasi mille miliardi, e poi a due mila l’anno successivo, a causa della scadenza media relativamente breve del debito del governo USA.
Ridurre gradualmente il QE non sarà possibile
Come a voler illustrare la confusione a Wall Street e all'interno del FOMC, si parla di avviare una riduzione graduale (tapering) del quantitative easing nel quarto trimestre di quest'anno o all'inizio del 2022. Ma, al di là del fatto che riflettono tassi di interesse pari a zero, i mercati si trovano agli attuali livelli di sopravvalutazione a causa dell'immissione mensile di 120 miliardi di dollari di QE nei fondi pensione e nelle compagnie di assicurazione, in cambio di titoli di Stato e di agenzie governative. Questi soggetti investono la liquidità in obbligazioni e azioni più rischiose. Qualsiasi tentativo della Fed di svezzarli da questa immissione mensile farà scendere i mercati, cosa che le autorità hanno cercato con insistenza di evitare. Le conclusioni possibili sono solo due: o i membri del FOMC non comprendono il vero scopo del QE (il che è improbabile) oppure stanno bluffando. Il bluff consisterebbe nel far finta che le condizioni economiche siano migliorate abbastanza da sostenere i mercati senza bisogno di iniettarvi ben 120 miliardi al mese, senza alcuna reale intenzione di ridurre gli acquisti.In modo più realistico, quando le prospettive sui tassi di interesse si chiariranno in uno scenario in cui il rischio è quello di aumenti significativi, la Fed potrebbe essere costretta ad aumentare il QE in misura sostanziale per sostenere le azioni e fare in modo che i rendimenti obbligazionari restino compressi.
Il destino delle attività finanziarie e quello delle valute fiat sono strettamente legati
In questo articolo abbiamo visto che tutta la valuta è il risultato dell’espansione del credito, da parte della banca centrale o del sistema bancario. A quest’ultimo dobbiamo aggiungere le banche ombra, che allo stesso modo creano credito con i corrispondenti diritti di deposito. Ci siamo concentrati sul dollaro perché è la valuta di riserva. Ma tutte le altre valute hanno le stesse caratteristiche fiat e nessuna di esse è sostenuta da un’alternativa di moneta sana, né ne dispone il pubblico sotto forma di moneta d’oro.Abbiamo osservato che le attività finanziarie devono le loro valutazioni attuali a tassi pari a zero o addirittura negativi, e che i prezzi sono ulteriormente sostenuti dal QE, che negli Stati Uniti, con 120 miliardi di dollari ogni mese, ammonta a quasi duemila miliardi di dollari dal marzo 2020. Altre giurisdizioni, in particolare il Giappone, hanno programmi di QE aggressivi, ma ciò che conta sono gli Stati Uniti, perché i mercati globali dei capitali prendono spunto da quello statunitense.
In una fase non lontana, a causa dell’imminente aumento dei tassi di interesse e/o di un’ulteriore accelerazione del calo del potere d’acquisto del dollaro, i valori delle attività finanziarie sono destinati a subire una forte contrazione. L’unico tema che non abbiamo esplorato è il rapporto tra il calo dei valori degli attivi e il suo effetto sulla valuta fiat.
Nelle fasi iniziali dello scoppio di una bolla di mercato c’è una corsa alla liquidità. Gli investitori cercheranno di salvare il salvabile vendendo, e possiamo essere certi che chi concede prestiti con margine li richiamerà, causando ulteriori vendite. Possiamo quindi aspettarci che la valuta resti stabile, magari con un lieve rialzo sui mercati dei cambi (a seconda dell’entità della liquidazione estera in senso opposto), mentre i rendimenti obbligazionari iniziano a salire e i prezzi azionari scendono.
Entriamo poi in una seconda fase, in cui le banche iniziano a richiamare i prestiti in modo più ampio, perché i valori delle garanzie sono calati e i prestiti non legati alla speculazione di mercato non sono più garantiti. Sia l’attivo sia il passivo dei bilanci bancari si contrarranno, per effetto combinato di crediti deteriorati stornati e prestiti richiamati con successo. Il debito in dollari, che secondo le nostre stime ammonta fino a 130 trilioni di dollari, sarà a rischio per tutti i suoi detentori, e le loro perdite saranno considerevoli. E per chi ha obblighi di debito e per troppo tempo si è abituato a rendimenti obbligazionari molto bassi e soppressi, i calcoli economici risulteranno seriamente compromessi.
La risposta delle banche centrali può essere solo un rapido aumento dei propri bilanci per compensare le perdite delle banche commerciali, inondando il sistema finanziario di depositi aggiuntivi per rafforzare le riserve bancarie. Serviranno molti trilioni di dollari per stabilizzare una barcollante montagna di debito da 130 trilioni e il relativo credito, e un compito equivalente attende le banche centrali che gestiscono tutte le altre principali valute, per evitare il collasso del sistema bancario globale. Il crollo del potere d’acquisto di tutte le valute riprenderà quindi con forza, perché i tentativi di impedire che credito e depositi bancari si liquidino in un buco nero di distruzione monetaria non possono che accelerare.
[i] Secondo il FMI, la somma del debito del settore privato e delle famiglie statunitensi
[ii] Vedi https://www.cnbc.com/2019/04/11/shadow-banking-is-now-a-52-trillion-industry-and-posing-risks.html
[iii] Vedi www.newrepublic.com/article/157455/shadow-banks-back-still-big-fail
[iv] Vedi http://www.shadowstats.com/ e scorri fino a (11 agosto) inflazione CPI.
Le opinioni espresse in questo articolo sono quelle dell’autore o degli autori e non riflettono quelle di Goldmoney, salvo diversa indicazione esplicita. L’articolo ha solo scopo di informazione generale e non costituisce una consulenza legale, finanziaria, fiscale, di investimento o contabile da parte di Goldmoney o dell’autore o degli autori. Non devi agire né fare affidamento su alcuna informazione contenuta nell’articolo senza prima aver richiesto una consulenza professionale indipendente. Si è prestata attenzione affinché le informazioni nell’articolo siano affidabili; tuttavia, Goldmoney non dichiara che siano accurate, complete, aggiornate e/o da intendersi come indicazione di risultati futuri, e non devono essere considerate tali. Goldmoney non sarà responsabile per alcuna richiesta di risarcimento, perdita, danno o disagio causati da qualsiasi informazione od opinione contenuta in questo articolo, e qualsiasi azione intrapresa sulla base delle opinioni e delle informazioni in esso contenute è a tuo rischio.