
La stretta sull'argento sta ora finendo sulle prime pagine dei media. Se questo porterà a un riconoscimento più ampio dei motivi per cui l'argento continua a salire, potrebbe generare ulteriore domanda di ETF.
La settimana di Natale è stata particolarmente drammatica per argento e platino, un po' meno per il palladio, mentre l'oro naviga tranquillo in territori inesplorati. Il nostro grafico principale qui sotto dice tutto…
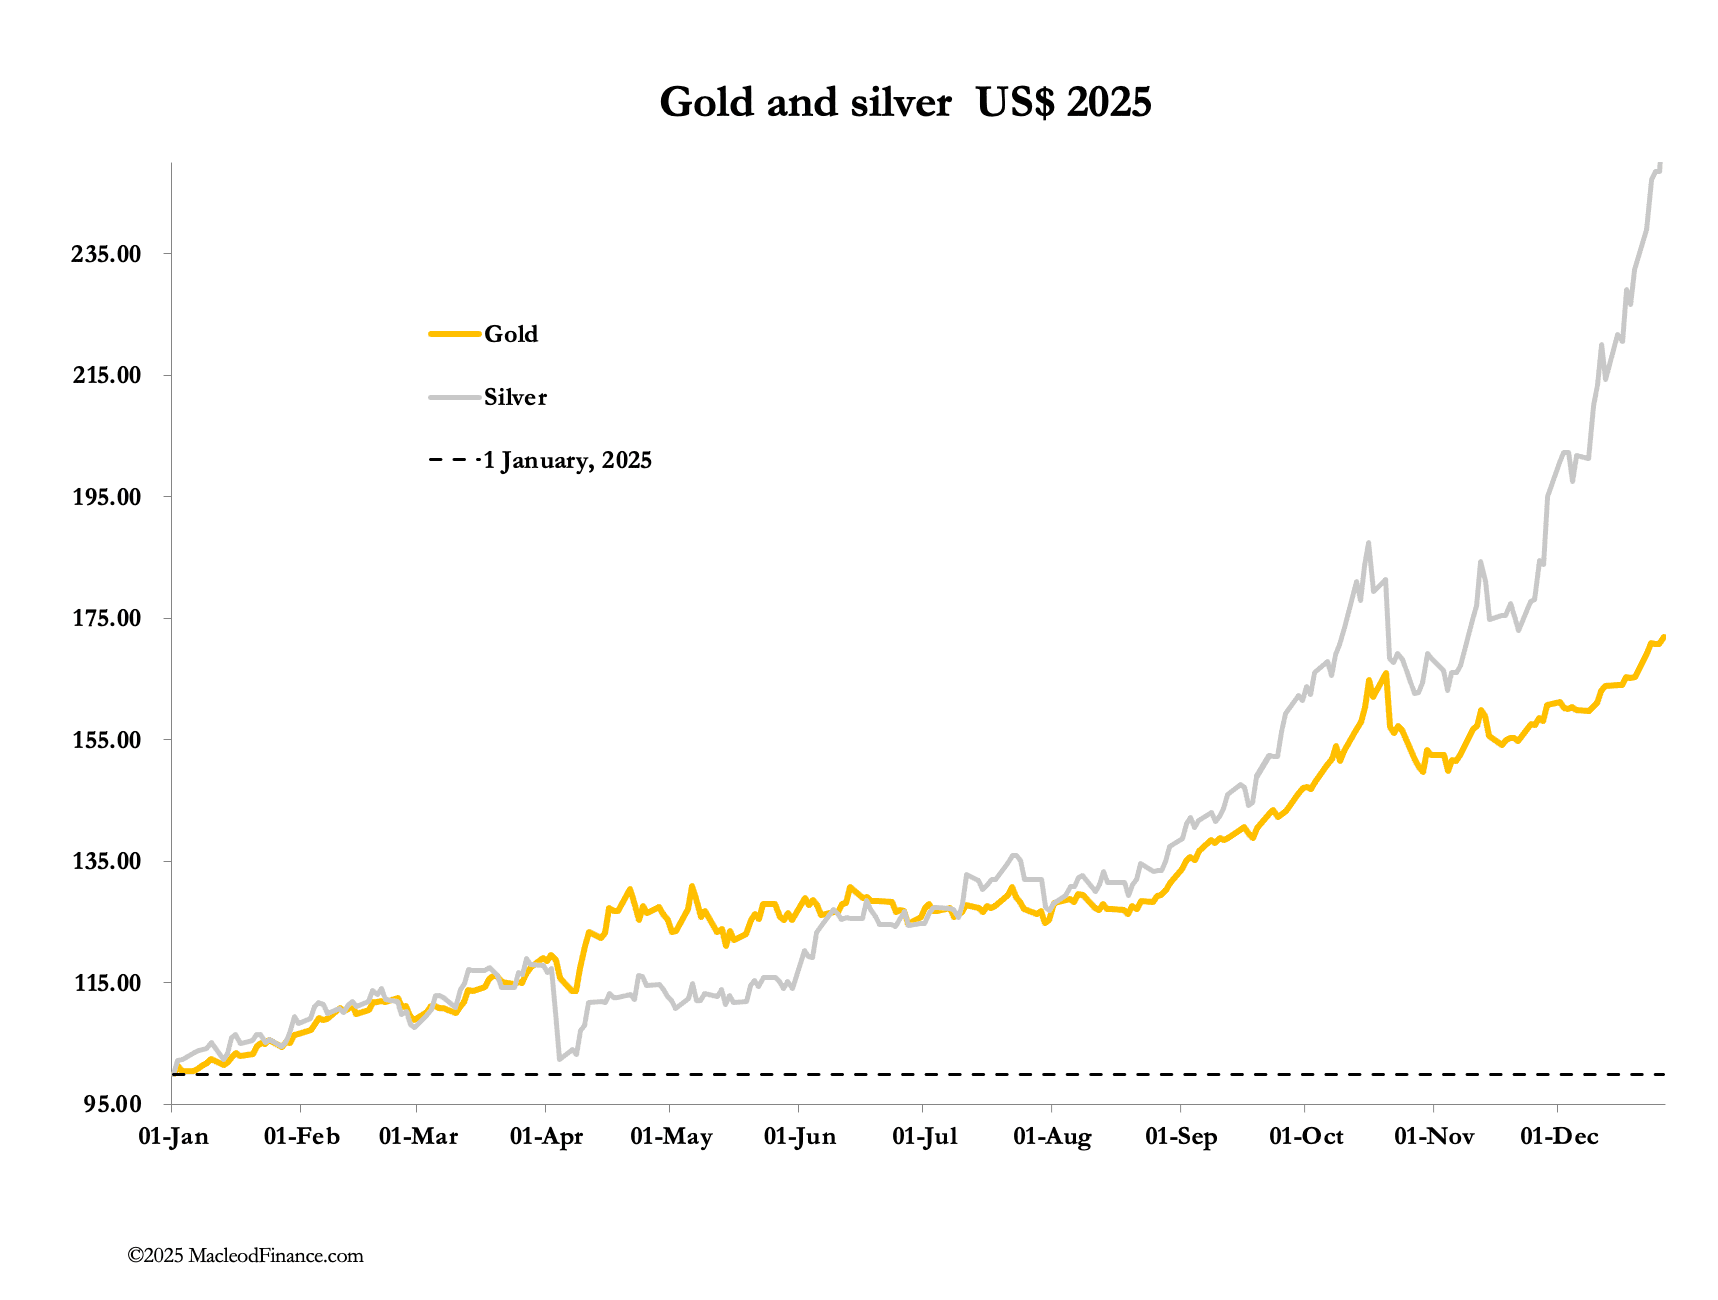
La settimana di Natale sembra aver intensificato la stretta su argento e platino, con forti rialzi a Shanghai e un argento che ieri sera ha persino sfiorato quota 80 $. Negli scambi europei di stamattina l'argento era a 74,80 $, in rialzo di 7,80 $ rispetto alla chiusura di venerdì scorso, e l'oro, a 4.518 $, in rialzo di 187 $ nello stesso periodo. Com'era prevedibile in una settimana festiva, con Londra chiusa ieri e oggi (festività del Boxing Day), i volumi al Comex sono stati contenuti.
Il nostro grafico preferito, che mette a confronto l'argento e l'open interest del Comex, mostra quanto sia scarsa la partecipazione degli speculatori a questo rally:
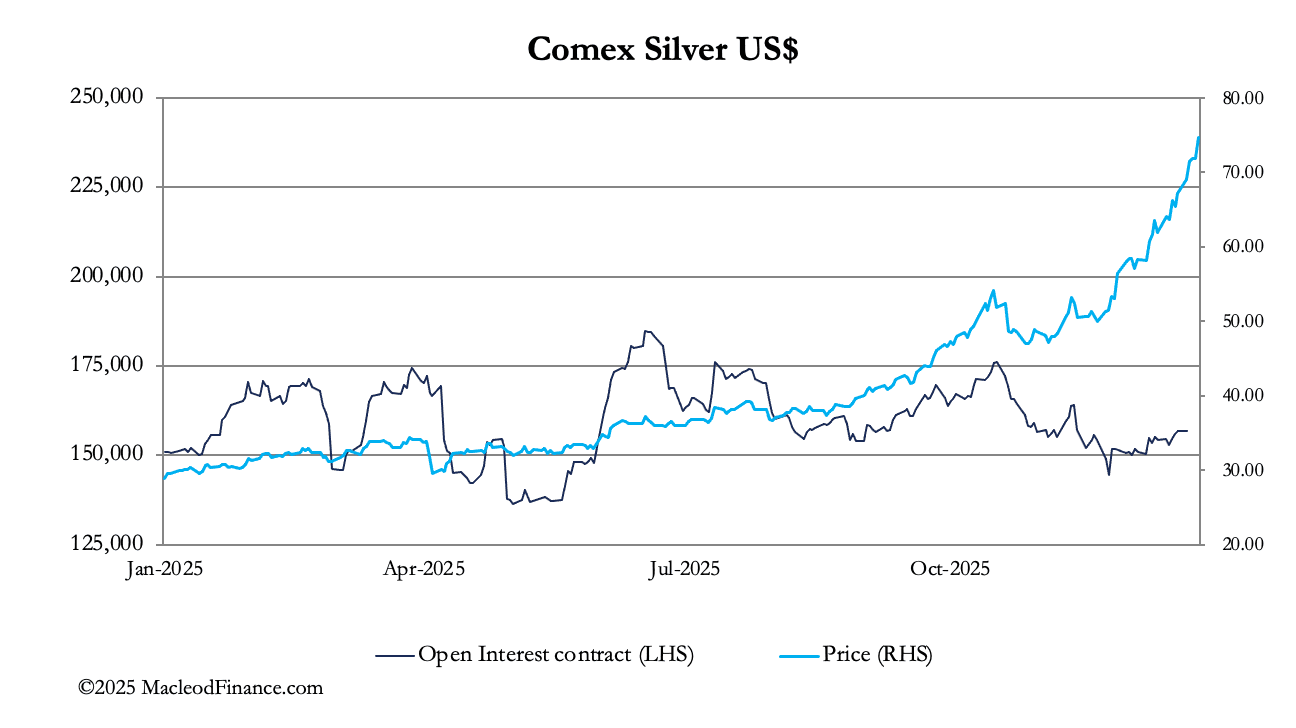
Durante tutto il rally dal 13 novembre l'open interest è diminuito, mentre il prezzo è salito del 50% da 50 $, a conferma della gravità della stretta sulle posizioni corte. Inevitabilmente, i veri produttori non fanno più hedging per timore di essere chiamati a consegnare, scaricando sempre più il peso delle posizioni corte sulle banche di metalli preziosi nella categoria degli swap. Allo stesso tempo, l'interesse degli speculatori è molto contenuto e potrebbe diventare un ulteriore problema per chi è corto, se e quando decideranno di unirsi alla festa.
Lo sfondo di un oro che si muove gradualmente verso nuovi massimi è un ulteriore problema per l'argento, per il segnale che trasmette. Nel frattempo, le richieste di consegna proseguono a ritmo serrato: finora quest'anno hanno raggiunto 14.808 tonnellate di argento e 1.237 tonnellate di oro. Il Comex è davvero la più grande fonte di oro e argento al mondo.
Dovremmo concentrarci sull'oro, il mercato principale che indica come il problema sia nelle prime fasi di una crisi delle valute fiat. Per chi osserva la bolla del debito e del credito, i motivi dovrebbero essere evidenti. Inoltre, a eccezione della Bank of Japan, le banche centrali del G7 stanno riducendo i tassi di interesse e, nel caso della Fed, si stanno apertamente avvicinando alla stampa di moneta sotto forma di QE. La Fed è pronta a finanziare con il QE sia il disavanzo pubblico sia il rifinanziamento del debito, per un totale superiore a 9 trilioni di dollari, nel tentativo di porre un freno ai rendimenti obbligazionari.
Senza dubbio le banche centrali estere vedono in questo una conferma della scelta di abbandonare il dollaro e non rallenteranno i loro acquisti di oro, sia come riserve sia per i fondi sovrani. E questo prima ancora di parlare della domanda di investitori e speculatori, quando le conseguenze delle politiche monetarie saranno comprese più ampiamente dagli investitori nazionali. I dati del Comex indicano che l'open interest sta cominciando a salire e ha ancora margine di crescita. Lo si vede nel grafico qui sotto: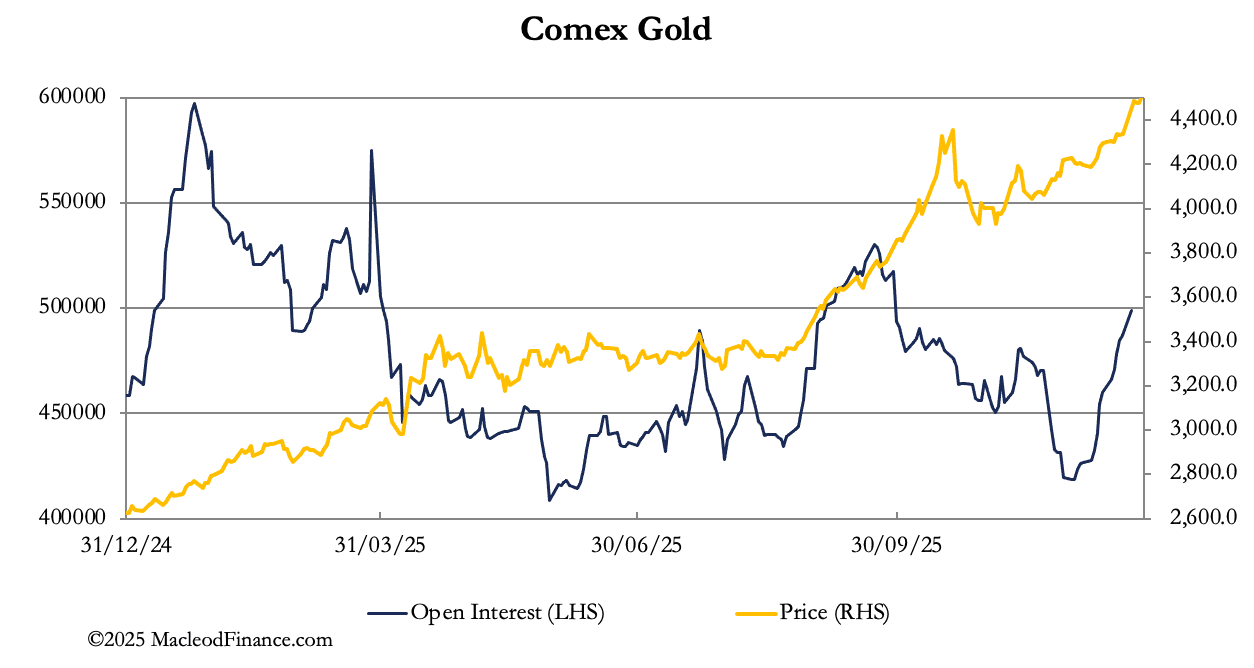
Si sta quindi delineando lo scenario per il 2026: una crisi nei mercati cartacei causata dall'argento non consegnabile, mentre si passa a un regolamento in contanti, e allo stesso tempo un'inflazione monetaria in accelerazione nelle principali valute, che porta a una svalutazione monetaria. Svalutazione monetaria significa prezzi più alti, e prezzi più alti per tutte le categorie di materie prime e per i prezzi all'ingrosso in generale saranno la sgradevole sorpresa del 2026.