
Le condizioni di scambio sul Comex indicano che i ribassisti di oro e argento stanno per subire una stretta, potenzialmente violenta. In tal caso, i prezzi misurati in valute fiat avrebbero toccato il fondo.
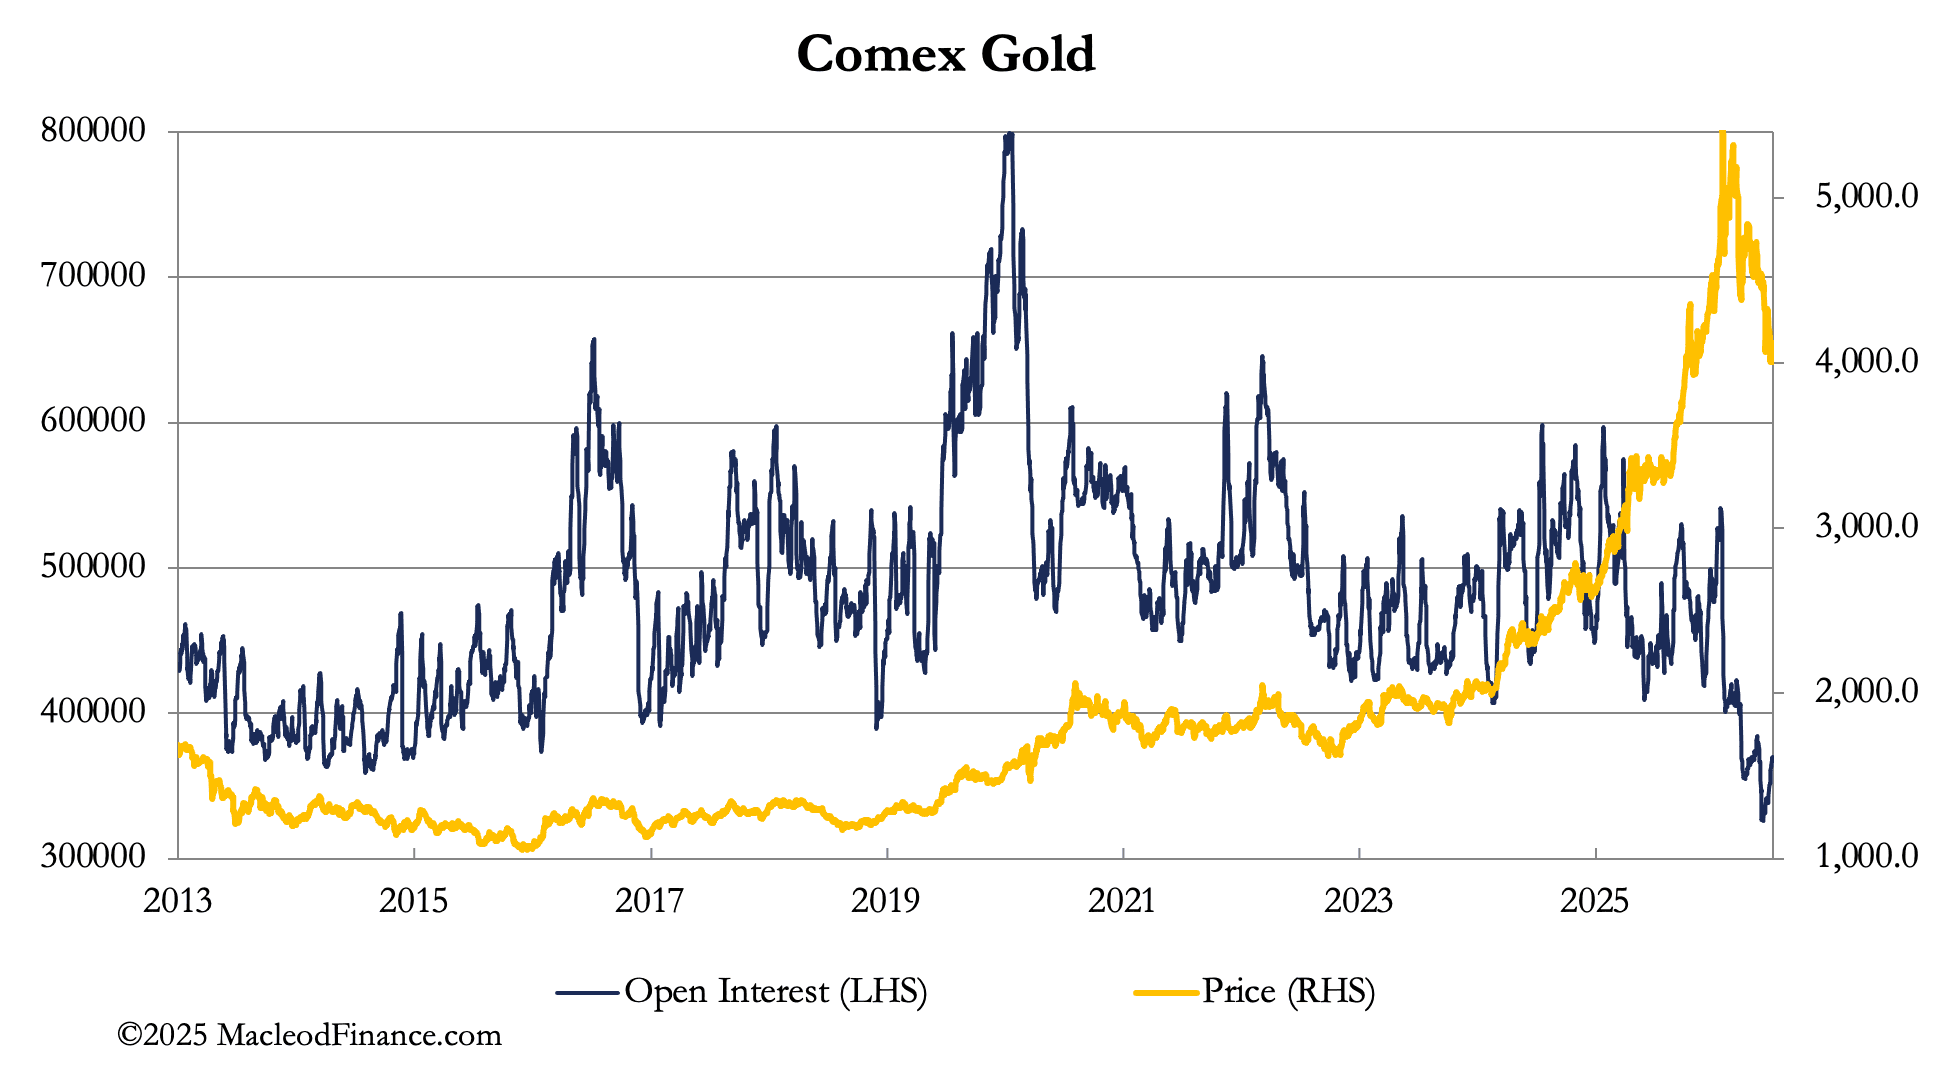
Cominciamo dall'oro. Questa settimana il prezzo è salito da un minimo di 3.950 $ il 30th giugno a 4.170 $ di questa mattina. Come per l'argento, questa settimana sono scaduti sul Comex il contratto di luglio e la serie di opzioni, un evento che di solito porta a vendite. Quella pressione sui prezzi è terminata.
Come illustra il grafico qui sopra, l'open interest sul contratto dell'oro è ai livelli più bassi dalla fase che precedette il minimo di dicembre 2015, pari a 1.050 $. Questo ci dice che gli speculatori che vendono dollari per acquistare oro cartaceo sono ancora più assenti di allora, quando fu il trampolino di un rialzo di 4.500 dollari durato un decennio. In altre parole, compreranno future sull'oro, aggiungendo potenzialmente 300.000-400.000 contratti, per riportarlo in territorio di ipervenduto.
È questo lo scenario che i ribassisti, tipicamente market maker e banche di metalli preziosi, devono ora temere.
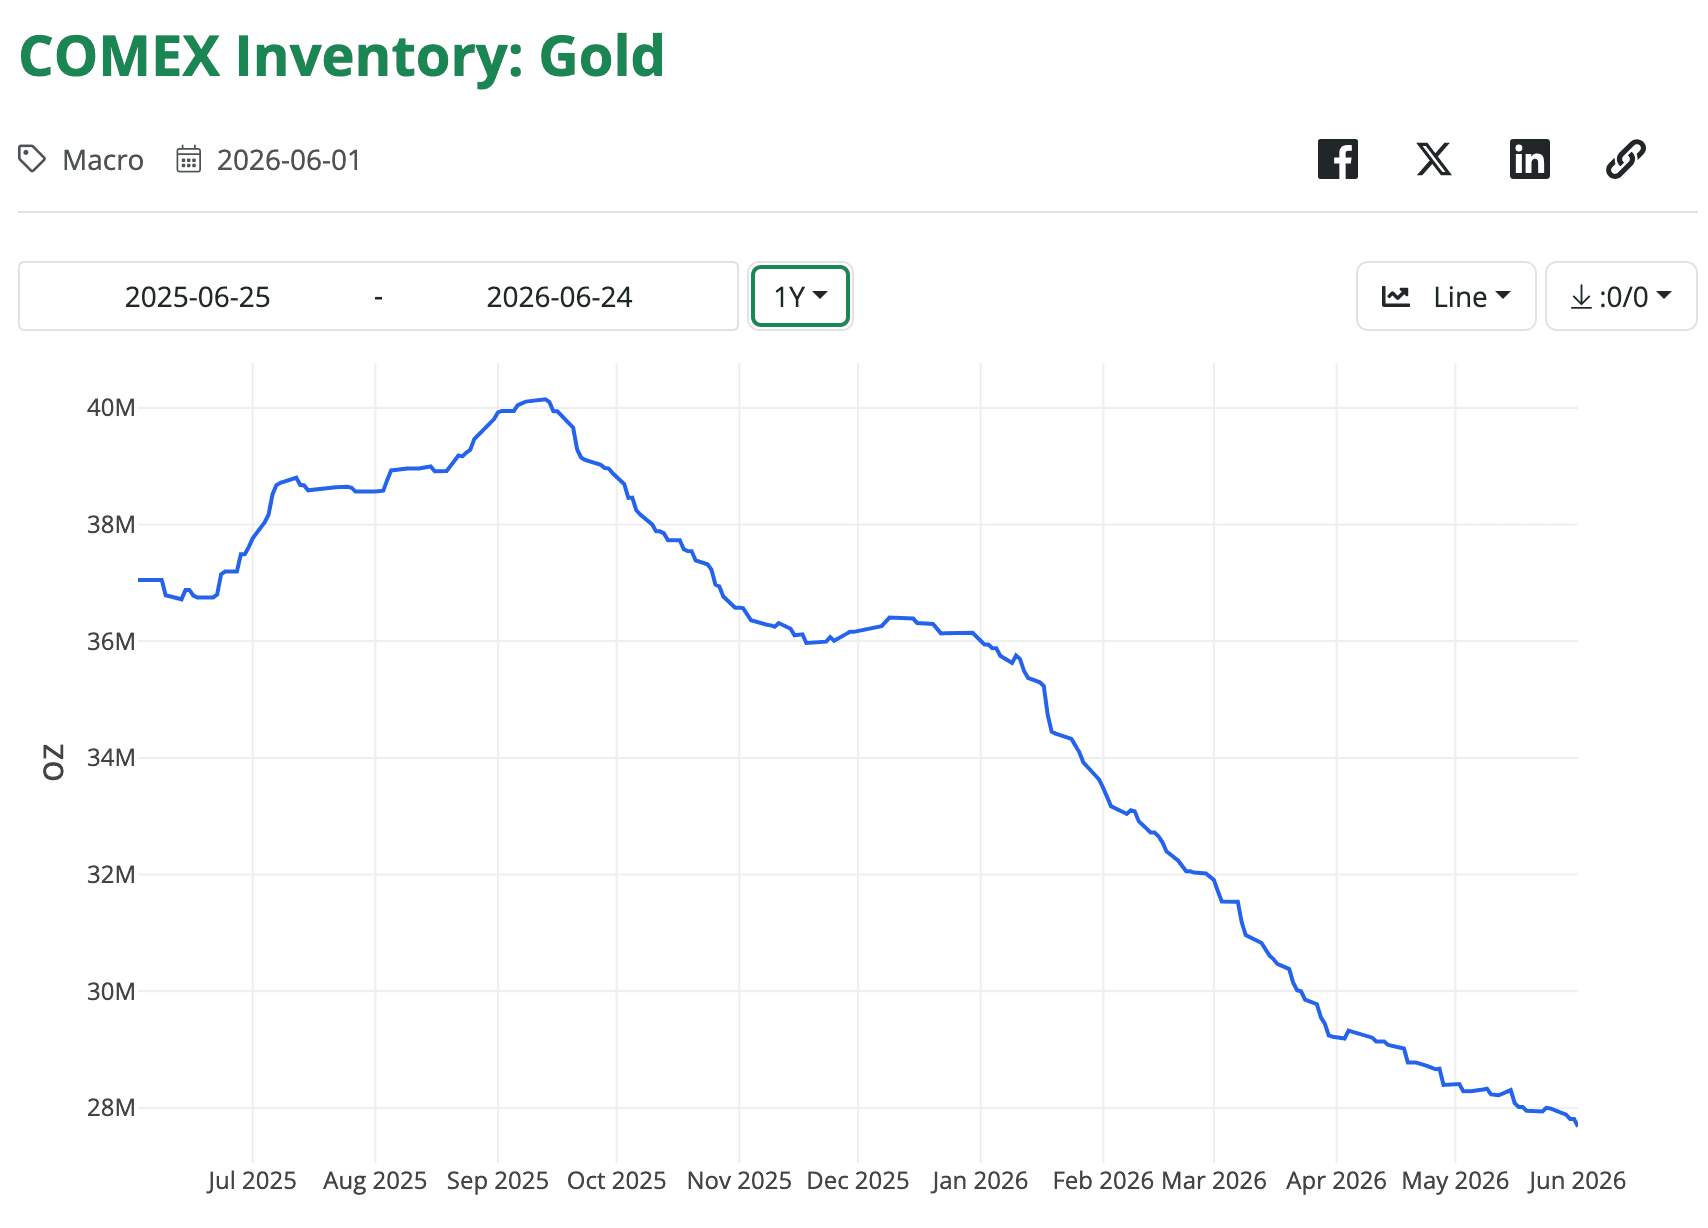
In effetti, il sentimento di mercato è ribassista come nel periodo 2015-2016. Ma stavolta c'è una differenza. Normalmente le banche di metalli preziosi mantengono a Londra una posizione lunga cartacea per bilanciare una posizione corta sul Comex, con la funzione exchange-for-physical che agisce da arbitraggio tra le due. Essendo Londra un mercato over-the-counter, è opaca e non sappiamo quale sia davvero la posizione netta. Ma sappiamo che gli swap sul Comex sono netti corti per circa 200.000 contratti, pari a circa 622 tonnellate, e che le consegne sono una caratteristica sempre più frequente, con oltre 150 tonnellate nel solo mese di giugno. Le scorte nei magazzini sono in calo:
Il problema per le banche di metalli preziosi è che i mercati stanno passando dalla negoziazione cartacea al regolamento fisico. Saranno ben consapevoli che la Cina non solo sta accumulando metallo prezioso, ma sta anche sviluppando con decisione Hong Kong come grande centro di scambio basato sul metallo fisico, mentre Singapore ha ambizioni simili. Alle banche sarà richiesto di detenere quantità significative di metallo fisico a copertura dei contratti a Hong Kong e, forse in misura minore, anche a Singapore.
Alle banche questo non piace, e per un ottimo motivo. Operano nel credito, non nel metallo fisico. Dove hanno un obbligo, ne compensano il rischio con contratti cartacei. Tutto il dibattito sullo status dell'oro in Basilea 3 non coglie affatto questo punto ed è del tutto irrilevante. Va anche compreso che negli ultimi 45 anni qualsiasi aumento della domanda di oro e argento da parte di investitori e speculatori è stato assorbito dall'espansione dei contratti cartacei in essere, che, come qualsiasi forma di credito bancario, vengono emessi a piacimento.
L'assenza di interesse speculativo nei mercati attuali ci dice anche che il gioco cartaceo si sta ora contraendo. Come strumento per fissare i prezzi spot, viene gradualmente sostituito dalla domanda fisica della Cina e, in futuro, dal mercato sostenuto dalla Cina a Hong Kong. E mentre l'offerta cartacea si contrae, il processo con cui l'oro è stato depresso tra il 1980 e il 2015 si sta invertendo, determinando una massiccia stretta sull'oro cartaceo.
Lo stesso vale per i contratti sull'argento. Il grafico che mostra la relazione tra open interest sul Comex e prezzo è il seguente:
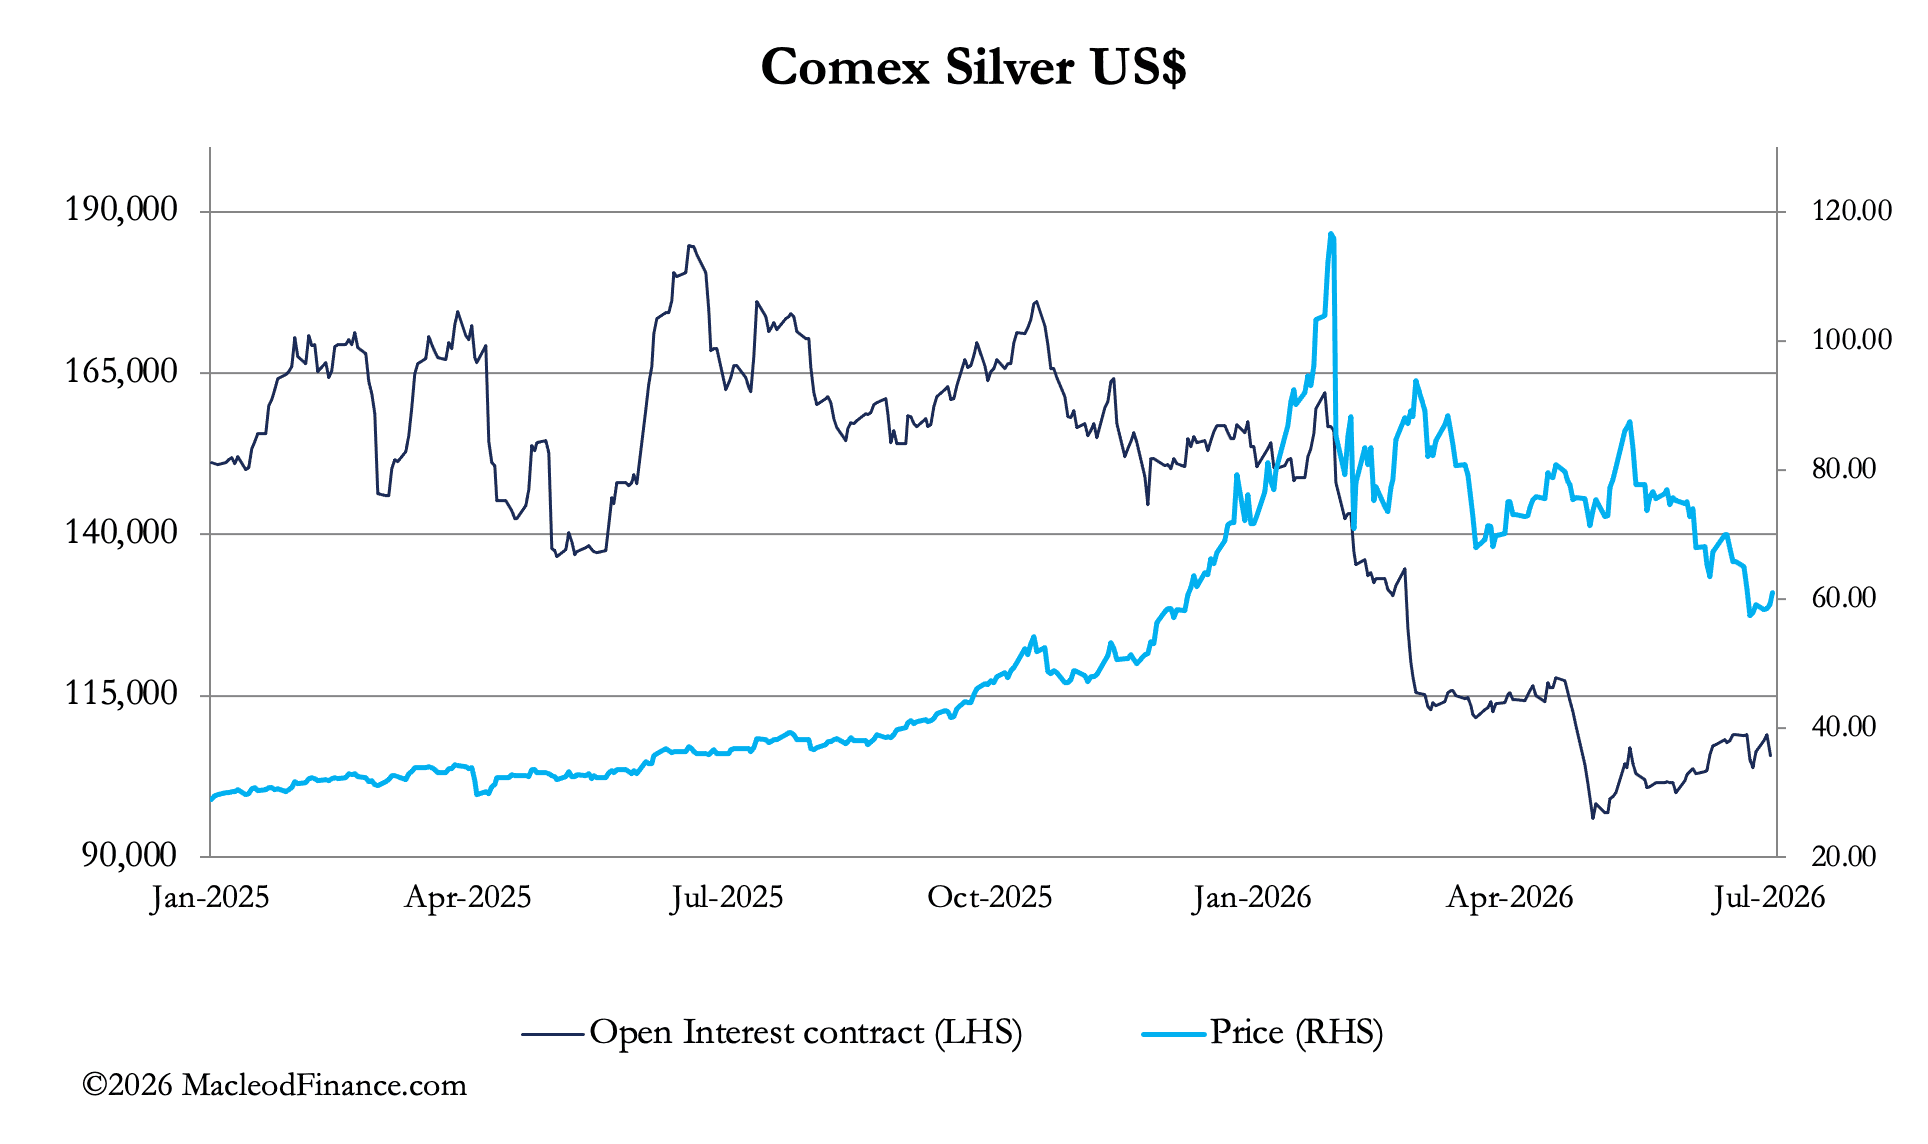
Il problema per i trader di carta è che la domanda di argento fisico è stata in larga parte soddisfatta dalla Cina, che fino a poco tempo fa era disposta a mantenere bassi i prezzi. Questo è cambiato improvvisamente alla fine dell'anno scorso, spingendo il prezzo da meno di 50 $ a oltre 120 $ in un dato momento. I trader di carta hanno ora perso la soppressione cinese, esponendo i contratti cartacei sull'argento a una stretta di proporzioni storiche.