
Secondo i dati mensili al 1° ottobre pubblicati di recente dalla Fed di St. Louis, a settembre la FMQ è salita di 227 miliardi di dollari, raggiungendo i 12.176 miliardi. Si colloca così 4.819 miliardi di dollari e il 65% al di sopra del trend esponenziale di lungo periodo stabilito tra il 1960 e luglio 2008, il mese precedente la crisi di Lehman. Il grafico aggiornato è riportato di seguito.
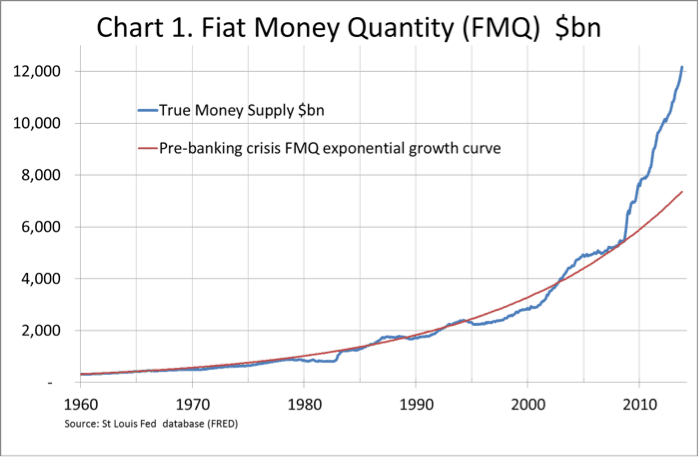

Il QE3 procede al ritmo di 85 miliardi di dollari e aumenta direttamente la FMQ del doppio, cioè di 170 miliardi, il che indica che altri fattori hanno contribuito per 57 miliardi al totale della FMQ. Ciò suggerisce che l'attuale ritmo del QE non sia stato sufficiente a fornire ai mercati monetari la liquidità necessaria in linea con i tassi di interesse attuali, almeno per il mese di settembre. Tuttavia, i rendimenti obbligazionari restano elevati, nonostante il rinvio del tapering, come mostra il secondo grafico, relativo al rendimento dei titoli del Tesoro USA a 10 anni.
Dal 30 ottobre il rendimento dei titoli del Tesoro a 10 anni è salito dal 2,5% al 2,75%. In questo periodo è stato riconosciuto più ampiamente che il tapering è stato rinviato per un futuro prevedibile. stando così le cose, l'aumento del rendimento indica che la tensione di fondo nei mercati obbligazionari è tornata dopo una breve pausa, nonostante gli acquisti di obbligazioni della Fed e la liquidità che ne deriva. Pertanto, il QE3 potrebbe dover essere integrato da altre misure se si vogliono mantenere i tassi di interesse e i rendimenti obbligazionari ai livelli attuali.
Nota: la metodologia e la costruzione della FMQ sono state pubblicate da GoldMoney qui.