
Nel nostro quadro di riferimento per il prezzo dell'oro abbiamo individuato tre fattori principali: la politica delle banche centrali (attraverso le aspettative sui tassi di interesse reali e il QE), le variazioni delle riserve delle banche centrali e i prezzi dell'energia a più lunga scadenza. Abbiamo riscontrato che negli ultimi decenni questi tre fattori hanno avuto un valore predittivo molto elevato per i prezzi dell'oro. Quando i prezzi si collocano al di sotto o al di sopra dei valori previsti dal modello, tendono a correggersi nel medio termine. I prezzi attuali sono in linea con quelli previsti dal modello (vedi Grafico 1).
Grafico 1: Il nostro modello dei prezzi dell'oro è stato un ottimo indicatore previsionale negli ultimi decenni
$/oz troy

Fonte: Goldmoney Ricerche
Abbiamo discusso a lungo le nostre previsioni sul primo fattore nei report recenti (vedi Aggiornamento sul quadro di riferimento del prezzo dell'oro – il nuovo ciclo accelera, 28 gennaio 2021, oltre a L'enigma del rapporto tra azioni e prezzo dell'oro – Parte I, 8 marzo 2021 e Parte II, 19 marzo 2021.
Le nostre previsioni sul secondo fattore, le variazioni delle riserve delle banche centrali, restano invariate rispetto agli ultimi anni: le banche centrali dei mercati emergenti continuano a essere acquirenti nette di oro, compensando più che a sufficienza la tendenza, ancora in corso (ma molto più lenta), delle banche centrali occidentali a essere venditrici nette. Soprattutto, come abbiamo già sottolineato, negli ultimi anni gli acquisti delle banche centrali non hanno contribuito in modo rilevante ai prezzi dell'oro, né al ribasso né al rialzo.[1]
Grafico 2: Riserve auree mondiali
Milioni di oz troy

Fonte: FMI, Goldmoney Ricerche
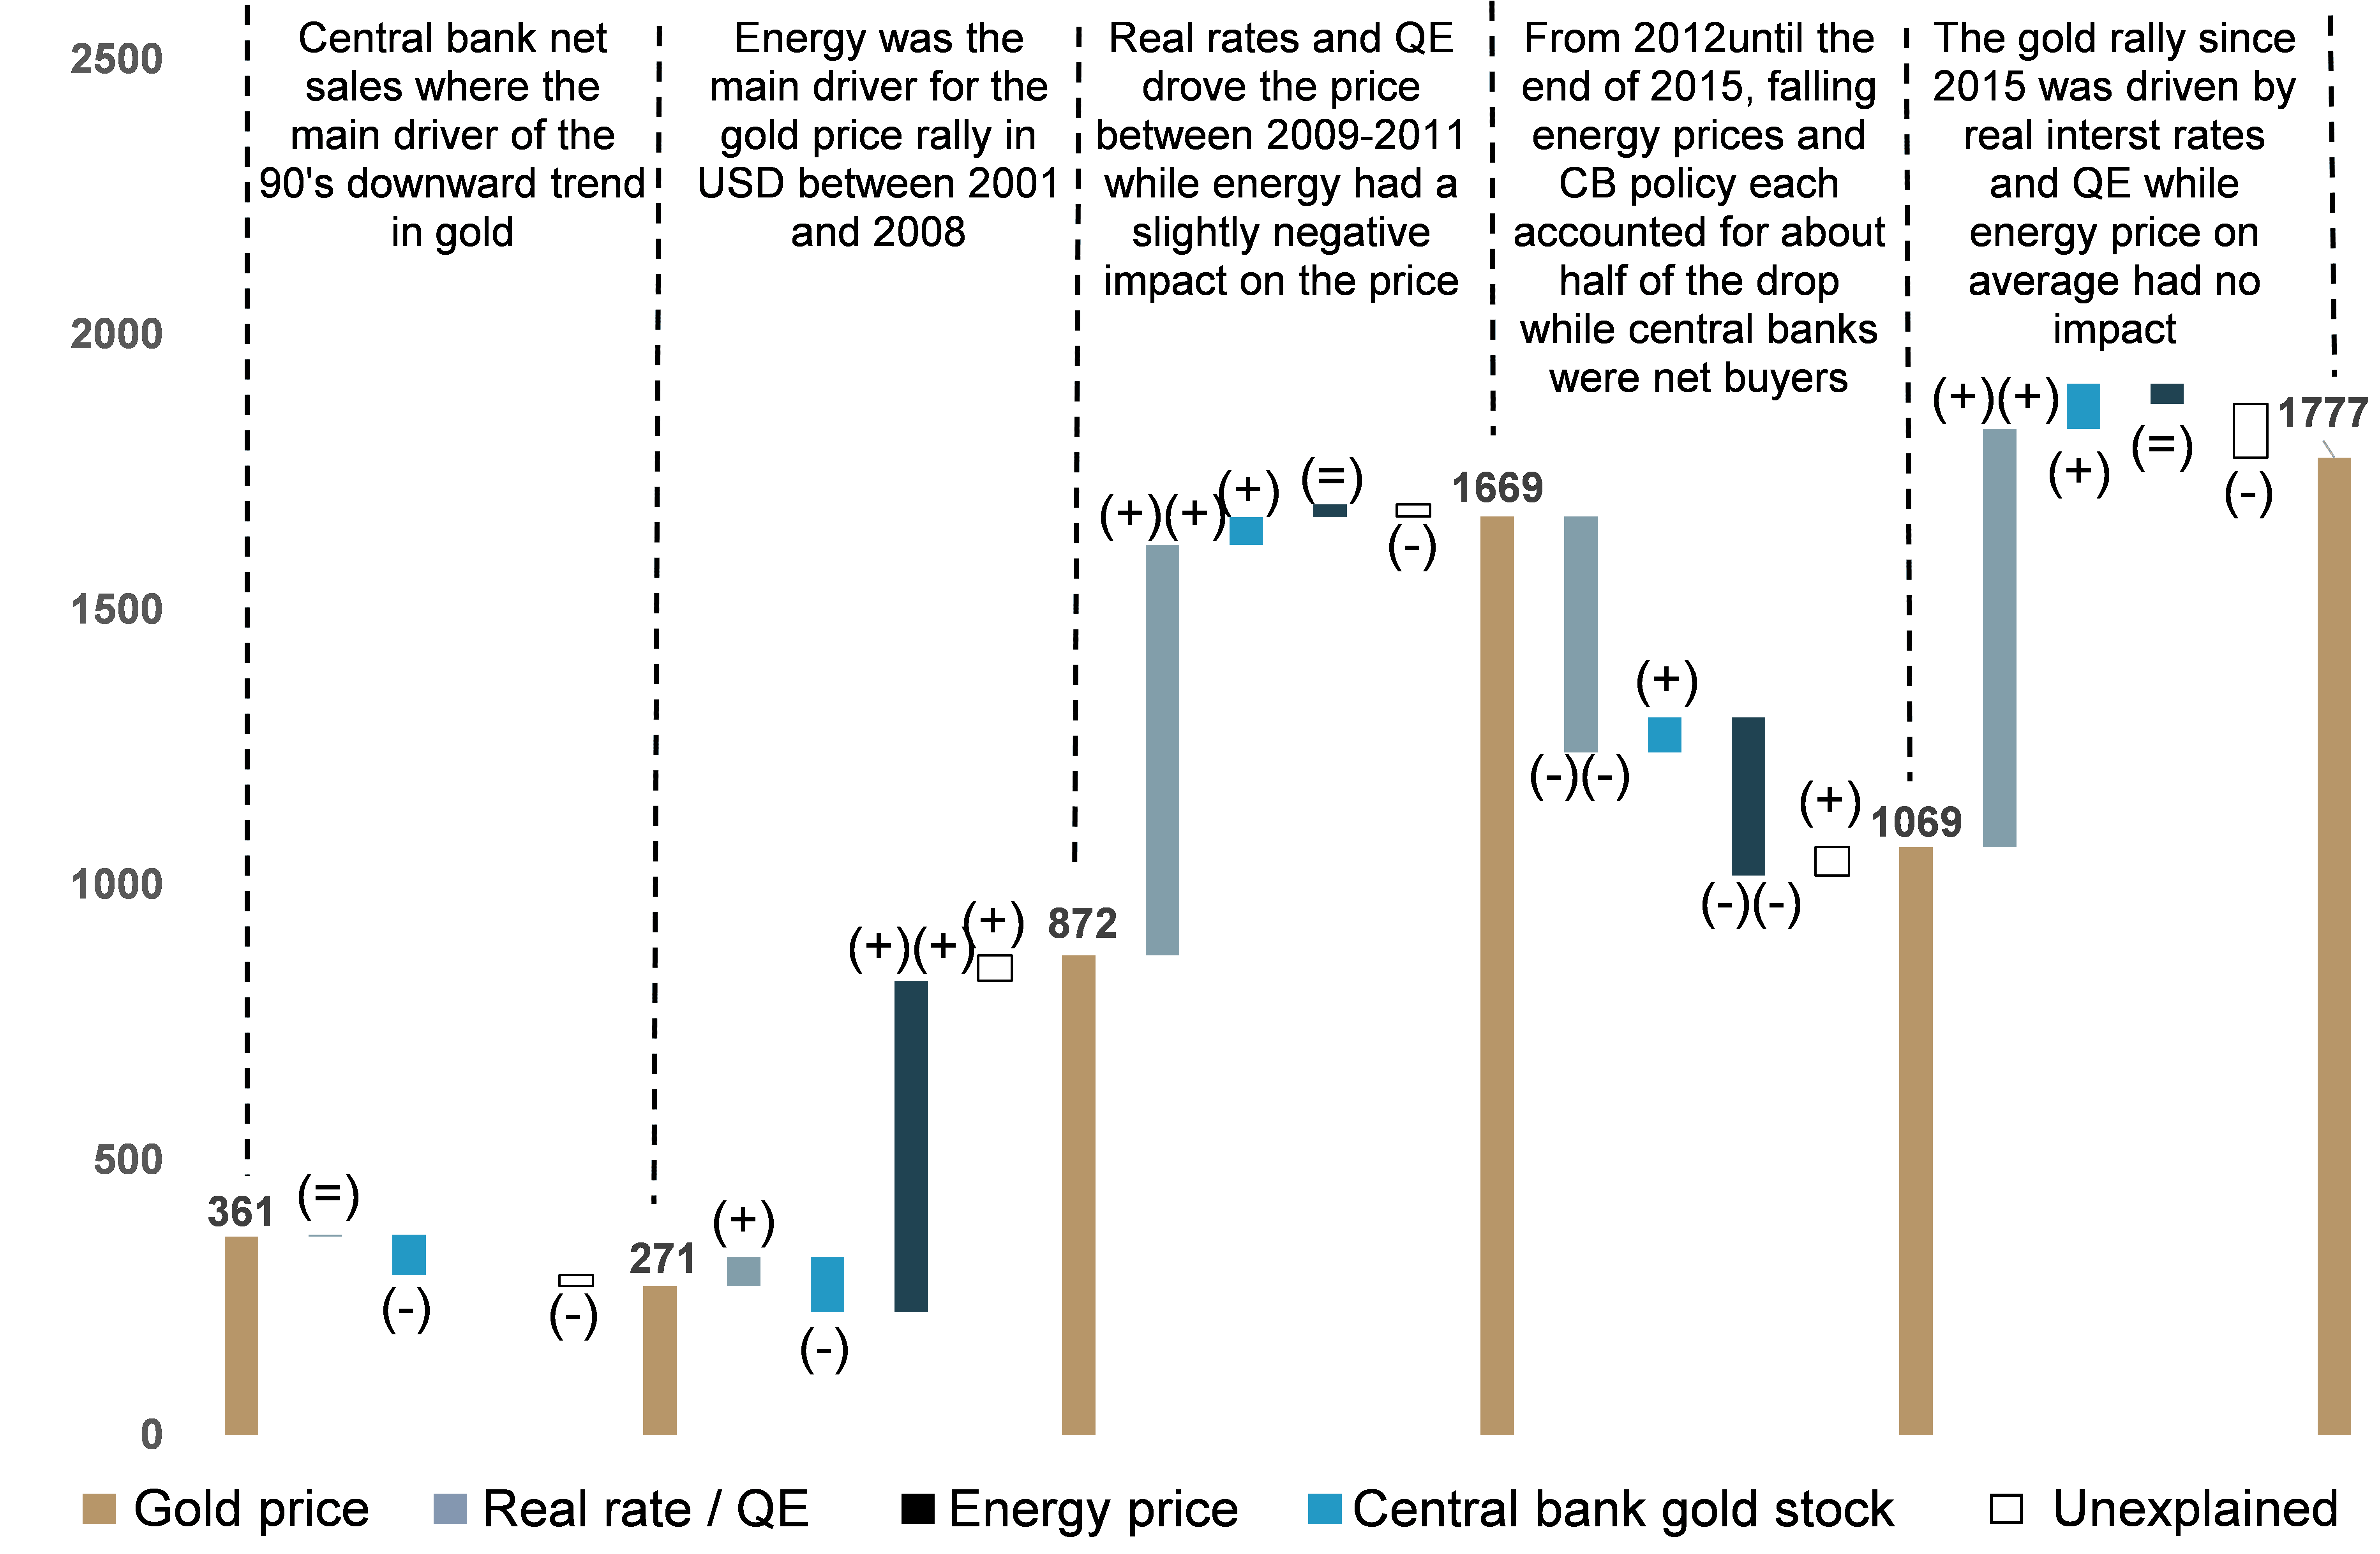
Il che ci porta all'ultimo fattore dei prezzi dell'oro: i prezzi dell'energia a più lungo termine[2]. I prezzi dell'energia a più lungo termine sono stati il principale fattore del forte rally dell'oro tra il 2003 e il 2008. La rivoluzione dello shale statunitense ha poi portato, nel 2014, a un forte riprezzamento della parte lunga della curva, con un impatto netto negativo sui prezzi dell'oro. Tuttavia, dall'inizio del 2016 i prezzi dell'energia a più lungo termine si sono mossi appena.
Grafico 3: I prezzi dell'energia a lunga scadenza sono stati il maggior contributo al rally dell'oro fino al 2008, hanno avuto un impatto negativo tra il 2009 e il 2015 e nessun impatto negli ultimi cinque anni
$/oz troy
Fonte: Goldmoney Ricerche
È importante sottolineare che i prezzi del petrolio a più lunga scadenza oggi non solo sono pressoché invariati rispetto a cinque anni fa, ma non hanno mostrato quasi alcuna volatilità durante l'intero periodo. Anche quando i prezzi del petrolio sono crollati all'inizio del 2020 a causa della prima ondata di lockdown per il COVID-19, i prezzi a più lunga scadenza hanno subito solo un lieve calo e si sono ripresi rapidamente.
Grafico 4: Prezzi del Brent a 5 anni forward
$/barile (asse sinistro)

Fonte: Goldmoney Ricerche
Tuttavia, mentre finora la pandemia di COVID-19 ha avuto un impatto molto limitato sui prezzi del petrolio a lunga scadenza, a nostro avviso avrà un impatto sostanziale sulla crescita dell'offerta futura. In particolare, riteniamo che i forti tagli alla spesa abbiano causato un diffuso sottoinvestimento, che a sua volta ha accelerato la crisi dell'offerta che prevediamo, determinando un drammatico deficit nel medio-lungo termine.
I mercati petroliferi durante la pandemia di COVID-19
Per comprendere meglio come l'ultimo anno abbia inciso profondamente sulle prospettive di lungo termine dei mercati energetici, è utile osservare cosa è successo a domanda e offerta durante la crisi del COVID-19.
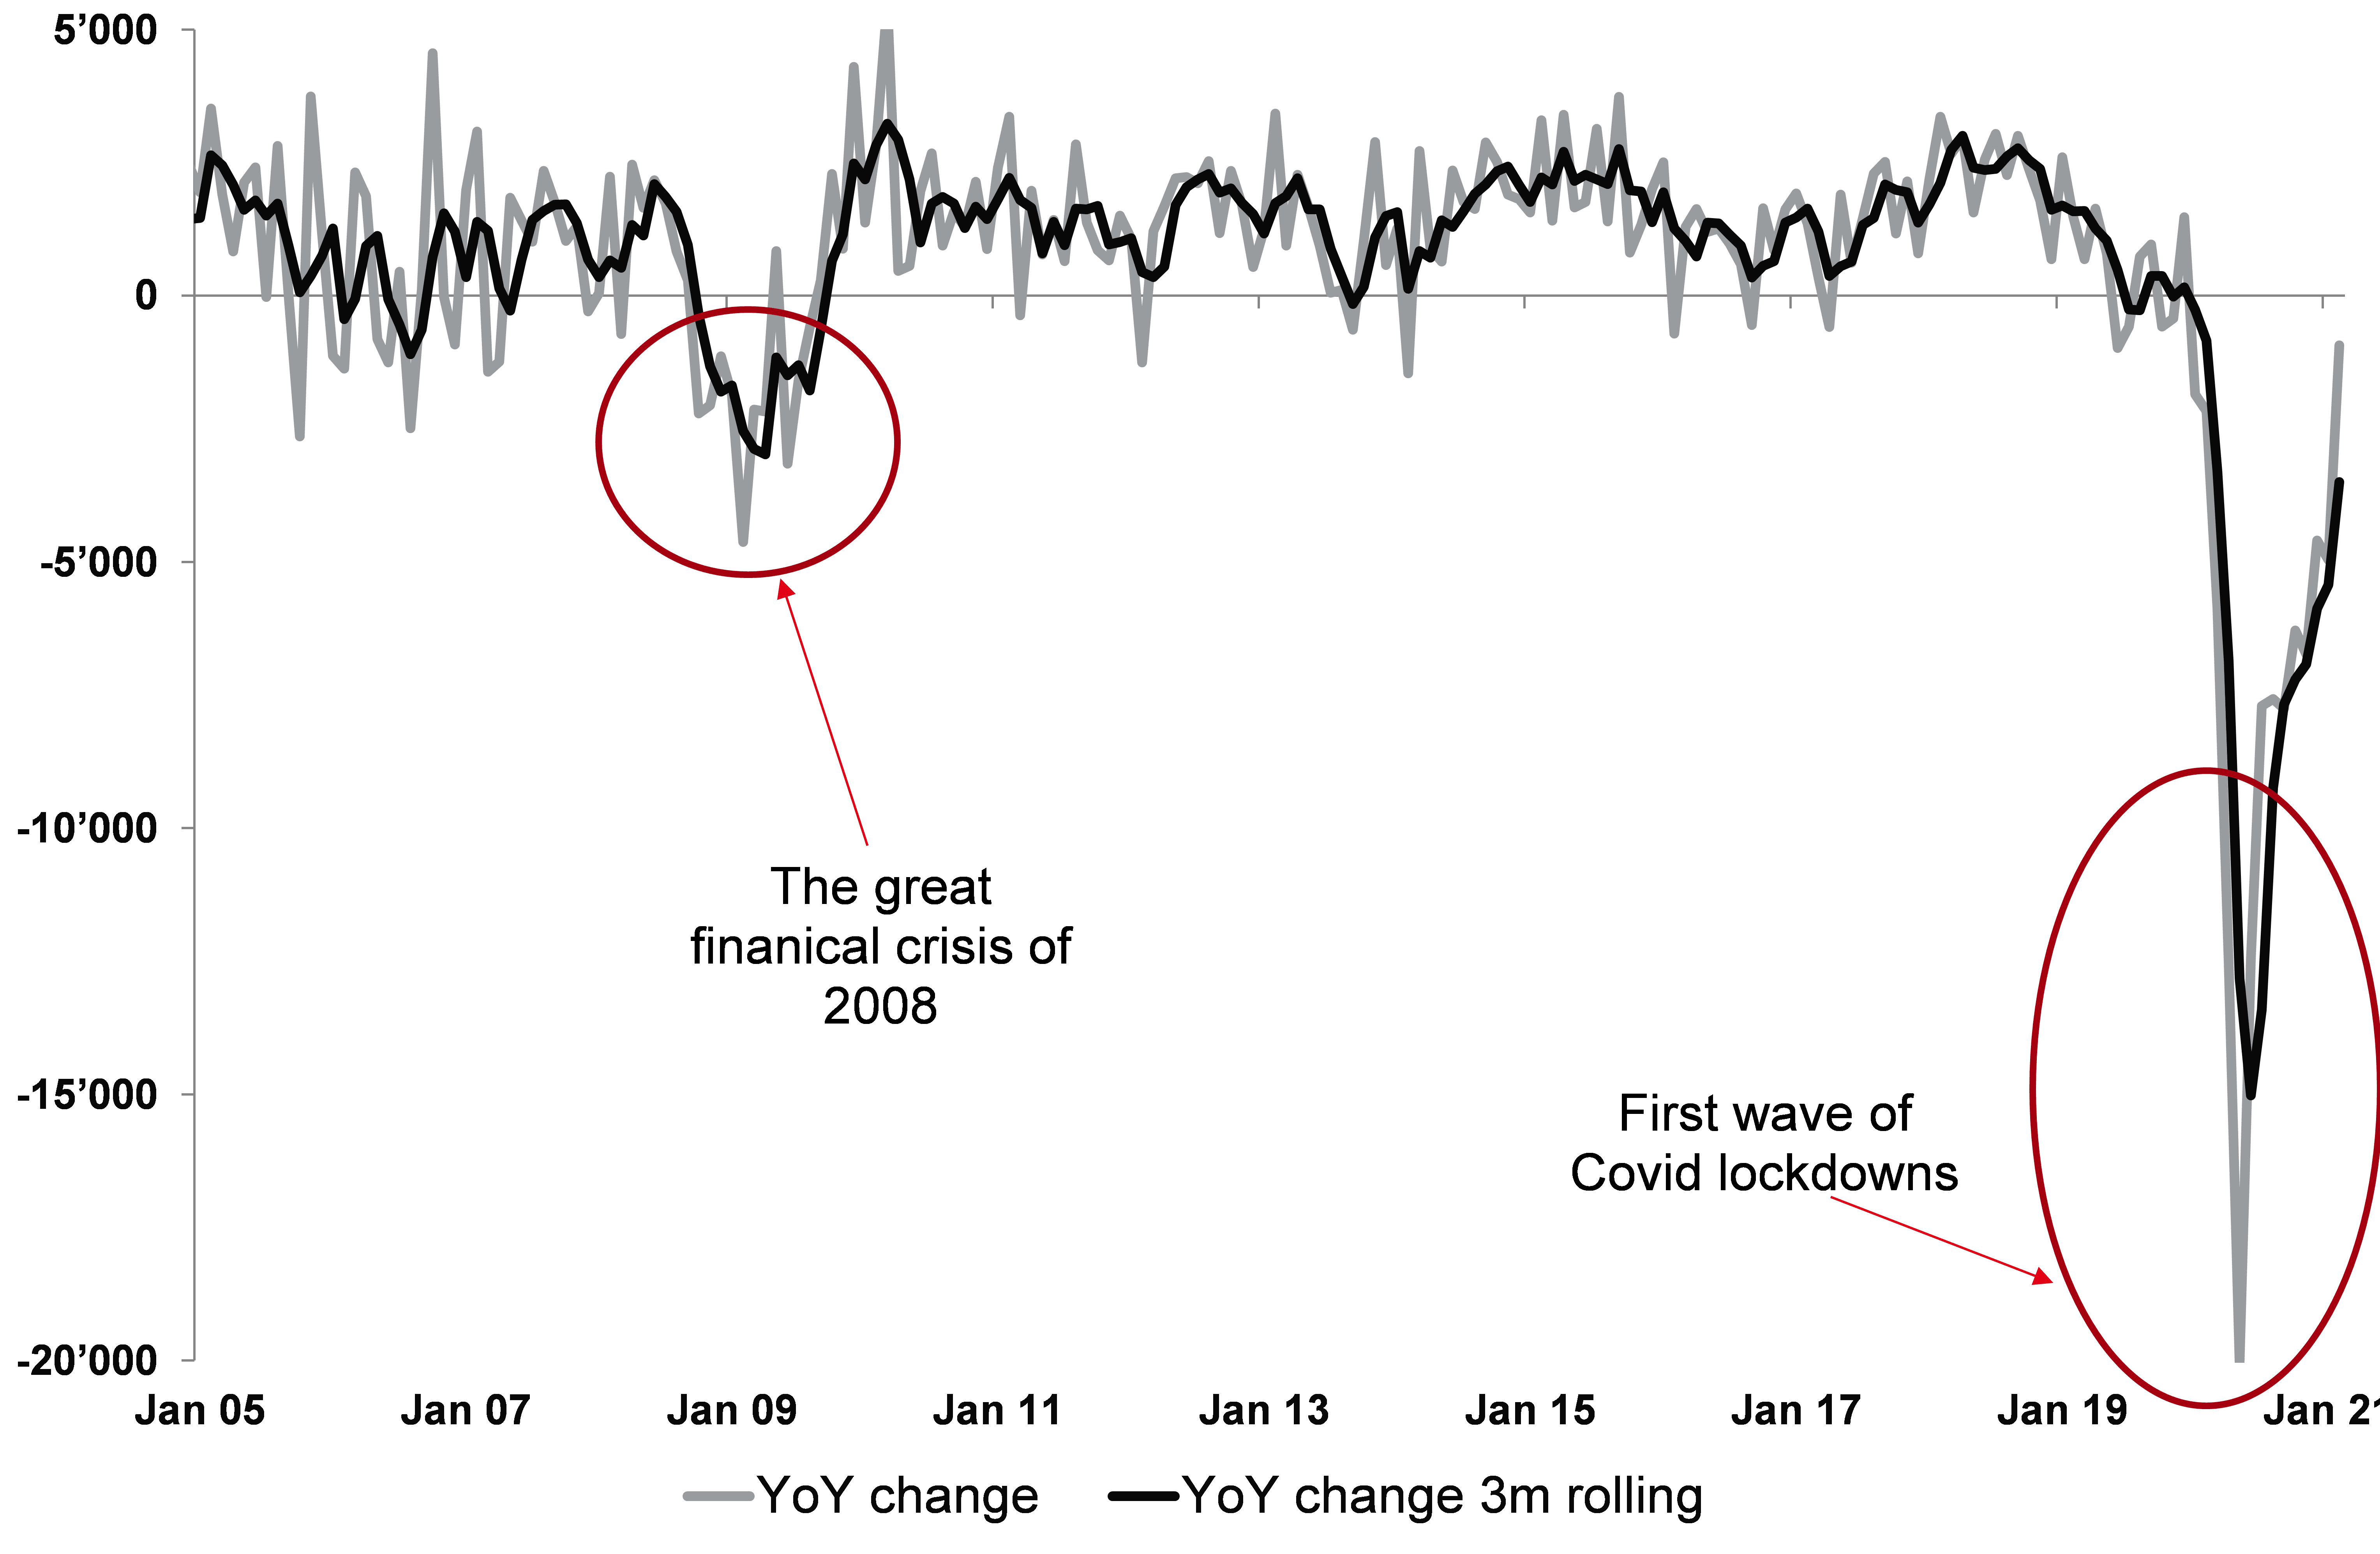
I lockdown globali hanno provocato il più drammatico crollo della domanda di petrolio della storia. Al culmine (o meglio, al punto più basso), la domanda globale di petrolio era scesa di oltre 20 milioni di barili al giorno, ovvero di oltre il 20%. Per mettere la cosa in prospettiva storica, al minimo della crisi finanziaria globale, quando i prezzi del petrolio crollarono da 150 $/barile a 30 $/barile, la domanda globale di petrolio era calata di soli 3 milioni di barili al giorno.
Grafico 5: L'impatto dei lockdown per il Covid sulla domanda globale di petrolio è stato senza precedenti
Mb/g
Fonte: Goldmoney Ricerche
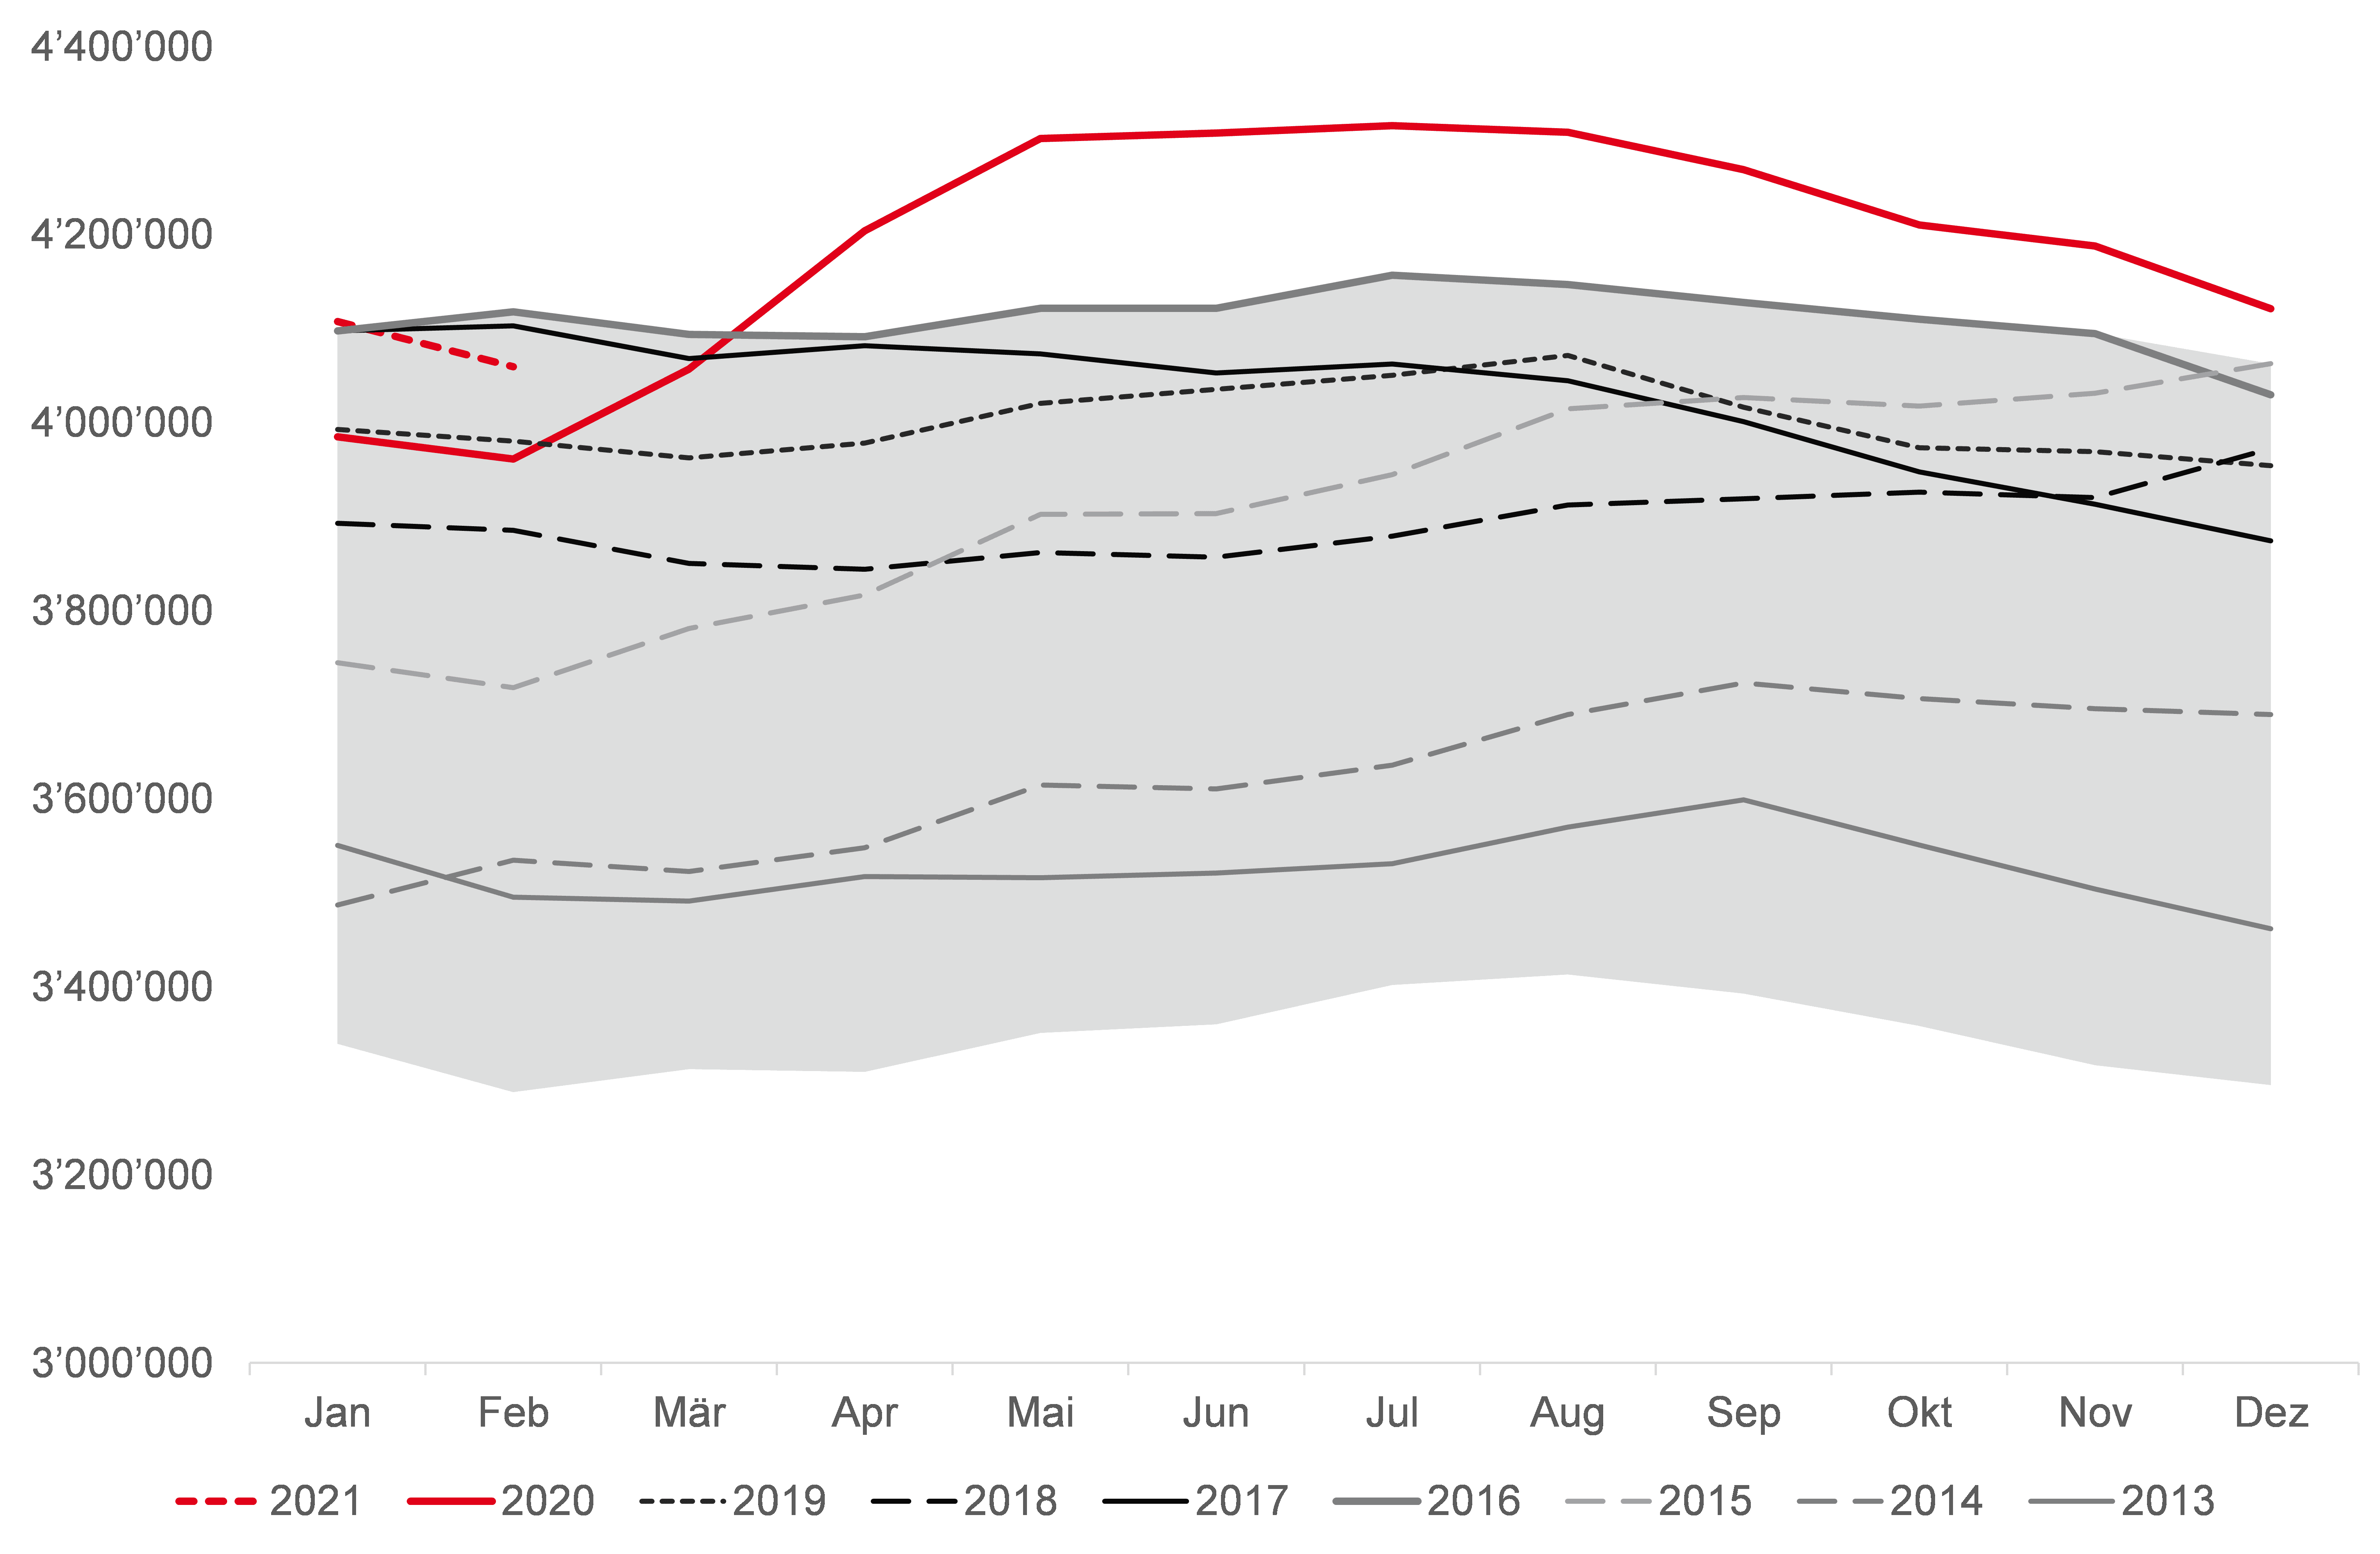
Di conseguenza, le scorte globali sono aumentate al ritmo più rapido e fino ai livelli più alti mai registrati.
Grafico 6: Scorte totali globali di petrolio
Migliaia di barili
Fonte: Goldmoney Ricerche
Il risultato è stato un crollo dei prezzi del petrolio. Mentre i benchmark globali come il Brent sono scesi di circa il 60% dal picco al minimo (da 68 $/barile a 25 $/barile), i greggi senza sbocco sul mare come il WTI hanno registrato prezzi negativi (da 62 $/barile a -40 $/barile).
Grafico 7: i prezzi del greggio sono crollati all'inizio della pandemia, segnalando la necessità di drastici aggiustamenti della produzione
$/barile

Fonte: Bloomberg, Goldmoney Ricerche
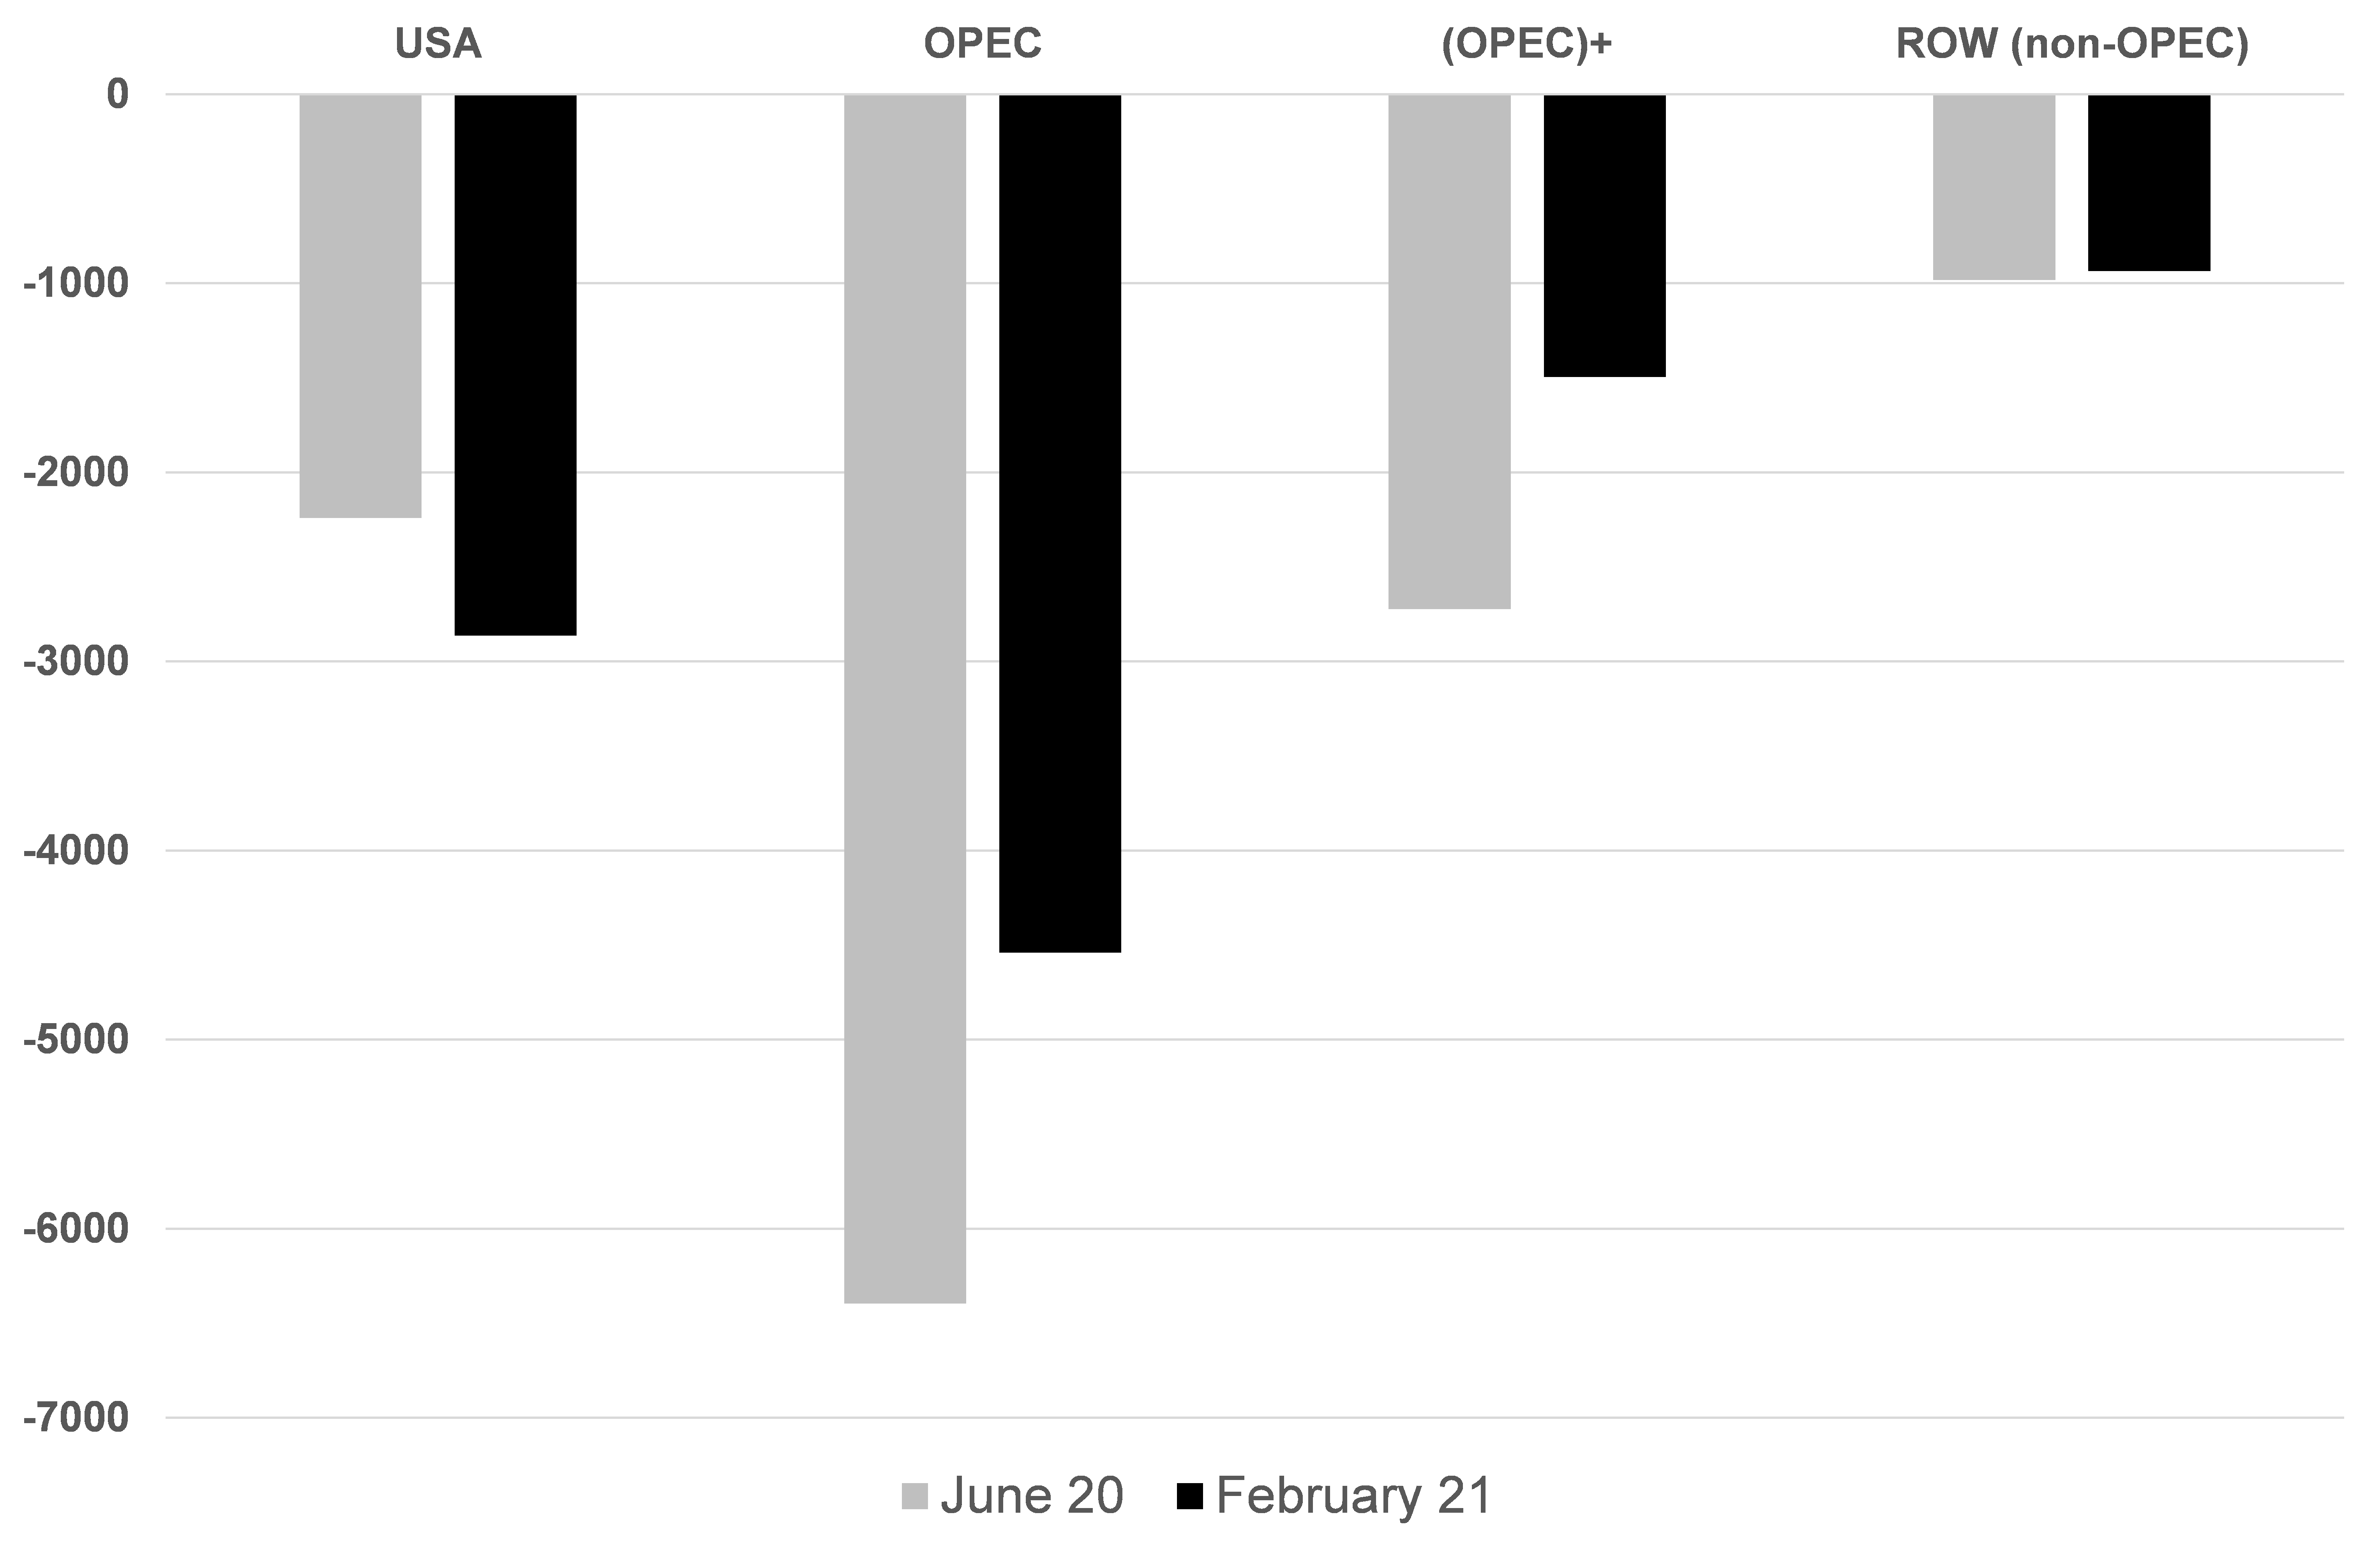
È diventato chiaro che sarebbero state necessarie misure drastiche per evitare che i prezzi globali subissero la stessa sorte. Di conseguenza, l'OPEC+ ha concordato i più grandi tagli alla produzione della storia, mettendo offline 10 mb/g di produzione. A ciò si è aggiunta una forte contrazione della produzione di petrolio di scisto statunitense e, in misura molto minore, dell'offerta dei paesi non OPEC esclusi gli Stati Uniti.
Grafico 8: il crollo dei prezzi del 2020 ha provocato una risposta dell'offerta senza precedenti
Mb/g rispetto a dicembre 2019
Fonte: Goldmoney Ricerche
Per la produzione futura è importante distinguere chiaramente tra queste tre fonti di offerta (considerando l'OPEC e gli stati del + come un'unica fonte). I motivi del calo della produzione sono molto diversi per ciascuna fonte e, soprattutto, lo sono anche le prospettive a lungo termine.
Nella seconda parte di questo rapporto discuteremo in dettaglio le prospettive di ciascuna fonte e mostreremo che la pandemia, e il conseguente crollo dei prezzi, hanno accelerato un processo in cui la produzione globale farà fatica a crescere. Allo stesso tempo, la domanda non raggiungerà il picco così rapidamente come si crede. Questo può portare a un'enorme carenza di offerta nel medio termine.
[1] Come abbiamo spiegato in precedenza, usiamo il prezzo del Brent a 5 anni forward come indicatore delle aspettative di lungo termine del mercato sui prezzi del petrolio
[2] È importante notare, tuttavia, che alcune banche centrali dei mercati emergenti hanno acquistato oro in modo più aggressivo negli ultimi anni. Pur non essendo stato un fattore rilevante negli ultimi anni, le banche centrali potrebbero diventare un importante motore dei prezzi dell'oro in futuro, se i mercati emergenti aumenteranno i loro acquisti.
Le opinioni espresse in questo articolo sono quelle dell'autore o degli autori e non riflettono quelle di Goldmoney o Menē, salvo diversa indicazione esplicita. Tieni presente che né Goldmoney, né Menē, né alcuno dei loro rappresentanti forniscono consulenza finanziaria, legale, fiscale, di investimento o di altro tipo. Tale consulenza va richiesta a un soggetto o ente indipendente e regolamentato, adeguatamente qualificato. Le informazioni contenute in questo articolo sono fornite esclusivamente come commento generale sul mercato e non costituiscono consulenza. Né Goldmoney né Menē accettano alcuna responsabilità per perdite o danni che possano derivare, direttamente o indirettamente, dall'uso di tali informazioni o dall'affidamento su di esse. Goldmoney è azionista di Menē; l'autore è amministratore e azionista di Goldmoney e ha pertanto un interesse indiretto in Menē.
Per la produzione futura è importante distinguere chiaramente tra queste tre fonti di offerta (considerando l'OPEC e gli stati del + come un'unica fonte). I motivi del calo della produzione sono molto diversi per ciascuna fonte e, soprattutto, lo sono anche le prospettive a lungo termine.
Nella seconda parte di questo rapporto discuteremo in dettaglio le prospettive di ciascuna fonte e mostreremo che la pandemia, e il conseguente crollo dei prezzi, hanno accelerato un processo in cui la produzione globale farà fatica a crescere. Allo stesso tempo, la domanda non raggiungerà il picco così rapidamente come si crede. Questo può portare a un'enorme carenza di offerta nel medio termine.
[1] Come abbiamo spiegato in precedenza, usiamo il prezzo del Brent a 5 anni forward come indicatore delle aspettative di lungo termine del mercato sui prezzi del petrolio
[2] È importante notare, tuttavia, che alcune banche centrali dei mercati emergenti hanno acquistato oro in modo più aggressivo negli ultimi anni. Pur non essendo stato un fattore rilevante negli ultimi anni, le banche centrali potrebbero diventare un importante motore dei prezzi dell'oro in futuro, se i mercati emergenti aumenteranno i loro acquisti.
Le opinioni espresse in questo articolo sono quelle dell'autore o degli autori e non riflettono quelle di Goldmoney o Menē, salvo diversa indicazione esplicita. Tieni presente che né Goldmoney, né Menē, né alcuno dei loro rappresentanti forniscono consulenza finanziaria, legale, fiscale, di investimento o di altro tipo. Tale consulenza va richiesta a un soggetto o ente indipendente e regolamentato, adeguatamente qualificato. Le informazioni contenute in questo articolo sono fornite esclusivamente come commento generale sul mercato e non costituiscono consulenza. Né Goldmoney né Menē accettano alcuna responsabilità per perdite o danni che possano derivare, direttamente o indirettamente, dall'uso di tali informazioni o dall'affidamento su di esse. Goldmoney è azionista di Menē; l'autore è amministratore e azionista di Goldmoney e ha pertanto un interesse indiretto in Menē.