
La matematica di Buffett battuta dall'oro
"Il primo principio è che non devi ingannare te stesso, e sei la persona più facile da ingannare." Richard P. Feynman
Introduzione
Ogni anno attendo con pazienza la pubblicazione della Lettera annuale di Warren Buffett agli azionisti di Berkshire Hathaway. Anche se sono "evoluto" in materia di macroeconomia e di comprensione della storia monetaria, mi considero ancora innanzitutto un investitore bottom-up orientato al deep value, e ritengo che questo metodo sia l'unico logico per analizzare, acquistare o vendere allo scoperto i titoli scambiati dagli operatori in un libero mercato. Tra i value investor, Buffett e il suo mentore Benjamin Graham non sono solo i migliori professionisti della materia, ma sostanzialmente l'hanno reinventata e diffusa. Per questo ogni investitore dovrebbe nutrire e mantenere un grande rispetto per Warren Buffett, Benjamin Graham e altri, tra cui Charlie Munger, Irving Kahn, Walter Schloss e David Gottesman.
Leggi l'intero documento di Ricerche in PDF qui...
Il value investing ha portato Buffett a diventare il più grande investitore di tutti i tempi. Grazie alla sua comprensione iniziale di questo approccio, ha accumulato un portafoglio di quasi 300 aziende in tutto il mondo. Ha inoltre messo insieme un patrimonio considerevole e, cosa ancora più importante, un grande potere. Lo stesso vale per Charlie Munger. Con quel potere arriva anche un innegabile livello di arroganza, di patriottismo e, oserei dire, di statalismo.
Chiunque li abbia seguiti da vicino come me può indicare il momento preciso in cui entrambi si resero conto che la loro posizione di potere contava per i loro interessi molto più della capacità di dedurre i comportamenti del mercato e della politica con la logica. Fu nel 2008, quando scoppiò la crisi finanziaria. Credo che sia stato allora che Buffett e Munger capirono di essere diventati così di successo e così grandi, mentre il resto del settore finanziario era così indebitato e insolvente, che, se non avessero iniziato a fare il tifo, tutto ciò che avevano costruito sarebbe andato perduto. Fu in definitiva la paura a spingere Buffett a sostenere Hank Paulson e perfino le grandi banche, in netto contrasto con le sue posizioni pubbliche del decennio precedente.
Ne ho scritto in modo approfondito in un saggio del 2012 intitolato: "Respectfully Disagreeing with Buffett's Recent Views on Gold". Ho trovato difficile conciliare i commenti non richiesti di Buffett sull'oro con i dati storici empirici relativi al suo investimento in argento, con le sue dichiarazioni pubbliche sull'inflazione e con la profonda comprensione e il sostegno del padre, in qualità di membro del Congresso, per il sistema aureo. Più avanti, nel corso dell'anno, smonterò anche il commento di Buffett a Becky Quick sulla CNBC, dimostrando che l'oro ha in realtà superato il Dow. Quel testo mostrerà che non esiste stato alcuno strumento di investimento che avrebbe permesso a un investitore di replicare la performance dell'indice Dow.
In breve, per arrivare a questo punto e confutare queste tesi è servita una profonda conoscenza del value investing, della storia di Berkshire Hathaway e dell'oro, e sono grato di possedere questo approccio multidisciplinare.
La retorica più recente di Buffett
Nella Lettera annuale 2015 di Buffett, inserito tra una rassegna logica dei risultati dell'azienda, c'è l'ultimo tentativo di Buffett di fare il tifo e di confondere le acque. Purtroppo per Buffett, questo fine settimana non avevo nulla da fare e ho deciso di preparare una confutazione punto per punto della sua più recente retorica e dei suoi sofismi.
A pagina 7 della lettera annuale, Buffett scrive quanto segue:
È un anno elettorale e i candidati non smettono di parlare dei problemi del nostro Paese (che, naturalmente, solo loro possono risolvere). Come risultato di questo martellante tono negativo, molti americani credono ora che i loro figli non vivranno bene quanto loro.
Questa opinione è del tutto sbagliata: i bambini che nascono oggi in America sono la generazione più fortunata della storia. Il PIL pro capite americano è oggi di circa 56.000 dollari. Come ho ricordato l'anno scorso, in termini reali è una cifra sbalorditiva, sei volte quella del 1930, l'anno in cui sono nato, un salto ben oltre i sogni più audaci dei miei genitori o dei loro contemporanei. I cittadini statunitensi oggi non sono intrinsecamente più intelligenti, né lavorano più duramente degli americani del 1930. Lavorano piuttosto in modo molto più efficiente e quindi producono molto di più. Questa tendenza potentissima è destinata a continuare: la magia economica dell'America è viva e vegeta. [enfasi aggiunta]
Qui Buffett sta chiaramente lanciando una frecciata ai politici e agli altri operatori di mercato che affermano l'ovvio: gli Stati Uniti e le altre economie occidentali rallentano, i tassi di partecipazione al lavoro sono ai minimi storici, i tassi di fertilità calano, i tassi di formazione di nuovi nuclei familiari calano, l'inflazione sale nei beni di cui abbiamo bisogno, la deflazione si insinua in quelli che possediamo e, soprattutto, il divario della disuguaglianza di ricchezza continua ad ampliarsi fino a livelli senza precedenti.
Queste affermazioni non sono ipotesi; sono empiriche e indicano una deviazione dal percorso storico che ha reso le democrazie occidentali, come gli Stati Uniti, le più impressionanti macchine di prosperità della storia. Buffett ha di nuovo paura, come nel 2008, perché sa benissimo che la soluzione per ricalibrare il percorso è la rivalutazione aggressiva del rapporto tra attività globali e debito globale.
La soluzione creativa di Buffett consiste nello sfruttare la sua profonda conoscenza dell'inflazione reale, che è il fulcro del modello di business del float assicurativo, per offuscare i dati statunitensi e convincere i lettori che gli americani stanno meglio oggi che nel 1930 (l'anno in cui è nato Buffett). Sceglie il PIL pro capite degli Stati Uniti come metrica per sostenere questa tesi e dichiara con autorevolezza che tutti gli altri sono "completamente in errore".
PIL pro capite "reale": molti modi per scuoiare il gatto
Buffett arriva a un PIL pro capite "reale" degli Stati Uniti per il 2016 di 56.000 dollari. Lo fa dicendo "circa 56.000 dollari". Non sono riuscito a riconciliare questa cifra; la più vicina l'ho trovata nel dato "Real Gross Domestic Product per Capita" pubblicato dalla Fed di St. Louis qui, che per il quarto trimestre del 2015 risulta pari a 50.993 dollari. Ad ogni modo, prendiamo per buona la cifra di 56.000 dollari di Buffett.
Il PIL pro capite reale si calcola prendendo il PIL nominale in dollari statunitensi (di cui abbiamo uno storico che risale al 1790) e dividendo ogni anno tale cifra per i dati sulla popolazione. Il risultato è un PIL pro capite nominale che si può ricostruire fino al 1790. Un buon sito per consultare questo tipo di dati è: www.measuringworth.com. Qui comincia il gioco di prestigio. Gli economisti, e ora anche Buffett, prendono questi dati nominali, che sono empirici, e li deflazionano con una qualche formula per arrivare a quello che considerano il PIL pro capite "reale". Questo, sostengono, fornirebbe una misura accurata dei dati storici del PIL pro capite nell'unità di conto di oggi e aiuterebbe a misurare la produttività nel tempo.
Naturalmente, qualsiasi operatore di mercato intelligente sa che la formula usata dalla maggior parte degli economisti (l'indice dei prezzi al consumo) è gravemente viziata e non corrisponde alla realtà. Di recente ho pubblicato un breve articolo su ZeroHedge che mostra come la rivista Economist usi l'IPC e altre formule inutili per manipolare la vera performance dell'oro.
PIL pro capite prezzato in oro
Quando si tratta di analisi finanziaria, cerco di concentrarmi su quelle che considero "verità universali": saggezza o conoscenza il più possibile vicina a un fondamento. La matematica, per esempio, è universalmente vera. Anche le forze gravitazionali nell'universo sono universalmente vere. L'analisi e la conclusione di Buffett mancano di rigore, perché si basano su una variabile soggettiva (deflazionare un PIL nominale storico con un indice IPC per misurare produttività e qualità della vita) e poi ignorano la più importante: il fatto che 20,67 dollari statunitensi nel 1930 equivalevano a 1 oncia troy di oro elementare (Au) con purezza .9999 o superiore.
Buffett sostiene che i suoi 56.000 dollari di oggi siano sei volte meglio (anche dopo il suo aggiustamento per l'inflazione) degli 858 dollari di PIL pro capite che ogni cittadino statunitense produceva nel 1929, ma dimentica di dire che 858 dollari nel 1929 equivalevano a 41,5 once troy di oro nel 1929. Ecco il calcolo:
| PIL nominale 1929 | $104.600.000.000 |
| Popolazione 1929 | 121.878.000 |
| PIL nominale pro capite 1929 | $858 |
| Prezzo dell'oro 1929 | $20,67/oncia troy |
| PIL pro capite 1929 in oro | 41,5 once troy |
| Prezzo dell'oro a febbraio 2015 | $1.224/oncia troy |
| PIL pro capite 1929 al prezzo attuale dell'oro | 41,5 oz * $1.224 = $50.796 |
| PIL pro capite 2015 della Fed di St. Louis | $50.993 |
Il risultato è inequivocabile: misurando con un confronto omogeneo, negli ultimi 86 anni negli Stati Uniti il PIL pro capite è cresciuto poco o nulla. Non c'è certamente un aumento di sei volte della produttività, né un aumento della qualità della vita pro capite se misurata con la stessa unità di conto usata nel 1929. La manipolazione dei dati di Buffett, senza una riconciliazione con il metodo omogeneo basato sull'oro, viene smentita dalla matematica.
Ho costruito un grafico del PIL pro capite degli Stati Uniti prezzato in oro dal 1929 al 2015. A prima vista, il grafico sembra mostrare che ci sono stati effettivamente periodi in cui, misurati su base omogenea, gli Stati Uniti guadagnavano sia in produttività sia in qualità della vita pro capite.

Una parte di me concorda con il grafico e attribuisce il primo ciclo, dal 1942 al 1971, a una classica espansione del dopoguerra alimentata da una demografia sana, politiche economiche solide, tassi di interesse normalizzati e dalla scoperta e diffusione del petrolio convenzionale come principale fonte di energia. Il secondo periodo, dal 1987 al 2001, secondo me riflette l'era Greenspan, in cui il prezzo dell'oro veniva preso come obiettivo attraverso il tasso sui fondi federali, come lui stesso spiega nel suo libro "Age of Turbulence". Anche se si stavano accumulando molte conseguenze indesiderate, gli osservatori del mercato dovrebbero convenire che i tassi di interesse dai primi anni '80 al 2001 hanno incentivato il risparmio e l'uso produttivo del capitale.
Oggi non abbiamo né l'uno né l'altro. Non abbiamo un tasso di mercato che incentivi il risparmio, e non abbiamo né una demografia sana né politiche economiche solide. La maggior parte dei millennial preferisce rimanere single e rinviare la formazione di un nucleo familiare. Quando lo forma, i suoi tassi di fertilità sono molto più bassi di quelli dei genitori.
PIL pro capite espresso in oro, al netto della spesa pubblica
C'è un'analisi ancora più preoccupante dei dati sul PIL pro capite. Esaminando i dati, ho notato che la spesa pubblica in percentuale del PIL nominale è in costante aumento dagli anni '30 a oggi. Se si vuole ricavare la produttività o la qualità della vita dal PIL pro capite, come ha fatto Buffett, la componente pubblica non andrebbe esclusa? Anche il più fervente keynesiano concorderebbe che la spesa pubblica non è l'arbitro del libero mercato, ma serve ad attenuare il ciclo economico.
Nel 1929 la spesa pubblica in percentuale del PIL era dell'11,16%. Nel 2015 era del 36%. Non sorprende che, escludendo ogni anno la spesa pubblica dal PIL nominale e convertendo poi in oro il risultato, dal 1929 al 2015 emerga un quadro completamente diverso:
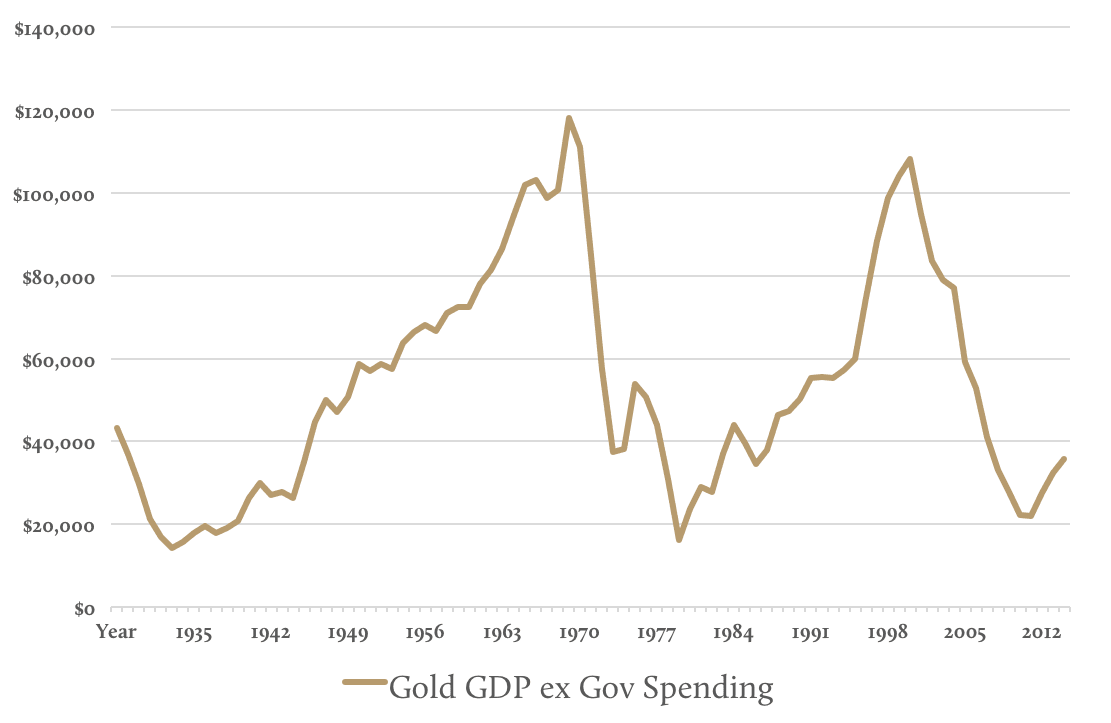
Anche se questo grafico assomiglia al precedente, è importante osservarlo con attenzione. Il PIL pro capite in oro al netto della spesa pubblica mostra cicli meno marcati rispetto a prima. Questo è fondamentale perché indica un calo asintotico di lungo periodo nei massimi raggiunti dall'economia statunitense quando si esclude la spesa pubblica. Per chi opera sui mercati e conosce l'analisi tecnica, ricorda uno schema grafico di "massimi decrescenti". Ancora più importante, il PIL pro capite del 2015 in oro, al netto della spesa pubblica, è di 35.690 $, con un calo del 17,3% in 86 anni rispetto ai 43.157 $ dello stesso dato nel 1929.
Conclusione
Non possiamo prosperare come società se non usiamo gli strumenti di misura giusti. In questo articolo ho mostrato come Warren Buffett sia riuscito a far credere alla maggior parte delle persone di stare oggi sei volte meglio dei loro antenati. È facile convincere chiunque di qualsiasi cosa se l'autore è brillante e potente e dispone di un artificio con cui distorcere il passato. Usando uno strumento di misura del tutto arbitrario come l'IPC per deflazionare il PIL nominale pro capite, Buffett cerca di presentare un'analisi empirica e logica.
In realtà ha distolto l'attenzione del pubblico da un fattore critico: il fatto che i dollari del passato fossero convertibili in oro.
Se conosci le basi della scienza e della fisica elementare, capirai subito perché solo l'oro dovrebbe essere usato come sistema di misura della nostra produttività e prosperità. La maggior parte di chi possiede oro non capisce fino in fondo perché lo fa. Nei miei incontri con i principali investitori e operatori del mercato dell'oro, i più esperti lo possiedono perché lo considerano antitetico a tutto il resto dei mercati finanziari. Un altro assioma diffuso è che sia un "asset" privo di rischio di controparte o una "polizza assicurativa". Sono motivi per possedere oro che trascurano la ragione fondamentale per cui l'oro è diventato moneta fin dall'inizio. Se ti interessa, ti consiglio questi due scritti. La risposta ha poco a che fare con l'economia e molto con la fisica:
Why Gold – BitGold.com di Roy Sebag e Josh Crumb
Gold Price Framework Vol. 1: Price Model di Stefan Wieler e Josh Crumb
In GoldMoney Inc. (TSX: XAU.V) continuiamo a costruire la prima società di servizi finanziari al mondo a riserva piena e basata sull'oro, che offre risparmio, pagamenti, servizi patrimoniali, custodia, esecuzione e ricerche a quasi 750.000 clienti in 200 paesi. In questo modo permettiamo alle persone di tutto il mondo di misurare la propria prosperità con qualcosa di straordinario e senza tempo.
Visualizza l'intero studio in formato PDF qui...
Le opinioni e i pareri espressi in questo articolo sono quelli dell'autore o degli autori e non riflettono quelli di GoldMoney, salvo diversa indicazione esplicita. L'articolo ha scopo puramente informativo e non costituisce da parte di GoldMoney o dell'autore o degli autori una consulenza legale, finanziaria, fiscale, di investimento o contabile. Non agire né fare affidamento su alcuna informazione contenuta nell'articolo senza aver prima richiesto una consulenza professionale indipendente. Abbiamo posto la massima cura nel garantire l'affidabilità delle informazioni contenute nell'articolo; tuttavia, GoldMoney non dichiara che siano accurate, complete, aggiornate e/o da considerare come un'indicazione di risultati futuri, e non vi si deve fare affidamento in tal senso. GoldMoney non sarà ritenuta responsabile per alcun reclamo, perdita, danno o disagio causato da qualsiasi informazione o opinione contenuta in questo articolo; qualsiasi azione intrapresa sulla base delle opinioni e delle informazioni contenute in questo articolo è a tuo rischio.