
Questo articolo conclude che il quantitative easing come mezzo per stimolare le economie e finanziare i deficit pubblici fallirà. Il presupposto di fondo è che il trasferimento di moneta aggiuntiva ai non bancari, per gonfiare le attività finanziarie, e alle banche, per coprire le finanze pubbliche, diventerà troppo grande nel 2021 per poter avere successo senza minare le valute fiat e i mercati finanziari. Questa opinione, va detto, è in netto contrasto con la visione keynesiana comune, secondo cui, una volta finita l'emergenza covid, le economie ricominceranno a crescere.
Per aiutarti a capire perché il QE fallirà, questo articolo descrive come i suoi obiettivi siano cambiati: dallo stimolare l'economia facendo salire i prezzi degli asset al finanziare disavanzi di bilancio pubblici in rapida crescita. Ti guida inoltre attraverso le differenze inflazionistiche tra il QE sottoscritto dalle banche e quello sottoscritto da istituzioni finanziarie non bancarie, come i fondi pensione e le compagnie di assicurazione.
Esaurita la riduzione dei tassi di interesse come principale strumento di stimolo economico, le banche centrali, e in particolare la Fed, si sono lanciate nell'inflazione monetaria pura. Prima della fine del 2019 questa è diventata la forza trainante della politica monetaria della Fed. Da marzo 2020 l'obiettivo del QE è cambiato di nuovo: finanziare il disavanzo di bilancio del governo statunitense.
In questo anno fiscale, solo per finanziare i disavanzi di bilancio e in assenza di una domanda estera netta di titoli del Tesoro USA, il QE rischia di salire a una media mensile di 450 miliardi di dollari. Un livello quasi impossibile da sostenere con un tasso di cambio stabile, ma con il dollaro venduto sui mercati valutari e contro le materie prime, la bolla del dollaro che ha gonfiato ogni cosa quasi certamente collasserà.
Introduzione
Ora che gli Stati Uniti hanno eletto un nuovo presidente, che nominerà una nuova amministrazione, dobbiamo dimenticare i recenti eventi politici e concentrarci sulle future politiche economiche e monetarie. È ovvio che il presidente eletto Biden e il suo nuovo Segretario al Tesoro saranno per natura più keynesiani di Trump e Mnuchin, ed è probabile che l'attenzione economica si concentri più sullo stimolo dei consumi che sull'economia dell'offerta. È probabile che le politiche si avvicinino alla teoria monetaria moderna, che è altamente inflazionistica, certamente molto più che durante la presidenza Trump.
È quindi inevitabile un cambiamento importante nella politica monetaria e, ai fini di questa discussione, possiamo dimenticare l'idea che la Fed, o del resto qualsiasi banca centrale, sia un agente governativo indipendente disposto a limitare in modo responsabile la crescita monetaria. Al di là delle consuete dichiarazioni pubbliche di indipendenza, la Fed si allineerà alle politiche fiscali del governo federale: spetta alla Fed trovare un modo per adeguarsi senza perdere la faccia. Tuttavia, nei primi tempi della nuova amministrazione Biden questo non dovrebbe essere troppo difficile, perché lo scorso marzo la Fed aveva già portato il tasso sui fondi federali al limite dello zero e annunciato un quantitative easing illimitato, inizialmente fissato a 120 miliardi di dollari al mese, insieme a una serie di altre misure espansive.
È probabile che un maggiore ricorso al QE sia centrale nelle future politiche monetarie. Ma al di là della semplice ipotesi che il QE sia un modo infallibile per salvare un'economia in difficoltà, le sue conseguenze sono poco comprese. Nel contesto attuale, e a parte l'esperimento giapponese, iniziato molto prima, il QE era stato concepito in origine per essere limitato al salvataggio delle economie nazionali dopo la crisi bancaria seguita al fallimento di Lehman. Ma una volta creato il precedente, non sorprende che sia diventato un elemento permanente per la Fed e per le altre principali banche centrali.
Senza dubbio, con un'abile magia linguistica, il termine quantitative easing aveva lo scopo di sviare le accuse pubbliche di finanziamento inflazionistico. In tal caso, ci è riuscito. La consapevolezza del pubblico su ciò che comporta è apatica e i suoi effetti monetari restano insufficientemente compresi. E la classe politica, di solito priva di competenze economiche e monetarie, vede poco o nessun pericolo nelle conseguenze dell'inflazione monetaria, avendo affidato la questione interamente ai propri banchieri centrali.
L'obiettivo originario è riassunto in poche parole in un documento della Bank of England pubblicato nel Quarterly Bulletin del primo trimestre 2014, Money creation in the modern economy:
«Il QE ha lo scopo di aumentare direttamente la quantità di moneta nell'economia acquistando attività, principalmente da società finanziarie non bancarie… aumentando i prezzi di tali attività e stimolando la spesa nell'economia.»[i]
L'affermazione che spicca in questa citazione riguarda l'aumento dei prezzi delle attività (finanziarie), un'ammissione di perseguire deliberatamente una politica alla John Law, stampando moneta per manipolare i prezzi di mercato. I sostenitori delle politiche monetarie potrebbero dire che le banche centrali manipolano i prezzi delle attività da parecchio tempo, e questo è vero. Ma un ragionamento che accelera sui binari degli obiettivi di una politica verso i respingenti a fine corsa finisce sempre in un disastro. Ogni ulteriore considerazione sulle conseguenze viene cancellata. L'impoverimento che ne deriva per tutti, tranne lo Stato e i suoi intermediari bancari autorizzati, attraverso la svalutazione della moneta non merita nemmeno una menzione.
Gli altri processi di creazione di moneta descritti nel documento del Quarterly Bulletin sono certamente istruttivi e vale la pena studiarli per chi ha le idee confuse sull'argomento. Ma mentre l'articolo del Quarterly Bulletin spiega l'esito che il QE doveva avere allora, le cose sono chiaramente andate avanti ed è dovuto un aggiornamento. Nell'esaminare in dettaglio i flussi monetari derivanti dal QE, questo articolo va oltre il documento della Banca e lo fa da un punto di vista indipendente.
Capire il ruolo delle riserve bancarie
Con il QE, lo stimolo monetario viene canalizzato attraverso le banche commerciali e finisce per accreditare i loro conti di riserva presso la banca centrale. Capire come funzionano questi conti di riserva è importante per comprendere a fondo i meccanismi del QE e si può riassumere nei seguenti punti:
• Solo le banche commerciali autorizzate possono avere un conto presso la banca centrale. Qualsiasi interazione tra una banca centrale e un soggetto non bancario avviene tramite il conto di riserva di una banca commerciale.
• Il saldo di un conto di riserva è registrato come attivo nel bilancio della banca commerciale ed è quindi una delle diverse voci della colonna dell'attivo.
• Come in qualsiasi rapporto bancario, esistono ruoli attivi e passivi. In questo caso, solo la banca centrale può attivare variazioni delle riserve totali. Una banca non può avviare una vendita o un acquisto di fondi di riserva verso o dalla banca centrale.
• Se una banca centrale presta denaro a una banca commerciale, questo viene accreditato sul suo conto di riserva. Non è un fatto molto noto, ma mina l'analisi statistica.
Una banca può scambiare le proprie riserve con un'altra banca che abbia un conto di riserva presso la banca centrale.
• Essendo un attivo nel bilancio di una banca commerciale, le riserve detenute sul suo conto presso la banca centrale sono una fonte attiva di finanziamento per le sue passività.
Da quanto detto risulta chiaro che le riserve sono solo uno dei mezzi con cui una banca commerciale finanzia le proprie passività. In linea generale, tali passività comprendono conti correnti e conti di deposito dovuti ai clienti, obbligazioni e titoli a breve emessi dalla banca, finanziamento sul mercato all'ingrosso e fondi degli azionisti. Un aumento delle riserve consente a una banca commerciale di aumentare le proprie passività espandendo il credito bancario. Ma la misura in cui ciò è possibile dipende dal rapporto di leva tra attivo totale e fondi degli azionisti, che è una questione distinta.
Stimolare il settore finanziario
Il documento della Bank of England sostiene che, una volta che i tassi di interesse raggiungono il limite inferiore, la banca centrale non può stimolare ulteriormente l'economia riducendo gli interessi pagati sulle riserve delle banche commerciali. È a quel punto che gli acquisti di attività vengono considerati come il modo per immettere più denaro nell'economia e, come dicono gli autori, richiedono un passaggio dalla gestione dei tassi di interesse all'espansione diretta della quantità di moneta. L'intenzione originaria era raggiungere istituzioni finanziarie non bancarie come fondi pensione e assicurativi, acquistando da loro debito pubblico e incoraggiandole a reinvestire la liquidità ottenuta in attività a rendimento più elevato: in altre parole, ad assumere un rischio d'investimento maggiore, che si riflette in rendimenti più alti sul debito non governativo e nei rendimenti attesi delle azioni.
Da questo punto di vista il QE ha certamente funzionato, immettendo liquidità nei mercati finanziari attraverso queste istituzioni e spingendo i prezzi sempre più in alto. Il QE rivolto ai grandi fondi di investimento è il legame tra il ritmo crescente dell'inflazione monetaria e la bolla del mercato azionario, un punto che sfugge a chi ritiene che i mercati finanziari debbano basarsi su valutazioni di fondamentali e rischio. Ma per la banca centrale l'aumento dei prezzi delle attività finanziarie solleva tutte le barche, e l'effetto ricchezza stimola sia la fiducia sia l'attività economica. Tuttavia è un errore pensare che tutto il QE finisca nei fondi pensione e assicurativi. Sempre più spesso è diventato un modo per finanziare i disavanzi pubblici, con le banche commerciali che agiscono come controparti principali nelle operazioni di QE, anziché limitarsi a gonfiare le attività finanziarie. E la distinzione tra banche e non banche è importante, perché le conseguenze monetarie e di mercato sono diverse.
Come funziona il QE per i soggetti non bancari
Il documento della Bank of England distingue le operazioni di QE rivolte a istituzioni finanziarie non bancarie, e ha buoni motivi per farlo. Ha poco a che fare direttamente con il finanziamento di un disavanzo pubblico, che all'epoca della pubblicazione del documento si presumeva avvenisse attraverso i canali normali. Inoltre, gli effetti inflazionistici del QE rivolto a soggetti non bancari, come fondi pensione e compagnie di assicurazione, sono del tutto diversi da quelli che si hanno quando una banca commerciale sottoscrive debito pubblico.
Per fornire stimolo monetario ai soggetti non bancari, la banca centrale deve passare da una banca commerciale, perché solo le banche commerciali hanno conti presso la banca centrale. La catena dei pagamenti prevede che la banca centrale accrediti il conto di riserva della banca del fondo, a fronte del quale la banca accredita il conto del fondo con una scrittura corrispondente. Nel caso della Fed, l'attività finanziaria acquistata, di solito titoli del Tesoro o obbligazioni di agenzie, viene tolta dall'intestazione del fondo e registrata nuovamente sul conto della Fed. Lo schema qui sotto, tratto dall'articolo della Bank of England, riassume l'operazione.
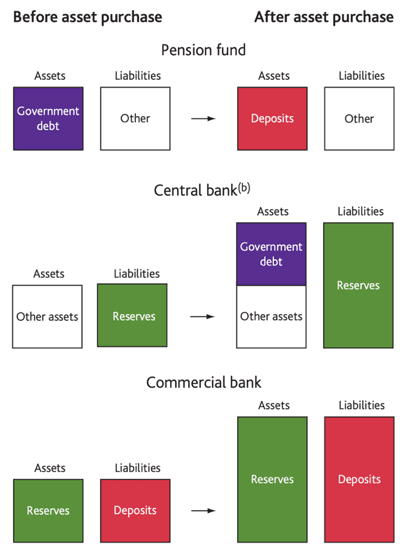
Dopo essersi disfatto delle proprie posizioni in titoli di Stato, il fondo pensione dispone di denaro di nuova emissione da investire, accreditato sul suo conto presso la banca commerciale. Lo investe acquistando nuove emissioni di strumenti regolamentati, tra cui titoli a reddito fisso e azioni, oppure acquistando sul mercato azioni e obbligazioni già esistenti. Il denaro di nuova creazione passa quindi dal fondo pensione ad altre mani, con conseguenze diverse per i prezzi. Un investimento in una nuova emissione si distribuisce attraverso il settore non finanziario e segue un percorso alla Cantillon, facendo salire i prezzi di beni e servizi man mano che viene assorbito nell'economia più ampia. Un investimento in azioni e obbligazioni esistenti rimarrà per lo più in circolazione nel settore finanziario, poiché i venditori lo reinvestiranno in altri titoli.
Se il fondo pensione investe in un fondo negoziato in borsa (ETF), l'ETF si espande e può utilizzare le nuove risorse per acquistare investimenti finanziari o non finanziari, in base al proprio mandato. Quando il denaro di nuova creazione passa attraverso fondi pensione e assicurativi per finire in acquisti di ETF su materie prime, i prezzi delle materie prime vengono quindi spinti al rialzo da flussi di investimento la cui origine è il QE.
Questo spiega come le banche centrali, attraverso il QE, facciano salire i prezzi delle attività finanziarie con l'inflazione monetaria e come ciò incida anche sui prezzi delle materie prime. Nel caso della Fed, il meccanismo richiede che i fondi assicurativi e pensionistici abbiano a disposizione titoli del governo o di agenzie governative da vendere. Ma c'è uno squilibrio da superare: sia i fondi pensione sia quelli assicurativi hanno passività a lungo termine, a fronte delle quali vogliono detenere investimenti a lungo termine privi di rischio. Di conseguenza, il debito pubblico che sono normalmente disposti a vendere alla banca centrale tende a limitarsi, per sua natura, alle scadenze più brevi, che detengono principalmente per ragioni di liquidità. Quindi, se vendono debito a breve scadenza, finiscono per sottoscrivere nuove emissioni con scadenze simili, in assenza di modifiche alla strategia complessiva di investimento raccomandate dal loro attuario. L'introduzione di finanziamenti a più lungo termine è una questione diversa: in questo caso la banca centrale interviene deliberatamente sulla forma della curva dei rendimenti per accedere alla detenzione di obbligazioni a lungo termine da parte di soggetti non bancari. Questa forma di «operation twist» è trattata più avanti in questo articolo. Per ora dobbiamo esaminare un secondo obiettivo monetario, da considerare distinto dall'intenzione originaria del QE: il finanziamento del deficit pubblico.
Il finanziamento del deficit pubblico
Un fondo pensione che sottoscrive nuove emissioni di debito pubblico, solo per rivenderle alla banca centrale tramite la propria banca commerciale, svolge un'operazione diversa da quella descritta sopra. Quando un acquisto di debito pubblico è abbinato alla sua vendita, l'effetto monetario è lo stesso di quello di una banca che agisce come controparte principale in una transazione di QE.
Anche se regole e procedure variano da una banca centrale all'altra, gli effetti sono sempre gli stessi. Una banca commerciale che richiede una nuova emissione di titoli di Stato lo fa attingendo al proprio bilancio. Il QE le permette poi di vendere i titoli alla banca centrale con un piccolo guadagno. I proventi del QE vengono accreditati sulle riserve della banca commerciale presso la banca centrale. A parte il profitto sull'operazione, acquisto e vendita si annullano di fatto a vicenda e, come risultato della transazione, non c'è alcuna variazione sostanziale della moneta in circolazione.
In questo, l'effetto monetario è fondamentalmente diverso dal caso in cui il venditore finale sia un soggetto non bancario, come un fondo pensione, che vende alla banca centrale un'attività già presente nel proprio portafoglio. La vendita alla banca centrale di un'obbligazione già esistente non giova alle finanze pubbliche. Il passaggio alla banca centrale di nuove obbligazioni di Stato tramite una banca commerciale che opera con il proprio bilancio, invece, sì.
L'effetto inflazionistico del QE finanziato dalle banche deriva dalla spesa pubblica dei fondi raccolti e dipende da come tale denaro viene speso. Vale anche la pena ripetere che, se un soggetto non bancario sottoscrive allo stesso modo debito pubblico e poi lo vende al programma di QE della banca centrale tramite la propria banca commerciale, al termine dell'operazione non c'è alcuna espansione monetaria, a parte il profitto sulla transazione. In ogni caso in cui i titoli di Stato vengono acquistati solo per essere venduti alla banca centrale, la transazione non comporta uno stimolo monetario a livello iniziale. Si può solo dire che non c'è l'effetto di spiazzamento della domanda di obbligazioni del settore privato dovuto all'aumento delle emissioni di titoli di Stato, che ci sarebbe invece senza il QE. L'inflazione monetaria nasce dalla spesa pubblica dei fondi raccolti.
Nell'attuale contesto economico, in cui i deficit pubblici crescono rapidamente, il QE viene sempre più utilizzato come mezzo per finanziare la spesa pubblica, anziché per stimolare i prezzi delle attività finanziarie. Per quanto riguarda la Fed, l'intento originario descritto nell'articolo della Bank of England del 2014 non è più l'obiettivo principale da settembre 2019.
Nel caso delle emissioni di buoni e obbligazioni del Tesoro degli Stati Uniti, fino a settembre 2019 c'erano acquirenti pronti dall'estero, che reinvestivano i dollari ottenuti grazie al disavanzo commerciale americano, e grandi hedge fund impegnati in un carry trade attraverso il mercato degli swap su cambi; quest'ultimo consiste in sostanza nel prendere a prestito euro e yen per investire in debito pubblico USA a rendimento più alto. L'importanza di settembre 2019 sta nel fatto che fu il momento in cui il sistema bancario statunitense esaurì lo spazio di bilancio per finanziare gli swap su cambi e il tasso repo schizzò verso l'alto, fino a un pieno 8% sopra il tasso sui fondi della Fed, che era al 2%.
Lo smantellamento degli swap su cambi è stato seguito da un calo dell'interesse estero per i Treasury e i buoni del Tesoro USA, reso più acuto dalla riduzione del tasso sui fondi della Fed al limite dello zero nel marzo 2020. In una certa misura, questo calo della domanda estera è stato mascherato dalla domanda continua delle compagnie assicurative captive in centri come le Cayman, che reinvestono i premi denominati in dollari per far fronte alle passività in dollari USA.
Ma con il tasso sui fondi della Fed al limite dello zero, il processo di compressione dei premi al rischio attraverso il QE ha un limite. L'attrattiva per fondi pensione e compagnie assicurative di un ruolo nel QE diminuisce. Inoltre, il malessere economico causato dall'impatto dei lockdown per il covid ha aumentato i rischi d'investimento. Oltre a spostare l'accento del QE dal gonfiare le attività finanziarie al finanziare un disavanzo di bilancio in rapida crescita, sembra che lo slancio dietro la crescita di valore delle attività finanziarie investibili rischi di rallentare. Servono nuove misure, e le due possibilità sono una «operation twist» per sbloccare l'accesso al debito del Tesoro a media e lunga scadenza detenuto da soggetti non bancari, e un'incursione nei tassi negativi.
In una nuova operation twist, la Fed reinvestirebbe il debito in scadenza del Tesoro e delle agenzie in obbligazioni a media e lunga scadenza, mantenendo il tasso sui fondi a zero ma riducendo i rendimenti obbligazionari lungo la curva. Quando la Fed usò questa tattica nel 2011, faceva parte di un pacchetto di stimolo economico, in un contesto di domanda estera di nuovo debito pubblico USA. Una nuova operation twist sarebbe diversa, perché il suo obiettivo primario sarebbe finanziare la spesa pubblica in assenza di domanda estera di titoli del Tesoro.
Il piano sarebbe quello di sostituire, almeno in parte, lo stimolo del QE agli investitori non bancari con un nuovo stimolo dato dal calo dei rendimenti per le scadenze da dieci a trent'anni. Se il rendimento del Treasury a 10 anni potesse tornare sotto lo 0,75% dall'attuale 1,1%, ciò potrebbe prolungare l'effetto ricchezza sulle attività finanziarie senza ricorrere ai soggetti non bancari, usando il QE per finanziare la spesa in deficit del governo.
In altre parole, lo stimolo per i mercati torna a essere l'abbassamento dei tassi di interesse lungo la curva dei rendimenti, ma senza infrangere il limite dello zero. Le banche che operano con i propri bilanci possono per un po' trattare miliardi per guadagni misurati in punti base, ma questa tesi si scontra già con i venti contrari di ipotesi troppo ottimistiche.
La prima ipotesi è che il calo dei tassi di interesse sul dollaro possa continuare in territorio negativo per consentire al finanziamento tramite QE di proseguire; la parte importante per le banche è la possibilità di usare costi di finanziamento negativi sulle loro riserve per ottenere un rendimento maggiore sulle sottoscrizioni di debito pubblico, che viene poi venduto alla banca centrale. Esistono precedenti in euro e yen, e se ne discute per la sterlina. Ma poiché il dollaro è la valuta di riserva mondiale, tassi negativi spingerebbero tutte le materie prime in backwardation nominale, con conseguenze indesiderate spettacolari. Inoltre, se le banche commerciali li trasferissero ai loro clienti, sarebbero una tassa sui depositi esteri, accelerando il recente calo del dollaro sui mercati dei cambi.
La seconda ipotesi riguarda la deviazione dell'attività bancaria a favore del finanziamento del governo, a scapito del credito richiesto dal settore privato. Anche se nell'attuale clima economico le banche non sono comunque inclini ad aumentare i prestiti al settore privato, un aumento del QE della Fed può solo incoraggiare e accelerare lo spostamento dal finanziamento del settore privato tramite credito bancario verso il guadagno sulla giostra del QE. Ricordiamo che la capacità di bilancio delle banche è strettamente limitata, a prescindere dai saldi delle loro riserve.
Inoltre, bisogna supporre che non ci siano effetti di retroazione dal calo del dollaro o dall'aumento dei prezzi nell'economia non finanziaria, come conseguenza della spesa in deficit del governo: un'ipotesi che appare ingiustificata.
L’inevitabile e sempre più probabile fallimento del QE
Sembra che nel 2021 il ritmo del QE aumenterà in modo significativo rispetto a quello delle banche centrali che lo hanno impiegato lo scorso anno. Nel caso della Fed, potrebbe presto trovarsi a finanziare importi senza precedenti, solo per coprire il disavanzo di bilancio del governo nell’anno fiscale in corso. Il disavanzo di bilancio nella seconda metà dell’ultimo anno fiscale (marzo-settembre 2020) è stato di ben 2.774 miliardi di dollari su un totale di 3.300 miliardi per l’intero anno.[ii] Se, come sembra probabile, i disavanzi del governo statunitense per l’anno fiscale 2021 procederanno a un ritmo simile a quello della seconda metà dell’ultimo anno fiscale, ciò implica che il disavanzo annuo da finanziare sarà vicino a 5.500 miliardi di sterline, con la necessità di un tasso medio di finanziamento tramite QE di circa 460 miliardi di sterline al mese.
All’indomani delle elezioni presidenziali, il pensiero keynesiano non è andato molto oltre la speranza che, non appena i lockdown per il covid finiranno, l’attività economica torni rapidamente alla normalità. Basta soltanto un altro pacchetto di stimoli, attualmente in fase di negoziazione. Poi, dicono i keynesiani, la Fed potrà iniziare a normalizzare il proprio bilancio e consentire ai tassi di interesse di salire gradualmente. Una prova di questa visione è stata espressa di recente dai presidenti regionali della Fed di Dallas, Atlanta, Chicago e Richmond, che hanno suggerito all’unisono che la Fed potrebbe iniziare a ridurre il QE entro la fine dell’anno, seguita da rialzi dei tassi di interesse.[iii]
Probabilmente c’è un elemento di tattica politica, per marcare il territorio prima del primo pacchetto di stimoli di bilancio di Biden. Ma mentre i soggetti non bancari valutano i propri rischi di investimento in una fase di stallo del credito bancario, le forze deflazionistiche nei mercati del credito sono destinate a compromettere l’efficacia del QE nel sostenere i prezzi degli attivi finanziari.
Cresce inoltre il rischio che fondi pensione e compagnie assicurative, che devono mantenere saldi di base in titoli di Stato, finiscano per ridurre troppo questi saldi e siano riluttanti a venderne altri alla banca centrale in cambio di liquidità, di certo nelle quantità che probabilmente servirebbero a sostenere i mercati finanziari. Lo stimolo ai mercati derivante dal reinvestimento di questa liquidità rallenterà quindi fino al punto in cui i mercati inizieranno a scendere. Inoltre, è probabile che la Fed si trovi a dover assorbire anche le vendite da parte di detentori esteri di titoli e buoni del Tesoro USA, compromettendo i tentativi di mantenere i tassi a breve termine vicini al limite dello zero.
La tendenza si sta già delineando. La Figura 1 qui sotto mostra come il rendimento del titolo del Tesoro USA a 10 anni stia ora salendo, nonostante tutto il nuovo denaro del QE immesso nei mercati finanziari, che finora ha mantenuto bassi i rendimenti obbligazionari.

Presumibilmente i keynesiani sperano che, lungi dall’essere motivo di preoccupazione, il rialzo dei rendimenti obbligazionari anticipi la tanto decantata ripresa economica e la prospettata riduzione degli acquisti da parte della Fed entro la fine dell’anno. Ma questa valutazione si scontra con fatti indiscutibili. Le imprese dei settori non finanziari stanno fallendo su una scala senza precedenti e qualsiasi analisi del rischio sistemico mostra che il fallimento di una grande banca è dietro l’angolo, determinato dalla combinazione di un’eccessiva leva finanziaria nei bilanci bancari e di crediti deteriorati in aumento. Le azioni delle banche di tutto il mondo, in particolare di alcune grandi G-SIB nell’Eurozona, in Cina e nel Regno Unito, vengono scambiate con sconti consistenti rispetto al valore contabile. Perché, dunque, il rendimento del UST a 10 anni sta salendo?
La risposta è inquietantemente univoca: i mercati vedono il valore del dollaro in calo in futuro. Chi detiene dollari richiede quindi un livello più alto di preferenza temporale per essere compensato delle proprie aspettative sul potere d’acquisto del dollaro. Lo confermano i prezzi in aumento su tutta la linea delle materie prime e il denaro in preda al panico che confluisce nel bitcoin. Anche il fatto che l’oro sia salito del 26% lo scorso anno è un ulteriore indicatore in tal senso.
Pertanto, la prospettiva di inondare i mercati obbligazionari di altro debito pubblico su una scala senza precedenti fa salire i rendimenti obbligazionari in dollari, e continueranno a salire. L’intero schema, con cui la Fed stampa dollari tramite i suoi agenti finanziari non bancari per continuare a gonfiare i prezzi degli attivi finanziari, è destinato a fallire. E come ha dimostrato l’esperienza di John Law in Francia tre secoli fa, il modo migliore per trarre vantaggio dalla replica keynesiana di oggi su scala globale è vendere allo scoperto la moneta della banca centrale a favore della moneta sana. Alla fine del 1719, Richard Cantillon vendette allo scoperto la livre di Law contro sterline inglesi e fiorini olandesi sui mercati dei cambi di Londra e Amsterdam, anziché vendere allo scoperto le azioni della bolla del Mississippi di Law. Oggi venderebbe dollari allo scoperto in cambio di oro, l’unica moneta sana oggi disponibile.
[i] Vedi la Panoramica a pag. 14.
[ii] Vedi la figura 2 in https://www.goldmoney.com/research/goldmoney-insights/global-inflation-watch
[iii] Citato dal The Daily Telegraph di oggi, in un articolo di Ambrose Evans-Pritchard: “Biden’s spending blitz fires starting gun on a fresh Fed taper tantrum”.
Le opinioni e i punti di vista espressi in questo articolo sono quelli dell'autore o degli autori e non riflettono quelli di Goldmoney, salvo diversa indicazione esplicita. L'articolo ha esclusivamente scopo informativo generale e non costituisce una consulenza legale, finanziaria, fiscale, di investimento o contabile da parte di Goldmoney o dell'autore o degli autori. Non dovresti agire né fare affidamento su alcuna informazione contenuta nell'articolo senza prima aver richiesto una consulenza professionale indipendente. Abbiamo posto la massima cura nel garantire l'affidabilità delle informazioni contenute nell'articolo; tuttavia, Goldmoney non dichiara che esse siano accurate, complete, aggiornate e/o da intendersi come indicazione di risultati futuri, e non vanno considerate tali. Goldmoney non sarà responsabile per alcuna richiesta di risarcimento, perdita, danno o disagio derivanti da qualsiasi informazione od opinione contenuta in questo articolo; qualsiasi azione intrapresa sulla base delle opinioni e delle informazioni contenute in questo articolo è a tuo rischio.