
Questo articolo collega la teoria austriaca del ciclo economico al ciclo del credito bancario. Spiega come vengono creati il credito bancario e, con esso, i depositi dei clienti attraverso la partita doppia.
La soppressione dei tassi di interesse da parte delle banche centrali ha portato alla quasi scomparsa della creazione di credito bancario a beneficio delle imprese non finanziarie. Le banche hanno invece ampliato i propri bilanci per finanziare attività puramente finanziarie e speculazione, per compensare la riduzione dei margini sui prestiti.
La contrazione ciclica del credito bancario sarà probabilmente più ampia di qualsiasi altra abbiamo vissuto dal crollo di Wall Street del 1929—1932. I tentativi delle autorità di rinviare questa realtà sembrano destinati a minare il potere d’acquisto delle rispettive valute.
Introduzione — il fascino dell’espansione monetaria
La storia è piena di individui che in ogni campo dell’attività umana vedono una scorciatoia verso un obiettivo. Esopo ci ha dedicato perfino una favola: la lepre e la tartaruga. Il campo dell’economia applicata non fa eccezione. Prima dell’epoca moderna l’esempio più celebre fu John Law, che nell’ottobre del 1715 presentò al Consiglio delle Finanze, nel castello di Vincennes, un progetto per una banca «in nome e per conto del Re». Law stava inventando la banca centrale. Aveva convinto il duca d’Orléans, il Reggente, che esistesse una soluzione facile ai debiti del re ancora bambino, ereditati dal suo padre scialacquatore, Luigi IV, il Re Sole spendaccione. Avrebbe emesso livres in cambio di moneta metallica e capitalizzato la banca con debito regio, acquistato a sconto ma valutato al valore nominale. L’economia ne sarebbe stata stimolata e l’onere degli interessi sui billets d’état sarebbe diminuito.All’inizio gli fu negata l’autorizzazione, ma il maggio successivo gli furono rilasciate le lettere patenti per una banca privata, e Law poté iniziare l’attività. La trasformazione in Banca Reale, che di fatto operava in nome del Re, arrivò più tardi. Nessuno metteva in dubbio le capacità intellettuali di Law né la sua abilità nel convincere. E due secoli dopo a Law seguì un suo alter ego, Keynes, che adottò inconsapevolmente il nucleo delle teorie di Law e di certo gran parte del suo approccio alla moneta e all’economia.
Sulla scia delle soluzioni rapide di Keynes, lo studio del rapporto tra credito e cicli economici è stato trascurato. Anziché indagare sul motivo per cui si verificasse una crisi periodica, era più facile limitarsi a ipotizzarne una causa. Keynes dichiarò in sostanza che il libero mercato fallisce perché è difettoso. La sua soluzione era l’intervento dello Stato per correggerlo. E quando gli aiuti economici dello Stato si rivelarono solo un rimedio temporaneo, perché l’economia crollò di nuovo, l’ipotesi originaria non fu mai messa in discussione: semplicemente prevalse, l’intervento fu ripetuto e continua a esserlo oggi da parte dei suoi seguaci.
Economisti, commentatori e investitori sanno tutti che i fattori ciclici influenzano sia il valore degli asset sia l’attività economica. Alcuni investitori giurano sui propri cicli preferiti. Ma in campo economico la teoria ciclica è stata associata soprattutto alla scuola austriaca, principalmente negli scritti di Ludwig von Mises sulla teoria del ciclo economico e nel triangolo di Friedrich von Hayek. Oggi questi contributi sono indicati nel loro insieme come teoria austriaca del ciclo economico.
Le spiegazioni della scuola austriaca su boom e crisi hanno arricchito in modo significativo la nostra comprensione, e i legami con la fluttuazione del credito furono esaminati e compresi sia da Mises sia da Hayek. Questi fallimenti ciclici sono ancora chiaramente radicati nelle nostre economie. Per riportare in vita questo importante tema dobbiamo abbandonare i presupposti economici neokeynesiani e tornare alle basi, adattando e ampliando le conclusioni della scuola austriaca ai tempi moderni.
L’interpretazione di Hayek del ciclo economico
Hayek era famoso per la sua descrizione del meccanismo con cui si verifica il normale ciclo economico. Ricorse a un triangolo per illustrare ai suoi studenti della London School of Economics le relazioni tra consumi, risparmio e le conseguenze sugli investimenti in capitale delle variazioni dei tassi di interesse.
Hayek utilizzò questo modello per illustrare l’effetto dei tassi di interesse sul tasso di risparmio e le conseguenze per il calcolo economico delle imprese, sottolineando che il capitale veniva liberato sotto forma di maggiore risparmio grazie a una riduzione del consumo immediato. In seguito è stato spiegato così:
“Il numero di stadi di produzione che il mercato può sostenere dipende dalla preferenza temporale dei consumatori. Per esempio, una riduzione della preferenza temporale aumenta l’offerta di fondi prestabili e riduce il tasso di interesse sul mercato, a parità di altre condizioni. Questo aumento del risparmio permette di estendere il triangolo, accrescendo il capitale finanziario necessario per aggiungere stadi di produzione. . . Il triangolo hayekiano offre una semplificazione della teoria del capitale per mettere in risalto alcune caratteristiche particolari, come gli effetti dei tassi di interesse di mercato sulla durata della produzione in un’economia.”[i]
Alcuni elementi di questa affermazione (che non è di Hayek) sembrano poggiare su basi deboli. Per esempio, l’idea che una riduzione della preferenza temporale (in altre parole, una riduzione dei tassi di interesse, che nei mercati liberi equivale alla stessa cosa senza alcun ritardo) aumenti il risparmio. Ma di certo ci si può aspettare che un calo dei tassi di interesse abbia l’effetto opposto, dirottando il risparmio verso il consumo. Evidentemente, perché l’affermazione sia corretta devono entrare in gioco altri fattori che prevalgono sulla normale curva di domanda e offerta. La spiegazione si trova nelle pratiche contabili delle banche, come verrà illustrato più avanti in questo articolo.
Il triangolo di Hayek partiva dal presupposto che, essendo l’aumento degli investimenti la conseguenza di una minore spesa dei consumatori, si verificasse uno spostamento della redditività dalle attività al dettaglio verso gli stadi più precoci della produzione. L’aumento degli investimenti di capitale derivante dal maggior risparmio veniva indirizzato di conseguenza. E la riduzione della preferenza temporale diminuiva la penalizzazione di tempo dovuta alla produzione futura. Pertanto, metodi di produzione più indiretti diventavano praticabili.
L’idea che l’indirettezza della produzione aumenti con il capitale disponibile fu proposta in origine da Eugen von Böhm-Bawerk, un economista della scuola austriaca precedente a Hayek e per un periodo ministro delle finanze austriaco. Il triangolo fu il tentativo di Hayek di spiegare il rapporto tra investimento, tempo e mezzi di produzione. Come spiegazione, sembra aver iniziato a essere accettata prima che l’establishment economico passasse al keynesismo dopo la pubblicazione della Teoria generale di Keynes, che in sostanza eliminò i fattori temporali dall’economia dominante.
Ci sono molti dettagli da considerare dietro il triangolo di Hayek, ma ci sono anche contraddizioni al suo interno, e una contraddizione nella teoria dell’indirettezza dovrebbe essere evidente agli economisti di oggi. Essa non tiene conto di un fatto ovvio, rivelato dalla logistica moderna. Indipendentemente dalle variazioni del risparmio, grazie alla specializzazione ci si possono sempre aspettare miglioramenti nella combinazione di costo, qualità e affidabilità rispetto a un produttore che svolga da sé tutti i processi di fabbricazione. Perciò, nel tempo la produzione finale di beni strumentali e beni durevoli di consumo è diventata sempre più un processo di assemblaggio di componenti prefabbricati provenienti da fonti diverse. Questo processo evolutivo ha avuto poco a che fare con i cambiamenti della preferenza temporale, e più con i vantaggi della globalizzazione.[ii] L’approccio hayekiano ignora anche i vantaggi di scala per un produttore specializzato che realizza componenti per un’ampia gamma di assemblatori, vantaggi che verrebbero inevitabilmente in mente a chi legge la descrizione di Adam Smith di una manifattura di spilli nel primo volume della sua Ricchezza delle nazioni.
Si può sostenere che un secondo difetto di questo approccio sia definire il ciclo come ciclo dell’attività economica. Ludwig von Mises lo descrisse come ciclo commerciale. Entrambe le definizioni sono fuorvianti, nel senso che l’origine del ciclo sta nel credito bancario. Tutti gli economisti avrebbero tratto beneficio dal dare maggior peso agli aspetti pratici e alle conseguenze della creazione di credito bancario nel sistema bancario globale, che esiste almeno dal Bank Charter Act del 1844 nel diritto inglese, e in Inghilterra fin dai tempi dei primi orafi di Londra.
Le radici e le pratiche del sistema bancario moderno
Durante la guerra civile inglese (1642—1651) gli orafi accettavano depositi, pagando il 6% sulla base del fatto che tali depositi diventavano debiti nei confronti dei depositanti e, quindi, proprietà degli orafi stessi, da impiegare e utilizzare come ritenevano opportuno per generare il rendimento promesso. Fu da questa pratica che i risparmi depositati divennero debiti della banca verso i depositanti (nel diritto bancario romano e inglese un mutuum anziché un depositum), e il loro ruolo nell’espansione del credito bancario si consolidò saldamente. Come si può vedere dal latino, il termine deposito bancario per indicare i saldi creditori dei clienti è chiaramente sbagliato.I teorici ritengono che tassi di interesse più alti verso la fine del ciclo del credito modifichino l’equilibrio tra risparmio e consumo, attirando più risparmio e meno consumo. È un errore. Dal punto di vista di un banchiere, tassi di interesse più alti sono la conseguenza di un rischio di prestito crescente e riflettono la volontà di ridurre l’offerta di credito. E attraverso il processo della contabilità a partita doppia, una riduzione dell’esposizione creditizia è accompagnata da una riduzione della principale fonte di finanziamento dello stato patrimoniale, cioè il debito della banca verso i depositanti. Al contrario, tassi di interesse più bassi, che riflettono un minore rischio di prestito, sono il risultato del desiderio del settore bancario di espandere i propri portafogli di prestiti, e non, come comunemente si suppone, sono determinati da un eccesso di risparmio.[iii] Per questo i depositi bancari aumentano all’inizio del ciclo del credito, e a questo punto ciò concorda con il triangolo di Hayek; tranne per il fatto che l’origine dei depositi non è il risparmio dei consumatori, ma l’espansione del credito bancario. Il processo di creazione dei depositi è spiegato più in dettaglio di seguito.
Sono gli aspetti pratici della contabilità bancaria a determinare l’aumento e la diminuzione della quantità di depositi. È l’opposto di ciò che suggerirebbero le leggi della domanda e dell’offerta riguardo all’allocazione del risparmio. L’errore sta nel considerare i tassi di interesse come il prezzo del denaro, un errore che è alla base persino delle politiche monetarie delle banche centrali.
Possiamo riassumere la situazione con una legge ferrea del sistema bancario:
Concedendo prestiti, le banche creano denaro e depositi. Pertanto, un aumento o una diminuzione dei livelli complessivi di deposito non dipendono dalla volontà dei risparmiatori, ma da quella delle banche.
A mio avviso, molto più utile per comprendere i cicli economici è un approccio che ne individui l’origine, e senza dubbio questa è un ciclo di espansione e contrazione del credito bancario. Il risparmio genuino fornisce capitale alle imprese, ma lo fa attraverso canali diretti, che possono essere integrati o meno dal credito bancario. Il motivo per cui le variazioni dell’ammontare del credito bancario portano a un ciclo di attività economica deve costituire la base della nostra indagine.
La forma e l’impatto delle contrazioni periodiche del credito variano da un ciclo all’altro, e ci sono anche le distorsioni derivanti dagli interventi dello Stato. Ma è evidente, tranne forse per un keynesiano intransigente, che esiste un ciclo di fondo. E nello studio di qualsiasi ciclo serve un punto di partenza. Poiché prevediamo che sia coinvolto il credito, dobbiamo prima descrivere, come punto di riferimento, un modello economico con una quantità costante di moneta e credito e senza intervento dello Stato. Supporremo inoltre che il potere d’acquisto della moneta nel suo complesso non vari granché, perché è fondamentalmente solido.
Il modello di economia a moneta sana
In questa economia, la comunità che ne fa parte agisce sia come consumatrice sia come risparmiatrice e, grazie alla divisione del lavoro, i produttori al suo interno forniscono il reddito a tutti. Dobbiamo descriverla in questo modo per includere chi non produce, come i bambini, chi dipende da altri per il proprio sostentamento e benessere, come gli anziani e gli infermi, e chi svolge un lavoro che non è riconosciuto economicamente, come chi lavora in casa.I produttori si organizzano in imprese con dipendenti, fornendo tutto ciò di cui la comunità ha bisogno e che desidera, secondo la domanda che ne viene espressa. Tutto ciò che viene importato, perché non può essere prodotto localmente, come le materie prime, oppure perché altrove è fatto meglio, può essere importato liberamente a condizione che le importazioni siano pagate, o con le esportazioni della comunità o con l'esportazione di una parte della sua riserva di moneta. In quest'ultimo caso, un'esportazione netta di moneta tenderà ad aumentarne la scarsità all'interno della comunità, riducendo così i prezzi di produzione interni rispetto a quelli dei beni importati. Rendendo più convenienti le esportazioni e più care le importazioni, e senza che un'autorità centrale intervenga (non intervenga), si mantiene sempre un equilibrio tra importazioni ed esportazioni.
Lasciando da parte le fluttuazioni della quantità di moneta derivanti dagli scambi con altre comunità, la moneta totale che i produttori ricevono, sotto forma di capitale di investimento e di vendite di beni derivanti dalla spesa e dal risparmio dei consumatori, resterà invariata di anno in anno. Ciò che cambierà continuamente è il modo in cui i flussi di moneta si muovono, facendo salire alcuni prezzi dove la domanda è aumentata mentre altri scendono dove la domanda è diminuita. Con le loro offerte per ottenere fondi di capitale, imprenditori e produttori possono far oscillare la ripartizione tra consumo immediato e consumo differito.
Le imprese che non raggiungono una redditività adeguata, o che falliscono del tutto, reimpiegano le proprie risorse o se le vedono reimpiegare in modo più redditizio. È la distruzione creatrice di Schumpeter in azione. E sempre, attraverso un processo di continua rivalutazione, i produttori usano i mezzi a loro disposizione per massimizzare i profitti, competendo per essere i migliori nel soddisfare le esigenze in evoluzione dei consumatori.
La moneta sana e la divisione del lavoro sono insieme il motore del progresso economico e del miglioramento della condizione dell'uomo, e sono alla base del libero scambio tra individui. Sono state sostenute dagli economisti classici. Richiedono flessibilità nell'uso della moneta, che la domanda complessiva sia stabilita da chi la usa e non dallo Stato, e non hanno certo bisogno dell'inflazione del credito da parte di un sistema bancario sostenuto dallo Stato. Ma è quello che abbiamo. Ora dobbiamo introdurre una variazione nella quantità di moneta sotto forma di credito bancario e vedere come risponde il nostro modello semplice e intrinsecamente efficace di economia di libero mercato basata sulla moneta sana.
Come viene espanso il credito bancario
Una banca commerciale avvia la propria attività con il capitale proprio e una licenza per concedere prestiti. Lo stato patrimoniale di una banca tipo, dopo la sua costituzione e prima di iniziare a operare, potrebbe essere questo.
Ora supponiamo che la banca concordi con un cliente un prestito di 100.000. La banca presta denaro proprio? Molto probabilmente no, e in tal caso il suo stato patrimoniale ora appare così.

Nei libri contabili della banca, il prestito è ovviamente un'attività per la banca. Ma nel momento esatto in cui il contratto di prestito viene firmato, il conto corrente dello stesso cliente viene accreditato dell'intero importo del prestito. Non è coinvolta nessun'altra parte. Naturalmente l'estratto conto del cliente potrebbe avere un aspetto diverso, ma si tratta solo di presentazione. Ciò che conta sono i conti della banca stessa.
Ma una banca con un'esposizione creditizia così limitata rispetto al capitale del suo azionista non è molto redditizia. E dato che le è stata concessa una licenza per erogare credito, quasi certamente farà crescere il proprio bilancio alla ricerca di profitti.
A quel punto il suo bilancio potrebbe presentarsi così.
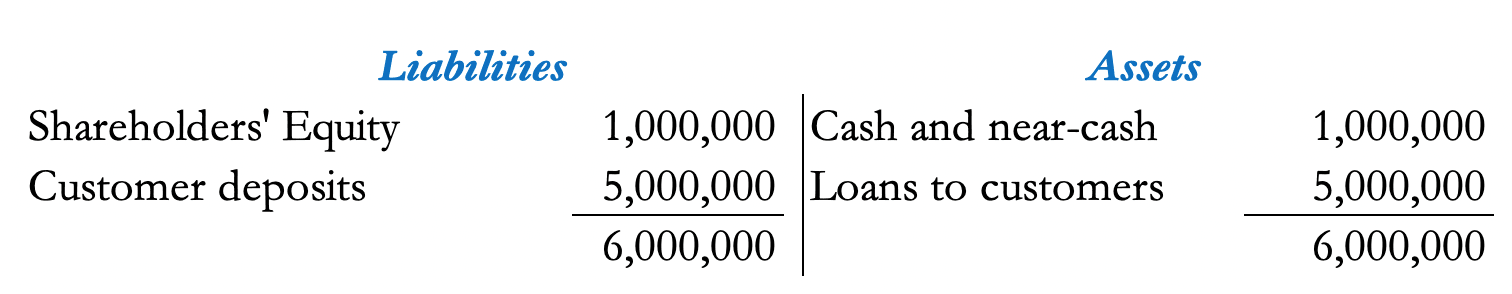
Va sottolineato ancora una volta che tutti i depositi dei clienti sono stati creati a causa di contratti di prestito. Altri depositanti potrebbero aprire conti correnti e conti di deposito, quasi sempre spostando saldi da altre parti del sistema bancario. E alcuni clienti con saldi a credito e senza prestiti potrebbero chiudere i propri conti, trasferendo i fondi ad altre banche. Ai fini della nostra illustrazione, ignoreremo queste attività, che, quando generano variazioni nette, vengono regolate attraverso i mercati all'ingrosso o una stanza di compensazione e non hanno alcun legame diretto con il processo di creazione del credito.
Dopo aver portato il proprio bilancio a 6.000.000, notiamo che prestare denaro ai clienti a un tasso medio, diciamo, dell'8% diventa il margine lordo, perché il conto corrente di contropartita non è costato nulla alla banca. Questo è il vantaggio redditizio della creazione di credito tramite scrittura contabile. La banca del nostro esempio ora ottiene un reddito lordo di 400.000 sul proprio portafoglio prestiti. Possiamo inoltre supporre che il suo capitale sia investito in titoli di Stato a breve termine e in cambiali commerciali scontate, con un rendimento medio annualizzato di, forse, il quattro per cento. Il reddito totale della banca alla fine di un anno di attività, compresi i proventi sul proprio capitale, diventa 440.000: un rendimento lordo, prima delle spese, del 44% sul capitale della banca di un milione.
Al netto delle spese non necessarie, si vede che l'erogazione di prestiti bancari tramite la creazione di credito è enormemente redditizia. Certo, non tutti i prestiti funzionano in questo modo. Le banche incoraggiano anche i depositi, sui quali pagano interessi, allo stesso modo degli orafi del 1650 citati sopra. Ma questi fondi possono essere prestati con margini ancora più elevati, ad esempio ai titolari di carte di credito con saldi non estinti e ai piccoli prestatari con scoperti di conto. Tuttavia, a scopo illustrativo, continueremo a concentrarci su un portafoglio prestiti composto da debitori di maggiori dimensioni.
Le conseguenze dei prestiti bancari per l'economia
Un rapporto di 6:1 tra attività e capitale nel bilancio di una banca è generalmente considerato prudente. A questo punto sarà evidente che la maggior parte della moneta e della finanza in un'economia è credito bancario. Nelle economie anglosassoni di Stati Uniti e Regno Unito questo è certamente vero a causa del basso tasso di risparmio dei consumatori, risparmio che viene convogliato verso le imprese attraverso i mercati delle nuove emissioni, senza intermediazione bancaria se non l'organizzazione fuori bilancio a fronte di commissioni. Possiamo anche capire che, se i banchieri vedono sempre più l'economia come stabile e il rischio di credito come relativamente basso, faranno crescere i propri bilanci, aumentando la leva dei loro redditi da interessi.Passiamo ora all'effetto economico. Supporremo che un rapporto di 6:1 tra attività bancarie e capitale sia ritenuto prudente dalla comunità bancaria. In altre parole, l'equilibrio si raggiunge con banchieri generalmente cauti nei confronti del rischio di credito, dopo aver ridotto la leva dei propri bilanci rispetto a livelli più alti durante una precedente recessione. In cima ai loro pensieri, a questo punto, ci sarebbe il ricordo delle perdite causate dai clienti insolventi quando le condizioni economiche si sono deteriorate nella recente fase di contrazione.
Queste sono le condizioni economiche che promettono un ritorno alla stabilità. Quando i banchieri diventano sempre più fiduciosi che il peggio sia passato, ricominciano ad aumentare cautamente i prestiti, soprattutto a imprenditori esperti di cui hanno motivo di fidarsi. Gradualmente, grazie al credito bancario messo a loro disposizione, questi imprenditori acquisiscono e riorganizzano aziende fallite o con risultati insufficienti, come dimostra la ripresa dell'attività di acquisizioni nei mercati azionari, che di solito si osserva prima che l'economia inizi a riprendersi davvero.
L'attività societaria contribuisce a spingere i mercati azionari verso la ripresa, anche quando la disoccupazione è ancora alta. Ma gradualmente la riorganizzazione della produzione da parte dei risanatori d'impresa e simili porta a un aumento delle assunzioni di manodopera qualificata. Il miglioramento del clima nei centri finanziari aumenta i redditi dei professionisti, come avvocati, commercialisti, gestori di investimenti e simili. L'investment banking diventa enormemente redditizio grazie a queste attività di inizio ciclo, e la spesa di chi lavora in tutte queste specializzazioni genera un boom localizzato per i settori dei servizi nei centri finanziari, che si estende poi verso l'esterno, nelle zone di pendolarismo.
Naturalmente, questo clima contagia i banchieri, che acquistano sempre più fiducia e si rendono conto che la loro cautela precedente li sta facendo perdere opportunità di prestito. Cominciano a competere con altre banche per ottenere clienti, concentrandosi magari sugli immobili commerciali, sullo sviluppo immobiliare e sul leasing di attrezzature. La concorrenza tra banche comincia a erodere i margini di profitto, e queste compensano espandendo ancora di più i propri bilanci. Due o tre anni dopo l'inizio della ripresa, il bilancio della nostra banca di esempio potrebbe presentarsi così:
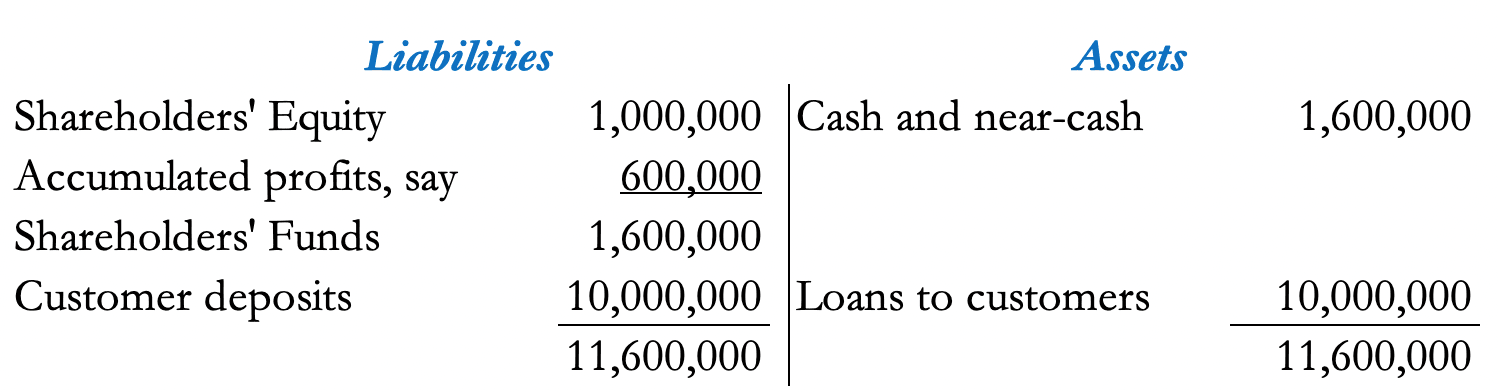
Le passività della banca verso gli azionisti riflettono gli utili accumulati, al netto degli altri costi operativi e delle imposte, dopo forse tre anni di attività nella fase di ripresa economica. L'attività di prestito è raddoppiata. Ma il rapporto tra attivo e patrimonio netto si basa ora sul valore più elevato dei fondi degli azionisti, con un modesto aumento della leva di bilancio da 6:1 a 7,25:1.
La concorrenza sui prestiti ha portato a una riduzione degli interessi applicati alle nuove operazioni. Inoltre, la nostra banca è esposta al rischio che altre banche sottraggano i prestiti già in essere. Pertanto, se ipotizziamo che il tasso medio di interesse applicato sui prestiti scenda dall'8% iniziale ipotizzato al 5%, il raddoppio dei prestiti alla clientela ha generato solo 100.000 in più di interessi attivi lordi. La redditività della banca rispetto al proprio capitale è diminuita nettamente e, con i dirigenti sempre più fiduciosi sulle condizioni economiche, la soluzione è gettare la prudenza al vento e cercare ancora più attività di prestito.
Nel frattempo, l'effetto economico di questa espansione del credito è stato alimentare un boom delle condizioni economiche, che diventa insostenibile senza un'ulteriore espansione del credito. Con l'allentamento delle condizioni di prestito, la qualità dei debitori aziendali è calata in modo evidente. I banchieri scoprono sempre più spesso che le condizioni del mercato dei prestiti non soddisfano più i criteri adottati in precedenza. I costi di produzione hanno iniziato a salire, c'è carenza di manodopera qualificata e si accumulano ritardi nella consegna di macchinari produttivi e di altre attrezzature essenziali. I flussi di cassa dei debitori più deboli iniziano a risentirne.
All'inizio questi segnali di allarme vengono ignorati a favore di una leva di bilancio ancora maggiore. In ogni caso, un rapporto di 7,25:1 tra attivo di bilancio e fondi degli azionisti è ancora considerato prudente. Ma con i prezzi delle materie prime e l'inflazione dei prezzi al consumo ora in aumento, la pressione dei mercati dei cambi per una maggiore preferenza temporale costringe la banca centrale a iniziare ad alzare i tassi di interesse. All'inizio ciò avvantaggia le banche commerciali, perché pone un minimo ai tassi sui prestiti. Le banche commerciali continueranno ad aumentare il rapporto tra attivo e patrimonio netto, incoraggiate ulteriormente dalla ripresa dei margini sui prestiti. Ma, come primo segnale di allarme, i mercati azionari iniziano a indebolirsi sotto l'influenza del rialzo dei rendimenti obbligazionari. Una piccola nube compare all'orizzonte sul valore futuro delle garanzie dei prestiti.
Le conseguenze economiche della rapida crescita del credito bancario si traducono in ulteriori aumenti dei prezzi, dalle materie prime ai servizi alle imprese fino alla vendita al dettaglio. Mentre la piena occupazione garantisce una domanda crescente dei consumatori, le pressioni sui costi riducono i margini dei produttori. I fallimenti aziendali iniziano ad aumentare. Dopo otto o nove anni di espansione del credito, il nostro gruppo di banchieri avverte all'improvviso il pericolo di molteplici fallimenti aziendali e inizia a negare credito aggiuntivo, oltre a quanto necessario per evitare il collasso dei debitori esistenti. Limitando la disponibilità di credito, la loro reazione provoca un forte aumento dei costi di finanziamento.
L'avidità di profitto si trasforma rapidamente in paura delle perdite. Il costo degli interessi sui prestiti bancari aumenta per chiunque riesca a ottenere un finanziamento. Le banche ora vogliono disperatamente ridurre la propria esposizione di bilancio, perché una leva di bilancio, a questo punto forse di dieci a uno, significa che una svalutazione del dieci per cento su tutti i prestiti rende privo di valore il patrimonio netto della banca. La repentinità con cui diventa necessario contenere il rischio di credito spiega perché, quando arriva, il crollo è al tempo stesso improvviso e indiscriminato.
Come accennato in precedenza, l'espansione del credito bancario per finanziare la produzione è solo una delle attività svolte dalle banche moderne. Ma al centro di tutte le attività c'è il finanziamento attraverso la creazione di credito bancario. Una seconda definizione di banchiere, rispetto a quella data in precedenza in questo articolo, è che egli sia “un operatore che acquista denaro, o denaro e debiti, creando altri debiti”.[iv] Di conseguenza, quando la situazione si deteriora, il banchiere cerca di chiudere la propria posizione il più rapidamente possibile, senza alcun interesse per la sorte dei debitori della banca oltre a ciò che si può recuperare da loro.
Ulteriori implicazioni del ciclo del credito
Abbiamo ora visto il vero ruolo delle banche nell'economia come creatrici di credito. La licenza concessa loro dallo Stato consente di emettere credito dove prima non ne esisteva. All'inizio stimola l'attività economica ed è accolto con favore. Le conseguenze negative emergono solo più tardi, sotto forma di un calo del potere d’acquisto della valuta espansa, dapprima sui mercati dei cambi, nei mercati delle materie prime e dei prodotti industriali, e poi nell'economia interna. Poiché i semi della successiva fase di ribasso sono stati piantati dalla precedente espansione del credito, questa si verifica puntualmente, guidata dalla contrazione del credito. Dalla fine delle guerre napoleoniche, questo ciclo di espansione e contrazione del credito ha avuto una periodicità regolare di circa dieci anni.Un ciclo del credito bancario descrive in modo più pertinente l'origine dei periodici boom e crolli rispetto a definirli ciclo commerciale o ciclo economico, espressioni che implicano che l'origine sia nel comportamento dei clienti delle banche anziché nel sistema bancario. E cercare di inserire un ciclo di variazioni dei tassi di interesse in un ciclo di produzione, come tentò di fare Hayek, richiede una comprensione della contabilità bancaria più profonda di quella che gli economisti possiedono normalmente.
Sorge inevitabilmente la domanda su dove ci troviamo nell'attuale ciclo del credito. L'ultima fase di crisi può essere facilmente individuata nel crollo di Lehman dell'agosto 2008. Rispetto ai cicli precedenti, la fase espansiva di questo è ormai più lunga della maggior parte, ammesso che sia ancora in corso.
Individuare la prossima crisi del credito sarà ovvio col senno di poi. Ma individuare la fine della fase espansiva è diventato complicato a causa di altri fattori. La crescente finanziarizzazione delle principali economie, insieme al coinvolgimento sempre maggiore di quasi tutti i governi nelle rispettive economie di base, ha spostato l'attenzione dei prestiti bancari dal credito alle imprese di un tempo. Oggi le grandi banche hanno la stessa probabilità di creare credito per finanziare le proprie attività di trading. E anche la quota di credito bancario destinata a finanziare portafogli di titoli di Stato e di altri titoli è aumentata. Ma anche tenendo conto di questi fattori, il grafico FRED qui sotto mostra che i prestiti commerciali hanno raggiunto il picco a maggio dell'anno scorso, dopo le distorsioni iniziali legate al covid. Se si corregge per l'aumento del credito nell'economia (la moneta M2 è aumentata del 36% nel periodo coperto dal grafico), la contrazione dei prestiti bancari nel contesto economico è ancora maggiore di quanto il grafico suggerisca.

Un ulteriore fattore importante è stato il crescente intervento delle banche centrali nei mercati degli attivi. La Fed, la Banca del Giappone, la Banca centrale europea e la Banca d'Inghilterra investono tutte, direttamente o indirettamente, attraverso il quantitative easing e misure analoghe, per far sì che le attività finanziarie mantengano e aumentino il proprio valore. Per ora, almeno, questo ha eliminato il rischio di un calo del valore delle garanzie, tradizionalmente associato a un crollo dei prestiti bancari. E, inchiodando i tassi di interesse al limite dello zero, è stata soppressa l'evidenza di tassi più alti dovuti alla pressione delle banche per ridurre i propri prestiti.
Di conseguenza, i segnali della fine del ciclo del credito bancario sono appena percettibili, non solo per gli osservatori ma anche per i banchieri. Ma probabilmente i prestiti bancari hanno incontrato una crisi di fine ciclo nel settembre 2019, quando il mercato dei repo è esploso, undici anni dopo il fallimento di Lehman. Stando così le cose, la durata del ciclo sarebbe stata simile a quella dei cicli precedenti.
La fine del ciclo, se è questo che la crisi dei repo ha indicato, non è stata segnalata da banchieri che dichiaravano concluso il periodo dei prestiti. Sembra piuttosto che le maggiori banche attive nei mercati finanziari abbiano esaurito collettivamente la capacità di bilancio. Anche prima della crisi di Lehman i banchieri si erano comportati diversamente: non avevano previsto gli eventi che portarono alla necessità di salvare l'intero sistema bancario, anziché provocare il crollo con le proprie azioni. Qualcosa ha cambiato il loro comportamento di fine ciclo, ed è il nostro ultimo argomento.
Le conseguenze delle politiche monetarie per le banche e le valute
Nelle nostre illustrazioni del meccanismo contabile con cui viene prodotto il credito bancario, le banche, attraverso la concorrenza reciproca, fissano i costi di finanziamento per le imprese. Si può sostenere che, finché i tassi ufficiali non si discostano troppo da quelli di mercato, la domanda e l'offerta di credito permettono a questo processo di proseguire. Ma negli ultimi decenni le banche centrali hanno gradualmente portato i tassi ufficiali a zero e persino in territorio negativo.Questo non ha fermato del tutto il processo di creazione del credito per le imprese non finanziarie. Tuttavia anche i debitori solvibili hanno accesso ai mercati dei capitali e, con le banche centrali che comprimono i rendimenti obbligazionari attraverso il quantitative easing, per le banche i rischi del credito alle imprese sono nettamente superiori alla remunerazione offerta dai tassi di interesse. Alle banche restano quindi le imprese prive di accesso ai mercati dei capitali, verso le quali generalmente sono riluttanti a concedere prestiti.
In pratica, mentre la politica monetaria viene attuata per stimolare l'economia, sta soffocando il credito bancario. Le implicazioni non vanno sottovalutate, perché la maggior parte della moneta in circolazione deve la propria origine a crediti dovuti ai depositanti e il suo mantenimento dipende dal fatto che le banche non riducano i propri bilanci.
In nessun luogo questo problema è più evidente che nell'Eurozona, dove in alcune giurisdizioni il credito alle imprese sembra essersi quasi interrotto.[v] Come le banche di altre aree, quelle dell'Eurozona si sono rivolte ad altre attività, in particolare all'espansione del credito per finanziare il debito pubblico in forte crescita. E per mantenere i profitti nominali in un contesto di tassi di interesse negativi, hanno portato il rapporto tra attivo e capitale proprio a livelli record.
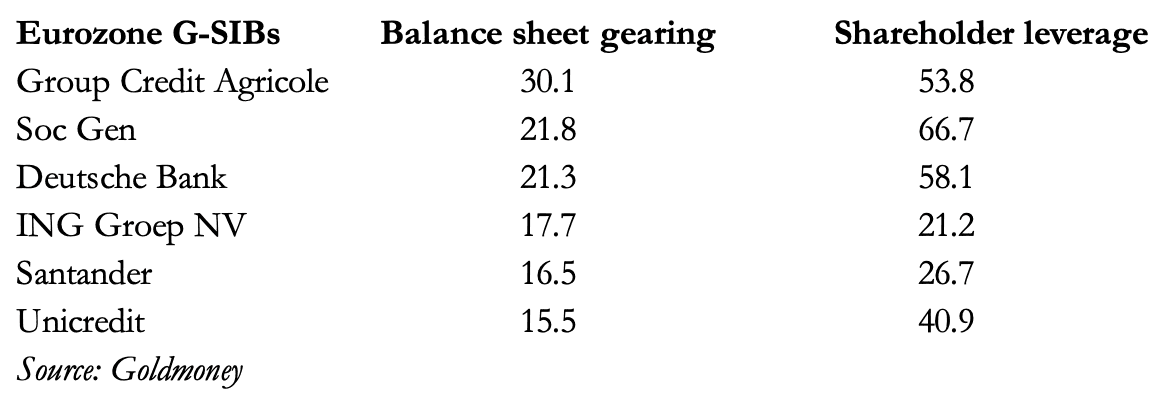
Il normale grado di leva di bilancio tra attività e patrimonio netto, al culmine di un ciclo del credito, è nell'ordine di dieci, forse dodici volte: abbastanza da innescare, in epoche passate, una forte contrazione del credito. Eppure qui vediamo grandi banche (le banche di rilevanza sistemica globale dell'Eurozona, le G-SIB) con rapporti fino a trenta volte. Questi valori sono diventati così alti per una combinazione di fattori: una distorsione normativa che determina le ponderazioni del rischio a favore del debito sovrano, il contesto di tassi d'interesse imposto dalla BCE e il finanziamento della speculazione sui mercati mobiliari, che ha sostituito il tradizionale credito bancario. Mentre l'Autorità bancaria europea ritiene che queste banche siano solvibili, i loro azionisti sembrano pensarla diversamente, come dimostra il fatto che la loro capitalizzazione di mercato è in ogni caso inferiore al valore contabile, come illustra la colonna sulla leva degli azionisti.
È chiaro che il credito bancario alle imprese in tutte le principali giurisdizioni è frenato dalle politiche sui tassi d'interesse delle banche centrali. Il centro della creazione di credito bancario si è spostato dal finanziamento alle imprese al finanziamento, a basso margine, di disavanzi pubblici sempre crescenti e della speculazione finanziaria. Nel caso dell'Eurozona, i livelli di debito statale di Spagna, Italia, Portogallo e persino Francia sono ormai fuori controllo, accelerati dal Covid e dalla disponibilità di credito bancario per acquistarne i titoli.
Si profilano due minacce sistemiche identificabili. La prima è che sarà necessaria un'espansione della moneta delle banche centrali per sostituire il credito bancario quando smetterà di crescere e si invertirà, e la storia insegna che prima o poi accadrà. La seconda minaccia è legata all'inflazione monetaria, ossia all'effetto sul potere d’acquisto delle valute fiat. Per il momento, i tempi della prima restano incerti. Ma possiamo già vedere come l'aumento dei prezzi, che è la prova della perdita di potere d’acquisto delle valute fiat, spingerà i tassi d'interesse al rialzo. Tassi più alti significano prezzi obbligazionari in calo e la fine della bolla del mercato azionario. Significano anche perdite accumulate sulle obbligazioni acquistate dalle banche e la perdita di valore delle garanzie a fronte dei prestiti ai clienti aziendali e agli speculatori di borsa.
Per ora le banche centrali sono unite nel negare la minaccia dei tassi d'interesse. Ma sempre più operatori di mercato stanno iniziando a comprenderne la realtà. Quando agiranno, è probabile che assisteremo a un crollo di mercato sulla falsariga della bolla del Mississippi di John Law. Lo smantellamento globale del credito diventerà allora un panico impossibile da fermare. Quasi certamente vedremo i tassi d'interesse salire per riflettere lo sforzo delle banche di riportare i propri bilanci a livelli più normali rispetto al capitale degli azionisti.
Infine, dobbiamo tenere presente che le autorità monetarie non avranno altra scelta che tentare di sostituire il credito bancario in contrazione con una propria forma di credito: promesse di pagare nient'altro che carta, sotto forma di valuta fiat. Le quantità necessarie saranno quasi certamente proporzionalmente molto maggiori degli assegni in bianco emessi dalle banche centrali per salvare il sistema finanziario dopo Lehman. Questa volta, con rapporti tra bilancio e patrimonio netto delle G-SIB che, secondo le mie stime, hanno una media aritmetica di 20,5 nell'UE, 16,8 nel Regno Unito, 21,4 in Giappone, 13,6 in Cina e 11,2 volte negli Stati Uniti, la contrazione del credito bancario verso livelli più normali per l'inizio di un ciclo del credito bancario sarà quasi certamente più violenta, sul piano finanziario, di qualsiasi evento visto dal crollo di Wall Street del 1929-1932.
La scomparsa del valore delle garanzie sarà quasi certamente vista dai pianificatori delle politiche come centrale nel collasso del credito bancario, quindi l'istinto dei banchieri centrali sarà di accelerare il sostegno ai prezzi di obbligazioni e azioni, mantenendo al contempo la disponibilità di mutui a basso costo per evitare il crollo dei prezzi immobiliari. Ci si deve aspettare che gli aumenti dei tassi ufficiali siano riluttanti e inferiori a quanto necessario per stabilizzare le valute. Ci si deve aspettare che il QE della Fed passi dagli attuali 120 miliardi di dollari al mese a cifre più alte e che le altre principali banche centrali agiscano in modo analogo.
In precedenza abbiamo osservato che la gran parte della moneta in circolazione ha origine nel credito bancario. Il compito di sostituirla con valuta fiat delle banche centrali sembra destinato a distruggere il potere d’acquisto delle valute, che per coincidenza è ciò che accadde ai livres di John Law 301 anni fa. Grazie al suo successore nelle politiche di stimolo, Lord Keynes, lo stesso esito attende oggi le economie su scala globale. È sempre più impossibile vedere un altro esito dall'evoluzione della situazione attuale.
[i] Citato da McClure, James E, David Chandler Thomas e Lee C. Spector. "A Retrospective Look at the Hayek Story: Roundaboutness, Sticky Consumption, and Sequestered Capital", Journal of the History of Economic Thought
[ii] Non dovremmo scartare del tutto il triangolo di Hayek. L'evidenza empirica mostra chiaramente che la manifattura globale prospera di più e ha maggiore profondità nei paesi in cui i tassi di risparmio sono alti rispetto a quelli in cui sono bassi. La disponibilità di capitale non è l'unico fattore, ma è un elemento importante di questa tendenza.
[iii] Tassi d'interesse più alti hanno, naturalmente, attratto depositi, in particolare di moneta metallica ai tempi del gold standard. Ma oggi questo effetto è minimo, con relativamente poco contante, difficilmente destinato a essere ceduto, e certamente modesto in quantità rispetto all'effetto sui depositi della riduzione dei bilanci delle banche.
[iv] Vedi pagina 148, The Elements of Banking di Henry Dunning Macleod, pubblicato da Longmans nel 1877.
[v] La prova della mancata espansione del credito bancario a beneficio delle imprese si riflette nelle basse aspettative di crescita del PIL in diverse giurisdizioni dell'UE, in particolare tra i PIGS.
[v] La prova della mancata espansione del credito bancario a beneficio delle imprese si riflette nelle basse aspettative di crescita del PIL in diverse giurisdizioni dell'UE, in particolare tra i PIGS.
Le opinioni espresse in questo articolo sono quelle degli autori e non riflettono quelle di Goldmoney, salvo diversa indicazione esplicita. L’articolo ha scopo puramente informativo generale e non costituisce, da parte di Goldmoney o degli autori, una consulenza legale, finanziaria, fiscale, di investimento o contabile. Non dovresti agire né fare affidamento su alcuna informazione contenuta nell’articolo senza aver prima richiesto una consulenza professionale indipendente. È stata posta cura nel garantire l’affidabilità delle informazioni contenute nell’articolo; tuttavia, Goldmoney non dichiara che esse siano accurate, complete, aggiornate e/o da considerare come un’indicazione di risultati futuri, e non dovrebbero essere considerate tali. Goldmoney non sarà responsabile per alcun reclamo, perdita, danno o disagio causati da qualsiasi informazione o opinione contenuta in questo articolo, e qualsiasi azione intrapresa sulla base delle opinioni e delle informazioni contenute in questo articolo è a tuo rischio.