
Secondo un articolo del Wall Street Journal di mercoledì, la Federal Reserve statunitense sta valutando l'acquisto di titoli del Tesoro a lungo termine e di obbligazioni ipotecarie in cambio dei depositi detenuti presso la Fed.
La Fed non ha rilasciato commenti e l'articolo potrebbe essere stato solo un pallone sonda; in tal caso Bernanke e soci potrebbero star valutando di distorcere la curva dei rendimenti in modo che le obbligazioni a lungo termine risultino meno attraenti rispetto alle preferenze temporali fissate dal mercato.
L'operazione a cui la Fed sembra pensare è un'operazione di pronti contro termine inversa (reverse repo), con cui acquista obbligazioni a lunga scadenza finanziandosi con il credito ottenuto dalle banche commerciali. La distinzione monetaria importante è che l'operazione è finanziata dal credito bancario inutilizzato, non da denaro contante. La Fed può sempre fissare le condizioni in modo che la proposta sia attraente per le controparti. stando così le cose, la pressione al rialzo sui tassi a breve sarà minima, mentre la Fed potrà portare più in basso i tassi a lungo termine. E acquistando obbligazioni a lunga scadenza, in genere ne beneficiano i prezzi degli attivi, ed è per questo che le azioni sono salite dopo la notizia.
Più interessanti sono i motivi per cui questa opzione potrebbe essere allo studio. La risposta si trova probabilmente nell'aumento dei rendimenti delle scadenze più lunghe, come illustra il rendimento del Treasury USA a 30 anni riportato qui sotto:
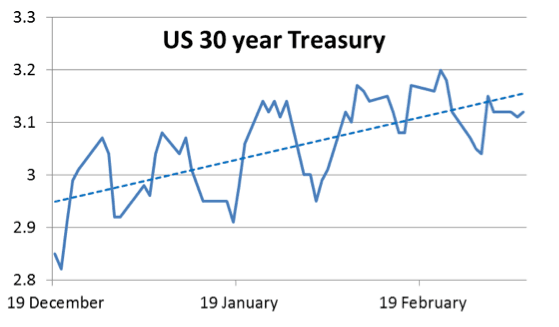
Mentre la Fed è riuscita a ancorare i tassi a breve, i tassi a lungo termine hanno iniziato a salire. È del tutto normale e di solito non è motivo di grande preoccupazione quando l'economia mostra i primi segnali di miglioramento. Soprattutto, suggerisce che stiamo entrando in un contesto più inflazionistico, che esclude come strumento di politica il quantitative easing in senso stretto, perché stampare moneta indebolirebbe ora rapidamente il dollaro. Pertanto, è nell'interesse della Fed cercare una forma mascherata di quantitative easing che espanda il credito bancario e non la moneta in senso stretto.
Oltre al semplice sostegno ai prezzi degli attivi, vengono in mente due motivazioni di fondo. In primo luogo, nel complesso le banche centrali temono ancora un possibile collasso deflazionistico e, anche se possono esserci i primi segnali di ripresa economica, le banche commerciali restano avverse al rischio quando si tratta di concedere prestiti. Inoltre i bassi tassi sui mutui sono considerati vitali per il mercato immobiliare, che è ancora impantanato nella sua deflazione da debito: ecco perché la Fed potrebbe voler acquistare debito ipotecario oltre ai titoli del Tesoro. In secondo luogo, c'è il costo del debito pubblico, e qualsiasi aumento dei tassi di interesse manda all'aria le ipotesi sul disavanzo di bilancio, che sono già abbastanza allarmanti. Inoltre, le scadenze del debito del Tesoro USA sono sbilanciate in modo marcato e pericoloso verso il breve termine: da qui l'importanza di mantenere bassi i rendimenti a lungo termine, in modo che il Tesoro possa emettere obbligazioni con scadenze più lunghe.
Riassumendo, la Fed sta ancora cercando di evitare la deflazione e deve assistere il Tesoro acquistando debito a lungo termine a rendimenti obbligazionari artificialmente bassi. La crescente preoccupazione dell'opinione pubblica per gli effetti inflazionistici del quantitative easing richiede un approccio diverso, magari ricorrendo a pronti contro termine inversi finanziati da un'espansione del credito bancario.
Anche se questo può soddisfare qualcuno, ciò che accade è soltanto che il motore dell'inflazione monetaria diventa l'espansione del credito bancario anziché il quantitative easing: gli effetti a lungo termine sui prezzi sono esattamente gli stessi.