
La domanda indiana di gioielli in oro reagisce ai prezzi, non il contrario
Introduzione
Nelle ultime settimane i media e gli analisti dell'oro hanno indicato un apparente crollo della domanda indiana di oro, lasciando intendere che i prezzi dell'oro siano a rischio. Tuttavia, la domanda indiana non determina i prezzi: sono i prezzi a determinare la domanda indiana. Quando la domanda di oro come investimento nei mercati finanziari aumenta (con il calo dei tassi di interesse reali e dei valori delle valute), gli acquirenti tradizionali dei mercati in via di sviluppo, che comprano oro come forma di risparmio, devono di conseguenza ridurre la quantità domandata (ma non il valore domandato). Tuttavia, la decisione presa ieri dall'India di ritirare dalla sera alla mattina tutte le banconote da 500 e 1.000 rupie potrebbe significare che i risparmiatori indiani non siano disposti a rinunciare così facilmente ai loro risparmi in oro, destinando una quota maggiore del proprio portafoglio all'oro per proteggersi da un ulteriore rischio valutario relativo.
Leggi qui l'intero studio in formato PDF...
Una raffica di articoli e rapporti di ricerca ha messo in evidenza l'apparente crollo della domanda di oro del settore indiano della gioielleria nelle ultime settimane.
Il 24 ottobre 2016 Bloomberg ha riportato che la domanda indiana di oro era destinata a calare di un impressionante 25% quest'anno, fino a sole 650 tonnellate rispetto alle 864 tonnellate del 2015. Come cause vengono citate le scarse piogge monsoniche, la stretta del governo indiano sull'evasione fiscale e uno sciopero dei gioiellieri contro una nuova accisa sui gioielli prodotti e venduti nel paese, e diverse fonti descrivono le condizioni critiche del mercato.
Tutto ciò lascia intendere che i prezzi dell'oro rischino forti ribassi, dato che la domanda del maggiore importatore sembra crollare. Tuttavia, questo ragionamento confonde completamente la causalità.
Capire il ruolo che l'oro svolge in un portafoglio è fondamentale, che si tratti di un portafoglio finanziario "occidentale" o di quello di centinaia di milioni di famiglie indiane. In questi portafogli l'oro è semplicemente una riserva di denaro, non un bene di lusso né una materia prima: una scorta che conserva valore e mantiene senza sforzo il potere d'acquisto sui beni contro le pressioni inflazionistiche esogene. L'oro andrebbe sempre analizzato in questa prospettiva, che sia sotto forma di "gioielli da risparmio", monete, metallo prezioso in lingotti o ETF collettivo, perché è così che lo intende la grande maggioranza delle persone che lo domandano. A parità di altre condizioni, perché la quantità domandata in India rimanesse stabile anno su anno a fronte di un aumento del 20-25% del valore dell'oro (o di una diminuzione del valore relativo della valuta), il reddito indiano in rupie avrebbe dovuto aumentare anch'esso del 20-25% anno su anno, poiché gli indiani accumulano semplicemente gioielli in oro (o risparmi/scorte/riserve di denaro) con il reddito nel tempo.
Il problema è che la maggior parte degli analisti continua a guardare al mercato dell'oro nello stesso modo in cui guarda ai mercati delle materie prime in generale, dove i prezzi sono determinati principalmente dalle variazioni delle scorte. In parole semplici, scorte in aumento sono negative per i prezzi e viceversa (la realtà è un po' più complessa e, per chi desidera comprendere a fondo il rapporto tra prezzi e scorte, consigliamo la lettura della nostra nota di inquadramento Gold Price Framework Vol. 1: Price Model, October 8, 2015). L'autore di questo rapporto ha lavorato come analista del petrolio per la maggior parte della sua carriera. Per prevedere se le scorte aumenteranno o diminuiranno, gli analisti del petrolio cercano di stimare l'offerta e la domanda future di petrolio. Le previsioni sull'offerta futura tengono conto di come evolveranno i tassi di esaurimento e di quali nuovi progetti petroliferi entreranno in produzione. La domanda futura di petrolio dipende per lo più dalla crescita economica nel breve termine e dai cambiamenti tecnologici nel lungo termine. Il residuo nel modello sono quindi le scorte: se l'offerta prevista supera la domanda, si prevede che le scorte aumentino. Il punto chiave è che, nel mondo delle materie prime, la domanda fisica conta. È ciò che modifica le scorte e quindi guida i prezzi. Se i dati mostrano che la domanda cinese di petrolio sta crollando, l'analista del petrolio giustamente dovrebbe diventare ribassista, perché ciò implica scorte in aumento e prezzi in calo. Alla fine la variazione del prezzo inciderà su offerta e domanda e riporterà l'equilibrio a un prezzo più basso.
Tuttavia, analizzare l'oro in questo modo non è valido. L'oro, a differenza di una materia prima, non viene mai consumato. Una volta estratto, viene sempre conservato in qualche forma. Quindi, quando parliamo di "domanda" di oro, questa non ha nulla in comune con la domanda di una materia prima. Nel mondo delle materie prime, domanda significa consumo. Ad esempio, il petrolio greggio viene acquistato dalle raffinerie, trasformato in benzina, venduto ai consumatori e bruciato in un motore a combustione. Il petrolio è consumato in modo irrevocabile. Al contrario, la maggior parte di ciò che viene indicato come "domanda" di oro proviene da gioielli, lingotti, monete e barre, che sono solo forme diverse di scorte. Anche la piccola quantità di "domanda" di oro del settore industriale e dell'odontoiatria non equivale a consumo, perché quasi tutto quell'oro viene poi riciclato.
Lo stesso ragionamento vale anche per l'offerta. Quando parliamo di offerta di una materia prima, intendiamo sempre la produzione di una miniera, di un pozzo o di un ettaro di terreno coltivabile. Anche se l'offerta di oro comprende la nuova produzione mineraria, la maggior parte dei flussi di oro nel corso dell'anno riflette semplicemente oro già presente nelle scorte che cambia proprietario. Nel mondo delle materie prime non lo chiameremmo mai offerta. Il petrolio stoccato in un serbatoio a Cushing, in Oklahoma, è semplicemente una scorta. Nessun analista del petrolio penserebbe mai di trattare la vendita di questa scorta come offerta. Eppure nel mondo dell'oro gli analisti lo fanno continuamente. Circa un quarto dell'"offerta" annuale nei bilanci standard dell'oro proviene da oro riciclato, spesso chiamato oro di recupero. Si tratta per lo più di gioielli e medaglie che vengono venduti, fusi e trasformati in nuovi gioielli, barre e monete. Era una scorta prima ed è tornato a essere una scorta. Con lo stesso ragionamento, anche i milioni di tonnellate di metallo prezioso in forma di lingotti scambiate ogni anno dovrebbero essere considerate offerta. L'unica differenza è che quelle barre non vengono rifuse.
Pertanto, modellare il mercato dell'oro in termini di "flussi", come avviene per un mercato di materie prime, non è valido e porta a conclusioni errate. Ciò non significa che raccogliere e analizzare questi dati sia privo di senso, anzi. Ad esempio, comprendere le tendenze dell'offerta mineraria è fondamentale per il mercato dell'oro. Ma tentare di applicare un modello di prezzo delle materie prime a un bilancio dell'oro semplicemente non funzionerà.
Per capire a fondo perché modellare i "flussi" dell'oro non aiuta a comprendere le variazioni di prezzo, dobbiamo osservare un tipico bilancio dell'oro (vedi Exhibit 1). In genere un bilancio del mercato dell'oro mostra l'offerta sotto forma di produzione mineraria e oro riciclato. Sul lato della domanda mostra gioielli, monete e barre, acquisti netti delle banche centrali, domanda industriale (compresa l'odontoiatria), ETF e un residuo. Il World Gold Council pubblica un bilancio dell'oro basato sui dati di GFMS, una società di consulenza economica globale per i metalli preziosi e industriali. Nel bilancio GFMS, il termine usato per il residuo è cambiato più volte nel corso degli anni: da "balance" a "inferred investment", "OTC investment and stock flows" e attualmente "surplus/deficit". Ciò mostra il dilemma di tentare di modellare l'oro come una materia prima. Il residuo riflette di quanto sono variate le scorte di metallo prezioso presso le borse e over the counter. In un bilancio di una materia prima, sarebbe l'unico dato che ogni analista cercherebbe di prevedere, perché è ciò che determina il prezzo. Ma nel mercato dell'oro tutto è scorta1. Quindi il residuo mostra solo le variazioni di una delle tante categorie di scorte. Ecco perché GFMS non poteva semplicemente chiamarlo scorta, come accade in ogni bilancio di materie prime.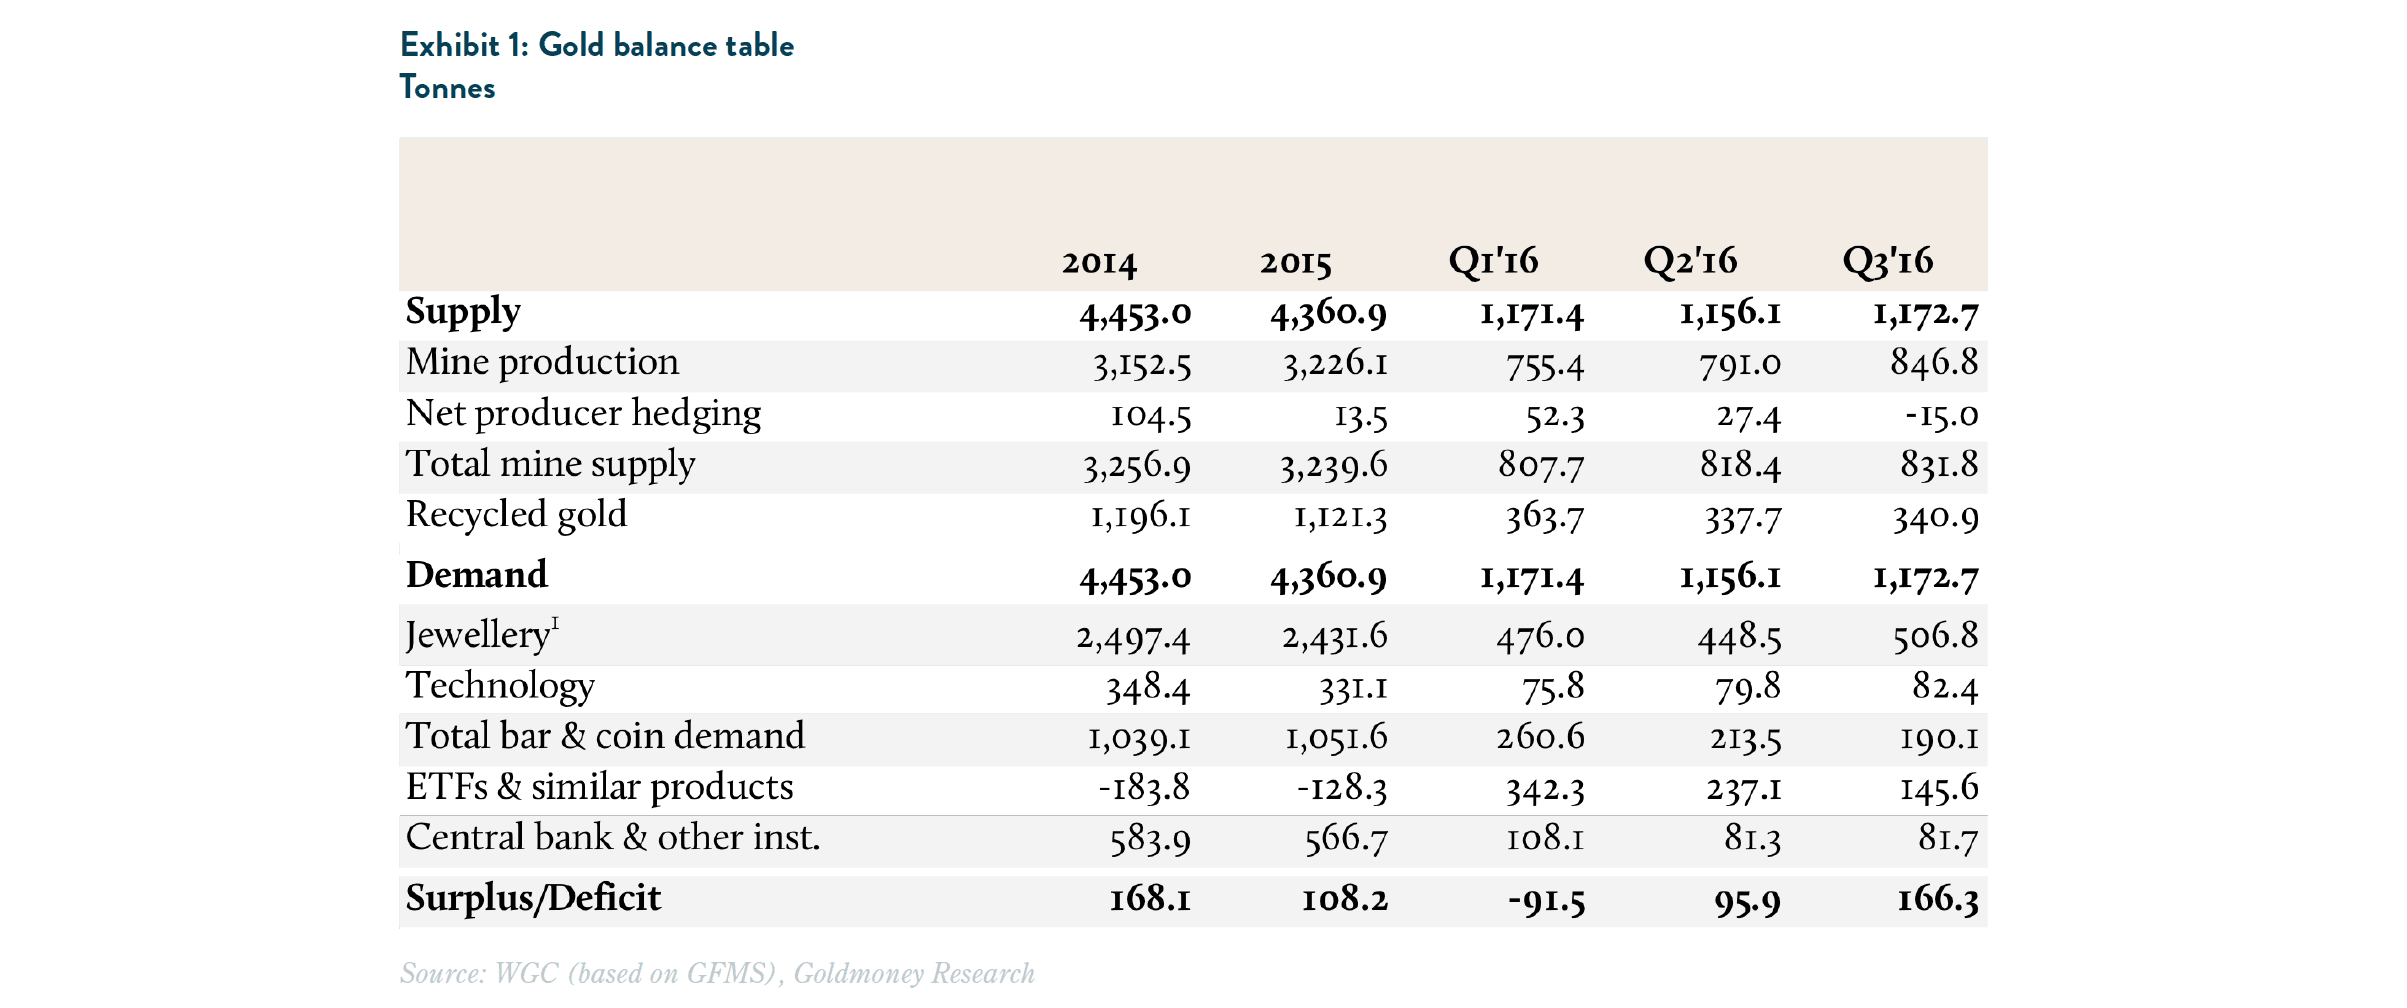
Un bilancio dell'oro mostra in sostanza solo quanto oro è stato estratto in un determinato periodo e quanto è stato trasformato in gioielli, lingotti, monete, impianti dentali ed elettronica. Ma all'interno di queste categorie ci sono flussi enormi. Sul London Bullion Market (LBMA) ogni giorno vengono scambiati oltre 240 miliardi di USD di oro. Equivale a quasi 2 milioni di tonnellate l'anno. A rigore, i bilanci dell'oro basati sui flussi dovrebbero mostrare tutti questi movimenti oltre a offerta e domanda2, ma nessuno lo fa.
È fondamentale capire che alcune fonti di "domanda" nel bilancio dell'oro determinano il prezzo (price maker), altre lo subiscono (price taker). Quando pensiamo ai gioielli in oro, di solito ci vengono in mente orologi costosi e collane firmate. Tuttavia, la maggior parte dei gioielli viene prodotta con un piccolo ricarico rispetto al prezzo dell'oro e acquistata come risparmio nei mercati emergenti come l'India. È molto diverso dalla gioielleria in oro occidentale, dove i costi di produzione e di marchio spesso superano il valore dell'oro. Una larga parte della popolazione indiana non ha altro modo di risparmiare che l'oro. Spesso non ha accesso a conti bancari e l'inflazione provoca una continua erosione del potere d’acquisto. Così gli agricoltori e gli altri lavoratori indiani trasformano semplicemente i loro profitti o salari in oro. Per la maggior parte sotto forma di gioielli, ma anche di monete (medaglioni) e piccoli lingotti. Per quanto ne sappiamo, nel settore dell'oro non esiste un nome standard per questa fonte di domanda. Per semplicità, nel resto di questo rapporto la chiameremo "domanda di risparmio perpetuo". È una fonte permanente di domanda di oro. È importante notare che, quando la INR si deprezza, i salari e i profitti degli agricoltori non si adeguano subito. Perciò, quando il prezzo dell'oro in INR sale, gli acquirenti indiani di gioielli possono semplicemente comprare meno oro (spendendo però la stessa somma in INR). Il 2016 ne è un esempio lampante. La domanda indiana di gioielli e monete potrebbe essere in calo del 25%, mentre i prezzi dell'oro sono in rialzo del 20% su base annua.
Quindi la maggior parte degli acquirenti di gioielli subisce i prezzi e non li determina. Non c'è un improvviso picco di domanda di gioielli che spinge i prezzi al rialzo. La domanda di oro nei paesi sviluppati tende a essere diversa. La maggior parte delle famiglie occidentali non trasforma stabilmente la propria valuta in oro a scopo di risparmio, almeno per ora. Nei paesi sviluppati la domanda di oro tende ad aumentare quando le aspettative sui tassi di interesse reali scendono, perché l'oro compete con le valute. Ma nell'emisfero occidentale questa domanda non si manifesta principalmente sotto forma di gioielli, bensì in quella che viene tipicamente, e a torto, definita "domanda di investimento"3. Comprende le partecipazioni in ETF e il residuo, cioè lingotti e monete OTC e le variazioni delle scorte delle borse.
L'offerta delle miniere è molto stabile nel breve e medio termine. Pertanto, quando la "domanda di investimento" aumenta, qualcun altro deve cedere parte del proprio oro (domanda) in cambio4. La domanda industriale, odontoiatria inclusa, è molto anelastica rispetto al prezzo, e le variazioni delle riserve auree delle banche centrali dipendono da decisioni politiche e non dal prezzo. Quindi, quasi per definizione, quando la "domanda di investimento" sale, la "domanda di risparmio perpetuo" (e dunque i gioielli) deve scendere di conseguenza.
Qui sotto abbiamo rappresentato le variazioni della "domanda di risparmio perpetuo" rispetto alla "domanda di investimento". Si noti che il bilancio GFMS non distingue tra domanda di lingotti e monete dei mercati sviluppati e dei mercati in via di sviluppo. La prima sarebbe considerata "domanda di investimento", la seconda "domanda di risparmio perpetuo". Abbiamo quindi tracciato due grafici: l'Exhibit 2 mostra la domanda netta di gioielli (al netto dell'oro riciclato, più monete e lingotti) rispetto al valore invertito (ETF e residuo). L'Exhibit 3 mostra lo stesso confronto, ma con la domanda di monete e lingotti inclusa nella categoria "investimento" anziché in quella "risparmio perpetuo". Entrambi i grafici mostrano che la "domanda di risparmio perpetuo" (e dunque i gioielli) scende quando la "domanda di investimento" sale.
È importante notare che il meccanismo con cui gli acquirenti di gioielli riducono i propri acquisti di oro è semplicemente il prezzo. Quando i tassi di interesse reali scendono, la "domanda di investimento", soprattutto dai mercati sviluppati, aumenta. I prezzi devono salire per convincere gli acquirenti di gioielli delle economie in via di sviluppo a rinunciare a una parte della loro domanda. Questo vale su scala globale misurato in USD (vedi Exhibit 4) e in particolare per la domanda indiana misurata in INR (vedi Exhibit 5).
Concludiamo quindi che le variazioni della domanda indiana di gioielli non sono un buon indicatore anticipatore dei prezzi. Piuttosto, la domanda indiana di gioielli cambia perché i prezzi sono cambiati. Quest'anno l'oro in INR è in rialzo del 20%, soprattutto perché i prezzi dell'oro sono saliti del 20% in USD, più che per una svalutazione della INR.
L'aumento del prezzo dell'oro in USD è arrivato sulla scia di un forte incremento della domanda di "investimento", con le partecipazioni in ETF in aumento di 640 tonnellate dalla fine dello scorso anno.
Questo significa che la domanda di oro dell'India non conta affatto? No: quando la domanda indiana di oro cambia per ragioni diverse dal prezzo, può certamente contare. L'imposta di consumo citata in precedenza, introdotta all'inizio di quest'anno, ha senza dubbio il potenziale di eliminare una quota di domanda superiore a quella acquistata in più nei mercati sviluppati, perché porta semplicemente il prezzo oltre il livello in cui le due componenti si compenserebbero perfettamente. Tuttavia, se l'imposta di consumo è potenzialmente un fattore negativo, gli ultimi sviluppi in India indicano una direzione del tutto diversa. Ieri la BBC ha riferito che l'India ha deciso all'improvviso di ritirare dalla sera alla mattina tutte le banconote da 500 e 100 rupie. A quanto pare mercoledì le banche erano chiuse e gli sportelli bancomat non funzionavano. Nuovi tagli da 500 e 2000 rupie sostituiranno le vecchie banconote, che potranno essere cambiate entro i prossimi 50 giorni, ma tutti i cambi saranno monitorati con attenzione. Quella che può essere vista come un'altra mossa nella guerra globale al contante è ufficialmente una misura per contrastare il "denaro nero" e la corruzione. Poiché molti indiani nutrono in generale un profondo sospetto verso le intenzioni del governo in materia di politica monetaria e bancaria, la misura può anche determinare un'improvvisa impennata della domanda indiana di oro, in grado di più che compensare qualsiasi debolezza dovuta all'imposta. Le nostre fonti riferiscono che la mossa a sorpresa ha gettato il mercato al dettaglio indiano nel caos. Come si osserva anche negli altri principali fattori che determinano il prezzo dell'oro, ovvero i prezzi dell'energia e le aspettative sui tassi di interesse reali, l'asimmetria della domanda indiana di oro si è ora spostata verso l'alto.
Visualizza l'intero documento di Ricerche in PDF qui...
1.Con l'eccezione dell'offerta delle miniere
2.Che sarebbe enormemente più grande rispetto alla quantità di oro trasformata in gioielli ogni anno.
3.L'idea che l'oro sia un investimento è sbagliata. L'oro è moneta, e le persone vogliono detenere più o meno oro rispetto alle valute quando cambiano i tassi di interesse reali di tali valute. Nel resto di questa nota continuiamo a usare il termine "domanda di investimento" per descrivere questa fonte di domanda
4.La differenza rispetto ai mercati delle materie prime è che domanda e offerta non devono essere sempre in equilibrio, perché le scorte possono accumularsi e ridursi. Ma il bilancio dell'oro è sostanzialmente un puro dato di scorte. Quindi, se una scorta aumenta, un'altra deve diminuire, qualora l'aumento superi la nuova offerta delle miniere.
Le opinioni e i punti di vista espressi in questo articolo sono quelli dell'autore o degli autori e non riflettono quelli di Goldmoney, salvo diversa indicazione esplicita. L'articolo ha esclusivamente scopo informativo generale e non costituisce una consulenza legale, finanziaria, fiscale, di investimento o contabile da parte di Goldmoney o dell'autore o degli autori. Non dovresti agire né fare affidamento su alcuna informazione contenuta nell'articolo senza prima aver richiesto una consulenza professionale indipendente. Abbiamo posto la massima cura nel garantire l'affidabilità delle informazioni contenute nell'articolo; tuttavia, Goldmoney non dichiara che esse siano accurate, complete, aggiornate e/o da intendersi come indicazione di risultati futuri, e non vanno considerate tali. Goldmoney non sarà responsabile per alcuna richiesta di risarcimento, perdita, danno o disagio derivanti da qualsiasi informazione od opinione contenuta in questo articolo; qualsiasi azione intrapresa sulla base delle opinioni e delle informazioni contenute in questo articolo è a tuo rischio.