
Le azioni stanno scontando aspettative di inflazione molto diverse da quelle dell'oro. Riteniamo che i titoli azionari scontino una massiccia espansione monetaria futura, mentre l'oro sconta soltanto ciò che le banche centrali hanno fatto finora. Che i prezzi azionari correggano per primi, offrendo alla Fed il pretesto per intensificare gli stimoli, oppure che la Fed continui a espandere anche mentre le azioni salgono ancora, ci aspettiamo che nel medio termine l'oro sovraperformi le azioni.
Gli ultimi mesi sono stati un periodo di estremi per i mercati finanziari di tutto il mondo. I prezzi dei future sul petrolio greggio sono diventati negativi, la Fed ha lanciato il "QE illimitato" e le azioni hanno vissuto il crollo più rapido della storia, seguito dalla ripresa più ripida.
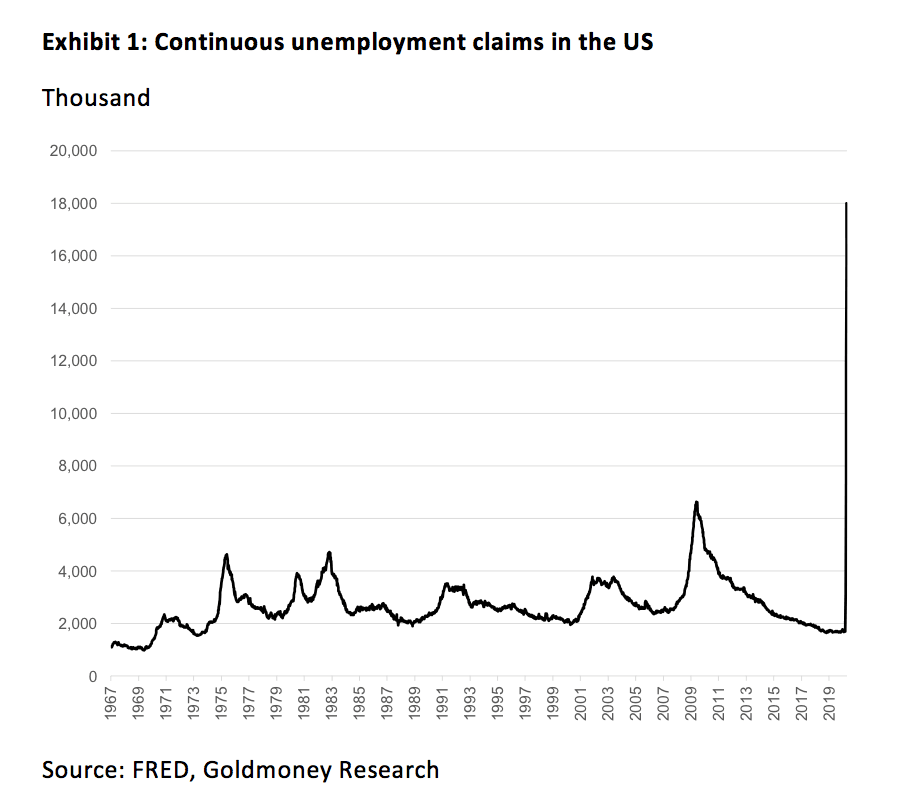
Quest'ultimo aspetto sembra in contrasto con il contesto economico attuale. Stiamo assistendo alla più marcata contrazione economica globale della storia. L'economia statunitense si è contratta del 4,8% nel primo trimestre 2020 e il secondo trimestre sarà sostanzialmente peggiore. La disoccupazione sta aumentando a una velocità mai vista prima. Negli Stati Uniti le richieste continuative di sussidi di disoccupazione sono salite a 18 milioni in sole 4 settimane, quasi 3 volte quelle dell'intera crisi finanziaria del 2008-2009 (vedi grafico 1). Ci aspettiamo che questo numero aumenti nei prossimi mesi, perché non vedremo solo licenziamenti temporanei da ristoranti e caffetterie, ma anche perdite permanenti di posti di lavoro, dato che alcune aziende cesseranno l'attività.
E gli Stati Uniti non sono certo soli. I PMI di tutto il mondo mostrano una distruzione senza precedenti dell'attività economica. A nostro avviso, è estremamente improbabile che l'attività torni semplicemente alla normalità in poche settimane con la fine dei lockdown globali. Nella migliore delle ipotesi, usciremo dal lockdown ed entreremo in una recessione globale "normale" per i prossimi trimestri.
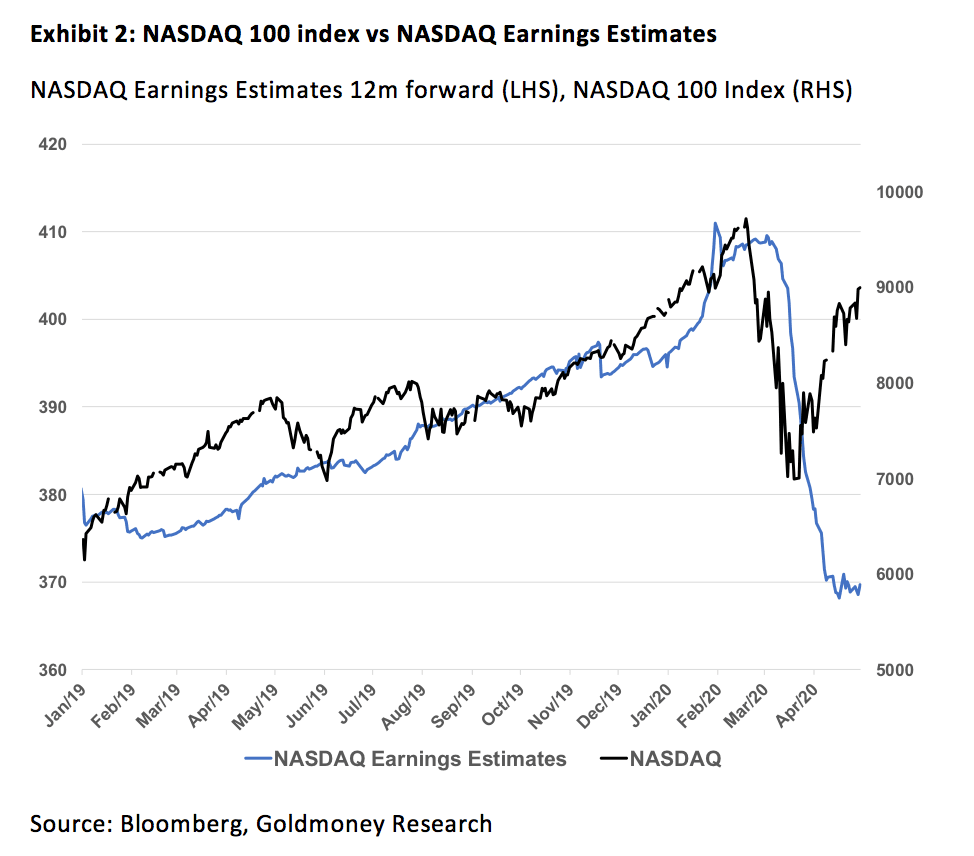
Di conseguenza, le aspettative sugli utili sono scese in modo sostanziale. Pur ritenendo che aziende e analisti siano ancora troppo ottimisti nelle stime sugli utili futuri, queste sono scese di circa il 20% per le società dell'S&P500. Per contro, i prezzi azionari si sono ripresi con decisione dai minimi di marzo (vedi grafico 2). L'indice S&P500 è in calo solo del 9,8% da inizio anno. Al momento in cui scriviamo, il Nasdaq 100 è in RIALZO del 3%.
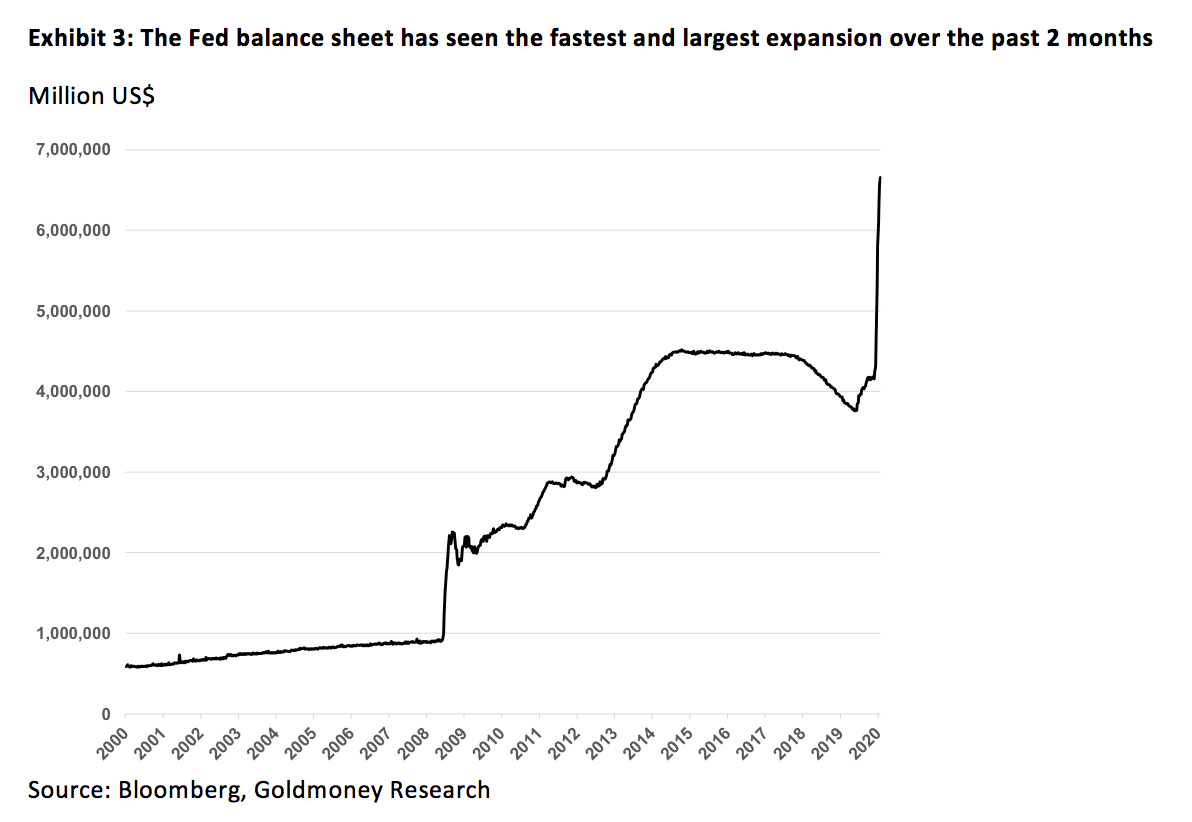
Quindi, cosa stanno scontando le azioni? A nostro avviso, chiaramente la svalutazione del denominatore in cui sono misurate: il dollaro USA[1]. Alcune settimane fa la Fed ha lanciato quello che ora viene chiamato "QE illimitato". In pratica, la Fed è tornata al manuale seguito dopo la crisi finanziaria, acquistando attività e iscrivendole a bilancio, ma questa volta in modo molto più aggressivo che mai. Negli ultimi 2 mesi si è registrato il più rapido e ampio aumento di sempre delle attività detenute dalla Fed, cresciute di oltre 2 trilioni di USD da fine febbraio (vedi grafico 3). La Fed non è certo sola: le banche centrali di tutto il mondo stanno facendo lo stesso. La BCE, ad esempio, ha ampliato il proprio bilancio di 650 miliardi di EUR da fine febbraio. A ciò si aggiungono stimoli senza precedenti da parte dei governi, con pacchetti di stimolo da molti trilioni di dollari approvati in tutto il mondo[2].
Ciò che il mercato sta attualmente scontando nei mercati azionari è che tutto questo denaro immesso nel sistema porterà alla fine a un'inflazione dei prezzi molto più alta. L'inflazione, così l'idea, porterà di nuovo a utili più alti, perché i prezzi di beni e servizi aumentano. I prezzi azionari dovrebbero riflettere questo moltiplicatore su ricavi e costi. In altre parole, gli investitori sembrano acquistare azioni come protezione da future svalutazioni delle valute fiat, piuttosto che perché convinti che i titoli siano a buon mercato e che le aziende siano in buona salute dal punto di vista fondamentale[3].
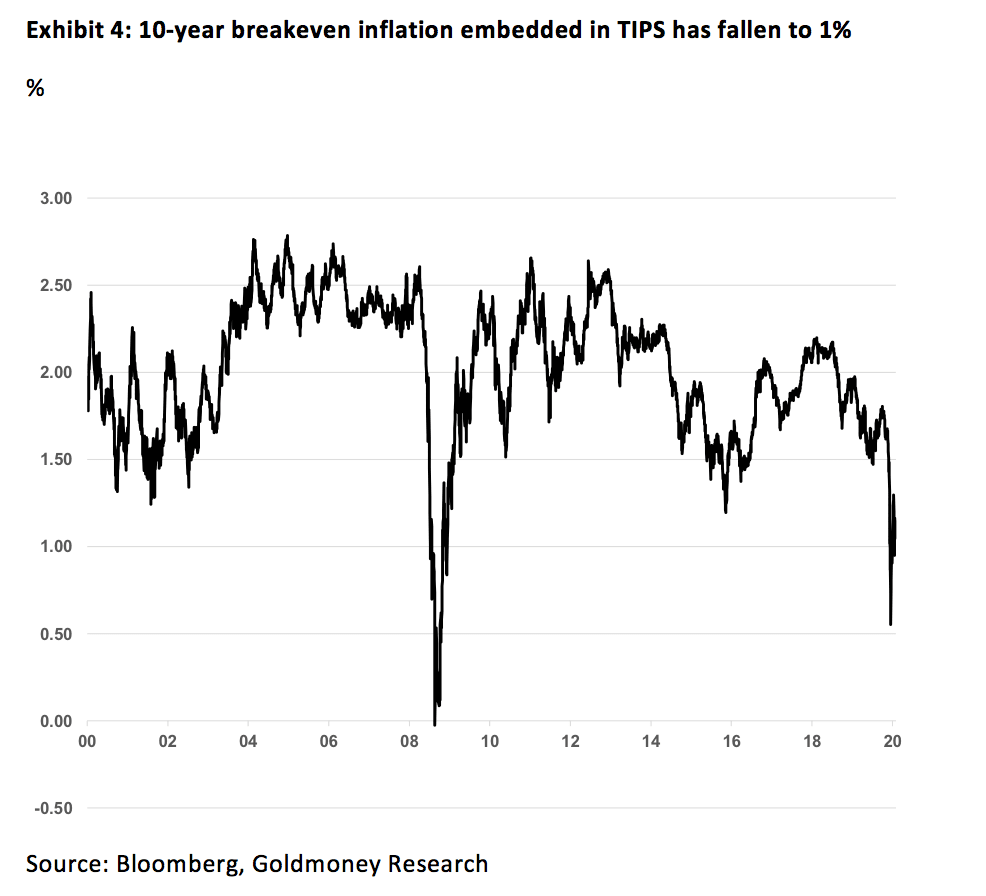
Ciò che stride, però, è che le azioni sembrano scontare aspettative di inflazione molto diverse da quelle di altre classi di attivi. L'inflazione breakeven implicita nei rendimenti dei TIPS (Treasury Inflation Protected Securities), ad esempio, suggerisce che il mercato sconti ancora un'inflazione modesta nei prossimi 10 anni. L'inflazione breakeven a 10 anni è appena all'1%, molto più bassa di prima che iniziasse la corsa agli acquisti della Fed. L'inflazione breakeven è calata bruscamente all'inizio di questa crisi (come nel 2008). Da allora si è ripresa in parte, ma i TIPS non scontano ancora il fatto che l'espansione monetaria della Fed porterà a un'elevata inflazione dei prezzi al consumo. Si può sostenere che l'inflazione per cui gli investitori in TIPS sono compensati sia quella dell'indice CPI, che potrebbe non riflettere con precisione la vera inflazione dei prossimi 10 anni. Questo è stato certamente vero negli ultimi 10 anni. Inoltre, gli ultimi 10 anni hanno mostrato che gli interventi delle banche centrali hanno per lo più generato inflazione dei prezzi degli attivi; quindi la reazione del mercato, che è tornato a comprare azioni anche con l'inflazione breakeven ancora depressa, è in parte comprensibile.
Tuttavia, la dicotomia più evidente è quella tra azioni e oro. Se l'inflazione attesa è il principale motore di questo enorme rimbalzo dei prezzi azionari, a nostro avviso l'oro dovrebbe sicuramente aver sovraperformato le azioni. In un futuro con attività economica debole e inflazione elevata (stagflazione), le azioni se la caverebbero meglio della liquidità o delle obbligazioni, ma in termini reali dovrebbero comunque soffrire. L'oro, invece, terrà il passo con l'inflazione, come ha fatto per secoli, sia in un mondo con il gold standard sia in uno senza.
Se guardiamo alle azioni prezzate in oro, diventa evidente che o i prezzi delle azioni sono troppo alti, o i prezzi dell'oro sono troppo bassi. Azioni e oro sembrano vivere in due universi inflazionistici alternativi. Pensiamo che:
• Le azioni stiano scontando un'enorme espansione monetaria futura da parte della Fed e delle altre banche centrali. In altre parole, i mercati azionari lasciano intendere che le recenti azioni delle banche centrali siano state solo l'inizio e che ulteriori stimoli (che farebbero sembrare piccoli quelli visti nelle ultime settimane) siano certi.
• L'oro, d'altra parte, sembra scontare solo ciò che la Fed e le altre banche centrali hanno fatto finora, non ciò che probabilmente faranno in futuro.

La domanda è: l'oro salirà o le azioni scenderanno? Pensiamo che la risposta dipenda da quanta ulteriore espansione monetaria possiamo aspettarci dalla Fed nel breve termine se i mercati azionari continueranno la loro tendenza positiva. Durante la crisi finanziaria del 2008-2009, i mercati azionari persero quasi il 60% dal picco al minimo prima che la Fed andasse "all in". La Fed non solo poté indicare i enormi effetti ricchezza del crollo del mercato azionario (oltre alla forte correzione del mercato immobiliare), ma il mercato diede anche un segnale chiaro che l'economia era in condizioni molto cattive.
Oggi la situazione è diversa. Le banche centrali stanno stimolando basandosi esclusivamente sulla propria valutazione che l'economia sia in cattive condizioni (cosa che riteniamo vera), ma grazie alle loro stesse azioni (il "Fed put" ha distorto i mercati per oltre 10 anni), i mercati azionari non forniscono più alcun segnale significativo su ciò che accade nel mondo reale. Gli unici mercati che continuano a indicare che ci troviamo in una situazione grave sono i mercati del credito. E questo è probabilmente anche il motivo per cui per ora la Fed continua ad acquistare asset senza sosta: è determinatissima a evitare che i mercati del credito si congelino e che il dollaro schizzi alle stelle come nel 2008.
Tuttavia, riteniamo ci siano motivi per credere che la Fed abbia bisogno di un crollo del mercato azionario per andare di nuovo "all in". Finché i mercati azionari segnalano che va tutto bene, a nostro avviso sarebbe ad esempio difficile far accettare al popolo americano l'introduzione di tassi negativi, ma la probabilità non è zero. Forse lo spettro di una pandemia globale basta a giustificare quasi qualsiasi cosa.
Ma se ora andranno "all in" (senza un previo crollo del mercato azionario), è difficile vedere le azioni salire molto di più, dato che sembrano già scontare uno scenario simile. L'oro, invece, registrerebbe un forte rialzo e pensiamo che sovraperformerebbe sicuramente le azioni. In alternativa, se nelle prossime settimane e nei prossimi mesi vedremo una forte correzione dei mercati azionari, la Fed e le altre banche centrali alla fine reagiranno in modo prevedibile, e allora l'oro salirà. In ogni caso, ci aspettiamo che i prezzi dell'oro sovraperformino le azioni nel medio termine e salgano in termini nominali.
[1] O tutte le rispettive valute fiat, se è per questo
[2] E monetizzato dalle banche centrali in un modo o nell'altro
[3] Alcuni investitori credono ancora in una ripresa a V, ma gli analisti di Wall Street, in larga parte, sembrano aver abbandonato questa speranza. Eppure, gli stessi analisti prevedono prezzi azionari più alti grazie alle azioni della Fed.