
Il sistema dell'euro e la sua valuta stanno scivolando verso la crisi. Composto dalla BCE e dalle banche centrali nazionali, il sistema è sommerso dai debiti di bilancio, e non è affatto chiaro come si possa risolvere la situazione.
Di norma, ricapitalizzare una banca centrale è semplice. Ma nel caso del sistema dell'euro, quando l'istituzione capofila e tutti i suoi azionisti devono essere ricapitalizzati contemporaneamente, la sfida potrebbe rivelarsi impossibile. E poi ci sono tutti gli squilibri del sistema TARGET2 da risolvere, prima che i parlamenti nazionali possano approvare il tutto. Inoltre, come parte del problema TARGET2, c'è il mercato dei pronti contro termine, con 8,7 trilioni di euro in essere, destinato a implodere con l'aumento dei tassi di interesse, distruggendo i bilanci delle banche commerciali, già fortemente indebitate.
Questo spiega in parte la profonda riluttanza della BCE ad alzare i tassi di interesse. Mentre i prezzi alla produzione nei principali Stati membri crescono di oltre il 30% su base annua e i prezzi al consumo di oltre l'8%, la BCE mantiene il tasso sui depositi a -0,5%. Sa che, se i rendimenti dei titoli di Stato in euro salissero ulteriormente, la sua situazione, già insostenibile, degenererebbe in una crisi conclamata.
Per questo l'euro è in calo. I mercati vedono che la BCE si limita a fare dichiarazioni e per il resto è paralizzata dall'inazione.
Mentre Roma brucia, si suona la lira…

A livello politico sembra esserci un'ignoranza spaventosa riguardo alle conseguenze economiche del continuare a punire il Regno Unito per la Brexit (sì, brucia ancora) e ora dell'ostracizzare la Russia per la sua belligeranza, proprio mentre l'economia stessa dell'UE vacilla sull'orlo di una catastrofe finanziaria ed economica. L'UE persegue le proprie agende politiche a prescindere dal caos economico che ne deriva.
La Russia è una questione molto più seria di quanto la Brexit sia mai stata. L'UE si è sbarazzata, in misura variabile, della propria capacità nei combustibili fossili per accontentare gli ambientalisti, esportando la produzione verso paesi meno schizzinosi riguardo alle restrizioni alla moda sul cambiamento climatico. Di conseguenza, l'UE è diventata fortemente dipendente dal gas naturale e dal petrolio russi, di cui ha deciso con leggerezza di fare a meno per punire la Russia per l'invasione dell'Ucraina.
Le conseguenze economiche sono state di mettere l'economia tedesca in terapia intensiva, con gli arti industriali che iniziano a spegnersi, insieme alla capacità produttiva di molti altri Stati dell'UE. Nei prossimi mesi ci saranno carenze alimentari, aggravate dalla mancanza di fertilizzanti. Poi arriverà l'inverno senza combustibile per il riscaldamento e con frequenti interruzioni di corrente. E un inverno con carenze alimentari in un clima continentale non è uno scherzo. Queste condizioni scateneranno rivolte e una crescente instabilità politica.
Le conseguenze finanziarie derivano in parte dall'esposizione delle banche verso entità russe, ma ancora più importante è l'effetto dell'impennata dei prezzi alla produzione e al consumo sull'intera struttura finanziaria dell'Eurozona. Il sistema dell'euro si è basato sulla redistribuzione della ricchezza dalla Germania e dagli Stati del nord fiscalmente prudenti per salvare il sud spendaccione, attraverso tassi di interesse compressi. Questo meccanismo è ormai finito.
La BCE e il sistema dell'euro delle banche centrali nazionali azionarie sono state, in senso figurato, colte con i pantaloni abbassati. Dopo aver compresso i tassi di interesse in territorio negativo, hanno permesso ai governi membri di indebitarsi a costi bassissimi. Ora che l'inflazione al consumo dell'Eurozona sale all'8,6% e i prezzi alla produzione in Germania aumentano del 33,6%, o i tassi di interesse salgono rapidamente o l'euro crolla. Il grafico in apertura di questo articolo, con il cambio euro/dollaro, mostra la reazione del mercato finora.
I titoli del Programma di acquisto di attività della BCE si sono accumulati come mostra il grafico qui sotto, suddivisi in Programma di acquisto per il settore pubblico (PSPP), Programma di acquisto per il settore societario (CSPP), Programma di acquisto di titoli garantiti da attività (ABSPP) e Terzo programma di acquisto di obbligazioni garantite (CBPP3). A giugno ammontavano in totale a 3.265.172 milioni di euro.
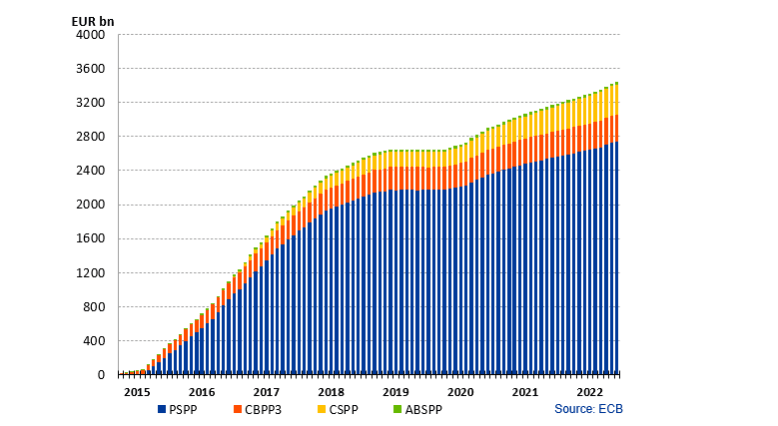
Rispetto a un anno fa, i rendimenti dei titoli di Stato sono saliti dal -0,5% all'1,36% per il Bund decennale tedesco, con un aumento complessivo dell'1,86%. L'aumento del rendimento di un titolo analogo italiano è del 2,87%, quello della Spagna del 2,3%, della Francia del 2% e della Grecia del 3,2%. Poiché i titoli di Stato rappresentano il 65% del totale, mentre il resto è composto in genere da obbligazioni societarie a rendimento più elevato, una stima prudente indica che, se il portafoglio ha una scadenza media di dieci anni, la perdita mark-to-market rispetto a un anno fa è già nell'ordine di 750 miliardi di euro. Si tratta di quasi sette volte il patrimonio netto e le riserve di bilancio combinati dell'Eurosistema, pari a 109,272 miliardi di euro. E se i rendimenti continueranno a salire, è facile immaginare perdite per l'Eurosistema pari al doppio.
Senza dubbio, se interpellata, la BCE sosterrebbe che l'Eurosistema terrà questi titoli fino alla scadenza e quindi continuerà a valutarli al valore nominale. Ma è improbabile che l'Eurosistema smetta di finanziare gli Stati membri con mezzi inflazionistici. E non possiamo ignorare la probabilità di ulteriori aumenti dei rendimenti, dovuta al divario tra i tassi di interesse attuali (il tasso sui depositi della BCE è negativo, pari a -0,5%) e un CPI diretto verso aumenti annui del 10%.
L'errore monetario alla base del concetto di UE
Il concetto alla base dell'UE si può riassumere nella socializzazione della ricchezza degli Stati del nord per sovvenzionare i paesi membri del sud, meno ricchi. In linea con il suo basso profilo politico del dopoguerra, la Germania ha accettato l'evoluzione del progetto europeo da blocco commerciale a unione monetaria.
L'euro doveva essere un livellatore, che permettesse a nazioni come Italia, Spagna e Grecia di appoggiarsi al rating del debito tedesco, secondo la tesi statalista per cui, trattandosi di titoli emessi da una nazione sovrana legata a una moneta e a un sistema di regolamento comuni, c'è poca differenza tra detenere debito sovrano tedesco, italiano o addirittura greco. La conseguenza è stata che, attraverso gli investitori istituzionali, i risparmiatori tedeschi hanno sovvenzionato direttamente e indirettamente debito emesso a livelli che non compensano il vero rischio del debitore. Il grafico FRED qui sotto mostra l'effetto sui rendimenti del titolo decennale di riferimento italiano, altrimenti rischioso.

Nella fase che ha preceduto la sostituzione delle valute nazionali con l'euro, i criteri di Maastricht per l'ammissione sono stati ignorati. Altrimenti il livello del debito sovrano italiano ne avrebbe impedito l'ingresso. Il tasso di mercato del titolo di Stato italiano a 10 anni era del 12,4% quando entrò in vigore il trattato di Maastricht, che fissava le condizioni di accesso all'unione monetaria, nel 1992. Il corrispondente titolo di riferimento tedesco rendeva l'8,3%, con un differenziale del 4,1%. Oggi il benchmark tedesco rende l'1,35% e quello italiano il 3,37%, con una differenza del 2,2%. Non solo il divario si è ridotto, ma entro la fine del 2021 il debito pubblico italiano era salito a oltre il 150% del PIL.
Esempi simili si possono mostrare per gli altri PIGS: Portogallo, Grecia e Spagna. È evidente che i mercati non stanno prezzando il rischio sovrano come dovrebbero e che i rendimenti sono fortemente compressi. Intrappolati in trappole del debito, questi paesi devono emettere ancora più debito, perché le prospettive dei loro disavanzi di bilancio sono semplicemente cupe, aggravate da un'economia dell'Eurozona sull'orlo di un collasso provocato dall'energia.
La BCE e il suo compito impossibile
Finora abbiamo messo in luce le conseguenze della crisi energetica per l'economia dell'eurozona e le perdite che emergono nei bilanci dell'Eurosistema. A supervisionare tutto c'è la presidente della BCE, che in precedenza è stata direttrice del FMI e prima ancora ha ricoperto incarichi nel governo francese, tra cui quello di ministro dell'economia e delle finanze. Con questa esperienza è stata nominata alla BCE come una garanzia di affidabilità. E in quanto tale ha ereditato una posizione impossibile, perché non ha alcun mandato per moderare le politiche inflazionistiche della BCE.
Più precisamente, Lagarde ha ereditato due impossibilità. La prima è continuare a distribuire la ricchezza nazionale della Germania per sostenere i PIGS, la seconda è un sistema bancario ormai davvero compromesso. E, come detto in precedenza, la stessa Germania è ora tenuta in vita artificialmente.
La Tabella A mostra il rapporto tra i totali di bilancio delle G-SIB dell'Eurozona, il loro patrimonio netto e la capitalizzazione di mercato, per illustrare la fragilità delle banche di rilevanza sistemica globale (G-SIB) dell'Eurozona.
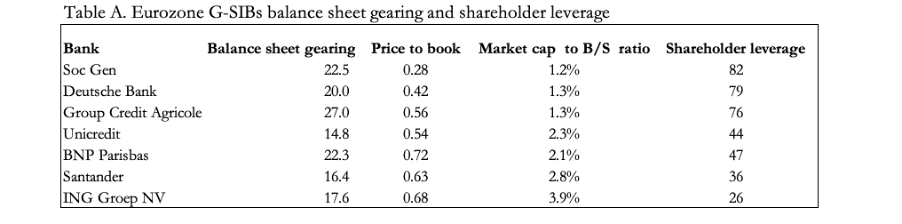
Le G-SIB sono tenute a mantenere ulteriori riserve di capitale pensate per garantire che non creino né diffondano rischio di controparte. La liquidità nasce dalla struttura del bilancio complessivo e non richiede il coinvolgimento del capitale degli azionisti. Tuttavia, il rapporto di leva tra attivo totale e patrimonio netto di bilancio (che comprende gli utili non distribuiti e il capitale di rango diverso dalle azioni ordinarie) si attesta in media appena sopra le venti volte per le G-SIB dell'Eurozona, e va dalle 27 volte di Crédit Agricole alle 14,8 volte di Unicredit.
I rapporti prezzo/valore contabile di tutte queste banche sono in sconto, in alcuni casi tanto marcato da mettere in dubbio la loro sopravvivenza immediata, dato che per l'Eurozona è ormai in corso una recessione economica. Se vogliono proteggere il patrimonio netto degli azionisti, queste banche non hanno alternative a ridurre i propri bilanci dove possono. Del resto, quando si verifica, una flessione del PIL è dovuta in larga misura al ritiro del credito bancario. Ciò è destinato a far emergere e a generare crediti deteriorati, che rischiano di azzerare del tutto il capitale degli azionisti.
Gran parte del problema si nasconde in quei crediti deteriorati. È diventato prassi per le autorità di vigilanza nazionali considerarli in bonis, così da poterli usare come garanzia per i prestiti della banca centrale nazionale. Quando poi si perdono nel sistema di regolamento TARGET2, vengono dimenticati e, come per miracolo, la banca commerciale torna a sembrare solvibile. Ma TARGET2 si riempie di quei crediti inesigibili e nascono squilibri, come mostra il prossimo grafico dell'Euro Crisis Monitor. In teoria questi squilibri non dovrebbero nascere, e prima della crisi di Lehman, in genere, era così.

È uno dei modi in cui il risparmio nazionale della Germania viene ridistribuito ai PIGS. A fine maggio la Bundesbank tedesca "vantava" crediti per 1.160 miliardi di euro.
Allo stesso tempo, i maggiori debitori, Italia, Spagna, Grecia e Portogallo, hanno debiti TARGET2 complessivi per 1.255 miliardi di euro. Ma il peggioramento più rapido in rapporto alle dimensioni è quello del saldo negativo della Grecia, più che triplicato da 25,7 miliardi di euro a fine 2019 a 106 miliardi ad aprile. Anche il disavanzo della Spagna cresce a un ritmo preoccupante, da 392,4 a 505 miliardi di euro, e quello dell'Italia da 439,4 a 597 miliardi.
Se una banca centrale nazionale registra un disavanzo TARGET2 verso le altre banche centrali, è perché ha prestato denaro alle proprie banche commerciali per coprire i pagamenti, invece di farli avanzare attraverso il sistema di regolamento. Questi prestiti alle banche commerciali compaiono come attivo nel bilancio della banca centrale nazionale, compensato da una passività verso l'Eurosistema della BCE tramite TARGET2: da qui i disavanzi dei PIGS. In pratica, le banche centrali in disavanzo forniscono alle proprie banche commerciali liquidità aggiuntiva. Ciò avviene per lo più tramite operazioni pronti contro termine, di cui parleremo a breve. Il fatto che le banche commerciali dei PIGS abbiano bisogno di questa liquidità è un campanello d'allarme.
Secondo le regole, se il sistema TARGET2 fallisce, i costi vengono ripartiti dalla BCE secondo la formula predefinita della chiave di capitale, basata sulla quota di azioni della BCE detenuta dalle banche centrali nazionali. La stessa BCE ha un disavanzo di 365 miliardi di euro derivante dal mancato pagamento degli acquisti di obbligazioni effettuati per suo conto dalle banche centrali nazionali. Questi mancati pagamenti sono registrati come attivo nei bilanci delle banche centrali nazionali, riducendone le passività nette TARGET2. Nella misura in cui le banche centrali di Italia, Spagna, Grecia e Portogallo vantano crediti verso la BCE per acquisti di obbligazioni, i loro obblighi TARGET2 apparenti risultano ridotti. Per queste banche centrali nazionali, la situazione reale potrebbe essere notevolmente peggiore di quanto indichino le cifre dichiarate.
Inoltre, a una banca centrale nazionale conviene avere un disavanzo maggiore rispetto alla propria chiave di capitale, sostenendo le banche commerciali insolventi della sua giurisdizione. In questo modo, se TARGET2 fallisce, la sua svalutazione risulta superiore al suo contributo alla ricapitalizzazione della BCE.
Insieme al Lussemburgo, la Germania è la maggiore perdente in questo meccanismo. La quota di partecipazione della Germania al capitale della BCE è del 21,44%.[i] Se TARGET2 crollasse, la Bundesbank perderebbe oltre mille miliardi di euro dovutile dagli altri e dalla stessa BCE, e pagherebbe fino a 387 miliardi di euro delle perdite nette, sulla base degli squilibri attuali. Questo azzererebbe molte volte il bilancio della stessa Bundesbank.
Oltre agli obblighi della BCE per gli acquisti di obbligazioni non regolati, per capire come e perché nasca parte del problema dobbiamo tornare alla precedente crisi bancaria europea successiva a Lehman. Da allora i crediti deteriorati hanno iniziato ad accumularsi presso le banche commerciali.
Se un'autorità di vigilanza bancaria nazionale ritiene che dei prestiti siano deteriorati, le perdite diventerebbero un problema del sistema bancario nazionale. Se invece li ritiene in bonis, essi sono idonei alle operazioni di rifinanziamento della banca centrale nazionale, effettuate perlopiù tramite operazioni di pronti contro termine (repo). Una banca commerciale che utilizza come garanzia i prestiti dubbi ottiene fondi dalla banca centrale nazionale, la quale a sua volta si finanzia a copertura trattenendo i pagamenti nel sistema TARGET2. I prestiti inesigibili vengono così rimossi dai sistemi bancari nazionali dei PIGS e si perdono nel sistema dell'euro.
Nel caso dell'Italia, il livello molto elevato di crediti deteriorati (NPL) ha raggiunto il picco del 17,1% a settembre 2015, ma a marzo di quest'anno era stato ridotto, quasi per miracolo, al 4%.[ii] Considerati gli incentivi per l'autorità di vigilanza a spostare il problema dei crediti deteriorati dall'economia nazionale all'Eurosistema, sarebbe un miracolo se la riduzione degli NPL fosse del tutto genuina. Inoltre, con tutti i lockdown dovuti al covid-19, gli NPL italiani torneranno a crescere rapidamente, insieme all'esposizione delle banche italiane verso Russia e Ucraina. Nulla indica che ciò si rifletta nelle statistiche bancarie nazionali, quindi deve essere nascosto da qualche parte.
Negli Stati membri con saldi TARGET2 negativi, come l'Italia, si registrano da tempo tendenze consolidate e in crescita verso problemi di liquidità per i settori industriali tradizionali, che rendono molte di queste imprese insolventi senza il sostegno costante di credito aggiuntivo. Poiché l'autorità di vigilanza bancaria è incentivata a non ammettere, nell'economia nazionale, questi problemi di crediti deteriorati (NPL), sia registrati sia non registrati, i prestiti a queste imprese insolventi sono stati costantemente rinnovati e aumentati, finanziandoli di fatto attraverso TARGET2 e la rispettiva banca centrale nazionale. La conseguenza è che le nuove imprese sono rimaste prive di credito bancario per mancanza di spazio nei bilanci. E ora, in risposta al peggioramento delle condizioni economiche, le banche devono ridurre i propri impegni di prestito.
Ufficialmente non c'è alcun problema, perché le posizioni TARGET2 della BCE e di tutte le banche centrali nazionali si compensano fino ad azzerarsi, e la contabilità reciproca tra le banche centrali del sistema fa sì che continui a essere così. Per i suoi ideatori, un collasso sistemico di TARGET2 era inconcepibile. Ma poiché alcune banche centrali nazionali si sono ormai abituate a usare TARGET2 come fonte di finanziamento per i propri sistemi bancari insolventi, la crisi ucraina e il contesto di tassi di interesse in aumento, attribuito all'inflazione dei prezzi alla produzione e al consumo, rischiano di accentuare ulteriormente gli squilibri, con il potenziale di far crollare il sistema di regolamento in euro.
Il membro del sistema euro con il problema più grave è la Bundesbank tedesca, che vanta ormai crediti per ben oltre mille miliardi di euro attraverso TARGET2. Il rischio di perdite è destinato ad accelerare rapidamente a causa dei ripetuti lockdown dovuti al Covid nei PIGS e, ora, della situazione in Ucraina. Sotto la guida di Jens Weidmann (che nel frattempo si è dimesso) la Bundesbank aveva ragione a essere molto preoccupata.[iii]
Questa è una citazione diretta dal documento del stimatissimo professor Sinn sull’argomento:
“… la questione Target è finita sulle prime pagine dei giornali quando il nuovo presidente della Bundesbank tedesca, Jens Weidmann, ha espresso le proprie preoccupazioni sui crediti Target della Bundesbank in una lettera al presidente della BCE Mario Draghi. Nella lettera Weidmann non si limitava a chiedere criteri di rating creditizio più elevati per le garanzie presentate a fronte dei prestiti di rifinanziamento, ma sollecitava anche la collateralizzazione dei crediti Target della Bundesbank, in forte crescita. Weidmann ha scritto la sua lettera sul Target dopo diversi mesi di silenzio da parte della Bundesbank, durante i quali questa ha condotto un'ampia analisi interna della questione. Questa lettera ha segnato un cambio di rotta di Weidmann rispetto alla posizione precedente della Bundesbank, secondo cui i saldi Target rappresentano saldi irrilevanti e un normale sottoprodotto della creazione di moneta nel sistema valutario europeo.”[iv]
Weidmann, che da allora si è dimesso dalla Bundesbank, conosceva dunque esattamente il pericolo descritto in questo articolo e voleva standard più rigorosi sulla qualità delle garanzie per impedire che i crediti deteriorati venissero scaricati nel sistema TARGET2. Il sospetto che non avesse alcun potere di cambiare le cose, e che sia stato costretto a dimettersi proprio su questa questione cruciale, è forte. Ma il problema resta: come meccanismo che consente ai PIGS di nascondere crediti deteriorati in quantità crescenti, l'assetto di TARGET2 è marcio fino al midollo, e in privato lo si sa. Ora, a causa dell'impatto economico del coronavirus e poi dell'Ucraina, il sistema di regolamento è destinato a fallire completamente, e prima piuttosto che poi.
Fino ad allora, TARGET2 è un patto col diavolo che nessuno ha interesse a rompere.
La portata enorme di un eventuale collasso di TARGET2 fa sembrare impossibile qualsiasi soluzione. Gli squilibri attuali nell'intero sistema ammontano a 1.736 miliardi di euro. Come accennato sopra, in base alle chiavi di capitale, in caso di collasso sistemico le attività nette TARGET2 della Bundesbank, pari a 1.160 miliardi di euro, verrebbero sostituite da passività fino a 387 miliardi di euro, mentre il resto delle perdite verrebbe ripartito tra le altre banche nazionali dell'UE.[v] Nessuno sa come andrebbe a finire, perché il collasso del sistema di regolamento non è mai stato preso in considerazione; ma molte banche centrali nazionali, se non tutte, dovrebbero essere salvate, presumibilmente dalla BCE in qualità di garante del sistema. Tuttavia, con soli 7,66 miliardi di euro di capitale sottoscritto, la capitalizzazione di bilancio della BCE è minuscola rispetto alle perdite in gioco, e i suoi azionisti cercheranno a loro volta di essere salvati per poter salvare la BCE. Un collasso di TARGET2 sembrerebbe richiedere che la BCE ricapitalizzi sé stessa e l'intero sistema delle banche centrali dell'eurozona.
La fine di TARGET2 comporterà quindi con ogni probabilità una svalutazione totale per le banche centrali nazionali e segnerà la fine della BCE, almeno nella sua forma attuale. E non abbiamo ancora parlato dell'impatto immediato dell'aumento dei tassi di interesse, per non dire del collasso di TARGET2, sulle banche commerciali dell'eurozona.
Il trasferimento dei crediti deteriorati alle banche centrali avviene principalmente attraverso il mercato dei pronti contro termine (repo). Con un contratto di riacquisto (repo), una banca scambia una garanzia con liquidità, e l'operazione viene poi invertita. In questo modo la banca centrale si ritrova con una garanzia, certificata come «in bonis» dal regolatore bancario locale, mentre la banca commerciale ottiene liquidità e un bilancio apparentemente pulito. In questo modo si può nascondere qualsiasi quantità di titoli spazzatura.
Il mercato dei repo in euro è enorme: secondo le stime dell'International Capital Markets Association, a giugno 2021 le consistenze ammontavano a 8.726 miliardi di euro. È molto più grande dell'equivalente in dollari statunitensi, che al momento supera di poco i 2.000 miliardi di dollari di reverse repo, cioè nella direzione opposta, con la Fed che assorbe liquidità invece di erogarla. Sebbene gran parte di questo eccesso di repo in euro sia la conseguenza dei tassi di interesse negativi, che arrivano a pagare le banche perché si indebitino contro garanzie in titoli di Stato, le sue dimensioni sono tali da nascondere facilmente debiti cattivi e dubbi all'interno del sistema di regolamento della banca centrale.
La BCE ha favorito questo mercato perché crea domanda di debito pubblico da usare come garanzia, debito che, con rendimenti minimi o addirittura negativi, altrimenti non verrebbe acquistato. L'aumento dei tassi di interesse farà crollare questo mercato, sottraendo liquidità alle banche commerciali e spingendole ancora di più a ridurre i propri bilanci.
È difficile evitare la conclusione che la BCE debba impedire a ogni costo l'aumento dei tassi di interesse e dei rendimenti obbligazionari, non solo per preservare il sistema dell'euro in sé, ma per evitare il collasso dell'intera rete bancaria commerciale.
Supponendo che l'euro debba continuare a essere un mezzo di pagamento e di credito, bisognerebbe attuare un sistema diverso e formalizzato di gestione della moneta, pensato per ricapitalizzare le banche centrali nazionali e mantenere la valuta moderatamente scarsa in tutta l'eurozona. E poiché la sua attuazione dovrebbe essere istantanea, probabilmente si rivelerebbe impossibile. Pertanto, è estremamente improbabile che l'euro sopravviva alla sua crisi sistemica.
Il futuro dell'UE dopo il fallimento della BCE
Il collasso di TARGET2 richiederebbe alle banche centrali nazionali di gestire correttamente i propri rapporti con le rispettive reti bancarie commerciali. Vedere come ciò possa avvenire nelle singole giurisdizioni va oltre i nostri scopi: ci interessano di più il quadro generale e le prospettive dell'euro e dei suoi successori.
Perciò, ormai non si tratta più di «se» il sistema TARGET2 collasserà, ma di «quando». Le G-SIB estere sembrano avere una bassa esposizione al sistema dell'euro e alla sua rete bancaria commerciale, come dimostrato durante la crisi dei repo negli Stati Uniti del settembre 2019, quando fu completata la cessione a BNP dell'attività di primary dealer di Deutsche Bank. Di conseguenza, è probabile che l'effetto immediato sulla valuta sia determinato da soggetti nazionali dell'eurozona, piuttosto che da liquidazioni di operatori esteri.
I prestiti denominati in euro verranno richiamati. Nella misura in cui i clienti delle banche detengono depositi e investimenti liquidi in valute estere, venderli diventerà inevitabilmente una fonte di fondi per pagare le obbligazioni in euro, spingendo inizialmente al rialzo il tasso di cambio dell'euro rispetto alle altre valute. Inoltre, anche gli operatori esteri che usano l'euro come base di un carry trade, ad esempio per sostenere posizioni nel mercato degli swap su cambi, dovranno chiudere le proprie posizioni, con conseguente ulteriore domanda di euro sui mercati dei cambi.
Data la misura in cui il dollaro è attualmente sovrapposseduto dagli stranieri, mentre l'euro è sottoposseduto a livello internazionale, è il dollaro che con ogni probabilità risentirà di più di una crisi monetaria dell'eurozona, almeno inizialmente. Il destino dell'euro come mezzo di scambio sarà poi principalmente nelle mani dei suoi utilizzatori. Questo sarà lo sfondo sul quale la Bundesbank tedesca valuterà le proprie opzioni.
Le ragioni a favore di un nuovo marco
Un fallimento dell'Eurosistema, che ormai vediamo diventare inevitabile, è stato visto come un pericolo anche in alcuni ambienti della Bundesbank, il cui personale, sotto Weidmann, ha indagato sulle cause degli squilibri di TARGET2. Senza dubbio, le discussioni interne sulla situazione sono state sospese dalle sue dimissioni dello scorso anno.
Questa è la conclusione logica della lettera di Weidmann a Mario Draghi, alla BCE. Ne consegue che in qualche angolo della Bundesbank esiste un Piano B, che avrà come minimo lo scopo di isolare la Bundesbank dalle difficoltà affrontate in una crisi dalle altre banche centrali nazionali e dalla stessa BCE. Ciò si può ottenere solo con una nuova valuta, basata sul marco tedesco com'era prima di essere assorbito nell'euro. In questo modo la Bundesbank basata sull'euro può essere cancellata mentre l'Eurosistema crolla, e al suo posto emerge una Bundesbank basata sul marco.
La Germania non vorrà riaccendere vecchie inimicizie. La Bundesbank sarà ben consapevole di cosa significherebbe perseguire il proprio interesse per i PIGS, e anche per la Francia, le cui ambizioni nell'eurozona sono interamente politiche. I tassi d'interesse nelle valute sostitutive di questi paesi salirebbero quasi certamente in modo brusco, facendo crollare i loro mercati obbligazionari, per quanto ancora esistano, minando le eventuali banche commerciali sopravvissute e distruggendo le finanze nazionali. Questi paesi non avrebbero alcuna alternativa pratica se non cercare il riparo di una forma di moneta migliore dell'euro per ricostruire i propri mercati obbligazionari, con l'obiettivo di mantenere l'accesso al credito. In breve, il consenso monetario potrebbe col tempo passare da un sistema monetario apertamente inflazionistico, manipolato dalle banche centrali nazionali e dai loro regolatori, a uno basato su una forma più solida di valuta e di credito.
Ma invece di abbandonare del tutto le abitudini inflazionistiche, i paesi debitori intendono probabilmente conservare la possibilità del finanziamento inflazionistico sotto nuove spoglie. Con la sua nuova valuta, la Bundesbank probabilmente resisterà quindi alle mosse che di fatto la lascerebbero nella posizione della defunta BCE, con la responsabilità della circolazione di tutta la valuta dell'ex eurozona. Certo, il governo tedesco, a differenza della Bundesbank, potrebbe vedere la situazione in modo diverso, ma probabilmente anche esso è consapevole delle implicazioni politiche del dare l'impressione di essere uscito da una crisi dell'euro relativamente indenne rispetto agli altri paesi, per poi assumere il controllo della moneta della defunta eurozona. Per questo motivo, è improbabile che il marco venga offerto come sostituto dell'euro.
La soluzione ovvia è che la Germania adotti un gold standard credibile e incoraggi gli altri stati membri a fare lo stesso. La Figura 2 mostra le riserve auree ufficiali dei principali stati membri.[vi]

Le riserve auree della BCE sono state create in origine con trasferimenti dalle banche centrali nazionali, quindi possiamo presumere che le sue 504,8 tonnellate verranno restituite a queste ultime, perché, a parte le altre banche centrali dell'UE al di fuori dell'eurozona, sono le uniche creditrici della BCE.[i] Stando così le cose, i primi dieci detentori dell'eurozona avranno tra loro oltre 10.500 tonnellate. L'oro è tuttavia distribuito in modo non uniforme, con Germania, Italia e Francia che possiedono riserve significative. Ma anche Olanda e Portogallo hanno riserve ampie rispetto alle proprie dimensioni.
Pur essendo i gold standard credibili la soluzione migliore, tutti questi paesi, Germania compresa, saranno probabilmente restii a mobilitare il proprio oro a sostegno di nuove valute. La Germania si è ripresa da due crolli valutari nel secolo scorso senza copertura aurea, e la Bundesbank probabilmente riterrà che il semplice possesso delle sue riserve auree e la sua storica reputazione di valuta solida bastino a convincere i cittadini che un nuovo marco sarà stabile e credibile. Inoltre, non basta trasformare le valute fiat in valute convertibili in oro senza intervenire sulla spesa pubblica. Un gold standard efficace richiede non solo bilanci in pareggio, ma anche una riduzione deliberata della spesa complessiva, mantenuta nel tempo perché il sistema regga. Il fallimento del trattato di Maastricht in questo ambito illustra le difficoltà della disciplina fiscale nel contesto europeo.
Sul piano politico, richiede un'inversione dell'ideale socialdemocratico europeo, con il rischio di un vuoto politico che potrebbe essere occupato da varie forme di estremismo.
Influenze internazionali
L’evoluzione politica e monetaria di un’Europa post-euro non sarà determinata solo da eventi endogeni. In Giappone si sta sviluppando una crisi simile, ma meno complessa, che porta ugualmente a un cedimento dello yen analogo a quello dell’euro. Inoltre, sia la Fed sia la Banca d’Inghilterra sperano disperatamente di non essere costrette ad alzare i tassi di interesse per tenere conto dell’inflazione persistente dei prezzi. E ovunque esistano mercati finanziari significativi, questi si trovano sotto il cupo influsso dell’orso.
Ovviamente, le implicazioni reciproche di diverse crisi in corso e le relative tempistiche non possono essere previste se non per congettura, ma esistono dei fili conduttori comuni. Il più rilevante è che la soppressione dei tassi di interesse e dei rendimenti dei titoli di Stato da parte delle principali banche centrali è giunta al termine.
Le banche centrali hanno perseguito i loro obiettivi attraverso l’inflazione della moneta e del credito, consentendo al debito di gonfiarsi e alimentando bolle sugli attivi finanziari. Queste bolle presentano caratteristiche sistemiche diverse. La BCE e la Banca del Giappone, insieme a poche altre, hanno imposto tassi di interesse negativi, mentre la Fed e la Banca d’Inghilterra hanno rispettato il limite dello zero. Poiché l’economia statunitense è di natura più finanziaria e il dollaro è la valuta di riserva internazionale, la perdita di potere d’acquisto del dollaro è il principale fattore che determina i prezzi globali delle materie prime e dell’energia.
Un collegamento comune tra i principali centri finanziari è rappresentato dalle G-SIB. Il fallimento del sistema bancario dell’eurozona minerà quasi certamente quello degli Stati Uniti, così come quello di altri. La storia ha dimostrato che anche il dissesto di una banca minore in un paese lontano può avere conseguenze rilevanti in tutto il mondo. In questo contesto, è auspicabile che, mettendo in luce le debolezze sia del sistema TARGET2 sia delle banche commerciali dell’eurozona, si sia raggiunta una maggiore comprensione dei rischi monetari che ci riguardano tutti. E per i cittadini dell’UE, il recupero del potere nazionale dalla burocrazia di Bruxelles rappresenta l’opportunità di migliorare la situazione attuale, ammesso che venga usata con saggezza.
[i] In qualità di azionista della BCE, la Banca d’Inghilterra potrebbe vantare una pretesa su una parte del suo oro.
[i] Le quote di capitale della BCE nell’eurozona ammontano al 69,6176% del totale, che include gli Stati membri dell’UE non appartenenti all’Eurosistema. Sono state riequilibrate da ultimo per tenere conto della Brexit. Quella della Germania è pari al 21,4394% di tale totale.
[ii] Cfr. https://www.ceicdata.com/en/indicator/italy/non-performing-loans-ratio
[iii] Cfr. Evergreening in the euro area; Steinkamp, Tornell e Westermann, working paper n. 113, luglio 2018, che descrive come le società zombie vengano mantenute a galla e come i loro prestiti finiscano come garanzie in Target2.
[iv] Cfr. la descrizione del dibattito pubblico di Hans Werner Sinn, quando per primo sottolineò che le passività della Bundesbank in caso di fallimento di TARGET2 sarebbero state stabilite in base alla sua quota di capitale. https://www.hanswernersinn.de/en/controversies/TargetDebate
[v] ibid.
[vi] Fonte: FMI tramite il World Gold Council.