
Questo articolo spiega perché il governo degli Stati Uniti è intrappolato in una spirale del debito da cui non esiste via d'uscita. Le sue finanze stanno sfuggendo a ogni controllo. In un contesto di rapido rallentamento dell'economia globale, il disavanzo di bilancio può essere finanziato solo con il QE e con l'espansione del credito bancario. Non lasciarti rassicurare dal protezionismo commerciale: non impedirà al disavanzo commerciale di aumentare a scapito della produzione interna, a meno che tu non creda in una improbabile ripresa dei tassi di risparmio delle famiglie. Ora cominciamo a intravedere come evolverà la crisi del debito, fino alla distruzione del dollaro.
Introduzione
Al momento in cui scrivo (giovedì 24 aprile) i rendimenti obbligazionari stanno crollando, l'euro ha ceduto terreno rispetto al dollaro e le azioni toccano nuovi massimi. Ovviamente, le azioni prendono spunto dalle obbligazioni. Ma i rendimenti obbligazionari crollano perché l'economia globale sta lanciando segnali molto preoccupanti. Gli investitori azionari sperano che l'allentamento monetario (che ormai si aspettano pienamente) rimandi ancora una volta il problema e che le economie continuino a mantenersi a galla. Stanno ignorando alcuni fatti economici molto elementari…
I lettori abituali dei miei articoli Insight sanno che vi sono forti indicazioni che la fase espansiva del ciclo del credito sia ormai finita e che rischiamo seriamente di precipitare in una crisi creditizia e sistemica globale. La condizione di fondo è che gli operatori economici e i loro banchieri, abituati all'espansione del credito, cominciano a rendersi conto che le ipotesi alla base degli impegni di indebitamento assunti in precedenza nel ciclo del credito erano errate.
Per questo si parla di ciclo del credito. Esso è guidato dalla precedente espansione del credito, che spinge tutti i produttori ad agire in modo espansivo nello stesso momento. L'attività casuale, tipica di una vera economia di laissez-faire, scompare. Al suo posto, le condizioni del credito agiscono sulle imprese orientate al profitto in un contesto gestito dallo Stato. Gli imprenditori considerano la disponibilità di credito sovvenzionato un'opportunità di profitto. Lo stesso non vale per i governi, perché essi non cercano profitti, ma solo entrate.
Se un governo agisce in modo responsabile, non dovrebbe mai doversi indebitare, tranne forse in caso di emergenza, ad esempio per difendere il paese da un'invasione. L'evoluzione verso valute fiat prive di copertura ha cambiato tutto questo, permettendo ai governi di finanziarsi attraverso la stampa di moneta.
C'è un solo modo in cui un governo può finanziare l'eccesso di spesa rispetto alle entrate fiscali senza generare inflazione: prendere in prestito denaro dai risparmiatori. Ciò ha però un lato negativo. Il governo si aggiudica i risparmi esistenti, compresi quelli detenuti nei fondi pensione e assicurativi, sottraendoli ad altri soggetti che cercano finanziamenti. Negli anni Ottanta questo fenomeno veniva definito «crowding out» (effetto di spiazzamento) degli altri debitori e portava i tassi di interesse a un livello tale da indurli a smettere di indebitarsi. Nel dopoguerra, questa è stata la conseguenza di un socialismo spendaccione.
Le altre due fonti di finanziamento per i governi che spendono molto sono semplicemente inflazionistiche. Il credito bancario viene espanso per finanziare i buoni del Tesoro a breve termine e le obbligazioni del Tesoro. Prima del 2008, per coprire il fabbisogno di finanziamento dei governi si utilizzava una combinazione di risparmio ed espansione del credito bancario. Ma dopo la grande crisi finanziaria, la creazione di moneta da parte delle banche centrali tramite il quantitative easing ha aperto un nuovo canale di finanziamento per i governi. È a quest'ultimo meccanismo di finanziamento che gli storici del futuro attribuiranno probabilmente l'inizio della fine delle valute fiat.
In teoria, il quantitative easing viene presentato come una politica monetaria volta a stimolare l'economia immettendo grandi quantità di moneta di base in un sistema bancario in difficoltà e consentendo alle banche di ricostituire le proprie riserve. Ma l'effetto più importante è che permette a un governo di spendere ancora di più oltre le proprie entrate fiscali.
La teoria keynesiana, almeno nella sua forma originale, raccomandava una spesa pubblica in eccesso per stimolare l'economia nelle prime fasi di quello che Keynes definiva ciclo economico. Si presumeva che un'economia più forte, frutto della precedente espansione del credito, avrebbe migliorato le finanze pubbliche aumentando il gettito fiscale e consentendo così di ottenere un avanzo di bilancio più avanti nel ciclo. Di tanto in tanto i governi rendono ancora omaggio a parole al concetto di pareggio di bilancio nel corso del ciclo economico, ma oggi molto meno.
Come politica fiscale, il pareggio di bilancio nel corso del ciclo non è più rilevante; e non lo è nemmeno il modo in cui i disavanzi venivano finanziati nei modelli economici classici. Il carattere delle economie odierne, orientate al welfare, è cambiato: la maggior parte dei consumatori non risparmia più, se non attraverso i fondi pensione e assicurativi. Negli ultimi decenni questi risparmi istituzionalizzati hanno ridotto l'esposizione alle obbligazioni aumentando gli investimenti azionari. Cercano rendimenti attraverso le plusvalenze anziché attraverso l'interesse composto. La politica monetaria ha sempre favorito la compressione dei tassi di interesse e dei rendimenti obbligazionari, incoraggiando questa tendenza. Il risparmio come mezzo di finanziamento del debito pubblico è praticamente scomparso a livello personale e ha perso importanza in tutti i casi, tranne che nei fondi obbligazionari specializzati.
Pertanto, il desiderio keynesiano di massimizzare il consumo attuale denigrando i risparmiatori è quasi realizzato in diverse economie di primo piano. Il modo in cui i governi spendaccioni orientati al welfare si finanziano è cambiato radicalmente rispetto a quando i singoli investivano i propri risparmi in titoli di Stato. Al contrario, i governi dipendono sempre di più da mezzi inflazionistici per finanziare i disavanzi di bilancio.
L'indebitamento del governo statunitense è fuori controllo
Ci sono diversi governi occidentali il cui debito accumulato è diventato così elevato rispetto alle rispettive economie che le loro finanze sono innegabilmente fuori controllo. Ai fini di questa analisi, limiteremo la nostra attenzione al governo degli Stati Uniti, perché è l'emittente della valuta di riserva mondiale.
Nonostante la soppressione dei tassi di interesse da parte della Fed nel lungo periodo, il costo dell'indebitamento del governo federale è aumentato in modo evidente, come mostra chiaramente il grafico seguente, che arriva fino all'anno fiscale 2018.
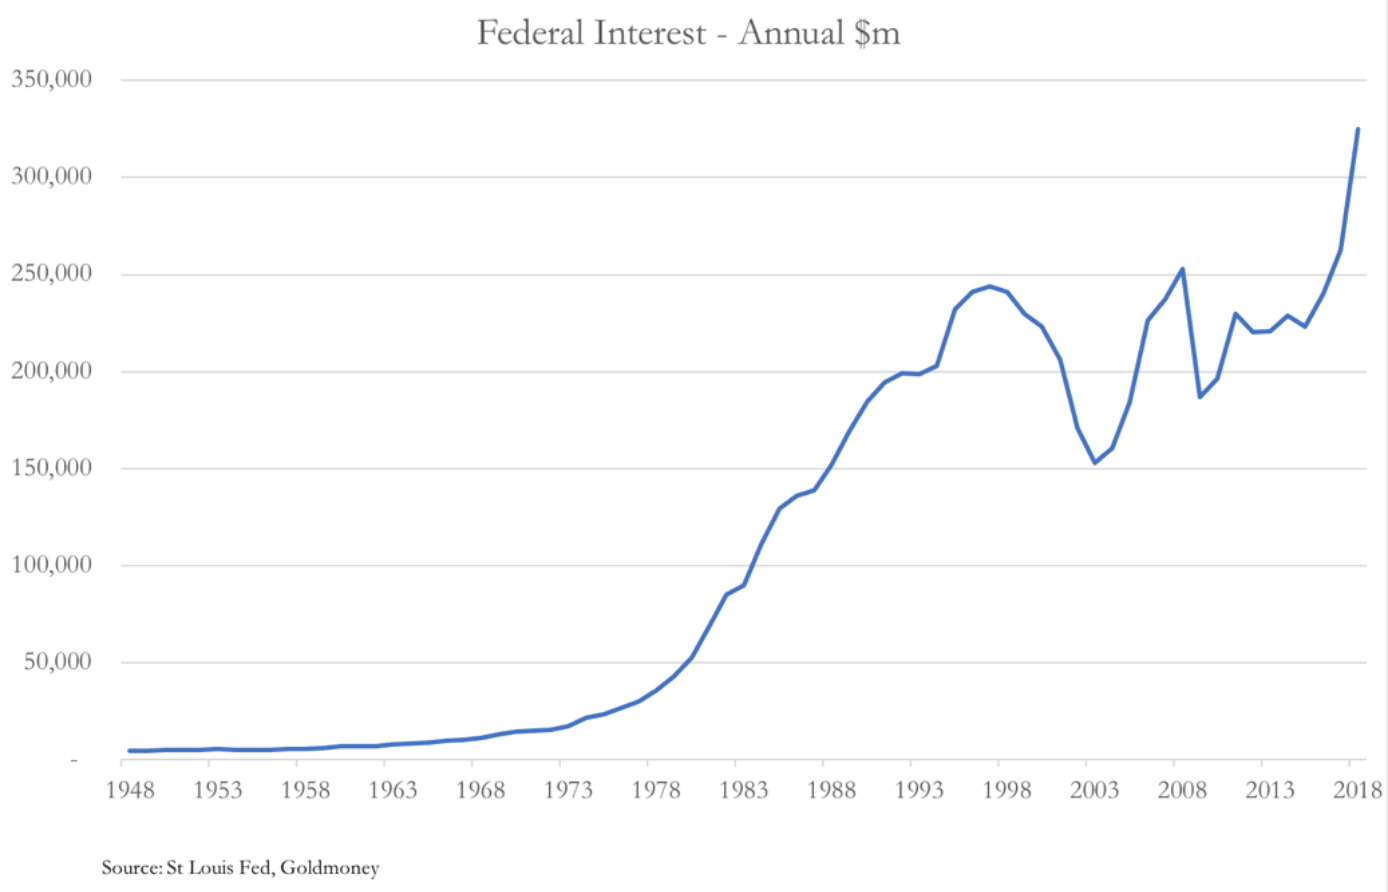
Il mio collega James Turk calcola che il rapporto di insolvenza del governo statunitense (il costo degli interessi in percentuale delle entrate pubbliche) sia pari al 17,2% per i primi sei mesi dell'anno fiscale 2019.[i] In altre parole, ogni 100 dollari raccolti con le imposte, 17,20 dollari servono a pagare gli interessi. Secondo questo parametro, le finanze del governo federale sono già in crisi.
La previsione ormai superata del Congressional Budget Office per il disavanzo del 2019 è di 897 miliardi di dollari. La stima più recente dell'Office of Management and Budget (parte dell'ufficio del presidente) indica un disavanzo di 1.092 miliardi di dollari per l'anno. In altre parole, il problema del debito e degli interessi ha accelerato in modo significativo negli ultimi sei mesi. Turk conclude che la Fed non ha altra scelta che ridurre i tassi di interesse per salvare le finanze del governo statunitense.
È una situazione difficile. Il problema può essere guardato anche da un altro punto di vista: la crescita del PIL nominale è stata insufficiente a generare le imposte necessarie a finanziare il debito. In assenza di crescita del PIL, l'unico modo per affrontare la minaccia di un debito in aumento è eliminare il disavanzo federale. Con le politiche attuali questo non sta accadendo e, secondo il CBO, i disavanzi di bilancio aumenteranno almeno fino al 2028.
Per l'anno fiscale 2019 il CBO aveva ipotizzato un aumento del PIL del 5,02% e del 4,08% per il 2020. Alla luce del forte rallentamento economico che si sta ora rendendo evidente, queste stime sembrano errate. In altre parole, non solo il rapporto di insolvenza del governo statunitense sta salendo alle stelle e il disavanzo di bilancio è fuori controllo, ma le ipotesi sulla crescita del PIL appaiono anche decisamente troppo ottimistiche.
Dalla crisi di Lehman del 2008/09 il governo statunitense ha usato per uscire dal problema del PIL una via di fuga particolarmente cattiva: manipolare i dati sull'inflazione. Per comprenderne tutte le conseguenze, dobbiamo capire che cosa rappresenta il PIL. Il PIL è semplicemente il totale delle transazioni qualificate registrate nell'economia in un dato periodo, normalmente annuale o annualizzato. La crescita del dato del PIL non registra nient'altro che l'inflazione monetaria applicata a quelle transazioni. In altre parole, la soluzione alla mancanza di inflazione nel dato del PIL è semplicemente gonfiarlo. Ciò avviene attraverso un'accelerazione del quantitative easing e con l'aumento della spesa del governo federale nell'economia nazionale.
Come rimedio, può giovare temporaneamente alle finanze pubbliche. Ma è la cosa peggiore che un governo possa fare, perché, attraverso il trasferimento di ricchezza, impoverisce e distrugge l'economia non governativa da cui il governo dipende per le entrate fiscali future. Se i vantaggi del denaro facile per un governo spendaccione sono immediati e senza dubbio saranno raccomandati dagli economisti e dai commentatori più accreditati, questa è la strada verso un'inflazione dei prezzi sempre più rapida e, alla fine, verso il collasso della valuta.
Finora l'effetto dell'inflazione monetaria sull'economia è stato deliberatamente nascosto. In caso contrario, il vero stato delle finanze pubbliche sarebbe stato evidente al grande pubblico anni fa. Con metodi statistici, gli adeguamenti obbligatori all'inflazione dei prezzi, legati agli indici, sono stati ridotti a una frazione di ciò che dovrebbero essere per riflettere il vero costo della vita. Quando si considerano i soli costi, i benefici di questa soppressione per le finanze pubbliche sono evidenti. Il problema più insidioso è che a dominare la spesa pubblica sono gli sforamenti dei costi, che riflettono i veri effetti dell'inflazione monetaria sui prezzi.
È un problema sempre più serio. Secondo il Chapwood Index[ii], l'inflazione dei prezzi di beni e servizi che gli americani acquistano di solito è stata in media vicina al 10% in 50 grandi città negli ultimi cinque anni. Gli analisti finanziari, invece, accettano ostinatamente le statistiche ufficiali sull'IPC, secondo cui l'inflazione dei prezzi è stata in media solo dell'1,52% nello stesso periodo. Il Chapwood Index stima che a metà 2018 i prezzi aumentassero su base annua del 12,6% a New York, del 12,1% a Los Angeles e dell'11,9% a Chicago. Se accettiamo le stime di Chapwood e le applichiamo come deflatore del PIL, dobbiamo concludere che in termini reali l'economia statunitense è in una recessione continua dalla crisi finanziaria, e che esiste un enorme divario tra i tassi di interesse ufficiali e quelli che i risparmiatori richiederebbero se si lasciasse operare correttamente il libero mercato.
Uno dei più vecchi luoghi comuni della politica è che si può ingannare tutti solo per un certo tempo. Arriverà un momento in cui tutti, cioè collettivamente i mercati, si accorgeranno della frode statistica sostenuta dallo Stato. Se l'inflazione dei prezzi sembrerà accelerare, l'apatia del pubblico nei suoi confronti lascerà il posto a un adeguamento consistente e forse improvviso delle preferenze monetarie rispetto ai beni.
Il momento di questo risveglio economico sarà probabilmente legato al ciclo del credito, quando il sostegno del pubblico alle azioni di reflazione passerà dalla compiacenza a un'improvvisa preoccupazione. Un conto è tollerare l'intervento del governo quando le cose sembrano andare ragionevolmente bene o c'è la prospettiva che abbia successo, ma quando l'economia entra in difficoltà prevale un umore diverso. Se il recente rallentamento economico prenderà velocità, la psicologia del pubblico cambierà in questo senso.
In altri articoli di Insight ho sostenuto che la combinazione tra protezionismo commerciale e fine della fase espansiva del ciclo del credito è letale per l'economia.[iii] L'evidenza empirica dell'episodio del 1929-32 non potrebbe essere più chiara. Allora lo Smoot-Hawley Tariff Act coincise con il culmine del ciclo del credito degli anni Venti. Con la sua politica commerciale, il governo statunitense sta imponendo oggi le stesse condizioni che portarono alla Grande Depressione degli anni Trenta. Stavolta la stessa combinazione viene applicata con il dollaro come valuta di riserva, sostenuto solo dalla fiducia e dal credito del governo statunitense, destinati a diminuire. E ci troveremo allora di fronte alla prospettiva di un'ulteriore accelerazione della stampa di moneta sotto forma di QE.
Supponendo che le condizioni del crollo di Wall Street del 1929-32 si replichino solo a metà, il fabbisogno di finanziamento del governo statunitense salirà alle stelle. Con il pretesto di salvare un'economia in deterioramento, è chiaro che il governo statunitense non taglierà la spesa. Stiamo assistendo alla conferma di una massima consolidata: nessun governo con una valuta a corso legale può resistere al ricorso alla stampa di moneta.
La dimensione estera sta cambiando le cose in peggio
Il meccanismo di finanziamento più inflazionistico è quello in cui un dipartimento del governo (il tesoro) emette obbligazioni destinate al pubblico e alle banche, e un altro dipartimento del governo (la banca centrale) le riacquista dal pubblico e dalle banche emettendo moneta pura e semplice. Per non destare sospetti di inflazione, questo meccanismo apertamente inflazionistico viene chiamato quantitative easing, e si prepara a tornare in grande stile.
Finora il QE ha coperto solo una parte del fabbisogno di finanziamento del governo statunitense dalla crisi di Lehman. Il quadro completo è riportato nella tabella seguente, che comprende sia il debito a lungo termine sia quello a breve termine.
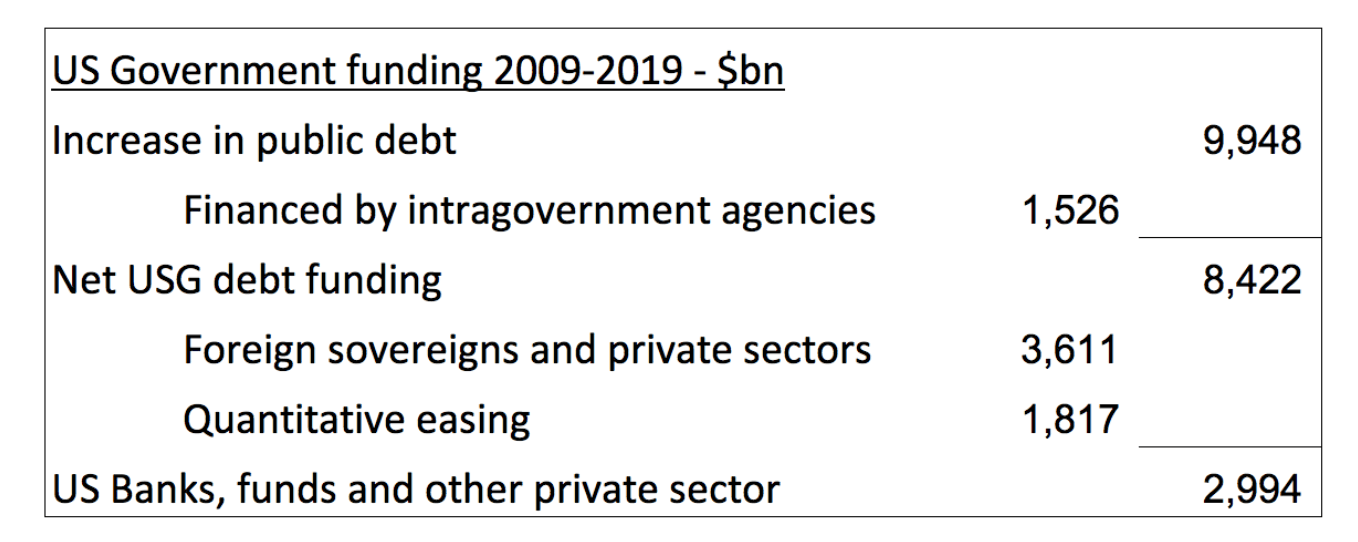
Va notato che gli stranieri hanno acquistato una stima di 3.611 miliardi di dollari di titoli del Tesoro, molto più delle banche, dei fondi e degli altri investitori del settore privato statunitense.[iv] A metà del 2018 gli investimenti esteri complessivi in titoli del Tesoro USA ammontavano a 6.201 miliardi di dollari, quindi le loro posizioni si sono più che raddoppiate dalla crisi di Lehman. Il finanziamento estero del debito statunitense è la conseguenza dei deficit commerciali, perché i dollari finiscono in mani straniere. È solo una parte della storia del reinvestimento dei deficit commerciali, ma è quella che ci interessa qui.
Gli stranieri investono in titoli del Tesoro USA e in altre attività in dollari perché hanno bisogno di una riserva di dollari per facilitare il commercio internazionale. Inoltre, salvo poche eccezioni, questi titoli sono la componente più importante delle riserve in valuta estera detenute dai governi esteri, dalle loro banche centrali e dai fondi sovrani.
Pertanto, il livello di proprietà estera di dollari è determinato principalmente dalle prospettive di lungo periodo delle condizioni commerciali. Se il commercio è in espansione, gli stranieri tendono ad aumentare le proprie posizioni in dollari; se è in contrazione, è probabile che le riducano. Alcuni detentori speculeranno detenendo più o meno dollari di quanto farebbero normalmente per sole ragioni commerciali, ma la relazione di fondo tra volume degli scambi e detenzioni in dollari resta il fattore più importante.
Negli ultimi anni alcune banche centrali e alcuni fondi sovrani hanno mostrato la tendenza a ridurre l'esposizione al dollaro, liquidando le proprie posizioni in titoli del Tesoro USA. Tra il 2015 e il 2018, i governi esteri e i relativi conti sovrani hanno venduto titoli del Tesoro USA per un netto di 893 miliardi di dollari, in gran parte compensati dagli acquisti del settore privato estero. È probabile che le posizioni del settore privato risentano più delle prospettive commerciali che non quelle dei governi, di natura più strategica.
Dato il peggioramento delle prospettive per il commercio internazionale, appare probabile che le imprese estere riducano ora le proprie posizioni in dollari, aggiungendosi alle vendite nette dei governi esteri. In tal caso, proprio mentre il fabbisogno di finanziamento del governo statunitense comincia a superare le previsioni, gli stranieri liquideranno i propri titoli del Tesoro e venderanno dollari. Di conseguenza, il QE è destinato a diventare il principale meccanismo di finanziamento del debito del governo statunitense.
Chi riteneva che il dilemma di Triffin avrebbe garantito una domanda infinita di dollari nonostante la scarsa gestione finanziaria del governo statunitense potrebbe subire un duro shock. L'effetto a lungo termine sia sul dollaro sia sui rendimenti obbligazionari è evidente e non va sottovalutato.
Come un deficit di bilancio crescente intensifica la recessione
Gli economisti neokeynesiani sostengono che un disavanzo di bilancio immetta nell'economia una domanda che altrimenti non esisterebbe. Come tutti gli altri, saranno allarmati dalla rapidità con cui il disavanzo di bilancio aumenta durante una recessione, ma sosterranno di certo che ridurlo non farà che peggiorare le cose.
Supponendo che il tasso di risparmio non cambi, il fenomeno del doppio disavanzo suggerisce che a un disavanzo di bilancio crescente corrisponderà un disavanzo commerciale crescente. (Una spiegazione più completa del rapporto tra i disavanzi e le variazioni del livello di risparmio si trova qui.) all'origine della confusione su quella che è una semplice identità contabile c'è il rifiuto della legge di Say da parte dei keynesiani, descritta in modo scorretto dallo stesso Keynes nella sua Teoria generale. L'interpretazione corretta della legge di Say è che gli esseri umani socialmente attivi si specializzano nella produzione per ottenere i beni e i servizi che non producono ma di cui hanno bisogno e che desiderano. Il denaro non è altro che il meccanismo di trasmissione che trasforma la produzione in beni di consumo. Il denaro risparmiato trasforma la produzione in beni futuri. È per questo che la divisione del lavoro migliora il nostro tenore di vita in modo più efficace di qualsiasi altra forma di cooperazione sociale.
L'aspetto chiave è il ruolo del denaro. Attraverso il controllo della valuta, i governi e le banche da loro autorizzate ne gonfiano la quantità. Una maggiore quantità di valuta in circolazione agisce sulla domanda senza che sia stata guadagnata e, quindi, senza che vengano prodotti beni e servizi aggiuntivi. Inevitabilmente i prezzi tendono a salire man mano che quel denaro viene assorbito nell'attuale struttura di produzione e consumo. E quando i prezzi salgono, la domanda si sposta verso maggiori importazioni.
Se le persone risparmiassero il denaro creato con l'inflazione, questo non alimenterebbe i consumi e quindi non si creerebbe un disavanzo commerciale. Ma i keynesiani scoraggiano il risparmio e, come osservato in precedenza in questo articolo, le loro politiche sbagliate hanno praticamente distrutto il risparmio personale, fatta eccezione per le pensioni istituzionali e i fondi assicurativi. Tenendo conto dei debiti dei consumatori, a tutti gli effetti in America non esiste risparmio dei consumatori. Il disavanzo di bilancio è quindi finanziato quasi interamente con mezzi inflazionistici, per cui, quando una recessione economica aumenta il disavanzo di bilancio, deve aumentare anche il disavanzo commerciale.
Lungi dal sostenere i livelli di domanda, un aumento del disavanzo di bilancio, determinando un aumento del disavanzo commerciale, ha un effetto catastrofico sulla produzione interna. Questo perché, in condizioni di recessione, un disavanzo commerciale crescente finisce semplicemente per spiazzare la produzione interna. E i tentativi di riequilibrare la situazione a favore della produzione interna innalzando i dazi sulle merci importate falliscono sempre a causa del problema del doppio disavanzo. Uno studio attento delle conseguenze dello Smoot-Hawley Tariff Act lo dimostra ampiamente.
Pertanto la disoccupazione aumenterà e la valuta si indebolirà. Senza dubbio i keynesiani si consoleranno pensando che una valuta più debole renda competitivo il costo del lavoro, un errore dal quale si sono dimostrati incapaci di imparare. Quello che sfugge loro è che un'economia basata sul risparmio, che tende ad avere avanzi commerciali per le stesse ragioni per cui un paese come l'America, privo di risparmio, registra disavanzi, usa il risparmio dei consumatori per investire nella riduzione dei costi unitari di produzione e nel miglioramento dei prodotti. Lo dimostrano i dati empirici di Germania e Giappone negli anni del dopoguerra, quando l'apprezzamento delle loro valute non riuscì a eliminare i rispettivi avanzi delle esportazioni.
Ciò che accadrà è soltanto che gli stranieri si ritroveranno con più dollari da vendere. La valuta si indebolisce sui mercati dei cambi mentre il suo potere d’acquisto nell'economia nazionale diminuisce. Il Tesoro statunitense finanzierà disavanzi di bilancio in crescita e, nel farlo, distruggerà la produzione interna.
Perché i rendimenti obbligazionari saliranno e il dollaro fallirà
Durante la Grande Depressione il dollaro era convertibile in oro fisico a 20,67 dollari l'oncia e, dal gennaio 1934 in poi, nominalmente a 35. Ciò significava che il costo degli interessi per il Tesoro statunitense rispecchiava quello del prestito in oro più un premio per il rischio dell'emittente. Oggi non esiste alcuna copertura in oro e i prestatori sono consapevoli di dover tenere conto del rischio di cambio.
Finché i prestatori ritengono che le finanze pubbliche siano ragionevolmente stabili e che le statistiche ufficiali siano credibili, una banca centrale può comprimere i costi di finanziamento con una politica monetaria espansiva. È la situazione attuale; ma quando non sarà più così, la banca centrale si troverà di fronte a un compito impossibile.
Se la mia tesi è corretta, e cioè che la combinazione di protezionismo commerciale e culmine del ciclo del credito stia portando l'economia globale in una recessione, le conseguenze mineranno drasticamente le finanze del governo statunitense per le ragioni illustrate in questo articolo. I disavanzi di bilancio e commerciale aumenteranno: il primo può solo portare all'uso della forma di finanziamento più inflazionistica, mentre il secondo deprimerà la produzione interna. E nel momento di maggior bisogno gli stranieri venderanno i loro portafogli in dollari, causando alla nazione una nuova crisi, successiva a quella di Triffin.
Diventerà presto evidente che il governo statunitense, come tutti gli altri Stati ad alta spesa, è intrappolato in una trappola del debito creata da lui stesso. La follia delle politiche economiche e monetarie post-keynesiane, concepite per giustificare l'esistenza economica dei governi, sarà messa completamente a nudo. E mentre i rendimenti obbligazionari e il dollaro si avviano verso un aggiustamento in stile argentino, i giorni del dollaro e del debito denominato in dollari saranno contati.
[i] Vedi https://www.fgmr.com/heading-toward-the-tipping-point/
[ii] Vedi http://www.chapwoodindex.com/
[iii] Per esempio, vedi https://www.goldmoney.com/research/goldmoney-insights/trump-s-trade-tantrum-triggers-slump
[iv] Gli importi nella tabella derivano dai dati TIC del Tesoro USA. Le variazioni delle partecipazioni estere derivano dai rapporti annuali disponibili all'indirizzo https://www.treasury.gov/resource-center/data-chart-center/tic/Pages/fpis.aspx. Questi rapporti arrivano fino a giugno, tre mesi prima della fine dell'anno fiscale. Per chiarezza, questa differenza viene ignorata.
Le opinioni e i punti di vista espressi in questo articolo sono quelli dell'autore o degli autori e non riflettono quelli di Goldmoney, salvo diversa indicazione esplicita. L'articolo ha esclusivamente scopo informativo generale e non costituisce una consulenza legale, finanziaria, fiscale, di investimento o contabile da parte di Goldmoney o dell'autore o degli autori. Non dovresti agire né fare affidamento su alcuna informazione contenuta nell'articolo senza prima aver richiesto una consulenza professionale indipendente. Abbiamo posto la massima cura nel garantire l'affidabilità delle informazioni contenute nell'articolo; tuttavia, Goldmoney non dichiara che esse siano accurate, complete, aggiornate e/o da intendersi come indicazione di risultati futuri, e non vanno considerate tali. Goldmoney non sarà responsabile per alcuna richiesta di risarcimento, perdita, danno o disagio derivanti da qualsiasi informazione od opinione contenuta in questo articolo; qualsiasi azione intrapresa sulla base delle opinioni e delle informazioni contenute in questo articolo è a tuo rischio.