
All'indomani della promessa della Fed del 23 marzo di stampare moneta senza limiti per salvare l'economia statunitense colpita dal covid, la Cina ha modificato la propria politica di importazione di materiali industriali adottando una linea più aggressiva. Esaminando le ragioni di questa mossa, l'articolo conclude che, pur esistendo solide motivazioni geopolitiche, l'effetto monetario sarà una riduzione del potere d’acquisto del dollaro, e che questo sta già accadendo. Più di recente è emersa una minaccia velata: la Cina potrebbe vendere in blocco tutti i suoi titoli del Tesoro USA e delle agenzie governative se i rapporti con l'America dovessero peggiorare ulteriormente. Sembra una copertura per consentire alla Cina di ridurre in modo più deciso la propria esposizione al dollaro. Le conseguenze rappresentano una minaccia fondamentale per la politica della Fed, che intensifica l'espansione monetaria cercando al contempo di mantenere lo status del dollaro sui mercati dei cambi.
Introduzione
Il 3 settembre il Global Times, quotidiano statale cinese che funge da portavoce del governo, ha pubblicato in prima pagina un articolo che avvertiva:
"In circostanze normali la Cina ridurrà gradualmente le proprie riserve di debito USA fino a circa 800 miliardi di dollari. Ma, naturalmente, in un caso estremo come un conflitto militare la Cina potrebbe vendere tutte le sue obbligazioni USA", ha dichiarato giovedì al Global Times Xi Junyang, professore della Shanghai University of Finance and Economics”[i].
Non lasciarti ingannare dal fatto che la dichiarazione sia attribuita a un professore cinese apparentemente indipendente: non sarebbe finita in prima pagina senza l'approvazione del governo cinese. La Cina ha già iniziato a ridurre le proprie riserve di titoli del Tesoro USA, ma l'annuncio (perché di questo si tratta) che è pronta a intensificare la guerra finanziaria contro l'America è molto serio. Il messaggio dovrebbe essere chiaro: la Cina è pronta a far crollare il mercato dei titoli del Tesoro USA. In passato, i difensori del governo statunitense hanno sostenuto che la Cina non avrebbe nessuno a cui vendere l'intero portafoglio. L'ipotesi più recente è che i titoli del Tesoro detenuti dalla Cina vengano messi in un fondo fiduciario a favore delle vittime del covid: una proposta che, se attuata, minerebbe la fiducia degli stranieri nel dollaro e potrebbe porre rapidamente fine al suo ruolo di valuta di riserva.[ii] Per il momento sono speculazioni da tempo di pace. In tempo di guerra finanziaria, se la Cina immettesse sul mercato l'intero portafoglio, i rendimenti dei titoli del Tesoro salirebbero in modo drastico, a meno che qualcuno come la Fed non intervenga per acquistare tutto.
In tal caso la Cina avrebbe quasi mille miliardi di dollari da vendere, facendo scendere il dollaro rispetto a qualsiasi cosa i cinesi decidano di acquistare. E non pensare nemmeno per un momento che, se la Cina scaricasse i propri titoli del Tesoro USA, gli altri detentori stranieri resterebbero a guardare. Questa azione probabilmente metterebbe fine al ruolo del dollaro come valuta di riserva mondiale, con gravi conseguenze per l'economia statunitense e mondiale.
Esiste un'altra possibilità: la Cina intende comunque vendere tutti i suoi titoli del Tesoro USA e sta usando la politica monetaria americana come copertura. È questa la possibilità che esploreremo ora.
La strategia della Cina sulle materie prime: riguarda anche il dollaro
La maggior parte dei commentatori concorda sul fatto che la Cina abbia come obiettivo di lungo periodo la promozione del renminbi per il regolamento degli scambi commerciali. Pur avendo compiuto progressi in tal senso, gli stessi commentatori concordano sul fatto che, nel prossimo futuro, il renminbi non metterà in discussione lo status del dollaro come valuta di riserva. Si ritiene pertanto che qualsiasi cambiamento nel rapporto tra dollaro e renminbi sarà evolutivo piuttosto che improvviso.
Gli sviluppi recenti hanno modificato radicalmente questa prospettiva. La Cina sta ora accumulando scorte in modo aggressivo di materie prime e altri materiali industriali, oltre a prodotti alimentari e altre forniture agricole. Simon Hunt, stimatissimo analista del rame e osservatore della Cina, lo ha espresso così:
«La leadership cinese ha iniziato a preparare ulteriori piani di emergenza a marzo/aprile, nel caso in cui i rapporti con l'America si deteriorassero al punto da spingerla a tentare di chiudere rotte marittime fondamentali. Questi piani prevedevano di detenere scorte eccedenti di componenti e semilavorati all'interno delle catene di approvvigionamento, il che significava importare tonnellaggi maggiori di materie prime, commodity, prodotti alimentari e altri prodotti agricoli. Era anche un'occasione per utilizzare parte dei dollari che stavano accumulando, riducendo le loro posizioni in titoli del governo statunitense e grazie all'aumento degli avanzi commerciali.
Prendendo il rame come esempio, importeranno non solo rame sufficiente a coprire i fabbisogni di consumo attuali, ma anche 600-800 kt per le esigenze aggiuntive delle loro catene di approvvigionamento e altre 500 kt per le scorte di proprietà del governo. Il risultato di questi acquisti sarà un mercato globale del rame molto teso, soprattutto nei prossimi due anni.»[iii]
A parte la diffusione dei lockdown per il Covid-19 fuori dalla Cina, non c'è stato alcuno sviluppo geopolitico specifico a innescare un cambio di politica verso le materie prime, anche se è vero che i rapporti con l'America stanno peggiorando. Più che con una pirateria di Stato in alto mare, il timore che gli Stati Uniti possano bloccare le importazioni cinesi potrebbe concretizzarsi con un'azione americana volta a impedire ai fornitori occidentali di materie prime di rifornire la Cina, nello stesso modo in cui l'America controlla con chi può operare il sistema bancario globale.
La Cina ha già concordato obiettivi di importazione per soia e mais americani, consegnati solo in parte, presumibilmente perché si attende il raccolto di quest'anno. Ha acquistato soia da altre fonti più economiche, come il Brasile, ma è troppo presto per dire che la Cina stia frenando le importazioni dagli Stati Uniti nell'ambito di una strategia negoziale commerciale. Ciò che è interessante è la tempistica con cui la Cina ha adottato una politica di acquisti più aggressivi: è coincisa con il cambio di politica monetaria della Fed, a fine marzo, che ha intrapreso una strada infinitamente inflazionistica, o l'ha seguito a breve distanza. La Figura 1 evidenzia questo nesso.
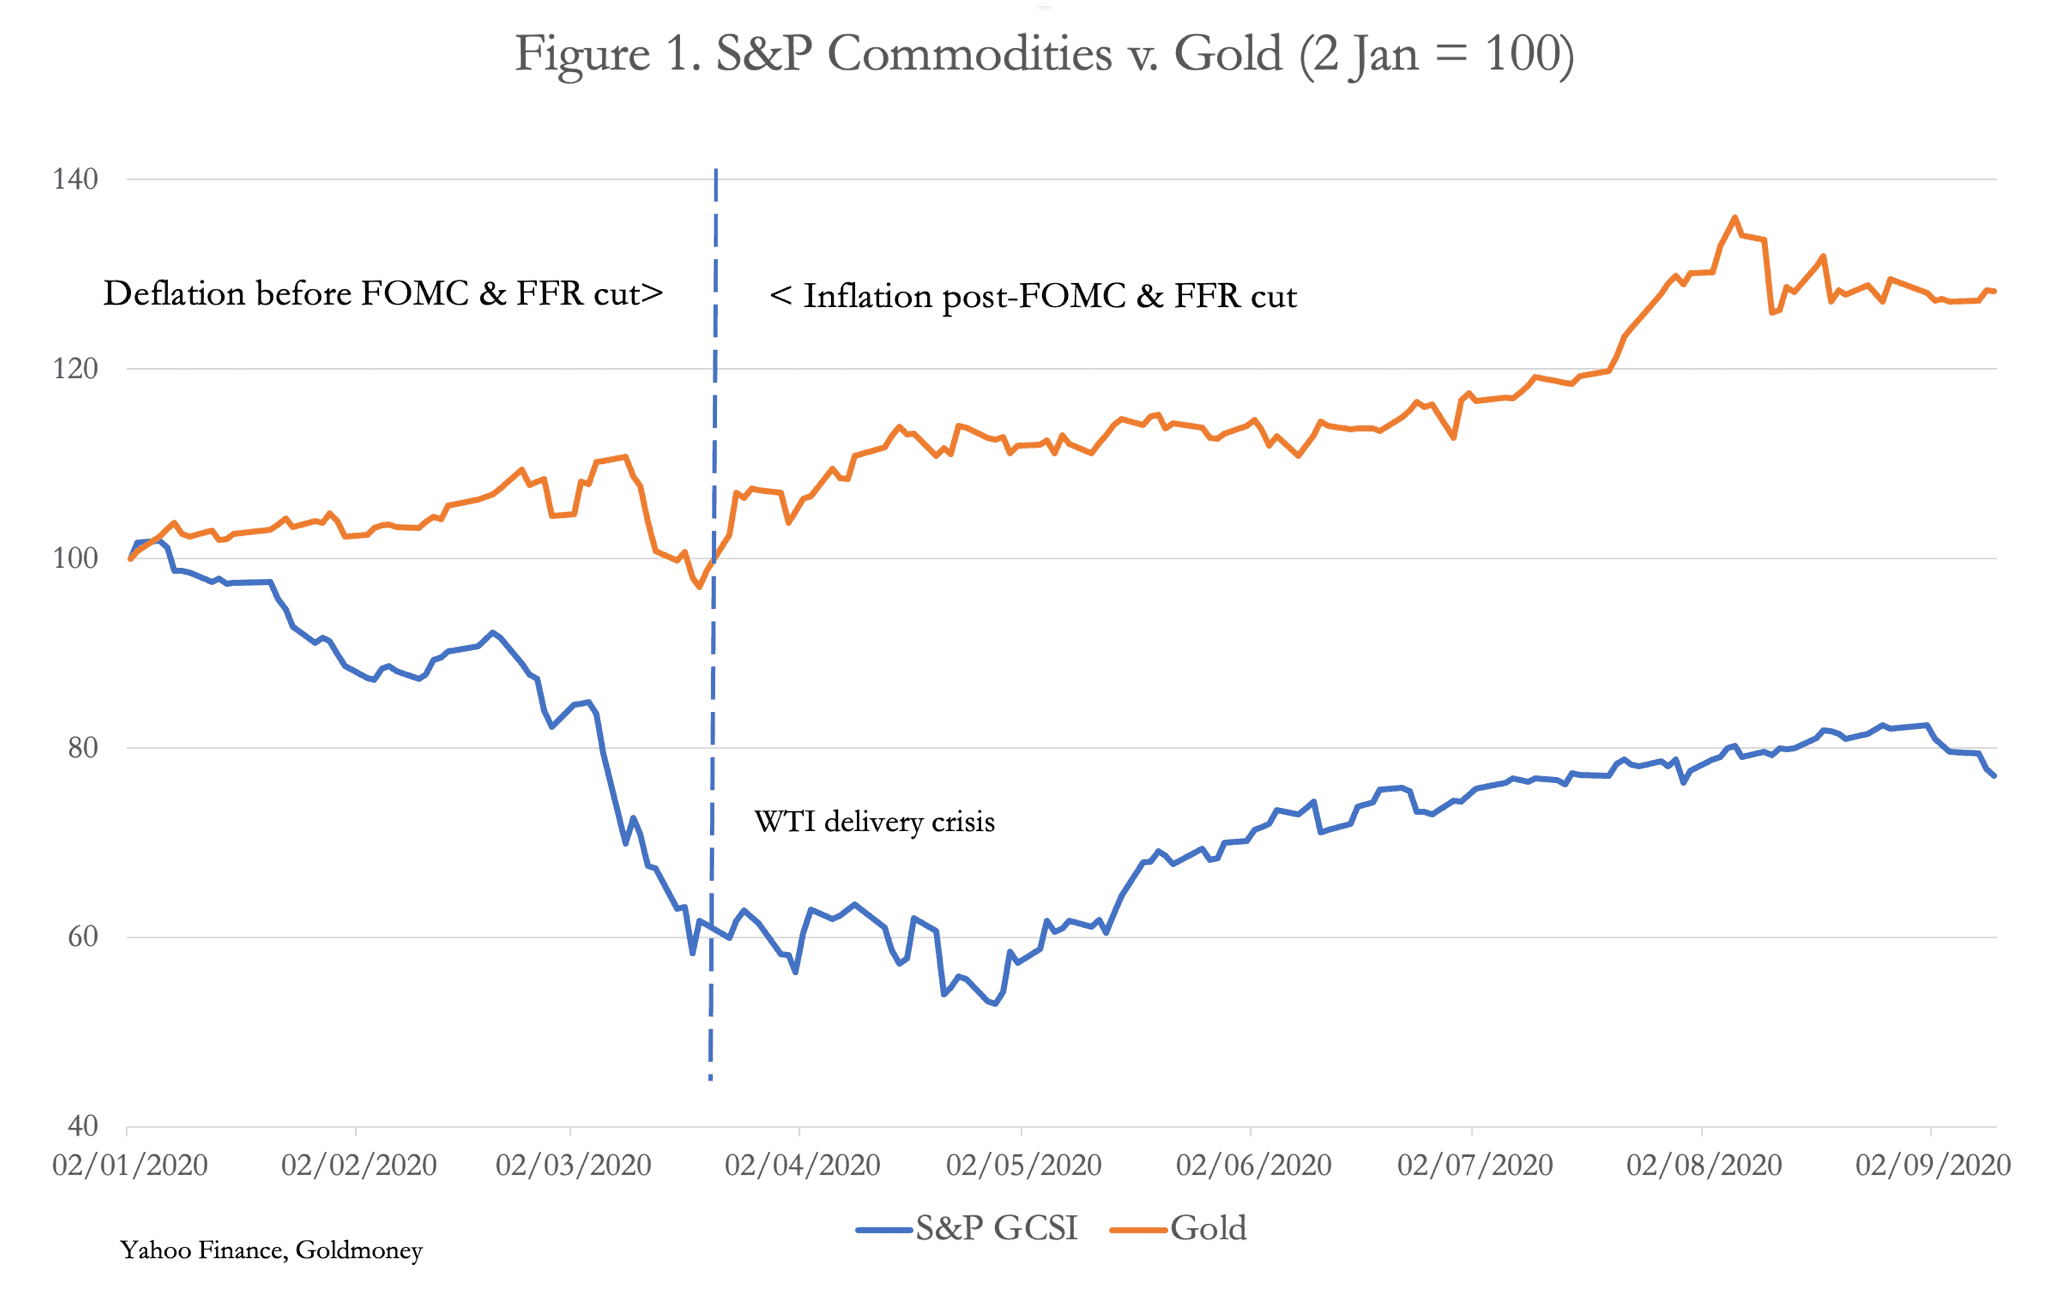
La linea tratteggiata divide il 2020 in due parti. Nella prima abbiamo assistito all'intensificarsi del sentimento deflazionistico, che ha portato la Fed ad azzerare i tassi il 16 marzo e poi a promettere un'inflazione illimitata nel comunicato del FOMC che ha seguito il 23 marzo. La seconda parte è il periodo inflazionistico iniziato in quel momento come conseguenza di quelle mosse. L'indice S&P 500 ha allora recuperato il precedente calo del 33% e ha iniziato la sua spettacolare corsa verso nuovi massimi, mentre l'indice del dollaro ponderato per gli scambi ha toccato il picco, perdendo da allora circa il 10%. L'oro ha colto il segnale ed è salito del 40%, mentre anche le materie prime hanno invertito la rotta al rialzo, guadagnando finora un più moderato 20%. Il rapporto oro/argento è crollato da 125 a 72 attuale, perché le qualità monetarie dell'argento hanno ripreso importanza. L'indice delle materie prime S&P GCSI era stato inizialmente frenato dal disastro del contratto future WTI sulla consegna di aprile, ma la ripresa del petrolio greggio è ripartita. Sia l'oro sia le materie prime si stanno chiaramente adeguando a un mondo di inflazione monetaria in accelerazione, dove le cattive notizie sul fronte economico la accelereranno ancora di più.
Se la decisione della Cina di aumentare il ritmo delle importazioni di materie prime e materiali grezzi è effettivamente maturata in quel momento, è molto probabile che non si basasse solo su ragioni geopolitiche, ma fosse guidata dalla lettura cinese delle prospettive del dollaro. Quando i prezzi di tutte le materie prime salgono, c'è una sola spiegazione: la valuta comune a tutte loro sta perdendo potere d'acquisto. E, dati i tempi, sembra che sia questo, almeno in parte, il motivo dietro la decisione della Cina di accelerare gli acquisti di un'ampia gamma di materiali industriali e agricoli.
Con scorte di materie prime di livello ragionevole prima del 23 marzo, la Cina avrebbe potuto adottare un approccio più rilassato, acquistando altre materie prime importate quando e se necessario. Ma l'unica scorta che possiede in quantità enormi è quella di dollari, di cui circa il quaranta per cento è investito in titoli del Tesoro USA e in debito delle agenzie. Poco meno di mille miliardi sono stati prestati a partner commerciali, soprattutto nell'Africa subsahariana e in Sud America, oltre che a partner delle vie della seta terrestre e marittima. L'indebitamento dei suoi fornitori di materie prime verso la Cina rende forse più difficile proteggersi da ulteriori interferenze americane, a sostegno della tesi che la Cina stia vendendo dollari. Inoltre, va aggiunto che è possibile che la Cina abbia comunque coperto parte della sua esposizione al dollaro. In tal caso non si sa contro cosa, ma materie prime importanti come il rame avrebbero senso.
Il fatto che la Cina possieda e vanti crediti per enormi quantità di dollari conferma che il suo interesse primario era un dollaro stabile. A marzo avrà scoperto che quella posizione non era più sostenibile. Ha fatto chiarezza con l'articolo in prima pagina del Global Times, che presume che l'America continuerà a intensificare le tensioni commerciali e finanziarie, ignorando così l'avvertimento della Cina.
La probabilità che ora abbia abbandonato una politica di dollaro stabile è sfuggita ai commentatori mainstream citati all'inizio di questo articolo, eppure le conseguenze per il dollaro saranno di vasta portata. La Cina è solo la prima nazione tra quelle che usano i dollari per i propri acquisti esteri a ritenere di dover uscire dai dollari come denaro per passare a qualcosa di tangibile. Altre, forse inizialmente altri membri dell'Organizzazione per la cooperazione di Shanghai, sembrano destinate a seguirla.
Le conseguenze monetarie per l'America
Il passaggio da una prospettiva deflazionistica a una di inflazione monetaria a tempo indeterminato impegna la Fed ad acquistare titoli del Tesoro USA senza limiti. Perché ciò avvenga sarà necessario continuare a comprimere il costo del finanziamento del governo, il che presuppone a sua volta che le conseguenze sui prezzi siano strettamente limitate e che gli attuali detentori di titoli del Tesoro USA non diventino venditori netti in quantità ingestibili. Se vuole raggiungere i propri obiettivi monetari, la Fed dovrà assorbire anche queste vendite, che potrebbero avere una portata tale da vanificare, in ultima analisi, i suoi sforzi di finanziamento.
Secondo gli ultimi dati TIC del Tesoro USA, su un totale di 7,09 trilioni di dollari di titoli del Tesoro USA in mano a investitori esteri, la Cina ne detiene 1,073 trilioni, di cui, secondo il Global Times, 300 miliardi saranno sicuramente venduti.[iv] Ma c'è poi la questione degli ulteriori 227 miliardi di dollari in debito di agenzie e dei 189 miliardi in azioni che, sommati agli 800 miliardi di titoli del Tesoro rimanenti dopo le vendite previste dalla Cina, indicano che ci sono altri 1,2 trilioni di dollari di titoli che finirebbero sul mercato "se la Cina vendesse tutte le sue obbligazioni USA in un caso estremo, come un conflitto militare". Quando un detentore importante comincia a liquidare, gli altri sono destinati a seguirlo.
Fino a poco tempo fa il finanziamento del governo USA non ha rappresentato un problema, perché il disavanzo commerciale non si è tradotto in un disavanzo della bilancia dei pagamenti. Gli esportatori esteri e i loro governi hanno conservato, e persino accumulato, dollari: è così che sono arrivati a detenere 20,534 trilioni di dollari in titoli, oltre a ulteriore liquidità a fine giugno e a buoni del Tesoro e cambiali commerciali per altri 6,227 trilioni.[v]
Conosciamo il rapporto tra il commercio e la domanda di capitale monetario riciclato da parte dei paesi in disavanzo, perché la relazione tra i disavanzi e il risparmio netto costituisce un'identità contabile, riassunta dalla seguente equazione:
(Importazioni - Esportazioni) ≡ (Investimenti - Risparmio) + (Spesa pubblica - Imposte)
Il disavanzo commerciale è pari all'eccesso degli investimenti del settore privato rispetto al risparmio, più l'eccesso della spesa pubblica rispetto al gettito fiscale. In parole semplici, se le spese nell'economia interna superano i redditi che vi vengono prodotti, l'eccesso di spesa sarà coperto da un eccesso delle importazioni sulle esportazioni. Lo conferma ulteriormente la legge di Say, secondo cui produciamo per consumare. Se riduciamo il risparmio e il governo aumenta la spesa, ci sarà meno produzione interna disponibile rispetto a consumi accresciuti. La differenza sarà colmata dalle importazioni, dando origine a un disavanzo commerciale.
Ne consegue che un calo della valuta può essere rinviato solo finché gli importatori sono disposti ad aumentare le proprie riserve, in questo caso di dollari USA, invece di venderle.
Finora non abbiamo affrontato in modo adeguato l'impatto sulla politica monetaria e il modo in cui essa influisce sui prezzi nel contesto degli squilibri commerciali e dei flussi di capitale. Dalla relazione tra disavanzo di bilancio e disavanzo commerciale sappiamo che, a parità di altre condizioni, il rapido aumento del disavanzo di bilancio USA porterà a un aumento altrettanto drammatico del disavanzo commerciale. Il governo USA non è disposto a tollerarlo, e la Cina diventerebbe ancora di più il capro espiatorio sul fronte commerciale.
Sul piano dei flussi di capitale, la Cina si sta disfacendo di dollari e acquistando materie prime proprio nel momento in cui i disavanzi di bilancio e commerciale degli USA stanno sfuggendo di mano. Allo stesso tempo, sta orientando le proprie politiche economiche, abbandonando la dipendenza dagli avanzi delle esportazioni per puntare a migliorare il tenore di vita della popolazione attraverso la spesa per infrastrutture e i consumi interni. Se si incoraggiano i consumatori a spendere anziché risparmiare, l'identità contabile discussa sopra ci dice che gli avanzi commerciali della Cina tenderanno a ridursi e che, di conseguenza, le politiche sul tasso di cambio smetteranno di comprimere il tasso di cambio del renminbi per rendere artificialmente redditizie le esportazioni.
Possiamo vedere questo effetto nella Figura 2. Dato il tempo che intercorre tra una direttiva del governo centrale e la sua attuazione, l'inversione di tendenza dello yuan a maggio sembra coerente con un cambiamento delle politiche di acquisto di materie prime avviato dal governo centrale uno o due mesi prima.

Nel caso degli Stati Uniti, l'identità contabile che spiega come nascono i deficit gemelli ci dice che, in assenza dell'avanzo della bilancia dei pagamenti di cui l'America ha goduto finora, dobbiamo considerare un territorio nuovo. Se gli importatori esteri si disfano dei loro dollari, i possibili esiti sono sostanzialmente due. O la quantità di dollari in circolazione si riduce, perché il fondo di stabilizzazione dei cambi interviene a sostegno del tasso di cambio e così li ritira dalla circolazione. Oppure i dollari vengono acquistati da compratori nazionali, a scapito del tasso di cambio, ma restano in circolazione. A questo punto dovrebbe essere chiaro che i tentativi di difendere il tasso di cambio e, allo stesso tempo, di accelerare lo stimolo monetario, che è la politica seguita dalla Fed dopo marzo, sono destinati a fallire.
Che l'America decida di aumentare i dazi o di vietare del tutto le importazioni cinesi è irrilevante ai fini dell'esito. Il problema sta diventando rapidamente quello di quantità crescenti di moneta inflazionistica che inseguono una quantità decrescente di beni prodotti in America, mentre le importazioni sono gravate da dazi o bloccate. Inoltre, la produzione interna è ostacolata anche dai lockdown legati al coronavirus e dal desiderio delle banche di ridurre il rischio dei prestiti al settore non finanziario.
Qualunque cosa faccia il governo statunitense per ridurre il disavanzo commerciale senza ridurre il disavanzo di bilancio porterà inevitabilmente a un'ulteriore inflazione dei prezzi o, detto in altro modo, a una riduzione del potere d’acquisto del dollaro. Non lo sappiamo con certezza, ma è ragionevole supporre che i pianificatori di Pechino abbiano già capito almeno una parte di tutto questo. In tal caso, l'esorbitante privilegio monetario dell'America non sarà più a spese della Cina.
È sempre più difficile vedere come si possa evitare per il dollaro un precipizio. Decenni di benefici derivanti dalla prima parte del dilemma di Triffin, secondo cui spetta a chi emette una valuta di riserva generare disavanzi per garantire che di tale valuta ce ne sia a sufficienza per svolgere quel ruolo, stanno per finire. Chi cita Triffin tende a ignorarne l'esito dichiarato: la seconda parte è l'inevitabile crisi che nasce dalla prima. E con oltre il 130% dell'attuale PIL statunitense rappresentato da dollari e titoli in mani estere, il precipizio di Triffin è alle porte.
La pianificazione futura della Cina
Se la Cina vuole prosperare in un mondo post-dollaro, deve essere pronta ad adattare di conseguenza il proprio modello mercantile. Le evidenze indicano che ha pianificato questa eventualità molto tempo fa. Le sue radici marxiste, risalenti all'epoca di Mao, avevano insegnato agli economisti e ai pianificatori cinesi che il capitalismo sarebbe finito inevitabilmente con la distruzione delle valute occidentali.
Da allora, gli economisti cinesi hanno adattato le proprie opinioni al neokeynesismo macroeconomico dei governi occidentali. Si tratta di un processo naturale, ma non è chiaro in che misura la loro precedente filosofia marxiana sia cambiata. E poiché ciò lascia una lacuna potenzialmente pericolosa nella comprensione teorica della moneta e del credito, possiamo solo supporre che le valute occidentali siano ancora considerate inferiori alla moneta metallica.
Fu Deng Xiaoping a guidare la Cina dopo la morte di Mao fino al 1989 e ad autorizzare la politica monetaria. Ed è stato lui a stabilire la politica cinese su oro e argento. Il 15 giugno 1983 il Consiglio di Stato approvò un regolamento che affidava alla Banca Popolare Cinese il monopolio statale sulla gestione dell'oro e dell'argento del Paese e di tutte le attività correlate, con l'eccezione dell'estrazione mineraria. Il possesso di entrambi i metalli da parte di privati e di qualsiasi altra organizzazione rimase illegale fino alla fondazione della Borsa dell'oro di Shanghai nel 2002; da allora, sulla base dei prelievi dai caveau della SGE, si stima che l'oro in mano al pubblico si sia accumulato fino a superare le 15.000 tonnellate.
Da allora la Cina si è mossa in modo graduale ma costante per ottenere il controllo dei mercati dell'oro fisico e per diventare il maggior produttore mondiale, sia in Cina sia attraverso l'acquisizione di miniere all'estero. La Borsa dell'oro di Shanghai domina i mercati fisici, sia direttamente sia tramite i legami con altre borse dell'oro asiatiche. Unendo questi punti, ne resta uno nascosto alla nostra vista: l'effettiva entità dell'oro fisico detenuto dallo Stato cinese.
Possiamo supporre che la Cina partisse da una certa disponibilità di oro quando il regolamento del 1983 entrò in vigore. Il fatto che i metalli preziosi diversi da oro e argento siano stati esclusi è in linea con la visione cinese di oro e argento come metalli monetari. E il permesso concesso alla popolazione di acquistare oro e argento con la fondazione della Borsa dell'oro di Shanghai nel 2002 suggerisce che, nei diciannove anni trascorsi dal 1983, lo Stato avesse accumulato oro e argento sufficienti per le proprie esigenze previste.
Ai tempi di Deng, l'attività in valuta estera presso la Banca Popolare era frenetica, con afflussi di capitale in entrata mentre le società straniere avviavano attività manifatturiere in Cina. Dagli anni Novanta, pur continuando questi flussi, essi sono stati più che compensati dai crescenti avanzi commerciali. Tenendo conto di questi flussi e del contemporaneo mercato ribassista dei prezzi dell'oro, è possibile (anche se non dimostrabile) che lo Stato abbia accumulato fino a 20.000 tonnellate.
Qualunque sia la quantità effettiva, ben poco o nulla di questo oro è dichiarato come oro monetario. Da allora è stata applicata una rigida politica di divieto di esportazione dell'oro, con l'unica eccezione di quantità limitate destinate alla gioielleria di Hong Kong, che finiscono per essere acquistate e reimportate dai visitatori giornalieri provenienti dalla Cina continentale.
Anche se gli economisti di Stato hanno fatto un uso crescente di politiche neokeynesiane per stimolare artificialmente l'economia cinese, non dovremmo avere dubbi sul Piano B della Cina. Non è un caso che abbia assunto deliberatamente il controllo dell'oro fisico e che, dopo la crisi di Lehman, abbia persino condotto campagne pubblicitarie sui media statali per esortare i cittadini ad acquistarlo.
Non possiamo ancora dire quando, come o se la Cina introdurrà la copertura in oro per garantire che lo yuan superi indenne i problemi che affronta il dollaro. Per ora, però, con la nuova politica di apprezzamento dello yuan illustrata nella Figura 2 qui sopra, l'impatto sui costi interni delle materie prime importate si ridurrà e possiamo aspettarci che il tasso yuan/dollaro continui di conseguenza ad aumentare.
Le implicazioni
La minaccia della Cina di vendere i titoli del Tesoro USA «in un caso estremo, come un conflitto militare» è uno sviluppo importante per il dollaro. È stato un chiaro avvertimento rivolto all'America, e l'amministrazione americana lo avrà senza dubbio letto in questo modo. Non abbiamo ancora visto una risposta.
Un pilastro saldo della politica monetaria americana è stato sopprimere gli effetti dell'inflazione monetaria sui prezzi. Nel caso dei prezzi delle materie prime, ciò è stato ottenuto espandendo i sostituti derivati, che agiscono come offerta artificiale. Per il momento, il deterioramento delle prospettive per l'economia globale convince l'establishment macroeconomico che la domanda di materie prime industriali e di materiali grezzi si attenuerà, portando a prezzi più bassi. Ma questa visione non tiene conto del mutevole potere d’acquisto del dollaro.
A un certo punto la minaccia al dollaro verrà presa sul serio. Prima di allora, però, è probabile che l'imperativo politico nel periodo che precede le elezioni presidenziali continui e addirittura intensifichi la pressione sulla Cina. Ma la rinnovata determinazione della Cina a sbarazzarsi sia delle obbligazioni denominate in dollari sia dei dollari stessi è una crisi in corso per l'America e per la politica monetaria della Fed. Possiamo aspettarci che gli americani mettano in atto ulteriori minacce nei confronti del possesso cinese di titoli del Tesoro USA e di obbligazioni delle agenzie. È una situazione che potrebbe sfuggire rapidamente di mano prima che la Cina abbia ceduto la maggior parte delle sue obbligazioni denominate in dollari.
La vittima certa sarà il dollaro. E mentre il dollaro affonda, la colpa verrà attribuita alla Cina, e le tensioni tra la Cina e i suoi partner asiatici da una parte, e l'America e i suoi partner nella sicurezza dall'altra, sono destinate a crescere. L'inizio di questa crisi aggiuntiva è stato il punto di svolta dello scorso marzo, quando la Fed ha dichiarato pubblicamente le proprie credenziali inflazionistiche. Con quasi 3.000 miliardi di dollari di riserve, non sorprende che la Cina agisca per proteggersi.
Con così tanto debito in dollari e così tanti dollari in mani straniere, è difficile vedere come si possa evitare un calo sostanziale del potere d’acquisto del dollaro e un grave sconvolgimento del finanziamento del disavanzo di bilancio da parte della Fed.
[i] Vedi https://www.globaltimes.cn/content/1199833.shtml
[ii] Pubblicato su Twitter da James Rickards (@JamesGRickards) il 16 settembre: «C'è una vicenda che potrebbe essere più importante delle elezioni, delle rivolte e della pandemia, ma ci vorranno alcuni anni perché si sviluppi. Gli Stati Uniti convertiranno 1.200 miliardi di dollari di titoli del Tesoro detenuti dalla Cina in un fondo fiduciario per le vittime del COVID-19 e per i danni economici. Addio riserve cinesi.»
[iii] Corrispondenza privata via email con Simon Hunt di Simon Hunt Strategic Services
[iv] Vedi https://ticdata.treasury.go/Publish/mfh.txt
[v] Vedi https://ticdata.treasury.gov/Publish/bltype.txt
Le opinioni e i punti di vista espressi in questo articolo sono quelli dell'autore o degli autori e non riflettono quelli di Goldmoney, salvo diversa indicazione esplicita. L'articolo ha esclusivamente scopo informativo generale e non costituisce una consulenza legale, finanziaria, fiscale, di investimento o contabile da parte di Goldmoney o dell'autore o degli autori. Non dovresti agire né fare affidamento su alcuna informazione contenuta nell'articolo senza prima aver richiesto una consulenza professionale indipendente. Abbiamo posto la massima cura nel garantire l'affidabilità delle informazioni contenute nell'articolo; tuttavia, Goldmoney non dichiara che esse siano accurate, complete, aggiornate e/o da intendersi come indicazione di risultati futuri, e non vanno considerate tali. Goldmoney non sarà responsabile per alcuna richiesta di risarcimento, perdita, danno o disagio derivanti da qualsiasi informazione od opinione contenuta in questo articolo; qualsiasi azione intrapresa sulla base delle opinioni e delle informazioni contenute in questo articolo è a tuo rischio.