
L'importanza dell'annuncio della Russia, secondo cui una nuova valuta commerciale garantita dall'oro è all'ordine del giorno del vertice BRICS del 22-24 agosto a Johannesburg, sembra essere sfuggita completamente a tutti, tanto che i media mainstream non l'hanno nemmeno riportato.
È un errore. Cina e Russia sanno che, per riuscire a eliminare il dollaro dalla propria sfera di influenza, devono proporre un'alternativa migliore. Sanno anche di dover riunire i propri partner commerciali in un blocco formidabile, quindi sono in corso piani per consolidare i BRICS, l'Organizzazione per la cooperazione di Shanghai e l'Unione economica eurasiatica, insieme ai paesi che desiderano aderire. Sarà un super-gruppo che comprenderà gran parte dell'Asia (Medio Oriente incluso), dell'Africa e dell'America Latina.
Le basi della nuova valuta sono state poste da Sergei Glazyev e sono molto più avanzate di quanto si pensi generalmente.
Questo articolo spiega perché Russia e Cina sono ora pronte a sostenere pienamente il progetto ampliato di Glazyev. Per la Russia, oggi è anche indispensabile destabilizzare il dollaro come deliberata escalation della guerra finanziaria contro l'America e la NATO. La priorità della Cina non è più proteggere il proprio commercio di esportazione, ma garantire che i suoi fornitori africani e latinoamericani non siano destabilizzati dai tassi di interesse più alti del dollaro.
Introduzione
«L'introduzione da parte dei BRICS di una valuta garantita dall'oro, sostenuta da 41 paesi con economie grandi e influenti, indebolirà il dollaro e l'euro e andrà a vantaggio di paesi come l'Iran, mentre gli iraniani che possiedono oro vedranno aumentare la propria ricchezza», ha aggiunto Mousavi [il capo del Dipartimento per l'Asia meridionale del Ministero degli Esteri iraniano]. Il giorno prima il governo russo aveva confermato che Brasile, Russia, India, Cina e Sudafrica avrebbero introdotto una nuova valuta commerciale garantita dall'oro.
Agenzia di stampa iraniana MEHR[i]
La citazione qui sopra riassume perché si desidera una nuova valuta garantita dall'oro: indebolirà le valute fiat, che non sono state amiche dei produttori di petrolio, e avvantaggerà chi possiede oro, rendendola popolare tra la gente comune. Venerdì scorso RT, il servizio di trasmissione in inglese finanziato dal governo russo, aveva confermato l'intenzione di introdurre una nuova valuta garantita dall'oro per i membri dei BRICS. L'annuncio è stato completamente ignorato dai media mainstream, in parte perché RT e altre fonti di informazione russe sono censurate in molti paesi europei, Regno Unito compreso, e in ogni caso qualsiasi notizia proveniente dalla Russia viene ritenuta poco credibile.
Le reazioni di chi l'ha notato, anche tra gli appassionati d'oro, vanno dall'opinione che né la Cina né la Russia potrebbero imporre una valuta garantita dall'oro, a quella secondo cui richiederebbe anni di pianificazione e realizzazione e quindi sarebbe irrilevante per i mercati di oggi. Ma ci sono buone ragioni per credere che questo atteggiamento compiacente si rivelerà sbagliato e che gli eventi evolveranno probabilmente in modo molto più rapido del previsto.
Il problema per i mercati dei capitali è che sono dominati da keynesiani, programmati automaticamente a credere che l'oro sia un male e la moneta fiat un bene. Come agente di borsa a Londra, quando il presidente Nixon sospese gli accordi di Bretton Woods, ricordo che ci fu un livello simile di confusione sulle implicazioni. E ora, 52 anni dopo aver messo il mondo su uno standard dollaro fiat, la maggioranza del mondo ne ha abbastanza dell'egemonia del dollaro, ha trovato sicurezza nel numero e sta tornando a un sistema aureo. Come ogni forma di vita, in fondo, l'era della pura moneta fiat è effimera, definita dalla sua nascita e dalla sua morte. La macroeconomia dovrà essere riscritta.
L'allontanamento dalla moneta fiat si sta sviluppando da molto tempo, con la de-dollarizzazione come obiettivo finale delle potenze egemoni asiatiche. Chi ha seguito negli ultimi decenni gli sviluppi dei mercati del metallo prezioso in lingotti ha notato lo spostamento del metallo da ovest a est e l'aumento della produzione delle miniere d'oro in Cina e, più di recente, in Russia. Le banche centrali, soprattutto in Asia, hanno accumulato riserve di metallo prezioso e aumentato i fondi statali dichiarati e non dichiarati in quantità record. In definitiva, questa attività può avere solo lo scopo di usare l'oro per garantire il valore delle valute mentre il dollaro muore o viene eliminato.
Una svolta improvvisa si è verificata quando l'alleanza occidentale ha imposto sanzioni alla Russia in seguito all'attacco all'Ucraina. Le sanzioni hanno innescato una catena di azioni che ha unito l'Asia e molti dei suoi paesi fornitori in una ribellione contro l'egemonia americana, alimentata da Putin e guidata dall'Arabia Saudita e dal Consiglio di cooperazione del Golfo. E da quando l'alleanza occidentale ha voltato le spalle ai combustibili fossili, i produttori a basso costo di tutta l'Asia si sono uniti, rappresentando quasi la metà della produzione mondiale di petrolio e un terzo di quella di gas naturale. Come cartello, l'OPEC è ormai solo un'appendice dei mega-produttori di energia asiatici.
Il nuovo cartello è dominato dal presidente Putin, che si è laureato all'Università di Leningrado in economia dell'energia ed è quindi ben qualificato per fare da direttore d'orchestra del settore energetico. Non solo ha dimostrato di comprendere l'importanza di controllare le forniture energetiche globali, ma ha anche una chiara consapevolezza dell'importanza dell'oro monetario.
Dopo le sanzioni dell'alleanza occidentale, i segnali provenienti da Mosca sono stati chiari: Sergei Glazyev, l'uomo di Putin per la politica macroeconomica, da allora agita apertamente la bandiera dell'oro. Membro del consiglio della Commissione dell'Unione economica eurasiatica (EAEU) dal 2019, è stato incaricato da Putin di progettare una valuta di regolamento commerciale per l'EAEU. La dichiarazione iniziale, diffusa da un'agenzia di stampa di Bishkek all'inizio di marzo 2022, riferiva che sarebbe stata basata sulle valute degli Stati membri e su un paniere di materie prime non meglio definite. Secondo Glazyev, il suo mandato era creare un sistema monetario e finanziario eurasiatico escludendo le valute estere, in particolare dollaro ed euro.
L'intenzione era anche eliminare i controlli sui cambi per i regolamenti transfrontalieri all'interno dei Paesi membri eurasiatici, sostituendo il dollaro come mezzo di regolamento comunemente usato tra loro. Una settimana dopo, in un articolo per Goldmoney[ii] ho concluso che, così come descritta, la nuova valuta non avrebbe funzionato e che l'unica soluzione logica era abbandonare la proposta del paniere di valute e usare solo la copertura in oro per rappresentare le materie prime. In questo modo, sarebbe stato facile per altre nazioni dell'Organizzazione per la cooperazione di Shanghai (SCO) aderire, il che era l'obiettivo finale fin dall'inizio.
Nel luglio 2022 Glazyev ha promosso un rafforzamento della borsa dell'oro di Mosca; la versione ufficiale era che, essendo stati sanzionati dal mercato di Londra, i minatori russi avevano bisogno di un mercato locale più efficace. Ma, operando in collaborazione con la Borsa dell'oro di Shanghai, era un segnale importante di come si stesse sviluppando il pensiero monetario di Galzyev. La conferma è arrivata il 27 dicembre scorso, quando ha scritto un articolo per Vedomosti, un quotidiano economico di Mosca, spiegando perché il rublo dovesse tornare a un sistema basato sull'oro. L'articolo è stato scritto insieme al suo vice nel comitato dell'EAEU che progetta la nuova valuta commerciale ed era un'indicazione appena velata del punto di vista del comitato.
Pertanto, non serviva essere particolarmente acuti per cogliere la scia di indizi che ci sono stati offerti. Potevamo supporre con ragione che l'oro fosse destinato a essere l'àncora di salvezza di questa nuova valuta probabilmente fin dall'inizio, ma che fosse necessario superare alcuni ostacoli politici per convincere gli Stati membri dell'EAEU che fosse la soluzione.
L'impraticabilità di basare una nuova valuta commerciale su qualcosa di diverso dall'oro era ormai assodata. Ora risulta che questo progetto è quasi certamente un cavallo di Troia per qualcosa di molto più grande. Era ovvio che gli altri membri dell'Organizzazione per la cooperazione di Shanghai dovessero poter aderire, e ora risulta che l'invito viene esteso anche ai membri del club BRICS. Ma non è tutto. Tutti i membri della SCO, i suoi partner di dialogo e i membri associati parteciperanno alla conferenza BRICS di Johannesburg dal 22 al 24 agosto. Presumo che l'elenco originale di 36 nazioni, salito a 41 secondo le notizie più recenti, comprenda i membri dell'EAEU che non erano nell'elenco originale; al momento in cui scrivo, questo non è ancora stato confermato.
Stando così le cose, il progetto di valuta dei BRICS non parte da zero e non è qualcosa da pianificare in un futuro lontano. Il lavoro preparatorio è già stato svolto da Glazyev e la struttura può essere assemblata rapidamente una volta adottata la delibera necessaria. È persino possibile che le istituzioni necessarie esistano già, in attesa di essere messe in funzione.
Comincia anche a sembrare che all'ordine del giorno di Johannesburg ci sarà un'altra proposta: unire SCO, EAEU e BRICS in un colossale blocco commerciale. Sia per popolazione complessiva sia per PIL a parità di potere d'acquisto, supera già la metà del mondo, facendo apparire piccola l'alleanza occidentale che si prostra davanti all'America.
Il Tesoro statunitense avrebbe quasi certamente saputo delle proposte dei BRIC quando l'ordine del giorno è stato diffuso per la prima volta, il che probabilmente spiega perché, con breve preavviso, Janet Yellen, Segretario del Tesoro USA, sia volata a Pechino. Dal punto di vista del suo dipartimento, se la proposta della nuova valuta fosse adottata, il finanziamento del disavanzo di bilancio ne risentirebbe negativamente, per non parlare della minaccia all'egemonia del dollaro. La carta principale che aveva in serbo era la minaccia di sanzioni più severe contro le esportazioni cinesi, non solo verso l'America ma anche verso i suoi alleati, ma non sappiamo se ne abbiano effettivamente discusso in questi termini.
Il punto di vista cinese
Troppo a lungo e troppo spesso la Cina è stata minacciata dagli americani sull'accesso ai mercati. Possiamo essere certi che, in vista della proposta di una valuta dei BRICS, i cinesi abbiano simulato l'ipotesi che questa minaccia venga messa in atto e siano giunti a conclusioni proprie sulle sue conseguenze economiche. Nei loro calcoli sarà confluita l'esperienza della Russia, le cui sanzioni hanno danneggiato i paesi sanzionatori molto più di quelli sanzionati. Si può supporre che, a parte segnalare a cinesi e russi un livello crescente di allarme a Washington, la missione di Yellen abbia ottenuto ben poco. Inoltre, un fattore importante per l'atteggiamento cinese è l'esperienza dei tentativi degli Stati Uniti di destabilizzare Hong Kong, che hanno portato a metterla direttamente sotto il controllo di Pechino. È quindi importante comprendere l'analisi che la Cina fa degli obiettivi e dei metodi dell'America per definire la propria posizione.
Nell'aprile 2015 Qiao Liang, maggior generale dell'Esercito popolare di liberazione responsabile della strategia di intelligence, ha tenuto un discorso a un forum di studio dei libri del Comitato centrale del Partito comunista cinese.[iii] Qiao ha iniziato affermando l'ovvio, cioè che gli Stati Uniti impongono il dollaro come valuta globale per preservare la propria egemonia sul mondo. E ha concluso che gli Stati Uniti tenterebbero di tutto, guerra compresa, per mantenere il dominio del dollaro negli scambi globali. Ma ciò che ha detto subito dopo è estremamente rilevante per la situazione attuale: ha descritto le azioni degli Stati Uniti riguardo ai debiti nazionali esteri.
Qiao ha sostenuto che sia la crisi latinoamericana del 1978-1982 sia la crisi asiatica del 1996-1998 sono state orchestrate dall'America. Riducendo i tassi di interesse sul dollaro al di sotto del loro livello naturale, avrebbero indebolito il dollaro e incoraggiato un boom di investimenti nelle giurisdizioni prese di mira, finanziato dal credito in dollari. Poi avrebbero alzato i tassi e rafforzato il dollaro per creare una crisi finanziaria. Questi eventi si sono effettivamente verificati, ma forse a causa del ciclo del credito bancario tanto quanto della politica estera.
La rilevanza dell'analisi di Qiao sta nel fatto che oggi le stesse condizioni sembrano rivolte non contro la Cina, che non si indebita in dollari, ma contro le nazioni indebitate in dollari con cui la Cina commercia, cioè i paesi BRICS. Alla luce dell'analisi di Qiao, alla Cina deve apparire che la strategia costante dell'America sia continuare ad alzare i tassi di interesse anche dopo aver sconfitto il drago dell'inflazione e, portandole alla bancarotta, tentare di riportare sotto il proprio controllo le nazioni che cercano di entrare nei BRICS.
stando così le cose, la Cina avrà soppesato le conseguenze per le proprie esportazioni rispetto alle probabili sanzioni con cui America e alleati potrebbero minacciarla, e avrà deciso che la vera minaccia è rivolta alle economie emergenti in Africa, America Latina e altrove che hanno ricevuto ingenti investimenti cinesi. In termini finanziari, è dunque indispensabile affrontare questa minaccia con un attacco preventivo al dollaro, che si può realizzare solo mettendo in luce la debolezza del dollaro come valuta fiat. Almeno dalla crisi Lehman, la Cina e più recentemente la Russia hanno il potere di farlo.
Inoltre, la Nuova Banca di Sviluppo, con sede a Shanghai, potrà fornire credito in yuan o nella nuova valuta dei BRICS a tassi di interesse più bassi, per compensare le innegabili tensioni imposte ai membri dei BRICS dall'aumento dei tassi di interesse statunitensi. La Cina è quindi pienamente preparata a contrastare quella che il generale Qiao Liang ha descritto come la strategia americana di «raccolto» di asset nei paesi stranieri.
È importante capire in che cosa crede la Cina e che cosa la motiva, non se Qiao abbia ragione o torto. Ma, dato che la sua visione è radicata nel governo cinese, la Cina è pronta, insieme alla Russia, a sferrare un attacco alla valuta fiat americana tornando a un sistema aureo per gli scambi commerciali e, in ultima analisi, per le proprie valute.
Il punto di vista russo
Dovrebbe essere chiaro che gli attuali piani per una valuta commerciale sono nati in Russia e non in Cina. Anzi, finora la Cina sarà stata riluttante a destabilizzare le valute dell'alleanza occidentale, a causa dei propri interessi di esportazione. Ma non solo il rapporto con l'America si è deteriorato per Taiwan, non solo è chiaro (secondo la Cina) che l'America intende mandare in bancarotta i membri dei BRICS e tutti coloro che vogliono allontanarsi dall'egemonia del dollaro alzando i tassi di interesse, ma ora è anche chiaro che né la Russia né l'America possono fare marcia indietro sull'Ucraina. Di conseguenza, se Cina e Russia non prenderanno insieme l'iniziativa, la Russia sarà presto in guerra direttamente con l'America e i suoi alleati NATO e la Cina verrà quasi certamente trascinata nel conflitto per Taiwan. La Terza guerra mondiale va scongiurata.
È evidente che la NATO, sotto il controllo dell'America, è determinata a sconfiggere la Russia, a rimuovere Putin e a ottenere il controllo delle sue enormi risorse naturali. La guerra per procura combattuta in Ucraina sembra fallire, con l'offensiva estiva di Zelensky ormai in stallo. E dopo il fiasco della Wagner, la Russia si trova ora in una posizione solida per contrattaccare. Questo ha portato il presidente Biden a essere pronto a inviare bombe a grappolo agli ucraini, aumentando l'urgenza di una controffensiva russa.
Inoltre, con il fallimento dell'offensiva estiva ucraina, il teatro della strategia operativa della NATO si sta spostando verso la Polonia e i Paesi baltici (Biden è stato a Vilnius questa settimana per un vertice NATO), con la Polonia che in particolare sta diventando uno Stato cliente dell'America attraverso la NATO. Il rafforzamento del personale militare e dei missili in Polonia diventerà sempre più evidente nelle prossime settimane ed è già previsto da Mosca. Attendiamo la reazione di Putin, ma è improbabile che resti con le mani in mano mentre la NATO rafforza le proprie forze in Polonia e nei Paesi baltici.
Un compromesso è fuori discussione, perché per Putin è chiaro che l'America non può fare marcia indietro. Immagina le conseguenze per Biden, che ha iniziato la presidenza con il ritiro dall'Afghanistan, se la concludesse con un ritiro dall'Europa orientale. Inoltre, i neoconservatori controllano saldamente la politica, determinati a sconfiggere Putin, ad aggiungere territorio russo alla propria sfera di influenza e a lasciare la Cina isolata.
Le condizioni di pace di Putin sarebbero inaccettabili per l'America, perché egli insiste nel proteggere i confini della Russia, il che significa che tutti i missili e le basi americane devono essere rimossi dall'Europa orientale e centrale. Per Mosca, ciò solleva la questione se la Russia debba semplicemente consolidare la propria posizione attuale o prendere l'Ucraina, che potrebbe poi essere trasformata in uno Stato cuscinetto. Un attacco russo farebbe inevitabilmente salire i prezzi di energia, cereali e fertilizzanti, aggravando l'inflazione dei prezzi nei paesi dell'alleanza occidentale e causando divisioni con America e Gran Bretagna, ma a beneficio delle finanze russe, che sono sotto pressione. Inoltre, un attacco riuscito alla credibilità delle loro valute minerebbe la capacità militare dell'alleanza, quindi anche il dollaro dovrebbe essere attaccato sul piano finanziario.
Nessuno può essere certo che distruggere il dollaro eviterebbe una guerra nucleare, ma ci sono pochi dubbi che, finché l'America potrà finanziare la propria aggressione, gli eventi stiano andando in quella direzione. Dal punto di vista di Putin, indebolire il dollaro deve ora essere una priorità, magari abbinandolo alla presa di Kiev, ora che l'offensiva estiva di Zelensky è fallita.
Un vantaggio di una guerra finanziaria è che non deve essere dichiarata, quindi non c'è un vincitore ufficiale e non c'è bisogno di una riconciliazione postbellica.
Progettare una valuta commerciale garantita dall'oro
Una nuova valuta commerciale ha il vantaggio di non essere mai utilizzata come mezzo per finanziare i deficit dei governi. E dato che il suo ruolo è limitato al regolamento degli scambi transfrontalieri e alle transazioni in materie prime fisiche, deve essere accettabile a livello istituzionale e non deve ottenere la fiducia del pubblico. Gran parte del credito si estinguerà da sé. È aggiuntiva alle valute nazionali, lasciando ai singoli paesi la gestione delle proprie politiche monetarie, ed è per questo che una valuta simile può godere di un ampio sostegno. Non deve essere usata come mezzo per gli investimenti di capitale.
Poiché le basi sembrano essere già state gettate da Sergei Glazyev, potrebbe essere pronta all'uso non appena sarà approvata ad agosto. Oltre a un insieme di regole rigoroso e semplice, servono solo due cose: la creazione di un ente emittente e l'oro fisico. La prima può essere fatta in un attimo, se non è già stata fatta, mentre l'oro sarà assegnato dalle riserve delle banche centrali partecipanti. È quasi certamente per questo che le banche centrali di molti dei presunti membri dei BRICS hanno aggiunto metallo prezioso alle proprie riserve. Devono essere estremamente grate agli attori dell'establishment finanziario occidentale che scambiano oro cartaceo ignorando questo esito.
L'elenco puntato che segue è una breve sintesi di come si possa creare rapidamente una nuova valuta di regolamento commerciale basata sull'oro, per sostituire il dollaro fiat in tutte le transazioni tra i paesi membri, aggiornata rispetto a un precedente articolo di Goldmoney su questo tema.[iv] Sarà interessante vedere come i suoi elementi si confrontano con la proposta di Glazyev.
È progettata per essere politicamente accettabile a tutte le parti coinvolte, oltre che una soluzione pratica a lungo termine per favorire le ambizioni dell'asse russo-cinese di una rivoluzione industriale asiatica, che comprenda Africa e America Latina, libera da interferenze dell'America e dei suoi alleati. Gli elementi essenziali sono i seguenti:
- L’annuncio della creazione di una nuova banca centrale emittente (NICB, da non confondere con l’attuale New Central Bank di Shanghai, il cui unico scopo è finanziare gli investimenti nei paesi membri dei BRICS) e di una nuova valuta basata sull’oro secondo le linee descritte di seguito è il primo passo.
- La NICB viene istituita con la sola funzione di emettere una nuova valuta digitale garantita da oro fisico. Sarà concepita come un sostituto dell’oro pienamente affidabile, indipendente dai valori delle valute fiat esistenti.
- La nuova valuta sarà riscattabile in oro solo tra la NICB e le banche centrali partecipanti. Queste potranno anche aumentare in qualsiasi momento le proprie riserve in valuta NICB conferendo altro oro alla NICB.
- I partecipanti ammissibili alla NICB saranno le banche centrali dei paesi partecipanti, in linea di massima limitati agli Stati membri, associati e partner di dialogo di EAEU, SCO e BRICS, oltre ai paesi che hanno chiesto di aderire a una di queste organizzazioni e che figurano in un elenco approvato.
- La valuta della NICB viene emessa a favore delle banche centrali nazionali approvate a fronte del conferimento di una copertura minima del 40% in oro. Ad esempio, una valuta che rappresenta un milione di grammi d’oro dà diritto a un’assegnazione di 2.500.000 unità di valuta denominate in grammi d’oro. L’oro non deve essere consegnato a un punto di custodia centrale, ma può essere vincolato[v] all’interno delle riserve auree di una banca centrale, a condizione che sia custodito in modo sicuro in caveau inclusi in un elenco approvato dalla NICB. È probabile che questo elenco escluda l’oro custodito presso le banche centrali dell’alleanza occidentale e l’oro non deve essere dato in leasing né oggetto di swap.
- Una banca centrale partecipante registra le unità della nuova valuta che le sono state assegnate come attivo nel proprio bilancio, bilanciato da un aumento delle passività sotto forma di patrimonio netto. Il bilancio della banca centrale partecipante ne risulta così rafforzato.
- Una banca centrale partecipante può offrire credito e raccogliere depositi legati al valore della nuova valuta, verso e dalle banche commerciali della propria rete nazionale. Si noti che la nuova valuta è disponibile esclusivamente per le banche centrali partecipanti, che su di essa possono basare le proprie operazioni di credito con le banche commerciali.
- Le banche commerciali che operano nei paesi membri e altrove saranno libere di creare e negoziare credito denominato nella nuova valuta della NICB. Non avranno alcun rapporto di credito con la NICB, ma lo avrà la banca centrale che le regola.
- Le banche commerciali la cui banca centrale non ha accesso alla valuta NICB possono regolare i pagamenti attraverso i mercati del credito all’ingrosso e saranno sempre libere di acquistare oro fisico sui mercati, se desiderano coprire con l’oro stesso il credito creato nella nuova valuta.
- Tutte le imposte e le restrizioni sul possesso di oro devono essere abrogate integralmente dai paesi partecipanti, in riconoscimento del suo status storico e giuridico di moneta.
- Verrà istituito un sistema centrale di compensazione efficiente per le banche commerciali che operano con credito basato sulla nuova valuta.
- Le borse merci asiatiche dei BRICS allargati quoteranno tutti i prodotti nella nuova valuta della NICB oltre che in dollari. Anche le importazioni e le esportazioni intra-BRIC saranno prezzate allo stesso modo. Ciò garantirà che i mercati fisici e i relativi derivati siano protetti da un crollo delle valute fiat, probabile conseguenza del ritorno dell’oro al suo vero status monetario.
Lo scopo della nuova valuta è fornire la base per il finanziamento del commercio e per altri regolamenti finanziari transfrontalieri su basi di moneta sana. L’espansione del credito su di essa basato crescerà in stretta linea con l’attività economica e quindi non sarà inflazionistica, evitando di erodere il potere d’acquisto. La scorsa settimana, in un articolo per Goldmoney, ho spiegato perché, quando è legato all’oro in modo convincente, il credito delle banche commerciali cresce senza generare inflazione una volta rimosse le distorsioni del ciclo del credito. Questa è la chiave per capire perché una nuova valuta commerciale costruita in questo modo durerà.[vi]
È inoltre probabile che porti i paesi partecipanti a dare maggiore importanza alla stabilità delle proprie valute, offrendo al tempo stesso un rifugio sicuro dalle conseguenze che la sua introduzione avrà per il dollaro. Una volta affermata la nuova valuta, sarà nell’interesse della Russia riportare il rublo a un proprio gold standard, e la Cina potrebbe seguire con il renminbi.
Tutte le evidenze empiriche ci dicono che, quando l'oro diventa il mezzo con cui viene valutato il credito, il valore del credito stesso si lega a quello dell'oro e non dipende più dalla stabilità della quantità di credito. Operare come sostituto dell'oro conferisce certezza ai prezzi negli scambi e negli investimenti e porta a tassi d'interesse stabili e bassi, creando le condizioni necessarie per massimizzare lo sviluppo economico delle economie emergenti.
Costruito secondo queste linee, dovrebbe essere semplice e rapido da istituire. Deve essere al riparo dagli attacchi dei membri dell'alleanza occidentale che cercano di preservare i propri sistemi di valuta fiat. E la copertura in oro del 40% si accorda con il requisito fondamentale per uno standard monetario metallico fissato da Sir Isaac Newton, quando era Master of the Royal Mint (direttore della Zecca reale).
Per le banche centrali partecipanti, la sostituzione dell'oro presente nelle loro riserve con quote della nuova valuta rappresenterebbe un aumento significativo del patrimonio netto di bilancio. Man mano che la fiducia nel programma cresce, si potrebbe sostenere che le banche centrali partecipanti debbano conservare solo riserve minime di oro, scambiando il resto con la nuova valuta. Ad esempio, la Reserve Bank of India possiede ufficialmente 787,4 tonnellate di oro. Convertito nella nuova valuta aurea, il valore delle sue riserve sale a un equivalente di 1.968,5 tonnellate, che si aggiungono al suo capitale proprio.
L'impatto sull'oro
Nel corso della storia il denaro è stato l'oro, e il resto credito. Quando si separa il credito dall'oro, ci sono conseguenze. Il prezzo di beni e servizi espresso in credito diverge da quello espresso in oro. È davvero così semplice.
Si ritiene comunemente che le oscillazioni dei prezzi non abbiano nulla a che fare con il mezzo di scambio, e per le singole transazioni è certamente vero che acquirente e venditore condividono questa opinione. Ma nel tempo, con politiche ufficiali che puntano a una perdita del 2% del potere d'acquisto del dollaro e delle altre principali valute, non è vero che le oscillazioni dei prezzi siano interamente dovute a variazioni nell'equilibrio tra domanda e offerta di materie prime e altri input produttivi. In realtà, dalla fine di Bretton Woods, misurata in moneta reale, cioè l'oro, la perdita di potere d'acquisto è stata notevolmente superiore all'obiettivo annuo del 2%. Il grafico qui sotto la mette direttamente nel contesto oro contro valute fiat.
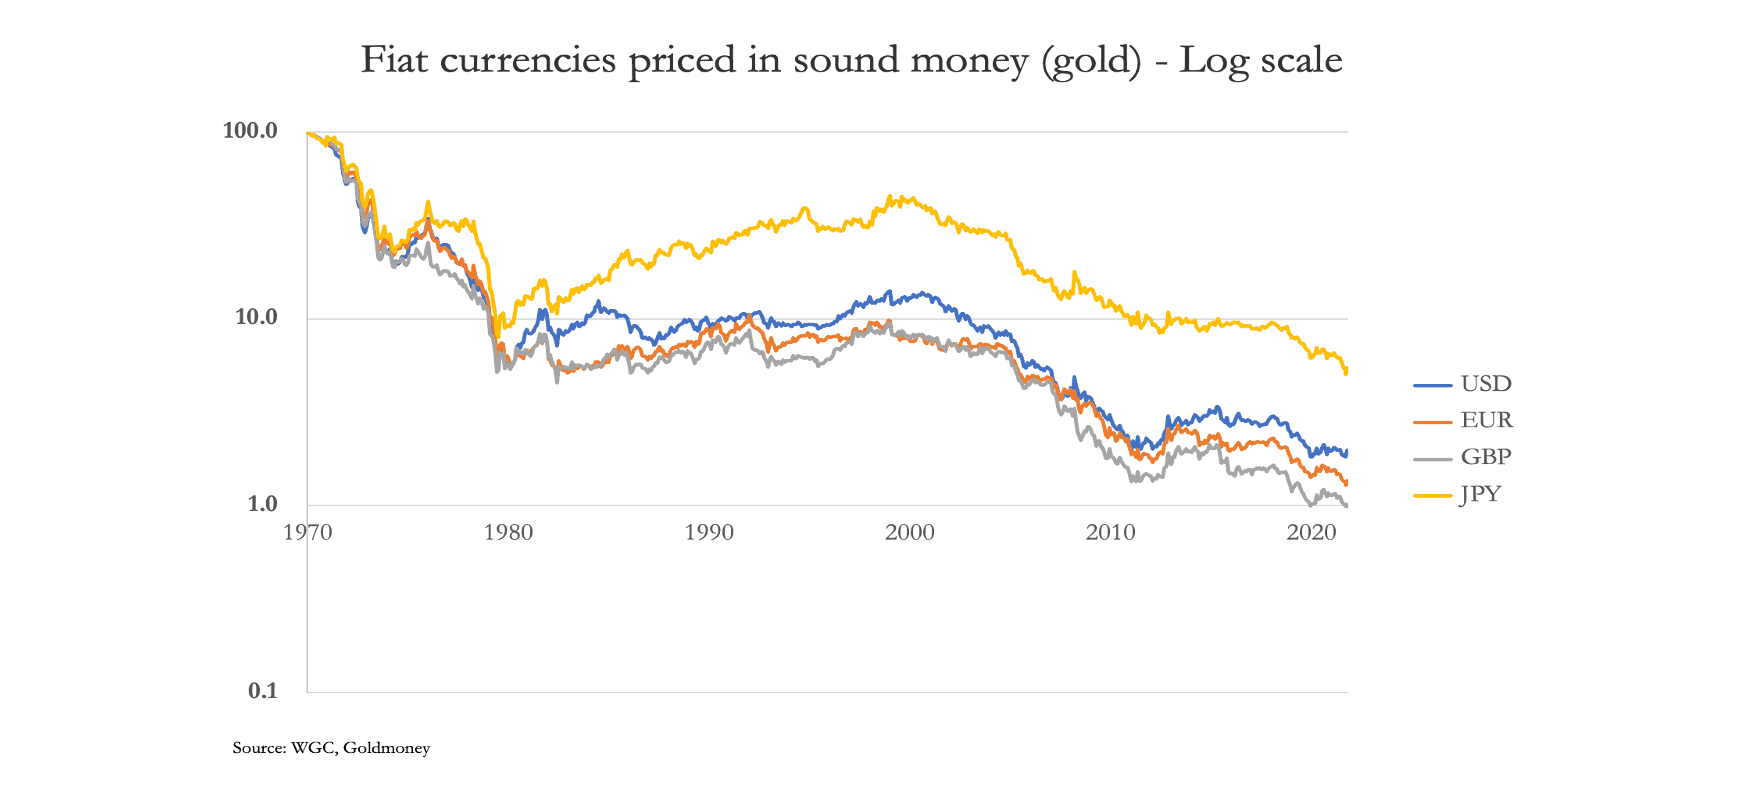
Dalla sospensione di Bretton Woods, il dollaro ha perso il 98% del suo valore rispetto all'oro. Le altre principali valute fiat hanno impoverito in modo analogo chi le usa e chi risparmia, e solo ora si profila l'atto finale della loro distruzione, a causa dell'introduzione di una nuova valuta dei BRICS garantita dall'oro.
Attraverso l'oro, le banche centrali partecipanti scambieranno i loro dollari di riserva con la nuova valuta NICB. Questo rifiuto del dollaro da parte di un gran numero di banche centrali lo svaluterà immediatamente ancora di più, seguito da soggetti esteri non governativi che cercheranno di ridurre la propria esposizione. All'inizio sarà visto come una corsa dal dollaro verso l'oro, simile a quella che seguì la sospensione di Bretton Woods il 15 agosto 1971. Allora il mercato rimase altrettanto sconcertato di quanto appare oggi, con il fixing mattutino di Londra di lunedì 17 agosto a 43 dollari, in lieve calo rispetto alla settimana precedente. Solo il 19 novembre il fixing mattutino superò di nuovo i 43 dollari per la prima volta. Ci vollero due interi mesi perché le implicazioni venissero comprese. Ma quando accadde, il prezzo salì a 197,50 dollari il 27 dicembre 1974.
La lezione per noi, in questo mondo keynesiano, è che due mesi di prezzi fermi dopo la sospensione di Bretton Woods dimostrano che l'oro era poco compreso nei mercati finanziari, e lo è ancora oggi. I mercati dei derivati, in particolare il mercato forward di Londra e i future del Comex negli ultimi quarant'anni, hanno perso di vista il fatto che l'oro è denaro e hanno ipotizzato che sia una pedina di scambio che gioca sulle paure irrazionali riguardo all'instabilità del sistema valutario moderno. Ma con il ritorno dell'oro come àncora per i valori del credito per i poteri egemoni asiatici e la loro sfera di influenza, quelle paure diventeranno improvvisamente razionali.
Le conseguenze più ampie di uno standard aureo con una valuta dei BRICS
Possiamo supporre che le conseguenze di regolamenti commerciali asiatici garantiti dall'oro siano state considerate con attenzione dalle superpotenze asiatiche, in particolare dai russi, che hanno subito l'uso del dollaro come arma.
Oltre a portare stabilità ai valori delle esportazioni, la reintroduzione dell'oro nei sistemi monetari presenta altri vantaggi. Un beneficio evidente è la stabilità dei tassi di interesse su livelli più bassi. Attualmente il tasso di riferimento della Banca di Russia è al 7,5% e l'inflazione dei prezzi è crollata al 2,3% (aprile). Il rendimento dei titoli OFZ russi a 10 anni è ancora all'11,3%. Se il rublo diventasse un sostituto credibile dell'oro, ci si può attendere che inflazione, tassi di interesse e rendimenti obbligazionari diminuiscano e si mantengano su livelli che riflettono la stabilità di lungo periodo dell'oro, in particolare in tempi più normali, quando il governo russo registra avanzi di bilancio apprezzabili. E, supponendo che l'espansione del credito da parte delle banche commerciali russe non sia ciclicamente eccessiva, non c'è motivo di aspettarsi che la stabilità finanziaria della valuta e dell'economia russa non prosegua nel lungo periodo. Insieme a tasse basse (l'imposta sul reddito in Russia è un'aliquota fissa del 13%), questa stabilità può favorire un autentico progresso economico e l'accumulo di ricchezza personale per il popolo russo. Sarebbe un risultato molto migliore della situazione attuale e metterebbe al sicuro l'eredità di Putin.
Tuttavia, è lecito attendersi che il passaggio a una copertura in oro delle loro valute da parte delle potenze egemoni asiatiche eroda il potere d’acquisto delle valute fiat occidentali. I capitali internazionali abbandoneranno le effimere valute fiat per valori reali in materie prime, con le nazioni che ricostituiranno le scorte di energia, metalli e altre materie prime invece di accumulare carta fiat. I metalli preziosi, e in particolare l'oro, saranno ricercati e il loro prezzo rifletterà verosimilmente il declino delle valute fiat.
Le conseguenze per i prezzi all'ingrosso e al consumo nei paesi occidentali diventerebbero rapidamente evidenti, con le banche centrali costrette a rivedere nettamente al rialzo le proprie aspettative di inflazione. È prevedibile che i rendimenti obbligazionari salgano ulteriormente, minando tutti i valori finanziari e immobiliari. Man mano che questo quadro negativo si chiarisce, le valute fiat andranno probabilmente incontro a un sostanziale calo relativo misurato in oro.
Le conseguenze della comparsa in Asia di valute con copertura in oro sulle valute e sulle economie dell'alleanza occidentale saranno inevitabilmente diverse nei dettagli per le singole valute dell'alleanza occidentale.
La dipendenza dagli investimenti esteri in entrata ha protetto il dollaro dai continui disavanzi commerciali e ha avuto un ruolo chiave nel finanziare il debito del governo USA dalla fine di Bretton Woods. Ha permesso al governo USA di registrare disavanzi di bilancio più o meno continui. La fine di cinquantadue anni di regime fiat cambia tutto questo. Il governo USA dovrà affrontare notevoli ostacoli di finanziamento di fronte alla liquidazione dei Treasury da parte degli investitori esteri. I rendimenti obbligazionari e i costi di finanziamento per il governo sono destinati a salire in modo significativo.
Le conseguenze per l'UE e per l'eurozona sarebbero divisive sia sul piano politico sia su quello economico. Se non fosse per i vincoli politici, la Germania tenderebbe naturalmente a cooperare con i regimi di moneta sana che stanno emergendo a est, in particolare mentre le finanze del club mediterraneo si deteriorano. Con l'aumento dei rendimenti obbligazionari, l'intero sistema dell'euro, composto dalla BCE e dalle sue banche centrali nazionali, dovrebbe essere ricapitalizzato, essendo già in forte patrimonio netto negativo. Le banche di rilevanza sistemica globale (G-SIB) dell'eurozona hanno una leva finanziaria estremamente elevata ed è improbabile che sopravvivano alla combinazione di calo del valore degli attivi e crediti deteriorati che sarebbe la conseguenza certa della riduzione del potere d’acquisto dell'euro. Essendo stato assemblato su richiesta di un comitato politico e ora gestito da una cabala politica, l'euro rischia di perdere ogni credibilità sul mercato.
Anche le conseguenze per la sterlina britannica saranno significative. In una trappola del debito simile a quella del governo USA, i britannici hanno l'ulteriore svantaggio di un'economia che soffre per l'aumento delle tasse. Inoltre, essendo Londra il centro finanziario internazionale, il Regno Unito si troverà all'epicentro di una crisi delle valute fiat. Per le dimensioni della sua economia, il Regno Unito ha poche riserve auree, il che ostacola qualsiasi futura via d'uscita dalla trappola della valuta fiat.
I principali governi allineati, sia sul piano economico sia su quello intellettuale, al dollaro fiat si ritroveranno in svantaggio comparativo a causa di una valuta dei BRICS con copertura in oro, seguita eventualmente dall'adozione di sistemi aurei da parte di Russia e Cina. I tassi di interesse, che stanno sfuggendo al controllo delle banche centrali, saliranno per due fattori: la stretta creditizia dovuta all'inversione del ciclo del credito bancario e il peggioramento delle prospettive per il potere d’acquisto delle valute fiat. È il peggio di entrambi i mondi. Inoltre, gli economisti dei governi e delle banche centrali sarebbero riluttanti ad abbandonare le politiche economiche e monetarie consolidate. E saranno lenti a reagire.
L'unica salvezza sarà che i governi occidentali abbandonino del tutto la macroeconomia keynesiana e tornino alle teorie economiche classiche. Le false convinzioni che si sono accumulate nell'era della moneta a corso legale dovranno essere smantellate. Le crisi di questo tipo nascono quasi sempre sui mercati dei cambi, perché sono i detentori esteri delle valute i primi a riconoscerne la debolezza. Di solito riguarda una valuta specifica. Questa volta, però, coinvolgerà tutte le principali valute dell'alleanza occidentale.
[i] Comunicato stampa ufficiale iraniano. Vedi https://en.mehrnews.com/news/203015/BRICS-currency-to-benefit-Iran-undermine-US-dollar-euro
[ii] Vedi https://www.goldmoney.com/research/designing-a-new-currency-is-impractical
[iii] Vedi http://chinascope.org/archives/6458
[iv] Vedi https://www.goldmoney.com/research/cbd-cs-the-good-the-bad-the-ugly nel paragrafo intitolato The Good.
[v] L'earmarking è il termine tecnico con cui una banca centrale agisce da custode del metallo prezioso di un'altra banca centrale.
[vi] Vedi https://www.goldmoney.com/research/the-real-determinants-of-currency-value