
Questo articolo è diviso in due parti. Nella Parte 1 si esamina come vadano considerate le prospettive dell’oro dal punto di vista monetario ed economico, sottolineando che è l’oro ad avere un potere d’acquisto stabile, mentre quello delle valute fiat non lo è. Di conseguenza, gli analisti che vedono l’oro come un investimento che produce un rendimento nelle valute nazionali hanno commesso un errore fondamentale, che non verrà ripetuto in questo articolo.
La Parte 2 tratta le questioni geopolitiche, tra cui il fallimento delle politiche statunitensi volte a contenere Russia e Cina e le conseguenze per il dollaro. Analizzando gli sviluppi recenti, tra cui il modo in cui la Russia ha messo al sicuro la propria valuta, la migrazione politica del Consiglio di cooperazione del Golfo da un’alleanza occidentale che nega i combustibili fossili verso un’Asia in rapida industrializzazione e la presa di forma dei piani della Cina per sostituire il petrodollaro con un petro-yuan, possiamo vedere che il ruolo egemonico del dollaro diventerà rapidamente superfluo. Con circa 30mila miliardi di dollari vincolati in dollari e in attività finanziarie denominate in dollari, gli investitori esteri finiranno inevitabilmente per vendere in modo consistente, a volte persino in preda al panico.
Le implicazioni sono di vasta portata. Questo articolo limita il proprio ambito agli sviluppi di quadro generale previsti per il 2023, ma può essere considerato una base per ulteriori discussioni.
Parte 1 — La prospettiva monetaria
Se prevedere i valori dell’oro o quelli delle valute fiat
È il periodo dell’anno in cui gli analisti dei metalli preziosi passano in rassegna l’anno appena trascorso e formulano previsioni per quello a venire. Il loro approccio abituale è quello dell’analisi degli investimenti: i loro lettori sono in gran parte investitori che cercano di realizzare profitti nelle proprie valute di riferimento. Ma questo approccio inganna tutti, analisti compresi, portandoli a pensare che i metalli preziosi, in particolare l’oro, siano un investimento, quando in realtà sono denaro.
La maggior parte di questi analisti è stata educata a pensare che l’oro non sia denaro da scuole e università i cui programmi promuovono la macroeconomia, in particolare il keynesismo. Se i loro studi non fossero stati corrotti in questo modo e se fosse stata insegnata loro la distinzione giuridica tra denaro e credito, forse il loro approccio all’analisi dell’oro sarebbe stato diverso. Così com’è, invece, questi analisti ritengono che le banconote emesse da una banca centrale siano denaro, quando è evidente che comportano un rischio di controparte, per quanto di solito minimo, e che sono contabilizzate nel bilancio di una banca centrale come passività. Secondo qualsiasi definizione, queste sono le caratteristiche del credito e delle corrispondenti obbligazioni di debito. I macroeconomisti, inoltre, non sanno spiegare perché le banche centrali continuino ad accumulare enormi quantità di metallo prezioso nelle proprie riserve. Per di più, alcuni governi accumulano oro anche in altri conti, oltre alle riserve ufficiali delle loro banche centrali.
La saggezza delle banche centrali e dei governi asiatici nell’adottare questo approccio è stata dimostrata quest’anno, quando l’alleanza occidentale guidata dall’America ha privato la banca centrale russa delle sue riserve valutarie con poco più di un tratto di penna. Questa è l’altra faccia della prova che la distinzione giuridica tra denaro e credito permane, nonostante qualsiasi tentativo statalista di ridefinire come denaro la propria valuta. Il fatto che possa essere disconosciuta conferma ulteriormente il suo status di credito.
Dobbiamo quindi modificare il nostro approccio all’analisi dell’oro e del suo compagno inseparabile, l’argento. Gli altri metalli preziosi non sono mai stati denaro, quindi non fanno parte di questa analisi. L’argento è stato abbandonato come standard monetario ufficiale molto tempo fa, quindi possiamo concentrarci sull’oro. Per quanto riguarda la valutazione dell’oro, le prove empiriche sono chiare. Nel corso di decenni, secoli e perfino millenni il suo potere d’acquisto, misurato in materie prime e beni, è variato in media molto poco. Ma non serve risalire ai secoli passati: un esempio dei prezzi dell’energia dai tempi in cui il dollaro era agganciato all’oro, in questo caso quello del petrolio greggio, chiarisce il punto.

Il primo aspetto da notare è che tra il 1950 e il 1971 il prezzo del petrolio in dollari è stato notevolmente stabile, con variazioni quasi nulle. Gli accordi sui prezzi reggevano. Fu anche il periodo dell’accordo di Bretton Woods, sospeso nel 1971. Bretton Woods legava in modo credibile il dollaro all’oro, finché l’espansione del credito in dollari non divenne troppo ampia perché l’accordo potesse reggere. Il legame fu quindi spezzato e il prezzo del petrolio in dollari iniziò a salire.
Espresso in dollari statunitensi, il prezzo del greggio non solo è stato estremamente volatile, ma prima della crisi di Lehman, nel giugno 2008, era aumentato di cinquantaquattro volte. Misurato in oro, era soltanto raddoppiato. I macroeconomisti hanno quindi delle spiegazioni da dare sull’idoneità della loro valuta in dollari come sostituto dell’oro nel ruolo di mezzo di scambio stabile.
Il grafico successivo mostra quattro gruppi di materie prime, che consolidano un numero significativo di singole materie prime non stagionali, prezzate in oro. Negli ultimi trent'anni il prezzo medio di queste materie prime è sceso in termini netti del 20%, con una volatilità considerevolmente inferiore rispetto a quando sono prezzate in una qualsiasi valuta fiat. Comunque si guardi alle relazioni tra materie prime e mezzi di scambio, l'evidenza è sempre la stessa: la volatilità dei prezzi è in maniera schiacciante delle valute fiat.
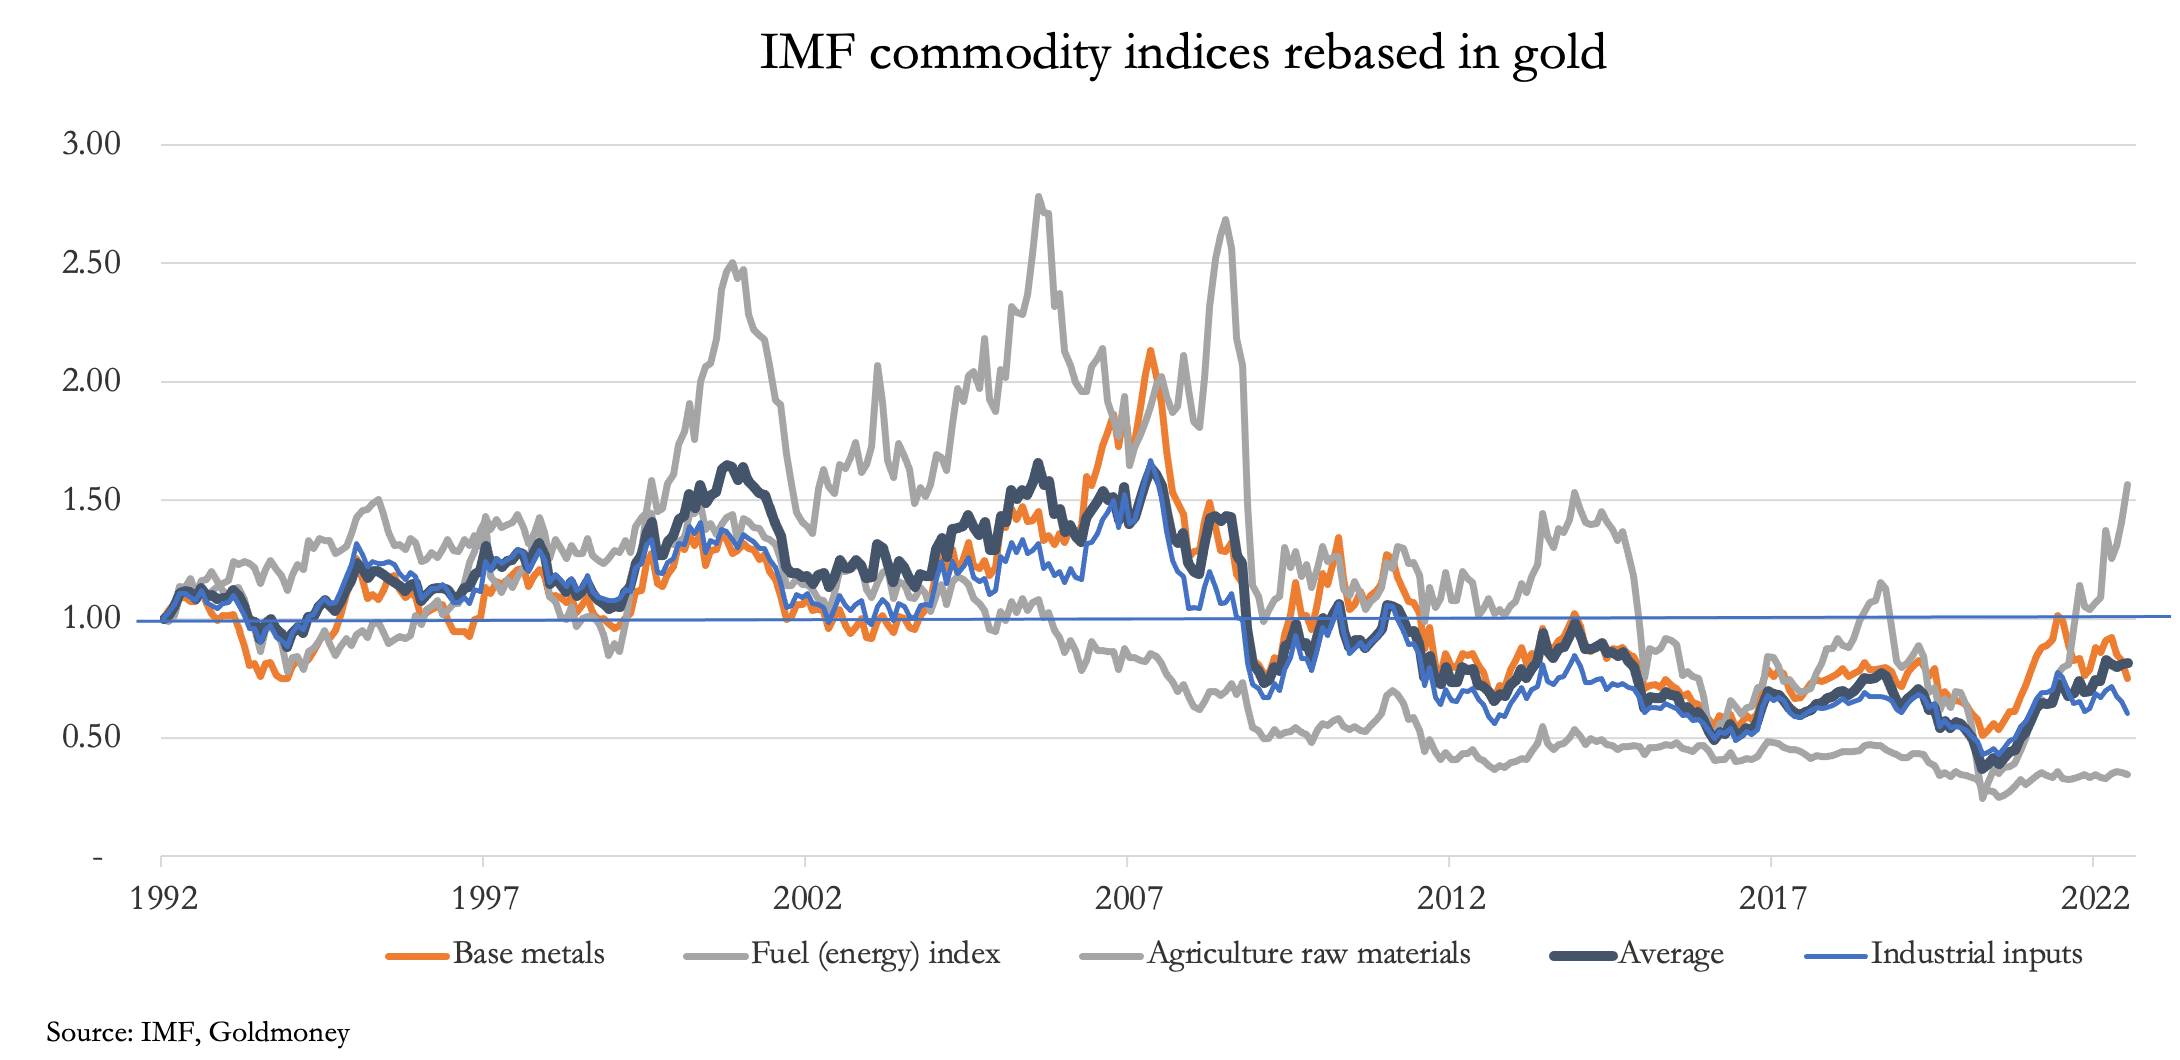
Le uniche conclusioni possibili che possiamo trarre dall'evidenza sono che, scollegate dall'oro, le valute fiat come sostituti del denaro non sono adatte allo scopo. Il nostro prossimo grafico mostra come hanno performato le quattro principali valute fiat, prezzate in oro, dalla sospensione definitiva degli accordi di Bretton Woods nel 1971.
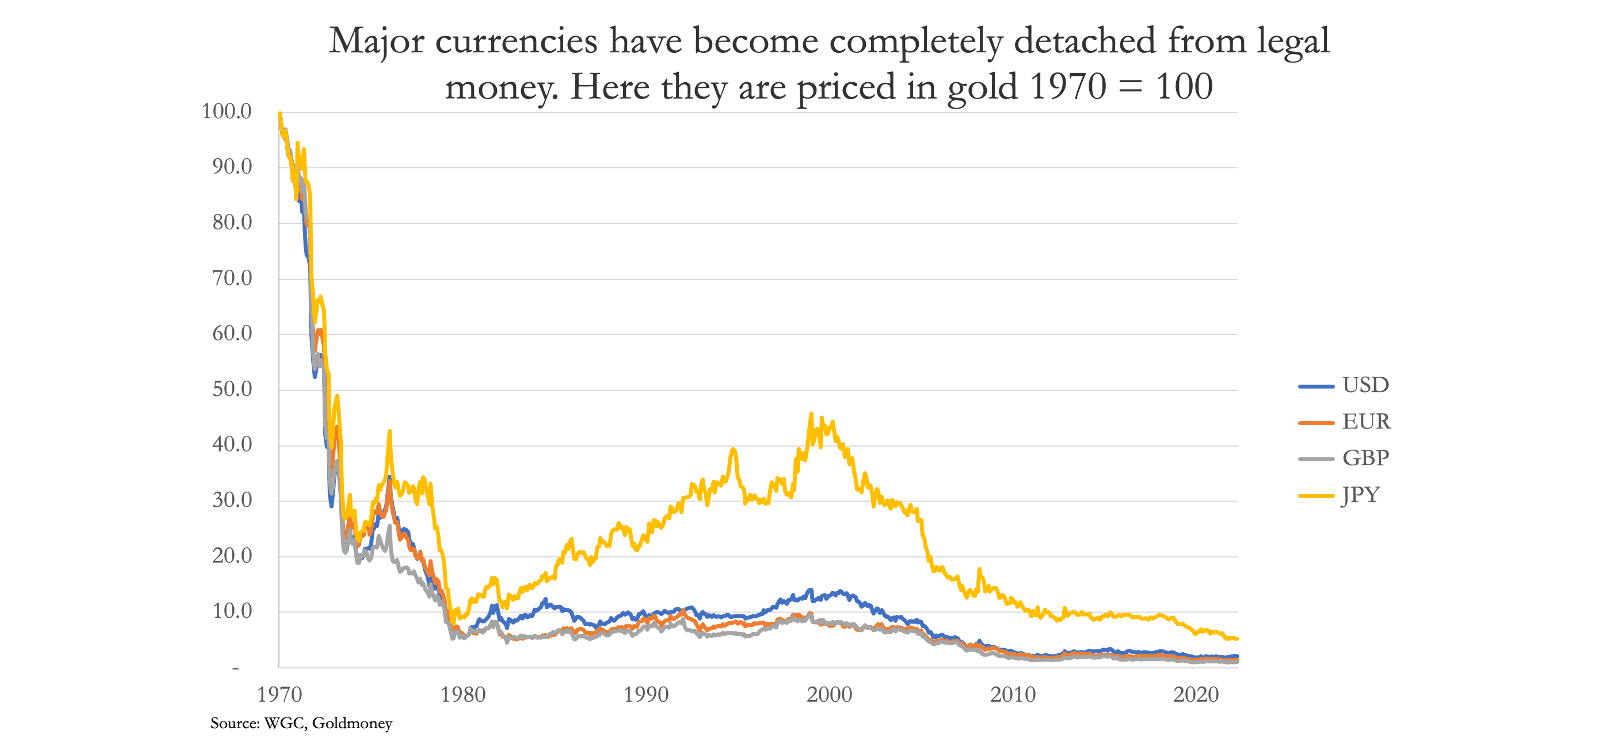
Dal 1970 il dollaro statunitense, che gli economisti dell'establishment accettano come sostituto de facto dell'oro, ha perso il 98% del proprio potere d'acquisto prezzato in oro, che abbiamo stabilito continuare a svolgere le funzioni di denaro sano, poiché prezza le materie prime con una variazione minima. La performance delle altre tre principali valute è stata altrettanto disastrosa.
Gli analisti che studiano le prospettive dell'oro assumono invariabilmente, contro l'evidenza, che le variazioni di prezzo provengano dall'oro e non dalle valute scollegate dal denaro legale. Ha poco senso seguire questa convenzione, quando sappiamo che, prezzati in denaro legale, ci si può aspettare che le materie prime, e quindi i valori all'ingrosso dei beni manufatti, cambino poco. L'approccio corretto può essere solo quello di esaminare le prospettive delle valute fiat stesse, ed è ciò che farò, partendo dal dollaro statunitense.
Il 2023 probabilmente deciderà le sorti del dollaro statunitense
Prospettive per il credito in dollari
Sappiamo che il sistema bancario commerciale è fortemente indebitato, misurando la leva con il rapporto tra attivi di bilancio e patrimonio netto degli azionisti, una condizione tipica del culmine del ciclo del credito bancario. Mentre i tassi d'interesse erano saldamente ancorati al limite dello zero, i margini sui prestiti si sono compressi e l'aumento della leva di bilancio era il mezzo con cui una banca poteva mantenere i profitti a livello di utile netto.
Ora che i tassi d'interesse stanno salendo, l'atteggiamento collettivo dei banchieri verso i livelli di credito bancario è cambiato in modo radicale. Sono sempre più consapevoli dell'esposizione al rischio, sia nei prestiti al settore finanziario sia in quelli al settore non finanziario. Le perdite nei mercati finanziari si stanno già accumulando, sia per i loro clienti sia per le banche stesse, laddove hanno un'esposizione obbligazionaria nei propri bilanci. Di conseguenza hanno iniziato a modificare i propri modelli di business per ridurre l'esposizione al calo dei valori degli attivi nei mercati obbligazionari, azionari e dei derivati. Inoltre, sebbene le banche statunitensi appaiano meno indebitate rispetto, ad esempio, ai sistemi bancari dell'Eurozona e del Giappone, la riduzione del patrimonio netto bancario per eliminare le attività immateriali e altri elementi, al fine di arrivare alla definizione di capitale di Classe 1 (Tier 1), limita severamente la capacità di una banca americana di mantenere le dimensioni del proprio bilancio.
Una banca può rispettare le norme sul Tier 1 di Basilea 3 in due modi: aumentando il capitale degli azionisti oppure riducendo il rischio dei propri bilanci. Poiché la maggior parte delle grandi banche statunitensi ha una capitalizzazione di mercato vicina al valore contabile, emettere altre azioni sarebbe troppo diluitivo, per cui aumenta la pressione a ridurre il rischio sui prestiti. Questo è stabilito dal coefficiente netto di finanziamento stabile (NSFR) introdotto da Basilea 3, che è il rapporto tra il finanziamento stabile disponibile (ASF) e il finanziamento stabile richiesto (RSF).
L'applicazione delle regole sull'ASF è concepita per garantire la stabilità delle fonti di credito di una banca (ossia il lato dei depositi del bilancio). Applica uno scarto prudenziale del 50% ai grandi depositanti societari, mentre i depositi al dettaglio, considerati una fonte di finanziamento più stabile, subiscono solo uno scarto del 5%. Questo spiega perché Goldman Sachs e JPMorgan Chase hanno creato divisioni di banca al dettaglio e hanno rifiutato grandi depositi, che sono finiti presso la Fed tramite la sua facility di reverse repo.
L'RSF si applica agli attivi di una banca e stabilisce il livello di ripartizione dell'ASF richiesto. Per ridurre il rischio del proprio bilancio, una banca commerciale deve evitare l'esposizione a impegni di prestito superiori a sei mesi, depositi presso altri istituti finanziari, prestiti a società non finanziarie e prestiti a clienti al dettaglio e piccole imprese. Sono penalizzate anche le materie prime negoziate fisicamente, oro compreso, così come le esposizioni in derivati non compensate specificamente da un altro derivato.
Le conseguenze delle norme NSFR di Basilea 3 porteranno probabilmente il sistema bancario commerciale a muoversi progressivamente verso una stasi priva di rischi, anziché tentare la riduzione delle dimensioni del bilancio, che richiederebbe una contrazione dei depositi. Mentre le singole banche possono ridurre le proprie passività per depositi incoraggiando i clienti a spostarli presso altre banche, la contrazione del bilancio a livello di sistema richiede una riduzione netta dei saldi dei depositi e delle passività analoghe nell'intera rete bancaria. A parte la possibilità molto limitata di stornare i saldi dei depositi a fronte dei relativi crediti deteriorati, il processo di creazione dei depositi, che all'origine sono sempre la controparte dei prestiti bancari, è impossibile da invertire a meno che le banche non falliscano davvero. Per questo motivo, i crediti deteriorati dell'intero sistema possono essere stornati solo a carico del patrimonio delle banche, depurato dall'avviamento e da altre voci considerate di proprietà degli azionisti, come i crediti d'imposta non pagati. Per questo motivo, la massa monetaria statunitense (un termine improprio se mai ce n'è stato uno, trattandosi soltanto di credito, ma non dobbiamo distrarci) ha smesso di crescere.
A meno che le singole banche non falliscano, è quindi difficile immaginare una riduzione dei depositi a livello di sistema, ma le banche hanno rifiutato saldi di deposito di grandi dimensioni. Questi sono stati invece assorbiti dalla Fed, che ha concesso operazioni di pronti contro termine inverse a istituzioni non bancarie. In un'operazione di reverse repo, la Fed raccoglie depositi sottraendoli alla circolazione pubblica. Soprattutto, li sottrae al sistema bancario commerciale, che è penalizzato dalla detenzione di grandi depositi.
Il livello dei reverse repo presso la Fed ha iniziato ad aumentare in coincidenza con l'introduzione delle norme di Basilea 3 e con l'avvio di una nuova tendenza al rialzo dei tassi di interesse. In altre parole, le banche commerciali hanno cominciato a rifiutare saldi di deposito elevati in base alle norme NSFR di Basilea 3 mentre iniziava a manifestarsi una nuova serie di rischi. Oggi i reverse repo superano i 2.200 miliardi di dollari, pari a circa il 10% della massa monetaria M2.
Ulteriori rialzi dei tassi di interesse sembrano destinati a ridurre ancora il valore delle attività finanziarie, spingendo le banche a vendere o riclassificare quelle presenti nei loro bilanci. Secondo la Federal Deposit Insurance Commission, nell'ultimo anno i titoli disponibili per la vendita, pari a 3.186 miliardi di dollari, sono diminuiti di 750 miliardi, mentre i titoli detenuti fino a scadenza al costo ammortizzato sono aumentati di 720 miliardi. Questo tipo di operazione di maquillage consente alle banche di evitare di registrare perdite sulle loro posizioni obbligazionarie.
Questo trattamento non può essere applicato alla liquidazione delle garanzie a fronte di prestiti finanziari e non finanziari. Nel settore non finanziario, molti debitori avranno dato per scontato il calo e i livelli molto bassi dei tassi di interesse, il che li ha spinti a indebitarsi in modo improduttivo. La sopravvivenza continua di imprese non economiche, che dovrebbero fallire, è stata agevolata.
Ponendo un tetto all'attività bancaria, il regime normativo di Basilea 3 sembra privare di credito bancario sia l'economia finanziaria sia quella non finanziaria. In ogni caso, il rapporto tra patrimonio netto degli azionisti e attivo totale è diventato molto teso. Anche senza fallimenti bancari, il mantenimento dell'offerta di credito peserà sempre più sulle spalle della Fed, abbandonando il quantitative tightening e tornando al quantitative easing, oppure finanziando in modo inflazionistico i crescenti disavanzi pubblici. Ma la Fed ha già perdite consistenti non dichiarate sulle attività acquisite tramite il QE, stimate dalla stessa Fed in 1.100 miliardi di dollari a fine settembre. Non solo il governo statunitense sta affondando in una trappola del debito che richiede un indebitamento sempre maggiore mentre i tassi di interesse salgono, ma anche la Fed si trova in una trappola del debito creata da se stessa.
Abbiamo ora stabilito le ragioni per cui la massa monetaria in senso ampio non cresce più. Inoltre, le banche commerciali sono scarsamente capitalizzate e quindi alcune di esse rischiano l'insolvenza secondo le norme sul capitale di classe 1 (Tier 1), che escludono l'avviamento e altre attività immateriali dal capitale degli azionisti. In base alle statistiche bancarie della FDIC per l'intero sistema bancario statunitense alla fine del terzo trimestre 2022, questi fattori riducono il vero capitale Tier 1 del sistema bancario statunitense da 2.163 miliardi a soli 1.369 miliardi di dollari, su un bilancio totale di 23.631 miliardi. Lo spostamento del debito in bilancio dalla valutazione al valore di mercato alla detenzione fino al rimborso nasconde perdite su ulteriori 720 miliardi.
Inoltre, con i rischi di controparte derivanti dai sistemi bancari fortemente indebitati dell'Eurozona e del Giappone, dove il rapporto medio tra attivo e patrimonio netto supera le venti volte, il rischio sistemico rappresenta per le grandi banche americane un'ulteriore minaccia alla loro sopravvivenza. La capacità della Fed di garantire che nessuna grande banca fallisca è ostacolata dalla sua stessa credibilità finanziaria. E dato che l'unica possibile via di uscita da una crisi del credito bancario e dalle trappole del debito del governo statunitense e della Fed è l'inflazione monetaria in accelerazione, i detentori esteri di dollari e di attività denominate in dollari sono sotto pressione per diventare venditori di dollari.
Il sistema dell'euro affronta i propri problemi
L’esposizione dell’eurosistema (collettivamente la BCE e le banche centrali nazionali) alle perdite sulle obbligazioni è proporzionalmente peggiore di quella della Fed americana: il bilancio dell’eurosistema ammonta al 58% del PIL dell’Eurozona (contro il 37% della Fed). Il rendimento del Bund decennale tedesco è ora superiore al precedente picco di ottobre, aprendo la strada a ulteriori perdite sulle obbligazioni dell’Eurozona proprio mentre i governi dell’area aumentano il proprio fabbisogno di finanziamento. Mentre Germania e Paesi Bassi hanno rating AAA e non dovrebbero avere grandi difficoltà a finanziare i propri deficit, il problema dei paesi del cosiddetto Club Med diventerà acuto.
Con la BCE che si fa restrittiva sui tassi d’interesse con ritardo, una crisi di finanziamento sembra destinata a colpire in particolare l’Italia, ripetendo la crisi greca del 2010 ma su scala molto più ampia. Inoltre, a fronte del calo dei prezzi, gli investimenti giapponesi che avevano sostenuto in particolare i prezzi delle obbligazioni francesi vengono ora liquidati.
Le banche di rilevanza sistemica globale (G-SIB) dell’Eurozona hanno una leva finanziaria elevata, con un rapporto medio tra attività e patrimonio netto pari a 20,1. L’aumento dei tassi d’interesse rappresenta una minaccia maggiore per la loro esistenza che per le banche statunitensi equivalenti, con un mercato dei pronti contro termine (repo) ipertrofico che fa sì che il rischio sistemico sia legato in modo fatale tra le banche e lo stesso eurosistema. Le banche centrali nazionali del Club Med hanno accettato come garanzia a fronte dei repo titoli di qualità dubbia, che avranno un rischio di insolvenza più elevato con l’ulteriore aumento dei tassi d’interesse.
Va tenuto presente che la BCE, sotto Mario Draghi e Christine Lagarde, ha sfruttato i tassi bassi e negativi per finanziare il debito pubblico degli Stati membri senza le apparenti conseguenze di un aumento dell’inflazione dei prezzi. Ora la situazione è cambiata, perché i detentori internazionali di euro stanno monitorando l’inflazione. Probabilmente è per questo che Lagarde ha assunto una linea restrittiva, nel tentativo di rassicurare i mercati internazionali delle valute e del debito. Ma il lupo perde davvero il vizio?
Una crisi combinata del settore bancario e del finanziamento, anticipata da una tendenza al rialzo dei tassi d’interesse, si sta delineando come una minaccia a breve termine per l’eurosistema e per l’euro stesso maggiore dell’inflazione fuori controllo. L’importanza di quest’ultima viene sminuita dalla negazione ufficiale di un legame tra l’inflazione del credito e l’aumento dei prezzi. Al contrario, come le altre banche centrali, la BCE riconosce che l’aumento dei prezzi è un problema, ma non di sua responsabilità. Il colpevole sarebbe la Russia, che farebbe salire i prezzi dell’energia. In risposta, insieme agli altri membri dell’alleanza occidentale, l’UE ha fissato un tetto di 60 dollari al petrolio russo. Si tratta di una misura priva di significato, ma per la BCE consente di sostenere la narrazione di un’inflazione transitoria. L’eurosistema spera che il divario tra l’inflazione CPI dell’Eurozona, pari al 10,1%, e il tasso sui depositi della BCE, attualmente al 2%, possa essere ignorato con aumenti dei tassi relativamente modesti.
Questa è una politica fondata sulla speranza anziché sulla realtà. Presuppone inoltre che le banche centrali manterranno il controllo sui mercati finanziari, secondo una politica condivisa con le altre banche centrali che governano le finanze dell’intera alleanza occidentale. Ma i mercati dei cambi stanno sfuggendo al loro controllo, perché in termini di popolazione l’alleanza occidentale comprende circa 1,2 miliardi di anime, mentre il resto del mondo, stimato in 8 miliardi di persone, è sempre più disilluso rispetto all’egemonia dell’alleanza.
Parte 2 — Fattori geopolitici
L’influenza del mercato dei cambi sul valore delle valute
Lo svilimento di una valuta e l’adeguamento del suo potere d’acquisto si realizzano su due fronti. Prima di tutto, gli economisti tendono a concentrarsi sugli effetti sui prezzi in un’economia nazionale. Ma quasi sempre le conseguenze dello svilimento vengono percepite per prime dagli investitori esteri e dai detentori della valuta.
Secondo il sistema TIC del Tesoro statunitense, a settembre gli stranieri detenevano depositi bancari in dollari e titoli a breve termine per 7.422 miliardi di dollari e ulteriori 23.150 miliardi di dollari di titoli statunitensi a lungo termine, per un totale complessivo di 30.600 miliardi di dollari. A questa cifra enorme si possono aggiungere i saldi in eurodollari e le obbligazioni al di fuori del sistema monetario statunitense, oltre alle partecipazioni estere in attività non finanziarie.
Queste obbligazioni in dollari verso detentori esteri sono la conseguenza di due forze. La prima è che il dollaro è la valuta di riserva mondiale e la liquidità in dollari è necessaria per il commercio globale. La seconda è che il calo dei tassi d’interesse negli ultimi quarant’anni ha incoraggiato il mantenimento di attività in dollari a causa dell’aumento del loro valore. Ora che si è delineata una nuova tendenza al rialzo dei tassi d’interesse, l’effetto sui portafogli si sta invertendo. Da ottobre 2021 le disponibilità ufficiali estere di titoli a lungo termine (compresi i Treasury statunitensi) sono diminuite di 767 miliardi di dollari, e quelle del settore privato di 3.080 miliardi. Gran parte di ciò è dovuta al calo delle valutazioni dei portafogli, ed è per questo che l’indice del dollaro ponderato per gli scambi commerciali non ha riflesso pienamente questo calo. Tuttavia, la tendenza è chiara.
Trasformando il dollaro in un'arma, il governo statunitense ha scelto il momento peggiore possibile nel contesto di una guerra finanziaria contro la Russia. Privando di ogni valore le riserve in valuta estera della Russia, ha inviato a tutte le altre nazioni il segnale che anche le loro riserve estere potrebbero essere rese altrettanto prive di valore, a meno che non si allineino alla posizione americana. Insieme alle sanzioni, l'intento era quello di paralizzare l'economia russa. Queste mosse sono fallite del tutto, un esito prevedibile, come avrebbe saputo qualsiasi storico competente dei conflitti commerciali.
Al contrario, le sanzioni valutarie hanno consegnato potere alla Russia, perché, insieme alla Cina e attraverso la partecipazione all'Organizzazione per la cooperazione di Shanghai, all'Unione economica eurasiatica e ai BRICS, di fatto composti da nazioni che si schierano contro l'egemonia americana, la Russia esercita un'enorme influenza. Lo ha dimostrato lo scorso giugno, quando Putin ha parlato al Forum economico internazionale di San Pietroburgo del 2022. Vi hanno partecipato 14.000 persone provenienti da 130 paesi, compresi capi di Stato e di governo. Ottantuno paesi hanno inviato delegazioni ufficiali.
Di seguito è riportato un estratto del testo introduttivo del discorso di Putin, le cui parole meritano una riflessione.
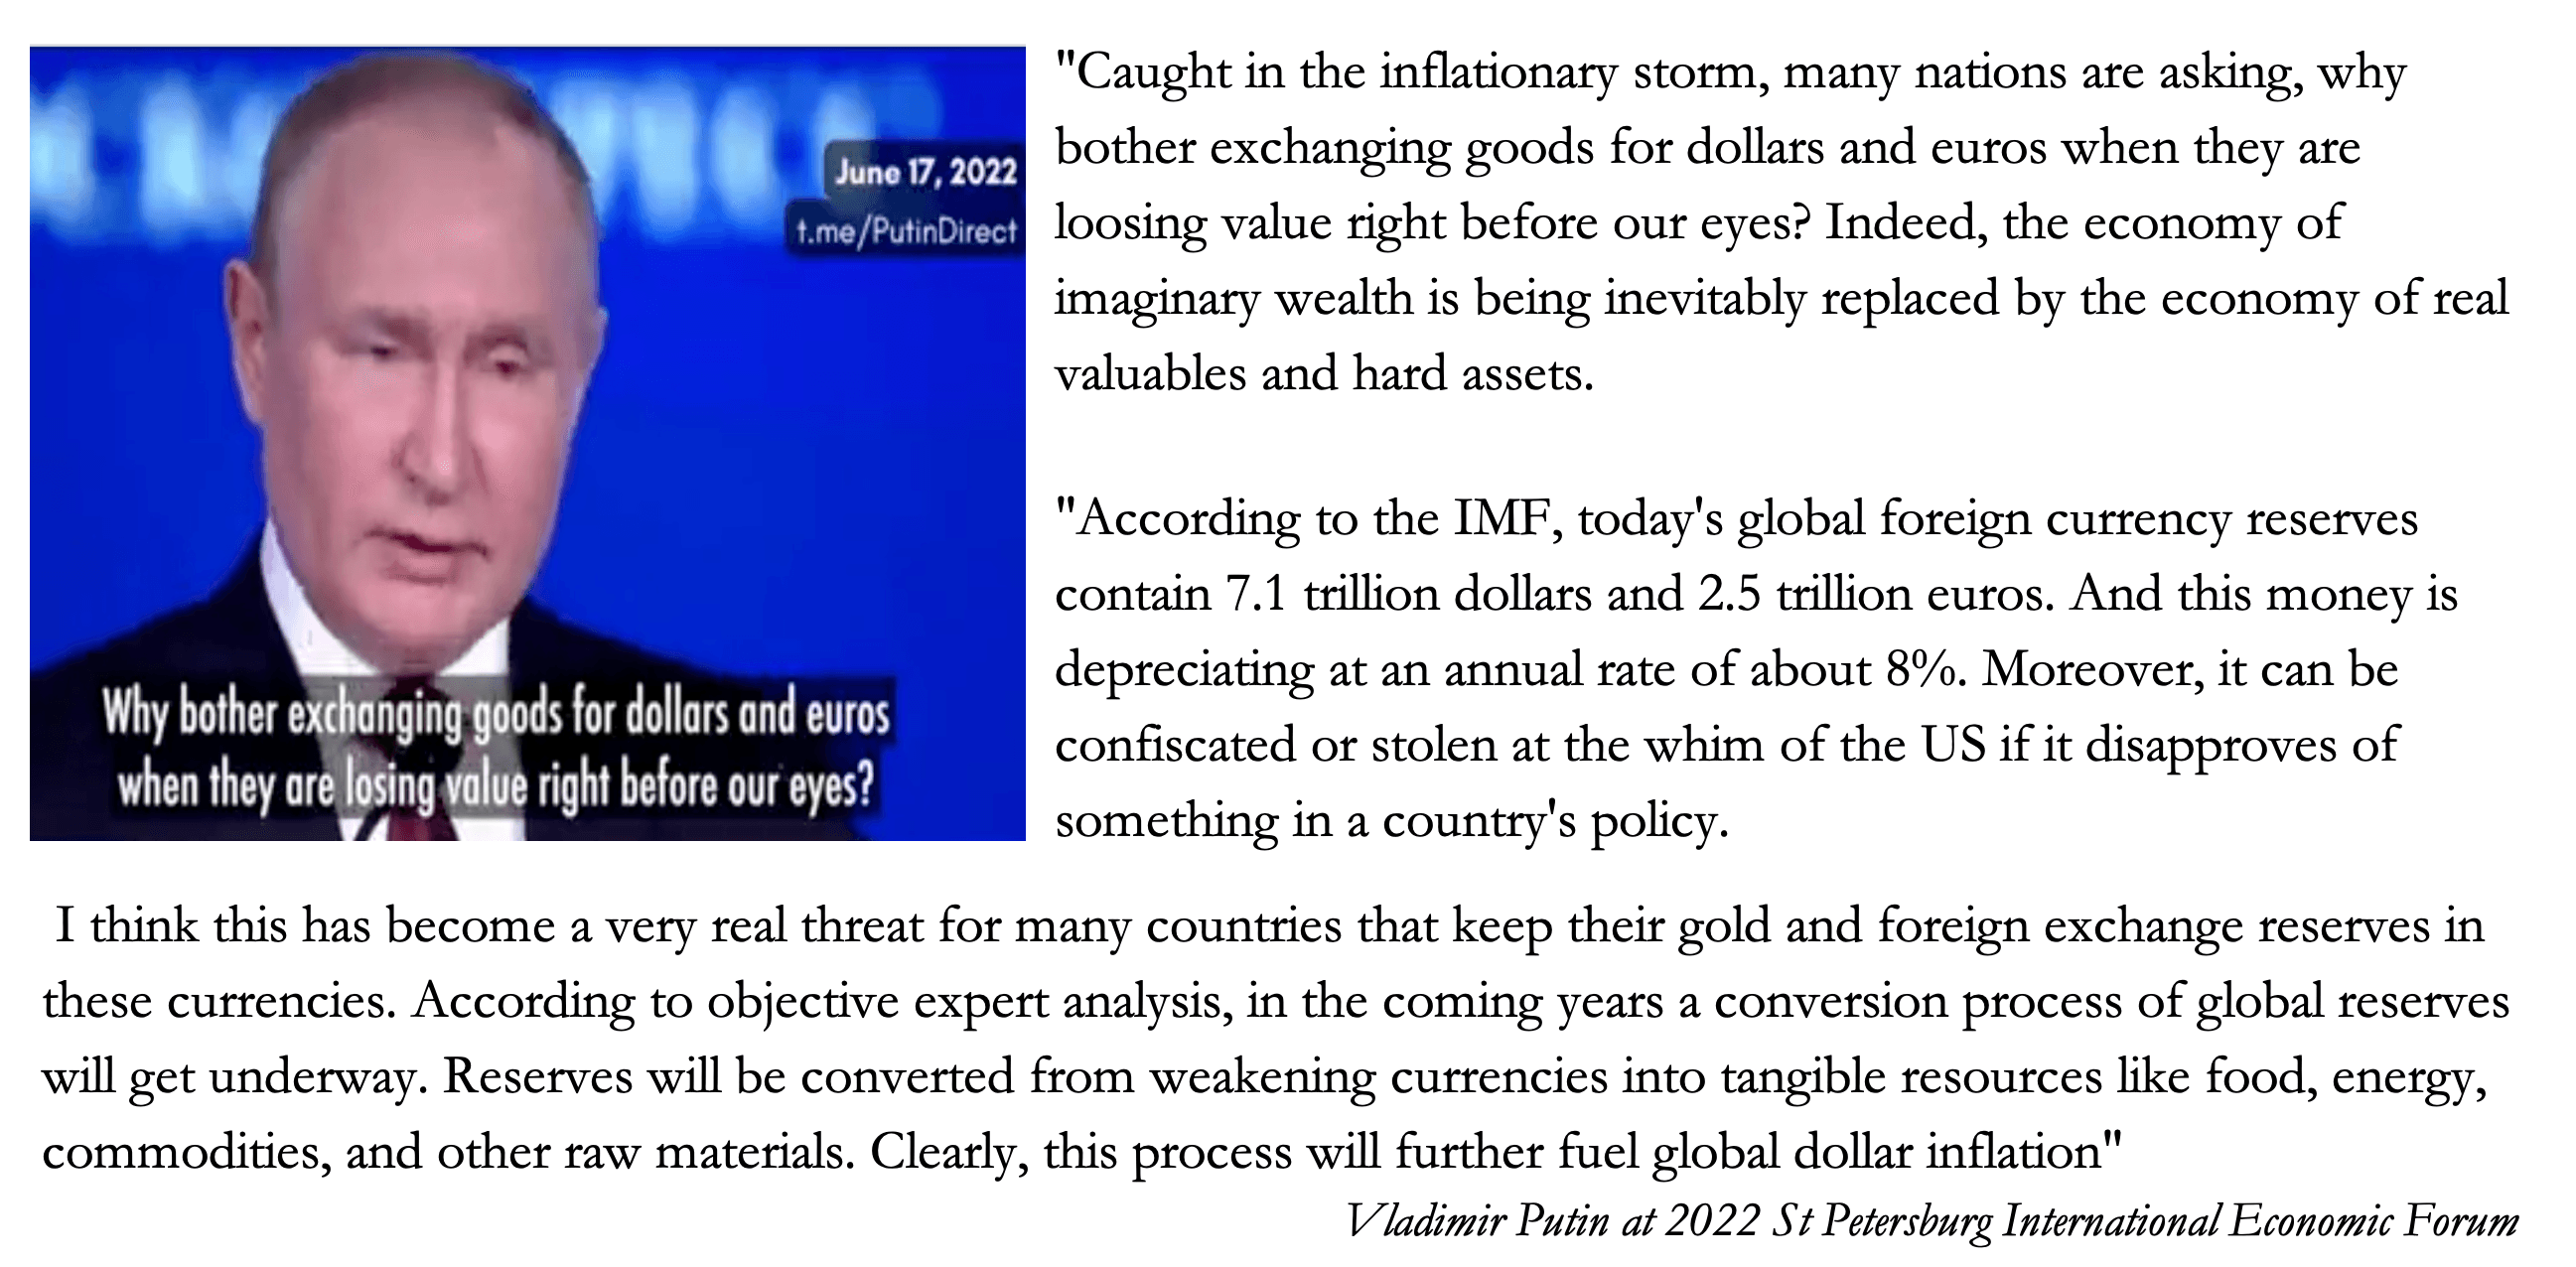
Equivale a un incoraggiamento rivolto a tutti i governi presenti a liquidare dollari ed euro, a rimpatriare l'oro detenuto in centri finanziari controllati o influenzati dai partner dell'alleanza occidentale guidata dagli americani e a privilegiare politiche di riserva orientate alle materie prime e alle valute legate alle materie prime.
Più di questo, equivale a una dichiarazione di conflitto finanziario. Ci dice che la risposta della Russia alle sanzioni su valute e materie prime non è più reattiva, ma è diventata aggressiva, con l'obiettivo di indebolire deliberatamente le valute dell'alleanza. Essendone tagliata fuori, la Russia non può intraprendere un'azione diretta. L'attacco al dollaro e alle altre valute dell'alleanza viene condotto attraverso le organizzazioni sovranazionali con cui Russia e Cina esercitano la propria influenza. Inoltre, la Russia ha protetto il rublo da una guerra valutaria legandolo a un prezzo del petrolio che essa controlla. E, come abbiamo visto nella discussione sul rapporto tra prezzi del petrolio e oro nella Parte 1 qui sopra, il rublo è di fatto legato più all'oro che al sistema globale delle valute fiat.
Oltre a guardare all'eccesso di dollari nelle statistiche TIC del Tesoro statunitense, possiamo valutare le forze che si schierano con l'alleanza occidentale e con l'asse Russia-Cina in termini di popolazione. Insieme, l'alleanza occidentale, compresi i partner di sicurezza dei Five Eyes, l'Europa, il Giappone e la Corea del Sud, conta 1,2 miliardi di persone che, voltando le spalle ai combustibili fossili, si condannano alla deindustrializzazione. Al contrario, l'asse Russia-Cina, attraverso SCO, EAEU e BRICS, include direttamente circa 3,8 miliardi di persone, le cui economie si stanno industrializzando rapidamente. Inoltre, gli altri 3 miliardi, soprattutto ai margini dell'Asia orientale, in Africa e in Sud America, pur essendo in generale neutrali, dipendono economicamente in vari gradi dall'asse Russia-Cina.
In termini di commercio e finanza, le placche tettoniche geopolitiche si sono spostate più di quanto l'alleanza occidentale ammetta ufficialmente. Guidata dall'America, essa lotta per mantenere la propria egemonia sulla base di presupposti che potevano essere validi vent'anni fa. Ma negli ultimi mesi abbiamo visto perfino l'Arabia Saudita voltare le spalle all'America e al petrodollaro, insieme all'intero Medio Oriente. Va ammesso che parte del motivo della fine del petrodollaro, che ha sostenuto l'egemonia del dollaro dal 1973, deve essere data dalle politiche dell'alleanza occidentale sui combustibili fossili, destinate a tagliare completamente fuori l'Arabia Saudita dai mercati occidentali nei prossimi decenni. Si confronti questo con la Cina, felice di firmare con il Qatar un accordo di fornitura di gas per i prossimi 27 anni, e con l'accoglienza che Mohammed bin Salman, leader de facto dell'Arabia Saudita, ha riservato al presidente Xi all'inizio di questo mese. In cambio di forniture di petrolio garantite, la Cina reinvestirà somme considerevoli in Arabia Saudita e nella regione del Golfo, collegandola alle Vie della Seta e a un'economia panasiatica in piena espansione.
I sauditi voltano le spalle non solo al commercio di petrolio con l'alleanza occidentale, ma anche alle sue valute. Non c'è esempio più chiaro dell'influenza di Putin, come dichiarato al Forum di San Pietroburgo a giugno. Accumuleranno invece saldi commerciali con la Cina in yuan e porteranno affari alla Borsa internazionale dell'oro di Shanghai, accumulando persino metallo prezioso per almeno una parte del proprio surplus commerciale netto.
L'allineamento dei sauditi e del Consiglio di cooperazione del Golfo all'asse Russia-Cina dà a Putin un maggiore controllo sui prezzi globali dell'energia. Con una domanda globale ragionevolmente costante e la cooperazione dei suoi partner, può più o meno fissare il prezzo del petrolio a suo piacimento. Qualsiasi risposta dell'alleanza occidentale potrebbe persino portare a un blocco dello Stretto di Hormuz e/o dell'ingresso al Mar Rosso, grazie all'Iran e agli Houthi yemeniti.
Chi controlla il prezzo del petrolio controlla il potere d’acquisto del dollaro. Le armi a disposizione di Putin sono le seguenti:
- In un momento a sua scelta, Putin può far salire i prezzi dell’energia. Gli converrebbe aspettare che le riserve europee di gas comincino a ridursi nei prossimi mesi e che la domanda globale di petrolio raggiunga il picco.
- Facendo salire i prezzi dell’energia, minerà il potere d’acquisto del dollaro e delle altre valute dell’alleanza occidentale. In una fase di stagnazione economica o di vera e propria recessione, può costringere le banche centrali dell’alleanza ad alzare i tassi di interesse, intaccando ulteriormente il valore patrimoniale delle attività finanziarie e le finanze dei rispettivi governi attraverso costi di indebitamento sempre più elevati.
- Putin sta aumentando la pressione sull’Ucraina. Lo fa attaccando le infrastrutture energetiche per costringere l’UE ad affrontare un problema di profughi. Allo stesso tempo, sta ricostituendo le proprie risorse militari, forse per un nuovo attacco volto a conquistare le province orientali dell’Ucraina o, in caso contrario, per mantenere una posizione di forza in qualsiasi negoziato.
- Può accelerare i piani per una valuta di regolamento commerciale, attualmente all’esame di un comitato dell’Unione economica eurasiatica. Lo sviluppo di questa valuta, che dovrebbe essere provvisoriamente garantita da un paniere di materie prime e di valute nazionali dei paesi partecipanti, può essere facilmente semplificato in un’alternativa basata sulle materie prime, magari rappresentata dall’oro in metallo prezioso come sostituto di un paniere di materie prime.
- Preannunciando la propria strategia per indebolire il dollaro, può accelerare la pressione di vendita sul dollaro nei mercati valutari. Già ora, i membri dell’asse Russia-Cina sanno che, se ritarderanno la liquidazione delle posizioni in dollari ed euro, subiranno perdite consistenti sulle proprie riserve.
Finché è in grado di controllare i prezzi dell’energia, a Putin conviene agire. Considerando insieme l’escalation della situazione in Ucraina prima del disgelo dei campi di battaglia e la necessità di mantenere le pressioni inflazionistiche sull’alleanza occidentale, possiamo aspettarci che Putin intensifichi il suo attacco alle valute dell’alleanza occidentale nei prossimi due mesi.
La politica del renminbi (yuan) della Cina
Mentre Putin ha preso spunto dagli americani insistendo per essere pagato in rubli il petrolio, così da proteggerne il potere d’acquisto, in modo meno evidente la Cina ha concordato una politica analoga con l’Arabia Saudita. Al posto dei dollari ci saranno i renminbi, o “petro-yuan”. I pagamenti per le forniture di petrolio e gas all’Arabia Saudita e agli altri membri del Consiglio di cooperazione del Golfo passeranno attraverso le banche statali cinesi, che creeranno il credito necessario affinché la Cina e gli altri paesi affiliati che importano energia possano pagare i sauditi. Grazie alla partita doppia, il credito si accumulerà presso le banche sotto forma di depositi a favore degli esportatori, che si rifletteranno a loro volta nelle riserve valutarie dei paesi esportatori di energia, sostituendo i dollari che non saranno più necessari.
Attraverso le sue banche, la Cina può creare ulteriore credito da investire in progetti infrastrutturali in Medio Oriente, nella Grande Asia, in Africa e in Sud America. È precisamente ciò che fecero gli Stati Uniti dopo l'accordo con i sauditi nel 1973, che portò alla nascita del petrodollaro. La differenza è che gli Stati Uniti usarono questo meccanismo per comprare il favore di regimi, principalmente in America Latina e in Sud America, affinché non si allineassero con l'URSS.
Possiamo aspettarci che la Cina segua una strategia commerciale e non politica. Ricorda che la politica estera sia della Cina sia della Russia consiste nel non interferire nella politica interna degli altri paesi, ma nel perseguire i propri interessi nazionali. Pertanto, l’espansione del credito bancario cinese accelererà l’industrializzazione della Grande Asia a vantaggio complessivo dell’economia cinese. Finché il potere d’acquisto dello yuan sarà stabile, questa politica del petro-yuan non solo avrà successo, ma genererà anche una domanda di yuan per riserve e per scopi commerciali. È stata la politica che ha portato alla stabilizzazione del dollaro stesso. Se lo yuan sostituirà il dollaro USA, è evidente che anche l’egemonia del dollaro sarà sostituita da quella dello yuan.
I sauditi saranno ben consapevoli del loro ruolo nel garantire la stabilità del dollaro. Il dilemma di Triffin descrive come una valuta di riserva debba essere emessa in grandi quantità per svolgere con successo tale ruolo. La creazione del petrodollaro ha contribuito in modo sostanziale. Nel caso dell’America, la contropartita è stata costituita da deficit di bilancio e commerciali deliberati. Ma la Cina ha una cultura del risparmio, che tende a produrre un surplus commerciale. Pertanto, deve soddisfare la condizione di Triffin attraverso l’espansione del credito.
Guardando oltre una fase iniziale di turbolenza valutaria, che dovremo inevitabilmente attraversare mentre i mercati si orientano verso il petro-yuan, nel lungo termine la Cina potrebbe trovarsi a dover porre un freno al potere d’acquisto dello yuan per evitare che salga fino a un livello economicamente dannoso. Paradossalmente, questo potrebbe diventare il ruolo delle indubbiamente enormi riserve auree nascoste della Cina. Introducendo un gold standard per la propria valuta, la Cina potrebbe fissare un limite massimo al potere d’acquisto dello yuan.
Data la turbolenza iniziale dei mercati valutari globali dovuta alla perdita di status del dollaro, avrebbe senso che la Cina dichiarasse il gold standard prima piuttosto che dopo. Ricorda che l’oro mantiene nel lungo periodo un potere d’acquisto stabile, con oscillazioni soltanto modeste: le caratteristiche che i pianificatori cinesi vorranno senza dubbio vedere nella loro valuta, come mezzo di scambio e di finanziamento per i propri piani panasiatici.
In questo scenario il governo degli Stati Uniti e la Fed si troveranno di fronte a una valuta in crollo, che può essere stabilizzata solo tornando a un sistema aureo. Ma ciò va così tanto contro la politica statunitense consolidata che un ritorno alla tutela del potere d’acquisto del dollaro non è nemmeno un'ultima risorsa.
Infine, alcune considerazioni sull'oro
Dall'analisi precedente dovrebbe essere chiaro che, nello stimare le prospettive dell'oro, non si tratta di prevedere quale sarà il prezzo dell'oro nel 2023, ma che cosa accadrà al dollaro e, di conseguenza, alle altre principali valute fiat. Queste valute hanno dimostrato di non essere adatte a fungere da mezzo di scambio, essendo soltanto strumenti occulti con cui i governi raccolgono fondi.
Mentre gli analisti di mercato occidentali sembrano non aver colto questo punto, il presidente Putin lo ha certamente fatto, come ha dimostrato il suo discorso a Leningrado lo scorso giugno. Se darà seguito alle sue parole con i fatti, potrà infliggere seri danni al dollaro e alle altre valute dell'alleanza occidentale. Inoltre, anche la Cina ha compiuto un importante passo avanti con l'accordo con l'Arabia Saudita per sostituire il petrodollaro con un petro-yuan.
Nel corso della storia, l'oro, che è denaro legale, ha mantenuto il proprio valore in termini generali con variazioni solo modeste. Sono le valute fiat ad aver perso potere d’acquisto, al punto che dal 1970 il dollaro ne ha perso il 98%. Il confronto tra oro e dollaro è semplicemente un confronto tra denaro legale e credito fiat, l'unico modo in cui si possono determinare i valori relativi tra i due.
Il nostro ultimo grafico non sarà una presentazione tecnica dell'oro, ma del dollaro, per il quale useremo una scala logaritmica così da poter ragionare in termini percentuali. Osserva la rottura al di sotto della linea di supporto intorno al 2%.
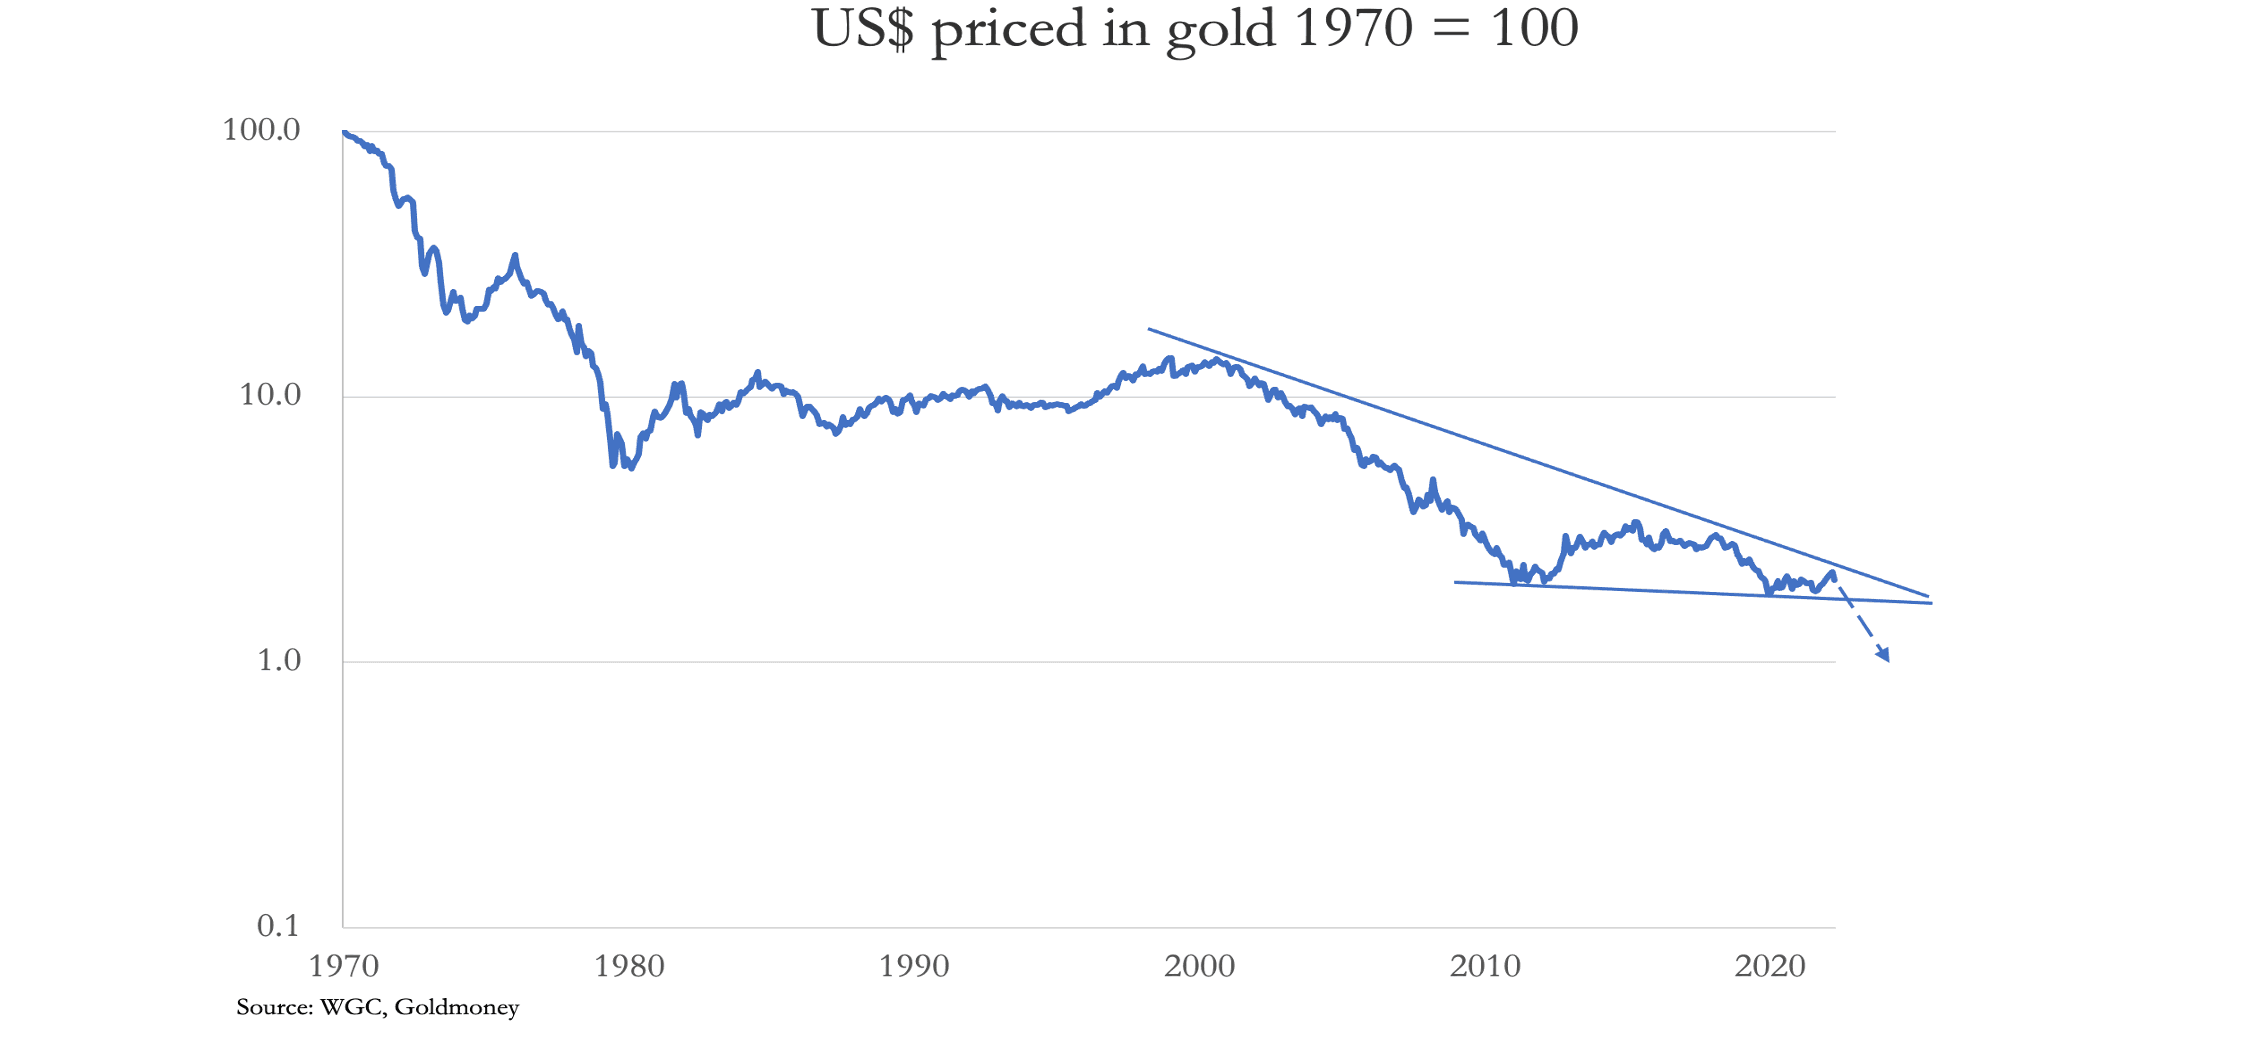
Il calo contenuto proiettato dalla linea tratteggiata corrisponde a un dimezzamento del potere d’acquisto del dollaro, misurato in denaro reale, il che suggerisce un prezzo in oro del dollaro pari a 1/3.600 di oncia. Non è una previsione, ma vuole ricordare con garbo a chi pensa che a cambiare sia il prezzo dell'oro che non è così. Dove il rapporto si stabilizzerà realmente nel 2023 dipenderà dal presidente Putin, che più di qualsiasi analista tecnico, più di qualsiasi stratega degli investimenti occidentale e persino più della Fed stessa ha il potere di determinare il prezzo futuro del dollaro misurato in oro.
Una cosa la ammettiamo: quando le valute fiat inizieranno a scivolare al punto che gli americani realizzeranno che è il dollaro a cadere e non l'oro a salire, si formerà un premio per il valore dell'oro rispetto ai beni di consumo e agli asset, come gli immobili residenziali, a riflesso dei danni terribili che il collasso di una valuta provoca alla ricchezza collettiva della popolazione.
Le opinioni espresse in questo articolo sono quelle dell'autore o degli autori e non riflettono quelle di Goldmoney, salvo diversa indicazione esplicita. L'articolo ha uno scopo puramente informativo generale e non costituisce, da parte di Goldmoney o dell'autore o degli autori, una consulenza legale, finanziaria, fiscale, di investimento o contabile. Non devi agire né fare affidamento su alcuna informazione contenuta nell'articolo senza prima aver richiesto una consulenza professionale indipendente. È stata posta attenzione affinché le informazioni dell'articolo siano affidabili; tuttavia, Goldmoney non garantisce che siano accurate, complete, aggiornate e/o da considerare un'indicazione di risultati futuri, e non devono essere usate come tali. Goldmoney non sarà responsabile per alcuna richiesta di risarcimento, perdita, danno o disagio causati da qualsiasi informazione o opinione contenuta in questo articolo, e qualsiasi azione intrapresa sulla base delle opinioni e delle informazioni in esso contenute è a tuo rischio.