
Stiamo assistendo alle fasi iniziali di una crisi valutaria, creditizia e bancaria. A guidarla sono l'inflazione dei prezzi, la contrazione del credito bancario e una paura patologica della recessione. Si può immaginare che le principali banche centrali desiderino quasi una recessione lieve, per poter mantenere i tassi di interesse compressi e i rendimenti obbligazionari bassi.
La chiave per comprendere l'evolversi degli eventi è che il ciclo del credito bancario sta invertendo la rotta, e questa volta i fattori che spingono la contrazione sono più forti di qualsiasi cosa abbiamo vissuto dagli anni Trenta, e forse in tutta la storia monetaria moderna.
Questo articolo collega i punti tra inflazione e recessione e colloca nella giusta prospettiva il rapporto tra moneta (che è solo l'oro), valute, credito e prezzi delle materie prime.
La contrazione del credito bancario…
È sempre più evidente che il costo economico delle sanzioni alla Russia è immenso, e ci sono ormai prove crescenti che tutte le principali economie stiano affrontando un calo dell'attività economica. E per capirne il motivo non serve affidarsi alle previsioni sul PIL. Intuitivamente, se la carenza di cibo ed energia colpisce tutti, i prezzi più alti di questi beni basteranno da soli a incidere sulla nostra spesa per beni e servizi meno importanti.
Per i cittadini di buon senso è un ragionamento sensato. Ma gli analisti finanziari insistono nel quantificarlo con i loro modelli. La loro misura principale è il valore totale di tutte le transazioni registrate, ovvero il PIL. Procedono apparentemente senza rendersi conto della differenza tra il valore dell'attività economica per il progresso della condizione umana, che non si può misurare, e un totale privo di significato composto solo da moneta e credito, che invece si può misurare. Di conseguenza, ciò che finiscono per registrare sono soltanto le variazioni nella quantità di moneta e credito impiegati nell'economia.
Naturalmente, in linea generale, se la quantità di moneta e credito si contrae, il PIL scende. E se la contrazione è forte, tende a scendere anche l'attività economica. Ma equiparare i due aspetti al punto da dare un significato a una variazione inferiore all'1% circa rispetto alle previsioni dei modelli è un'assurdità. Si perde così una valutazione corretta della condizione economica.
Occorre invece essere consapevoli del ruolo del credito bancario. Le banche creano credito, che confluisce nel totale del PIL quando sono ottimiste sulle prospettive dei prestiti. E quando ritengono che le prospettive peggiorino, ritirano il credito, riducendo il totale del PIL. Ne deriva un ciclo ripetitivo di espansione e crisi. Stiamo entrando in una fase in cui, al margine, le banche cercano di ridurre l'esposizione al credito che si deteriora. Perciò il PIL si contrarrà. E possiamo valutare dove si contrarrà. È davvero così semplice.
La cosa migliore da fare è farsi da parte e lasciare che gli eccessi di prestito e il sostegno agli investimenti sbagliati si eliminino da soli dal sistema. L'ultima volta che si fece così fu con la breve ma durissima recessione del 1920—1921 negli Stati Uniti. Il governo dell'epoca capì che non era suo compito intervenire e che, comunque, non era in grado di migliorare le cose.
Da allora, però, la politica monetaria è sempre più gestita da banche centrali che guidano le loro economie guardando nello specchietto retrovisore, reagendo alle informazioni anziché anticiparle. Ma anche se potessero anticipare le tendenze economiche, mancherebbe loro il fiuto commerciale per gestirle. La loro reazione abituale a un PIL in calo sarà invece “stimolare”. Non solo hanno il mandato di mantenere la piena occupazione, ma hanno anche la convinzione keynesiana che un calo del PIL sia dovuto interamente alla diminuzione della domanda. Una domanda in calo, dicono, porta a prezzi più bassi, quindi l'inflazione misurata dall'indice dei prezzi al consumo scenderà. Scenderanno i prezzi alla produzione. Scenderanno tutti i prezzi delle materie prime. Il grafico qui sotto alimenta questo modo di pensare fiducioso.

Questo paniere di materie prime ha perso il 17% del valore in un mese. Allarme rientrato. Persino i prezzi di grano e soia sono scesi. Il “Dr Copper” (il rame) è in calo. Aggrappandosi a questi appigli, le banche centrali sono senza dubbio sollevate al pensiero che l'inflazione possa rivelarsi transitoria, dopotutto.
O almeno così credono. Non c'è dubbio che stiamo vivendo un'enorme volatilità dei prezzi. Se fosse dovuta interamente ai consumatori che decidono di non spendere perché i prezzi sono troppo alti per loro, sarebbe una cosa. Ma se è dovuta al fatto che le banche ritirano il credito, le conseguenze sono sostanzialmente diverse.
La preoccupazione di una banca centrale di mantenere i consumi potrebbe, almeno all'inizio, scoraggiare le banche dal ridurre il credito ai consumatori. Inoltre, i loro modelli di rischio mostrano che, se i singoli consumatori che ricorrono al credito sono spesso ad alto rischio, la magia della cartolarizzazione trasforma collettivamente questi rischi in un rischio basso. Diventa un gioco di numeri. Quindi le divisioni che erogano carte di credito e altri prestiti ai consumatori, con margini di credito molto elevati, non sono le prime a essere prese di mira. E in ogni caso, ciò metterebbe i dirigenti della banca in contrasto con la banca centrale.
Nelle fasi iniziali di una contrazione del credito, invece, le banche ritirano il credito soprattutto alle imprese che utilizzano scoperti di conto. Un'impresa che ricorre spesso agli scoperti è ad alto rischio secondo la valutazione di qualsiasi banca. Per questo motivo le imprese più deboli sono le prime a cedere alla contrazione del credito. Altre vittime precoci sono gli speculatori finanziari, perché le loro garanzie si realizzano facilmente. Finora il calo degli indici azionari statunitensi è stato accompagnato da una riduzione di 200 miliardi di dollari dei prestiti con margine. Ce n'è ancora molto da vedere.
Come sottolineò l'economista Irving Fisher negli anni Trenta, il richiamo dei prestiti per ridurre il credito bancario può trasformarsi in una distruzione di valore che si autoalimenta. Ciò che non comprese è che, in una crisi grave, non si può evitare, perché è l'altra faccia della precedente espansione del credito ed è lo smantellamento di prestiti poco solidi. Sia la comprensione di ciò che determina le contrazioni periodiche del credito bancario, sia l'evidenza empirica che si sono ripetute in una forma o nell'altra circa ogni dieci anni da quando esistono i dati, ci dicono che non andrebbero fermate, ma lasciate procedere. Si confronti la breve crisi del 1920-1921 negli Stati Uniti con la lunga crisi degli anni Trenta, gestita prima dal presidente Herbert Hoover e poi da Franklin Roosevelt.
Dal fatto che il credito bancario è ciclico dovremmo anche sapere che l'altezza della recente fase espansiva, misurata dal rapporto tra il totale dell'attivo di bilancio delle banche e il capitale degli azionisti, indica la probabile gravità della successiva contrazione del credito. Riflette i debiti verso i clienti depositanti in rapporto alle attività degli azionisti della banca. Tradizionalmente, rapporti tra attivo e patrimonio superiori a otto-dieci volte erano considerati rischiosi. Alcune grandi banche, in particolare nell'UE e in Giappone, sono ora a oltre venti volte. Anche se le banche statunitensi sono meno indebitate, i rischi sistemici che corrono a causa di altri sistemi bancari nazionali, in questo mondo finanziariamente interconnesso, sono i più alti di sempre.
Per l'immediato futuro possiamo individuare due cose. La prima è che la produzione di beni e servizi sarà probabilmente più limitata del consumo a causa della mancanza di credito bancario, il che smonta l'errata convinzione keynesiana secondo cui il problema sarebbe una domanda insufficiente. Questa è solo una fase iniziale. Dopo di essa, ci si può aspettare che la contrazione del credito bancario diventi più severa, poiché le banche si ritirano per proteggere i propri azionisti da una crisi sul modello di Irving Fisher. In questa seconda fase successiva, sia i produttori sia i consumatori dovranno affrontare enormi difficoltà finanziarie.
Senza un intervento deciso delle banche centrali, la correzione dovuta all'eccessiva concessione di prestiti, che ha portato i bilanci bancari oltre livelli pericolosi di leva finanziaria, alimenterà semplicemente una crisi del PIL. Le banche centrali interverranno, non solo per rispettare il mandato di piena occupazione, ma per finanziare i disavanzi di bilancio dei governi, che con queste circostanze in evoluzione aumenteranno vertiginosamente.
I prezzi in una crisi
L'ultima vera crisi, quando le forze che spingevano la contrazione del credito bancario erano probabilmente meno severe, fu negli anni Trenta, dopo il crollo di Wall Street. All'epoca il dollaro e la sterlina, insieme le principali valute internazionali del mondo, erano entrambi agganciati al gold standard. I prezzi di materie prime, materiali grezzi e prodotti agricoli crollarono, misurati di fatto in oro attraverso queste due valute. Le tensioni politiche portarono la Gran Bretagna ad abbandonare nel 1932 il proprio sistema aureo basato sui lingotti, e nel 1933 il gold coin standard statunitense fu sospeso per i cittadini americani, seguito da una svalutazione del dollaro del 40% nel gennaio 1934.
L'effetto del collasso del credito bancario fu di rendere scarso il mezzo circolante in dollari e in sterline, aumentandone così il potere d’acquisto. In questa misura, aumentò anche il potere d’acquisto dell'oro, perché era legato alle valute. Mentre l'oro dava credibilità al dollaro e alla sterlina, fu la contrazione del credito bancario a determinare il crollo dei prezzi, ma la colpa fu data all'oro.
Sappiamo che, espressi in oro, i prezzi di materie prime, materiali grezzi e prodotti agricoli sono nel tempo straordinariamente stabili. La perturbazione nel rapporto tra i prezzi non viene dall'oro. Il grafico seguente, con il prezzo del petrolio WTI ribasato al 1950, illustra i prezzi in sterline, dollari ed euro, dove si osservano enormi variazioni di prezzo. Lo si confronti con l'oro (la linea gialla), il cui prezzo oggi è inferiore di circa il 30% rispetto al 1950, con una volatilità minima lungo il percorso.

Il nostro prossimo grafico illustra il punto con i metalli di base, i combustibili e le materie prime agricole non cicliche, tutti riespressi in oro.
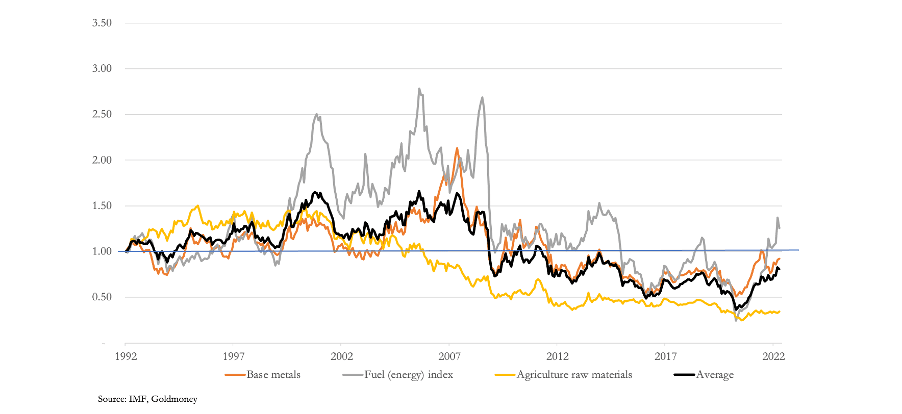
Dal 1992, che è la prima data comune di cui disponiamo per queste serie, il valore medio non ponderato in oro di questi gruppi è sceso in termini netti del 19% (la linea nera). I combustibili sono stati i più volatili, fino a 2,5 volte il prezzo del 1992, ma dal grafico precedente possiamo vedere che nel 2007/08 erano saliti in termini netti di 12 volte in dollari USA rispetto al 1992. Espressa in oro, la volatilità relativamente scarsa che osserviamo in questi gruppi di materie prime è quanto di più vicino possiamo ottenere ai valori di libero mercato in una moneta solida. E anche così, sappiamo che i prezzi dell'oro sono manipolati sui mercati. Possiamo inoltre ritenere che l'origine di questa volatilità non sia l'oro, ma le violente variazioni di prezzo delle valute fiat, dei loro tassi di interesse e delle loro distorsioni rispetto alla domanda di materie prime.
Questi risultati ribaltano le opinioni convenzionali sulla formazione dei prezzi. I dati mostrano che non è vero che le valute fiat siano puramente oggettive nel loro rapporto con i prezzi delle materie prime. Chi prevede i prezzi delle materie prime parte erroneamente dal presupposto che dal lato delle valute non cambi nulla. Ma è evidente che le fluttuazioni derivano in modo schiacciante dalle valute stesse.
Questo ci porta al probabile effetto di una recessione sui prezzi. Nella nostra analisi partiremo inizialmente dall'ipotesi che il desiderio del pubblico di detenere valute fiat rispetto alla gamma delle materie prime e dei beni di consumo cambi poco. In tal caso, possiamo vedere che saranno le variazioni della quantità di moneta e di credito in circolazione a guidare i prezzi. Una contrazione di questa quantità tenderà ad abbassare i prezzi. Gli economisti keynesiani potrebbero concludere che anche i metalli preziosi, essendo materie prime, scenderanno di prezzo rispetto alle valute fiat, dato che queste ultime non sono più legate all'oro.
Il difetto di questo ragionamento è che in realtà entrano in gioco altri fattori, e occorre tenere conto delle conseguenze per la quantità di moneta e di credito in una recessione. Indipendentemente dai cambiamenti della politica monetaria, nelle economie socializzate i disavanzi di bilancio dei governi aumentano vertiginosamente e dovranno essere finanziati con un'espansione della moneta, se il credito bancario non è disponibile. In altre parole, nonostante la tendenza delle banche a ridurre il credito al settore privato, e anche se le banche centrali non modificano le politiche monetarie, tale contrazione sarà più che compensata da un'espansione della moneta immessa nell'economia attraverso i conti del governo.
Inoltre, in queste circostanze cambierà anche la politica monetaria. Dopo il ritiro iniziale del credito in conto corrente alle imprese e dei prestiti bancari per la speculazione finanziaria, è probabile un indebolimento della domanda dei consumatori, man mano che i criteri di concessione del credito si irrigidiscono e l'insicurezza finanziaria dei consumatori cresce. Le banche centrali noteranno che il ritiro del credito bancario tende a provocare un crollo della domanda dei consumatori. Quasi certamente ridurranno i tassi di interesse e reintrodurranno il quantitative easing per sostituire il credito bancario in contrazione e stimolare l'attività economica in calo. A questo punto di ogni ciclo del credito bancario, dagli anni Trenta in poi, hanno allentato la politica e fornito stimoli, e non c'è motivo di pensare che oggi faranno diversamente.
Un aumento della moneta e del credito, che non proviene dalle banche commerciali ma dalla banca centrale, insieme a disavanzi di bilancio crescenti continuerà a svilire la valuta in termini di oro. La valuta si svilirà anche rispetto alle materie prime. Ma, pur con una certa volatilità impressa dal lato delle valute, possiamo ritenere che la relazione generale tra materie prime e oro resti intatta.
Un collasso sistemico è all'orizzonte
Tutto questo presuppone che, nel contesto del ciclo del credito bancario, non si verifichi un collasso sistemico significativo. Dato che le forze alla base della contrazione del credito oggi sono maggiori che in qualsiasi altro momento dagli anni Trenta, e forse in tutta la storia monetaria moderna, si tratta di una vana speranza. La settimana scorsa ho segnalato la catastrofe incombente per il sistema dell'euro e per l'euro stesso. Un discorso simile vale per lo yen giapponese. E la sterlina è solo una versione povera del dollaro, priva del suo status di egemonia.
In caso di crisi sistemica, il ruolo delle banche centrali sarà garantire l'intero sistema bancario commerciale. Le conseguenze del fallimento di Lehman nell'ultimo ciclo di contrazione del credito bancario non sono servite da monito per i banchieri spregiudicati. Al contrario, ci hanno fatto guardare in un abisso sistemico, e quell'errore non verrà ripetuto. In una crisi sistemica oggi, per salvare il mondo finanziario servirà una creazione di moneta e di credito senza precedenti da parte delle banche centrali. Ed è proprio quello svilimento a far crollare, alla fine, le valute fiat.
Nel frattempo, possiamo aspettarci che le banche centrali sfruttino fino in fondo la storia dell'inflazione transitoria. Dimenticate l'IPC in rialzo di oltre l'8%, diranno. Presto tornerà all'obiettivo del 2% con l'arrivo della recessione. Ma anche questa sarà una scusa per allentare la politica. Potrebbe far guadagnare ancora un po' di tempo prima che la crisi arrivi. Ma non fateci troppo affidamento.
La manipolazione diventa ufficiale
All’inizio di questo mese, tre trader di JPMorgan Chase sono comparsi davanti a un tribunale federale a Chicago, accusati di aver orchestrato per otto anni un enorme schema di manipolazione dei mercati internazionali dei metalli preziosi, tra cui oro e argento, tramite spoofing. JPMorgan era già stata multata per 920 milioni di dollari nel 2020.
Per coincidenza, Peter Hambro, che negli primi tempi del mercato dei derivati era trader di oro a Londra, ha descritto come le banche di metalli preziosi abbiano creato i conti in oro non assegnato. Uno dei commenti più interessanti di Hambro riguardava il ruolo delle autorità:
“Per molti anni la disinformazione ha tenuto il coperchio su questa polveriera e dal 2018 i Financial Stability Desk delle banche centrali di tutto il mondo hanno seguito l’istruzione della Banca dei Regolamenti Internazionali di nascondere la percezione dell’inflazione manipolando il mercato dell’oro.”
Forse non è un salto troppo grande d’immaginazione ipotizzare che i tre trader di JPMorgan Chase che affrontano accuse penali a Chicago siano stati lasciati al loro destino, quando tutto ciò che facevano era eseguire gli ordini della BRI e di altre banche centrali.
Ciò che sembra aver spinto Hambro a commentare è un grafico pubblicato dall’Office of the Comptroller of the Currency degli Stati Uniti nel suo rapporto trimestrale sui derivati, riprodotto qui con le note sotto.

Rispetto al trimestre precedente, il primo trimestre 2022 mostra un aumento del 520% dei derivati sui metalli preziosi rispetto al quarto trimestre 2021. Come spiega la nota, ciò è dovuto a una riclassificazione dei derivati sull’oro dai tassi di cambio ai metalli preziosi. Ciò che la nota non dice è che l’effetto è di aumentare il fattore prudenziale dal 4% al 18%. La seguente definizione di fattori prudenziali è tratta dal Bulletin 2020-7 dell’OCC:
“Lo standard del Comitato di Basilea usa fattori prudenziali che riflettono le volatilità osservate nei mercati dei derivati durante la crisi finanziaria. I fattori prudenziali riflettono la potenziale variabilità del principale fattore di rischio del contratto derivato su un orizzonte di un anno.”
Nel contesto di questo articolo, il motivo della riclassificazione del denaro legale (perché tale è l’oro) dai derivati sui tassi di cambio alle materie prime è che, dopo un ampio back-testing, si è trovato che l’oro è più correlato alle materie prime che alle valute. Bravi! È ciò che indicano i grafici precedenti di questo articolo, sulla stabilità dei prezzi delle materie prime nel tempo misurati in oro. L’errore dei regolatori è pensare che la volatilità dei prezzi sia nelle materie prime, quando in realtà è nelle valute fiat. Dovrebbero assegnare all’oro un fattore prudenziale pari a zero, alle materie prime un fattore del 4% e alle valute del 18%. Ma, come sottolinea Peter Hambro, la BRI, che supervisiona la regolamentazione bancaria di Basilea, ha condotto una campagna segreta con le principali banche centrali per sopprimere il prezzo dell’oro.
Mentre i manipolatori della BRI potrebbero pensare che togliere l’oro dalla classe delle valute sia un altro chiodo nella bara dell’oro, la misura potrebbe ritorcersi contro di loro. Con questa decisione, mantenere posizioni rilevanti in derivati consuma bilancio, ed è probabile che i tesorieri delle banche cerchino di limitare le posizioni in essere, dato il loro mandato di ridurre la leva di bilancio. Questa osservazione introduce un’altra considerazione.
I mercati dei derivati over the counter e regolamentati sono cresciuti insieme alla finanziarizzazione delle attività bancarie dalla metà degli anni Ottanta. Per quasi quarant’anni il dollaro ha fatto da spina dorsale della finanziarizzazione, con le grandi banche di New York a fare da riciclatrici. Due eventi stanno segnando la fine di questo periodo. Primo, il calo di lungo periodo dei tassi d’interesse è terminato, mentre il potere d’acquisto del dollaro diminuisce a un ritmo sempre più rapido. Secondo, le sanzioni contro la Russia si sono ritorte duramente contro l’egemonia del dollaro. Semmai, annunciano una nuova era di valute asiatiche che riflettono le materie prime o sono legate a esse. In effetti, è prevista una valuta di regolamento commerciale per l’Unione economica eurasiatica (UEEA) con una forte componente di materie prime. Potrebbe non vedere mai la luce, ma le materie prime, non le attività finanziarie, sono centrali per il commercio panasiatico e i successori del dollaro probabilmente lo rifletteranno.
Persino l’Arabia Saudita ha mostrato interesse ad allinearsi al gruppo BRICS, che a sua volta si sta allineando con l’Organizzazione per la cooperazione di Shanghai, di cui fanno parte tutti i paesi dell’UEEA. L’Arabia Saudita è importante perché fu l’accordo del Regno con il presidente Nixon a creare il petrodollaro. Perciò Mohammed bin Salman, che oggi governa politicamente il regno, sembra voltare le spalle all’accordo con Nixon di accettare solo dollari come pagamento del petrolio. Questo è il rintocco funebre del petrodollaro.
E poi ci sono le considerazioni sul bilancio all'interno di un sistema bancario incentrato sulla finanza. L'aumento dei tassi di interesse sta riducendo drasticamente la disponibilità di credito bancario necessaria per sostenere il mercato rialzista dei prezzi di azioni e obbligazioni. Così come un mercato rialzista di lungo periodo, alimentato da un calo duraturo dei tassi di interesse, ha spinto l'espansione dei derivati, la fine di quel mercato rialzista porterà inevitabilmente a una contrazione. E mentre i tesorieri delle banche commerciali danno priorità alla riduzione dei bilanci, attireranno la loro attenzione le posizioni con un fattore di vigilanza elevato, come i derivati su metalli preziosi e materie prime.
Il meccanismo della BIS per mantenere bassi i prezzi dell'oro verrà smantellato, mentre la svalutazione delle valute a livello globale accelera. Sembra che un doppio colpo stia per minare la credibilità del mondo delle valute fiat globali. Per ora è il dollaro a riflettere la tempesta in arrivo, come lo strano abbassamento del livello del mare prima di uno tsunami. Il crollo di yen, euro e sterlina, insieme a un elenco crescente di valute minori in crisi, è come uno tsunami in avvicinamento, quando il livello del mare inizialmente si ritira.
Lo stesso è accaduto durante l'ultima crisi del credito bancario, quando Lehman fallì e tutte le altre banche statunitensi furono salvate dalla Fed. Ci fu una fuga iniziale verso il dollaro, che fece scendere i prezzi dell'oro. Il problema degli investitori avversi al rischio, formati alla scuola keynesiana, è che contabilizzano profitti e perdite in valute fiat. Devono vendere gli investimenti rischiosi per ottenere liquidità nelle loro valute di conto. A livello internazionale, queste sono prevalentemente dollari, ed è per questo che il dollaro di solito è un bene rifugio nelle fasi iniziali di una crisi sistemica.
Dopo la corsa iniziale, dollari e altre valute vengono poi venduti in cambio di denaro vero, che è e da sempre è stato l'oro.
Le opinioni espresse in questo articolo sono quelle dell'autore o degli autori e non riflettono quelle di Goldmoney, salvo diversa indicazione esplicita. L'articolo ha uno scopo puramente informativo generale e non costituisce, da parte di Goldmoney o dell'autore o degli autori, una consulenza legale, finanziaria, fiscale, di investimento o contabile. Non devi agire né fare affidamento su alcuna informazione contenuta nell'articolo senza prima aver richiesto una consulenza professionale indipendente. È stata posta attenzione affinché le informazioni dell'articolo siano affidabili; tuttavia, Goldmoney non garantisce che siano accurate, complete, aggiornate e/o da considerare un'indicazione di risultati futuri, e non devono essere usate come tali. Goldmoney non sarà responsabile per alcuna richiesta di risarcimento, perdita, danno o disagio causati da qualsiasi informazione o opinione contenuta in questo articolo, e qualsiasi azione intrapresa sulla base delle opinioni e delle informazioni in esso contenute è a tuo rischio.