
Insieme alle altre principali banche centrali, è probabile che la Fed reagisca rilanciando la repressione dei tassi di interesse per mantenere bassi i rendimenti obbligazionari e intatte le valutazioni azionarie. L’alternativa porterà, prima piuttosto che poi, a un grave shock finanziario, economico e valutario.
Questo articolo introduce il lettore ad alcune delle fallacie fondamentali alla base delle valute statali. Spiega gli equivoci dei pianificatori delle politiche monetarie sui tassi di interesse e come le banche centrali siano diventate prestatrici anticicliche, sostituendosi alla creazione di credito delle banche commerciali per le attività non finanziarie.
In pratica, le principali banche centrali utilizzano la moneta ristretta nel vano tentativo di sostenere le finanze pubbliche e l’attività economica. È probabile che le conseguenze in termini di svalutazione monetaria siano più immediate e profonde rispetto alla ciclica espansione del credito bancario.
Introduzione
Sta diventando evidente che esiste un accordo non ufficiale tra la Fed statunitense, la Banca d'Inghilterra, la BCE e probabilmente la Banca del Giappone per non alzare i tassi di interesse. Lo confermano le dichiarazioni straordinariamente simili rilasciate dalle prime tre nei giorni scorsi. Quando, come recita il luogo comune, cantano tutte dallo stesso spartito, noi che non siamo parte degli accordi tra i pianificatori della politica monetaria abbiamo ragione di sospettare che stiano raddoppiando la posta in un'operazione di manipolazione che coinvolge tutti i mercati finanziari.Che questi pianificatori non capiscano nulla di moneta ed economia sfugge a quasi tutti gli interessati. Si dà per scontato che i cosiddetti esperti sappiano quello che fanno. Ma da quasi un secolo le università promuovono nei loro corsi di economia convinzioni stataliste, a scapito della teoria fondata sul ragionamento, e ciò ha portato alla situazione attuale. In epoca moderna tutto cominciò con il movimento cartalista di Georg Knapp in Germania, prima della Prima guerra mondiale. E prese davvero slancio con la Teoria generale di Keynes, pubblicata nel 1936. In sostanza, si è trattato del tentativo dello Stato di disumanizzare l'economia: trasformare gli attori economici, cioè te e me, in componenti prevedibili di un'economia matematica.
Il noto fallimento delle economie pianificate del comunismo nell'Unione Sovietica e nella Cina maoista testimonia l'inutilità di queste politiche. Ma mentre i capitalisti occidentali si sentivano confermati dal fallimento del comunismo, non hanno capito le somiglianze con le proprie politiche economiche. La verità era che le economie occidentali erano, e restano, fortemente socialistiche, con i rapporti liberi tra individui che effettuano scambi sempre più condizionati dai rispettivi governi. Il trionfo del capitalismo sul comunismo fu un atto di arroganza, poco più di un gioco di potere, un'occasione per l'Alleanza occidentale di spostare le proprie basi missilistiche nell'Europa orientale appena liberata.
La propaganda secondo cui la funzione principale dello Stato è controllare l'attività umana è stata così pervasiva ed efficace che non viene più messa in discussione. Il capitalismo, nel senso che le imprese esistono per generare profitto, è dichiarato all'unanimità un male necessario e tollerato a malincuore. Lo credono persino chi i media descrivono come agenti del capitalismo: i leader delle grandi imprese, i banchieri e i colossi petroliferi che bruciano combustibili fossili. Con la loro coscienza sociale aderiscono a una nuova forma di filosofia marxista. Partecipano a incontri per pianificare un mondo migliore, il loro mondo. La conferenza COP26 di Glasgow ne è l'ultima manifestazione, con partecipanti privati apparentemente inconsapevoli del fatto che viaggiare su 118 jet privati per andarci è incoerente con le loro dichiarate credenziali ambientaliste.
La fonte di questa presunzione è l'ignoranza dell'economia. Le università hanno prodotto studenti molto intelligenti che non sanno nulla al di fuori di matematica e statistica e pensano che questo li renda economisti. Ignorano la propria esperienza di vita in campi come la divisione del lavoro, promuovendo invece la macroeconomia, in gran parte un'invenzione keynesiana. La sua origine nasce dalla negazione, da parte di Keynes, della legge di Say, una definizione ferrea della divisione del lavoro e del ruolo del mezzo di scambio:
«Che la legge di Say, secondo cui il prezzo di domanda aggregata della produzione nel suo complesso è uguale al suo prezzo di offerta aggregata per tutti i volumi di produzione, equivalga alla proposizione che non vi sono ostacoli alla piena occupazione. Se, tuttavia, questa non è la vera legge che lega le funzioni di domanda e offerta aggregate, resta da scrivere un capitolo di vitale importanza della teoria economica, senza il quale tutte le discussioni sul volume dell'occupazione aggregata sono vane.»[i]
Liquidando nella prima frase una proposizione senza una spiegazione adeguata (i pochi paragrafi che la precedono sono irrilevanti), nella seconda Keynes propone la sua nuova scienza della macroeconomia, che diventa poi il tema della sua Teoria generale. Segna la separazione formale tra l'economia classica di libero mercato come scienza sociale e la nuova macroeconomia matematica statalista che si spaccia per scienza naturale.
Ma la proposizione di Keynes è preceduta da una congiunzione condizionale, una supposizione per la quale non esiste alcuna prova. Al contrario, l'evidenza è chiara: ci specializziamo nel nostro lavoro per massimizzare la produzione, che scambiamo con tutte le altre cose che soddisfano i nostri bisogni e desideri, e il ruolo della moneta è rendere le transazioni coinvolte il più efficienti possibile. E chiunque non sia occupato e non abbia risparmi cui attingere deve essere mantenuto da qualcun altro: la piena occupazione è un diversivo.
Le poche parole che seguono il «se» condizionale di Keynes sono il motore del socialismo moderno e della convinzione, condivisa da statalisti e super-ricchi, che il loro contributo in materia di economia e moneta sia per il bene comune. Ha portato l'establishment a ignorare le somiglianze tra la nuova economia e la megalomania di Karl Marx.
Dati i motivi e le convinzioni stataliste prevalenti nei corridoi del potere, non sorprende che la politica monetaria sia gravemente viziata. E quando, come ora sembra, c'è collusione tra le principali banche centrali per mantenere i tassi di interesse fortemente compressi, dovremmo almeno sospettare che qualcosa non va e che tutto potrebbe essere sul punto di crollare.
Gli errori delle banche centrali sui tassi di interesse
Gli statalisti hanno sempre ritenuto che i tassi di interesse siano un'usura imposta ai debitori da risparmiatori facoltosi. Descrivendo i risparmiatori come la parte avida e i debitori come le vittime, hanno costruito una giustificazione morale per comprimere i tassi di interesse.Nel perseguire questa tesi morale, gli statalisti hanno ignorato la realtà che sta dietro a ciò che loro e i debitori percepiscono come il costo del denaro. Chi cede l'utilità del denaro è giustificato ad aspettarsi un compenso per la perdita di quel bene. Quando al prestatore viene promesso l'accesso immediato al proprio denaro, il compenso diventa un adeguato rimborso del rischio, composto dalla somma del rischio di cambio e del rischio di controparte. Oggi il denaro è stato sostituito da una valuta di riserva, per cui il prestatore tende a considerare il rischio di cambio come la differenza tra il dollaro e la propria valuta nazionale.
Quando un prestatore cede il possesso del denaro per un periodo definito, entra in gioco un ulteriore elemento di preferenza temporale, che lo compensa per la perdita del possesso per il tempo concordato con il debitore. Pertanto, la condizione normale delle curve dei rendimenti rappresentate rispetto al tempo è positiva: le scadenze più lunghe rendono un interesse maggiore di quelle più brevi.
Il debitore vede inevitabilmente l'interesse in modo diverso. Per un imprenditore è il costo di ottenere il capitale finanziario da investire in un progetto. Egli deve eseguire un calcolo economico che comprende tutti i costi previsti, dall'investimento iniziale fino alla produzione finale; insieme alla stima del valore della produzione finale, questo gli consente di calcolare un margine di profitto. Man mano che il progetto avanza potrebbe rivedere i suoi calcoli, il che potrebbe portare ad abbandonarlo, e potrebbe avere difficoltà a rimborsare il prestatore. Anche il prestatore deve tenere conto di questi rischi impliciti nel calcolare il compenso in interessi che richiede. E quando un agente, o un intermediario finanziario, agisce per conto del prestatore, è l'agente a fare questi calcoli al suo posto.
Questi sono i fattori di base che determinano i tassi di interesse nei mercati liberi con moneta sana. C'è poi un'ulteriore considerazione alla base della loro determinazione: se siano i prestatori o i debitori a guidare la fissazione dei tassi. I prestatori, come presumeva Keynes, cercano di ottenere il massimo rendimento sul proprio capitale, costringendo i debitori a pagare più del necessario, oppure sono i debitori a far salire i tassi per attrarre il capitale necessario a realizzare un progetto d'impresa? Quale parte determina il tasso?
L'evidenza dei mercati liberi, prima che le banche centrali gestissero o imponessero loro politiche sui tassi di interesse, ci viene fornita dal paradosso di Gibson. La Figura 1 copre il periodo che va dall'introduzione da parte di Lord Liverpool della sterlina d'oro come moneta circolante fino allo scoppio della Prima guerra mondiale, quando lo standard della moneta aurea fu abbandonato. Confronta l'indice dei prezzi all'ingrosso con il rendimento dei Consols, titoli di Stato senza scadenza che offrono un'indicazione pura del rendimento, senza la distorsione dei fattori legati alla scadenza.
Il debitore ha bisogno di una stima del valore finale della produzione per calcolare quanto interesse può permettersi affinché l'investimento sia redditizio. Garantendo un alto grado di stabilità dei prezzi, la moneta sana a sostegno della valuta circolante rende possibile questo calcolo. Ciò spiega perché, sotto il gold standard, i tassi di interesse dei mercati liberi per i debitori seguissero i prezzi all'ingrosso e i due andamenti fossero ben correlati.
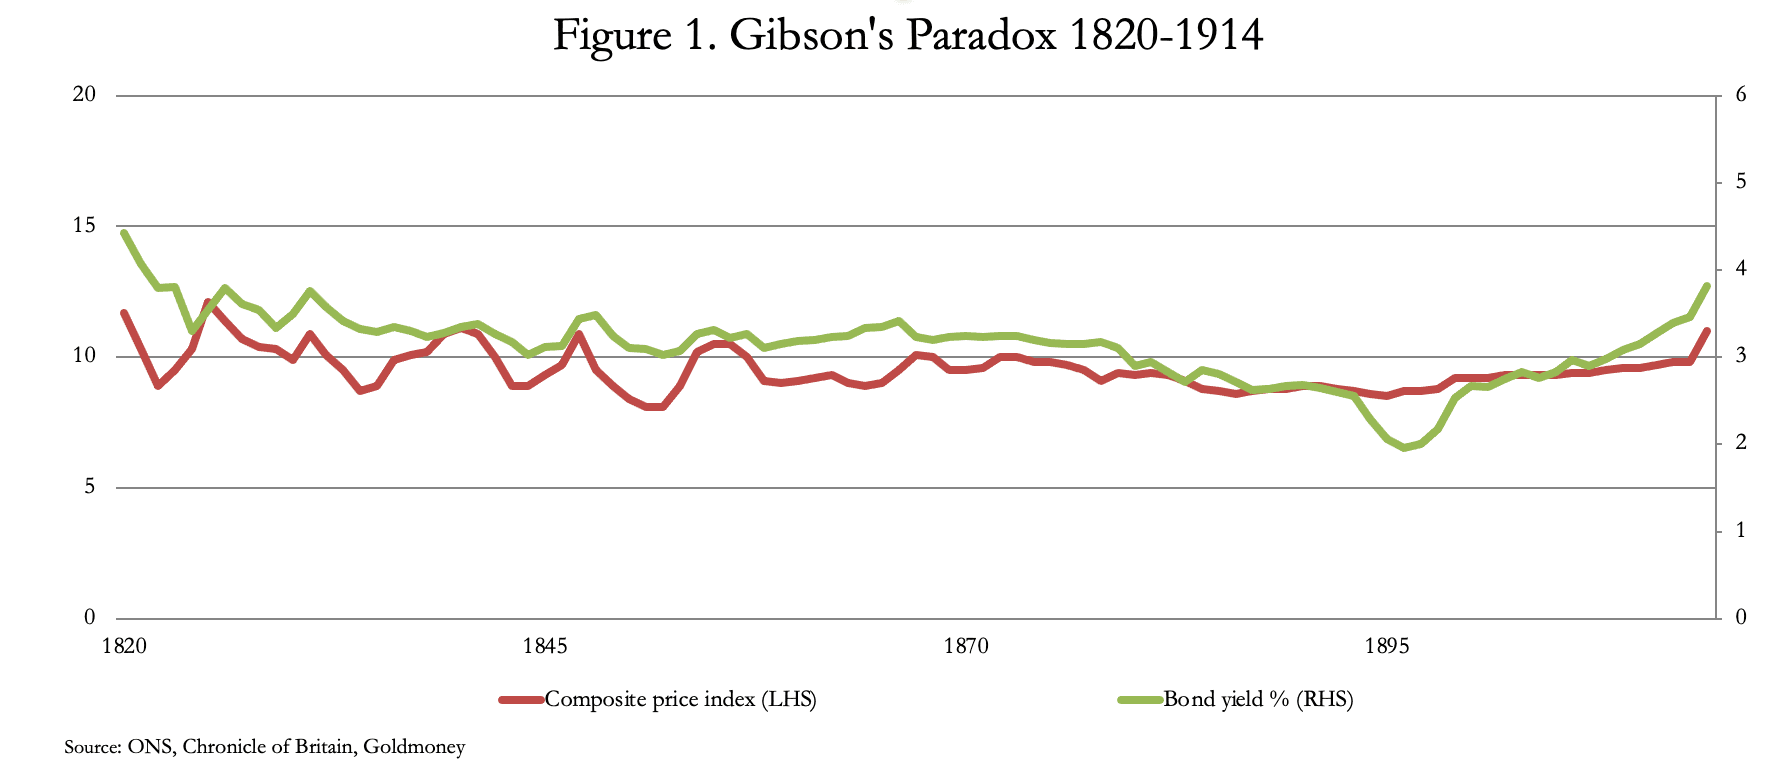
Ci sono stati periodi di moderata volatilità dei prezzi, ma questi erano dovuti principalmente al ciclo di espansione del credito bancario, che portava a una maggiore quantità di valuta in circolazione, seguito da crisi bancarie periodiche e da contrazioni del credito, più o meno ogni dieci anni. Tuttavia, la stabilità complessiva dei prezzi garantita dal gold standard permetteva comunque alle imprese di continuare a fare i calcoli necessari.
Nei primi tempi del gold standard, le considerazioni di carattere interno avevano un impatto maggiore sui prezzi all'ingrosso rispetto a quanto accadde in seguito. Lo si vede dalla relativa instabilità dei prezzi tra il 1820 e il 1850 rispetto al periodo successivo. Nella seconda metà dell'Ottocento, i benefici combinati del libero scambio (l'accordo di libero scambio anglo-francese Cobden—Chevalier fu firmato nel 1860), dell'adozione del sistema aureo basato sulle monete da parte dei partner commerciali della Gran Bretagna e del crescente possesso di monete d'oro da parte del pubblico portarono tutti a una maggiore stabilità dei prezzi.[ii]
L'importanza della diffusione degli standard basati sulle monete d'oro è sottolineata dai dati statistici delle Tabelle 5 e 6 del rapporto di Timothy Green (citato nella nota finale 2), che mostravano come le monete d'oro in circolazione tra il pubblico fossero aumentate in modo sostanziale tra il 1873 e il 1895. Il totale coniato nel mondo tra queste due date fu di 5.809 tonnellate, di cui 1.395 tonnellate derivavano dalla produzione combinata di sovrane australiane e britanniche, il 24% del totale mondiale. Gli importi coniati in Gran Bretagna e in Australia si aggiungevano alla produzione di monete dal 1817, pari a ulteriori 1.500 tonnellate, per un totale di quasi 2.900 tonnellate, l'equivalente di 396 milioni di sovrane. Alcune di queste monete sarebbero state ritirate per essere coniate di nuovo e, in questa misura, c'è un doppio conteggio.
Per contrasto, le principali banche centrali e i dipartimenti del tesoro di Regno Unito, Francia, Germania, Italia, Russia e Stati Uniti detenevano nel 1895 solo 2.013 tonnellate in tutto, un quarto della quantità coniata in monete circolanti nei ventidue anni precedenti. Questi dati mostrano che le monete d'oro in circolazione costituivano una parte significativa delle quantità combinate di moneta e delle misure ristrette dell'offerta di valuta, che, insieme al libero scambio, garantiva stabilità internazionale dei prezzi in un periodo di rapida industrializzazione globale e di progresso tecnologico.
In contrasto con la correlazione tra i prezzi e i costi di finanziamento all'ingrosso, la Figura 2 mostra il rapporto tra il tasso di inflazione dei prezzi e i costi di finanziamento all'ingrosso. Tra i due non c'è alcuna correlazione. Ci dice che l'assunto dei responsabili delle politiche delle banche centrali, secondo cui l'inflazione, con la quale intendono le variazioni del livello generale dei prezzi, si può gestire variando i tassi di interesse, è sbagliato.

Questa era l'essenza del paradosso di Gibson, che mostrava chiaramente il contrario di ciò che si aspettavano gli economisti statalisti, nessuno dei quali fu in grado di risolverlo. Per quanto ne so, non è mai stato affrontato dalla Scuola Austriaca, che probabilmente per lo più lo ignorava; fu Keynes a dargli il nome di Gibson, per poi ignorarlo a sua volta. Una ricerca in tutti gli scritti di Ludwig von Mises non trova nulla su Gibson, e i soli due riferimenti a Thomas Tooke, a cui si attribuisce il merito di aver notato per primo nell'Ottocento quelle relazioni rimaste inspiegate, riguardano soltanto il suo ruolo nella Banking School.
Obiettivi della politica monetaria
Dopo aver esaminato il ruolo dei tassi di interesse in mercati liberi e senza vincoli, possiamo ora rivolgere l’attenzione alle conseguenze delle politiche sui tassi di interesse delle banche centrali. Risolvendo il paradosso di Gibson, abbiamo un punto di partenza: la consapevolezza che i tentativi di gestire il tasso di inflazione dei prezzi tramite le politiche sui tassi di interesse sono viziati fin dall’inizio. Ma le politiche sui tassi di interesse delle banche centrali hanno un altro scopo legato alla gestione dei prezzi, ossia ridurre il costo dell’indebitamento a spese dei risparmiatori.Sopprimendo i tassi di interesse, le banche centrali hanno determinato diversi cambiamenti distruttivi per gli scambi e per l’economia in materia di moneta e credito. Prima della crisi Lehman i bilanci delle banche centrali si attestavano su un minimo abituale, che rifletteva per lo più la valuta in circolazione e le riserve obbligatorie delle banche commerciali, iscritte tra le passività della banca centrale. Da allora, la somma dei bilanci di Fed, BCE, BoE e BoJ è aumentata di oltre sei volte, da un equivalente di 4mila miliardi di dollari agli attuali 25,4mila miliardi. Il bilancio della Fed è cresciuto di circa dieci volte, quello della BCE di quasi cinque, quello della BoJ di oltre sei e quello della BoE di quasi sette.[iii]
In pratica, le banche centrali hanno assunto il ruolo delle banche commerciali nell’espansione del credito destinato alle rispettive economie, con una differenza importante. L’espansione del credito delle banche centrali è anticiclica rispetto al credito delle banche commerciali ed è diretta principalmente a finanziare la spesa pubblica anziché la produzione industriale. L’obiettivo dichiarato è sostenere la crescita dell’economia in generale. Ma, essendo anticiclica, una descrizione più accurata della politica è evitare le recessioni che ripuliscono il credito e coprire i disavanzi dei governi. Le banche commerciali hanno riorientato la propria espansione del credito verso una combinazione di acquisto di titoli di Stato, considerati il rischio di prestito più basso, e finanziamento di attività puramente finanziarie. Ad esempio, il modulo H8 della Fed, che registra attività e passività delle banche commerciali negli Stati Uniti, mostra che i prestiti commerciali e industriali (riga 10) sono diminuiti in ogni trimestre dal terzo trimestre del 2020.
In una certa misura, il calo dei prestiti commerciali riflette la delocalizzazione della produzione. Un ottimista indicherebbe il miglioramento dei flussi di cassa che sostituisce il finanziamento tramite debito, e l’espansione del credito bancario non include le variazioni del livello di finanziamento obbligazionario. Questi fattori strutturali vanno riconosciuti, ma non bastano a spiegare perché il credito ai produttori si contragga in un momento in cui la domanda dei consumatori supera l’offerta di prodotti. La risposta logica è che, lungi dal migliorare, le prospettive economiche si stanno deteriorando in termini di rischio di prestito. I dati principali sul PIL sono quindi una guida inaffidabile alle condizioni economiche, dato che il PIL è gonfiato indirettamente dall’espansione dei bilanci delle banche centrali.
È evidente che il finanziamento anticiclico dell’intera economia in tutte le principali giurisdizioni è una descrizione valida delle azioni attuali delle banche centrali. Non serve molta immaginazione per dedurre che, senza l’espansione del credito delle banche centrali, tutte queste grandi economie sprofonderebbero in una profonda recessione. Questo vale in particolare per Stati Uniti, Regno Unito e UE, mentre il totale di bilancio della BoJ, a differenza degli altri, è effettivamente diminuito nell’ultimo anno. Pertanto, finché le attuali condizioni economiche persistono, possiamo aspettarci un’espansione continua dei bilanci delle banche centrali senza alcun reale beneficio economico.
Ma la politica monetaria non può mai avere natura commerciale. Non è compito di un organismo burocratico che risponde solo al governo formulare giudizi sul credito commerciale. Le banche centrali che agiscono da prestatori anticiclici, un ruolo che richiede il giudizio di “medici delle aziende” spinti dal profitto, non possono produrre un esito economico positivo. Se il ciclo di espansione del credito delle banche commerciali aveva i propri difetti, almeno coinvolgeva istituzioni capaci di giudizio commerciale. Ora questa capacità è stata messa ai margini.
La politica monetaria è ora in trappola, con un fallimento finale all’orizzonte. Senza un cambio di politica, l’unico esito sarà un’ulteriore accelerazione dell’inflazione della quantità di moneta, guidata dalle sue misure più ristrette. E, come abbiamo visto nella Figura 1, le conseguenze sui prezzi del ciclo di espansione e contrazione del credito bancario erano in linea di massima confinate a periodi consecutivi di espansione e contrazione. Ma non esiste un limite simile all’espansione della moneta di base non garantita, e l’effetto negli ultimi tempi è mostrato nella Figura 3.

Questo non si può annullare, e la svalutazione delle valute non potrà che accelerare, a meno che i responsabili delle politiche non trovino il coraggio di affrontare le conseguenze: un atto deliberato per smantellare tutte le distorsioni fermando le macchine da stampa, il che farà semplicemente crollare le rispettive economie.
Questo è probabile quanto uno scontro tra la Luna e Marte, almeno finché la situazione non peggiora al punto da spingere i banchieri centrali a valutare di garantire le loro valute in difficoltà con un sistema aureo basato sulla moneta d’oro. Nel frattempo, avventurandosi nell’attività di espansione anticiclica della valuta, le banche centrali sono entrate in un territorio pericoloso. L’impegno a continuare a sopprimere i tassi di interesse è ora maggiore che mai. Ma le conseguenze per il potere d’acquisto delle loro valute fiat potrebbero manifestarsi molto prima di quanto in genere ci si aspetti.
Anche le prospettive economiche peggioreranno rapidamente
Oltre all'incapacità dei responsabili delle banche centrali che intervengono di formulare giudizi commerciali, le loro azioni allontanano ulteriormente le rispettive economie dal progresso commerciale. È prevedibile che il rapporto tra valute, credito e imprese del settore privato si deteriori più rapidamente da qui in avanti, via via che i fattori legati alla preferenza temporale tornano a emergere. Il rapporto modello tra prezzi e costi di finanziamento in un'economia sana basata sulla moneta solida, illustrato dal paradosso di Gibson, è stato distrutto dalla svalutazione della moneta fiat. Per troppo tempo l'attività economica è stata dominata da cattivi investimenti guidati dall'aspettativa di profitti derivanti dalla soppressione dei tassi di interesse più che da una produzione realmente redditizia. Ora questi saranno sostituiti da cattivi investimenti dettati dalle aspettative di aumento dei prezzi. Si può fermare tutto questo solo lasciando che siano i mercati liberi a fissare i tassi di interesse. Ma nelle principali economie nessun imprenditore crede più nella libera impresa, e a ragione: crede solo nei profitti della speculazione, la cui radice è lo svilimento della valuta. Tutti sono dipendenti dalla soppressione dei tassi di interesse e dall'aumento dei prezzi come meccanismi per arricchirsi.Finché i responsabili della politica monetaria continueranno a credere nello stimolo monetario, le conseguenze saranno in realtà terribilmente distruttive. I punti seguenti non sono esaustivi:
- La soppressione dei tassi di interesse ha spinto le imprese a indebitarsi per progetti che altrimenti non sarebbero stati ritenuti redditizi. Quando poi le banche centrali sono state costrette ad alzare i tassi in risposta all'aumento dei prezzi, questi progetti sono crollati o sono stati salvati dallo Stato. A ogni ciclo del credito, questo peso sulle decisioni delle banche centrali si accumula.
- La soppressione dei tassi di interesse trasferisce ricchezza dai risparmiatori ai debitori. Di conseguenza, i risparmiatori riducono i propri risparmi a favore del consumo immediato, mentre i debitori approfittano della soppressione dei tassi per beneficiare dell'effetto di trasferimento di ricchezza. Una bassa propensione al risparmio è associata a una tendenza all'inflazione dei prezzi al consumo e a una maggiore instabilità dei tassi di interesse.
- L'aumento della valuta in circolazione favorisce soprattutto chi la riceve per primo, prima che l'aumento della sua quantità abbia fatto salire i prezzi. Ne beneficiano di più l'emittente, cioè il governo, e le banche autorizzate. Man mano che la valuta aggiuntiva viene spesa e immessa in circolazione, i prezzi salgono, a danno di chi la riceve più tardi. A perderci di più sono le persone lontane dai centri finanziari e quelle con redditi fissi, come i pensionati statali e i lavoratori a basso reddito.
- Poiché le soglie fiscali non vengono adeguate agli effetti dell'inflazione, questa aumenta il carico fiscale sull'economia produttiva, riducendone la capacità di prosperare.
- La giustificazione keynesiana del finanziamento inflazionistico era stimolare l'economia. Essa si basa sul fatto che gli operatori economici non siano consapevoli dell'aumento della quantità di valuta e dei suoi effetti sul potere d’acquisto. Invece, l'aumento dei prezzi di beni e servizi di uso quotidiano viene attribuito in larga misura a una maggiore domanda, dando l'illusione di migliori condizioni commerciali. Inevitabilmente, una volta che la maggiore quantità di valuta è stata assorbita completamente nella circolazione generale, l'effetto svanisce e persino si inverte, e serve un ulteriore stimolo per perpetuarlo. Ma più si usa questo trucco, più le sue conseguenze vengono comprese e meno risulta efficace.
- Più un governo ricorre all'inflazione monetaria per finanziare la propria spesa, più diventa difficile controllarla. Le necessità pratiche della politica costringono i politici a proseguire con il finanziamento inflazionistico, aumentando il peso sulla produzione del settore privato. Gli interessi di un governo e quelli dei suoi elettori divergono, con governi sempre più bisognosi dei vantaggi del trasferimento di ricchezza attraverso lo svilimento della valuta, a scapito del progresso economico.
- Se non viene fermato in qualche modo, il collasso accelerato di una valuta, il cui declino rende all'emittente un valore sempre minore, distrugge l'attività economica e porta a indigenza diffusa e rivolta politica. Sono queste le condizioni che aprono la porta a instabilità politica, dittature ed estremismi.
I gestori degli investimenti non hanno ancora contestato la posizione della Fed, ma, con prove sempre più numerose che sia errata, è probabile che manchino solo poche settimane, forse pochi giorni, prima che i rendimenti dei titoli di Stato comincino a riflettere la svalutazione monetaria. Nel valutare la situazione, guidati da teorie macroeconomiche, i gestori sui mercati obbligazionari tendono a ragionare sull'inflazione in termini di rendimento reale, ossia il rendimento nominale a scadenza di un'obbligazione corretto per il tasso ufficiale di inflazione dei prezzi. Lo shock di un CPI in aumento del 6,2% porta l'attuale rendimento del Treasury statunitense a 10 anni, pari all'1,6%, a un rendimento negativo del 4,6%. Più gestori fanno questo calcolo, maggiore è la minaccia per i prezzi delle obbligazioni.
Di solito con un certo ritardo, un aumento dei rendimenti obbligazionari e la prospettiva di rendimenti ancora più alti iniziano a minare le valutazioni del mercato azionario. Questo è importante per il conseguimento degli obiettivi di politica economica, che da tempo, e di certo dalla crisi Lehman di tredici anni fa, danno rilievo a una Borsa in buona salute per mantenere la fiducia nell'economia. Per la Fed, la BoE e la BoJ questo è stato particolarmente importante, ed è la ragione del quantitative easing.
Siamo così al Rubicone: di fronte alla perdita di potere d'acquisto di una valuta, testimoniata da un livello generale dei prezzi più alto e in crescita, una o più delle principali banche centrali abbandoneranno una politica monetaria diventata insostenibile, ponendo fine a un'ulteriore espansione monetaria?
Oppure continueranno tutte a unire gli sforzi per comprimere i tassi di interesse e accelerare l'espansione monetaria con un QE maggiore, per sostenere i mercati finanziari e contenere i costi di finanziamento di ulteriore debito pubblico?
La prima scelta, anche da parte di una sola di esse, porrebbe fine a tutti gli sforzi di espansione anticiclica delle banche centrali volti a sostenere i mercati e all'illusione che nelle economie sottostanti vada tutto bene. Metterebbe fine al controllo delle banche centrali sui mercati e permetterebbe ai mercati di riaffermarsi rispetto alle valute e alle condizioni del commercio interno e internazionale. Sottoporrebbe al voto del mercato le finanze pubbliche per quello che sono. L'abbandono al mercato delle politiche sui tassi di interesse provocherebbe la crisi che le banche centrali cercano di evitare da decenni.
La seconda scelta comporterà che le banche centrali coordinino apertamente il loro attacco ai mercati, nel tentativo di costringerli ad accettare il perdurare del dominio delle valute statali e delle politiche monetarie che le accompagnano. Si possono prevedere ulteriori misure, come un accordo valutario per garantire la stabilità reciproca con maggiori accordi di swap. Possiamo aspettarci politiche in altri ambiti, come il tetto ai prezzi dell'energia e di altri beni ritenuti politicamente sensibili.
Sono tutti sintomi di un fallimento ultimo dello Stato. Li abbiamo visti ripetersi nel corso della storia. La decisione di affrontare la realtà della situazione o di andare avanti secondo il mandato che lo Stato si è dato da sé è una scelta su quando la crisi incombente ci raggiungerà: prima o poi.
[i] Keynes, General Theory, Libro 1, Capitolo 3.1.
[ii] Si veda Central Bank Gold Reserves — an historical perspective di Timothy Green.
[iii] Yardeni Research, bilanci mensili dell'8 novembre. Dati aggiuntivi sulla BoE provenienti dalla BoE.
Le opinioni espresse in questo articolo sono quelle dell'autore o degli autori e non riflettono quelle di Goldmoney, salvo diversa indicazione esplicita. L'articolo ha scopo puramente informativo generale e non costituisce, da parte di Goldmoney o dell'autore o degli autori, una consulenza legale, finanziaria, fiscale, di investimento o contabile. Non devi agire né fare affidamento su alcuna informazione contenuta nell'articolo senza prima aver richiesto una consulenza professionale indipendente. Si è prestata attenzione affinché le informazioni contenute nell'articolo siano affidabili; tuttavia Goldmoney non dichiara che siano accurate, complete, aggiornate e/o da intendersi come indicazione di risultati futuri, e non devono essere considerate tali. Goldmoney non sarà responsabile per alcun reclamo, perdita, danno o disagio derivante da qualsiasi informazione od opinione contenuta in questo articolo, e qualsiasi azione intrapresa in base alle opinioni e alle informazioni in esso contenute è a tuo rischio.