
È un errore aspettarsi che l'inflazione continui a scendere in America. Tutti i valori dei mercati finanziari negli Stati Uniti e altrove si basano su questa speranza.
L'equivoco consiste nel presumere che la recessione, attesa da molti, porterà a ulteriori cali dell'inflazione dei prezzi al consumo e che, di conseguenza, i tassi di interesse e i rendimenti obbligazionari scenderanno. Queste speranze si fondano sul rifiuto della legge di Say da parte di Keynes, la quale si limita a osservare che non esiste alcuna "sovrabbondanza generale" keynesiana, perché i disoccupati smettono di produrre.
Un altro punto è che le banche hanno sempre più timore di assumersi rischi nei prestiti, il che sta portando a una stretta creditizia. Ciò solleva una domanda: come possono scendere i tassi di interesse quando c'è una carenza crescente di credito?
L'attuale assetto economico di Stati Uniti, Eurozona e Regno Unito sembra destinato ad aumentare il credito delle banche centrali in sostituzione dei prestiti delle banche commerciali, il che indebolirà le loro valute. Inoltre, il fabbisogno di finanziamento dei governi aumenterà in modo significativo in un momento in cui i flussi di investimento transfrontalieri sono minacciati dai mercati finanziari ribassisti.
La tempistica di una nuova valuta di regolamento dei BRICS garantita dall'oro e la determinazione della Cina a consolidare la sfera di influenza dei BRICS e dell'Organizzazione per la cooperazione di Shanghai possono offrire alternative ai capitali in fuga dalle finanze in via di collasso dell'alleanza occidentale guidata dall'America.
Soprattutto, stiamo assistendo alla morte della valuta fiat, perché è sempre più difficile capire come il regime valutario attuale, basato sul dollaro, possa sopravvivere.
Le idee sbagliate del mercato
Azioni e obbligazioni sono prezzate nell'aspettativa che l'inflazione dei prezzi al consumo si attenui e che i tassi di interesse comincino a scendere in un futuro non troppo lontano. Questo è il motivo di fondo della curva dei rendimenti invertita, con i rendimenti dei titoli a 10 anni nettamente inferiori a quelli delle scadenze a 2 anni. Il grafico qui sotto mostra che questo divario è il più ampio dagli anni Ottanta.
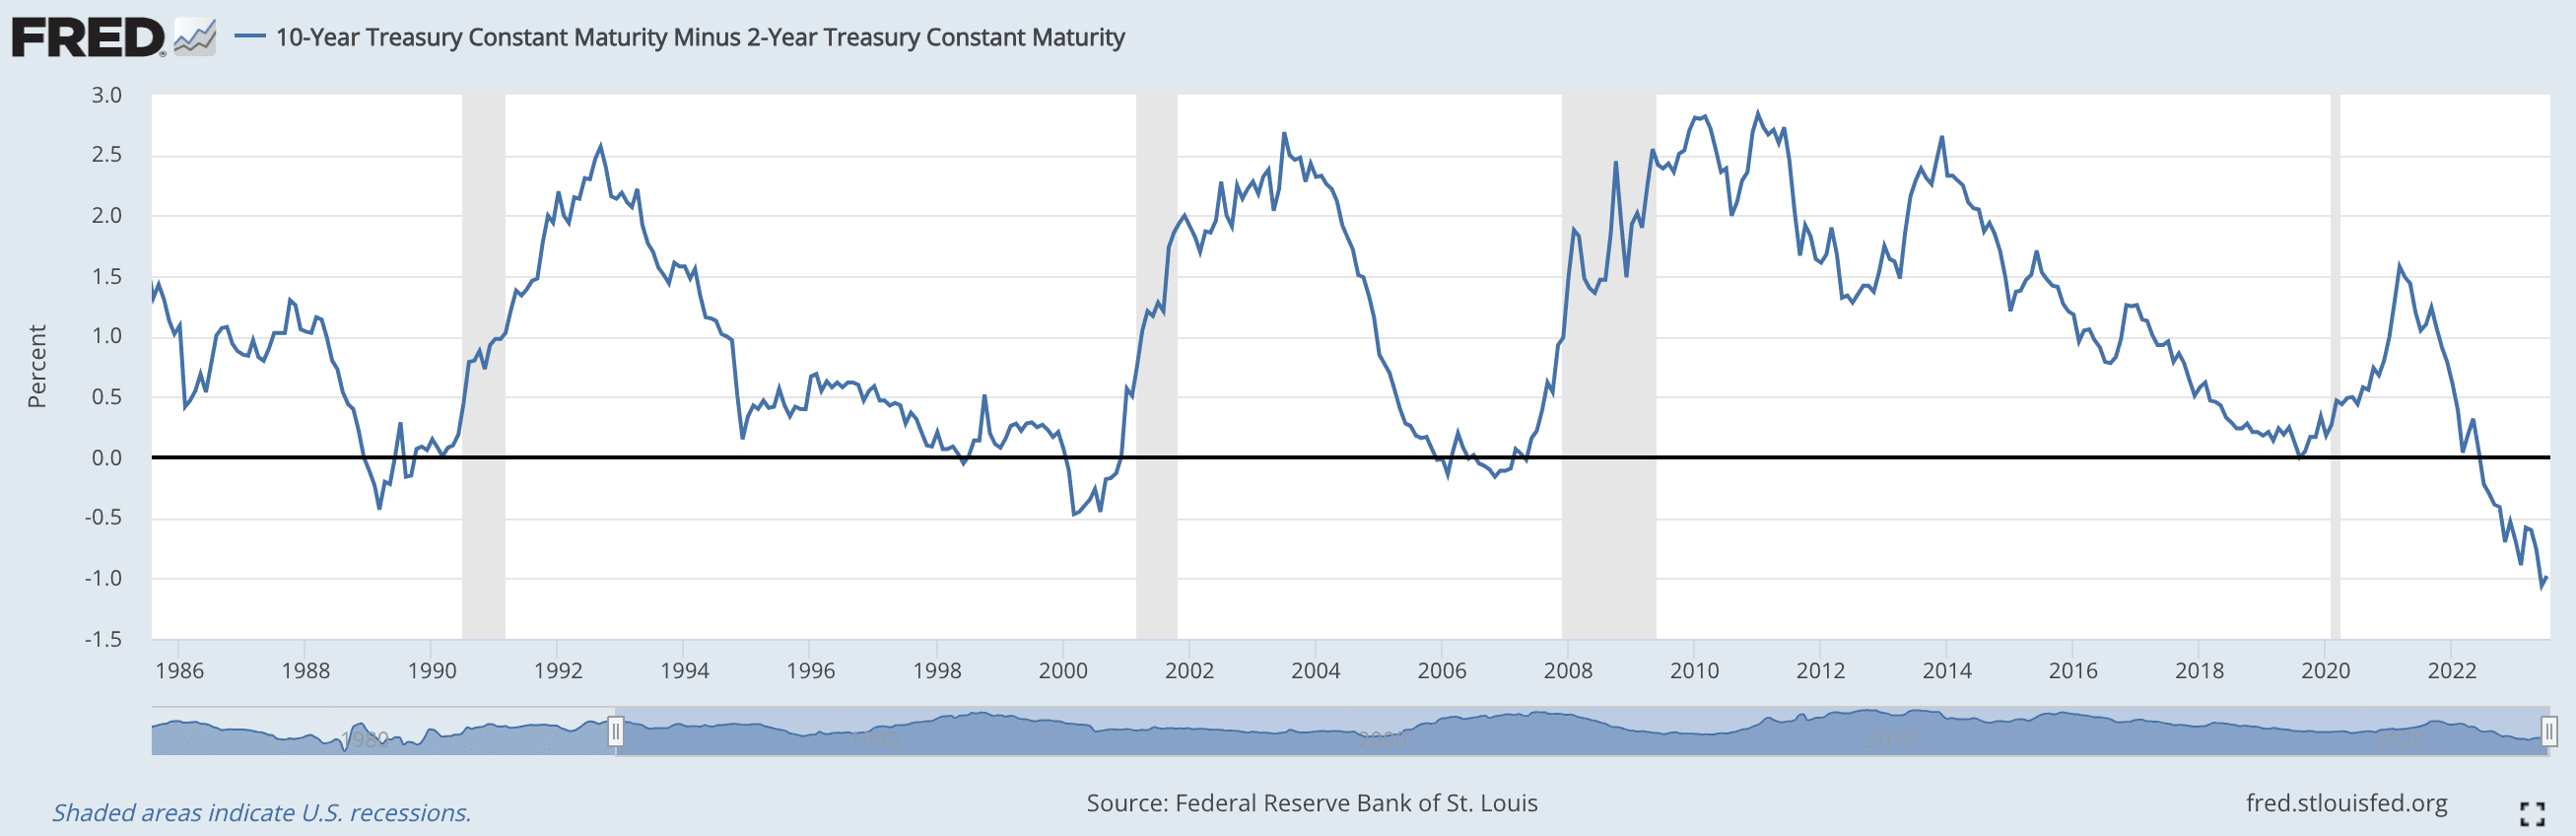
Una curva dei rendimenti invertita è anche associata a una recessione successiva, e il grafico conferma che le curve invertite sono effettivamente seguite da recessioni. Ma il tasso di inflazione dei prezzi dovrà restare contenuto, perché le aspettative di tassi bassi a lungo termine devono essere confermate dai fatti. In effetti, il successo apparente della politica monetaria nel periodo coperto dal grafico, senza che ne derivasse un'inflazione persistente, ha contribuito alla diffusa convinzione che le politiche monetarie ufficiali funzionino.
Ma è corretta la scommessa dei mercati finanziari, ovvero che questo ciclo del credito seguirà quelli degli ultimi quarant'anni e che una curva dei rendimenti invertita ci dica che, con il calo della domanda dei consumatori, l'inflazione dei prezzi si attenuerà e i tassi a breve scenderanno? È questa l'essenza della convinzione che i rendimenti obbligazionari lungo la curva si normalizzeranno, con rendimenti più bassi sulle scadenze brevi, e che il mercato rialzista delle azioni resterà intatto.
Restando per un momento sul grafico, noterai che, a meno 1%, il rendimento negativo della curva supera di gran lunga quello delle occasioni precedenti, e questo dovrebbe senz'altro far temere che, per una volta, il passato non sia una guida per il futuro. Forse la recessione prevista sarà molto peggiore di qualsiasi cosa ricordata a memoria d'uomo. Forse la parte lunga della curva dei rendimenti è prezzata molto male, essendo troppo bassa. Se così fosse, come sosterrà questo articolo, le prospettive per il valore delle attività finanziarie sono estremamente negative.
Come illustrato qui sotto, i grafici dei rendimenti dei titoli a 10 anni in tutto il mondo offrono poche rassicurazioni.

Qualsiasi analista tecnico descriverebbe questi grafici come in forti mercati rialzisti, che si limitano a consolidare prima di salire ulteriormente. Nei casi di Germania e Regno Unito, la forma del consolidamento è decisamente rialzista. Naturalmente stiamo parlando di rendimenti obbligazionari, il che significa che i prezzi delle obbligazioni sono destinati a ulteriori cali consistenti. E se i prezzi delle obbligazioni scendono, scenderanno anche i valori azionari. Sulla base dell'esperienza degli ultimi quarant'anni, questo è l'opposto di ciò che è incorporato nei prezzi dei mercati finanziari.
Una recessione sembra certa. Il ciclo del credito bancario se ne sta occupando, con un'offerta di moneta che non cresce o che in alcune giurisdizioni si contrae in modo allarmante. E i neo-keynesiani, che costituiscono gran parte dell'establishment e della comunità degli investitori, ritengono che le recessioni siano causate da un calo della domanda che porta a un eccesso di prodotti invenduti. Pertanto credono che una recessione stroncherà sempre l'inflazione. E, guardando al futuro, ci si può aspettare che i mercati scontino un'inflazione in calo in previsione della recessione.
Tanto per le aspettative keynesiane. I keynesiani furono spiazzati dagli eventi degli anni Settanta, quando la recessione si accompagnò all'inflazione. Facevano fatica a spiegare questo fenomeno, convinti che l'inflazione dei prezzi fosse solo il risultato di un eccesso di stimolo all'economia. Avevano scartato la legge di Say, secondo cui non può esistere una sovrapproduzione generale, perché la produzione diminuiva insieme all'occupazione. Avevano inoltre cancellato dalla mente le condizioni di ogni grande inflazione da valuta fiat, ignorando il fatto che, se la statistica del PIL fosse stata inventata prima, il PIL nominale della Germania sarebbe salito alle stelle nel periodo 1918‑1923. E che il deflatore, che segue l'inflazione con ritardo, avrebbe persino mostrato un'economia straordinariamente sana in termini reali durante tutto l'episodio del crollo del marco cartaceo, che, tranne per gli esportatori pagati in valuta forte, impoverì la grande maggioranza della popolazione.
Un ulteriore problema sta nell'approccio dei monetaristi, che raramente, se non mai, distinguevano correttamente tra credito e moneta. Va ammesso che i primi segnali di un rallentamento delle economie vennero dai monetaristi, che indicarono il calo della crescita monetaria nelle statistiche sulla moneta in senso ampio. Avevano ragione a presumere una correlazione tra PIL e crescita della moneta in senso ampio. Ma caddero nella trappola di credere che le autorità dovessero gestire la politica economica in base alle variazioni della quantità di moneta. In altre parole, sono diventati essi stessi dei statalisti, voltando le spalle alla capacità dei mercati liberi di determinare la domanda di credito.
Senza dubbio i monetaristi di oggi sosterrebbero di essere semplicemente pratici nel contesto del sistema attuale, ma non si può avere la botte piena e la moglie ubriaca. In ogni caso, le loro affermazioni sul rapporto tra offerta di moneta e prezzi reggono solo in un contesto limitato, come illustra il rompicapo che segue.
Supponiamo che la Nazione A abbia un'economia di una certa dimensione, misurata in volumi di produzione anziché in totali di credito del PIL. Supponiamo anche che la Nazione B, con le stesse unità monetarie e la stessa quantità di risorse umane, abbia un'economia grande il doppio in termini di volumi produttivi. Quale sarà la differenza nel potere d’acquisto delle loro comuni unità monetarie?
La prima cosa da notare è che, a parità di altre condizioni, vi sarà una sostanziale espansione del credito per finanziare la produzione aggiuntiva. In altre parole, a parità di popolazione, l'offerta di moneta potrebbe essere circa il doppio nella Nazione B rispetto alla Nazione A. Ma questo non significa che i prezzi saranno più alti nella Nazione B. È più probabile che siano più bassi nella Nazione B che nella Nazione A, grazie a volumi di produzione più elevati che beneficiano di economie di scala, di investimenti in una produzione più efficiente e di una maggiore concorrenza.
From this we can deduce a simple rule governing the monetary relationship. So long as expanded credit is provided for the enhancement of commerce it will not result in price inflation. If, in the example above, Nations A and B were simply the same nation under different conditions, doubling the quantity of credit would not result in similar increases in prices. And the purchasing power of a circulating medium is determined by markets, not its quantity.
Occorre fare un'ulteriore distinzione, in questo caso tra il credito garantito da moneta solida, cioè l'oro, e il credito garantito da valuta fiat. La moneta solida è la moneta universalmente accettata e priva di rischio di controparte, che, sia per legge sia per una lunga accettazione da parte degli uomini, è l'oro. In un articolo precedente[i] ho mostrato che l'espansione del credito bancario (che costituisce oltre il 90% del mezzo circolante) può avere un effetto ciclico di breve periodo, mentre la distruzione più duratura del suo potere d’acquisto deriva dall'aumento, da parte dello Stato, della quantità di banconote e di depositi delle banche commerciali nel bilancio della propria banca centrale. L'esempio in cui l'espansione del credito della banca centrale è rigorosamente controllata, mentre i depositi delle banche commerciali sono determinati da fattori di mercato, è illustrato nel grafico seguente sulla Gran Bretagna durante oltre nove decenni di gold standard, tratto dall'articolo citato sopra:

Dal primo grafico possiamo vedere come, sotto lo standard di cambio aureo monetario britannico, l'emissione di banconote sia rimasta stabile mentre il credito delle banche commerciali si espandeva. Le crisi del 1847, del 1857 e del 1866, che portarono a sospensioni temporanee del Bank Charter Act del 1844, si riflettono in modo evidente nelle oscillazioni dei prezzi all'ingrosso nel grafico inferiore, ma di norma vale la natura autocorrettiva delle perturbazioni del livello generale dei prezzi, tanto che nell'arco di sessant'anni i due indici dei prezzi non mostrano quasi alcuna variazione netta.
Le perturbazioni dei prezzi dovute al ciclo del credito bancario si sono attenuate nel tempo. Senza dubbio gran parte del merito va ai miglioramenti del sistema bancario. Ma c'è un altro fattore in gioco: col passare del tempo, la fiducia del pubblico nell'impegno del governo a mantenere il gold standard è cresciuta, per cui le variazioni cicliche del potere d’acquisto della valuta si sono ridotte. In altre parole, invece di essere la teoria quantitativa della moneta a determinare il rapporto tra le variazioni della quantità di valuta e i prezzi, a avere l'ultima parola sono i suoi utilizzatori.
In un sistema di credito garantito dall'oro, il risparmio è una prospettiva più interessante. Mentre il credito bancario si espandeva nel corso del secolo, lo stesso faceva il risparmio. Secondo la ricerca statistica della Bank of England, nel 1830 il risparmio rappresentava il 5,3% del PIL. Nel 1844, all'epoca del Bank Charter Act, era salito al 14%. E nel 1890 ha toccato un massimo del 22,5%. Il rapporto tra consumo corrente e consumo differito, cioè il risparmio, ha un'influenza regolatrice sul livello generale dei prezzi.
In un regime di valuta fiat, per quanto riguarda il risparmio oggi vale lo stesso che valeva sotto il gold standard britannico. In Giappone e in Cina c'è un'elevata propensione al risparmio. Ciò significa che l'espansione del credito bancario alimenta la domanda dei consumatori solo in parte. E la quota che i consumatori risparmiano sostiene gli investimenti nella produzione, che tendono a ridurre i prezzi, compensando così le pressioni al rialzo dei prezzi al consumo dovute alla maggiore spesa dei consumatori.
Il punto della valuta fiat, che ci governa da 53 anni, è che offre ai governi una fonte di finanziamento aggiuntiva attraverso l'aumento della quantità di moneta. In questo è fondamentalmente diversa dall'esempio della moneta sana, che impone una rigorosa disciplina monetaria. E i governi che hanno scoraggiato il risparmio, sia tassandolo sia incoraggiando la spesa per consumi, hanno semplicemente accentuato la tendenza dei prezzi al consumo ad aumentare e a minare la valuta.
La teoria del credito attribuisce quindi l'inflazione persistente e non ciclica all'espansione della valuta della banca centrale e del relativo credito, ed entrambi sono associati a una spesa pubblica eccessiva che porta a disavanzi di bilancio. Per la maggior parte delle economie avanzate, una recessione globale comporta minori entrate fiscali e maggiori costi di welfare. Di conseguenza i disavanzi di bilancio salgono alle stelle, minando le loro valute. E una valuta indebolita si riflette in prezzi al consumo più alti. L'attuale pausa dell'inflazione CPI è solo temporanea.
La gestione dei tassi di interesse da parte dello Stato fallisce
I mercati sono in balìa delle politiche monetarie delle banche centrali, incentrate sulla gestione dei tassi di interesse. E nonostante il recente fallimento di queste politiche, economisti e investitori credono ancora che i banchieri centrali sappiano meglio di tutti, e, con in mente una lettura errata della Grande Depressione, che il loro controllo sia preferibile a tassi fissati dai mercati liberi. Ma non esiste esempio più chiaro di fallimento delle politiche di quello messo in luce dagli eventi attuali. La compressione dei tassi di interesse a zero e sotto zero ha contribuito in misura non trascurabile al pasticcio in cui si trovano oggi le banche centrali. Ciononostante, i critici danno la colpa all'incompetenza dei singoli vertici delle banche centrali, senza comprendere l'impossibilità per la gestione ufficiale dei tassi di interesse di migliorare i risultati economici rispetto a lasciarla ai mercati liberi.
Il pensiero di gruppo che permea gli ambienti delle banche centrali impedisce qualsiasi radicale rivalutazione del rapporto tra tassi di interesse e prezzi. L'idea che i tassi di interesse riflettano la preferenza temporale, il rischio di controparte e una valutazione di mercato della variazione del potere d’acquisto della valuta non viene nemmeno presa in considerazione, presumibilmente perché la comprensione di questi fattori escluderebbe qualsiasi ruolo ufficiale nella determinazione dei tassi di interesse. E per il più grande mercato azionario quotato nella valuta di riserva mondiale, ignorare il vero rapporto tra il potere d’acquisto prospettico del dollaro e i tassi di interesse lo sta conducendo verso il disastro.
Gli stranieri, che al margine determinano il potere d’acquisto del dollaro, sono i primi a trasformarsi in venditori. Detengono una quantità eccessiva di dollari e di attività in dollari, pari a 32 trilioni, ben oltre il PIL degli Stati Uniti. Non solo nei BRICS allargati ci sono iniziative in corso per ridurre la dipendenza dal dollaro, rendendone il possesso meno rilevante per i paesi coinvolti, ma, se le aspettative di un calo dei tassi di interesse si rivelassero errate, ci sarà inevitabilmente una consistente liquidazione di attività finanziarie statunitensi da parte degli stranieri, man mano che le perdite sui portafogli aumentano. Inoltre, poiché 6 dei 32 trilioni totali sono depositati su conti bancari, è probabile che un mercato ribassista, determinato dal progressivo allontanarsi delle prospettive di un calo dei tassi e dalla prospettiva di una contrazione anche del credito delle banche commerciali, finisca per minare il tasso di cambio del dollaro.
Il credito bancario si sta contraendo
Il credito bancario negli Stati Uniti ha iniziato a contrarsi, come mostra il grafico FRED qui sotto.

Tenendo presente che il costo degli interessi per i debitori è aumentato, questi si trovano ad affrontare crescenti problemi di liquidità, in particolare quelli la cui crescita delle vendite ristagna. La combinazione di costi di input più alti, persistenti problemi nelle catene di approvvigionamento e costi di finanziamento più elevati è destinata a peggiorare ulteriormente le prospettive di espansione del credito bancario, mentre i banchieri sono sempre più preoccupati per la propria esposizione al rischio.
La situazione nell’Eurozona è peggiore, come dimostra l’immagine successiva, tratta da un articolo di ZeroHedge di questa settimana.

Nella sua indagine sul credito bancario, la BCE ha ammesso che «L’inasprimento netto cumulato dall’inizio del 2022 è stato sostanziale, e i risultati dell’indagine sul credito bancario hanno fornito indicazioni precoci del significativo indebolimento delle dinamiche di prestito osservato dall’autunno scorso.[ii]»
Tuttavia, attribuire il calo dei prestiti bancari a una diminuzione della domanda di prestiti è un comune errore di interpretazione. In una fase di stagnazione economica, come quella che riguarda in particolare l’attuale situazione della Germania, le imprese non smettono di chiedere prestiti. Anzi, la loro domanda di credito aumenta. L’interpretazione corretta è che le banche stanno ritirando la propria offerta di credito, con implicazioni del tutto diverse. Ma del resto la comprensione ufficiale del ciclo del credito bancario è sempre stata carente.
La situazione nel Regno Unito è altrettanto allarmante, come mostra il grafico della Bank of England qui sotto.
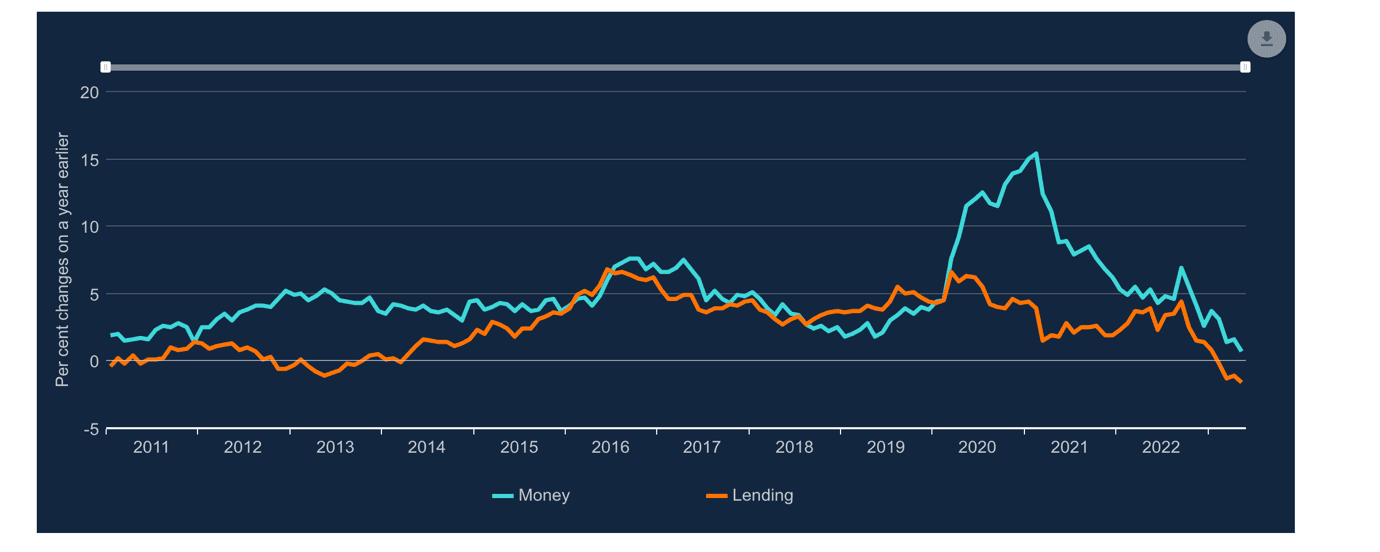
Negli Stati Uniti, nell’Eurozona e nel Regno Unito, gli alti livelli di leva finanziaria nei bilanci bancari e il deterioramento delle prospettive economiche e finanziarie sembrano destinati a portare a un’ulteriore contrazione del credito bancario. Ma queste sono anche le condizioni che generano una maggiore domanda di credito per compensare le difficoltà di flusso di cassa dei debitori. Inevitabilmente, i tassi di interesse aumenteranno per la minoranza di imprese in grado di presentare alle proprie banche motivazioni eccezionalmente solide per ottenere linee di credito. Le altre dovranno cercare finanziamenti presso altre fonti, come società di private equity, vendere attività o ridimensionarsi per ridurre i costi.
Nel resto di quest’anno vedremo le imprese che non riescono a convincere le proprie banche a rinnovare le linee di prestito iniziare ad andare a gambe all’aria. Inoltre, le conseguenze per l’occupazione, le entrate fiscali e gli impegni di welfare faranno salire i disavanzi di bilancio dei governi al di sopra delle attese attuali. E il finanziamento di questi disavanzi crescenti richiederà un’espansione del credito da parte delle banche centrali, che compenserà la contrazione del credito delle banche commerciali.
Il credito delle banche commerciali, che conferisce valore sia ai prestiti sia ai depositi, con un piccolo sconto teorico per il rischio di controparte, è strettamente legato al valore del credito delle banche centrali, rappresentato dalle banconote e dalle riserve delle banche commerciali nel bilancio della banca centrale. La differenza tra queste due forme di credito bancario è che, a parte le variazioni cicliche, le variazioni del potere d’acquisto derivano interamente dal credito della banca centrale. Inevitabilmente, se le banche centrali sono costrette ad ampliare la quantità del proprio credito, per qualsiasi ragione, finiranno quasi certamente per minare il potere d’acquisto delle rispettive valute.
Le valutazioni delle valute da parte degli stranieri
Nel mantenere il potere d’acquisto del dollaro, le autorità statunitensi sembrano trovarsi di fronte a un problema insormontabile. Le prospettive per l’economia stanno peggiorando a causa delle prospettive del credito bancario. È probabile che il disavanzo di bilancio aumenti in modo significativo rispetto alle attese ufficiali. E poiché si fraintende che cosa rappresentino realmente i tassi di interesse, ossia il valore futuro atteso della valuta da parte di chi la detiene attualmente, le implicazioni inflazionistiche del finanziamento del disavanzo del governo statunitense richiederanno che i detentori stranieri non liquidino la propria esposizione.
Per gli stranieri che vendono dollari, le alternative di euro, yen o sterlina appaiono ugualmente poco attraenti; il loro unico aspetto positivo è che il dollaro è posseduto in eccesso dagli stranieri, mentre le altre valute no. L'euro ha un ulteriore problema: l'intero sistema della BCE e delle banche centrali nazionali che ne sono azioniste è tecnicamente in bancarotta a causa delle perdite occulte sulle obbligazioni iscritte nei rispettivi bilanci. E ricapitalizzare l'intero sistema in un momento in cui si sta addensando una crisi del credito bancario, dovuta alla contrazione del credito che porta a tassi di interesse più alti, è praticamente impossibile. La sterlina può essere paragonata a un dollaro dei poveri, con una carenza di risparmio e disavanzi di bilancio destinati ad ampliarsi allo stesso modo a causa della recessione imminente. E lo yen offre solo tassi di interesse negativi, oltre a una banca centrale che anch'essa ha bisogno di essere ricapitalizzata.
Esistono due alternative per i flussi di capitale esteri in uscita da queste valute. La più ovvia è l'oro fisico, come via di fuga da un credito sempre più rischioso legato alle valute fiat. Ma forse questa argomentazione avrà più forza quando, al vertice di Johannesburg ormai prossimo, verrà confermata la nuova valuta di regolamento commerciale dei BRICS garantita dall'oro. L'opzione meno ovvia è investire nel renminbi cinese.
A favore del renminbi c'è il fatto che la Cina ha ingenti piani di investimento in Asia, Africa e America Latina. In partnership con la Russia, le due potenze egemoni sono determinate a proteggere sé stesse e i propri interessi dalle interferenze degli Stati Uniti. Senza girarci troppo intorno, è una battaglia che gli Stati Uniti potrebbero aver già perso. Ne sapremo di più dopo il vertice dei BRICS, ma con la priorità di neutralizzare il dollaro fiat usato come arma, è probabile che Cina e Russia consolidino la propria posizione di guida di un gruppo allargato di nazioni.
stando così le cose, mentre le economie dell'alleanza occidentale che deve fedeltà all'America stanno sprofondando nell'oblio, le prospettive per i BRICS+ e l'Organizzazione per la cooperazione di Shanghai, considerati insieme, stanno migliorando. A differenza di quando il presidente Trump riuscì a interrompere i flussi di investimento in entrata attraverso lo Shanghai-Hong Kong Connect, questa volta il presidente Biden può solo vietare ai fondi statunitensi di investire in Cina. In previsione della domanda di investimenti in entrata, a dicembre dello scorso anno la Cina ha ampliato il programma per estendere la gamma di titoli azionari disponibili sulla Borsa di Shanghai. Senza dubbio questo meccanismo subirà ulteriori ritocchi.
Le conseguenze per l'oro
Da molto tempo non si assisteva a una ripresa dell'inflazione dei prezzi al consumo durante una recessione. È durante le recessioni che i disavanzi pubblici aumentano. Questa volta il punto di partenza del governo statunitense è un disavanzo superiore a 1,5 trilioni di sterline. E, come dimostrato in questo articolo, è l'espansione del credito della banca centrale, non del credito delle banche commerciali, a minare il valore delle valute su base non ciclica.
Come minimo, sembrano tornare le condizioni stagflazionistiche degli anni Settanta, che in meno di dieci anni fecero salire il prezzo dell'oro da 35 a 850 dollari, nonostante il tasso dei Fed Funds fosse passato dal 5% a un picco del 19%. I problemi del dollaro sono condivisi da altre valute, in particolare sterlina ed euro. Ma il dollaro è anche posseduto in eccesso dagli stranieri e quasi certamente verrà venduto da loro, in alcuni casi in cambio di oro.
Potrebbe esserci un ulteriore problema per il dollaro, derivante da una nuova valuta di regolamento commerciale garantita dall'oro, che si dice sarà discussa al vertice dei BRICS di agosto. Anche se ci sono alcuni segnali che non incontrerà il favore di tutti i partecipanti, va notato che Sergei Lavrov, ministro degli Esteri russo, ha dichiarato apertamente che la Russia ha accumulato miliardi di rupie indiane inutili come pagamento per le vendite di petrolio. La tolleranza di Russia, Arabia Saudita, Iran e altri esportatori netti verso i pagamenti in valute minori illiquide è strettamente limitata, perciò il passaggio a pagamenti in una valuta più sicura verrà inevitabilmente imposto.
Di conseguenza, le riserve in dollari delle banche centrali di oltre quaranta nazioni saranno scambiate con oro, una tendenza già evidente negli ultimi diciotto mesi. Il prezzo dell'oro è quindi destinato a salire in modo sostanziale a causa di fattori economici che destabilizzeranno le economie dell'America e dei suoi alleati occidentali. E le influenze estere sposteranno i capitali lontano da queste economie verso l'oro, forse le materie prime, e le opportunità di investimento offerte dalle due potenze egemoni asiatiche.
Supponendo che la nuova valuta commerciale garantita dall'oro venga introdotta, è destinata ad accelerare la scelta di Russia e Cina di garantire con l'oro le proprie valute. Altri seguiranno inevitabilmente. Solo allora la maggior parte delle economie emergenti potrà godere appieno dei benefici di una rivoluzione industriale diffusa. Ma il sistema fiat basato sul dollaro sarà distrutto.
[i] Vedi https://www.goldmoney.com/research/the-real-determinants-of-currency-value
[ii] Vedi https://www.ecb.europa.eu/stats/ecb_surveys/bank_lending_survey/pdf/ecb.blssurvey2023q2~6d340c8db6.en.pdf