
La condizione febbrile di tutti i mercati degli asset, guidati dall’aumento dei rendimenti obbligazionari del G7, sta generando incertezza sui prezzi di oro e argento. Un ultimo sell-off è un’occasione d’oro per gli stacker.
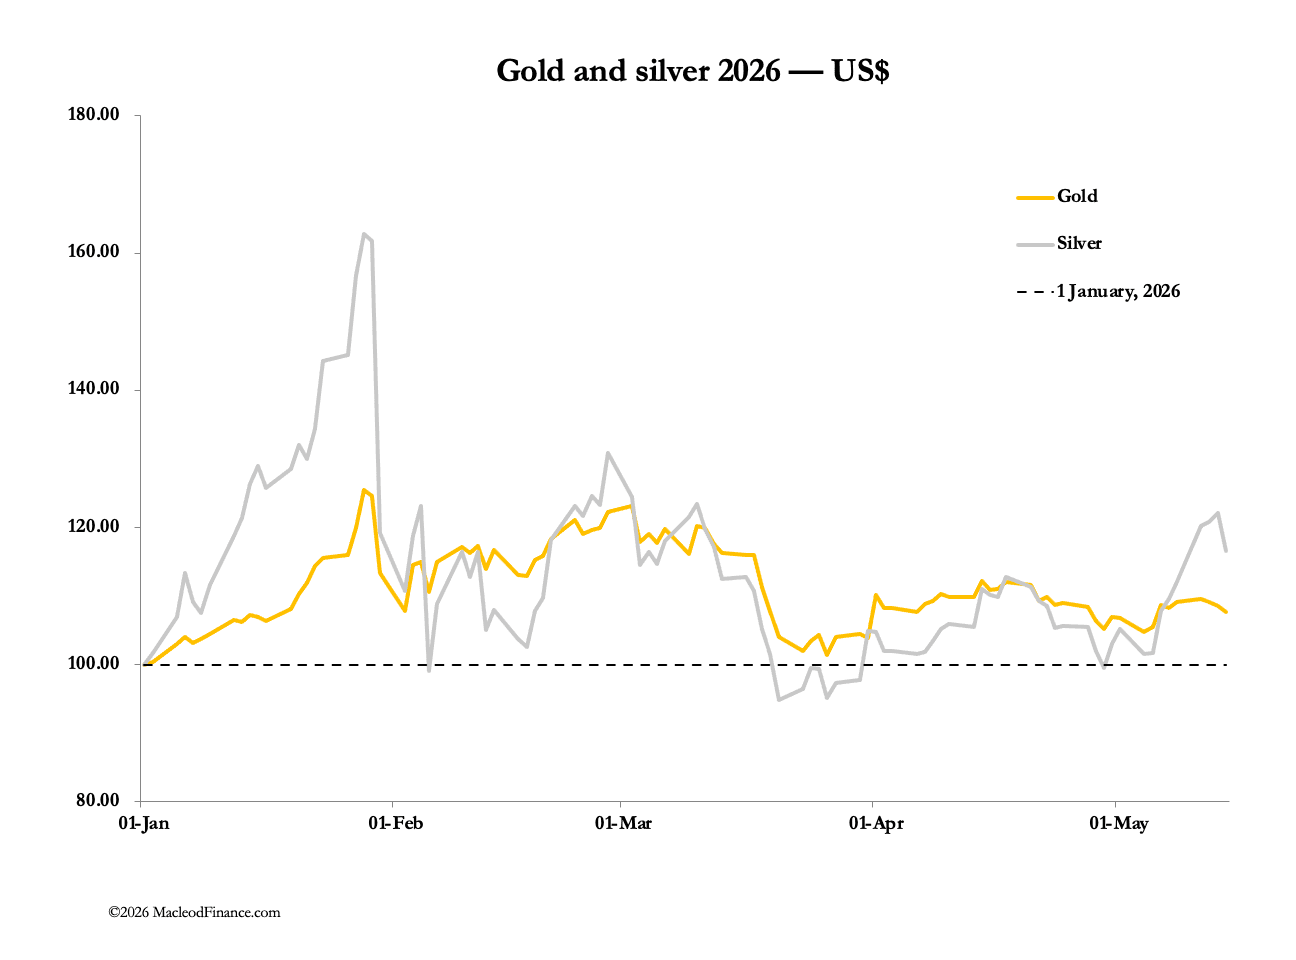
Nella prima metà di questa settimana i prezzi dell’oro e, in particolare, dell’argento sono saliti, per poi essere duramente colpiti ieri e questa mattina. Negli scambi asiatici notturni l’oro era a 4.582 $, in calo di 95 $ rispetto alla chiusura di venerdì scorso, mentre l’argento, a 79,20 $, perdeva 1,00 $. Il balzo di 16.556 contratti dell’open interest preliminare dell’oro sul Comex di ieri indica una intensa attività di vendita allo scoperto da parte degli hedge fund, mentre l’open interest dell’argento è calato di 2.270 contratti, a conferma che a operare erano i trader della coppia oro/dollaro.
Sebbene i dati preliminari sull’open interest subiscano alcune revisioni prima di diventare definitivi, queste vendite, con il contratto sull’oro già in ipervenduto, sono coerenti con un sell-off finale. Gli swap, cioè soprattutto market maker e desk di trading delle banche di metallo prezioso che prendono il lato corto, ne saranno lieti, perché sanno, dalla qualità degli acquisti sia a New York sia a Londra, di dover cercare di raggiungere e mantenere libri in pareggio.
Questo improvviso atteggiamento ribassista dei trader degli hedge fund è legato allo shock dell’inflazione di questa settimana: ad aprile è accelerata al 3,8% dal 3,3% di marzo, spinta soprattutto dai costi dell’energia. Che questo sia stato uno shock è un atto d’accusa contro mercati assopiti, ma ora i trader sono stati messi in guardia sulle gravi conseguenze dell’aumento dei prezzi del petrolio e dell’esaurimento delle riserve statunitensi.
I rendimenti obbligazionari salgono di conseguenza, come mostra il grafico del treasury note USA a 10 anni:
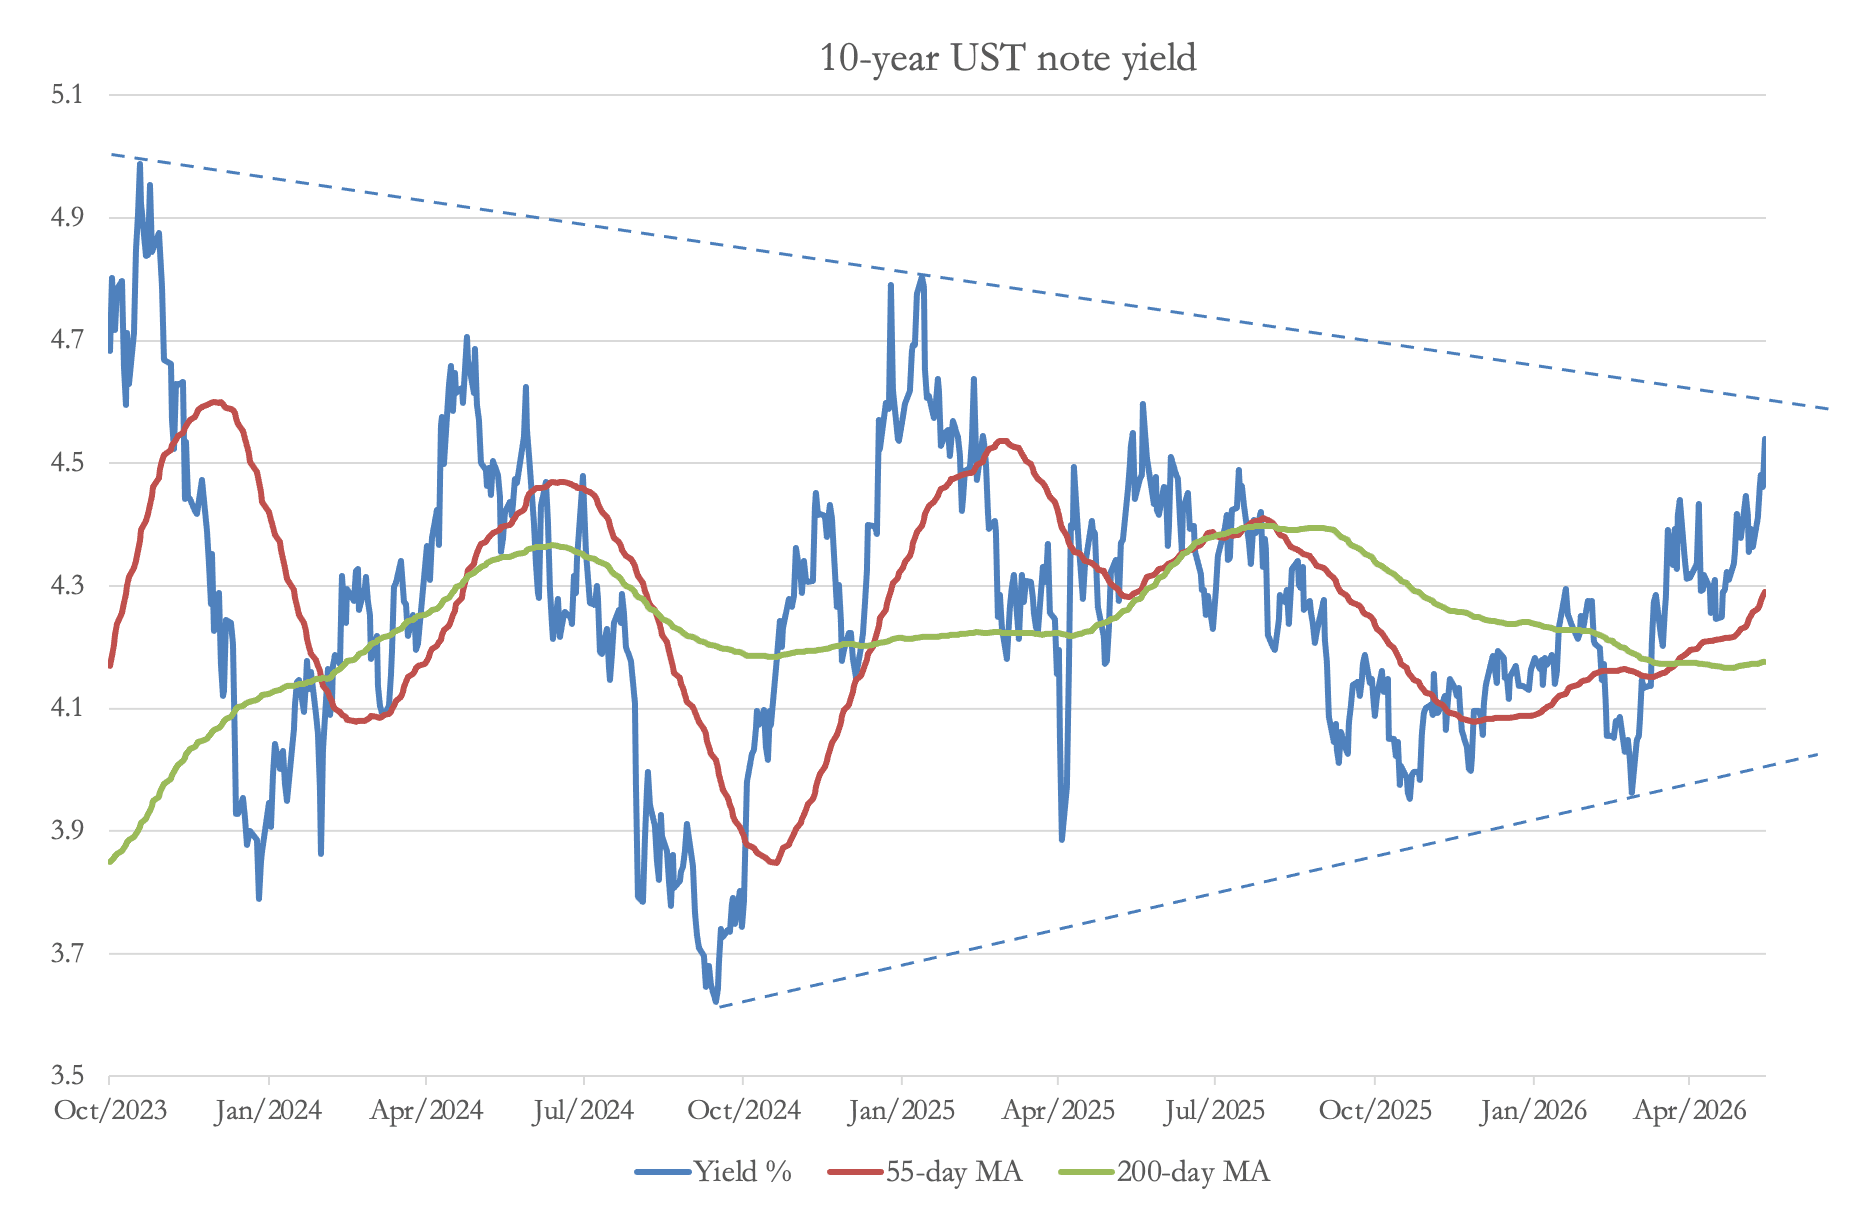
Il rendimento sta salendo per testare, ed eventualmente superare, l’aumento dei rendimenti successivo al Covid (la linea tratteggiata superiore). Il grafico di lungo periodo lo inquadra nel contesto. Quando i rendimenti sfondano al rialzo, possono almeno raddoppiare rispetto ai livelli attuali:
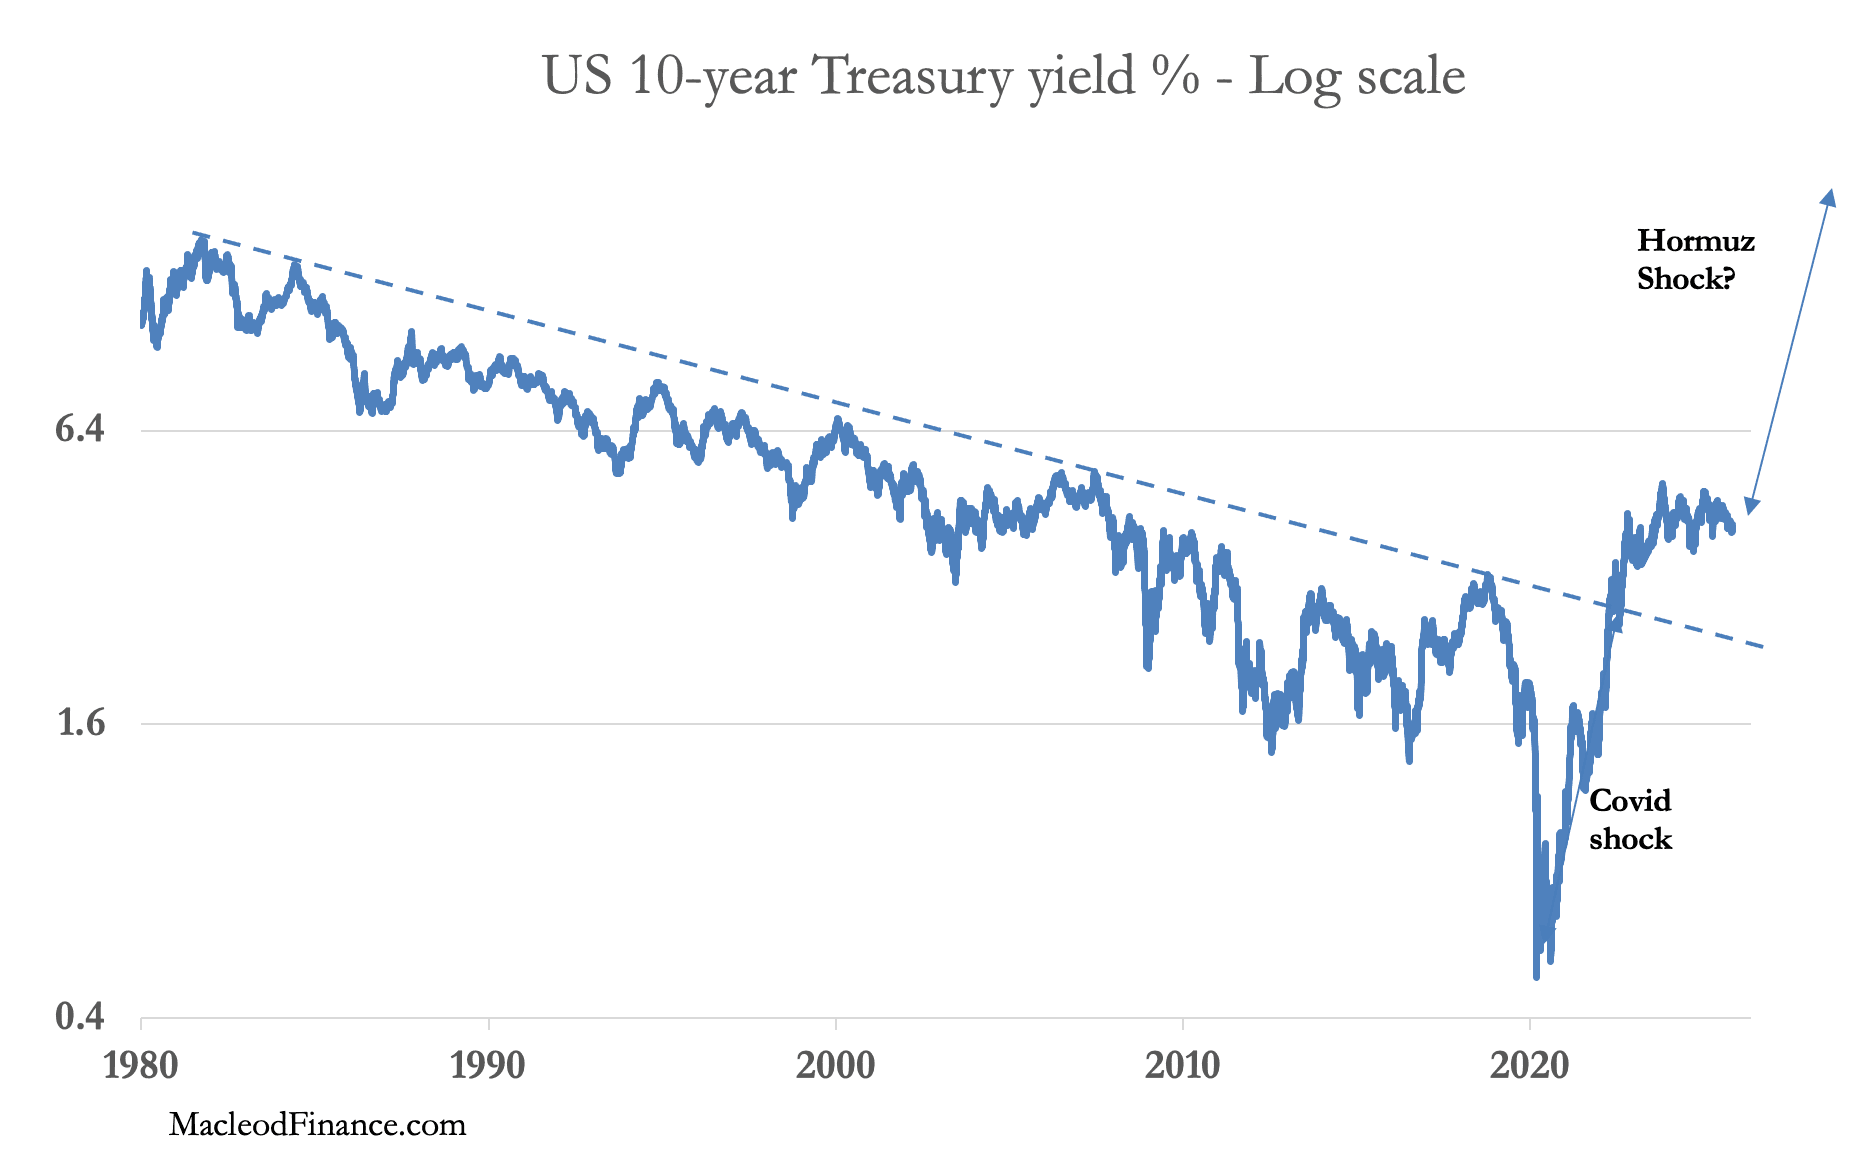
Altre obbligazioni del G7 hanno già superato i loro tetti di rendimento, in particolare Giappone, Regno Unito, Germania e Francia. Canada e Italia hanno ancora strada da fare ma, come gli Stati Uniti, sono anch’essi in rialzo. Le scadenze più lunghe sono già in testa, con il rendimento del bond USA a lunga scadenza che sta già testando nuovi massimi post-Covid.
È chiaro che le misure dell’inflazione saliranno in modo significativo nei prossimi mesi, quindi i rendimenti obbligazionari in tutte le valute del G7 aumenteranno considerevolmente. E, come mostra il grafico di lungo periodo del T-note USA qui sopra, ciò segnalerà una significativa distruzione del valore delle obbligazioni e delle altre attività finanziarie.
Se i mercati si aspettavano un sollievo dalla visita di Trump in Cina questa settimana, resteranno molto delusi. Al di là dei commenti dei media, è chiaro che la Cina può non essere conflittuale, ma non interverrà nemmeno per risolvere la crisi del Golfo Persico. Restano quindi la prospettiva di uno stallo prolungato o quella di un’escalation da parte degli Stati Uniti. Entrambe le opzioni sono economicamente distruttive a livello globale e garantiscono una combinazione di recessione globale e inflazione significativamente più alta.
Nel frattempo la bolla azionaria continua a gonfiarsi, guidata dai titoli dell’IA e dal bitcoin, che sono correlati. La divergenza di valore rispetto alle obbligazioni è già estesa a un livello record, come mostra il nostro ultimo grafico:
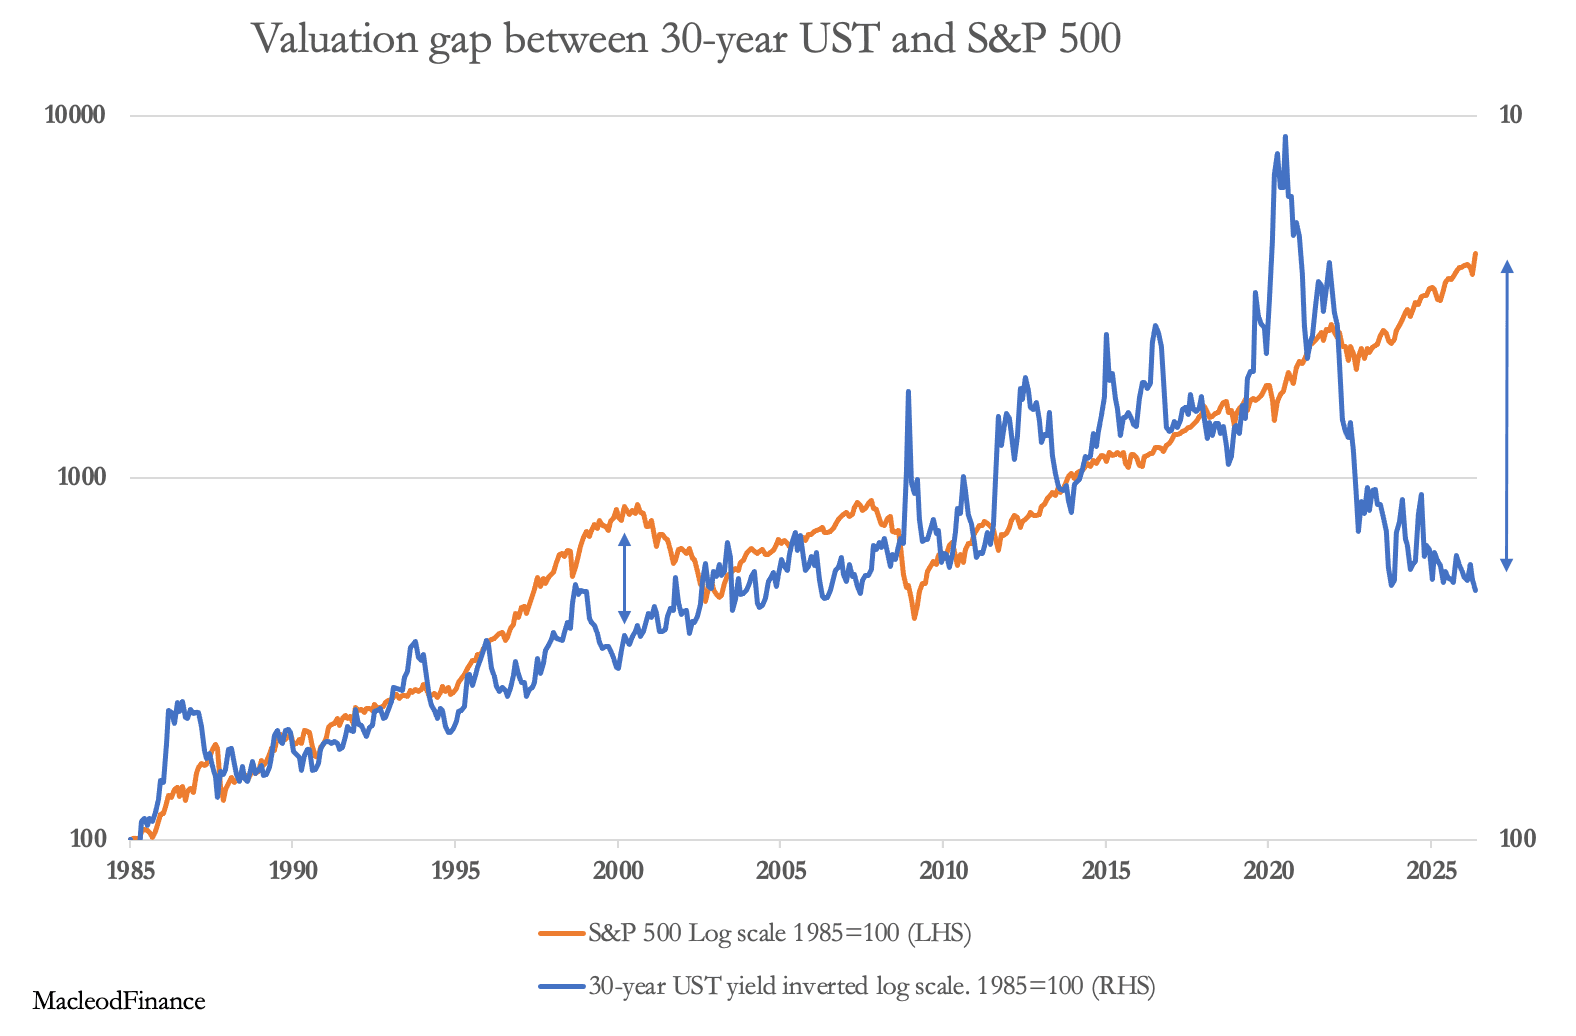
Ora che i rendimenti obbligazionari stanno salendo, il crollo azionario sarà ancora più spettacolare quando arriverà, probabilmente nel giro di settimane o addirittura di giorni. «Sell in May and go away» (vendi a maggio e vai via) non è mai stato così appropriato.
Per i sostenitori di oro e argento, queste sono le condizioni che confermano il loro ottimismo. Compreranno sui ribassi come questo sapendo che l’incertezza sui prezzi è sempre più di breve termine. Un crollo del potere d’acquisto delle valute si riflette sempre in prezzi più alti di oro, argento e materie prime. E questa volta ci sono anche inevitabili trappole del debito.